- Market Value (2025): USD 612.4 Bn
- Estimated Value (2026): USD 652.9 Bn
- Forecast Value (2036): USD 1238.6 Bn
- CAGR (2026-2036): 6.6%
Какова прогнозируемая стоимость рынка интернет-провайдеров (ISP) к 2036 году?
USD 652.9 миллиарда в 2026 году до USD 1238.6 миллиарда к 2036 году, что составляет 6.6% CAGR.
- Согласно Fact.MR анализу, рынок интернет-провайдеров достиг USD 612.4 миллиарда в 2025 году.
- Спрос увеличится с USD 652.9 миллиарда в 2026 году до USD 1238.6 миллиарда в 2036 году.
- Прогнозируется, что рынок зафиксирует 6.6% CAGR в период с 2026 по 2036 год, поскольку корпоративные предприятия и цифровые платформы внедряют оптоволоконный широкополосный интернет.
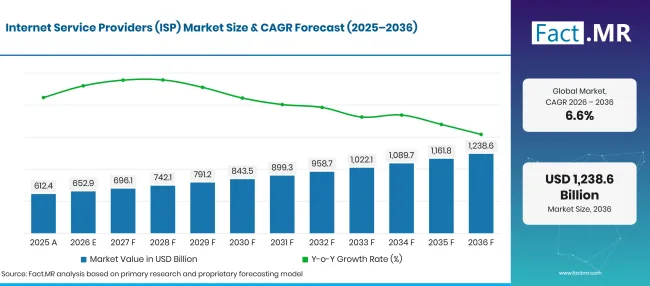
Factmr Internet Service Providers Isp Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиарда) |
|---|---|---|
| 2025 | Актуальные | 612.4 |
| 2026 | Оценка | 652.9 |
| 2036 | Прогноз | 1238.6 |
| CAGR 2026–2036 | Прогнозный период | 6.6% |
Источник: анализ Fact.MR. Обновлено 15 октября 2026 г.
Каковы определяющие показатели роста рынка интернет-провайдеров (ISP)?
USD 585.69 миллиарда абсолютных шансов с 2026 по 2036 год, при этом интеграция систем и корпоративная корпоративная связь составляют основную базу закупок.
- Драйверы спроса на рынке
- Глобальные корпорации всё чаще полагаются на оптоволоконные сети высокой пропускной способности для соединения гибридных облачных архитектур и удалённых филиалов. Соединения уровня оператора обеспечивают стабильный и низкозадержный доступ к критически важным программным обеспечению для планирования ресурсов предприятия. Лидеры корпоративных закупок предпочитают операторов первого уровня, предлагающие резервные транспортные маршруты для предотвращения операционных простоев.
- Компании по электронной коммерции и финансовой торговле требуют высокоскоростной симметричной пропускной способности для обработки миллионов транзакций без потери пакетов данных. Прямые оптоволоконные каналы с гипермасштабными облачными провайдерами позволяют торговым платформам надежно выполнять операции с микросекундными данными. Документированные гарантии безработной работы и непрерывный мониторинг трафика направляют выбор оператора для институциональных финансовых операций.
- Операторы телекоммуникационных сетей инвестируют миллиарды в развертывание оптоволокна на объект, чтобы заменить устаревшие медные и коаксиальные широкополосные сети. Плотные оптоволоконные линии поддерживают растущий симметричный трафик данных, обусловленный потоком видео высокого разрешения и искусственным интеллектом. Надёжные графики доставки оптоволокна помогают интернет-провайдерам привлекать счета с высоким средним доходом для предприятий и жилых домов.
- Медиа- и игровые корпорации требуют ультраширокополосных конвейеров, способных обрабатывать устойчивый мультитерабитный поток прямых трансляций. Сети доставки контента сотрудничают напрямую с крупными провайдерами для установки серверов edge-кэширования в локальных точках обмена. Валидированная пиринговая пропускная способность предотвращает узкие места в сети во время глобальных спортивных трансляций и запуска цифровых развлечений.
- Ключевые сегменты, проанализированные
- По типам продуктов: Системная интеграция занимает 61.3% долю в 2026 году, поскольку корпоративные клиенты объединяют связь операторов с управляемыми сетевыми решениями.
- По применению: В 2026 году доля Global Corporations составляет 33.6% , поскольку транснациональные предприятия заключают контракты с выделенными гигабитными лизингами и частными линиями.
- Аналитическое мнение на Fact.MR
- Шамбху Натх Джа, главный консультант Fact.MR, отмечает: «Расширение интернет-провайдеров зависит от устойчивости сети и низкозадержной облачной связи. Корпоративные клиенты смотрят не только на чистую скорость транзита, чтобы требовать интегрированную кибербезопасность и автоматизированную маршрутизацию трафика. Телекоммуникационные провайдеры, сочетающие высокоплотные оптоволоконные магистрали с управляемыми SD-WAN-архитектурами под ключ, обеспечивают многолетние корпоративные контракты на подключение.»
- Стратегические последствия
- Телекоммуникационные операторы внедряют оптические сети 10G и автоматизированную оптическую коммутацию для удовлетворения ускоряющегося трафика искусственного интеллекта предприятий. Плотные оптоволоконные сети обеспечивают бесшовный обмен данными между региональными периферийными дата-центрами и централизованными гипермасштабными вычислительными узлами.
- Корпоративные технические директора переходят устаревшие частные сети на программно-определённые архитектуры перед продлением контрактов на телекоммуникационные услуги. Гибкое обеспечение сети позволяет компаниям динамически масштабировать пропускную способность между глобальными филиалами без установки новых физических кабелей.
- Поставщики сетевого оборудования и телекоммуникационные операторы объединяют облачные сервисы безопасности с бизнес-широкополосными соединениями. Интегрированные решения на периферии безопасного доступа защищают корпоративные данные от распределённых атак типа отказа в обслуживании и кибервторжений.
- Директора по закупкам предприятий ведут переговоры о комплексных соглашениях о уровне обслуживания, которые гарантируют низкие пороги задержки на международных маршрутах передачи данных. Обязательные кредиты на услуги привлекают операторов к ответственности за работу сети, снижая корпоративные риски во время критически важных цифровых операций.
Германия готова зафиксировать 7.6% CAGR, а Бразилия достигает 6.9% по мере масштабирования расширения гигабитного оптоволокна по коммерческим коридорам. США демонстрируют 6.3% рост, поддерживаемый интенсивным внедрением корпоративного облака и федеральными инвестициями в широкополосные сети. Великобритания фиксирует 5.6%, а Япония достигает 5.0%, что подтверждается обширным национальным прониклением оптоволокна и фиксированным беспроводным доступом 5G.
Как распределяется рынок интернет-провайдеров (ISP) по сегментам?
Системная интеграция 61.3%; Global Corporations 33.6% в 2026 году.
Какие типы продуктов доминируют?
Системная интеграция занимает 61.3% долю в 2026 году.
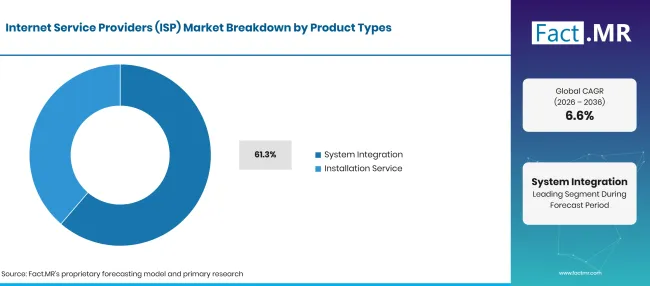
Factmr Internet Service Providers Isp Market Breakdown Product Types | Source: Fact.MR
| Типы продукции | Поделиться (2026) |
|---|---|
| Интеграция системы (ведущий сегмент) | 61.3% |
| Другие объединённые сегменты | 38.7%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 15 октября 2026 г.
Интеграция системы становится основной для расходов интернет-провайдеров, поскольку коммерческие предприятия требуют комплексного управления маршрутизаторами, межсетевыми экранами и облачными узлами. Телекоммуникационные операторы интегрируют широкополосный доступ с корпоративной сетевой конфигурацией и поддержкой унифицированных коммуникаций. Услуги по установке включают начальное прокладывание кабелей, прокладку оптоволоконной траншеи и оптическую терминацию на территории клиента. Другие услуги включают постоянное обслуживание, мониторинг сети и работу технической службы поддержки.
Что ведёт в сегменте «Приложения»?
В 2026 году доля Global Corporations составляла 33.6% .
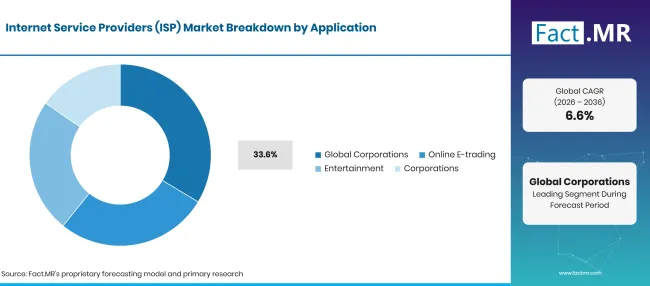
Factmr Internet Service Providers Isp Market Breakdown Application | Source: Fact.MR
| Применение | Поделиться (2026) |
|---|---|
| Глобальные корпорации (ведущий сегмент) | 33.6% |
| Другие объединённые сегменты | 66.4%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 15 октября 2026 г.
Глобальные предприятия приобретают мультигигабитный выделенный интернет, виртуальные частные сети и прямые облачные выходы на нескольких континентах. Платформы электронной торговли внедряют специализированные маршруты с низкой задержкой для автоматизированного финансового клиринга. Медиа- и развлекательные компании требуют взрывной мощности для поддержки высококачественного распространения видео. Отечественные корпорации используют коммерческие оптоволоконные соединения для поддержки локализованной офисной автоматизации и подключения сотрудников.
Что ускоряет внедрение рынка интернет-провайдеров (ISP) и что его сдерживает?
Экспоненциальный облачный трафик данных и оцифровка предприятий ускоряют доходы интернет-провайдеров. Высокие капитальные затраты на сельскую оптоволоконную траншейку и сложные муниципальные разрешения могут ограничить скорость развертывания.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Спрос на гипермасштабную облачную связь | +1.0% | Глобальный | Среднесрочные (2–4 года) |
| Развертывание полноволоконной FTTH-сети | +0.8% | Европа, Северная Америка | Краткосрочная (< = 2 года) |
| Корпоративные SD-WAN и пакетирование кибербезопасности | +0.7% | Северная Америка, Европа | Среднесрочные (2–4 года) |
| Государственные универсальные субсидии на широкополосный доступ | +0.5% | США, Латинская Америка | Среднесрочное (2–4 лет) |
| 5G мобильная обратная связь уплотнения | +0.4% | Глобальный | Долгосрочная (> = 4 года) |
Источник: анализ Fact.MR. Обновлено 15 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Edge-вычисления и соединения дата-центров | +0.8% | Северная Америка, Европа | Среднесрочный (2–4 года) |
| Спутниковое подключение к интернету для удалённых объектов | +0.6% | Латинская Америка, Азия | Среднесрочные (2–4 года) |
| Многогигабитный симметричный жилой широкополосный интернет | +0.5% | Северная Америка, Европа | Краткосрочно (< = 2 лет) |
| Интеграция частной 5G сети для заводов | +0.4% | Япония, Германия | Среднесрочное (2–4 лет) |
Источник: анализ Fact.MR. Обновлено 15 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Высокие затраты на гражданское строительство и оптоволоконные строительные работы | -0.8% | Глобальный | Краткосрочное (<= 2 лет) |
| Узкие места муниципального прохода, разрешающие разрешение | -0.6% | Северная Америка, Европа | Среднесрочное (2–4 года) |
| Ценовая конкуренция и коммодитизация широкополосного доступа | -0.5% | Европа, Латинская Америка | Среднесрочные (2–4 года) |
| Расходы на лицензирование спектра и соблюдение нормативных требований | -0.4% | Глобальный | Долгосрочная (> = 4 года) |
Источник: анализ Fact.MR. Обновлено 15 октября 2026 г.
Какие страны масштабируют рынок интернет-провайдеров (ISP) до 2036 года?
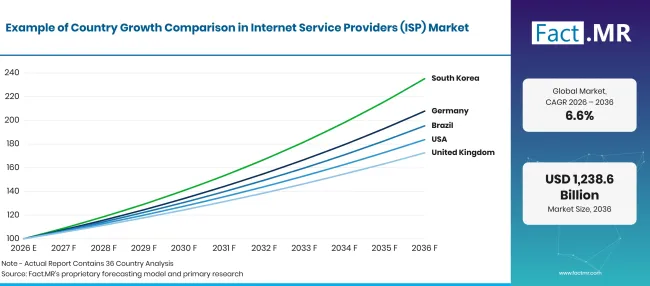
Factmr Internet Service Providers Isp Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| Германия | 7.6% |
| Бразилия | 6.9% |
| Соединённые Штаты | 6.3% |
| Великобритания | 5.6% |
| Япония | 5.0% |
Источник: анализ Fact.MR. Обновлено 15 октября 2026 г.
Почему Германия лидирует в росте интернет-провайдеров?
7.6% CAGR, обусловленным национальным внедрением полной оптоволоконной сети и промышленной цифровизацией.
Немецкие телекоммуникационные провайдеры быстро расширяют оптоволоконные сети, чтобы заменить устаревшие медные линии в коммерческих районах. Bundesnetzagentur сообщила, что активные оптоволоконные соединения (FTTH/FTTB) достигли 6.4 миллиона к концу 2025 года, при этом FTTH составляют 5.2 миллионов соединений, а доля оптоволокна в фиксированном широкополосном интернете выросла до 16.5% [3]. Промышленные производители заключают контракты на высокополосные арендованные линии для поддержки автоматизированных промышленных 4.0 заводов.
Как Бразилия увеличивает доходы интернет-провайдеров?
6.9% CAGR, сформировалась благодаря консолидации региональных поставщиков оптоволокна и расширению облачных дата-центров.
Бразильские региональные интернет-провайдеры прокладывают тысячи километров оптоволокна для соединения второстепенных городов и коммерческих сельскохозяйственных центров. Данные Всемирного банка, полученные от Международного союза электросвязи, зафиксировали 51,047,559 подписок на фиксированный широкополосный интернет в Бразилии в 2024 году [4]. Спрос предприятий на облачный доступ стимулирует подключения нескольких операторов в Сан-Паулу и Рио-де-Жанейро.
Что стимулирует продажи интернет-провайдеров в Соединённых Штатах?
6.3% CAGRсвязан с корпоративной миграцией в облако, федеральным финансированием BEAD и облачными сервисами корпоративных телекоммуникаций.
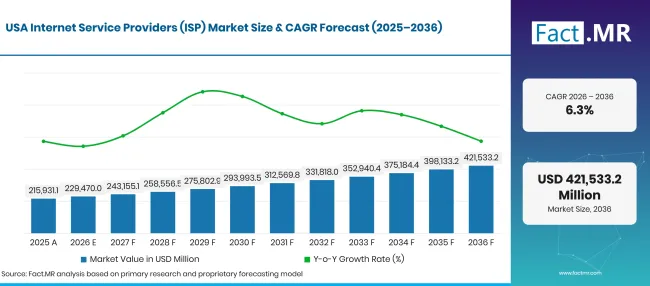
Factmr Internet Service Providers Isp Market Forecast Usa | Source: Fact.MR
Американские операторы активно инвестируют в гигабитные широкополосные сети для обслуживания коммерческих корпораций, работающих с интенсивными данными, и пригородных домохозяйств. Федеральная комиссия по связи сообщила, что 96.9% американцев имели доступ к фиксированному наземному широкополосному доступу со скоростью 100/20 Мбит/с, тогда как численность населения без доступа сократилась примерно на 23% с июня 2024 по июнь 2025 года [1]. Строительство гипермасштабных дата-центров создаёт постоянный спрос на тёмное оптоволокно и высокоёмковую магистраль.
Как развивается спрос на интернет-провайдеров в Великобритании?
5.6% CAGR, под влиянием быстрого расширения полного оптоволокна альтернативной сети и коммерческого облачного внедрения.
Британские телекоммуникационные операторы и независимые строители сетей расширяют гигабитное оптоволоконное покрытие в мегаполисах. Ofcom сообщил, что в июле 2025 года доступность полного оптоволокна достигла 78% жилых помещений Великобритании, и что 42% помещения, где было полное оптоволокно, уже приняли его [2]. Коммерческие предприятия переходят с медного широкополосного доступа на симметричные полнооптоволоконные линии для поддержки гибридного облачного программного обеспечения для рабочих мест.
Почему Япония сохраняет стабильный рост числа интернет-провайдеров?
5.0% CAGR, под влиянием развитой национальной оптической оптоволоконной инфраструктуры и высокого уровня облачной связи.
Японские телекоммуникационные операторы предоставляют высокоскоростной оптический широкополосный доступ через густонаселённые городские коридоры и региональные префектуры. Министерство внутренних дел и связи сообщило о 40,994,746 подписках на FTTH по всей стране по состоянию на март 2025 года, что эквивалентно 66.9% уровне проникновения домохозяйств [5]. Финансовые учреждения и производители электроники отдают приоритет маршрутам с низкой задержкой для соединения дата-центров Токио с международными финансовыми центрами.
Кто возглавляет рынок интернет-провайдеров (ISP)?
Comcast Corporation и Charter Communications Inc. доминируют в жилых и коммерческих широкополосных сервисах США, обеспечивая высокопропускную способность DOCSIS и оптоволоконную связь. AT&T Inc. и Verizon Communications Inc. эксплуатируют обширные национальные оптоволоконные сети в сочетании с беспроводной 5G для обслуживания глобальных корпоративных клиентов. Deutsche Telekom AG и Orange S.A. возглавляют европейскую телекоммуникационную инфраструктуру, внедряя трансграничные оптоволоконные кольца и управляемые услуги.
NTT Corporation, Telefónica S.A., Vodafone Group Plcи BT Group plc предоставляют комплексную международную связь, подводные кабели и корпоративную облачную интеграцию. Конкуренция сосредоточена на покрытии оптоволоконной сети, задержке маршрутизации, комплексных кибербезопасности и надежности соглашений об уровне сервиса.
Какие компании являются ключевыми поставщиками?
Ключевые компании включают Comcast Corporation; AT&T Inc.; Verizon Communications Inc.; Charter Communications Inc.; Deutsche Telekom AG; Vodafone Group Plc; Orange S.A.; NTT Corporation; Telefónica S.A.; и BT Group plc.
- Comcast Corporation
- AT&T Inc.
- Verizon Communications Inc.
- Charter Communications Inc.
- Deutsche Telekom AG
- Vodafone Group Plc
- Orange S.A.
- NTT Corporation
- Telefónica S.A.
- BT Group plc
Библиография
- [1] Федеральная комиссия по связи. (2026, август 14года). Отчёт FCC по широкополосному доступу показывает быстрое расширение высокоскоростного интернета.
- [2] Офис связи. (2025, ноябрь 19года). Доклад Соединённых Наций Великобритании 2025 года.
- [3] Bundesnetzagentur. (2026, июнь 5). Годовой отчёт телекоммуникаций за 2025 год.
- [4] Всемирный банк. (без даты). Подписка на фиксированный широкополосный интернет — Бразилия [набор данных]. Международный союз электросвязи. Дата обращения: 14октября 2026 года.
- [5] Министерство внутренних дел и связи. (2025). Статус проникновения фиксированного широкополосного доступа по состоянию на март 2025 года.
Ответы на этот отчёт
- В отчёте оценивается техническая доставка через оптоволоконно, кабельное широкополосное подключение, фиксированное беспроводное и коммерческое спутниковое соединение.
- Анализ приложений подробно объясняет, почему глобальная корпоративная корпоративная связь обеспечивает высокую маржинальность доходов от операторов.
- Сравнение страны показывает, как национальные цели по гигабитной инфраструктуре ускоряют строительство частных оптоволоконных систем.
- Конкурентный бенчмаркинг оценивает мощность основной коллектора операторов, отношения с пирингом и управляемые портфели кибербезопасности.
- Анализ продукта объясняет, почему интеграция управляемых систем генерирует регулярные доходы по сравнению с чисто интернет-транспортом.
Что охватывает рынок интернет-провайдеров (ISP)?
Рынок охватывает коммерческие компании, эксплуатирующие оборудование для маршрутизации сетей, передающие башни и оптоволоконные магистрали для обеспечения публичного и частного интернет-соединения. Он оценивает услуги, предоставляемые транснациональным предприятиям, финансовым торговым биржам, малому коммерческому бизнесу и жилым потребителям. Исследование связано с соответствующими Fact.MR исследованиями по облачным услугам телекоммуникаций и широкополосным сетам.
Что входит в область применения?
Область включает стационарный широкополосный интернет, выделенные арендованные линии, частные линии Ethernet, оптоволокно до дома и коммерческий спутниковый интернет. Включены управляемые корпоративные сетевые системы, конфигурация маршрутизатора, сборы за установку и комплектные услуги регулярного подключения. Доходы представляют собой платежи за телекоммуникационные услуги и поступления по подписке на подключение.
Что исключено из сферы применения?
Сфера не включает автономные мобильные телефонные тарифы для голосовых телефонов, производство оптических кабелей только с аппаратным обеспечением и плату за независимое потоковое видео. Платы за хостинг серверов веб-хостинга и платы за стороннее программное обеспечение как услугу не включаются в рыночные оценки интернет-соединения.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Desk Research: Desk research охватывает государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, документируется в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, тенденции ценообразования и объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и препятствия для расширения рынка.
- Цикл проверки и обновления данных: результаты проверяются путём сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
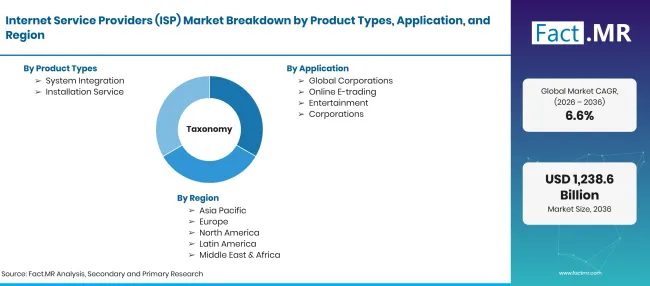
Factmr Internet Service Providers Isp Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллиарда в 2026 году до USD миллиарда к 2036 году на CAGR |
| Определение рынка | Коммерческое обеспечение фиксированной, беспроводной и спутниковой телекоммуникационной связи, обеспечивающей доступ в интернет и передачу данных. |
| Типы продукции | Интеграция систем; Сервис установки; Прочее |
| Применение | Глобальные корпорации; Онлайн-электронная торговля; Развлечения; Корпорации; Другие |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Германия; Бразилия; Соединённые Штаты; Великобритания; Япония |
| Профилируемые компании | Comcast; AT&T; Verizon; Charter; Deutsche Telekom; Vodafone; Orange; NTT; Telefónica; BT Group |
| Прогнозный период | 2026–2036 годы |
| Подход | Количественный синтез доходов телекоммуникационных операторов, реестров регуляторных подписок, отчётов по капитальным вложениям и выставления счетов за услуги предприятий |
Источник: анализ Fact.MR. Обновлено 15 октября 2026 г.
Как сегментируется рынок?
-
По типам продуктов
- Интеграция системы
- Сервис по установке
- Другие
-
По применению
- Глобальные корпорации
- Онлайн-торговля
- Развлечения
- Корпорации
- Другие
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Насколько велик рынок интернет-провайдеров в 2026 году?
Каков CAGR с 2026 по 2036 год?
Какой тип продукта ведёт?
Какие приложения ведут?
Какие компании сотрудничают с интернет-провайдерами?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF