- Market Value (2025): USD 793.8 Mn
- Estimated Value (2026): USD 842.2 Mn
- Forecast Value (2036): USD 1521.0 Mn
- CAGR (2026-2036): 6.1%
Какова прогнозируемая стоимость рынка микроволновых антенн от точки к многоточке к 2036 году?
USD 842.2 миллиона в 2026 году до USD 1521.0 миллионов к 2036 году, что составляет 6.1% CAGR.
- Согласно Fact.MR анализу, рынок микроволновых антенн точка-многоточка достиг USD 793.8 миллионов в 2025 году.
- Спрос вырастет с USD 842.2 миллионов в 2026 году до USD 1521.0 миллионов в 2036 году.
- Прогнозируется, что рынок зафиксирует 6.1% CAGR в период с 2026 по 2036 годы благодаря расширению сельских широкополосных субсидий для фиксированного беспроводного доступа (FWA), быстрой плотности обратного подключения для малых сотовых 5G-сетей, промышленной автоматизации IoT в умных энергетических коммунальных компаниях и расширении муниципального видеонаблюдения в области общественной безопасности.
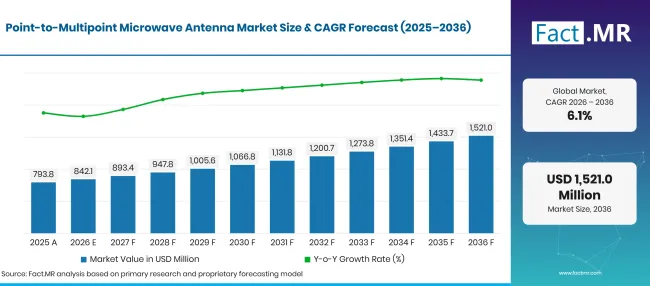
Point To Multipoint Microwave Antenna Market Forecast Global 1 | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиона) |
|---|---|---|
| 2025 | Актуальные | 793.8 |
| 2026 | Оценка | 842.2 |
| 2036 | Прогноз | 1521.0 |
| CAGR 2026–2036 | Прогнозный период | 6.1% |
Источник: анализ Fact.MR. Обновлено 24 октября 2026 г.
Каковы определяющие показатели роста рынка микроволновых антенн от точки к многоточке?
USD 678.8 миллион абсолютных шансов с 2026 по 2036 год, при этом плоские антенны, телекоммуникационные приложения и операторы обеспечивают наибольший объём развертывания.
- Драйверы спроса на рынке
- Требования FCC по отчётности по широкополосному доступу показывают, что операторы фиксированной связи должны предоставлять данные о модели распространения, расположение и высоты базовых станций, информацию о носителях, параметры бюджета канала и данные о помех; входы высоты приёмника должны быть от 4 до 7 метров, а разрешение модели и рельефа не должно превышать 100 метров [1]. Эти инженерные раскрытия усиливают спрос на точно охарактеризованные секторные и абонентские антенны при планировании сети точка-многоточка.
- Окно сбора широкополосных данных FCC за июнь 2025 года продолжило отчётность на уровне местоположения для фиксированного и мобильного широкополосного доступа, предоставляя регуляторам и планировщикам сети текущую основу для выявления необслуживаемых и недостаточно обслуживаемых зон [2]. Более точные данные о доступности поддерживают целенаправленные развертывания фиксированной беспроводной сети, где направленные точка-мультиточечные каналы могут закрыть разрывы в покрытии.
- Рамка BEAD от NTIA охватывает все 56 штатов и территорий, и к октябрю 2026 года все 56 утверждали окончательные предложения; 55 подписали и вернули соглашения о присуждении [3]. Переход от планирования к реализации расширяет адресируемый канал для фиксированного беспроводного оборудования, где утвержденные проекты проектов используют беспроводные каналы.
- ITU оценил, что 73.6% населения мира пользовались Интернетом в 2025 году, в то время как 2.2 миллиарда человек оставались вне сети; 5G охватывал 55.1% населения мира [4]. Оставшийся разрыв доступа, сосредоточенный в малообеспеченных и сельских районах, поддерживает спрос на быстро развертываемую фиксированную беспроводную и многоточную инфраструктуру.
- Ключевые сегменты, проанализированные
- По типу продукта: Плоские панельные антенны занимают 38.5% долю в 2026 году, предпочитаются на всех объектах абонентов, городских малых сотовых приспособлений и умных опорах за незаметный эстетический профиль и направленное усиление.
- По частотному диапазону: Диапазон C занимает 36.4% долю в 2026 году, доминируя в коммерческих операторах благодаря оптимальному балансу между дальним диапазоном распространения и высокой устойчивостью к затуханию дождя.
- По применению: Телекоммуникации занимают 52.3% долю в 2026 году, чему способствует внедрение операторов мобильной связи с фиксированным беспроводным широкополосным доступом и обратными связями базовых станций.
- По конечным пользователям: Операторы связи занимают 44.6% долю в 2026 году, поддерживаемые операторами мобильных сетей Tier-1 и Tier-2 , модернизирующими сетевую инфраструктуру и сельские сети покрытия.
- Аналитическое мнение на Fact.MR
- Шамбху Натх Джа, ведущий консультант Fact.MR, отмечает: «Рынок микроволновых антенн точка-многоточка переживает глубокую архитектурную эволюцию, вызванную конвергенцией фиксированного беспроводного доступа 5G, автоматизированной координации частот (AFC) в диапазоне 6 ГГц и технологий многолучевых сигналов. Поскольку мобильные операторы сталкиваются с растущими затратами на проработку оптоволоконной траншей в пригородах и сельских районах, высокопропускные микроволновые линии «точка-многоточка» стали основным механизмом обеспечения гигабитного широкополосного доступа. Производители антенн, разрабатывающие высокоизоляционные антенны с двойной наклонной поляризацией с интегрированным GPS-таймингом и аэродинамически оптимизированными радопонимами, получат предпочтительные позиции среди мировых телекоммуникационных операторов.»
- Стратегические последствия
- Гармонизированный стандарт EN 302 326-2 ETSI 2026 года напрямую охватывает многоточечное оборудование и антенны с фиксированной радиостанцией и определяет требования к доступу к радиоспектру [5]. Текущий базовый стандарт подчёркивает важность соответствующих характеристик излучения антенны, эффективности спектра и контроля помех в новых проектах продуктов точка-многоточка.
- Поставщики инфраструктуры башен стандартизируют универсальные быстроустанавливаемые кронштейны и интегрированные прицелы. Предоставление механизмов регулировки высоты и азимута без инструментов сокращает время установки техников на высоте башни более чем на 40.0%, значительно снижая опасные часы подъёма и затраты подрядчика.
- Производители беспроводного оборудования расширяют портфолио антенн с обратной совместимостью, способных охватывать широкие непрерывные частотные диапазоны от 4.9 ГГц до 6.4 ГГц в одном физическом корпусе. Директора по закупкам ведут переговоры о многолетних соглашениях о поставках УФ-стабилизированных поликарбонатных радиопластиков и прецизионных алюминиевых литых сплавов, изолирующих производственные линии от глобальных колебаний товаров.
- Умные сети внедряют частные микроволновые сети точка-точка, чтобы соединить подстанции, автоматизированные реклоумеры и возобновляемые солнечные батареи. Частная микроволновая связь устраняет зависимость от коммерческих сотовых сетей, гарантируя сверхнадёжную телеметрию с низкой задержкой во время отключения электроэнергии в сильную погоду.
Ожидается, что США достигнут лидера в отрасли 7.7% CAGR, благодаря масштабным субсидиям федерального широкополосного рынка (BEAD), агрессивной конкуренции по фиксированной беспроводной связи и автоматизации умных сетей. Германия развивается 6.9% CAGR, поддерживаемая промышленными частными 5G-кампусными сетями, финансированием цифровой связи в сельской местности и модернизацией железнодорожной беспроводной связи. Бразилия фиксирует 6.5% CAGR, обеспечиваемый расширением региональных интернет-провайдеров (ISP), сельскохозяйственным умным фермерством и муниципальными сетями камер безопасности. Япония демонстрирует 6.1% CAGR, основанный на устойчивой к катастрофам инфраструктуре связи, городской плотности малых сотовых сетей и высокочастотных микроволновых ретрансляторных сетей. Великобритания расширяется 5.4% CAGR, поддерживаемым запуском беспроводной связи в сельской местности, транспортными коридорами и микроволновыми линиями береговой обороны.
Как распределяется рынок микроволновых антенн от точки к многоточке по сегментам?
Плоские антенны 38.5%; Телекоммуникационные 52.3%; Операторы связи 44.6%; 36.4% диапазона C в 2026 году.
Какой тип продукта доминирует?
Flat Panel Antennas занимает 38.5% долю в 2026 году.
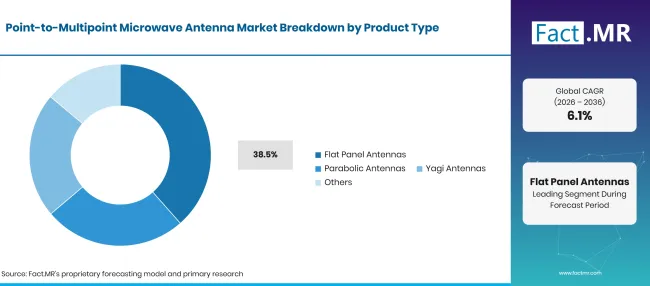
Point To Multipoint Microwave Antenna Market Breakdown Product Type | Source: Fact.MR
| Тип продукта | Поделиться (2026) |
|---|---|
| Плоские антенны (передний сегмент) | 38.5% |
| Другие объединённые сегменты (Parabolic, Yagi, Others) | 61.5%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 24 октября 2026 г.
Плоские антенны занимают наибольшую долю рынка, обеспечивая почти четыре десятых от общего рынка. Эстетический, компактный форм-фактор плоских антенн делает их очень привлекательными для установки оборудования для клиентов (CPE) на крышах жилых домов, на фасадах коммерческих зданий и на опорах коммунальных коммуникаций, где громоздкие параболические антенны сталкиваются с проблемами зонирования. Современные плоские панели интегрируют микрополосные патч-массивы за непогодостойкими радофондами, обеспечивая направленное усиление от 16 дБи до 24 дБи с двойной линейной или двойной наклонной поляризацией. Параболические антенны следуют вплотную, доминируя в дальних абонентских каналах и высокоёмких обратных соединениях длиной более 10 километров благодаря превосходному сфокусированному усилению карандашного луча. Оставшуюся долю занимают антенны Яги и угловые отражатели, используемые в низкочастотной телеметрии и SCADA-каналах. Операторы сетей интегрируют эти антеннные системы с фиксированными беспроводными широкополосными каналами для обеспечения гигабитного жилого интернета. Полевые инженеры устанавливают секторные антенны на сотовых макробазовых станциях для распределения высокоёмких беспроводных связей. Телекоммуникационные провайдеры также оснащают хабы многолучевыми массивными MIMO-панелями для максимального спектрального повторного использования. Муниципальные сети используют плотные городские небольшие сотовые массивы для общественного Wi-Fi и обратного подключения камер.
Что ведёт в сегменте «Приложения»?
Телекоммуникации составляют 52.3% долю в 2026 году.
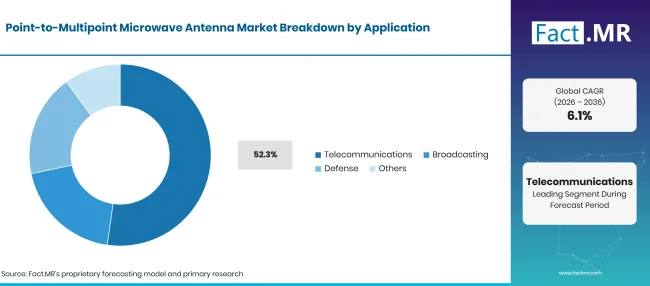
Point To Multipoint Microwave Antenna Market Breakdown Application | Source: Fact.MR
| Применение | Поделиться (2026) |
|---|---|
| Телекоммуникации (ведущий сегмент) | 52.3% |
| Другие объединённые сегменты | 47.7%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 24 октября 2026 г.
Телекоммуникации представляют собой доминирующий сегмент приложений, обеспечивая более половины мировых расходов отрасли. Операторы мобильных сетей и коммерческие интернет-провайдеры используют микроволновые антенны точка-точка, чтобы обеспечить последнюю милю фиксированного беспроводного широкополосного доступа, соединить сотовые микроячейки с централизованными оптоволоконными точками присутствия (PoP) и создать резервные пути передачи. Вещание является важной вторичной вертикалью, использующей микроволновые антенны для сбора электронных новостей (ENG) и удалённых внешних каналов вещания. Остальную часть составляют оборонные агентства, морские портовые власти и железнодорожные операторы, разворачивая защищённые микроволновые сети для видеонаблюдения и тактической телеметрии на поле боя. Менеджеры инфраструктуры используют управляемые активные антенны для отслеживания движущихся морских судов. Строители сетей размещают полную беспроводную инфраструктуру уровня оператора по городским коридорам. Операторы башен используют крепления для крепления телекоммуникационных башен для защиты многосекторных антенн от сильных ветровозных нагрузок. Полевые команды также внедряют микроволновые беспроводные связи для мостов в удалённых островных сообществах. Руководители по снабжению разрабатывают водоустойчивые фторполимерные радопольные материалы для предотвращения накопления льда. Операторы подстанций используют удалённые оптические каналы подачи антенн для соединения радиостанций на вершине башен с центральными диспетчерскими комнатами.
Какой диапазон частот занимает наибольшую долю рынка?
C Band занимает 36.4% долю в 2026 году.
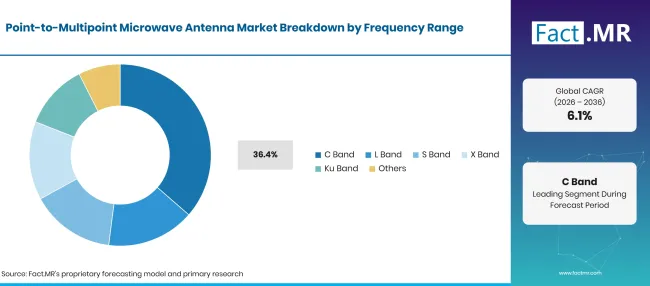
Point To Multipoint Microwave Antenna Market Breakdown Frequency Range | Source: Fact.MR
| Диапазон частот | Поделиться (2026) |
|---|---|
| Диапазон C (ведущий сегмент) | 36.4% |
| Другие объединённые сегменты (L, S, X, Ku Bands, Others) | 63.6%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 24 октября 2026 г.
Частоты C-диапазона (номинально от 4.0 ГГц до 8.0 ГГц, включая 5 ГГц и 6 ГГц нелицензированные диапазоны) представляют собой самый крупный частотный сегмент, составляя 36.4% от общей рыночной стоимости. Поставщики беспроводной связи в значительной степени отдают предпочтение микроволновому спектру C-диапазона, поскольку он обеспечивает оптимальный инженерный баланс между дальним распространением сигнала вне прямой видимости, минимальным затуханием атмосферных дождей и полосой пропускания канала в несколько сто мегагерц. Антенны L-диапазона и S-диапазонов обслуживают дальнодействующие сети SCADA и телеметрии, требующие лучшей проникательности в листву. Ku-диапазон (от12 ГГц до 18 ГГц) и миллиметрические диапазоны (24 ГГц до 60 ГГц) обслуживают плотные городские микроэлементные каналы, где требуется сверхширокая полоса передачи на коротких расстояниях прямой видимости.
Что ускоряет внедрение микроволновых антенн от точки к многоточке на рынке и что его сдерживает?
Глобальное финансирование широкополосного интернета в сельской местности, рост числа абонентов фиксированного беспроводного доступа и плотность 5G малых сотовых связей ускоряют расширение рынка. Засоры растительности в прямой видимости, высокочастотное затухание дождя и растущая конкуренция городских оптоволоконных систем ограничивают беспрепятственное проникновение на рынок.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Многомиллиардные государственные субсидии широкополосного доступа для сельского беспроводного доступа | +1.8% | Северная Америка, Европа | Краткосрочное (< = 2 года) |
| Быстрое коммерческое внедрение 5G Fixed Wireless Access как экономичного заменителя оптоволокна | +1.5% | Глобальный | Краткосрочный срок (< = 2 лет) |
| Плотность сотовых малых сотовых сетей, требующая гибкого беспроводного обратного соединения | +1.2% | Восточная Азия, Северная Америка | Среднесрочные (2–4 года) |
| Внедрение частных беспроводных сетей в умных коммунальных сетях и нефтегазовых трубопроводах | +0.9% | Северная Америка, Латинская Америка | Среднесрочное (2–4 лет) |
| Открытие нелицензированного и слабо лицензированного спектра 6 ГГц для широкополосного точечного сигнала | +0.7% | Северная Америка, Европа | Долгосрочная (>= 4 года) |
Источник: анализ Fact.MR. Обновлено 24 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Симметричные роговые антенны, обеспечивающие нулевое совместное положение боковых лепестков на переполненных сотовых мачтах | +1.6% | Глобальный | Краткосрочный срок (< = 2 лет) |
| Автоматизированная координация частот (AFC), обеспечивающая высокомощные наружные стандартные 6 ГГц линии питания | +1.3% | США, Западная Европа | Краткосрочный период (< = 2 лет) |
| Интегрированные фазированные массивы с активным формированием луча динамически направляют сектора к загруженным терминалам | +1.1% | Восточная Азия, Северная Америка | Среднесрочное (2–4 лет) |
| Аэродинамические плоские панельные ракумы с низким сопротивлением, снижающие затраты на укрепление башен | +0.8% | Глобальный | Долгосрочная перспектива (>= 4 года) |
Источник: анализ Fact.MR. Обновлено 24 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Быстрое расширение субсидируемых оптоволоконных сетей FTTH, вытесняющих беспроводные каналы | -1.4% | Западная Европа, Восточная Азия | Краткосрочный срок (< = 2 лет) |
| Сильное затухание сигнала, вызванное сильными дождями и затруднением листвы на высоких частотах | -1.1% | Латинская Америка, Южная Азия | Краткосрочный срок (<= 2 лет) |
| Строгие муниципальные эстетические ограничения на установку видимых наружных антенн | -0.8% | Европа, Северная Америка | Среднесрочное (2–4 лет) |
| Перегрузка спектра и радиопомехи в общих нелицензированных диапазонах частот 5 ГГц | -0.6% | Глобальный | Долгосрочная перспектива (>= 4 лет) |
Источник: анализ Fact.MR. Обновлено 24 октября 2026 г.
Какие страны масштабируют рынок микроволновых антенн от точки к многоточке до 2036 года?
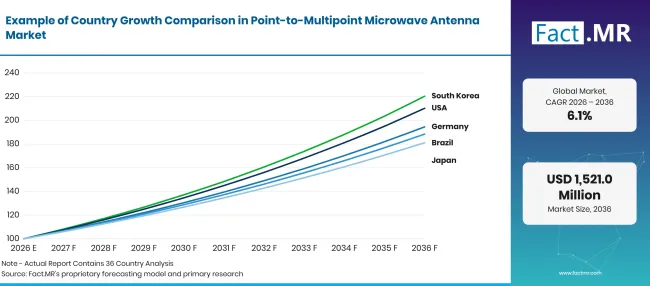
Point To Multipoint Microwave Antenna Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| США | 7.7% |
| Германия | 6.9% |
| Бразилия | 6.5% |
| Япония | 6.1% |
| Великобритания | 5.4% |
Источник: анализ Fact.MR. Обновлено 24 октября 2026 г.
Что поддерживает лидерство в инженерии в Германии?
6.9% CAGRподдерживается промышленными частными 5G-кампусными сетями, финансированием цифровой связи в сельской местности и модернизацией железнодорожной беспроводной сети.
Данные телекоммуникаций Германии за 2025 год показывают, что активные оптоволоконные соединения выросли с 5.3 миллиона до 6.4 миллионов, а количество соединений со скоростью не менее 100 Мбит/с выросло с 21.5 миллиона до 23.6 миллионов [6]. Эта быстрая модернизация фиксированной сети увеличивает плотность обратной связи и создаёт дополнительный спрос на микроволновые каналы на мобильных объектах, промышленных кампусах и в местах, где эксплуатационное расширение оптоволокна остаётся труднодоступным.
Какие возможности открываются по всей Бразилии?
6.5% CAGRподдерживается расширяющимися региональными интернет-провайдерами (ISP), сельскохозяйственным умным хозяйством и сетями муниципальных камер безопасности.
Структурный план Anatel на 2025–2029 годы отражает пробелы в связности Бразилии по оптоволоконной связи, широкополосному проникновению, присутствию провайдеров, покрытию 4G, сельской и городской услуге, а также в местах без обязательств по покрытию [7]. Широта этих задокументированных пробелов поддерживает дальнейшее использование систем point-to-multipoint региональными провайдерами и сельскими сетями, которым требуется гибкое распределение за пределами существующих оптоволоконных маршрутов.
Почему Соединённые Штаты лидируют в росте мирового рынка?
7.7% CAGR, стимулируемый огромными федеральными субсидиями на широкополосный доступ (BEAD), агрессивной конкуренцией фиксированной беспроводной связи и автоматизацией умных сетей.
Отчёт FCC по сервисам доступа к Интернету за июнь 2025 года объединяет данные о фиксированном соединении из формы 477 и сбора широкополосных данных, предоставляя актуальную официальную меру развертывания и внедрения широкополосного доступа в США [8]. Рамка отчётности выделяет доступность на уровне местоположения, необходимую для определения, где фиксированные беспроводные сети могут увеличить покрытие или пропускную способность.
Как Великобритания модернизирует сельскую связь?
5.4% CAGRподдерживается запуском беспроводной связи в сельской местности, транспортными коридорами и микроволновыми связями прибрежной обороны.
Ofcom сообщил, что к июлю 2025 года гигабитные сети достигли 87% жилых помещений в Великобритании, а полный оптоволокно достиг 78%; в его наборе данных были представлены от 52 провайдеров фиксированной сети и 18 фиксированного беспроводного доступа [9]. Оставшиеся труднодоступные помещения и устоявшаяся база провайдеров FWA поддерживают дальнейшее развертывание систем доступа точка-мультиточечный и обратной связи.
Почему Япония сохраняет стабильное рыночное потребление?
6.1% CAGR, основанной на устойчивой к катастрофам инфраструктуре связи, городской плотности малых сотовых сетей и высокочастотных микроволновых ретрансляторных сетях.
В Белой книге Японии по информации и коммуникациям 2025 года отмечается, что землетрясение в январе 2024 года в Ното нарушило работу наземного телевидения, радио и кабельного телевидения из-за отключений электроэнергии, повреждений ретрансляционных станций и разрывов кабелей; В связи с этим MIC запланировала проект на 2025 финансовый год по укреплению базовых станций мобильной связи во время катастроф [10]. Это подтвержденное требование к устойчивости поддерживает резервные микроволновые и быстро разворачиваемые беспроводные каналы для экстренного восстановления.
Кто лидирует на рынке микроволновых антенн от точки к многоточке?
Huawei Technologies Co., Ltd. занимает лидирующую мировую долю рынка — 20.3% в 2026 году, производя обширный портфель многодиапазонных антенн, плоских абонентских терминалов и интегрированных микроволновых систем обратной связи, развернутых по всей Азии, Африке и Latin America. Ericsson AB и Nokia Corporation представляют собой мощных европейских телекоммуникационных титанов, поставляющих операторам мобильных сетей по всему миру микроволновые антенны, интегрированные активные антенны и высоконадёжные беспроводные1 системы обратной связи. ZTE Corporation поддерживает огромные международные производственные площади, предоставляя конкурентоспособные по стоимости плоские и параболические микроволновые антенны для крупномасштабных беспроводных инфраструктурных проектов.
Cambium Networks, Ltd. и Ubiquiti Networks, Inc. являются ведущими мировыми пионерами в экосистеме фиксированного беспроводного доступа и WISP, поставляя миллионы высокопроизводительных отраслевых рупоров, плоских абонентских антенн и массив для формирования луча региональным широкополосным провайдерам по всему миру. Siklu Communication Ltd. (подразделение Ceragon Networks) и Mimosa Networks, Inc. (Radisys) специализируются на многогигабитных антеннах с миллиметровыми и нелицензированными точками-мультиточками, предназначенных для плотной городской малой сотовой связи. Proxim Wireless Corporation и Intracom Telecom предоставляют элитные беспроводные системы операторского класса, предоставляя сверхширокополосные микроволновые радиостанции точка-многоточка, передовые антенные антенны и частную сетевую инфраструктуру для государственных оборонных агентств и телекоммуникационных операторов по всему миру.
Какие компании являются ключевыми поставщиками?
Ключевые компании включают Huawei Technologies Co., Ltd.; Ericsson AB; Nokia Corporation; ZTE Corporation; Cambium Networks, Ltd.; Ubiquiti Networks, Inc.; Siklu Communication Ltd.; Mimosa Networks, Inc.; Proxim Wireless Corporation; и Intracom Telecom.
- Huawei Technologies Co., Ltd.
- Ericsson AB
- Nokia Corporation
- ZTE Corporation
- Cambium Networks, Ltd.
- Ubiquiti Networks, Inc.
- Siklu Communication Ltd.
- Mimosa Networks, Inc.
- Proxim Wireless Corporation
- Intracom Telecom
Библиография
- [1] Федеральная комиссия по связи. (2025, июнь 30года). Фиксированный беспроводной широкополосный интернет, поддерживающий данные. Центр помощи по сбору данных по широкополосному доступу.
- [2] Федеральная комиссия по связи. (2025). Сбор данных о широкополосном доступе.
- [3] Национальное управление телекоммуникаций и информации. (2026, октябрь 20года). Панель прогресса BEAD.
- [4] Международный союз электросвязи. (2025). Измерение цифрового развития: факты и цифры, 2025.
- [5] Европейский институт стандартов телекоммуникаций. (2026). Стационарные радиосистемы; Многоточечное оборудование и антенны; Часть 2: Гармонизированный стандарт доступа к радиоспектру (ETSI EN 302 326-2 V2.2.1).
- [6] Bundesnetzagentur. (2026, июнь 5). Годовой отчёт телекоммуникаций за 2025 год.
- [7] Национальная авиация телекоммуникаций. (2025). Структурный план телекоммуникационных сетей — PERT 2025–2029.
- [8] Федеральная комиссия по связи. (2026, май 8года). Услуги доступа в Интернет: статус по состоянию на 30июня 2025 года.
- [9] Офис связи. (2025, ноябрь 19года). Отчёт Соединённых наций Великобритании 2025 года.
- [10] Министерство внутренних дел и связи. (2025). Реагирование на всё более серьёзные катастрофы. В Information and Communications in Japan 2025 (Часть I, Глава 3, Раздел 3).
Ответы на этот отчёт
- Как глобальный рынок микроволновых антенн с точки в многоточку расширяется с USD 842.2 миллиона в 2026 году до USD 1521.0 миллионов к 2036 году?
- Какие электромагнитные инновации в конструкции интегрированных с подкладкой волноводов (SIW) минимизируют излучение боковых лепестков?
- Почему плоские антенны получают 38.5% от общего рынка дохода в 2026 году?
- Как беспроводные интернет-провайдеры (WISP) используют автоматизированную координацию частот (AFC) для развертывания высокопропускных 6 ГГц каналов?
- Какие факторы помогают Соединённым Штатам достичь ведущего в отрасли 7.7% CAGR до 2036 года?
- Как операторы мобильной связи внедряют микроволновую связь от точки к нескольким точкам для уплотнения 5городских малых ячеек G?
- Какую роль играют симметричные рупорные антенны в устранении самопомех на переполненных мачтах вышек сотовой связи?
Что охватывает рынок микроволновых антенн от точки к многоточке?
Направленные и секторизированные антенны, соединяющие один хаб с несколькими удалёными терминалами, составляют ядро этого рынка. Покрытие включает плоские, параболические, Yagi, секторные и рупорные антенны, используемые в фиксированном беспроводном широкополосном интернете, сотовой связи, вещании, обороне и частных корпоративных сетях.
Спрос отслеживается между телекоммуникационными операторами, интернет-провайдерами, государственными и оборонными пользователями, а также другими коммерческими или институциональными сетями. Рыночная стоимость измеряется при первой продаже антенного оборудования через производителей, дистрибьюторов и авторизованных партнёров по каналу.
Что входит в область применения?
Пассивные микроволновые антенны точка-многоточка, интегрированные антенны, продаваемые с отдельными радиоустройствами, монтажное оборудование, поставляемое в составе антенного пакета, и уличные ракумы включаются при продаже для фиксированного беспроводного доступа, обратного связи, телеметрии, наблюдения или развертывания частных сетей.
Продукты, работающие в диапазонах C, L, S, X, Ku и соседних коммерческих микроволновых диапазонах, охватываются там, где антенна предназначена для обслуживания нескольких абонентов или удалённых конечных точек с центрального объекта.
Что исключено из сферы применения?
Микроволновые антенны только точка-точка, терминалы спутникового пользователя, потребительские Wi-Fi роутеры, внутренние точки доступа, антенны портативных устройств и приемные антенны, продаваемые исключительно для телевизионного приёма, исключаются.
Лицензии на спектр, аренда башен, гражданские работы, оптоволоконная связь, монтажные работы, управляемые услуги подключения и автономные микроволновые радиостанции, продаваемые без антенны, находятся за пределами дохода.
Сегментация
Каков объём и охват отчёта?
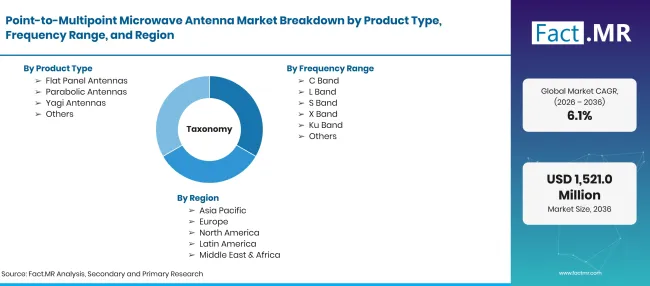
Point To Multipoint Microwave Antenna Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD Миллион |
| Определение рынка | Коммерческие поставки направленных и секторизированных микроволновых антенн (плоскопанельные, параболические, секторные, ропорные) используются для фиксированного беспроводного широкополосного доступа, небольшой сотовой связи и частных корпоративных сетей. |
| Тип продукта | Плоские антенны; Параболические антенны; Антенны Яги; Другие |
| Диапазон частот | Группа C Band; Группа L Band; Группа S Band; Группа X Band; Группа Ku; Другие |
| Применение | Телекоммуникации; Радиовещание; Оборона; Другие |
| Конечный пользователь | Операторы связи; Интернет-провайдеры; Правительство и оборона; Другие |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Германия; Бразилия; США; Великобритания; Япония |
| Профилируемые компании | Huawei Technologies Co., Ltd.; Ericsson AB; Nokia Corporation; ZTE Corporation; Cambium Networks, Ltd.; Ubiquiti Networks, Inc.; Siklu Communication Ltd.; Mimosa Networks, Inc.; Proxim Wireless Corporation; Intracom Telecom |
| Прогнозный период | 2026–2036 годы |
| Подход | Первичные интервью с сетевыми архитекторами провайдеров беспроводного интернета, инженерами по планированию сотовой связи и специалистами по материалам радиолокаторов микроволновых антенн в сочетании с аудитом баз данных лицензирования спектра. |
Источник: анализ Fact.MR. Обновлено 24 октября 2026 г.
Как сегментируется рынок?
-
По типу продукта
- Плоские антенны
- Параболические антенны
- Антенны Яги
- Другие
-
По частотному диапазону
- Диапазон C
- L Band
- S Band
- X Band
- Ku Band
- Другие
-
По применению
- Телекоммуникации
- Вещание
- Защита
- Другие
-
По конечному пользователю
- Операторы связи
- Провайдеры интернет-услуг
- Правительство и оборона
- Другие
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Какова прогнозируемая стоимость рынка микроволновых антенн от точки к многоточке к 2036 году?
Какой тип продукта доминирует на рынке?
Какое основное применение стимулирует продажи антенн точка-многоточка?
В какой стране ожидается самый высокий темп роста в прогнозируемый период?
Кто является ведущим мировым поставщиком микроволновых антенн точка-многоточка?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF