- Market Value (2025): USD 3.13 Bn
- Estimated Value (2026): USD 3.34 Bn
- Forecast Value (2036): USD 6.35 Bn
- CAGR (2026-2036): 6.6%
Какова прогнозируемая стоимость рынка радиолокационных антенн к 2036 году?
USD 3.3 миллиарда в 2026 году до USD 6.4 миллиарда к 2036 году в 6.6% CAGR.
- Рынок радиолокационных антенн оценивался в USD 3.13 миллиарда в 2025 году.
- Согласно Fact.MR анализу, ожидается, что продажи вырастут с USD 3.34 миллиарда в 2026 году до USD 6.35 миллиардов к 2036 году.
- В период с 2026 по 2036 год CAGR 6.6% отражает замену антенн и растущее использование электронного сканирования в обороне и наблюдении.
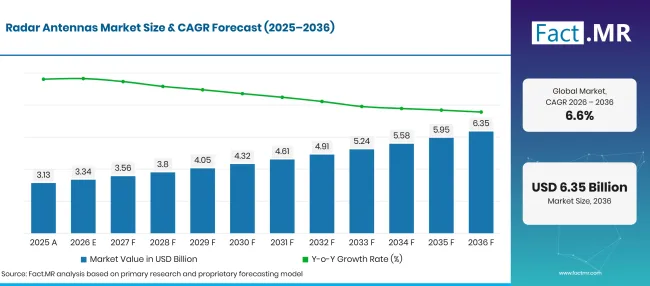
Radar Antennas Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиарда) |
|---|---|---|
| 2025 | Актуальные | 3.13 |
| 2026 | Оценка | 3.34 |
| 2036 | Прогноз | 6.34 |
| CAGR 2026–2036 | Прогнозный период | 6.6% |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Каковы определяющие показатели роста рынка радиолокационных антенн?
USD 3.1 миллиарда дополнительной годовой рыночной стоимости к 2036 году, при этом оборонные системы и электронно управляемые антенны будут формировать решения о покупке.
- Драйверы спроса на рынке
- Интеграторы систем обороны предпочитают электронно управляемые антенны , где операторам нужно следовать за несколькими целями и менять направление сканирования без вращения всей конструкции.
- Корабельные конструкторы выбирают расположение антенн с учётом доступного пространства на палубе и помех от близлежащего оборудования.
- Метеослужбы и операторы аэропортов нуждаются в антенном покрытии, согласованном с датчиками дождя или наблюдением за взлётно-посадочными полосами.
- Ключевые сегменты, проанализированные
- По типу: Электронно управляемые антенны составляют 38.5% долю в 2026 году, поскольку оборонные интеграторы отдают приоритет управлению лучом.
- По применению: Военные и оборонные сферы занимают 42.3% долю в 2026 году из-за потребностей в воздушном и наземном наблюдении.
- По частотным диапазонам: в 2026 году диапазон L занимает 43.9% долю для радиолокационных систем, требующих широкого покрытия.
- По конечным пользователям: оборона лидирует по 42.3% продажам 2026 года, поскольку операторы обновляют оборудование для обнаружения.
- Аналитическое мнение на Fact.MR
- Шамбху Натх Джа, главный консультант Fact.MR, отмечает: «Антенны радаров требуют длительной квалификации, поскольку они должны работать с передатчиком, приемником и программным обеспечением миссии как одной системой. Покупатели сравнивают покрытие и характеристики отслеживания с лимитами установки и доступом к долгосрочному техническому обслуживанию. Реальные требования различаются в зависимости от самолёта, корабля и наземных объектов.»
- Стратегические последствия
- Производители антенн должны демонстрировать покрытие луча и тепловые характеристики при реальных условиях установки, используемых самолётами и кораблями.
- Радарные интеграторы выигрывают от тестирования полных антенн и цепочек обработки перед установкой в полевых условиях, что ограничивает дорогостоящие изменения на поздних этапах программы.
- Операторам аэропортов следует отличать полную замену антенны от обновления электроники при планировании расходов на несколько бюджетных лет.
- Производители компонентов могут конкурировать благодаря надёжным модулям передачи и приёма, которые остаются исправными на протяжении длительного срока службы оборудования.
США фиксируют 8.0% CAGR по мере обновления радиолокационной инфраструктуры и оборонных платформ. Германия продолжает 6.9% с внутренними сенсорными возможностями и европейскими программами противовоздушной обороны. Великобритания прогнозируется на 6.1% по мере продолжения работы по истребителям и радарам. Япония размещает 5.8% по модернизации военно-морских и противовоздушных средств, а Бразилия фиксирует 5.2% через метеорологическое наблюдение и оборонные приложения.
Как распределяется рынок радиолокационных антенн по сегментам?
Электронно управляемые антенны провода на 38.5%; Применение военных и оборонных проводов на 42.3%; Проводы L-диапазона в диапазоне частот на 43.9%; Оборонные выводы конечного пользователя на 42.3%.
Какой тип антенны ведёт к покупке?
Электронно управляемые антенны представляют собой рыночную стоимость 38.5% 2026 года.
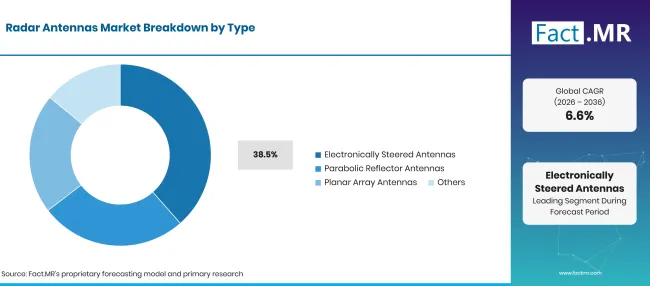
Radar Antennas Market Breakdown Type | Source: Fact.MR
| Какой тип антенны ведёт к покупке | Поделиться (2026) |
|---|---|
| Электронно управляемые антенны (ведущий сегмент) | 38.5% |
| Другие объединённые сегменты | 61.5% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Электронно управляемые антенны электронно изменяют направление радиолокационного луча, что позволяет быстро реагировать на меняющиеся цели. Конструкция создает ценность для истребителей и объектов ПВО, где операторам требуется частое обновление без ожидания механического вращения. Антенны с параболическими отражателями остаются полезными для стационарных точечных каналов связи и систем наблюдения с привычными сервисными схемами. В сентябре 2025 года RTX объявила о своём активном электронно сканируемом радаре APG-82(V)X, используя технологию нитрида галлия [2].
Что формирует состав приложений?
Военное и оборонное ведомство представляет собой 42.3% рыночной стоимости 2026 года.
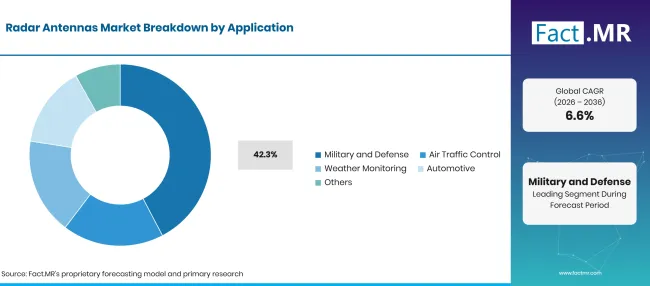
Radar Antennas Market Breakdown Application | Source: Fact.MR
| Что формирует состав приложений | Поделиться (2026) |
|---|---|
| Военное и оборонное направление (ведущий сегмент) | 42.3% |
| Другие объединённые сегменты | 57.7% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Военные и оборонные программы опираются на радиолокационные антенны для передачи информации о целях системам миссии и экипажам наблюдения. Установки самолётов делают упор на вес и аэродинамическую посадку, тогда как наземные антенны должны оставаться стабильными в сложных погодных условиях. Управление гражданским воздушным движением использует другой подход: операторы ценят надёжное покрытие, резервирование и оборудование, которое техники могут обслуживать. Системы мониторинга погоды требуют сканирования, подходящих для анализа осадков и штормов. В августе 2026 года FAA представило замену радарного радара для перемещения поверхности в аэропорту Newark Liberty International [3].
Какой частотный диапазон составляет основную долю?
L-диапазон соответствует 43.9% рыночной стоимости 2026 года.
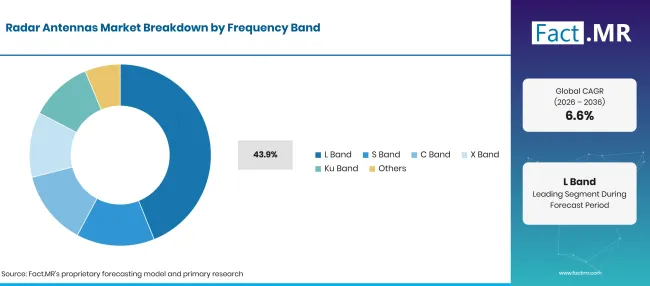
Radar Antennas Market Breakdown Frequency Band | Source: Fact.MR
| Какой частотный диапазон составляет основную долю | Поделиться (2026) |
|---|---|
| Лента L (ведущий сегмент) | 43.9% |
| Другие объединённые сегменты | 56.1% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Антенны L-диапазона подходят для радаров, ориентированных на функции наблюдения и идентификации в широкой зоне, хотя окончательный выбор зависит от требований к дальности и разрешению. Диапазон S широко ассоциируется с аэропортовым и погодным наблюдением, где важны надёжные характеристики осадков. Системы диапазонов C и X-диапазонов поддерживают приложения, требующие различных размеров антенн и деталей отслеживания. FAA описывает аэропортовый радар, основное наблюдение которого работает в диапазоне S, а функция второго маяка — в диапазоне L [4].
Как конечный пользователь влияет на дизайн продукта?
Оборона представляет собой 42.3% рыночной стоимости 2026 года.
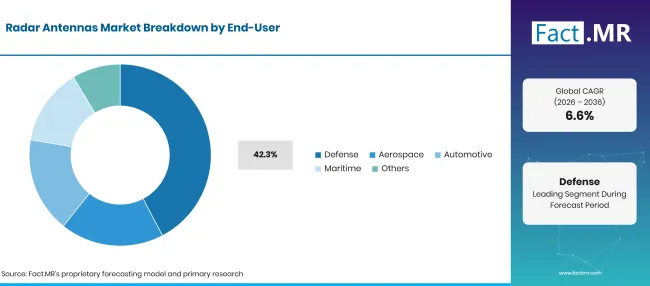
Radar Antennas Market Breakdown End User | Source: Fact.MR
| Как конечный пользователь влияет на дизайн продукта | Поделиться (2026) |
|---|---|
| Оборона (ведущий сегмент) | 42.3% |
| Другие объединённые сегменты | 57.7% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Оборонные организации обычно закупают антенны в составе интегрированного радиолокационного оборудования, что делает приемочные испытания и долгосрочное техническое обслуживание центральными для процесса покупки. Аэрокосмические операторы должны устанавливать сенсорное оборудование в доступное пространство, а морские пользователи сосредотачиваются на покрытии и сроке службы.
Что ускоряет внедрение радиолокационных антенн на рынке и что его сдерживает?
Продление оборонного наблюдения поддерживает продажу антенн; длительная квалификация и затраты на установку ограничивают темпы замены.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Электронное управление лучом | +1.0% | Северная Америка, Европа, Восточная Азия | Среднесрочные (2–4 года) |
| Замена устаревшей радиолокационной инфраструктуры | +0.8% | Соединённые Штаты, Европа | Краткосрочная (< = 2 года) |
| Корабельные радиолокационные программы | +0.7% | Восточная Азия, Европа | Долгосрочный срок (> = 4 лет) |
| Обновление аэродромного наблюдения | +0.5% | Северная Америка, Латинская Америка | Среднесрочные (2–4 года) |
| Мониторинг погоды и гражданской защиты | +0.4% | Глобальный | Среднесрочное (2–4 года) |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Модернизация модульных антенн | +0.8% | Северная Америка, Европа | Среднесрочные (2–4 года) |
| Интегрированные морские панели | +0.6% | Япония, Европа | Долгосрочная перспектива (> = 4 года) |
| Сосуществование радаров и ветряных электростанций | +0.5% | Великобритания | Среднесрочное (2–4 года) |
| Развертывание метеорологических датчиков | +0.4% | Бразилия, Азия | Краткосрочное (<= 2 года) |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Квалификация по длинной системе | -0.8% | Глобальный | Среднесрочные (2–4 года) |
| Специализированное охлаждение и электроника | -0.6% | Оборонные рынки | Краткосрочное (<= 2 лет) |
| Доступ к установке и ограничения отключения | -0.5% | Гражданская авиация, морская деятельность | Среднесрочное (2–4 года) |
| Сроки бюджета и продление срока службы | -0.4% | Глобальный | Долгосрочная перспектива (> = 4 лет) |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Какие страны масштабируют рынок радиолокационных антенн до 2036 года?
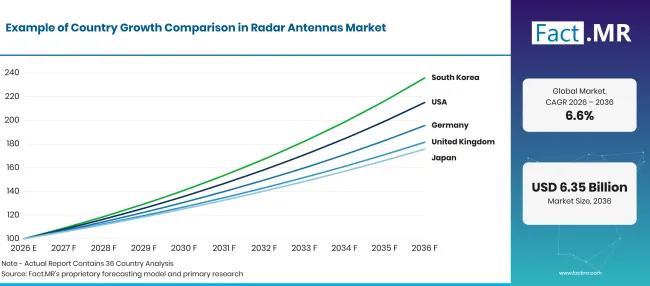
Radar Antennas Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| Соединённые Штаты | 8.0% |
| Германия | 6.9% |
| Великобритания | 6.1% |
| Япония | 5.8% |
| Бразилия | 5.2% |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Что поддерживает усыновление в Соединённых Штатах?
8.0% CAGRсвязан с обновлением радиолокационных систем аэродромов и модернизацией военных систем.
Расходы на радиолокационные антенны в США отражают два разных направления закупок. Гражданская авиация обновляет инфраструктуру наблюдения, в то время как пользователи обороны продолжают оценивать электронно управляемое оборудование для обнаружения самолётов и ракет. Контракты FAA на радары на январь 2026 года охватывают замену до 612 радаров к июню 2028 года [1]. Авиационным операторам также требуется постоянное обслуживание оборудования, которое остаётся установленным.
Как Германия влияет на продажи радиолокационных антенн?
6.9% CAGRсвязан с производством датчиков ПВО и интеграцией в европейские системы.
Германия сочетает радиолокационную инженерию с производственными работами для европейских систем противовоздушной обороны. Отечественные специалисты поставляют антенны и радарные сборки, которые должны надёжно подключаться к более широкому оборудованию обнаружения и противоракетной обороны. В июле 2025 года HENSOLDT объявила о заказе на радиолокационные системы TRML-4D и SPEXER стоимостью более 340 миллионов евро [7]. Производственная деятельность компании выводит немецкое производство в более широкую европейскую сеть поставок.
Что поддерживает покупки в Великобритании?
6.1% CAGR, сформировалась благодаря модернизации радиолокационных систем Typhoon и мониторингу ПВО.
Великобритания имеет видимую базу производства радиолокационных установок, обслуживающую военную авиацию. В январе 2026 года Министерство обороны объявило о контракте на сумму 453 миллионов фунтов стерлингов на производство радиолокационных систем для RAF Typhoon [8]. В отдельном марте 2026 года правительство связало модернизацию радаров с планируемым выпуском до 10 ГВт морской ветроэнергетической мощности [5].
Как Япония развивает свой рынок антенн?
5.8% CAGRсвязан с военно-морским наблюдением и обновлением стационарных радиолокационных систем противовоздушной обороны.
Японский рынок радиолокационных антенн ориентирован на военно-морское и территориальное наблюдение. Министерство обороны Японии выделило 79.7 миллиарда иен в бюджете на 2026 финансовый год на расходы, связанные с программой судна с системой Aegis, включая подготовку к испытаниям [9]. Lockheed Martin Corporation поставили первую антенну SPY-7 для японского судна в январе 2025 года. Военно-морские программы требуют координации между производителями антенн и судостроителями задолго до окончательной установки.
Что определяет рост в Бразилии?
5.2% CAGR, связанным с метеорологическим мониторингом и национальным наблюдением за воздушным пространством.
Бразилии практически необходимы радиолокационное покрытие на обширных сухопутных территориях и прибрежных маршрутах. Агентство гражданской обороны Мату-Гросу сообщило в мае 2026 года, что доплеровский метеорологический радар, установленный в Чапада-дус-Гимарайнш, охватывает расстояние до 400 километров [6].
Кто лидирует на рынке радиолокационных антенн?
Конкурентная сфера включает производителей радиолокационных систем и специалистов по оборонной электронике, чьи предложения различаются в зависимости от платформы.
RTX и Lockheed Martin Corporation имеют задокументированные работы по радиолокационным антеннам с активной решёткой решёткой и антеннами военно-морского наблюдения. Northrop Grumman Corporation и L3Harris обслуживают требования к оборонным датчикам, а Thales и Leonardo S.p.A. предоставляют радиолокационные технологии для военных и гражданских задач.
Какие компании являются основными поставщиками?
Ключевые компании включают RTX Corporation; Lockheed Martin Corporation; Northrop Grumman Corporation; Thales; BAE Systems plc; Leonardo S.p.A.; Saab AB; Honeywell Aerospace Inc.; и L3Harris Technologies, Inc.
- RTX Corporation
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Фалес
- BAE Systems plc
- Leonardo S.p.A.
- Saab AB
- Honeywell Aerospace Inc.
- L3Harris Technologies, Inc.
Каков объём и охват отчёта?
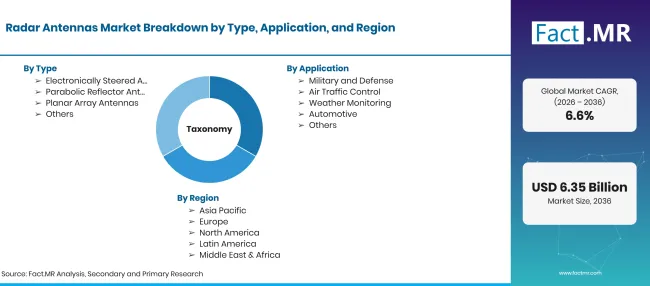
Radar Antennas Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллиардов; с 2026 по 2036 год; 6.6% CAGR |
| Определение рынка | Радиолокационные антенны, используемые в военном и гражданском радиолокационном оборудовании, включая вращающиеся и электронно сканируемые конструкции. |
| Тип | электронно управляемые антенны; параболические отражательные антенны; антенны с планарной решёткой; Другие |
| Применение | Военные и оборонные; Управление воздушным движением; Мониторинг погоды; Автомобильная промышленность; Прочее |
| Частотный диапазон | Оркестр L; Оркестр S; Оркестр C; Оркестр X; Оркестр Ku; Другие |
| Конечный пользователь | Оборона; Аэрокосмическая промышленность; Автомобильная промышленность; Морская промышленность; Другие |
| Охватываемые страны | Соединённые Штаты; Германия; Великобритания; Япония; Бразилия |
| Профилируемые компании | RTX Corporation; Lockheed Martin Corporation; Northrop Grumman Corporation; Thales; BAE Systems plc; Leonardo S.p.A.; Saab AB; Honeywell Aerospace Inc.; и L3Harris Technologies, Inc. |
| Прогнозный период | 2026–2036 годы |
| Подход | Обзор радиолокационных платформ, установок антенн, заявок клиентов и официальных программных данных. |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Библиография
- [1] Федеральное управление гражданской авиации. (2026, январь 5). Трамп и #39; министр транспорта Даффи и администратор FAA Бедфорд объявляют о заключении контрактов на радары в рамках совершенно новой системы управления воздушным движением. Источник FAA
- [2] RTX. (2025, сентябрь 23). RTX представляет новый радар APG-82(V)X, усиленный нитридом галлия. Источник RTX
- [3] Федеральное управление гражданской авиации. (2026, август 11года). Министр транспорта при Трампе Шон П. Даффи представляет совершенно новый радар как последнее усовершенствование аэропорта Newark Liberty International (EWR). Источник в FAA
- [4] Федеральное управление гражданской авиации. (2025, сентябрь 22года). Радар наблюдения аэропортов (ASR-11). Источник FAA
- [5] Департамент энергетической безопасности и нулевого уровня выбросов. (2026, март 20). Новые радарные системы для разблокировки морского ветра. GOV.UK. GOV.UK источник
- [6] Defesa Civil de Mato Grosso. (2026, май 16). Defesa Civil de MT reforça monitoramento climático com capacitação em novo meteorológico. Источник гражданской обороны Мату-Гросу
- [7] ГЕНСОЛЬДТ. (2025, июль 24). HENSOLDT укрепляет Украину и#39; с ПВО. Источник HENSOLDT
- [8] Министерство обороны. (2026, январь 22года). Полмиллиарда инвестиций на модернизацию RAF Typhoon и обеспечение 1,500 британских рабочих мест. GOV.UK. Источник Министерства обороны Великобритании
- [9] Министерство обороны Японии. (2025, декабрь 26года). Прогресс и бюджет в фундаментальном укреплении оборонных возможностей: обзор бюджета на 2026 финансовый год. PDF Министерства обороны Японии
Ответы на этот отчёт
- Историческая оценка 2025 года и оценки радиолокационных антенн за 2026 и 2036 годы.
- Роль электронного лучевого управления в проектировании и планах замены платформ наблюдения.
- Сегменты применения, частоты и конечных пользователей, представленные в прогнозе.
- Как условия установки антенн влияют на покупку в США, Германии, Великобритании, Японии и Бразилии.
- Какие возможности поставщиков влияют на приемочные испытания и долгосрочное обслуживание?
Что охватывает рынок радиолокационных антенн?
Рынок охватывает антенные сборки, используемые радиолокационными системами для передачи или приёма сигналов. Включает вращающееся отражающее оборудование и стационарные электронные антенны, предназначенные для определённо определённых миссий наблюдения.
Что входит в область применения?
Включенные продукты варьируются от параболических отражателей до электронно управляемых панелей, предназначенных для военных и гражданских радиолокационных установок.
Антенны, используемые для наблюдения воздушного движения и мониторинга штормов, попадают в область применения при продаже в качестве радиолокационного оборудования. То же определение применимо к воздушным, наземным и морским системам зондирования.
Что исключено из сферы применения?
Общие антенны связи и терминалы спутниковой связи выходят за рамки радиолокационных антенн.
Автономные подписки на программное обеспечение и радарные процессоры исключаются, если только они не продаются как неотъемлемая часть антенны. Полноценные самолёты и корабли — это отдельные рынки, которые не считаются доходом от антенн для радаров.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Офисные исследования: Кабинетные исследования охватывают государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, задокументирован в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, ценообразование и тенденции объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и барьеры для расширения рынка.
- Валидация и цикл обновления данных: Результаты подтверждаются путем сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Как сегментируется рынок?
-
По типу
- Электронно управляемые антенны
- Параболические отражающие антенны
- Антенны с планарной решеткой
- Другие
-
По применению
- Армия и оборона
- Управление воздушным движением
- Мониторинг погоды
- Автомобильная промышленность
- Другие
-
По частотным диапазонам
- L Band
- S Band
- Диапазон C
- X Band
- Ku Band
- Другие
-
По конечному пользователю
- Защита
- Аэрокосмическая промышленность
- Автомобильная промышленность
- Морская
- Другие
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Насколько велик рынок радиолокационных антенн в 2026 году?
Какой CAGR действует до 2036 года?
Какой тип антенны лидирует на рынке?
В каком приложении самая большая заявленная доля?
Кто основные компании на рынке радарных антенн?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF