- Market Value (2025): USD 265.4 Mn
- Estimated Value (2026): USD 279.4 Mn
- Forecast Value (2036): USD 467.9 Mn
- CAGR (2026-2036): 5.3%
Какова прогнозируемая стоимость рынка пассивных сонобуев к 2036 году?
USD 279.44 миллионов в 2026 году до USD 467.91 миллионов к 2036 году, что составляет 5.3% CAGR
- По данным Fact.MR , рынок пассивных гидроакуистов составит USD 265.4 миллионов в 2025 году, непосредственно перед более сильной фазой пополнения и модернизации.
- Ожидается, что расходы вырастут с USD 279.4 миллионов в 2026 году до USD 467.9 миллионов к 2036 году по мере увеличения интенсивности противолодочного патрулирования и распределённого подводного зондирования.
- Ожидается 5.3% CAGR до 2036 года. Расширение связано с регулярным потреблением тренировок, пополнением запасов и более широким развертыванием сетевых акустических полей с морских патрульных самолётов, вертолётов, кораблей и беспилотных платформ.
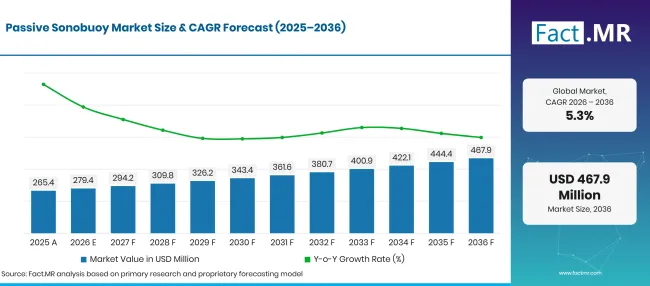
Factmr Passive Sonobuoy Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиона) |
|---|---|---|
| 2025 | Актуальные | 265.4 |
| 2026 | Оценка | 279.4 |
| 2036 | Прогноз | 467.9 |
| CAGR 2026–2036 | Прогнозный период | 5.3% |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Каковы определяющие показатели роста рынка пассивных сонобуев?
Прогноз соответствует дополнительной годовой рыночной стоимости USD 188.47 миллионов к 2036 году. Направленные пассивные системы составляют основную часть стоимости, поскольку локализация и информация о подшипниках имеют большее значение в спорных водных операциях, чем простая акустическая детектировка.
- Драйверы спроса на рынке
- Глобальные военно-морские командования расширяют запасы морских патрульных самолётов и запасов для полёта сонобуйов, чтобы противостоять малозаметной активности дизель-электрических и атомных подводных лодок в спорных океанских коридорах. Ultra Maritime заключила соглашение о других сделках на сумму USD 49 миллионов с ВМС США для ускорения инженерной разработки Q62 сонобуев следующего поколения [1]. Военные операторы отдают приоритет пассивным акустическим системам, которые воспринимают тонкие кавитации и шум механизмов, не передавая активных акустических сигналов, способных оповещения противников.
- Авиационные крылья ВМС нуждаются в гидробуях длительной продолжительности, способных контролировать узкие места в обширных морских исключительных экономических зонах во время многодневных миссий наблюдения. Ultra Maritime получила соглашение ВМС США на USD 99 миллионов долларов на производство гидробуев в квартале53H и оперативное пополнение запасов [2]. Военные закупочные команды сосредоточены на высокоточных гидрофонных антеннах, которые различают биофонический шум океана от настоящих подводных силовых сигналов.
- Союзные оборонные партнёрства и двусторонние морские соглашения способствуют координированному совместному производству сонобуев и инициативам по совместимости запасов в Индо-Тихоокеанском и Атлантическом театрах военных действий. Ultra Maritime подписала соглашение о совместном производстве оборонных буев с Bharat Dynamics Limited для производства воздушных гидроакустик по американской спецификации в Индии для поддержки морских патрульных флотов [3]. Стандартизированные акустические каналы связи позволяют многонациональным военно-морским оперативным группам обмениваться треками подводных контактов в реальном времени во время совместных военно-морских учений.
- Быстрые достижения в области многостатической акустической обработки данных позволяют экипажам морских патрулей комбинировать пассивные акустические сигналы по широко рассредоточенным узорам сонобуев. Министерство обороны и обороны Великобритании в области инноваций отметило оперативное развертывание программы противолодочной борьбы Spearhead для одновременной обработки нескольких каналов сонобуев на вертолётах Merlin Mk 2 [4]. Модернизированные процессорные комплексы позволяют акустическим операторам отслеживать тихие подводные контакты с превосходной точностью триангуляции.
- Ключевые сегменты, проанализированные
- Анализ направленной частоты и запись буйков доминируют в ценности, поскольку оператору необходима информация о азиме и спектре для классификации и локализации контакта. Всенаправленные пассивные буйки остаются полезными для недорогих поисковых барьеров и подсказки, особенно когда силы должны охватить более широкую территорию перед концентрацией активов.
- Воздушное развертывание удерживает 67.9% спроса в 2026 году, поскольку патрульные самолёты и морские вертолёты могут быстро заложить поисковую схему на большой операционной зоне. Корабельное и автономное развертывание расширяют стойкость, но воздушные платформы остаются самым быстрым способом расследовать контакт с подводной лодкой, чувствительный к сроку.
- Оборона составляет 72.3% от спроса 2026 года, отражая учения флота, оперативную готовность и расходуемость развернутых буйков. Гражданское и исследовательское использование остаётся незначительным, но технически важным для мониторинга морских млекопитающих, океанической акустики, сейсмических работ и экологических наблюдений.
- Военно-морские силы составляют 64.1% от спроса конечных пользователей 2026 года, поскольку запасы гидроакустических буев напрямую связаны с циклами подготовки по противолодочной борьбе и требованиями к запасам во время войны. Исследовательские учреждения и коммерческие пользователи обследований закупают более избирательно и обычно оптимизируют качество измерений, а не тактическую скорость реагирования.
- Аналитическое мнение на Fact.MR
- Шамбху Нат Джа, ведущий консультант Fact.MR, отмечает: «Модернизация пассивных гидробуев смещается в сторону оцифрованных многосенсорных антенн и автономного воздушного развертывания. Военно-морские силы больше не могут полагаться на одноканальные аналоговые гидрофоны против современных тихих подводных корпусов. Производители сонобуев, успешно интегрирующие цифровое формирование луча на борту, защищённые VHF и спутниковые каналы передачи данных, а также аккумуляторы морской воды с длительным сроком службы, будут доминировать в оборонных закупках, пока союзные флоты восстанавливают свои запасы противолодочной борьбы.»
- Стратегические последствия
- Военно-морские оборонные агентства ускоряют испытания беспилотных и автономных летательных платформ, сконфигурированных для размещения и мониторинга пассивных гидроакустикальных буев через морские узкие места. Министерство обороны Великобритании запустило автономный роторный испытательный стенд Proteus для подтверждения возможностей автоматизированного развертывания и передачи данных для морских противолодочных операций [5].
- Оборонные подрядчики укрепляют радиотелеметрические линии сонобуев от электронного глушения и подделки, используя алгоритмы частотного переключения и цифровое шифрование данных. Безопасные протоколы передачи обеспечивают защиту акустических потоков слежения при передаче на патрульные самолёты и боевые информационные центры.
- Разработчики акустических датчиков интегрируют миниатюрные векторные датчики и многоэлементные гидрофонные струны, которые раскрываются в определённых глубинных зонах на основе океанического теплового слоя. Проникновение в тепловой слой позволяет акустическим антенным решёткам обнаруживать подводные сигнатуры, скрытые под поверхностными термоклинами и тенями.
- Командования военно-морской логистики заключают многолетние рамочные соглашения, чтобы обеспечить высокую мощность по производству гидробуев в условиях нарастающей геополитической напряжённости. Программы постоянной ротации запасов гарантируют, что запасы готовых сонобуев остаются свежими и функционально надёжными во всех авианосных ударных группах.
Ожидается, что Германия будет расти 6.7% CAGR, а Бразилия — 6.1%, что способствует модернизации флота и расширению морских патрулей в Южной Атлантике. США наступают на 5.5%, поддерживаемые масштабными операциями патрулирования на самолётах P-8A Poseidon и развертываниями флота в Индо-Тихоокеанском регионе. Великобритания поднимается на 4.9%, поддерживаемая защитой авианосной ударной группы и обязательствами по противолодочной борьбе в Северной Атлантике. Япония фиксирует 4.4%, поддерживаемый непрерывными морскими патрульными миссиями по островным цепочкам Восточной Азии.
Как рынок пассивных сонобуев разбивается по сегментам?
Направленные 60.3%; Оборонные 72.3%; Воздушно-десантные 67.9%; Военно-морские силы 64.1% в 2026 году.
Какой тип доминирует?
Направленная система занимает 60.3% долю в 2026 году.
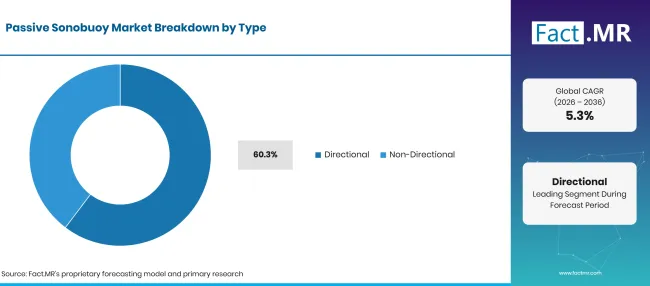
Factmr Passive Sonobuoy Market Breakdown Type | Source: Fact.MR
| Тип | Поделиться (2026) |
|---|---|
| Направленный (ведущий сегмент) | 60.3% |
| Другие объединённые сегменты | 39.7%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Направленные пассивные гидробуи занимают лидирующую долю рынка, поскольку предоставляют важные данные о азимутовом направлении, необходимые для установления точных линий целевого следа. Гидробуи с направленным частотным анализом и записью (DIFAR) используют пары ортогональных датчиков скорости и всенаправленные гидрофоны для расчёта направленного курса обнаруженных акустических сигнатур. Ненаправленные гидробуи выполняют более дешёвые задачи поиска барьеров, устанавливая акустические элементы обнаружения через узкие проливы перед запуском направленных блоков для локализации контакта. Fact.MR обзоры рынка сонобуев и противолодочной борьбы отмечают растущее предпочтение многоканальных направленных акустических буёв. Технические данные рынка подводных акустических датчиков подтверждают, что цифровая точность опоры остаётся основным ориентиром для закупочных органов ВМС.
Что ведёт в сегменте «Приложения»?
В 2026 году 72.3% доля принадлежит обороне.
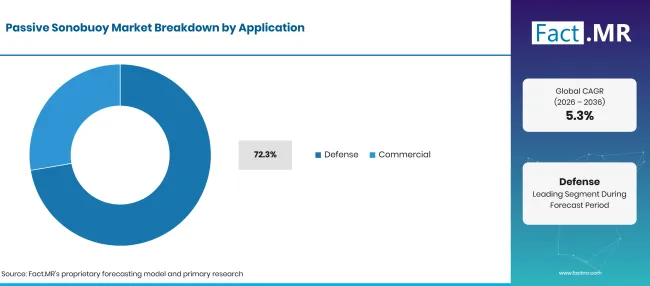
Factmr Passive Sonobuoy Market Breakdown Application | Source: Fact.MR
| Применение | Поделиться (2026) |
|---|---|
| Оборона (ведущий сегмент) | 72.3% |
| Другие объединённые сегменты | 27.7%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Военные оборонные приложения представляют собой доминирующий сегмент закупок, обусловленный ежегодными расходами на оборонную подготовку, патрулями по периметру и накоплением запасов стратегической противолодочной борьбы. Силы обороны ВМС поддерживают запасы высокого уровня готовности на передовых авиабазах и эсминцев с управляемыми ракетами. Коммерческие и научные исследования используют пассивные гидроакустики для акустического мониторинга морских млекопитающих, сейсмических геофизических исследований и картирования океанического шума. Fact.MR оценки рынка морских патрульных самолётов и рынка воздушных сонарных систем иллюстрируют то, как авиакрылья обороны координируют операции с гидробуями с более широкими многодоменными сенсорными комплексами.
Как режим развертывания формирует спрос?
Airborne составляет 67.9% долю в 2026 году.
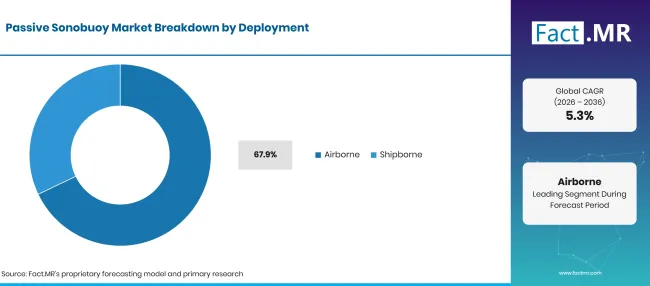
Factmr Passive Sonobuoy Market Breakdown Deployment | Source: Fact.MR
| Развертывание | Поделиться (2026) |
|---|---|
| Воздушно-десантный (ведущий сегмент) | 67.9% |
| Другие объединённые сегменты | 32.1%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Воздушное развертывание составляет более двух третей общего потребления сонобуев, поскольку морские патрульные самолёты с фиксированным крылом (такие как Boeing P-8A Poseidon и Kawasaki P-1) и морские вертолёты (такие как MH-60R Seahawk и AW101 Merlin) размещают десятки буёв за оперативный вылет. Самолёты могут быстро сбрасывать гидробуи на сотни квадратных миль океана за считанные минуты. Корабельные пусковые установки, установленные на фрегатах и эсминцах, разворачивают сонобуи с помощью пневматических миномётов для обнаружения контактов с подводными лодками, обнаруженных за пределами радиуса на корпусе.
Что ускоряет внедрение пассивных гидробуев на рынке и что его сдерживает?
Растущая глобальная конкуренция на подводном флоте, расширение флота морских патрульных самолётов и усиленная бдительность подводного периметра обеспечивают устойчивое расширение рынка. Высокие затраты на закупку многосенсорных направленных антенн, ограниченный срок службы одноразового использования и строгие правила распределения радиочастотного спектра создают операционные препятствия.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Расширение флота морских патрульных самолётов | +1.1% | Северная Америка, Восточная Азия, Европа | Краткосрочный срок (< = 2 лет) |
| Защита подводной критической инфраструктуры | +0.9% | Европа, Северная Америка | Среднесрочный период (2–4 лет) |
| Современное тихое дизель-электрическое отслеживание подводных лодок | +0.8% | Глобальный | Среднесрочные (2–4 года) |
| Многостатическая кооперативная сонарная обработка | +0.7% | НАТО, Индо-Тихоокеанский регион | Среднесрочное (2–4 лет) |
| Автономные системы раскрытия воздушных сонобуев | +0.5% | Европа, США | Долгосрочная (> = 4 года) |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Оцифрованная интеграция широкополосного гидрофонного массива | +0.9% | Глобальный | Краткосрочно (< = 2 лет) |
| Акустические датчики с переменной глубиной в глубоководном океане | +0.7% | США, Европа | Среднесрочное (2–4 года) |
| Батарейные элементы лития с морской водой с продлённым сроком службы | +0.6% | Глобальный | Среднесрочное (2–4 года) |
| Международные партнёрства по совместной обороне | +0.5% | Индо-Тихоокеанский регион, Южная Азия | Долгосрочная перспектива (> = 4 лет) |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Одноразовая эксплуатационная экономика | -0.8% | Глобальный | Краткосрочно (< = 2 года) |
| Задержки в цепочке поставок в специализированных пьезоэлектрических датчиках | -0.6% | Северная Америка, Европа | Среднесрочное (2–4 года) |
| Перегрузка радиочастотной пропускной способности телеметрии в оживлённых прибрежных водах | -0.5% | Европа, Восточная Азия | Среднесрочное (2–4 года) |
| Жёсткие экологические нормы по морскому восстановлению | -0.3% | Европа, Северная Америка | Долгосрочная перспектива (> = 4 лет) |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Какие страны масштабируют рынок пассивных сонобуев до 2036 года?
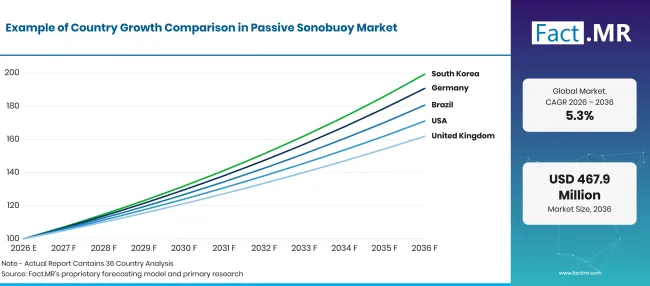
Factmr Passive Sonobuoy Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| Германия | 6.7% |
| Бразилия | 6.1% |
| Соединённые Штаты | 5.5% |
| Великобритания | 4.9% |
| Япония | 4.4% |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Почему Германия ускоряет закупку гидробуев в Европе?
6.7% CAGR, обусловленной закупкой современных морских патрульных самолётов, требованиями по наблюдению в Балтийском море и обязательствами по Североатлантическому договору.
ВМС Германии модернизируют свой воздушный морской разведывающий флот с помощью современных патрульных самолётов P-8A Poseidon, требующих значительных начальных запасов и регулярного пополнения пассивных направленных сонобуев. Немецкие оборонные планировщики уделяют приоритет акустическому наблюдению в прибрежных водах Балтийского и Северного моря для защиты критически важных подводных энергетических кабелей и телекоммуникационной инфраструктуры. Расширение оборонных бюджетов поддерживает увеличение ассигнования на учения для воздушного сбрасывания акустических детекторов.
Как Бразилия расширяет операции с гидробуями в Южной Атлантике?
6.1% CAGR, обеспечиваемый морским наблюдением Blue Amazon, модернизацией подводных сил и модернизацией морских патрульных самолётов.
ВМС и ВВС Бразилии используют пассивные гидроакустические буи для мониторинга морских путей Южной Атлантики и защиты жизненно важных морских нефтегазовых платформ до соля. Модернизация морских патрульных самолётов и закупка современных противолодочных вертолётов создают постоянный спрос на надёжные направленные гидроакустические буи. Региональные оборонные учения делают акцент на совместимости подводного наблюдения через морские границы Южной Америки.
Что поддерживает закупку гидробуев с большим объемом в Соединённых Штатах?
5.5% CAGRподдерживается обширными операциями по глобальному морскому патрулированию, непрерывной морской летной подготовкой и стратегической обороной авианосных ударных групп.
ВМС США эксплуатируют миро' крупнейший запас морских патрульных самолётов и корабельных противолодочных вертолётов, ежегодно потребляя десятки тысяч пассивных сонобуев для оперативного обучения и передового наблюдения. Законопроекты о разрешениях обороны отдают приоритет многолетней стабильности промышленной базы сонобуев для предотвращения производственных узких мест во время международных кризисов. Высокий оперативный темп в Западной части Тихого океана и Северной Атлантике обеспечивает стабильные многомиллионные контракты на закупки.
Почему Великобритания расширяет противолодочное наблюдение?
4.9% CAGR, сформированный коридорами обороны подводных лодок Северной Атлантики, защитой авианосной ударной группы и акустическими улучшениями вертолётов Merlin.
Королевский флот и Королевские военно-воздушные силы поддерживают интенсивные противолодочные патрули через разрыв между Гренландией, Исландией и Великобританией для защиты национальных подводных лодок сдерживания и союзных надводных флотов. Значительные инвестиции в Merlin Mk2 акустические системы обработки и операции P-8A Poseidon поддерживают постоянный спрос на высокопроизводительные пассивные гидроакустические буи. Британские центры оборонных технологий активно тестируют автономные платформы для расширения покрытия акустических сенсоров на северные воды.
Как Япония сохраняет стабильное развертывание гидроакустиковых буев?
4.4% CAGRпод влиянием региональной морской охраны, охраны островных цепей и операций местных патрульных самолётов.
Морские силы самообороны Японии поддерживают обширный флот морских патрульных самолётов Kawasaki P-1 и P-3C, ежедневно осуществляющих наблюдение в жизненно важных морских транзитных проливах. Японские оборонные планировщики залагают крупномасштабные внутренние резервы пассивных направленных сонобуев для обнаружения и отслеживания перемещений подводных лодок вдоль окружающих океанических траншей. Интенсивные военно-морские учения обеспечивают непрерывную ротацию и закупку современных акустических гидроакустических запасов.
Кто возглавляет рынок пассивных сонобуев?
Ultra Electronics занимает ведущие позиции на мировом рынке через своё подразделение Ultra Marime, поставляя большинство запасов сонобуев ВМС США и Королевского флота и внедряя передовые направленные акустические датчики. Thales Group и General Dynamics Mission Systems предоставляют интегрированные комплексы воздушной акустической обработки, цифровые анализаторы сигналов и интерфейсы боевых систем ВМС. Lockheed Martin Corporation и RTX Corporation разрабатывают современные морские патрульные платформы, пакеты интеграции воздушных сонаров и многосенсорные процессоры наблюдения.
L3Harris Technologies и Northrop Grumman Corporation производят надёжную телеметрическую связь, подводные акустические антенны и автоматизированные пусковые механизмы. BAE Systems и Kongsberg Gruppen поставляют специализированную морскую электронику, гидроакустические системы и оборудование для интеграции морских патрулей. Rafael Advanced Defense Systems поставляет специализированные прибрежные акустические системы наблюдения и автономные системы морской обороны. Рынок морских акустических устройств иллюстрирует, как интеграция акустических сенсоров определяет лидерство на рынке обороны.
Какие компании являются ключевыми поставщиками?
Ключевые компании включают Ultra Electronics; Thales Group; General Dynamics Mission Systems; Lockheed Martin Corporation; RTX Corporation; L3Harris Technologies; Northrop Grumman Corporation; BAE Systems; Kongsberg Gruppen; и Rafael Advanced Defense Systems.
- Ultra Electronics
- Группа Thales
- Системы миссии General Dynamics
- Lockheed Martin Corporation
- RTX Corporation
- L3Harris Technologies
- Northrop Grumman Corporation
- BAE Systems
- Kongsberg Gruppen
- Rafael Advanced Defense Systems
Библиография
- [1] Ultra Maritime. (2024, июнь 25). Q ВМС США62 другое соглашение о сделке по сонобуям следующего поколения стоимостью49 миллионов долларов, присуждённое Ultra Maritime.
- [2] Ультра Маритайм. (2024, сентябрь 18). Ultra Maritime получает другое соглашение о сделке на сумму99 миллионов долларов от ВМС США по гидроакуанобуям Q53H.
- [3] Ultra Maritime. (2025, февраль 12года). Ultra Maritime подписывает соглашение с Bharat Dynamics Limited о совместном производстве гидроакустических буев в Индии.
- [4] Инновации в обороне Великобритании и Министерство обороны. (2024, март 14). UKDI: ASW Spearhead расширяет возможности Merlin и гидроакустика за счёт быстрых инноваций.
- [5] Инновации в обороне Великобритании и Министерство обороны. (2025, ноябрь 5). UKDI: Три морских испытательных стенда трансформируют инновации в обороне для автономной противолодочной войны.
Ответы на этот отчёт
- В отчёте оцениваются технические возможности направленных гидрофонных антенн DIFAR и ненаправленных акустических датчиков.
- Анализ применения объясняет, почему оборонные военно-морские силы обеспечивают более семи десятых ежегодных расходов на закупку гидроакуистов.
- Оценки на уровне стран изучают факторы, позволяющие Германии и Бразилии достигать более быстрых темпов роста в области противолодочного наблюдения.
- Оценки развертывания рассматривают эксплуатационные преимущества воздушного сброса по сравнению с корабельными пневматическими пусковыми системами.
- Конкурентное профилирование отражает производственные мощности сонобуев, рейтинги чувствительности гидрофона и задолженности по государственным контрактам среди ведущих оборонных подрядчиков.
Что охватывает рынок пассивных сонобуев?
Рынок включает одноразовые океанографические и оборонные акустические сенсоры, предназначенные для пассивного прослушивания подводного шума, исходящего от подводных лодок, надводных судов и морских сред. Он отслеживает направленные и всенаправленные сонобуи, развернутые с патрульных самолётов с фиксированным крылом, военно-морских вертолётов и надводных боевых кораблей. Анализ включает связанные Fact.MR оценки электроники военно-морской обороны и подводной акустики.
Что входит в область применения?
Прицел охватывает заводские пассивные сонобуи, калиброванные гидрофонные датчики, парашюты для стабилизации спуска и интегрированные радиочастотные передатчики, продаваемые военно-морским силам обороны и научным организациям.
Доходы отражают стоимость поставок производителями по государственным закупкам и зарубежным военным продажам. Прототипы разработки, поставленные по действительным соглашениям об оборонных сделках, включаются в общий объём рынка.
Что исключено из сферы применения?
Прицел исключает активные эхо-гидробуи, излучающие акустические сигналы для обнаружения целей, батитермографные буи, измеряющие только температурные профили воды, и пришвартованные гидрофонные сети на морском дне.
Специализированные компьютеры внутренней акустической обработки самолёта и катушки гидроакустических катушек вертолётов исключаются из общего числа продуктов гидробуев. Расходы на эксплуатацию военных полётов и сборы за утилизацию военно-морских боеприпасов находятся за пределами отчёта.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Офисные исследования: Кабинетные исследования охватывают государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, задокументирован в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, ценообразование и тенденции объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и барьеры для расширения рынка.
- Валидация и цикл обновления данных: Результаты подтверждаются путем сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
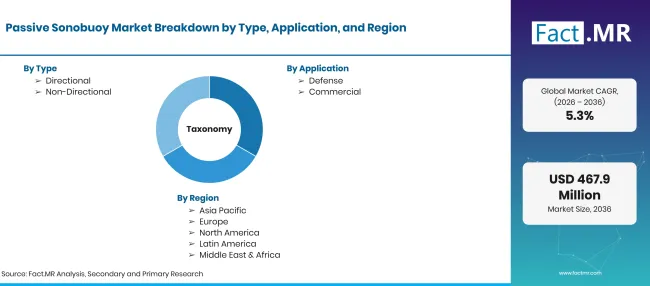
Factmr Passive Sonobuoy Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллионов |
| Определение рынка | Одноразовые акустические прослушивающие устройства, используемые в океанических условиях для обнаружения, отслеживания и локализации подводных акустических сигнатур. |
| Тип | Направленный; ненаправленный |
| Применение | Оборона; Коммерческая промышленность |
| Развертывание | воздушно-десантные; корабельно-десантные |
| Конечный пользователь | Военно-морские силы; Морские патрульные самолёты; Исследовательские учреждения; Другие |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Германия; Бразилия; Соединённые Штаты; Великобритания; Япония |
| Профилируемые компании | Ultra Electronics; Thales Group; General Dynamics; Lockheed Martin; RTX; L3Harris; Northrop Grumman; BAE Systems; Kongsberg; Rafael |
| Прогнозный период | 2026–2036 годы |
| Подход | Анализ бюджетов закупок министерства обороны, часов налётов военно-морской авиации, реестров государственных контрактов и интервью с интеграторами военно-морских систем |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Как сегментируется рынок?
-
По типу
- Направленный
- Ненаправленные
-
По применению
- Защита
- Коммерческая деятельность
-
По развертыванию
- Воздушно-десантный
- Shipborne
-
По конечному пользователю
- Военно-морские силы
- Морские патрульные самолёты
- Научно-исследовательские учреждения
- Другие
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Насколько велик рынок пассивных сонобуев в 2026 году?
Каков CAGR с 2026 по 2036 год?
Какой тип ведёт?
Какие приложения ведут?
Какие компании участвуют в пассивных гидроакустикальных буях?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF