- Market Value (2025): USD 803.7 Mn
- Estimated Value (2026): USD 902.8 Mn
- Forecast Value (2036): USD 2887.7 Mn
- CAGR (2026-2036): 12.3%
Какова прогнозируемая стоимость рынка решений для самосканирования розничной торговли к 2036 году?
USD 902.8 миллионов в 2026 году до USD 2887.7 миллионов к 2036 году, что составляет 12.3% CAGR
- Рынок розничных решений для самосканирования оценивался в USD 803.7 миллиона в 2025 году.
- Ожидается, что спрос вырастет с USD 902.8 миллионов в 2026 году до USD 2887.7 миллионов в 2036 году.
- Прогнозируется, что рынок будет расширяться 12.3% CAGR в период с 2026 по 2036 год, поскольку сети магазинов расширят самосканирование и инвестируют в более надёжное управление транзакциями.
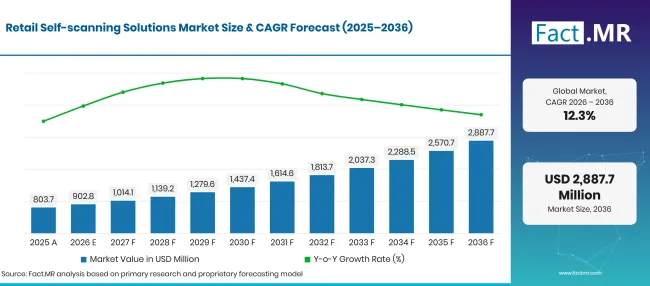
Retail Self Scanning Solutions Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиона) |
|---|---|---|
| 2025 | Актуальные | 803.7 |
| 2026 | Оценка | 902.8 |
| 2036 | Прогноз | 2887.7 |
| CAGR 2026–2036 | Прогнозный период | 12.3% |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Каковы определяющие показатели роста рынка решений для самосканирования розничной торговли?
Прогноз добавляет USD 1984.9 миллионов годовой доход в период с 2026 по 2036 годы. Оборудование остаётся крупнейшим компонентом, но более важным решением по расходам является то, как использовать это оборудование в сотнях обычных сделок и нескольких магазинах. Интерфейсы ценообразования, восстановление корзины и вмешательство персонала создают спрос на услуги и программное обеспечение после установки. Ритейлеры, не контролирующие эти расходы, могут расширить свой запас устройств, не улучшая экономику кассового оформления.
- Драйверы спроса на рынке
- Переход на штрихкоды устанавливает конкретный график для некоторых частей рынка. GS1' Декабрьские рекомендации 2025 года предусматривают, чтобы системы могли обрабатывать как линейные, так и 2D идентификаторы продукта к концу 2027 года. [3] Это амбиция по готовности отрасли, а не юридический срок, но она создаёт разрыв между владением сканером изображения и правильной обработкой информации. Спрос на программное обеспечение для штрихкодов будет распространяться на интерпретацию данных и интеграцию в точках продаж, а не только на замену оборудования.
- Потеря товаров — ещё одно препятствие для внедрения. ECR Retail Loss в своём исследовании 2026 года изучала влияние персонала, дизайна и технологий на точность фиксированного самообслуживания. [4] Исследование не количественно оценивает убытки от всех форм мобильного самосканирования. Даже в пределах этого предела вывод очевиден: большая доля транзакций, управляемых клиентами, создаёт больше случаев для пропущенных сканировок, вмешательств и сбоев в контроле. Эти операционные расходы с самого начала относятся к инвестиционному делу.
- Несоответствия цен и акций часто становятся заметны только тогда, когда покупатель достигает оплаты. К этому моменту клиент уже вложил время в корзину и менее терпим к перезапуску. Провайдеры, которые связывают сканирование с ритейлером ' живыми ценами и правилами лояльности, решают более дорогой сбой, чем медленное чтение кода. В киосках самообслуживания доступ сотрудников и расположение систем контроля оплаты могут определить, решится ли проблема быстро или превратится ли в очередь.
- Развертывание в нескольких магазинах добавляет ещё один уровень риска: ошибка конфигурации может быть повторена по всему комплексу. Мониторинг устройств и управляемые версии программного обеспечения помогают ритейлерам отличить отдельную неисправность сканера от системной проблемы с оплатой или ценообразованием. Наиболее полезные показатели — это неполные транзакции, повторные запросы на помощь и ошибки сверки, а не общий счёт установок.
- Ключевые сегменты, проанализированные
- По компонентам: Аппаратное обеспечение удерживает 42.3% дохода в 2026 году. Циклы обновления и обслуживание устройств остаются существенными, несмотря на то, что программное обеспечение становится всё более важным для операционной производительности.
- По технологиям: Сканирование штрихкодов лидирует с 44.0% в 2026 году. Его позиция делает поддержку существующих идентификаторов продукта и переход на 2D-коды ключевым вопросом закупок.
- По применению: Супермаркеты/гипермаркеты обеспечивают 45.0% дохода 2026 года. Их разнообразные корзины и правила акций предоставляют больше исключений для сделок, чем в магазинах с ограниченным ассортиментом.
- По режиму развертывания: Локальные работы составляют 56.8% дохода в 2026 году. Непрерывность транзакций в магазинах по-прежнему имеет значение наряду с привлекательностью центрального управления.
- По конечным пользователям: Ритейлеры составляют 65.0% выручки в 2026 году. Они контролируют инвестиции и берут на себя операционные последствия, хотя сканирование проводят покупатели.
- Аналитическое мнение на Fact.MR
- Шамбху Натх Джа, ведущий консультант, Fact.MR
- Рынок переходит от решения о покупке, основанном на устройстве, к решению, основанному на транзакции. Сканер, который быстро читает, не создаёт ценности, если клиент не может оплатить цену, указанную на полке, исправить товар или получить помощь без нового начала. Это делает завершённые сделки, вмешательство персонала и точность сверки более сильными индикаторами качества развертывания, чем количество оборудования. Оборудование останется значительной долей расходов, но различие всё больше заключается в интеграции и поддержке. Поставщики, способные решать одни и те же повторяющиеся проблемы на всей розничной зоне, лучше подготовлены к обновлению и расширению. Экономически мало оснований для более быстрого считывателя, когда нерешённые исключения по цене или платежам остаются обязательным ограничением.
- Стратегические последствия
- Экономика магазина должна определять модель помощи до добавления другого устройства. Стоимость вмешательства зависит от того, насколько быстро персонал получает оповещение, сможет ли он выявить проблему и выдержит ли корзина после перерыва. В периоды пик несколько одновременных исключений могут превратить формально независимые кассы обратно в узкое место с персоналом.
- Инвестиции в фиксированные RFID-ридеры имеют смысл только в тех случаях, когда у продавца есть подходящее покрытие маркировки и надежный способ разрешать неоднозначные считывания. Категория товаров с высокой стоимостью или стабильно маркированной может поддерживать этот вариант; смешанный ассортимент с слабым контролем меток — нет. Релевантное сравнение — это стоимость за точную транзакцию, включая исключения и обслуживание.
- Когда этикетки на полках, предложения на лояльность и суммы корзин расходятся, покупатели обычно обнаруживают проблему в самый неподходящий момент сделки. Интеграция с умными полками имеет значение только в том случае, если идентичность товаров и обновления цен остаются неизменными вплоть до оплаты. Связанная полка не является решением проблемы непоследовательного управления ценами в других частях магазина.
- Ответственность сервиса часто недооценивается в кассовых комплексах с смешанными поставщиками. Замена сканера не устраняет сбой с интерфейсом ценообразования; обновление программного обеспечения может не восстановить прерванный платеж. Контракты, которые распределяют ответственность за эти границы, могут сократить количество сбоев и предотвратить повторение одного и того же дефекта в нескольких магазинах.
Бразилия имеет самый быстрый CAGR среди пяти профильных стран, за ней следуют Япония и Германия. США представляют собой сравнительно зрелую возможность развертывания. Это не единая кривая внедрения: новые объекты сталкиваются с затратами на интеграцию и поддержку, а устоявшиеся комплексы всё чаще нуждаются в улучшении завершенных сделок и контролей. Стратегии стран должны отражать реальное ограничение операций.
Как сегментируется рынок розничных решений для самосканирования по сегментам?
Аппаратная 42.3%; 44.0%сканирования штрихкодов ; 45.0%супермаркетов/гипермаркетов ; Локальные 56.8%; Ритейлеры 65.0% в 2026 году.
Почему аппаратное обеспечение остаётся крупнейшим компонентом дохода от самосканирования?
Сегмент аппаратного обеспечения лидирует в Component с долей дохода 42.3% в 2026 году.
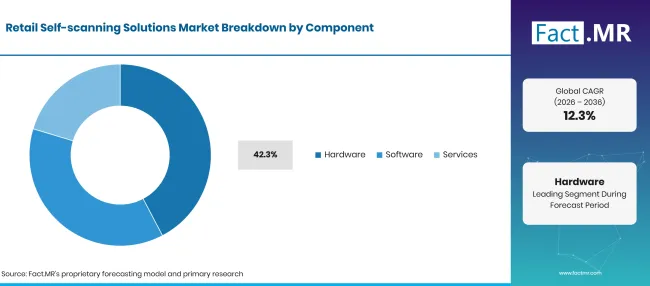
Retail Self Scanning Solutions Market Breakdown Component | Source: Fact.MR
| Компонент | Поделиться (2026) |
|---|---|
| Аппаратное обеспечение (ведущий сегмент) | 42.3% |
| Другие объединённые сегменты | 57.7% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Аппаратное обеспечение хранит 42.3% дохода, что делает надёжность и циклы обновления устройства коммерчески важными, даже при росте расходов на программное обеспечение. Для портативных устройств, принадлежащих магазинам, зарядка, предотвращение потерь, поломки и возврат между покупками становятся регулярными операционными расходами. Стационарное оборудование сталкивается с иной нагрузкой, включая доступ к экрану, платежные периферийные устройства и сбои в работе во время ремонта. Одна только возможность считывателя ' s не описывает ни один из этих профилей затрат. Сканирование с использованием собственного телефона меняет требования к капиталу, но не ответственность за завершенную покупку. Ритейлеру по-прежнему нужны надёжные записи о продукте, оплате и поддержке; владение устройством ' просто выходит за пределы магазина. Поэтому экономику мобильного и магазинного оборудования следует сравнивать по всей транзакции, а не по первоначальной стоимости сканера.
Что делает сканирование штрихкодов центральным по мере того, как розничные коды становятся более функциональными?
Сегмент сканирования штрихкодов лидирует в области технологий с долей дохода 44.0% в 2026 году.
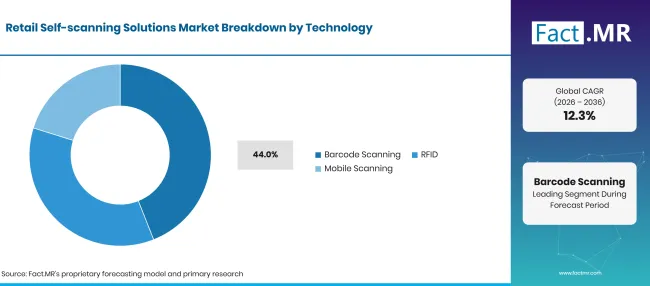
Retail Self Scanning Solutions Market Breakdown Technology | Source: Fact.MR
| Технологии | Поделиться (2026) |
|---|---|
| Сканирование штрихкодов (ведущий сегмент) | 44.0% |
| Другие объединённые сегменты | 56.0% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Сканирование штрихкодов лидирует с 44.0% дохода, потому что ритейлеры уже работают с распознанными идентификаторами товара. Ближайшая проблема — совместимость. Новый формат кода не приносит ценности, если корзина указывает неправильный товар, количество или цену. Ритейлерам нужно, чтобы данные интерпретировались последовательно при оформлении заказа, возвратов и акциях по ценам, прежде чем более богатый код станет оперативно полезен. GS1 явно предусматривает совместную работу линейных штрихкодов и 2D-кодов; один сканер визуализации не гарантирует готовность. [3] Это превращает переход в программу интеграции и тестирования. Магазины должны проверять коды, которые поставщики действительно печатают, как программное обеспечение точек продаж их обрабатывает и что происходит, когда информация отсутствует или дублируется.
Почему супермаркеты и гипермаркеты представляют самые большие возможности для применения?
Супермаркеты/гипермаркеты составляют 45.0% доходов от приложений в 2026 году.
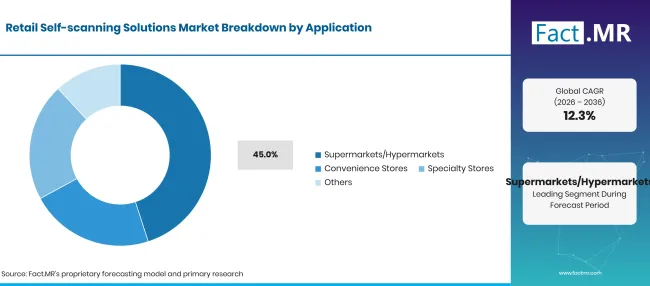
Retail Self Scanning Solutions Market Breakdown Application | Source: Fact.MR
| Применение | Поделиться (2026) |
|---|---|
| Супермаркеты/Гипермаркеты (ведущий сегмент) | 45.0% |
| Другие объединённые сегменты | 55.0% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Супермаркеты и гипермаркеты составляют 45.0% дохода от приложений, ставя смешанные корзины в центр рынка. Размываемые продукты, мультипликаторы, взвешенные товары и предложения по изменению товаров создают больше возможностей для несоответствия корзины, чем узкий ассортимент. Сканирование во время покупки может улучшить итоговый опыт оплаты, но только если эти исключения будут урегулированы до того, как покупатель достигнет кассы. Один нерешённый товар может нарушить работу всей корзины. Коррекция количества, нечитаемая этикетка или покупка по возрасту могут потребовать сотрудника даже при обычном сканировании оставшихся товаров. Поэтому экономическая ситуация зависит как от частоты вмешательства и времени отклика, так и от пропускной способности клиентов. Планировка магазина может усиливать или снижать стоимость каждого исключения.
Почему локальное развертывание сохраняет лидирующую позицию?
Сегмент On-Premises лидирует в режиме развертывания с долей дохода 56.8% в 2026 году.
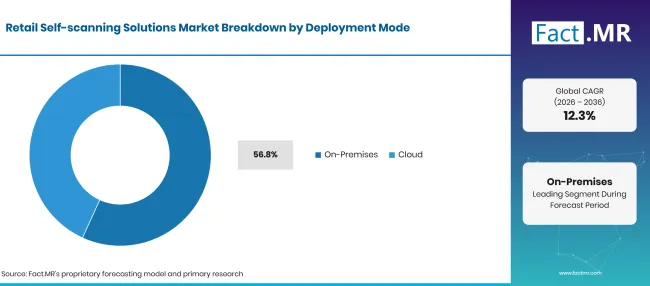
Retail Self Scanning Solutions Market Breakdown Deployment Mode | Source: Fact.MR
| Режим развертывания | Поделиться (2026) |
|---|---|
| On-premises (ведущий сегмент) | 56.8% |
| Другие объединённые сегменты | 43.2% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Локальные системы сохраняют долю 56.8% , поскольку непрерывность оформления оформления — это требование на уровне магазина. Локальная обработка может ограничить зависимость от внешнего соединения, но не если основные функции ценообразования или оплаты всё ещё требуют удалённого сервиса. Различие скорее операционное, чем идеологическое: правильная организация — это та, которая завершает транзакции и надежно согласовывает их при рутинных сбоях. Крупным цепочкам нужен центральный контроль и последовательные обновления, а отдельные магазины — надёжное выполнение. Эти потребности могут сосуществовать. Более полезные вопросы по закупкам касаются процедур восстановления, контроля конфигурации и того, кто владеет сбоем, а не обрабатывают ' облако' и ' локальные' как полные описания операционной архитектуры.
Как приоритеты ритейлеров формируют услугу, которую управляют покупатели?
Сегмент ритейлеров лидирует среди конечных пользователей с долей дохода 65.0% в 2026 году.
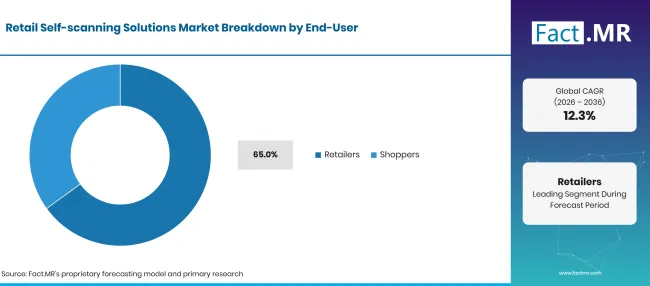
Retail Self Scanning Solutions Market Breakdown End User | Source: Fact.MR
| Конечный пользователь | Поделиться (2026) |
|---|---|
| Ритейлеры (ведущий сегмент) | 65.0% |
| Другие объединённые сегменты | 35.0% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Ритейлеры получают 65.0% дохода, поскольку покупают и поддерживают услугу, устанавливают ценовые правила и несут издержки ошибок и сокращения. Благоприятный клиентский опыт способствует внедрению, но не может компенсировать транзакции, которые магазин не может согласовать. Инвестиционное решение — это баланс между выполненными продажами, персоналом и контролем, а не просто более быстрым прохождением через очередь. Покупатели решают, использовать ли сервис, но обычно не покупают её базовую инфраструктуру. Их терпимость к неопределённости низкая: им нужно увидеть, что в корзине, исправить ошибку и завершить оплату. Ритейлеры должны сохранять эти простые действия, одновременно применяя ограничения, которые не позволяют незарегистрированным товарам покинуть магазин. Внедрение становится более устойчивым, когда ни одна из целей не преобладает над другой.
Что делает внедрение самосканирования устойчивым после первоначального запуска?
Запуск тестируется, когда сделка идёт не так в загруженный час. Пропущенные цены, отменённые попытки оплаты и запросы на помощь — это рутинные операционные события, а не редкие случаи. Если их решение приводит к тому, что клиенты оказываются в полосе персонала, магазин теряет часть выгоды от труда и мощности, которые оправдывали самосканирование изначально.
Следующее инвестиционное решение должно следовать операционным данным. Высокий уровень неполных корзин может указывать на плохой интерфейс; повторяющиеся споры по ценам указывают на проблемы с данными о продукте; частые одобрения могут указывать на нехватку персонала и политику. Добавление устройств не решит все три варианта. Интеграция, поддержка и потеря товаров — серьёзные ограничения масштаба, особенно когда пилотные проекты копируются в магазины с разными планировками или ассортиментом продукции.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Расширение сканирования, управляемого клиентом, в сети магазинов | +1.3% | Германия, Япония, Бразилия, Соединённые Штаты | 2026–2032 годы |
| Интеграция сканирования с ценой, лояльностью и оплатой | +0.9% | Глобальный | 2026–2031 |
| Подготовка к линейному и 2D штрих-коду | +0.6% | Европа, Северная Америка, Азиатско-Тихоокеанский регион | 2026–2029 |
| Замена и обновление широко используемого сканирующего оборудования | +0.7% | Германия, США, Великобритания, Япония | 2027–2034 годы |
| Операционное программное обеспечение, поддерживающее единообразное многомагазинное развертывание | +0.5% | Розничные сети по всему миру | 2027–2036 годы |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Лучшие инструменты для работы с исключениями и помощи персоналу | +0.8% | Европа, Северная Америка, Япония | 2026–2031 |
| Мобильное сканирование, связанное с существующим приложением ритейлера | +0.6% | Бразилия, Европа, Соединённые Штаты | 2027–2034 годы |
| Покупка с помощью RFID в подходящих категориях товаров с маркировкой | +0.4% | Япония, Европа, Северная Америка | 2028–2036 |
| Управляемый мониторинг и поддержка распределённых складов | +0.7% | Глобальный | 2027–2033 годы |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Потеря товара и неточный захват корзин | -0.9% | Глобальный | 2026–2036 годы |
| Интеграция с фрагментированными системами ценообразования и оплаты | -0.6% | Ритейлеры с комплексами смешанных технологий | 2026–2031 |
| Частые вмешательства клиентов и недостаточная помощь | -0.5% | Магазины с большим потоком посетителей | 2026–2032 годы |
| Первоначальное оборудование и затраты на развертывание | -0.4% | Бразилия и ценочувствительные форматы розничной торговли по всему миру | 2026–2030 годы |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Какие страны масштабируют рынок розничных решений для самосканирования до 2036 года?
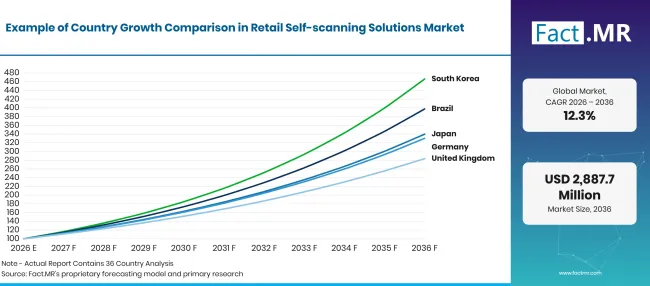
Retail Self Scanning Solutions Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| Германия | 12.7% |
| Бразилия | 14.8% |
| Соединённые Штаты | 9.6% |
| Великобритания | 11.0% |
| Япония | 13.0% |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Как Германия и #39; с установленной мобильной базой сканирования меняют возможности?
Германия: 12.7% CAGR с 2026 по 2036 год. Устоявшийся сервисный след создаёт возможности для расширения и улучшения.
EHI зафиксировала самосканирование мобильных устройств в 3,646 немецких магазинах в 2025 году, включая портативные, корзинные и смартфонные форматы. [2] Таким образом, Германия прошла чисто экспериментальную стадию по крайней мере части своей розничной базы. Установленное покрытие создаёт значительный рынок для обслуживания, регулярных обновлений программного обеспечения и улучшений, которые снижают трения между несколькими форматами сканирования.
Следующим шагом роста не обязательно будет новая установка. Операторы могут сравнивать заброшенные корзины, время, проведённое в ожидании помощи, и споры по цене между магазинами, чтобы определить, какие магазины отстают. Поставщик, способный устранить повторяющуюся проблему из уже существующего сервиса, имеет измеримый аргумент для продления, не полагаясь на более высокий уровень устройств.
Что поддерживает прогнозируемое расширение Бразилии и #39; с более быстрым прогнозом роста?
Бразилия: 14.8% CAGR с 2026 по 2036 год. Рост зависит от того, чтобы инвестиции на уровне магазина были практичны для внедрения и поддержки.
Бразилия лидирует в прогнозе по пяти странам с 14.8%, но начальная экономика каждого магазина будет иметь большее значение, чем национальный темп роста. Интеграция с существующим платежным и розничным программным обеспечением может превратить доступный ридер в дорогостоящую заработку. Жизнеспособное внедрение должно заложить бюджет на местную поддержку и время персонала, потраченное на устранение исключений для транзакций, а не только на покупку и установку.
Масштабирование будет способствовать конфигурациям, которые можно повторять без повторения интеграции во всех точках. Там, где ритейлеры уже широко используют клиентские приложения, мобильное сканирование может снизить требования к выделенным устройствам. Эта экономия действует только при том, что приложение поддерживает точность записей корзин и удобное восстановление платежей.
Где американские ритейлеры могут повысить отдачу от установленных внедрений?
США: 9.6% CAGR с 2026 по 2036 год. Завершение транзакций предлагает более полезный тест роста, чем только количество устройств.
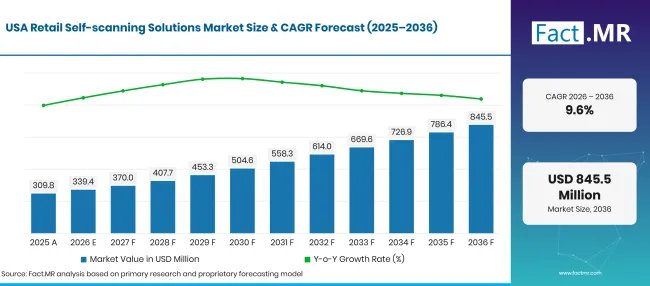
Retail Self Scanning Solutions Market Forecast Usa | Source: Fact.MR
Рынок США прогнозируется в составе USD 339.4 миллионов в 2026 году. В рамках этой значительной возможности установки расходы на продление должны оцениваться с учётом реальной причины задержек с оформлением заказов. Некоторым магазинам необходима дополнительная мощность; другим — лучшая синхронизация цен или более быстрое вмешательство персонала. Рассматривать всё это как дефицит оборудования рискует направить капитал на неправильные ограничения.
Более сильное конкурентное предложение — это то, которое помогает ритейлеру изменить операционную мощность без ущерба контролю сделок. Надёжность сервиса, гибкие схемы помощи и согласованные данные по всему комплексу могут оправдать продление даже там, где добавление другого терминала не приносит особого улучшения. Это отличается от первой распродажи при развертывании.
Почему развертывания в Великобритании должны рассматривать помощь как часть продукта?
Великобритания: 11.0% CAGR с 2026 по 2036 год. Чёткие процедуры вмешательства помогают связать удобство клиента с контролем транзакций.
Исследование ECR' С 2026 года по фиксированным кассам включало ответы 39 ритейлеров и исследовало взаимодействие технологий, дизайна и вмешательства персонала. [4] Это не специфичная для Великобритании оценка потерь от мобильного сканирования и не должна рассматриваться как таковая. Её значимость для британского рынка — это операционная проблема, которую она выявляет: клиенты, нуждающиеся в помощи, должны иметь возможность завершить продажу без чрезмерных перебоев.
Дизайн вмешательства влияет как на труд, так и на удовлетворенность. Оповещения, доходящие до неподходящего сотрудника или потерявшие исходную корзину, создают повторяющуюся работу; чёткие правила эскалации позволяют сотрудникам быстро решать исключения. Цель не в том, чтобы устранить участие человека любой ценой, а в том, чтобы сохранить его для событий, где это повышает точность или сохраняет продажу.
Как Японии превратить услуги компактного сканирования в надёжную рутину покупок?
Япония: 13.0% CAGR с 2026 по 2036 год. Чёткое взаимодействие и поддержка быстрого восстановления в различных планировках магазинов.
Japan' s 13.0% прогноз указывает на другую задачу развертывания: поддержание удобного сервиса в магазинах, где пространство и поток клиентов ограничены. Добавление точки сканирования не улучшит пропускную способность, если зона поддержки мешает оформлению заказа или интерфейс оставляет клиентов в неуверенности в вопросе оплаты. Компактное оборудование и чёткий дизайн взаимодействия имеют прямое операционное значение в такой ситуации.
Ритейлер' Технологический выбор должен соответствовать требованиям товара и эксплуатации. Штрих-код, RFID и мобильные схемы предъявляют разные требования к маркировке, устройствам и поддержке, но клиент должен сталкиваться с постоянными ценами и поведением при оплате. Поставщики, которые могут поддерживать такую согласованность в нескольких форматах, имеют более веские аргументы в пользу расширения по всему розничному комплексу.
Кто возглавляет рынок решений для самосканирования в розничной торговле?
Конкурентный разрыв теперь не касается только поставщиков оборудования. Ритейлеры также сравнивают, кто может поддерживать корзину и платежные данные на протяжении всей транзакции. NCR Voyix' годовой отчет за 2025 год описывает предложения, сочетающие сканирование штрихкодов, компьютерное зрение и RFID, с управлением облаками наряду с локальной работой. [5] Это возможности, отчётные поставщиками, а не независимо измеряемые результаты магазинов; эффективность развертывания остаётся решающим испытанием.
Корпоративная преемственность также имеет значение при продлении долгосрочных контрактов с магазинами. NCR Corporation стала NCR Voyix Corporation в 2023 году. [5] Wincor Nixdorf была приобретена в 2016 году и теперь представляет собой наследие внутри Diebold Nixdorf, а не отдельного современного конкурента. [1] Ритейлерам нужна ясность относительно текущей стороны, отвечающей за сервисную и программную поддержку, особенно когда интеграция оборудования и платежей пересекает границы поставщиков.
Какие компании являются ключевыми поставщиками?
- Zebra Technologies
- Datalogic
- Honeywell International
- NCR Corporation
- Fujitsu Limited
- Дибольд Никсдорф
- Toshiba Global Commerce Solutions
- Seiko Epson Corporation
- Panasonic
- Винкор Никсдорф
Библиография
- [1] Diebold, Incorporated. (2016, август 15). Diebold завершает приобретение Wincor Nixdorf. [Пресс-релиз].
- [2] Институт розничной торговли EHI. (2025, ноябрь 5). Jede 18. Кассе — это SB-Kasse.
- [3] GS1. (декабрь 2025).2штрихкоды D в руководстве по внедрению в розничных точках продаж (релиз 1.1.0).
- [4] Хопкинс, М. (2026, 16июнь). Отчёт о потерях при самообслуживании за 2026 год. Розничные убытки ECR.
- [5] NCR Voyix Corporation. (2026). Годовой отчет за 2025 год (форма 10-K). Комиссия по ценным бумагам и биржам США.
Ответы на этот отчёт
- Почему железо сохраняет наибольшую долю компонентов?
- Как переход на 2D штрихкоды влияет на инвестиции в сканирование?
- Чем коммерчески отличаются развертывание супермаркетов и гипермаркетов?
- Как локальная обработка и управление облаком влияют на выбор развертывания?
- Какие требования к помощи и примирению формируют расширение между странами?
Что охватывает рынок розничных решений для самосканирования?
Отчёт охватывает розничные решения для самосканирования по компонентам, технологиям, приложениям, режимам развертывания и конечным пользователям. Рассматривается взаимосвязь между сканированием, управляемым клиентом, и более широкой транзакцией, включая записи о продуктах, ценообразование, платежи и помощь. Страны охватывают Германию, Бразилию, США, Великобританию и Японию. В конкурсной оценке рассматриваются поставщики оборудования и платформы для транзакций, при этом традиционные корпоративные идентичности отличаются от существующих организаций. Исследования с фиксированным оформлением заказов используются с их первоначальным объёмом и не рассматриваются как прямые измерения всех мобильных форматов сканирования.
Что входит в область применения?
Включённая область включает аппаратное обеспечение, программное обеспечение и услуги, поддерживающие сканирование розничной торговли, управляемой клиентом. Технологические категории включают сканирование штрихкодов, RFID и мобильное сканирование, применяемые в супермаркетах/гипермаркетах, магазинах у дома, специализированных магазинах и других. Покрытие развертывания включает локальные и облачные схемы, при этом розничные продавцы и покупатели рассматриваются как отдельные отношения с концельным пользователем. Связанные с ними обработка корзин, интеграция с кассой, управление устройствами и поддержка внедрения рассматриваются там, где они являются частью решения самосканирования.
Что исключено из сферы применения?
Рынок исключает розничную стоимость товаров, приобретённых через системы самосканирования, общий доход от онлайн-коммерции и автономные платёжные сервисы без функции самосканирования. Складские считыватели запасов, промышленные системы отслеживания и оборудование для сканирования только для персонала не входят в сферу доступа, если не включены в обслуживание клиентов. Общая инфраструктура полок и программное обеспечение для управления магазинами обсуждаются только там, где их интерфейсы влияют на самосканирование, не учитывая их не связанные доходы.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Desk Research: Desk research охватывает государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, документируется в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, тенденции ценообразования и объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и препятствия для расширения рынка.
- Цикл проверки и обновления данных: результаты проверяются путём сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
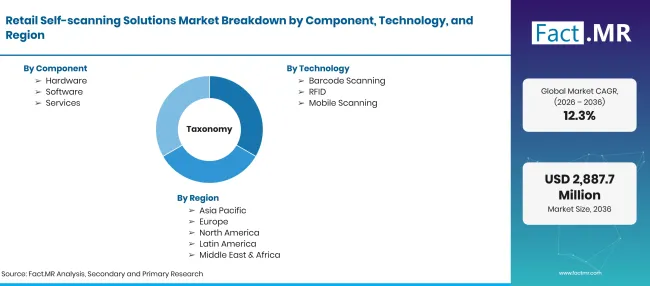
Retail Self Scanning Solutions Market Taxonomy 1 | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD 902.8 миллионов в 2026 году до USD 2,887.7 миллионов к 2036 году на 12.3% CAGR |
| Определение рынка | Аппаратное, программное обеспечение и связанные сервисы, позволяющие розничным клиентам сканировать товары и совершать покупки с помощью портативных сканеров, мобильных приложений и систем самообслуживания кассы. |
| Компонент | Аппаратное обеспечение; Программное обеспечение; Сервисы |
| Технологии | Сканирование штрихкодов; RFID; Мобильное сканирование; Другие |
| Применение | Супермаркеты/Гипермаркеты; Магазины у дома; Специализированные магазины; Другие |
| Режим развертывания | Локально; Облако |
| Конечный пользователь | Розничные продавцы; Потребители; Другие |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Соединённые Штаты; Германия; Великобритания; Япония; Бразилия |
| Профилируемые компании | Zebra Technologies; Datalogic; Honeywell International; NCR Corporation; Fujitsu Limited; Diebold Nixdorf; Toshiba Global Commerce Solutions; Seiko Epson Corporation; Panasonic; Wincor Nixdorf |
| Прогнозный период | 2026–2036 годы |
| Подход к анализу рынка | Оценка сверху и снизу вверх установок розничных магазинов, сканирующее оборудование, интеграция программного обеспечения, управление транзакциями, обслуживание и внедрение на уровне магазинов. |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Как сегментируется рынок?
-
По компонентам
- Аппаратное обеспечение
- Программное обеспечение
- Услуги
-
По технологиям
- Сканирование штрихкодов
- RFID
- Мобильное сканирование
-
По применению
- Супермаркеты/Гипермаркеты
- Магазины у дома
- Специализированные магазины
- Другие
-
По режиму развертывания
- На территории
- Облако
-
По конечному пользователю
- Розничные продавцы
- Покупатели
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Насколько велик рынок розничных решений для самосканирования?
Каков прогнозируемый темп роста?
Какие категории компонентов и технологий лидируют на рынке?
Какие категории приложений и развертывания занимают наибольшую долю пользователей?
Какая страна растёт быстрее всех из упомянутых?
Кто работал над этим отчётом

Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF