- Market Value (2025): USD 287.4 Bn
- Estimated Value (2026): USD 299.5 Bn
- Forecast Value (2036): USD 449.9 Bn
- CAGR (2026-2036): 4.2%
Какова прогнозируемая стоимость рынка жёсткой упаковки пищевых продуктов и напитков к 2036 году?
USD 299.5 миллиарда в 2026 году до USD 449.9 миллиарда к 2036 году, что составляет 4.2% CAGR.
- Жёсткая упаковка для рынка продуктов питания и напитков достигла USD 287.4 миллиардов в 2025 году.
- Согласно Fact.MR анализу, ожидается, что продажи вырастут с USD 299.5 миллиарда в 2026 году до USD 449.9 миллиарда к 2036 году.
- Ожидается, что рынок будет расти 4.2% CAGR с 2026 по 2036 год, поскольку производители пищевых продуктов и наполнителей для напитков продолжают покупать защитные жёсткие упаковки.
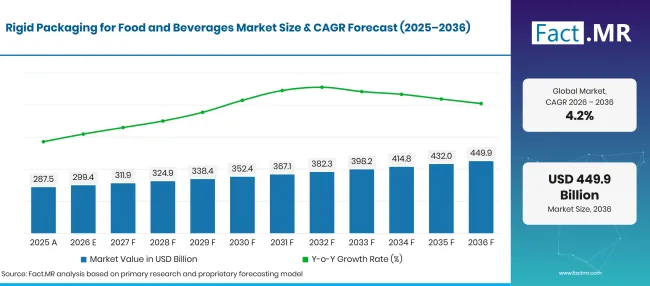
Factmr Rigid Packaging For Food And Beverages Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиарда) |
|---|---|---|
| 2025 | Актуальные | 287.4 |
| 2026 | Оценка | 299.5 |
| 2036 | Прогноз | 449.9 |
| CAGR 2026–2036 | Прогнозный период | 4.2% |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Каковы определяющие показатели роста рынка жёсткой упаковки для продуктов питания и напитков?
USD 150.4 миллиард абсолютных возможностей с 2026 по 2036 год, при этом пластиковые упаковки и клиенты из пищевой промышленности составляют основную базу продаж.
- Драйверы спроса на рынке
- Разливщикам напитков нужны лёгкие контейнеры, которые сохраняют форму на быстрых линиях наполнения. Пластиковые бутылки обеспечивают гибкость в дизайне, а металлические банки позволяют эффективно складывать и контролировать размеры порций. Производители контейнеров конкурируют по надежности герметизации и совместимости с линиями.
- Упаковка свежих продуктов пищи зависит от лотков и герметичных контейнеров для защиты охлаждённой или готовой пищи во время доставки. Глубина упаковки и жёсткость материала влияют на то, сколько товара магазин может загрузить в холодильные витрины.
- Владельцы брендов сравнивают форматы упаковки, оценивая одновременно расходы на наполнение и транспортировку. Более лёгкий контейнер может снизить расходы на доставку, при условии, что он остаётся достаточно прочным для автоматизированной обработки.
- Команды по соблюдению требований по упаковке пересматривают выбор материалов по мере того, как обязательства по переработке становятся более детальными. Eurostat сообщил, что в октябре 2025 года ЕС сгенерировал 79.7 миллионов тонн упаковочных отходов в 2023 году [1].
- Ключевые сегменты, проанализированные
- По типу материала: В 2026 году пластик составляет 42.3% долю, что отражает широкое использование в бутылках для напитков и пищевых контейнерах.
- По типу продукта: Бутылки и банки составляют 40.8% долю в 2026 году, поскольку на заливных заводах используют стандартизированные формы контейнеров.
- По применению: В 2026 году напитки занимают 43.7% долю напитков, чему способствуют повторные покупки упаковок производителями напитков.
- По конечным пользователям: Пищевая промышленность занимает 54.1% долю в 2026 году, отражая упаковку для обработанных и устойчивых к хранению продуктов.
- Аналитическое мнение на Fact.MR
- Шамбху Натх Джа, главный консультант Fact.MR, отмечает: «Жёсткие контракты на контейнеры зависят от того, насколько хорошо упаковка работает на существующей линии клиента. Цена пустого контейнера — лишь одна часть этого выбора. Производители, сочетающие надёжные закрывки с надёжными поставками материалов, скорее всего, получат повторные заказы, особенно когда бренды напитков меняют вес упаковки или спецификации переработанного содержимого.»
- Стратегические последствия
- Производители контейнеров должны тестировать вес новых бутылок на устойчивость к падению и эффективность наполнения перед переходом конструкций в рутинное производство. Меньшее использование смолы имеет ограниченную ценность, если упаковки выходят из строя при распространении.
- Кухонные комбайны должны оценивать требования к герметизации и укладке лотков в начале проектирования продукта. Изменения после запуска линии заправки увеличивают затраты на конверсию.
- Владельцы брендов нуждаются в чётких материальных спецификациях для переработки пластинок и упаковочных этикеток. Отдельная обработка стекла, пластика и металла может изменить бизнес-подход для каждого формата.
- Дистрибьюторы упаковки помогают небольшим предприятиям управлять минимальными количеством заказов и сроками доставки. Надёжное поставление одинаковых крышек и контейнеров также снижает возможность избежать изменений в линии.
Ожидается, что Германия достигнет 4.8% CAGR до 2036 года, за ней следует Бразилия — 4.4%. США прогнозируются на 4.0%года, а Великобритания — 3.6%. Япония следует 3.2%, с установленным оборудованием для наполнения и системами сбора средств, влияющими на решения о замене контейнеров.
Как рынок жёсткой упаковки продуктов питания и напитков делится по сегментам?
Пластиковые выводы с 42.3%; Бутылки и банки занимают 40.8% долю в 2026 году.
Какой тип материала доминирует?
Пластик занимает 42.3% долю в 2026 году.
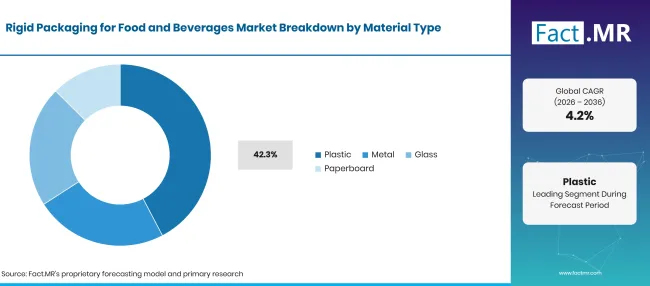
Factmr Rigid Packaging For Food And Beverages Market Breakdown Material Type | Source: Fact.MR
| Тип материала | Поделиться (2026) |
|---|---|
| Пластик (ведущий сегмент) | 42.3% |
| Другие объединённые сегменты | 57.7%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Пластик лидирует в сегменте типов материалов в 2026 году. Наполнители для напитков часто требуют прозрачные контейнеры, которые делают продукт видимым, тогда как упаковщики молочных продуктов нуждаются в жёсткости рядом с уплотнением. Металлические банки защищают продукты, требующие закрытого барьера на протяжении всего хранения. Стеклянные банки имеют иной внешний вид и выдерживают установленные процессы горячей заполнения, когда конструкция подходит.
Что ведёт в сегменте типа продукта?
Бутылки и банки составляют 40.8% долю в 2026 году.
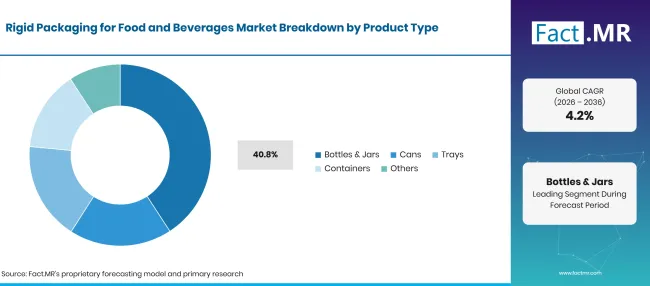
Factmr Rigid Packaging For Food And Beverages Market Breakdown Product Type | Source: Fact.MR
| Тип продукта | Поделиться (2026) |
|---|---|
| Бутылки и банки (ведущий сегмент) | 40.8% |
| Другие объединённые сегменты | 59.2%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Бутылки и банки подходят для повторного наполнения, так как размеры горлышки и закрытия могут быть стандартизированы. Пищевые бренды используют банки для намазок и соусов, в то время как напиточные компании закупают бутылки большими партиями. Банки привлекательны там, где ценны компактная упаковка и полное закрытие. Лотки помогают переработчикам демонстрировать готовые блюда или мясные продукты.
Какое приложение составляет основную долю?
Напитки составляют 43.7% долю в 2026 году.
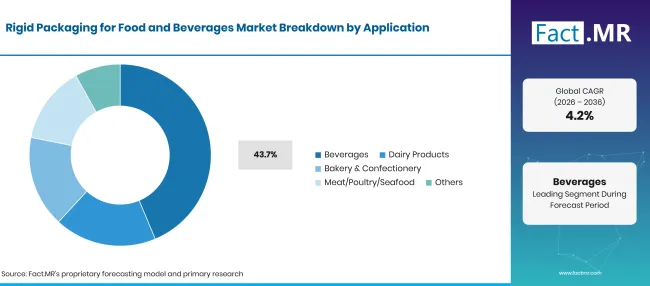
Factmr Rigid Packaging For Food And Beverages Market Breakdown Application | Source: Fact.MR
| Применение | Поделиться (2026) |
|---|---|
| Напитки (ведущий сегмент) | 43.7% |
| Другие объединённые сегменты | 56.3%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Напитки занимают 43.7% долю в 2026 году. Молочные продукты также используют жёсткие контейнеры, где полезно использовать обработку и повторное запечатывание. Хлебовыпечка и кондитерские изделия используют лотки и контейнеры для защиты от раздробления. Мясо, птица и морепродукты нуждаются в упаковках, подходящих для холодного хранения и контроля герметизации.
Как конечные покупатели формируют продажи?
Пищевая промышленность составляет 54.1% долю в 2026 году.
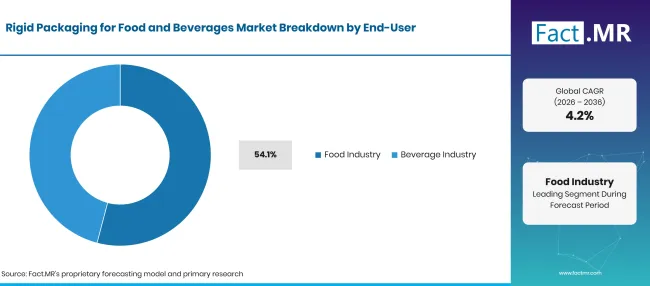
Factmr Rigid Packaging For Food And Beverages Market Breakdown End User | Source: Fact.MR
| Конечный пользователь | Поделиться (2026) |
|---|---|
| Пищевая промышленность (ведущий сегмент) | 54.1% |
| Другие объединённые сегменты | 45.9%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Пищевые фабрики выбирают лотки для упаковки и другие контейнеры, чтобы соответствовать оборудованию для наполнения, размеру порций и тому, как товары проходят через склады. Они также сравнивают стоимость упаковки с розничной стоимостью продукта. Компании по производству напитков сотрудничают с поставщиками банок, и бутылок по спецификациям, которые сохраняют время работы в линии. Обе группы стремятся к надёжной поставке, поскольку смена контейнера может также привести к изменению этикеток и закрыток.
Что ускоряет внедрение Rigid Packaging для рынка продуктов питания и напитков и что его сдерживает?
Повторная наполнение пищевых продуктов и напитков поддерживает покупки, а сборы за переработку и конверсию упаковки влияют на выбор материалов.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Совместимость заполняющих линий | +0.9% | Глобальный | Среднесрочные (2–4 года) |
| Пополнение контейнеров для напитков | +0.7% | Глобальный | Краткосрочное (≤2 года) |
| Требования к сроку хранения пищи | +0.6% | Глобальный | Среднесрочные (2–4 года) |
| Ассортимент упаковок в розничной торговле | +0.4% | Северная Америка, Европа | Среднесрочное (2–4 лет) |
| Конструкция перерабатываемых контейнеров | +0.3% | Европа, Япония | Долгосрочная (≥4 года) |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Легкие бутылки | +0.7% | Глобальный | Среднесрочные (2–4 года) |
| Может обеспечивать сети | +0.5% | Америки | Краткосрочно (≤2 лет) |
| Сорта переработанных материалов | +0.4% | Европа | Среднесрочное (2–4 года) |
| Стандартизированные замыкания | +0.3% | Глобальный | Долгосрочная (≥4 года) |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Затраты на смолу и металлические расходы | -0.7% | Глобальный | Краткосрочно (≤2 лет) |
| Воздействие платы за переработку | -0.6% | Европа | Среднесрочное (2–4 года) |
| Расходы на замену линии заполнения | -0.5% | Глобальный | Среднесрочное (2–4 года) |
| Ограничения по извлечению материалов | -0.3% | Глобальный | Долгосрочная перспектива (≥4 лет) |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Какие страны масштабируют рынок жёсткой упаковки продуктов питания и напитков до 2036 года?
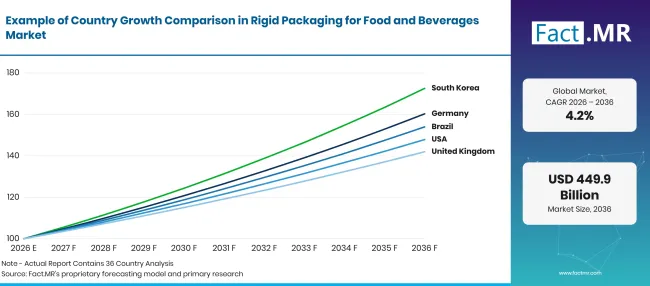
Factmr Rigid Packaging For Food And Beverages Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| Германия | 4.8% |
| Бразилия | 4.4% |
| Соединённые Штаты | 4.0% |
| Великобритания | 3.6% |
| Япония | 3.2% |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Почему Германия расширяет использование жёсткой пищевой упаковки?
4.8% CAGR, связана с системами извлечения материалов и надёжными спецификациями упаковки пищевых продуктов.
Германия ' многоразовые системы бутылок и контейнеров формируют дизайн упаковки для производителей напитков и продуктов питания. В феврале 2026 года Destatis сообщила, что в течение 2024 года было собрано или возвращено 1.883 миллионов тонн стеклянной упаковки [4]. Местные стеклоделы и конвертеры пищевой упаковки работают с наполнителями с повторяемыми размерами бутылок.
Как Бразилия развивает жёсткие продажи упаковки?
4.4% CAGR, формируется наполнением банок и требованиями к переработке пищевых продуктов.
Бразильские наполнители напитков сотрудничают с производителями металлических банок, чтобы управлять длительные упаковочные партии и частые сроки доставки. Ball' ноябрьское объявление компании за 2025 год описывает свои операции по упаковке напитков в Южной Америке [2]. Производители напитков выбирают размеры банок, исходя из объёма своих заправочных заводов. Производители используют контейнеры и герметичные контейнеры для защиты обработанных товаров на длинных внутренних маршрутах.
Что поддерживает жёсткие покупки упаковки в Соединённых Штатах?
4.0% CAGRсвязан с масштабами наполнения напитков и повторяющимися заказами продуктов в упаковке.
Американские производители бутылок закупают бутылки и банки в объёмах, соответствующих операциям по быстрой наполнению. В августе 2026 года Бюро переписи населения США сообщило, что электронная коммерция составила 17.1% всех сезонно скорректированных розничных продаж во втором квартале 2026 года [5]. Пищевые бренды оценивают плотность закрытия, поскольку герметичные упаковки должны выдерживать транспортировку и обработку на складе.
Как Великобритания корректирует выбор жёстких контейнеров?
3.6% CAGR, под влиянием гонораров продюсеров и задокументированного восстановления материалов.
Британские бренды пищевых продуктов и напитков рассматривают жёсткие упаковочные материалы с учётом увеличенных сборов за ответственность производителя. В сентябре 2026 года Defra сообщила о предварительном уровне переработки стеклянной упаковки в 75.1% за 2025 год [3]. Заводы по производству напитков продолжают использовать бутылки и банки, соответствующие проверенным скоростям линии. Пищевые компании требуют лотки с надёжными уплотнениями для охлаждённых продуктов.
Почему Япония продолжает покупать жёсткие пищевые контейнеры?
3.2% CAGRподдерживается устоявшимся производством контейнеров и точными размерами упаковки.
Японские пищевые компании сотрудничают с поставщиками контейнеров, чтобы поддерживать одинаковые размеры упаковки при наполнении и розничной обработке. Поставщики упаковки в Японии продолжают сотрудничать с наполнительниками пищевых продуктов и напитков по вопросам совместимости контейнеров и спецификаций материалов. Производители напитков сосредоточены на установке закрывки и контролируемых формах бутылок.
Кто возглавляет рынок жёсткой упаковки продуктов питания и напитков?
Amcor, Ardagh, Crown и Ball покрывают различные жёсткие упаковочные материалы, наряду с Sonoco и другими производителями контейнеров.
Amcor обслуживает клиентов продуктов питания и напитков с использованием пластиковых упаковочных форматов и унаследованного производства Berry после объединения 2025 года. Ardagh Group поставляет стеклянные и металлические контейнеры через свои операционные предприятия. Crown Holdings и Ball сосредоточены на металлической упаковке, включая банки из-под напитков. Пригодность каждой компании зависит от выбора материалов и способа наполнения клиента, а не от единого рейтинга всех форматов.
Sonoco Products Company поставляет потребительскую упаковку и бумажные контейнеры. Sealed Air Corporation активно занимается упаковкой пищевых продуктов, включая жёсткие и полужёсткие решения в рамках более широкого бизнеса по защитной упаковке. Tetra Pak International S.A. ассоциируется с бумажными упаковками для продуктов питания и напитков, многие из которых являются композитными упаковками и находятся на границе строго жёсткого определения.
Какие компании являются ключевыми поставщиками?
Ключевые компании включают Ardagh Group S.A.; Amcor Plc; Sealed Air Corporation; Sonoco Products Company; Ball Corporation; Crown Holdings, Inc.; Tetra Pak International S.A.
- Ardagh Group S.A.
- Amcor Plc
- Sealed Air Corporation
- Компания Sonoco Products
- Ball Corporation
- Crown Holdings, Inc.
- Tetra Pak International S.A.
Библиография
- [1] Евростат. (2025, октябрь 22). Пластиковые отходы упаковки в ЕС: 35.3 кг на человека.
- [2] Ball Corporation. (2025, ноябрь 4). Ball публикует результаты третьего квартала 2025 года.
- [3] Департамент окружающей среды, продовольствия и сельских дел. (2026, сентябрь 23года). Статистика Великобритании по отходам. GOV.UK.
- [4] Statistisches Bundesamt (Destatis). (2026, февраль 23). Abfallentsorgung 2024: Art und Menge der im Berichtsjahr 2024 gesammelten/zurückgenommenen Verpackungen.
- [5] Бюро переписи населения США. (2026, август 18года). Квартальные розничные продажи электронной коммерции: второй квартал 2026 года.
- [6] Японский институт упаковки. (2026, июль 1). 2025[Обзор статистики поставок в японской упаковочной индустрии 2025 года].
Ответы на этот отчёт
- В отчете рассматривается, как пластиковые бутылки и металлические банки конкурируют за заказы на упаковку продуктов питания и напитков.
- Сравнения материалов охватывают вес контейнера, конструкцию закрытия и пригодность для распространённых методов наполнения.
- Анализ стран охватывает Германию, Бразилию, Соединённые Штаты, Великобританию и Японию.
- Заявки на напитки и закупки в пищевой промышленности оцениваются на основе их позиций в сегменте 2026 года.
- Конкурентный обзор отличает поставщиков прямых поставщиков жёстких контейнеров от соседних компаний, производящих бумажные коробки.
Что охватывает рынок жёсткой упаковки продуктов питания и напитков?
Рынок охватывает пластиковые, металлические, стеклянные и соответствующую жёсткую картонную упаковку, продаваемую производителям пищевых продуктов и напитков. Он включает бутылки, банки и контейнеры, форма которых остаётся стабильной при обычном обращении. Упаковочные пленки, продаваемые отдельно, выходят за рамки этой границы. Доступны соответствующие оценки упаковочных материалов для жёсткой пластиковой упаковки и металлических бакон.
Что входит в область применения?
Контейнеры для продуктов и напитков попадают в область действия, когда товар продаётся в виде жёсткой защитной упаковки.
Бутылки и банки подают напитки и пищевые продукты, которые требуют определённой формы при наполнении. Банки включены для напитков и подходящих пищевых целей. Жёсткие лотки и контейнеры также учитываются, когда они входят в готовую упаковку, поставляемую переработчикам.
Что исключено из сферы применения?
Рыхлые гибкие пленки и пакеты выходят за рамки этого жёсткого контейнера.
Заправочные машины и оборудование для переработки также исключены, поскольку их продажи — это продажа оборудования, а не доход от контейнеров. Вторичные продажи использованного пластика или стекла не считаются покупкой новой готовой упаковки.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Офисные исследования: Кабинетные исследования охватывают государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, задокументирован в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, ценообразование и тенденции объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и барьеры для расширения рынка.
- Валидация и цикл обновления данных: Результаты подтверждаются путем сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
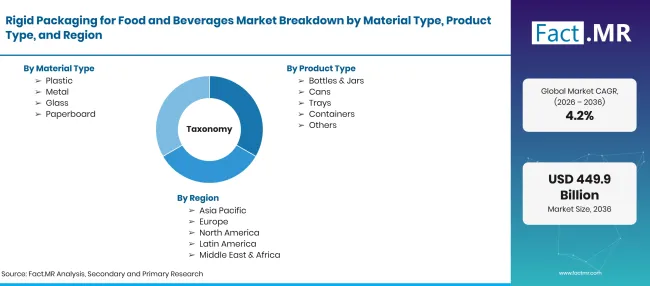
Factmr Rigid Packaging For Food And Beverages Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллиарда в 2026 и 2036 годах; CAGR с 2026 по 2036 годы |
| Определение рынка | Жёсткие контейнеры, продаваемые для защиты и распространения пищевых и напиточных продуктов. |
| Тип материала | Пластик; Металл; Стекло; Картон |
| Тип продукта | Бутылки и банки; Банки; Лотки; Контейнеры; Прочее |
| Применение | Напитки; Молочные продукты; Хлебопекарские изделия и кондитерские изделия; Мясо/птица/морепродукты; Прочее |
| Конечный пользователь | Пищевая промышленность; Промышленность напитков |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Германия; Бразилия; США; Великобритания; Япония |
| Профилируемые компании | Ardagh Group S.A.; Amcor Plc; Sealed Air Corporation; Sonoco Products Company; Ball Corporation; Crown Holdings, Inc.; Tetra Pak International S.A. |
| Прогнозный период | 2026–2036 годы |
| Подход | Сравнение применения упаковки, свойств материалов, нормативных актов, официальной статистики и деятельности производителей |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Как сегментируется рынок?
-
По типу материалов
- Пластик
- Металл
- Стекло
- Картон
-
По типу продукта
- Бутылки и банки
- Банки
- Лотки
- Контейнеры
- Другие
-
По применению
- Напитки
- Молочные продукты
- Пекарня и кондитерские изделия
- Мясо/птица/морепродукты
- Другие
-
По конечному пользователю
- Пищевая промышленность
- Индустрия напитков
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Насколько велик рынок жёсткой упаковки продуктов питания и напитков в 2026 году?
Каков CAGR рынка жёсткой упаковки пищевых продуктов и напитков с 2026 по 2036 год?
Какой тип материала лидирует на рынке жёсткой упаковки пищевых продуктов и напитков?
Какой тип продукта лидирует на рынке жёсткой упаковки пищевых продуктов и напитков?
Кто являются ведущими компаниями на рынке жёсткой упаковки пищевых продуктов и напитков?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF