- Market Value (2025): USD 82.6 Mn
- Estimated Value (2026): USD 88.0 Mn
- Forecast Value (2036): USD 164.5 Mn
- CAGR (2026-2036): 6.5%
Какова прогнозируемая стоимость рынка микрокомпонентов полупроводников к 2036 году?
USD 87.96 миллиарда в 2026 году до USD 164.49 миллиарда к 2036 году, что составляет 6.5% CAGR.
- Fact.MR оценивает рынок микрокомпонентов полупроводников на уровне USD 82.6 миллиардов в 2025 году, что станет основой для текущего цикла расширения.
- Ожидается, что выручка вырастет с USD 88.0 миллиарда в 2026 году до USD 164.5 миллиарда к 2036 году, поскольку всё больше процессов перемещается в транспортные средства, подключённое оборудование и распределённые вычислительные узлы.
- Это означает 6.5% CAGR между 2026 и 2036 годами. Рост обеспечивается более высоким содержанием кремния на систему, а не только единичными поставками, особенно в крайних серверах, программно-определяемых транспортных средствах и дата-центрах с ускорителями.
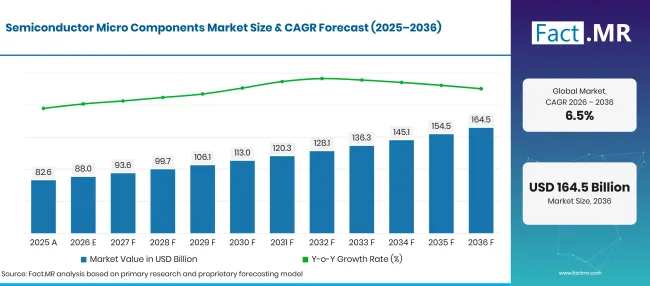
Factmr Semiconductor Micro Components Market Forecast Global | Source: Fact.MR
| Рыночная стоимость (USD миллиарда) | ||
|---|---|---|
| 2025 | Актуальные | 82.6 |
| 2026 | Оценка | 88.0 |
| 2036 | Прогноз | 164.5 |
| CAGR 2026–2036 | Прогнозный период | 6.5% |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Каковы определяющие показатели роста рынка микрокомпонентов полупроводников?
Прогноз увеличивает годовую рыночную стоимость USD 76.53 миллиардов в период с 2026 по 2036 годы. Микропроцессоры и кремниевая логика остаются основой производства, а специализированные контроллеры и устройства обработки сигналов расширяют адресируемый пул доходов.
- Драйверы спроса на рынке
- Операторы гипермасштабной инфраструктуры данных всё чаще закупают микропроцессоры высокой плотности для ускорения параллельных вычислительных нагрузок и алгоритмического моделирования в распределённых сетях. Ассоциация полупроводниковой промышленности сообщила, что мировые продажи полупроводниковой промышленности достигли USD 630.5 миллиардов в 2024 году, что 19.1% год к году выросло благодаря резкому росту инвестиций в цифровую инфраструктуру [1]. Облачные операторы предпочитают микрокомпонентные платформы, обеспечивающие повышенную производительность с плавающей запятой на ватт для снижения тепловых бюджетов дата-центров.
- Производители оригинального автомобильного оборудования интегрируют специализированные микроконтроллеры и цифровые сигнальные процессоры для координации электрификации силовых агрегатов и продвинутых комплексов помощи водителю. Современные электрические архитектуры автомобилей требуют кремниевых платформ с аппаратным уровнем соответствия функциональной безопасности и повышенной долговечности при экстремальных тепловых циклах. Поставщики компонентов согласовывают графики изготовления пластин с автомобильными производственными календарями первого уровня, чтобы избежать сбоев на конвейере.
- Архитекторы потребительских электронных устройств определяют ультраэнергопотребляющие микрокомпоненты для продления срока службы батареи в подключённых портативных устройствах и персональных вычислительных терминалах. Разработчики отдают приоритет многоядерным системам-на-чипу, объединяющим центральную обработку, графический рендеринг и восприятие машины на компактных кристаллах. Специалисты по упаковке применяют методы масштабирования чипов на уровне пластин для минимизации паразитов и сохранения площади поверхности печатных плат.
- Производители телекоммуникационного оборудования интегрируют прочные микрокомпоненты в базовые станции следующего поколения и оптические транспортные коммутаторы для поддержки высокопроизводительной передачи. Сетевая инфраструктура требует интегрированных микросхем, способных обрабатывать пакетные потоки с минимальным дрыжением при выдержке суровых наружных условий в шкафах. Строгий экологический контроль обеспечивает непрерывную непрерывность обслуживания на городских сотовых станциях.
- Ключевые сегменты, проанализированные
- Состав компонентов останется управляемым процессором, но причина в структуре: корпоративные серверы и промышленные управляющие платформы требуют высокопроизводительной обработки инструкций, тогда как микроконтроллеры поглощают гораздо большие блоковые объёмы, создаваемые встроенными функциями. Такое сочетание поддерживает преимущество микропроцессоров по стоимости, даже несмотря на массовое распространение контроллеров в автомобилях и устройствах.
- Ожидается, что потребительская электроника внесёт 32.5% спрос в 2026 году, поскольку компактные устройства требуют всё более плотной обработки, подключения и управления энергопотреблением. Автомобильная электроника — это возможность для более быстрого переключения, поскольку централизованные вычислительные и доменные управления заменяют несколько автономных электронных блоков управления.
- Кремний сохраняет 81.4% долю в 2026 году, поскольку его экосистема производства, библиотеки проектирования и инфраструктура упаковки трудно вытеснить в больших масштабах. Арсенид галлия и карбид кремния остаются селективными, а не универсальными альтернативами, получая преимущество там, где радиочастотное поведение, устойчивость к напряжению или тепловой эффективности перевешивают стоимость.
- Производители интегрированных устройств лидируют с долей 58.2% в 2026 году, поскольку владение проектированием, изготовлением и квалификацией сокращает контрольные циклы для программ с высокой стоимостью. Поставщики Fabless остаются влиятельными в области цифровых дизайнов с быстрым циклом, но зависят от мощностей литейного производства и передовой доступности упаковки.
- Аналитическое мнение на Fact.MR
- Шамбху Натх Джа, ведущий консультант Fact.MR, отмечает: «Потребление микрокомпонентов полупроводников претерпевает трансформационный структурный сдвиг, поскольку нагрузки переходят от централизованных серверных комнат к периферийным вычислительным узлам. Системные архитекторы переходят от монолитных кристаллов к модульным многочиплетным топологиям, соединённым с помощью упаковочных тканей высокой плотности. Фабрики, успешно масштабирующие передовые упаковочные решения и обеспечивающие подтвержденные улучшения энергоэффективности, получат значительные успехи в дизайне потребительской электроники, телекоммуникационных сетей и автомобильных платформах.»
- Стратегические последствия
- Производители полупроводников активно инвестируют в современную многокристальную упаковку, используя 2.5кремниевые интерпозеры D и 3D для обхода традиционных физических границ прицела. Национальный институт стандартов и технологий и Министерство торговли США выделили USD 1.4 миллиарда грантов в рамках программы CHIPS на масштабирование современных упаковочных субстратов и пилотных мощностей [2].
- Операторы литейных заводов и исследовательские консорциумы внедряют моделирование цифровых двойников на всех линиях производства пластин для оптимизации планирования инструментов и уменьшения дефектов в сложных литографических последовательностях. NIST выделил Semiconductor Research Corporation USD 285 миллиона на создание национальных исследовательских институтов цифровых двойников, направленных на сжатие циклов разработки физических прототипов [3].
- Производители устройств первого уровня расширяют долгосрочные резервы мощностей литейных заводов, чтобы обеспечить критически важные распределения пластин до запуска платформ следующего поколения. Проактивное многолетнее планирование мощностей обеспечивает доступность компонентов от неожиданных региональных шоков в поставках и узких мест в упаковочных материалах.
- Центры полупроводниковой инженерии создают совместные тестовые среды для проверки новых стандартов межсоединения чиплетов между мультивендорными кремниевыми модулями. NIST подтвердил выбор Исследовательского парка Университета штата Аризона в качестве площадки для третьего флагманского центра CHIPS for America R&D для ускорения переходов к прототипированию [4].
Ожидается, что Япония будет развиваться 8.4% CAGR, а Великобритания — 8.0%, благодаря специализированному проектированию микрокомпонентов и региональной сборке автомобильной электроники. Бразилия демонстрирует 6.6% рост, поддерживаемый интеграцией местного потребительского оборудования и региональной телекоммуникационной модернизацией. США демонстрируют 5.9% CAGR, поддерживаемый расширением облачной инфраструктуры предприятий и внутренними инвестициями в производство пластин. Германия растёт на 4.9%, поддерживаемый промышленной автоматизацией и производством прецизионной автомобильной электроники.
Что ускоряет внедрение рынка микрокомпонентов для полупроводников и что его тормозит?
Распространение периферийного оборудования с поддержкой ИИ, электрификация транспортных средств и непрерывная миграция корпоративных облаков стимулируют высокий спрос на компоненты. Повышенные капитальные затраты на производство пластин, ограничения на инструменты литографии и геополитические торговые ограничения препятствуют беспрепятственному масштабированию рынка.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Параллельное масштабирование вычислений в облачных дата-центрах | +1.2% | Северная Америка, Восточная Азия | Краткосрочный срок (< = 2 лет) |
| Автомобильная зональная электрификация контроллеров | +1.0% | Европа, Восточная Азия, США | Среднесрочный период (2–4 лет) |
| Интеграция edge AI в мобильных портативных устройствах | +0.9% | Глобальный | Среднесрочные (2–4 года) |
| Принятие многочиплетной гетерогенной упаковки | +0.7% | США, Восточная Азия | Среднесрочное (2–4 лет) |
| 5G продвинутые обновления сетевых станций | +0.5% | Глобальный | Долгосрочная (> = 4 года) |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Отдельные ускорители нейронных обработок | +1.1% | Глобальный | Краткосрочное (<= 2 года) |
| Интеграция оптики с кремниевой фотоникой совместно | +0.8% | США, Европа | Среднесрочное (2–4 лет) |
| Гибридные модули с широкополосной зазором силовой логики | +0.6% | Европа, Япония | Среднесрочное (2–4 года) |
| Открытый стандарт встроенных архитектур RISC-V | +0.5% | Азиатско-Тихоокеанский регион, глобальный регион | Долгосрочная (> = 4 лет) |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Экстремальные затраты на изготовление инструментов в субнанометровом производстве | -0.9% | Глобальный | Краткосрочная (< = 2 года) |
| Продвинутая герметичность подкладки упаковочных субстратов | -0.7% | Восточная Азия, Северная Америка | Среднесрочный (2–4 лет) |
| Глобальные регулирование экспорта полупроводников | -0.6% | США, Европа, Азия | Среднесрочное (2–4 лет) |
| Ограничения термического управления в компактных шасси | -0.4% | Глобальный | Долгосрочная перспектива (> = 4 лет) |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Какие страны масштабируют рынок полупроводниковых микрокомпонентов до 2036 года?
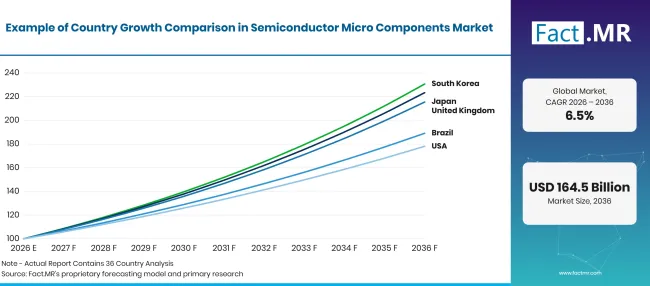
Factmr Semiconductor Micro Components Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| Япония | 8.4% |
| Великобритания | 8.0% |
| Бразилия | 6.6% |
| Соединённые Штаты | 5.9% |
| Германия | 4.9% |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Почему Япония ускоряет внедрение микрокомпонентов полупроводников?
8.4% CAGR— благодаря модернизации промышленной автоматизации, централизации управления автомобильной электроникой и отечественным производству полупроводников.
Японские производители прецизионного оборудования и поставщики автомобильных компаний первого уровня активно интегрируют передовые микроконтроллеры и процессоры сигналов изображения в промышленную робототехнику и платформы автомобилей следующего поколения. Правительство и частные консорциумы активно инвестируют в передовые полупроводниковые литейные заводы и исследовательские лаборатории для обеспечения отечественных цепочек поставок компонентов для автомобильных и автоматизационных приложений. Дистрибьюторы компонентов сообщают о росте заказов на энергоэффективные микрокомпоненты, адаптированные для заводских автоматизированных линий и умных робототехники.
Как Великобритания расширяет внедрение микрокомпонентов полупроводников?
8.0% CAGRподдерживается кластерами по проектированию интеллектуальной собственности полупроводников, инвестициями в телекоммуникационную инфраструктуру и развитием аэрокосмической электроники.
Британские конструкторские компании и технические исследовательские центры являются лидерами инноваций в архитектуре процессоров, конфигурациях ядер с низким энергопотреблением и встроенном обеспечении безопасности. Системные интеграторы в авиационной, оборонной и телекоммуникационной секторах Великобритании требуют высоконадежных микрокомпонентов, сертифицированных для непрерывной работы в условиях сильного экологического стресса. Расширяющиеся инвестиции в национальные беспроводные коммуникационные сети и спутниковое наземное оборудование стимулируют закупку специализированных цифровых устройств обработки сигналов.
Какие факторы способствуют росту в Бразилии?
6.6% CAGR, стимулируемый сборкой потребительской электроники в зонах свободной торговли и расширением телекоммуникационной инфраструктуры.
Бразильские контрактные производители электроники, расположенные в Манаусе и юго-восточных промышленных поясах, потребляют большие количества микропроцессоров и микроконтроллеров для бытовой техники, телевизоров и смартфонов. Операторы мобильной связи расширяют сотовую инфраструктуру для расширения высокоскоростного покрытия данных, что обеспечивает стабильный спрос на микрокомпоненты базового диапазона. Местные автомобильные сборочные заводы также внедряют больше электронных управляющих блоков в легковые автомобили для выполнения региональных требований по безопасности.
Что обеспечивает стабильные продажи в Соединённых Штатах?
5.9% CAGR, основанного на гипермасштабных облачных инвестициях, закупках аэрокосмической электроники и расширении отечественного производства пластин.
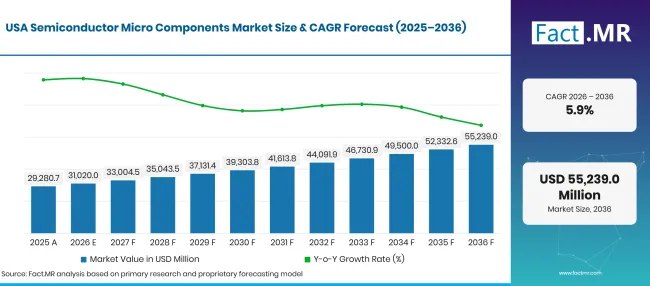
Factmr Semiconductor Micro Components Market Forecast Usa | Source: Fact.MR
Поставщики облачных услуг и операторы корпоративных серверов в США представляют мири' самый прибыльный сегмент клиентов для передовых серверных микропроцессоров и кристаллов ускорителей. Intel Corporation сообщили о выручке за 2024 год в USD 53.1 миллиарда, при этом вложив значительные инвестиции в линии производства и упаковки пластин следующего поколения для поддержки архитектур с высокой плотностью [5]. Оборонные подрядчики и производители аэрокосмической отрасли постоянно закупают радиационно-устойчивые и высоконадёжные микрокомпоненты для критически важных авионных систем.
Почему Германия сохраняет промышленный спрос на микрокомпоненты?
4.9% CAGRруководством — модернизация автомобильной электроники и программы автоматизации промышленных 4.0 заводов.
Немецкие производители оригинального автомобильного оборудования и производители промышленного оборудования требуют сертифицированные микрокомпоненты, соответствующие строгим стандартам по безопасности и электромагнитной совместимости. Промышленные предприятия по всей Баварии и Баден-Вюртембергу интегрируют встроенные микроконтроллеры в автоматизированные приводные блоки, сенсорные шлюзы и заводские узлы мониторинга. Инженерные команды делают упор на предсказуемые многолетние жизненные циклы компонентов и прозрачную документацию цепочки поставок для обеспечения непрерывного производства промышленного оборудования.
Кто возглавляет рынок микрокомпонентов для полупроводников?
Intel Corporation и Samsung Electronics сохраняют доминирующие позиции в производстве коммерческих вычислений и микрокомпонентов, интегрированных в память, используя передовые литографии и многомиллиардные научно-исследовательские и разработочные программы. Taiwan Semiconductor Manufacturing Company (TSMC) является основным литейным партнёром для мировых инноваторов в области логической техники без фабрик, выпуская передовые процессорные кристаллы с использованием современной ультрафиолетовой литографии. Qualcomm Incorporated и Broadcom Inc. возглавляют поставки высокопроизводительных мобильных систем на чипах, беспроводных коммуникационных процессоров и маршрутизационных кремний.
Texas Instruments Incorporated предлагает обширный портфель аналогово-интегрированных микроконтроллеров и цифровых сигнальных процессоров, обслуживающих промышленные и автомобильные приложения. NVIDIA Corporation и Advanced Micro Devices (AMD) доминируют в архитектурах параллельной обработки, высокопроизводительных графических движках и специализированных микропроцессорах дата-центров. Micron Technology и SK Hynix предлагают тесно интегрированные архитектуры памяти с высокой пропускной способностью, которые напрямую взаимодействуют с передовыми логическими стеками микрокомпонентов. Подробные обзоры Fact.MR рынка упаковки полупроводников, рынка встроенных процессоров и рынка промышленных полупроводников подробно описывают, как стратегические альянсы в сфере упаковки определяют позиционирование рынка.
Какие компании являются ключевыми поставщиками?
Ключевые компании включают Intel Corporation; Samsung Electronics; TSMC; Qualcomm; Broadcom; Texas Instruments; NVIDIA; AMD; Micron Technology; и SK Hynix.
- Intel Corporation
- Samsung Electronics
- TSMC
- Qualcomm
- Broadcom
- Texas Instruments
- NVIDIA
- AMD
- Micron Technology
- SK Hynix
Библиография
- [1] Ассоциация полупроводниковой промышленности. (2025, февраль 7г.). Рост продаж полупроводников в мире 19.1% в 2024 году; прогнозируемый двузначный рост в 2025 году.
- [2] Национальный институт стандартов и технологий. (2025, январь 16года). Министерство торговли США объявляет о присуде на сумму1.4 миллиардов долларов в виде окончательных наград для поддержки следующего поколения американской полупроводниковой упаковки.
- [3] Национальный институт стандартов и технологий. (2025, январь 14). Администрация Байдена-Харрис присуждает Semiconductor Research Corporation Manufacturing Consortium Corporation 285млн долларов на новый институт цифровых двойников CHIPS Manufacturing USA.
- [4] Национальный институт стандартов и технологий. (2025, январь 10года). Администрация Байдена-Харрис объявляет Исследовательский парк Университета штата Аризона как планируемое место для третьего флагманского CHIPS for America R&D.
- [5] Intel Corporation. (2025, январь 30года). Intel публикует финансовые результаты за четвертый квартал и весь 2024 год.
Ответы на этот отчёт
- В отчете оценивается внедрение технологий в микропроцессорах, микроконтроллерах и цифровых сигнальных процессорах.
- Оценки приложений подробно объясняют, почему потребительская электроника и автомобильная электроника занимают наибольшую долю производства микрокомпонентов.
- Анализ на уровне стран изучает факторы, позволяющие Японии и Великобритании достигать более быстрых темпов роста.
- Сравнения материалов изучают, почему кремний сохраняет долгосрочное структурное превосходство над составными полупроводниками в логическом производстве.
- Конкурентное профилирование отражает производственные мощности, дорожные карты упаковки чиплетов и партнерства с литейными заводами между ведущими поставщиками полупроводников.
Что охватывает рынок микрокомпонентов для полупроводников?
Рынок охватывает монолитные и чиплетные интегральные схемы, предназначенные для выполнения логики программ, обработки сигналов в реальном времени и управления периферийными электронными функциями. Он отслеживает логические устройства, установленные в персональных компьютерах, облачных серверах, электронных блоках управления автомобилями, мобильных телефонах и промышленном оборудовании. Анализ включает связанные Fact.MR исследования полупроводников в области вычислительного оборудования и микроэлектронных устройств.
Что входит в область применения?
Область охватывает торговые и закрытые поставки микропроцессоров, микроконтроллеров и цифровых сигнальных процессоров, продаваемых как упакованные компоненты или мультичиповые модули. Доходы отражают продажи готовых полупроводниковых компонентов, признанные производителями устройств и литейными заводами. Продвинутые структуры упаковки, включая 2.5D-интерпозеры и пакеты на уровне пластин с рассеянными пластинами, оцениваются в пределах доходов компонентов.
Что исключено из сферы применения?
Область не включает отдельные полупроводниковые компоненты, такие как отдельные диоды, транзисторы и пассивные резисторы или конденсаторы. Стандартные модули памяти (DRAM и NAND-флэш), продаваемые как отдельные хранилища, исключаются из общего количества микрокомпонентов. Оборудование для производства кремниевых пластин, лицензионные сборы программного обеспечения для автоматизации электронного проектирования и сырые необработанные кремниевые слитки находятся за пределами отчета.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Desk Research: Desk research охватывает государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, документируется в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, тенденции ценообразования и объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и препятствия для расширения рынка.
- Цикл проверки и обновления данных: результаты проверяются путём сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
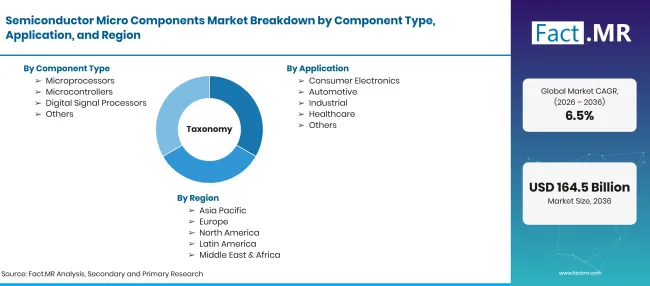
Factmr Semiconductor Micro Components Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллиарда в 2026 году до USD миллиарда к 2036 году на 6.5% CAGR |
| Определение рынка | Интегрированные полупроводниковые логические схемы, включая микропроцессоры, микроконтроллеры и цифровые сигнальные процессоры, разработанные для вычислений и управления. |
| Тип компонента | Микропроцессоры; Микроконтроллеры; Цифровые сигнальные процессоры; Другие |
| Применение | Потребительская электроника; Автомобилестроение; Промышленность; Здравоохранение; Прочие |
| Материал | кремний; арсенид галлия; карбид кремния; Другие |
| Конечный пользователь | ИТ и телекоммуникации; BFSI; Здравоохранение; Автомобильная промышленность; Прочие |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Япония; Великобритания; Бразилия; Соединённые Штаты; Германия |
| Профилируемые компании | Intel Corporation; Samsung Electronics; TSMC; Qualcomm; Broadcom; Texas Instruments; NVIDIA; AMD; Micron Technology; SK Hynix |
| Прогнозный период | 2026–2036 годы |
| Подход | Анализ данных о поставках литейных пластин, индексов упаковочных мощностей, торговой статистики и первичных обсуждений с конструкторами и OEM |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Как сегментируется рынок?
-
По типу компонентов
- Микропроцессоры
- Микроконтроллеры
- Цифровые процессоры сигналов
- Другие
-
По применению
- Потребительская электроника
- Автомобильная промышленность
- Промышленность
- Здравоохранение
- Другие
-
По материалу
- Кремний
- Арсенид галлия
- Карбид кремния
- Другие
-
По конечному пользователю
- ИТ и телекоммуникации
- BFSI
- Здравоохранение
- Автомобильная промышленность
- Другие
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Насколько велик рынок микрокомпонентов для полупроводников в 2026 году?
Каков CAGR с 2026 по 2036 год?
Какой тип компонентов ведёт?
Какие материалы ведут?
Какие компании участвуют в производстве микрокомпонентов полупроводников?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF