- Market Value (2025): USD 1.35 Bn
- Estimated Value (2026): USD 1.41 Bn
- Forecast Value (2036): USD 2.12 Bn
- CAGR (2026-2036): 4.2%
Сколько прогнозируется стоимость рынка Тапентадола к 2036 году?
USD 1.41 миллиарда в 2026 году до USD 2.12 миллиарда к 2036 году, что составляет 4.16% CAGR.
- Согласно Fact.MR анализу, рынок тапентадола достиг USD 1.35 миллиардов в 2025 году.
- Спрос увеличится с USD 1.41 миллиарда в 2026 году до USD 2.12 миллиарда в 2036 году.
- Прогнозируется, что рынок будет расти 4.2% CAGR с 2026 по 2036 год. Продажи будут расширяться благодаря соответствующему лечению острой и стойкой боли, при этом ограничения на назначение и конкурирующие терапии будут поддерживать рост.
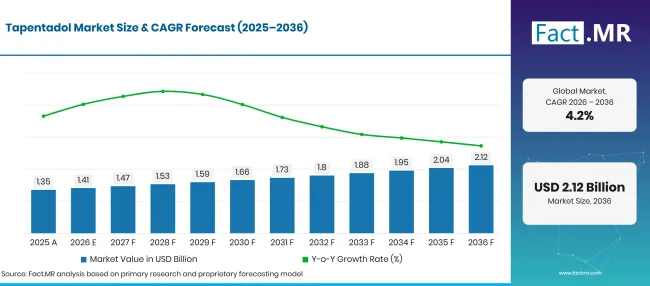
Factmr Tapentadol Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиарда) |
|---|---|---|
| 2025 | Актуальные | 1.35 |
| 2026 | Оценка | 1.41 |
| 2036 | Прогноз | 2.12 |
| CAGR 2026–2036 | Прогнозный период | 4.2% |
Источник: анализ Fact.MR. Обновлено 16 октября 2026 г.
Каковы определяющие показатели роста рынка Тапентадол?
USD 0.71 миллиарда абсолютных возможностей в период с 2026 по 2036 год.
- Драйверы спроса на рынке
- Формула с мгновенным высвобождением вызывает сильную острую боль, когда альтернативные методы лечения недостаточны. Это даёт поставщикам определённое место среди опиоидных препаратов, но спрос зависит от индивидуальных решений по назначению, а не от того, что вся популяция сообщает о боли. Больницы и партнеры по отпуску должны иметь подходящий продукт, доступный при его выборе. [4]
- Лечение с пролонгированным высвобождением создаёт иной паттерн восстановления по сравнению с назначением острого ухода. Его маркировка охватывает выраженную постоянную боль, требующую применения опиоидов при недостаточных альтернативах, включая определённую диабетическую периферическую невропатическую боль. Поэтому коммерческое планирование требует отдельных прогнозов продукта и чёткого определения силы для двух форматов выпуска. [3]
- Местный ассортимент продукции делает закупку более практичной. Немецкий профессиональный информационный каталог Grünenthal содержит несколько презентаций тапентадола. Для покупателей аптек чёткая разрешённая линейка снижает неопределённость относительно заказываемого продукта. Постоянное выполнение позволяет защитить существующий счет без необходимости более широкого или неправильного назначения. [5]
- Специализированные услуги по обезболиванию могут поддерживать относительно концентрированную клиентскую базу. Исследования японских больниц изучали тапентадол у пациентов с болью от рака, иллюстрируя один конкретный способ лечения. Возможности продажи зависят от признанных местных показаний и опыта клиницистов. Небольшое клиническое исследование не может определить национальный объём рецептов, но помогает определить тип услуги, в которой проводится оценка продукта. [6]
- Ключевые сегменты, проанализированные
- По типу продукта: Extended Release составляет 58.3% продаж 2026 года, опережая Immediate Release в 41.7%. Оба формата охватывают разные сроки обработки.
- По применению: Управление болью в 2026 году составило 64.8% . Нейропатическая боль отслеживается отдельно в 28.4%, а другие — в 6.8%.
- По каналу распространения: Больницные аптеки держат 46.2% выручки за 2026 год. Розничная и разрешённая онлайн-дистрибуция составляет оставшиеся продажи по каналам.
- Аналитическое мнение на Fact.MR
- Шамбху Натх Джа, ведущий консультант Fact.MR , говорит: «Это бизнес по производству формуляра и поставок, а не возможность массового потребителя обезболивающего препарата. Позиция поставщика зависит от того, где одобрен его продукт, как он оплачивается и смогут ли аптеки получить необходимую презентацию. Рост должен происходить за счёт надёжного вручения соответствующих рецептов, а не расширения использования за пределы принятой клинической практики.»
- Стратегические последствия
- Постройте планы аккаунта вокруг продукта, который действительно выставлен покупателем. Конкуренция среди препаратов для обезболивания включает различные методы лечения с разными преимуществами и рисками. Предложение тапентадола требует чёткого места в этом сравнении, подкреплённого одобренной этикеткой, а не общей заявкой о превосходном облегчении боли. [4] [3]
- Рассматривайте информацию о взаимодействии лекарств как часть коммерческого сервиса. MHRA предупреждает о приступах и сообщениях о серотониновом синдроме с некоторыми сопутствующими лекарствами. Точная профессиональная информация и поддержка фармаконадзора особенно важны, когда клиенты управляют пациентами, получающими несколько процедур лечения. [7]
- Выполнение дизайна вокруг обязательств по контролируемым веществам . Отслеживаемое перемещение продукта и законная обработка рецептов важнее, чем просто облегчение покупки лекарства через неограниченный канал. Бразильские записи о контролируемых веществах фиксируют включение тапентадола, иллюстрируя, почему план распределения должен проверяться по странам. [1]
- Подготовьтесь к изменению альтернативного состава лечения. Проект руководства FDA 2026 года касается разработки неопиоидных препаратов для лечения хронической боли. Он не устанавливает новый одобренный заместитель, но сигнализирует о активной области разработки. Поставщикам следует следовать этим альтернативам и тем условиям лечения, в которых клиенты могут пересмотреть употребление опиоидов. [8]
Германия демонстрирует самый быстрый прогнозируемый рост страны, за ней следует Великобритания. Спрос в США связан с устоявшимися маркированными продуктами, тогда как условия доступа требуют более тщательного внимания в Бразилии. Перспективы Японии теснее связаны с практикой специализированного лечения, чем с широкими розничными закупками обезболивающих препаратов.
Как рынок Тапентадола делится по сегментам?
58.3%с пролонгированным выпуском; 64.8%по управлению болью; В 2026 году 46.2% больничных аптек.
Какой сегмент типа продукта вызывает спрос?
Сегмент Extended Release занимает 58.3% долю в 2026 году.
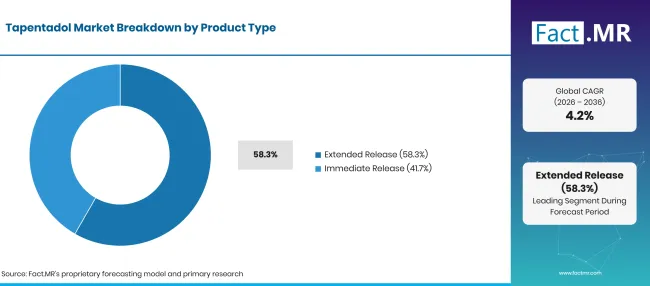
Factmr Tapentadol Market Breakdown Product Type | Source: Fact.MR
| Тип продукта | Поделиться (2026) |
|---|---|
| Extended Release (ведущий сегмент) | 58.3% |
| Немедленный релиз | 41.7% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 16 октября 2026 г.
Продукты с пролонгированным высвобождением приносят прибыль, а продукты с мгновенным высвобождением сохраняют важную роль при острой боли. Покупатели должны управлять ими как отдельные формулы с разными кодами препарата и инструкцией о назначении. Поведение при выбросе является частью клинической спецификации лекарства; общий активный ингредиент не делает эти два препарата взаимозаменяемыми. [3] [4]
Какой сегмент приложений вызывает спрос?
Сегмент управления болью занимает 64.8% долю в 2026 году.
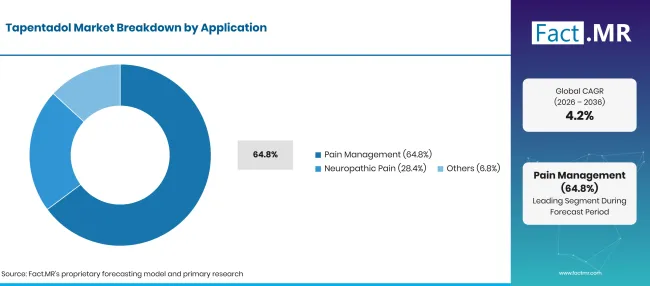
Factmr Tapentadol Market Breakdown Application | Source: Fact.MR
| Применение | Поделиться (2026) |
|---|---|
| Управление болью (ведущий сегмент) | 64.8% |
| Невропатическая боль | 28.4% |
| Другие | 6.8% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 16 октября 2026 г.
Категория невропатической боли отделена от более широкой группы по управлению болью, чтобы избежать пересечения. Последняя охватывает другие болевые показания в пределах рыночной границы. Маркировка Nucynta ER в США определяет специфическую диабетическую периферическую невропатическую боль, которая не должна распространяться на каждое невропатическое состояние или считаться применимой во всех странах. [3]
Какой сегмент канала распределения возглавляет спрос?
Сегмент больницных аптек занимает 46.2% долю в 2026 году.
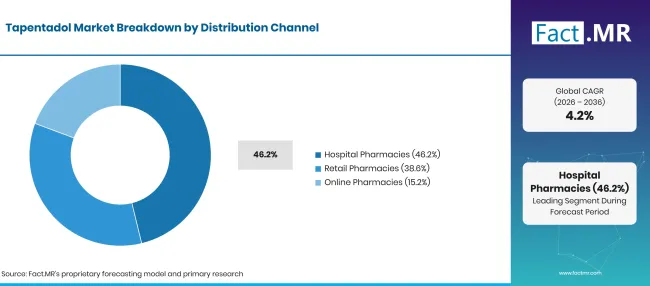
Factmr Tapentadol Market Breakdown Distribution Channel | Source: Fact.MR
| Канал распространения | Поделиться (2026) |
|---|---|
| Больничные аптеки (ведущий сегмент) | 46.2% |
| Розничные аптеки | 38.6% |
| Онлайн-аптеки | 15.2% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 16 октября 2026 г.
Больницные аптеки представляют собой крупнейшую категорию выдачи лекарств, поскольку институциональное лечение и закупки объединяют спрос. Розничные аптеки выполняют подходящие амбулаторные рецепты. Онлайн-аптеки означают законное выдачу там, где это позволяют местные правила, а не неограниченные интернет-продажи. Каждый канал подчиняется соответствующим требованиям по рецептурным и контролируемым лекарствам. [4] [1]
Что ускоряет внедрение Tapentadol Market и что его сдерживает?
Баланс между непрерывностью надлежащего лечения и более строгим контролем за использованием опиоидов. Поставщики могут улучшить доступность продукции и обслуживание счетов, но не могут исключать клинический отбор как основной лимит спроса. ВОЗ определяет зависимость и передозировку как существенные риски опиоидов, делая ответственный доступ условием устойчивого участия на рынке. [9]
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Соответствующее пополнение с продлённым выпуском | +0.9% | Авторизованные рынки с постоянной болью | Краткосрочное (до 2 лет) |
| Избранное назначение острой боли | +0.6% | Больницные и амбулаторные каналы | Краткосрочная (до 2 лет) |
| Устоявшиеся локальные продуктовые портфели | +0.4% | Германия и другие разрешённые рынки | Среднесрочное (2 – 4 года) |
| Доступ к специализированным обезболивающим услугам | +0.5% | Япония, Европа, Соединённые Штаты | Среднесрочное (2 – 4 лет) |
| Надёжное поставление контролируемых лекарств | +0.3% | Регулируемые рынки дозирования | Краткосрочно (до 2 лет) |
Источник: анализ Fact.MR. Обновлено 16 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Фармацевтические контракты, специфичные для формулировки | +0.5% | Институциональные покупатели | Среднесрочный период (2 – 4 лет) |
| Улучшенное покрытие авторизованного распределения | +0.6% | Избранные недостаточно обслуживаемые каналы | Среднесрочное (2 – 4 лет) |
| Постоянная доступность презентации | +0.3% | Существующие рынки рецептурных препаратов | Краткосрочное (до 2 лет) |
| Профессиональная информационная и служба безопасности | +0.4% | Специализированные сети лечения | Среднесрочное (2 – 4 года) |
Источник: анализ Fact.MR. Обновлено 16 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Безопасность и ограничения на назначение опиоидов | -1.1% | Глобальный | Краткосрочно (до 2 лет) |
| Неопиоидные и конкурирующие болевые терапии | -0.8% | Европа, США, Япония | Долгосрочная перспектива (4 лет и более) |
| Доступ и возмещение расходов в зависимости от страны | -0.6% | Избранные национальные рынки | Среднесрочное (от2 до 4 лет) |
| Давление цен внутри авторизованных портфелей | -0.4% | Конкурентные каналы закупок | Среднесрочный период (2 – 4 лет) |
Источник: анализ Fact.MR. Обновлено 16 октября 2026 г.
Какие страны будут масштабировать рынок тапентадола до 2036 года?
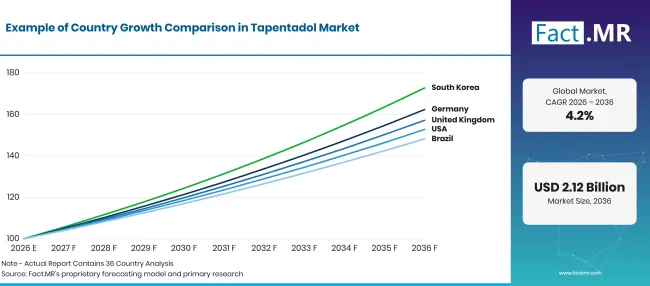
Factmr Tapentadol Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| Германия | 4.9% |
| Бразилия | 4.0% |
| Соединённые Штаты | 4.3% |
| Великобритания | 4.6% |
| Япония | 3.3% |
Источник: анализ Fact.MR. Обновлено 16 октября 2026 г.
Почему у Германии самый сильный взгляд на страну?
4.9% CAGR. Видимый спектр авторизованных презентаций поддерживает закупку, принадлежащую конкретной формуле.
Немецкий каталог Grünenthal включает информацию о Palexia и других продуктах тапентадола. Практическая возможность — обслуживать аптеки и специалистов-рецепторов с уже использованной презентацией в их методе лечения. Покупатели могут сравнивать непрерывность поставок и профессиональную поддержку, стоящую за продуктом. Расширение рынка чаще происходит через эти устоявшиеся каналы, чем через рекламу, ориентированную на потребителя. [5]
Какие условия имеют значение для расширения в Бразилии?
4.0% CAGR. Доступ к контролируемой медицине определяет, какие возможности распространения являются жизнеспособными.
Официальная история контрольного списка Anvisa фиксирует добавление тапентадола в1 Списка А в 2014 году. Поставщикам необходимо установить условия авторизации и выдачи продукта, который они собираются поставить. Местные партнёрства могут быть ценны там, где они обеспечивают соответствующий доступ аптекам и институциональным покупателям. Прогноз не подразумевает, что каждая международная формула уже доступна через бразильские каналы. [1]
Чем Соединённые Штаты отличаются в коммерческом плане?
4.3% CAGR. Права на продукт и конкуренция, специфичная для формулы, формируют доступ к аккаунтам.
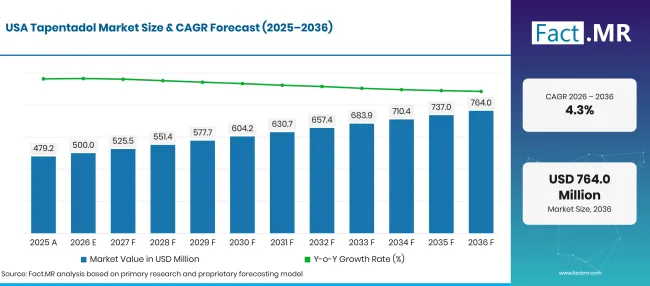
Factmr Tapentadol Market Forecast Usa | Source: Fact.MR
В 2020 году Collegium объявила о приобретении прав на франшизу Nucynta в США. Это иллюстрирует, почему конкурентное картографирование должно следовать за территориальным правообладателем, а не за компанией, исторически связанной с развитием. Контракты и поддержка продуктов организованы вокруг текущего авторизованного предложения. Для потенциального участника немедленной задачей является установить собственное одобрение и позицию в канале, а не присваивать доступ к одним и тем же брендовым аккаунтам. [2]
Что ограничивает и поддерживает Соединённое Королевство?
4.6% CAGR. Поддержка назначения лекарств ценна там, где лекарства требуют тщательного пересмотра взаимодействия.
Коммуникация MHRA по безопасности тапентадола привлекает внимание к отчётам о риске судорог и серотониновых синдромах при совместном использовании определённых лекарств. Поставщикам, обслуживающим британских врачей, необходима точная информация о продукте и надёжный путь отчётности по безопасности. Такая поддержка может укрепить профессиональную уверенность в правильном рецепте. Она не оправдывает представление тапентадола как свободного от рисков, связанных с лечением опиоидами. [7]
Где находится самая надежная коммерческая возможность Японии?
3.3% CAGR. Специализированные учреждения лечения обеспечивают более полезную ориентацию на клиента, чем широкая распространённость боли.
Исследование японских больниц, опубликованное в 2020 году, оценивало фармакокинетику тапентадола и клинический опыт у онкологических пациентов с болью. Ограниченная группа пациентов является полезным доказательством профессиональной оценки, а не показателем национального рынка. Компании, производящие продукты, должны сосредоточиться на авторизованном доступе и потребностях лечебных учреждений, которым они действительно могут служить. Региональный клинический опыт более информативен с коммерческой точки зрения, чем предположение, что всё лечение боли при раке включает это лекарство. [6]
Кто руководит рынком Тапентадол?
Конкурс Tapentadol организуется по формулировкам и территориальным коммерческим правам. Франшиза Nucynta от Collegium предоставляет задокументированный пример в США, а немецкий информационный каталог Grünenthal охватывает Palexia и другие презентации. Глобальный рейтинг компаний, игнорирующий эти различия, может ошибочно определить организацию, поставляющую конкретную аптеку. [2] [5]
Более широкое сравнение включает компании-оригинеров, брендированные и дженерические фармацевтические компании. Необходимо обеспечить участие для действующего продукта тапентадола в соответствующей стране. Компании могут конкурировать по цене и доступности только после выполнения нормативных и поставочных требований этого рынка. Одна лишь историческая ассоциация бренда недостаточно свидетельствует о нынешней лидирующей доле.
Какие компании являются ключевыми поставщиками?
Collegium и Grünenthal предоставляют задокументированные примеры территориальных продуктов. Приведённые ниже компании составляют более широкий набор фармацевтических сравнений; включение не гарантирует текущие поставки тапентадола во всех странах.
- Janssen Pharmaceuticals
- Grünenthal GmbH
- Mallinckrodt Pharmaceuticals
- Purdue Pharma
- Teva Pharmaceutical Industries
- Sun Pharmaceutical
- Viatris Inc.
- Zydus Lifesciences Ltd.
- Люпен
- Ауробиндо Фарма
Библиография
- [1] Национальная гвардия санитарной полиции. (без даты). Список субстанций для судьи, контролирующий особенно Бразилию.
- [2] Collegium Pharmaceutical, Inc. (2020, февраль 6). Collegium приобретает права на франшизу Nucynta в США.
- [3] Collegium Pharmaceutical, Inc. (2025a, декабрь 30года). Nucynta ER: таблетка тапентадола гидрохлорида, покрытая пленкой, пролонгированное высвобождение [Информация о назначении]. DailyMed.
- [4] Collegium Pharmaceutical, Inc. (2025b, декабрь 30года). Nucynta: таблетка тапентадола гидрохлорида, покрытая пленкой [Информация о назначении]. DailyMed.
- [5] Grünenthal GmbH. (без даты). Fachinformationen & Pflichttexte.
- [6] Хомма, М., Кокубун, Х., Окуваки, К., Катада, С., Хаяши, Н., Канаи, А., Коидзуми, В., и Ацуда, К. (2020). Фармакокинетический анализ, обезболивающие эффекты и побочные эффекты тапентадола у онкологических пациентов с болью. Биологический и фармацевтический бюллетень, 43(6), 1000–1006.
- [7] Агентство по регулированию лекарственных средств и медицинских товаров. (2019, январь 9года). Тапентадол (Palexia): риск приступов и сообщения о серотониновых синдромах при совместном применении с другими лекарствами. [8] Управление по контролю за продуктами и лекарствами США. (2026, май). Разработка неопиоидных анальгетиков при хронической боли [Проект руководства для промышленности].
- [9] Всемирная организация здравоохранения. (2025, август 29). Передозировка опиоидами.
Ответы на этот отчёт
- Чем коммерчески отличаются продукты с мгновенным и продлённым выпуском?
- Какие применения боли относятся к отдельно идентифицированной невропатической категории?
- Как права на продукт и местные авторизации влияют на сравнение поставщиков?
- Что ограничивает онлайн-выдачу контролируемых рецептурных препаратов?
- Где более доступная помощь может поддержать рост, не поощряя неправильное назначение лекарств?
Что охватывает рынок Тапентадол?
Рынок охватывает продажи готовых препаратов на основе тапентадола. Тип продукта отличает формулы с мгновенным высвобождением и с пролонгированным высвобождением. Разделение применения отделяет невропатическую боль от других методов лечения боли, перечисленных в этом отчёте.
Что входит в область применения?
Включены разрешённые продукты тапентадола, поставляемые через больничные, розничные и законно разрешённые онлайн-аптеки. Доход от продукции учитывается один раз на уровне продажи лекарств, при этом категории формул и выдачи дают отдельные представления об этом доходе.
Что исключено из сферы применения?
Другие опиоиды, неопиоидные анальгетики и услуги по обезболиванию исключаются. Незаконные интернет-продажи и несанкционированные поставки находятся за пределами рынка. Расходы на исследования, консультации по назначению и стоимость отдельно поставляемых спасательных препаратов не добавляются к доходам от тапентадола.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Desk Research: Desk research охватывает государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, документируется в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, тенденции ценообразования и объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и препятствия для расширения рынка.
- Цикл проверки и обновления данных: результаты проверяются путём сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
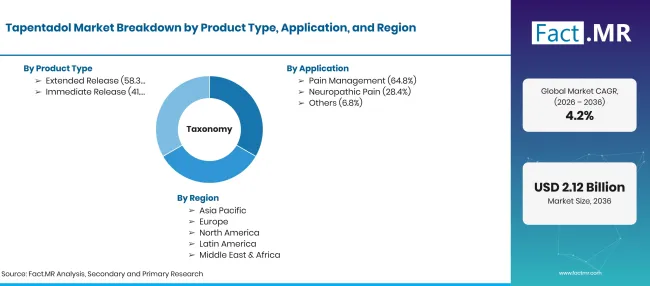
Factmr Tapentadol Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллиарда в 2026 и 2036 годах; CAGR на 2026–2036 годы |
| Определение рынка | Готовые препараты тапентадола поставляются через авторизованные рецептурные каналы, классифицированные по формуле высвобождения, нанесению боли и каналу отпуска. |
| Тип продукта | Расширенный выпуск; Немедленный выпуск |
| Применение | Управление болью; Невропатическая боль; Другие |
| Канал распространения | Больничные аптеки; Розничные аптеки; Онлайн-аптеки |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Германия; Бразилия; Соединённые Штаты; Великобритания; Япония |
| Профилируемые компании | Janssen Pharmaceuticals; Grünenthal GmbH; Mallinckrodt Pharmaceuticals; Purdue Pharma; Teva Pharmaceutical Industries; Sun Pharmaceutical; Viatris Inc.; Zydus Lifesciences Ltd.; Lupin; Aurobindo Pharma |
| Прогнозный период | 2026–2036 годы |
| Подход | Обзор на уровне формулы, официальная информация о назначении, территориальные права на продукты, доступ к контролируемым лекарствам и доказательства специализированного лечения. |
Источник: анализ Fact.MR. Обновлено 16 октября 2026 г.
Как сегментируется рынок?
-
По типу продукта
- Расширенный релиз
- Немедленный релиз
-
По применению
- Управление болью
- Невропатическая боль
- Другие
-
По каналам распространения
- Больничные аптеки
- Розничные аптеки
- Онлайн-аптеки
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Насколько велик рынок тапентадола в 2026 году?
Каков CAGR с 2026 по 2036 год?
Какой тип продуктов лидирует сегмент?
Какой сегмент заявок лидирует?
Имеет ли тапентадола одинаковое одобренное применение во всех странах?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF