- Market Value (2025): USD 2.8 Bn
- Estimated Value (2026): USD 2.95 Bn
- Forecast Value (2036): USD 5.06 Bn
- CAGR (2026-2036): 5.5%
到2036年,汽车自动安全带市场的预测价值是多少?
2026年USD 3.0亿,到2036年5.5% CAGR达到USD 5.1亿。
- 根据Fact.MR的数据,2025年汽车自动安全带市场估值为USD 2.8 亿。
- 到2036年,市场价值将达到 USD 5.06 亿美元,而2026年将达到 USD 2.95 亿美元 ,因为后排座椅将配备预紧器和自适应负载限制器。
- 每次碰撞测试升级都会为曾经纯机械的部件增加传感器和电机,这将使增长保持 5.5% CAGR 直到2036年。
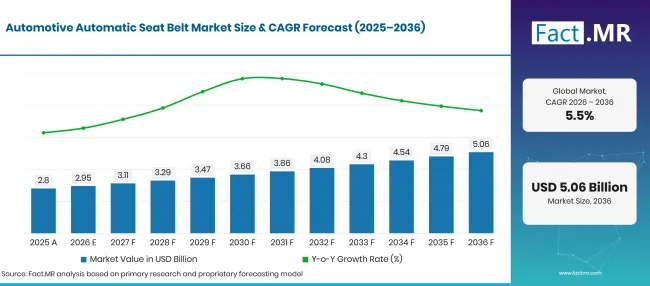
Automotive Automatic Seat Belt Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 亿) |
|---|---|---|
| 2025 | 实际情况 | 2.8 |
| 2026 | 估算 | 2.95 |
| 2036 | 天气预报 | 5.06 |
| CAGR 2026年至2036年 | 预报期 | 5.5% |
来源:Fact.MR 分析,更新于 2026年10月22日
汽车自动安全带市场增长的主要数字是什么?
2026年至2036年期间新增价值 USD 2.1 亿美元,主要来自乘用车 OEM 装配。
- 市场需求驱动因素
- 碰撞伤害证据使监管机构关注约束装置。世界卫生组织指出,系安全带可将车内人员死亡风险降低多达 50%[ 1]。每严格的碰撞规则,预紧器和限制器的含量都会增加。
- 欧洲的道路死亡目标持续施加对乘员保护的压力。欧盟委员会报告称,2025年欧盟道路上约有19,400人死亡,较2024年有所下降3%[2]。如此缓慢的进展促使当局和测试机构要求更多后排安全带和斜向碰撞时使用安全带。
- 电动车和软件定义汽车正在改变安全带的工作方式。电池组增加了质量,因此碰撞脉冲更强烈,负载限制器必须更加谨慎地调校。车内摄像头和座椅传感器现在将数据传输到安全带控制器。
- 可倾斜座椅和新型客舱布局需要能随乘员移动的安全带。座椅安全带设计能在座椅滑动或倾斜时保持肩带固定。
- 事故后更换会带来稳定的维修需求。点火后的烟火预紧器无法复位,因此车身修理厂会在每次符合资格的理赔时订购新的牵引器或扣头组件。
- 分析的关键细分
- 按技术划分:2026年,收回器预紧器将占据 42.3% 份额,因为几乎所有前排座椅都配备了能在毫秒内收紧松弛的烟火式牵引器。
- 按车辆类型划分:乘用车将在2026年占 67.8% 份额,因为汽车在每个上市国家的销量都远远超过卡车和公交车。
- 按销售渠道划分:原厂设备制造商(OEM)将在2026年通过安全带验证并安装在装配线上获得 79.3% 份额。
- 按终端用户划分:私人车队将在2026年占 64.2% 份额,反映家庭汽车车队规模,相对于商用车和车队车辆。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“安全带过去是一条带子和弹簧,如今它是一个与安全气囊控制器连接的传感器连接装置。能够根据每位乘员的体型和姿势调节负载的供应商将赢得下一轮平台奖项。售后市场将保持低调,因为安全带只有在事故或召回后才会更换。”
- 战略意义
- 约束装置供应商应将预紧器与摄像头和座椅传感器的乘员数据结合,因为自适应负载限制正从高端车型转向容量平台。
- 鉴于固定点和座椅框架的更换成本较高,车辆制造商应在每个平台周期早期规划后排安全带升级。
- 碰撞维修网络应按型号配备认证的牵引器和扣环组件,因为点燃的烟火装置必须在车辆出厂前更换。
- 车队运营商应通过车载信息处理对面包车和卡车的皮带使用进行审计,因为商业司机在短途配送停靠时常常跳过皮带。
德国在 6.7% CAGR方面领先五大,得益于高端车型产量和严格的碰撞测试。巴西紧随其后, 6.1% 年,联邦法规开始对新轻型车辆进行安全带提醒。美国的 5.5% 率反映了庞大的皮卡和SUV车队,拥有积极的皮带项目。英国增长 4.9%,后排安全带使用仍是薄弱环节。日本以成熟的配搭和老龄化的驾驶者群体,位列 4.4% 。
汽车自动安全带市场按细分市场如何细分?
牵引预紧器将在 42.3%年领先技术;乘用车将在 67.8%车型类别中领先; OEM 将领导 79.3%销售渠道;私人公司将在 64.2%年终端用户领域排名第一。
哪种技术占主导地位?
牵开式预紧器占据了2026年销售的 42.3% 。
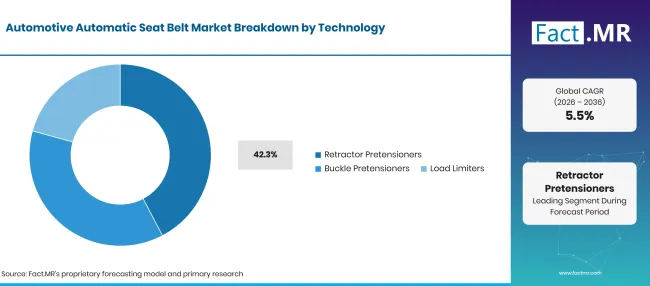
Automotive Automatic Seat Belt Market Breakdown Technology | Source: Fact.MR
| 技术 | 《Share》(2026) |
|---|---|
| 牵开器预紧器(前段) | 42.3% |
| 其他环节合并 | 57.7%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月22日
安全带预紧器技术从牵引器开始,因为织带线轴安装在那里。一小股气体在撞击时将线轴向后旋转,消除松弛,然后身体向前移动。许多供应商现在加装电动机,在急刹车时预先收紧皮带,若无碰撞则释放,详见 Fact.MR的 预紧器和牵引 器相关内容。带扣预紧器将带扣拉下,以收紧腰带并保持骨盆位置。负荷限制器让带带在一定力下释放,降低了年长乘客肋骨和胸部受伤的风险。自适应限制器在乘 员感应系统 识别出座椅上的人后,切换力级。
车辆类型领域的领先者?
乘用车占2026年销售的 67.8% 。
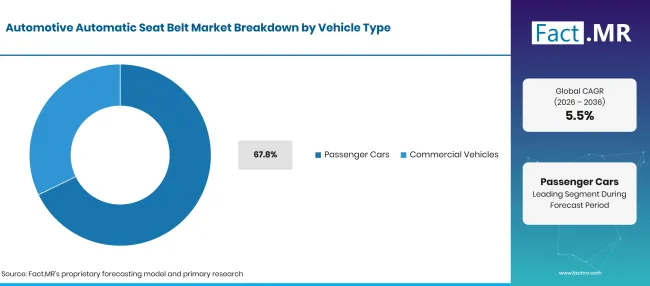
Automotive Automatic Seat Belt Market Breakdown Vehicle Type | Source: Fact.MR
| 车辆类型 | 《Share》(2026) |
|---|---|
| 客车(主导车型) | 67.8% |
| 其他环节合并 | 32.2%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月22日
乘用车的安全带每辆车配备五个或更多座位,车辆体积远超卡车和公交车。电气化也重塑了汽车细分市场。 The International 能源署报告称,2025年电动汽车销量超过 20 百万辆,占所有新车销售量的四分之一[3]。较重的电池车型需要调整不同的碰撞脉冲安全带。商用车安全带在面包车、卡车和长途客车中日常使用非常激烈。 货运货车 的安全带在配送轮次中经常出现变形。长途客舱运营商需要在每个乘客座位安装牵引器,卡车驾驶室则使用安装在悬挂座椅上的安全带。
销售渠道如何塑造需求?
OEM 买家占2026年销售的 79.3% 。
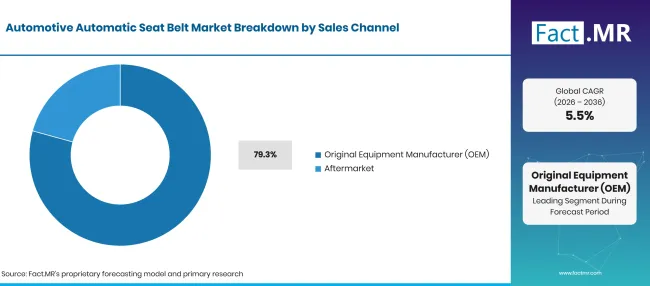
Automotive Automatic Seat Belt Market Breakdown Sales Channel | Source: Fact.MR
| 销售渠道 | 《Share》(2026) |
|---|---|
| 原始设备制造商(OEM)(领先细分市场) | 79.3% |
| 其他环节合并 | 20.7%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月22日
原厂安全带与座椅、安全气囊和车身结构一起设计,然后作为一个系统在雪橇和全车事故中进行测试。这种联合测试将每个安全带零件号与特定平台绑定,持续六到八年。 1 级供应商按顺序向座椅装配线交付安全带。售后安全带更换涵盖碰撞维修、召回和磨损织带。保险公司通常要求 OEM批准的预紧器零件。卡车和公交车队通过已处理其驾驶室和底盘部件的 重型售后市场 采购安全带。
终端用户中支持私密设置的是什么?
私人业主占2026年销售的 64.2% 。
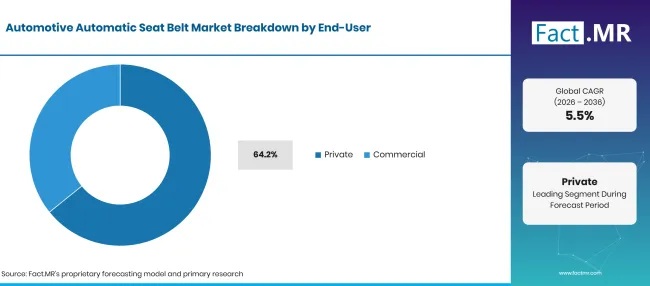
Automotive Automatic Seat Belt Market Breakdown End User | Source: Fact.MR
| 终端用户 | 《Share》(2026) |
|---|---|
| 私人(主导分段) | 64.2% |
| 其他环节合并 | 35.8%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月22日
家庭买家在选择汽车时会比较碰撞测试星和后排座椅保护。这种购买习惯为汽车制造商提供了在第二排座椅安装预紧装置的理由,因为儿童和年长家长常乘坐该座椅。后排安全带也为许多缺乏ISOFIX点的 婴儿安全 座椅提供了支撑。商业车队、网约车司机、快递公司和公交运营商构成了商业需求。在英国,截至2025年底, 4.88 百万辆轻型货车获得了道路使用许可[4]。车队买家会指定带有提醒提醒和耐用织带的安全带,方便驾驶员多次扣带和解开安全带。
是什么加速了汽车自动安全带市场的普及,又是什么阻碍了这一进程?
随着更严格的碰撞测试、后座预紧器和传感器连接的负载限制器,采用率将不断增长。车辆成本压力、入门车型低成本皮带以及永不点火皮带的长寿命将阻碍增长。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 所有座位位置的碰撞测试和安全带提醒规则更加严格 | +1.3% | 西欧、拉丁美洲、北美 | 短期(<= 2 年) |
| 后排座椅加装预紧器和负载限制器 | +1.1% | 西欧,东亚 | 中期(2年至4 年) |
| 连接车内摄像头和座椅传感器的自适应安全带 | +0.9% | 西欧、北美、东亚 | 中期(2年至4 年) |
| 需要重新调校负载限制的重型电动车 | +0.7% | 东亚,西欧 | 长期(>= 4 年) |
| 坠毁后点燃烟火装置的更换 | +0.5% | 北美,西欧 | 短期(<= 2 年) |
来源:Fact.MR 分析,更新于 2026年10月22日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 座椅内带系统用于倾斜和旋转座椅 | +0.8% | 西欧,东亚 | 长期(>= 4 年) |
| 体积模型中的电动可逆预紧器 | +0.7% | 全球 | 中期(2年至4 年) |
| 长途客车和轻型商用车队的皮带升级 | +0.5% | 拉丁美洲、南亚及太平洋地区 | 中期(2年至4 年) |
来源:Fact.MR 分析,更新于 2026年10月22日
约束带影响分析
| 约束 | (~) % 对CAGR的影响 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 入门级车辆平台的成本压力 | -0.6% | 拉丁美洲、南亚及太平洋地区 | 短期(<= 2 年) |
| 从未展开的皮带的长使用寿命 | -0.5% | 全球 | 长期(>= 4 年) |
| 烟火零件的召回和质量成本 | -0.3% | 北美,东亚 | 中期(2年至4 年) |
来源:Fact.MR 分析,更新于 2026年10月22日
哪些国家正在扩大汽车自动安全带市场直到2036年?
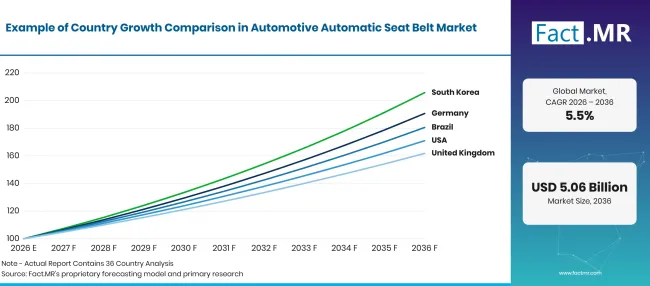
Automotive Automatic Seat Belt Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026年至2036年) |
|---|---|
| 德国 | 6.7% |
| 巴西 | 6.1% |
| 美国 | 5.5% |
| 英国 | 4.9% |
| 日本 | 4.4% |
来源:Fact.MR 分析,更新于 2026年10月22日
是什么支持德国的采纳?
6.7% CAGR,主要依靠高端车辆输出和严格的碰撞测试项目。
德国汽车安全带需求始于车队密集。Destatis报告称,截至2026年1月1日,德国约有49.5百万辆汽车,相当于每人1,000人593辆[5]。道路安全也有所下降。Destatis统计了2025年2,814起交通死亡人数,较2024年44高[6]。德国高端品牌常在上市前就推出了自适应约束功能。
巴西是如何扩大需求的?
6.1% CAGR,由联邦安全评分支持,隶属于搬运计划。
巴西的汽车安全规则现将安全带提醒计入联邦合规指数。法令号2025年4月15日12,435将驾驶员安全带提醒列为轻型车辆的一般安全事项之一,并要求在2027年10月1日前完全遵守这些一般要求 [7]。后续团体将提醒扩展到前排乘客,随后覆盖所有座位 [7]。紧凑型轿车和SUV的本地组装保持OEM订单的畅通。
什么支持美国的采纳?
5.5% CAGR,得益于高安全带使用以及大量重型皮卡和SUV。
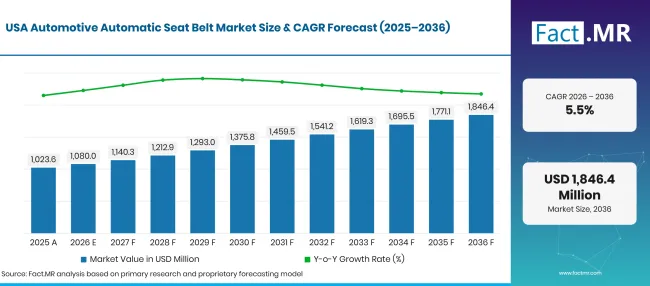
Automotive Automatic Seat Belt Market Forecast Usa | Source: Fact.MR
美国的安全带使用率较高,但并非普遍存在。NHTSA报告称,2025年 91.3% 成年前排乘客系安全带,而皮卡乘客系安全带为 85.6% [8]。另一项NHTSA早期估计2025年交通死亡人数为 36,640,较2024年下降约 6.7% [9]。汽车制造商继续为后排座椅增加安全带提醒。
英国的需求如何发展?
4.9% CAGR,反映了人们对后排安全带系用的关注。
英国安全带统计数据显示后排座位是该缺通部2025年安全带资料显示,后排乘客在未系安全带的乘员死亡事故中占比最高,达到 40%,数据为2021至2025年[10]。截至2025年底,英国拥有 42.3 百万辆持证车辆,增长了 1% [4]。保险公司批准后,安全带更换需在碰撞维修后进行。
日本表现如何?
4.4% CAGR,随着成熟度的匹配率限制了新内容的获得。
日本国家警察厅报告称,2025年交通死亡人数为 2,547 ,较2024年下降 116 到 4.4% [11]。日本皮带制造商向国内外的汽车制造商发货牵引器和扣环。轻型车和紧凑型车型采用更简单的皮带系统,尽管新的安全配置正在这些细分市场推广。增长主要来自出口平台和后排座椅升级。
谁在汽车自动安全带市场中领先?
三类人塑造供应。
全球安全带供应商Autoliv、 ZF Friedrichshafen AG 和Joyson Safety Systems向各大洲的汽车制造商销售完整的安全带、安全气囊和方向盘套件。2025年4月,Autoliv在上海车展上展示了其Omni Safety概念,结合了先进的安全带和安全气囊系统,适用于可倾斜乘员[12]。ZF的被动安全单元ZF LIFETEC于2025年10月介绍了其系列 8 带有可变力限位器的牵引器,可根据每位乘员的体型和姿势进行调整[13]。2026年7月,ZF LIFETEC宣布推出一款红外可见光皮带织带,车内摄像头可追踪,并将于2026年8月开始批量生产[14]。日本专家东海理卡和芦森工业主要向国内汽车制造商供应安全带,东海理卡提供带预紧器、力限制器和电动收回的牵引器。Securon则提供静态和可收回安全带,服务于更换和专业车辆行业。与车内感应的集成以及每座成本将决定供应商的排序直到2036年。
哪些公司是主要供应商?
主要公司包括Autoliv公司; ZF Friedrichshafen AG;乔伊森安全系统; Tokai Rika Co., Ltd.; Ashimori Industry Co., Ltd.;以及Securon(阿默舍姆)有限公司。
- Autoliv公司
- ZF Friedrichshafen AG
- 乔伊森安全系统
- Tokai Rika Co., Ltd.
- Ashimori Industry Co., Ltd.
- Securon(阿默舍姆)有限公司
参考书目
- [1] 世界卫生组织。(2026年7月 20日)。 交通事故。
- [2]欧洲委员会。(2026年3月24日)。2025年欧盟道路死亡人数下降3%。
- [3]国际能源署。(2026年5月)。 2026年全球电动汽车展望:执行摘要。
- [4]英国交通部。(2026年, 29年4月)。 车辆许可统计:2025年。
- [5]国家联邦(Destatis)。(2026年7月22日)。Pkw-Dichte 2026 erneut gestiegen [2026年汽车密度再次上升]。
- [6]国家联邦(Destatiss)。(2026年2月25日)。Unfallbilanz 2025:44 Verkehrstote mehr als im Vorjahr [2025年事故报告:比前一年增加了44起交通死亡]。
- [7]巴西共和国总统团。(2025年4月15日)。2025年4月15日第12,435号法令第15 12.435号
- [8]国家公路交通安全管理局。(2026年5月)。2025年安全带使用情况:总体结果(交通部高813 799)。
- [9]国家公路交通安全管理局。(2026年4月)。 2025年机动车交通死亡人数及死亡率的早期估计(交通部高 813 800)。
- [10]英国交通部。(2026年9月 24日)。 报告的道路伤亡 英国:致命 4 ——安全带资料表,2025年。
- [11]日本国家警察厅。(2026年2月26日)。令和7年における交通事故的发生情况について [2025年交通事故情况]。
- [12]Autoliv。(2025年4月 25日)。 Autoliv在2025年上海车展上呈现Omni Safety。
- [13] ZF Friedrichshafen AG。(2025年10月 6日)。 通过智能乘员监控实现自适应约束系统。
- [14] ZF Friedrichshafen AG。(2026年7月 23日)。 带有红外特征的救生圈:ZF LIFETEC让安全带在车内摄像头下可见。
本报告回答了问题
- 到2036年自动安全带收入将增长多少,以及哪些技术最具价值。
- 为什么牵引式预紧器、乘用车、装配 OEM 和私人车主在2026年各自细分市场领先。
- 德国、巴西、美国、英国和日本在碰撞规则、安全带使用和车队规模上的差异。
- 哪些约束供应商在平台奖项中竞争,以及产品优势。
- 乘员感应和新的座椅布局将在十年内改变安全带设计。
汽车自动安全带市场涵盖哪些内容?
本研究中的自动安全带系统无需乘员操作即可收紧和锁定。它们包括烟火装置和电动牵引器预紧器、扣带预紧器以及固定或自适应的负荷限制器,以及作为组装一部分出售的带带、锚和扣环。
销售数据通过乘用车和商用车、 OEM 和售后市场渠道,以及私人和商用车主进行跟踪。价值以供应商销售价格衡量。
范围包括哪些内容?
车辆线上安装的完整安全带组件,以及用于碰撞维修的牵引器和扣环。该瞄准镜依赖更广泛的 汽车安全带 供应,用于这些组件内销售的织带和硬件。
安全带提醒传感器和乘员分类零件仅在运输带组件内时计入。公交车、长途客车和卡车驾驶室的安全带属于商用车辆收入。
哪些内容被排除在范围之外?
纯手动安全带没有预紧器或负载限制器,则不属于该边界。安全气囊、安全气囊控制单元和儿童安全座椅被排除在外,即使它们被装在一个安全套装中销售。
飞机安全带、赛车安全带和越野装备也不计入。维修车间的安装人工不计入。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及超过 20 个行业访谈。
- 初级调研:初级调研包括与制造商、服务提供商、技术开发者、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用率、运营挑战、审批要求、竞争定位以及影响更广泛市场接受度的因素。
- 桌面研究:桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的每个来源均有文献记录。
- 市场规模与预测:市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期:通过将初级访谈与公开数据、公司活动、监管变动、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
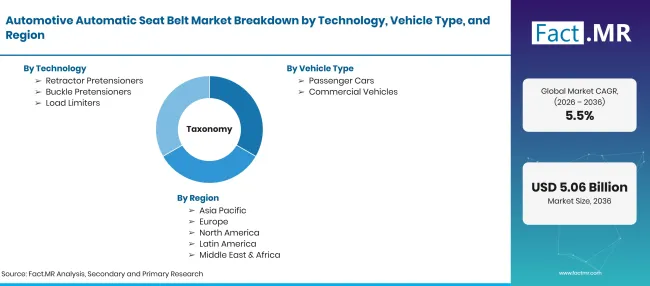
Automotive Automatic Seat Belt Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | 2026年USD十亿,到2036年USD亿CAGR |
| 市场定义 | 自动安全带系统可在无乘员操作的情况下收紧、锁定和限制载重,包括牵引预紧器、扣带预紧器和载荷限制器。收入涵盖销售给车辆制造商及更换行业的设备。 |
| 技术 | 牵引器预紧器;带扣预紧器;载荷限制器 |
| 车辆类型 | 乘用车;商用车辆 |
| 销售渠道 | 原厂设备制造商(OEM);售后市场 |
| 终端用户 | 私人;商业 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 德国;巴西;美国;英国;日本 |
| 介绍的公司 | Autoliv公司; ZF Friedrichshafen AG;乔伊森安全系统; Tokai Rika Co., Ltd.; Ashimori Industry Co., Ltd.;Securon(阿默舍姆)有限公司。 |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 采用自上而下与自下而上的混合方法,采用按类型生产的车辆;每辆车的座位位置;预张器和负载限制器的安装率;碰撞维修和召回更换数量;以及供应商组合审查。 |
来源:Fact.MR 分析,更新于 2026年10月22日
市场如何细分?
-
按技术分类
- 牵引器预紧器
- 扣带预紧器
- 负载限制器
-
按车辆类型分类
- 乘用车
- 商用车辆
-
按销售渠道分类
- 原始设备制造商(OEM)
- 售后市场
-
按终端用户分类
- 私人
- 商业
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

