- Market Value (2025): USD 38.7 Bn
- Estimated Value (2026): USD 40.7 Bn
- Forecast Value (2036): USD 67.8 Bn
- CAGR (2026-2036): 5.2%
到2036年,刹车摩擦件市场的估值预计是多少?
2026年USD 40.7亿,到2036年5.2% CAGR达到USD 67.8亿。
- 2025年,制动摩擦部件收入Fact.MR统计达到USD 38.7亿美元,乘用车更换刹车片成为基础。
- 到2036年,随着全球车辆车队的老化和重量增加,销量将从2026年的 USD 40.7 亿 提升到 USD 67.8 亿 。
- 5.2% CAGR预计将在2026年至2036年间持续,因为每辆新车都会带来多年的护垫和鞋类更换需求。
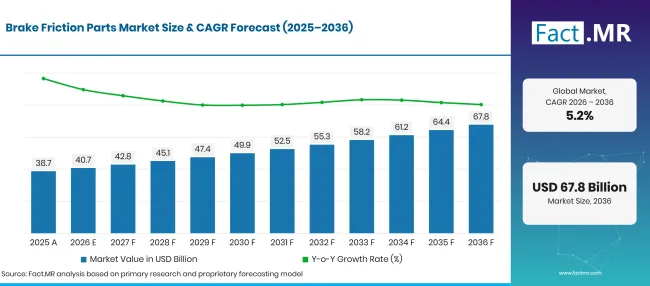
Factmr Brake Friction Parts Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 亿) |
|---|---|---|
| 2025 | 实际情况 | 38.7 |
| 2026 | 估算 | 40.7 |
| 2036 | 天气预报 | 67.8 |
| CAGR 2026年至2036年 | 预报期 | 5.2% |
来源:Fact.MR 分析,更新于 2026年10月17日
制动摩擦部件市场增长的决定性数字是什么?
从2026年到2036年,将积累USD 27.1亿美元的新价值,主要由汽车更换垫子引领。
- 市场需求驱动因素
- 随着汽车停车,刹车片更换需求也在增长。欧盟统计数据显示,2025年欧盟汽车车队超过260百万辆,较2020年增长6.5%[1]。每辆车每隔几年正常驾驶就需要更换前刹车片。
- 制动颗粒限制正在将摩擦化学变成一个受监管的特征。2026年6月,欧盟委员会通过了2026/1214授权条例(EU)2026/,要求欧洲 7 汽车和面包车的制动颗粒测试必须遵守联合国条例第 179[ 2]。刹车片制造商现在设计针对测量PM输出10 和制动力的化合物。
- SUV和电动汽车的刹车负载持续上升。电池组、大型SUV和皮卡在每站通过刹车片和刹车鞋输送更多能量。摩擦供应商则用更厚的底板和抗温度褪色的化合物来应对。
- 卡车刹车衬垫的需求紧随货运运输。卡车和公交车在高负载下每天长途行驶,车队运营商在固定的服务间隔内衬鼓刹车。这种惯例为摩擦制动制造商提供了可预测的订单。
- 铜还原规则重置了北美的产品线。供应商重新配方了焊盘以去除铜,而新化合物每套的价值往往高于所替代的等级。
- 分析的关键细分
- 按产品类型划分:盘式刹车片将在2026年占据 47.3% 份额,因为几乎所有新车都标配前盘式刹车,且磨损速度比后盘式更快。
- 按材料划分:鉴于半金属在2026年将占 36.7% 份额,因其对重型SUV、轻型卡车和商用车队的耐热能力。
- 按车辆类型划分:乘用车将在2026年凭借远超面包车和卡车的数量,在2026年占据 54.6% 份额。
- 按销售渠道划分:2026年售后市场将占据 54.2% 份额,因为汽车在生命周期内会经历多次刹车片,但出厂时只换了一套。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“摩擦部件的收入是在车辆售出后才产生的,因此车队年龄和年行驶里程比新车产量更能反映这个市场。欧7首次将刹车尘埃纳入型式认证,这将有利于那些能在测试台上证明低排放化合物的供应商。商用车内衬将持续成为更安静但可靠的销量来源,直到2036年。”
- 战略意义
- 鉴于欧 7 型批准包含新车和面包车的制动颗粒限制,摩擦材料生产商应立即将颗粒发射测试纳入化合物开发。
- 售后市场经销商应扩大欧洲和日本车型的陶瓷和低金属配色范围,因为这些车主要求低尘土和低噪音。
- 车辆制造商应考虑电动车型的刹车片,考虑腐蚀和噪音问题,因为再生制动会使摩擦面长时间空闲。
- 车队运营商应按路线和货物追踪衬里磨损,因为卡车和公交车的鼓式刹车内衬占维护费用的很大比例。
德国在 6.7% CAGR领先五大,密集的汽车车队和高速公路驾驶速度迅速提升。巴西凭借老牌卡车车队和重型公路货运优势紧随 6.1% 其后。美国 5.5% 的步伐依赖大型SUV和皮卡。英国将 4.9% 增长,汽车流量上升,MOT检测发现刹车磨损。 4.4%年,日本以拥有许多小型轻型车的车队完成名单。
刹车摩擦件市场按细分市场如何细分?
碟刹片将在 47.3%年领先产品类型;半金属将在 36.7%年领先材料类别;乘用车将以 54.6%位领先车辆类型;售后市场将在 54.2%年保持销售渠道第一。
哪种产品类型占主导地位?
盘式刹车片占据2026年销售的 47.3% 。
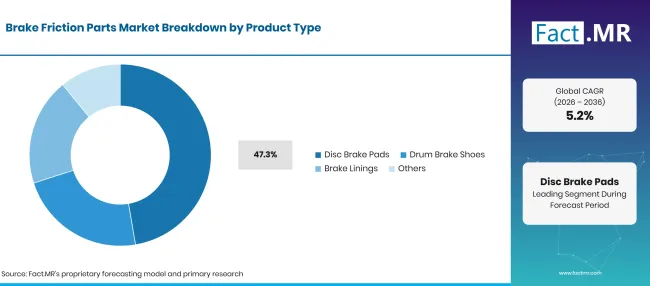
Factmr Brake Friction Parts Market Breakdown Product Type | Source: Fact.MR
| 产品类型 | 《Share》(2026) |
|---|---|
| 碟刹片(领先部分) | 47.3% |
| 其他环节合并 | 52.7%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月17日
前刹车片承担汽车大部分的制动负荷,因此最先磨损,通常会回来更换。车间通常会更换车轴套装中的刹车片,常与 刹车盘和刹车盘 一起,一旦转子厚度低于极限。鼓式刹车蹄仍常见于小型汽车的后轴以及许多卡车、拖车和公交车上。商业车队的刹车衬片通过铆接或粘接在刹车片上,常批量出售给内衬车间。
是什么引领了物质板块?
半金属品牌占2026年销售的 36.7% 。
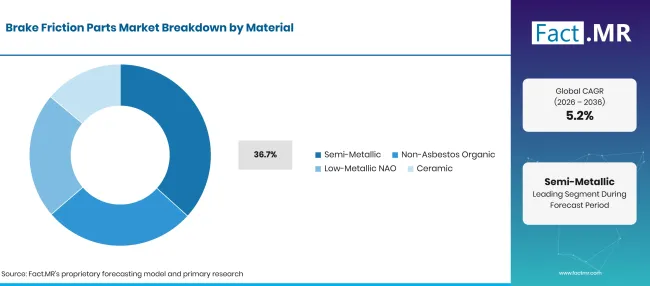
Factmr Brake Friction Parts Market Breakdown Material | Source: Fact.MR
| 材料 | 《Share》(2026) |
|---|---|
| 半金属(前导部分) | 36.7% |
| 其他环节合并 | 63.3%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月17日
皮卡车、送货车和警车产生热量,软质化合物难以吸收。半金属刹车片中的钢纤维将热量带离转子,并在多次硬停时保持摩擦稳定。酚 醛树脂 等粘合剂将纤维、填充剂和磨料粘合在一起。随着铜含量限制的到来,陶瓷和非石棉有机刹车片逐渐普及。美国环保署表示,其无铜刹车倡议的签署方同意在2025年前将刹车片中的铜切割至按重量 0.5% [3]。有机配方现依赖对 芳纶 等纤维保持强度,而不含铜。低金属NAO等级适合在高速下急刹车的欧洲汽车。
车辆类型形状需求如何?
乘用车占2026年销售的 54.6% 。
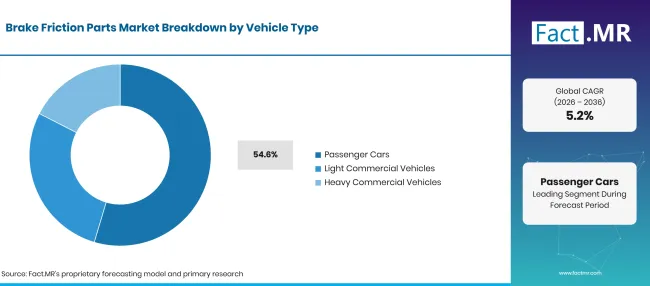
Factmr Brake Friction Parts Market Breakdown Vehicle Type | Source: Fact.MR
| 车辆类型 | 《Share》(2026) |
|---|---|
| 客车(主导车型) | 54.6% |
| 其他环节合并 | 45.4%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月17日
私人车主覆盖了大部分公共道路行驶里程,并定期更换前刹车片。车型种类繁多,供应商为每个地区提供数千种刹车片形状。电动车刹车片的磨损状况不同,但每个车轴仍然需要刹车片。美国能源署 The International 表示,2026年全球销售的汽车中,近 30% 辆将成为电动车[4]。再生制动减少了刹车片磨损,但这些较重车型的刹车片必须抗锈并保持安静。轻型和重型商用车使用更多的鼓式刹车和更厚的内衬。
销售渠道内的售后市场支持什么?
售后市场买家占2026年销售的 54.2% 。
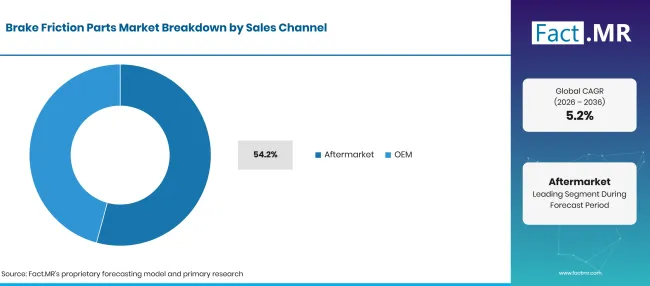
Factmr Brake Friction Parts Market Breakdown Sales Channel | Source: Fact.MR
| 销售渠道 | 《Share》(2026) |
|---|---|
| 售后市场(领先细分市场) | 54.2% |
| 其他环节合并 | 45.8%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月17日
独立维修厂、经销商服务中心和零部件零售商每次汽车或卡车进厂进行刹车维修时都会购买摩擦零件。道路适性检查保持这一流程的稳定。在英国,刹车缺陷导致2025至2026年间汽车、轻型货车及其他3级和4车辆的测试6.10%首次MOT故障,或所有故障缺陷的15.18%[5]。OEM刹车片和刹车蹄装配线上安装,也通过经销商零件网络销售。商业车队通常通过储存卡车和拖车零件的重型售后市场网络购买内衬。
是什么加速了制动摩擦零件市场的采用,又是什么阻碍了这一进程?
车辆数量增加、年行驶里程延长以及新的制动颗粒规则将推动摩擦零件销售上升。电动汽车的再生制动、低成本进口以及钢材和树脂价格的波动将放缓这一趋势。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 更大且较老的乘用车公园的替代需求 | +1.4% | 西欧、北美、拉丁美洲 | 短期(<= 2 年) |
| 欧 7 制动颗粒限制和低排放刹车片配方 | +1.2% | 西欧,东欧 | 中期(2年至4 年) |
| 更重的SUV、皮卡和电池电动车型增加了刹车负荷 | +1.0% | 北美、东亚、西欧 | 中期(2年至4 年) |
| 公路货运车队中的卡车和公交车内衬更换周期 | +0.8% | 拉丁美洲、南亚及太平洋地区 | 短期(<= 2 年) |
| 无铜配方取代了旧的垫状等级 | +0.5% | 北美 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月17日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 涂层光盘配有匹配的低尘垫套件 | +0.9% | 西欧,北美 | 中期(2年至4 年) |
| 电动汽车用低噪声、耐腐蚀焊盘 | +0.7% | 东亚,西欧 | 长期(>= 4 年) |
| 无铜商用车盘垫 | +0.5% | 西欧,拉丁美洲 | 中期(2年至4 年) |
来源:Fact.MR 分析,更新于 2026年10月17日
约束带影响分析
| 约束 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 延长刹车片更换间隔的再生制动 | -0.7% | 东亚,西欧 | 长期(>= 4 年) |
| 低价进口垫压缩售后市场价格 | -0.5% | 拉丁美洲,北美 | 短期(<= 2 年) |
| 钢纤维、树脂和石墨的成本波动 | -0.4% | 全球 | 短期(<= 2 年) |
来源:Fact.MR 分析,更新于 2026年10月17日
哪些国家正在扩大刹车摩擦零部件市场直到2036年?
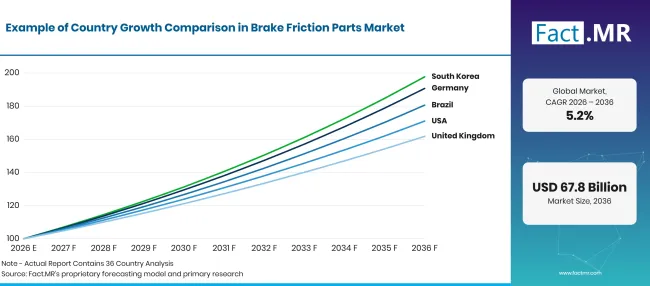
Factmr Brake Friction Parts Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026–2036) |
|---|---|
| 德国 | 6.7% |
| 巴西 | 6.1% |
| 美国 | 5.5% |
| 英国 | 4.9% |
| 日本 | 4.4% |
来源:Fact.MR 分析,更新于 2026年10月17日
是什么支持德国的采纳?
6.7% CAGR,由密集的车队驾驶,并严格注意刹车尘埃。
德国的刹车片需求依赖于欧洲最密集的汽车车队之一。Destatis报告称,2026年初1,000每人中有593辆乘用车,注册车辆约49.5万辆[6]。联邦环境署发现,超过85%的道路交通PM车10来自轮胎、刹车和路面磨损,较1995年略低于28%有所上升[7]。这一变化使得低尘埃刹车片成为德国买家的首选。
巴西是如何扩大需求的?
6.1% CAGR,依靠老旧的卡车队和对公路货运的高度依赖。
巴西刹车衬里销售依赖于卡车,卡车是该国货运系统的支柱。国家陆路运输机构ANTT统计截至2025年12月 2,846,202 辆注册公路货运承运商的车辆[8]。该车队中的牵引车辆平均车龄为 16.8 年[8]。带鼓式刹车的老卡车需要定期更换内衬,本地生产商同时供应鞋和内衬。
什么支持美国的采纳?
5.5% CAGR,重型皮卡和SUV后部的负载制动更用力。
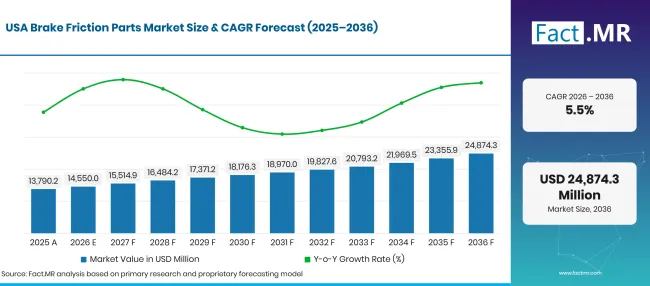
Factmr Brake Friction Parts Market Forecast Usa | Source: Fact.MR
皮卡和SUV的刹车片为美国需求定下了基调。美国环保署报告称,卡车SUV占2024款新车产量的一半[9]。同一报告发现, 66% 辆新车根据联邦定义被归类为卡车[9]。陶瓷刹车片深受日常用车欢迎,而半金属刹车则用于拖车和工作卡车。
英国的需求如何发展?
4.9% CAGR,得益于不断上升的汽车流量和每年的MOT刹车检查。
英国汽车刹车更换随里程增加而上升。英国交通部报告称,2025年英国汽车交通量达到 262.4 亿车辆英里, 2.5% 高于2024年[10]。在英国,三年以上车辆的年度MOT检测会将磨损的刹车片和鞋送回维修厂。欧洲紧凑型车型保持低金属和陶瓷等级的需求。
日本表现如何?
4.4% CAGR,反映了一个庞大但增长缓慢的车队,拥有许多轻型汽车。
日本刹车片市场服务于众多小型汽车的车队。交通部MLIT在2026年7月底统计了 83,158,429 辆车[11]。其中包括 23,739,105 辆轻型轻型乘用车[11]。日本汽车制造商通常会为NAO制动片配备低噪音和低尘埃。震动检验保持稳定,即使年行驶里程保持低廉。
谁在刹车摩擦零部件市场领先?
制动摩擦供应商从三个方向进入市场。
系统供应商如ZF Friedrichshafen、Robert Bosch和AUMOVIO以TRW、Bosch和ATE品牌向车间销售刹车片。他们还向车辆制造商供应制动系统。2026年9月,ZF推出了TRW DTEC刹车片和碟盘,在WLTP台架测试中将PM10 排放比传统刹车片和碟片减少多达 80% 分[12]。博世于2026年8月为卡车、拖车和公交车增加了盘式刹车片[13]。摩擦专家属于第二类。Brembo于2026年9月推出了Greenance Plus套件,这是一种涂层盘式配对刹车片,旨在符合欧 7 制动排放规则[14]。Tenneco于2026年2月为商用车延伸了Ferodo Premier无铜刹车垫[15]。曙、日新保和ITT为汽车制造商提供原厂设备。Frasle Mobility则是巴西第三批的主力,提供汽车和卡车的刹车垫和衬里。经过验证的低排放化合物和广泛零件覆盖将区分领先者。
哪些公司是主要供应商?
主要公司包括 Brembo N.V.; Akebono Brake Industry Co., Ltd.; Robert Bosch GmbH; AUMOVIO SE; ZF Friedrichshafen AG; Nisshinbo Holdings Inc.; Tenneco Inc.; ITT Inc.;以及Frasle Mobility。
- Brembo N.V.
- Akebono Brake Industry Co., Ltd.
- Robert Bosch GmbH
- AUMOVIO SE
- ZF Friedrichshafen AG
- Nisshinbo Holdings Inc.
- Tenneco Inc.
- ITT Inc.
- 弗雷斯尔移动
参考书目
- [1] 欧盟统计局。(2026年7月 31日)。 欧盟乘用车。
- [2]欧洲委员会。(2026年6月9日)。委员会委托条例(2026/1214 2026年6月9日,修订了欧洲议会和理事会关于制动颗粒排放限值测试条件的《欧盟条例(EU)2024/1257》。
- [3] 美国环境保护署。(2026年7月 24日)。 无铜制动倡议。
- [4]国际能源署。(2026年5月 20日)。今年销售的 汽车中近 30% 将成为电动车,因为各国和消费者正在应对能源危机。
- [5]驾驶员与车辆标准局。(2026年9月 10日)。 MOT级 3 和 4 车辆:按缺陷类别划分的初始故障。
- [6]国家联邦(Destatis)。(2026年7月22日)。Pkw-Dichte 2026 erneut gestiegen [2026年汽车密度再次上升]。
- [7]世界联邦委员会。(2026年6月25日)。颗粒物10 10排放
- [8]国家陆运管理局(ANTT)。(2026年)。Anuário TRC 2025年[公路货运年鉴2025]。
- [9] 美国环境保护署。(2026年2月 19日)。 汽车趋势报告重点。
- [10]交通部。(2026年5月 20日)。 英国道路交通估算:2025年。
- [11]日本国土交通省。(2026年8月)。汽车保有车辆数[拥有机动车数量]。
- [12] ZF Friedrichshafen AG。(2026年9月 8日)。 ZF推出了支持独立售后市场欧 7 准备的制动解决方案。
- [13] Robert Bosch GmbH。(2026年8月 11日)。 日常交通的安全性与可用性:博世扩大商用车辆制动项目。
- [14] Brembo N.V. (2026年9月 8日)。 Brembo通过Greenance Plus套件拓展了其Beyond Range。
[15] Tenneco Inc. (2026年2月 12日)。 DRiV扩展Ferodo Premier无铜刹车片,应用于商用车辆
本报告回答了问题
- 刹车摩擦件收入按2026年和2036年划分,按产品类型、材料、车辆类型和销售渠道划分。
- 每个段段都命名其领队及其后方的磨损、热度或服务模式。
- 车队年龄、交通量和检查规则被用来比较五个被重点国家的增长情况。
- 供应商档案显示了哪些垫材、鞋类和内衬制造商向汽车制造商、车间或两者销售。
- 欧 7 刹车颗粒测试和铜含量限制被追溯到他们偏好的摩擦材料。
刹车摩擦零部件市场涵盖哪些内容?
刹车摩擦零件市场包括碟刹刹车皮、鼓刹鞋和道路车辆松散刹车衬片。这些零件分为半金属、无石棉有机、低金属NAO和陶瓷等级。
收入对乘用车、轻型商用车和重型商用车进行跟踪。销售给车辆制造商和替换车行业的销售则按首位买家支付的价值衡量。
范围包括哪些内容?
完整的刹车垫套装,包括背板、垫片和磨损传感器,作为一套出售,作为一套计价。包括粘接和铆接鞋,内衬也以卷或块形式出售用于重新衬里。
带有 刹车防尘 挡板或涂层盘的套件中,仅计入摩擦元件。电动驻车制动的驻车制动蹄和刹车片也在范围内。
哪些内容被排除在范围之外?
刹车盘、鼓和刹车卡钳落在摩擦部件边界之外,刹车油和液压管线亦然。铁路、飞机和风力涡轮的刹车片不在范围内。
离合器面板和工业摩擦产品不计入。车间装配劳动也不包括在内。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及超过 20 个行业访谈。
- 初级调研:初级调研包括与制造商、服务提供商、技术开发者、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用率、运营挑战、审批要求、竞争定位以及影响更广泛市场接受度的因素。
- 桌面研究:桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的每个来源均有文献记录。
- 市场规模与预测:市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期:通过将初级访谈与公开数据、公司活动、监管变动、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
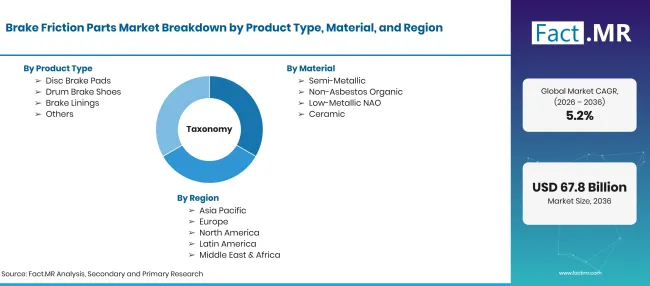
Factmr Brake Friction Parts Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | 2026年USD十亿,到2036年USD亿CAGR |
| 市场定义 | 摩擦部件通过压迫车盘或鼓来减速或停止道路车辆,包括碟刹片、鼓式刹车蹄和刹车衬片。该范围涵盖销售给车辆制造商及更换市场的零件。 |
| 产品类型 | 碟刹片;鼓式刹车蹄;刹车衬片;其他 |
| 材料 | 半金属;非石棉有机;低金属NAO;陶瓷 |
| 车辆类型 | 乘用车;轻型商用车;重型商用车 |
| 销售渠道 | 售后市场; OEM |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 德国;巴西;美国;英国;日本 |
| 介绍的公司 | Brembo N.V.; Akebono Brake Industry Co., Ltd.; Robert Bosch GmbH; AUMOVIO SE; ZF Friedrichshafen AG; Nisshinbo Holdings Inc.; Tenneco Inc.; ITT Inc.;碎裂机动性 |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 采用车辆公园和年行驶里程的混合自上而下方法;刹车垫和鞋更换间隔;每辆车 OEM 装配;按地区划分的材料组合;以及供应商组合审查。 |
来源:Fact.MR 分析,更新于 2026年10月17日
市场如何细分?
-
按产品类型划分
- 碟刹片
- 鼓式刹车蹄
- 刹车衬片
- 其他
-
按材料分类
- 半金属
- 非石棉有机物
- 低金属NAO
- 陶瓷
-
按车辆类型分类
- 乘用车
- 轻型商用车
- 重型商用车辆
-
按销售渠道分类
- 售后市场
- OEM
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

