- Market Value (2025): USD 115.3 Mn
- Estimated Value (2026): USD 426.2 Mn
- Forecast Value (2036): USD 129.9 Mn
- CAGR (2026-2036): 12.6%
碳纳米棒市场预计到2036年将达到多少价值?
2026年USD 129.9百万,到2036年USD 426.2百万,且12.6% CAGR。
- 2025年碳纳米棒需求达到 USD 115.3 百万 ,汽车化合物和导电电子零件占据了大部分产量。
- 到2036年,收入将达到USD 426.2 百万,较2026年的USD 129.9百万有所增长,因为电池制造商和车辆供应商正从试批批车转向合同批。
- 12.6% CAGR将支撑2026年至2036年的市场,因为每一个符合等级的新电池线或燃料系统平台都会变成重复订单。
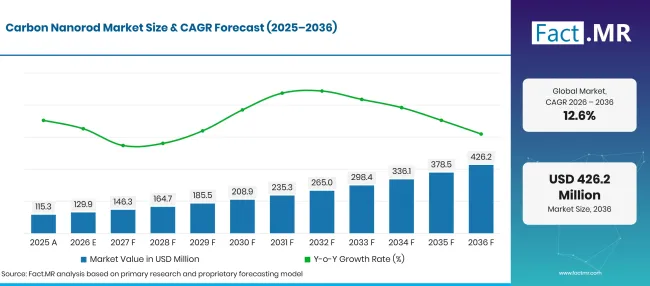
Factmr Carbon Nanorod Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 百万) |
|---|---|---|
| 2025 | 实际情况 | 115.3 |
| 2026 | 估算 | 129.9 |
| 2036 | 天气预报 | 426.2 |
| CAGR 2026年至2036年 | 预报期 | 12.6% |
来源:Fact.MR 分析,更新于 2026年10月30日
碳纳米棒市场增长的关键数字是什么?
该市场将在2026年至2036年间新增 USD 296.4 百万美元,主要来自车辆零部件和电池电极。
- 市场需求驱动因素
- 电池开发者正在锂离子以外的化学环境中测试碳纳米结构。2025年12月,印度技术发展委员会支持了NOPO纳米技术关于向钠离子电池添加单壁碳纳米管的可行性研究 [1]。此类研究为单壁纳米管早期进入电网储能电池提供了途径。
- 电池制造商正在签署单壁碳电池的长期供应协议。OCSiAl与Molicel于2025年5月宣布合作,OCSiAl为Molicel高功率电池的阳极和正极供应纳米管[2]。在单一电池上获得合格供应商职位通常能带来下一代订单。
- 车辆电气化增加了必须导电或流电的部件数量。 The International 能源署报告称,电动汽车在2025年占全球汽车销量的 25% 份额[3]。电池壳体、传感器外壳和燃油管线都需要轻便导电塑料。
- 电子制造商希望更薄的零件,同时仍能传热并散发电荷。棒状碳纤维在低负载下能形成导电网络,因此外壳和托盘保持表面光洁度和强度。
- 现成型母批和导热膏降低了新买家的门槛。配制厂现在可以订购预混合等级,而无需处理干燥的纳米材料粉末,这缩短了资格审核时间并减少了工厂现场的粉尘暴露。
- 分析的关键细分
- 按产品类型划分:单壁碳纳米棒将在2026年占据 56.4% 份额,因为电池制造商为导电性支付溢价,且负载仅为其他碳的一小部分。
- 按应用分类:电子产品将在2026年占 34.1% 份额,反映出防静电包装、屏蔽膜和导热垫的稳定使用。
- 按终端用户分类:鉴于燃油系统、电池组和涂漆塑料面板都需要导电化合物,汽车行业在2026年将占据 57.2% 份额。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“车辆项目已经按吨采购碳纳米棒,电池工作将在预测期内增加第二个大型出口。实验室结果与合格零件之间的差距仍是分散,因此以预拌形式运输等级的供应商将赢得更多项目。每公斤价格将低于每克添加剂的导电率。”
- 战略意义
- 纳米棒制造商应公开批次级纯度和壁结构数据,因为汽车和电池买家现在在任何试验订单前都会要求提供。
- 配制厂应开发与燃料管路和电池壳体树脂匹配的母批,这样车辆供应商可以省去内部调配。
- 鉴于导电添加剂的延迟更换会重新激活电池资格,电池开发者应尽早在试验电极中运行单壁等级。
- 电子零件制造商应在决定单一等级前,先将纳米棒填充的薄膜和焊盘与自身的热静目标进行测试。
英国在五国中领先, 15.4% CAGR,公共材料资金帮助研究进入生产。德国紧随 14.7% 其后,拥有深厚的车辆出口基础和新的微电子计划。巴西达到 12.6%,电池储能厂开辟了新的出口。日本因强大的纳米碳研究基础而 10.5% 增长。美国落后于 9.1%,电池制造项目在电动汽车销售冷淡后塑造了需求。
碳纳米棒市场按细分市场如何细分?
单壁碳纳米棒将在 56.4%年领先产品类型;电子产品将在 34.1%年领先应用领域;汽车在 57.2%年将领先终端用户。
哪些产品类型是主导?
单壁碳纳米棒占2026年收入 56.4% 。
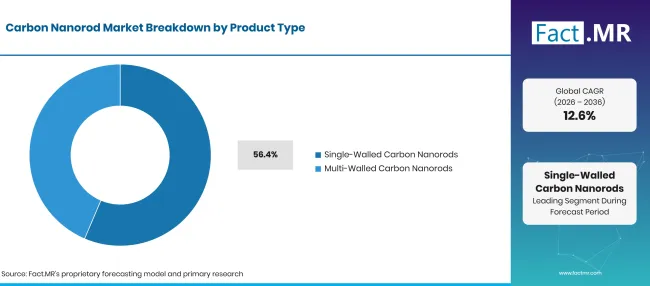
Carbon Nanorod Market Breakdown Product Type | Source: Fact.MR
| 产品类型 | 《Share》(2026) |
|---|---|
| 单壁碳纳米棒(前端) | 56.4% |
| 其他环节合并 | 43.6%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月30日
电极工程师和薄膜制造商会寻找最低的加剂剂量,同时仍能提供连续导电路径。单壁结构在极小负载下达到该点,这为电池内的活性材料留有更多空间。这一优势也适用于 钠离子电池,硬碳阳极中的导电性是已知的弱点。多壁等级每公斤成本更低,且产量更大,因此仍是塑料和橡胶的默认材料。它们也与需要一定导电性的结构复合材料中的切碎 碳纤维 良好融合。买家通常会将这两种类型列入批准名单,并按部件挑选。
应用中支持电子学的是什么?
电子产品代表了2026年价值的 34.1% 。
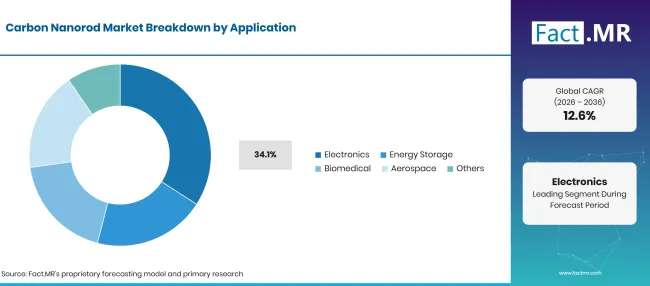
Carbon Nanorod Market Breakdown Application | Source: Fact.MR
| 应用 | 《Share》(2026) |
|---|---|
| 电子(领先细分领域) | 34.1% |
| 其他环节合并 | 65.9%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月30日
芯片处理、显示和传感器都需要在小空间内抗静电和散热的部件。纳米棒填充的薄膜和焊盘作为密集模块中的 热界面材料 ,导电托盘则保护晶圆运输中。这些零件的供应基础在欧洲不断增长。德国政府于2025年10月向议会回复显示,硅萨克森微电子集群的就业人数约为 81,000 人[4]。能源储存作为下一个应用,基于导电添加剂用于电极和 超级电容器。生物医学用途保持小规模且缓慢,这得益于植入物和药物载体的长时间安全测试。航空航天买家测试纳米棒层以防雷击和除冰,尽管其资格审核周期持续多年。
终端用户如何塑造需求?
汽车买家占2026年销售的 57.2% 。
| 终端用户 | 《Share》(2026) |
|---|---|
| 汽车(领先细分领域) | 57.2% |
| 其他环节合并 | 42.8%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月30日
车辆制造商要求燃油管线、连接器和车身涂装面板使用导电塑料,每个平台均大量订购。电动传动系统则增加了电池壳和传感器防护罩。IEA还统计了2025年全球销售 441,000 辆电动卡车,是前一年的两倍多[3]。重型车辆携带更大的包,每辆车需要更多的屏蔽电子设备。电子制造商构成了第二大终端用户群体,其次是医疗、航空航天和国防。每辆车的芯片含量持续上升, 汽车半导体 需要更冷且屏蔽更好的包装。国防采购者按公斤支付更高价格,但订购量为小批量。
是什么加速了碳纳米棒市场的普及,又是什么阻碍了这一进程?
电动汽车、新型电池化学和更密集的电子设备正在增加需要低导电性且重量低的用途。高生产成本、批次质量不均和零件鉴定时间长,仍让许多买家选择碳黑。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 用于燃料系统、电池壳体和车辆电子设备的导电化合物 | +3.9% | 全球 | 中期(2年至4 年) |
| 锂离子和钠离子电极中的单壁添加剂 | +2.8% | 东亚、北美、西欧 | 长期(>= 4 年) |
| 用于芯片处理和高密度电子器件的防静电和热部件 | +2.0% | 东亚,西欧 | 中期(2年至4 年) |
| 即用母批和导热膏,缩短鉴定时间 | +1.4% | 北美,东亚 | 中期(2年至4 年) |
来源:Fact.MR 分析,更新于 2026年10月30日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 半导体封装用纳米棒薄膜和焊盘的热控 | +1.3% | 东亚,北美 | 长期(>= 4 年) |
| 钠离子和电网储能电池的导电添加剂 | +1.1% | 全球 | 长期(>= 4 年) |
| 用于导电汽车和工业聚合物的母批 | +0.8% | 西欧,北美 | 中期(2年至4 年) |
| 用于触摸面板和太阳能电极的透明导电薄膜打印 | +0.4% | 东亚 | 中期(2年至4 年) |
来源:Fact.MR 分析,更新于 2026年10月30日
约束带影响分析
| 约束 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 单壁品级合成和纯化成本较高 | -0.7% | 全球 | 短期(<= 2 年) |
| 生产者对产量的批量间差异 | -0.4% | 全球 | 中期(2年至4 年) |
| 车辆、航空航天和医疗零部件的长资格认证周期 | -0.3% | 北美,西欧 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月30日
哪些国家正在扩大碳纳米棒市场直到2036年?
| 乡村 | CAGR (2026年至2036年) |
|---|---|
| 英国 | 15.4% |
| 德国 | 14.7% |
| 巴西 | 12.6% |
| 日本 | 10.5% |
| 美国 | 9.1% |
来源:Fact.MR 分析,更新于 2026年10月30日
英国的需求增长如何?
15.4% CAGR,由公共资金推动,将新材料从研究转化为生产。
2026年2月,英国政府宣布启动一项80 00万英镑的国家材料创新计划,旨在帮助英国材料创新更快进入市场,并将生产留在国内[5]。车辆需求又增加了第二个动力。交通部报告称,2025年有零排放车辆 19.9% 了新的道路使用注册[6]。纳米碳领域的大学衍生企业现在可以找到获得资助的试点路线。
是什么支持德国的采纳?
14.7% CAGR,依靠庞大的电动汽车出口基础和国家微电子战略。
德国汽车制造商将电动车发往欧洲及其他地区,每辆车的电池和燃料系统均配备导电塑料。Destatis报告称,电池电动车在2026年1月至7月间占德国新车出口的 28.1% ,约 560,000 辆[7]。2025年10月,联邦内阁通过了一项涵盖芯片设计、科研转移、技能和投资激励的微电子战略[8]。
巴西的需求是如何发展的?
12.6% CAGR,得益于新的电池储能制造和电网项目。
巴西正在建设国内电池储能产业。2026年2月,巴西开发银行(BNDES)批准拨款280 00万雷亚尔用于WEG位于圣卡塔琳娜州伊塔贾伊的储能厂[9]。该厂每年可生产多达 2 吉瓦时的储能系统,或 400 单位 5 兆瓦时[9]。本地电池和电池包装制造商在规模扩大过程中需要导电添加剂,而巴西庞大的塑料行业则提供了第二条渠道。
日本表现如何?
10.5% CAGR,反映了国家对印刷电子和电池纳米管加工的研究。
日本公共实验室正在解决限制纳米碳使用的色散问题。2026年1月,AIST报告了一种AI引导工艺,无需超声波处理即可分散碳纳米管[10]。打印出来的薄膜通过率达到 90% 光透率,板阻为每平方 35 欧姆,AIST称这是同类印刷中最好的成果[10]。触摸面板、太阳能电极和电池材料是指定的靶材。
是什么支持美国的采纳?
9.1% CAGR,联邦电池制造项目抵消了电动汽车销售放缓的步伐。
2026年10月,美国能源部启动了电池制造加速器,这是一个由太平洋西北国家实验室领导的联盟,旨在将新电池技术引入美国生产[11]。联邦税收抵免到期后,电动汽车需求有所下降。美国能源信息署报告称,电池电动汽车在2025年9月轻型车销售创下历史 12% 新高,随后在2026年第三季度降至 6% [12]。
谁在碳纳米棒市场中领先?
三大供应商集团在争夺该市场。化工巨头如Arkema和 Cabot Corporation 销售多壁等级,同时销售结合剂和导电碳,因此当买家希望与一个合作伙伴共同购买整个电极或化合物时,他们更胜出。Arkema于2025年5月在CIBF展会上展示了其用于导电电池膏的Graphistrength纳米管[13]。
量产专家Nanocyl和Hyperion Catalysis在车辆和电子零件的即用母批次和树脂专用浓缩物上竞争。单壁生产商OCSiAl、Thomas Swan和 Raymor Industries则在纯度和低负载方面竞争。OCSiAl于2025年5月成为Molicel高功率电池的批准供应商[2]。Cheap Tubes为实验室和试验线提供购买小批量多等级电池的供应商。从此至2036年,合同将优先于那些能在各厂间保持分散质量稳定,并能在单一项目周期内与车辆和电池客户匹配新品位的供应商。
哪些公司是主要供应商?
主要公司包括 Arkema S.A.; Cabot Corporation;OCSial; Nanocyl S.A.; Hyperion Catalysis International Inc.;托马斯·斯旺与 Co. Ltd.; Raymor Industries Inc.;以及 Cheap Tubes Inc.
- Arkema S.A.
- Cabot Corporation
- OCSiAl
- Nanocyl S.A.
- Hyperion Catalysis International Inc.
- 托马斯·斯旺与 Co. Ltd.
- Raymor Industries Inc.
- Cheap Tubes Inc.
报告的范围和覆盖范围是什么?
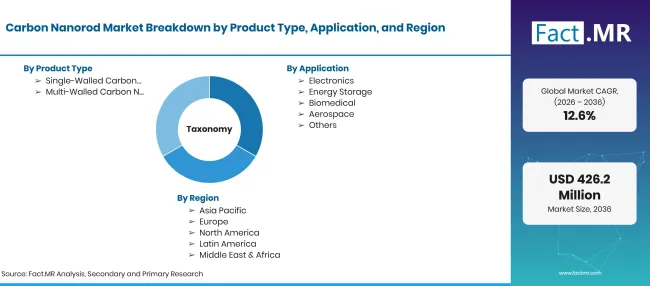
Carbon Nanorod Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | USD 百万 |
| 市场定义 | 杆状管状碳纳米结构,具有单壁或多石墨壁,以粉末、母批或膏状形式销售,适用于导电、热和增强。收入按材料层面计入。 |
| 产品类型 | 单壁碳纳米棒;多壁碳纳米棒 |
| 应用 | 电子学;储能;生物医学;航空航天;其他 |
| 终端用户 | 电子学;汽车;医疗保健;航空航天与国防;其他 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 英国;德国;巴西;日本;美国 |
| 介绍的公司 | Arkema S.A.; Cabot Corporation;OCSial; Nanocyl S.A.; Hyperion Catalysis International Inc.;托马斯·斯旺与 Co. Ltd.; Raymor Industries Inc.; Cheap Tubes Inc. |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 采用自上而下和自下而上的混合模式,基于生产者按墙体类型、每车辆零件及每GWh电池、电子零件体积及纯度分级定价。 |
来源:Fact.MR 分析,更新于 2026年10月30日
参考书目
- [1] 印度政府科学与技术部技术发展委员会。(2025年12月 17日)。 TDB-DST支持班加罗尔M/s NOPO Nanotechnologies India Pvt. Ltd.,基于I4F Call推进先进钠离子电池技术。
- [2] OCSiAl。(2025年5月 7日)。 OCSiAl与Molicel宣布长期合作,利用单壁碳纳米管增强超高功率电池。
- [3]国际能源署。(2026年5月 20日)。 全球电动汽车展望2026:发布网络研讨会幻灯片。
- [4]德国联邦议院。(2025年10月 28日)。德国经济与 安全政治机构(Drucksache 21/2446)[半导体产业对德国经济和安全主权的重要性]。
- [5]科学、创新与技术部。(2026年2月, 19年)。英国 科研专长,旨在加快癌症诊断速度和更清洁能源。
- [6]交通部。(2026年4月 29日)。 英国车辆许可统计:2025年。
- [7]国家联邦(Destatis)。(2026年9月21日)。2024,0 %6年前七个月新车出口量较前一年下降4.0%
- [8]联邦经济与能源部。(2025年10月 15日)。 联邦内阁采纳微电子战略。
- [9]国家经济与社会发展银行(BNDES)。(2026年2月4日)。Com R$ 280 mi, BNDES apoia construção da maior e mais moderna fábrica de sistemas de armazenagem de energia elétrica do Brasil [BNDES 以280百万雷亚尔支持在巴西建设新的电力储存系统厂]。
- [10]国家先进工业科学技术研究院(AIST)。(2026年1月21日)。AI(碳纳米管扩散工艺的人工智能引导优化)。
- [11] 美国能源部。(2026年10月 28日)。 能源部启动电池制造加速器以增强美国竞争力。
- [12] 美国能源信息署。(2026年10月 19日)。 税收抵免到期后,混合动力销售上升,而电池电动车销量仍较低。
- [13]阿科玛。(2025年5月 15日)。 阿科玛在CIBF 2025上推出一站式尖端电池材料解决方案。
本报告回答了问题
- 2026年和2036年碳纳米棒的价值是多少,以及这两年之间的节奏。
- 为什么单壁等级保持产品领先地位,而多壁等级则保持塑料和橡胶贸易。
- 车辆零件、电子设备和电池电极都消耗纳米棒电源。
- 哪些政策和行业信号区分了英国、德国、巴西、日本和美国。
- 哪些供应商集团在规模、预拌配方或纯度方面获胜,未来合同将由哪些因素决定。
碳纳米棒市场涵盖哪些内容?
本研究追踪了向工业买家销售的单壁和多壁碳纳米棒。无论材料以干粉、聚合物母批或水或溶剂膏形式运输,均予以统计。
电子、储能、生物医学、航空航天及其他应用领域,以及汽车、电子、医疗、航空航天和国防买家的需求均被关注。价值在材料进入成品之前,以生产商或配方商收取的价格为准。
范围包括哪些内容?
销售给电池制造商的导电添加剂也在范围内,同时还包括MEMS传感器和柔性电子产品的等级。母批和浓缩物按纳米棒产品价值计入。
包括销售给大学和试验线的研究级材料。还有将纳米棒与石墨烯或碳黑结合的混合添加剂,这些纳米棒具有导电功能。
哪些内容被排除在范围之外?
成品电池、车辆零件、电子设备和航空航天结构则被排除在外。只有其中的纳米棒材料被重视。
不含纳米棒的碳黑、石墨和石墨烯不计入。合成反应器、混合设备和合同测试服务也不在研究范围内。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及 20 多场行业访谈。
- 初级调研: 初级调研包括与制造商、服务提供商、技术开发商、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用、运营挑战、审批要求、竞争定位以及影响广泛市场接受度的因素。
- 桌面研究: 桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的所有资料均有文献记录。
- 市场规模与预测: 市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期: 通过将初级访谈与公开数据、公司活动、监管变化、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作伙伴关系、审批及商业采用变化。
细分
市场如何细分?
-
按产品类型划分
- 单壁碳纳米棒
- 多壁碳纳米棒
-
按应用分类
- 电子设备
- 储能
- 生物医学
- 航空航天
- 其他
-
按终端用户分类
- 电子设备
- 汽车
- 医疗保健
- 航空航天与国防
- 其他
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

