- Market Value (2025): USD 7.8 Bn
- Estimated Value (2026): USD 8.21 Bn
- Forecast Value (2036): USD 13.6 Bn
- CAGR (2026-2036): 5.2%
到2036年,皮肤植物病治疗市场预计将值多少?
2026年USD 8.2亿,到2036年5.2% CAGR达到USD 13.6亿。
- 2025年,皮肤植物化治疗市场估值为 USD 7.8 亿 ,非处方的脚气、股癣和身体癣乳膏占据了大部分单位销量。
- 随着外用自我护理的常规化以及口服抗真菌药物的稳定使用,收入将从2026年的USD 8.21亿增长到2036年的USD 13.6亿。
- 5.2% CAGR反映的是成熟且已无专利的药物类别,其价值通过治疗患者数量和新型指甲配方增长,而非价格。
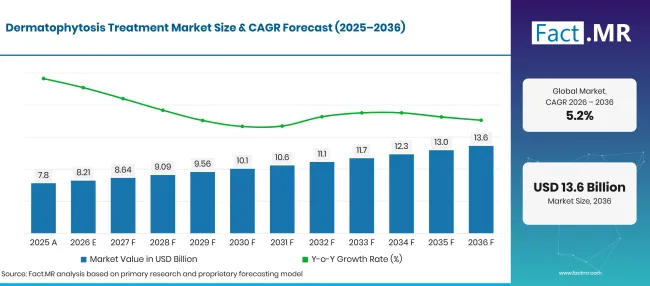
Dermatophytosis Treatment Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 亿) |
|---|---|---|
| 2025 | 实际情况 | 7.8 |
| 2026 | 估算 | 8.21 |
| 2036 | 天气预报 | 13.6 |
| CAGR 2026年至2036年 | 预报期 | 5.2% |
来源:Fact.MR 分析,更新于 2026年11月9日
皮肤植物病治疗市场增长的决定性数据是什么?
2026年至2036年期间新增价值 USD 5.4 亿美元,主要由药房销售的家庭使用局部抗真菌药引领。
- 市场需求驱动因素
- 真菌性皮肤感染是初级保健中最普遍的疾病之一。世卫组织2025年6月的事实说明称,真菌性皮肤感染在任何时候影响超过650百万人,在某些国家,超过25%10岁以下儿童患有头皮癣[1]。
- 指甲感染会导致长期且反复的治疗需求。CDC于2026年4月更新的临床综述估计,鼯菌病影响约14%普通人群,尤其在老年人中较为常见[2]。
- 治疗规则将需求均匀分配到不同途径。CDC于2026年2月更新的指导指出,皮肤癣通常通过非处方乳膏、乳液或粉末使用 2 至 4 周即可痊愈,而头皮癣则需要处方口服抗真菌药,持续 1 4至 3 个月[3]。
- 新兴菌株增加了诊断和二线需求。CDC于2026年10月报告称,滴滴菊是美国发现的三种新兴癣类型之一,可能对典型抗真菌药物无反应[4]。其临床简报补充说,抗特比萘芬的红毛癣病例报告日益增加[5]。
- 分析的关键细分
- 按药物类型分类:抗真菌乳膏将占2026年收入的 38.5% ,因为一管即可治疗大多数足部、腹股沟和身体感染,无需处方。
- 按给药方式:外用药将占2026年价值的 62.3% ,因为指导建议将乳膏、喷雾剂和粉末优先用于治疗皮肤癣。
- 按分销渠道划分:零售药房将持有2026年销售 41.2% ,因为大多数患者在本地柜台购买首次治疗。
- 按终端用户分类:由于大多数皮肤护理采用自涂抹方式,居家护理环境将代表2026年需求的 64.5% 。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“癣足够常见,大多数治疗仍会从药房药膏和几周的居家使用开始。到2036年的商业变革将处于较为艰难的阶段,指甲疾病和特比萘芬耐药株促使患者接受检测、更长时间的治疗和更新的外用方案。将可信赖的自我护理品牌与处方指甲和头皮选项结合的供应商将是最佳选择,因为临床医生要求提供治愈证明,而不仅仅是缓解症状。”
- 战略意义
- 制造商应投资于剂量更简单的指甲和头皮配方,因为这些感染需要数月治疗,且不良依从性是复发的常见原因。
- 连锁药房应培训柜台员工识别需要转诊的头皮、指甲及广泛病例,因为自我护理产品无法覆盖头皮,类固醇药膏可能加重癣病。
- 临床医生和医疗系统应扩大培养和易感性检测的可及性,以便及早发现未达特比萘芬的感染并换用合适的药物。
- 投资者应关注既持有消费者抗真菌品牌又拥有处方指甲产品的公司,这些公司在专利外类别中通过品牌信任和监管批准保护了利润。
德国将在 6.0%年领先五国视野,老年人口和强健的皮肤科覆盖率使更多指甲病例进入治疗。巴西紧随其后, 5.5% 年,炎热潮湿的气候和药房可及性扩大,提升了外用产品购买。美国将以 4.9%速度增长,尽管耐药菌株增加了专业检查,但由于低廉的仿制药和自有品牌价格,这一速度受阻。英国 4.4%依赖社区药房自我护理,针对重症患者的实验室转诊不断增加。日本在 3.9%年关闭该集团,那里的成熟指甲和足部产品市场主要随着人口老龄化而增长。
皮肤植物病治疗市场按细分市场如何划分?
抗真菌药膏将在 38.5%年领先药物类型;外用药品将在 62.3%年领导给药路径;零售药房将在 41.2%年领先分销渠道;家庭护理环境将在2026年将终端用户 64.5% 。
哪种药物类型适合?
抗真菌药膏占据了2026年销售的 38.5% 。
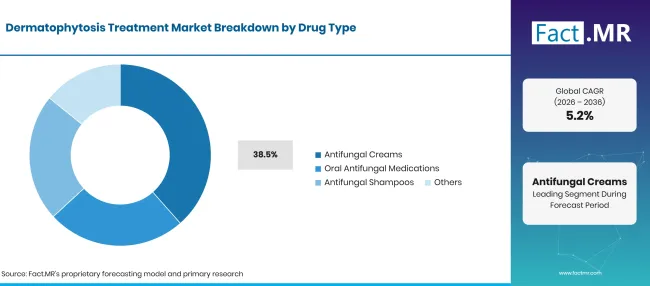
Dermatophytosis Treatment Market Breakdown Drug Type | Source: Fact.MR
| 药物类型 | 《Share》(2026) |
|---|---|
| 抗真菌药膏(主导部分) | 38.5% |
| 其他环节合并 | 61.5%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月9日
足部、腹股沟和身体癣通常先用特比萘芬或阿唑乳膏治疗。这些产品价格便宜、库存充足且患者熟悉,因此在大多数发作中赢得首批购买。品牌产品与自有品牌同架,保持单价较低。口服抗真菌药物如特比萘芬和伊曲康唑片剂对头皮、指甲及广泛感染有帮助,且每疗程价值更高。抗真菌洗发水支持头皮治疗,帮助限制家庭内传播。其他形式包括指甲油、喷雾和粉末。其中许多产品与更广泛的 抗真菌药物 类别重叠,后者也涵盖侵入性和阴道感染。
在给药路径中,什么支持了局部治疗?
Topical 占据2026年收入的 62.3% 。
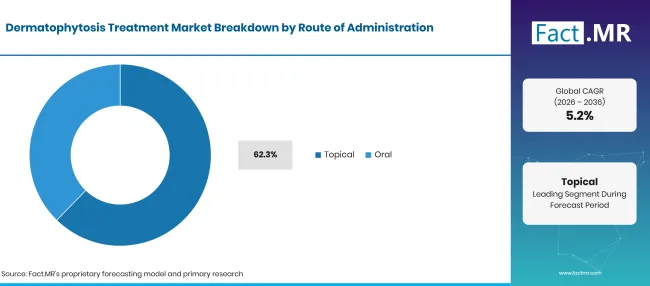
Dermatophytosis Treatment Market Breakdown Route Of Administration | Source: Fact.MR
| 管理路线 | 《Share》(2026) |
|---|---|
| 时事(主打板块) | 62.3% |
| 其他环节合并 | 37.7%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月9日
治疗指导将皮肤癣严格归入外用组,大多数患者在未就医的情况下完成治疗。乳膏和喷雾作用于感染部位,避免某些片剂所需的肝脏监测。指甲溶液和清漆将局部治疗路径延伸至 地毛菌病,长时间的使用期提升患者价值。口服途径涵盖外用产品无法触及的感染,包括头皮及厚重或多受影响的指甲。针对重症病例的新选择仍然很少。世卫组织2025年4月对抗真菌药物在临床和临床前开发中的评估分析了该流程,呼吁为耐药真菌病[6]开辟新治疗方案。在此类药物到来之前,口服特比萘芬和伊曲康唑将继续作为二线治疗。
分销渠道领域的领导者是什么?
零售药房占2026年销售额的 41.2% 。
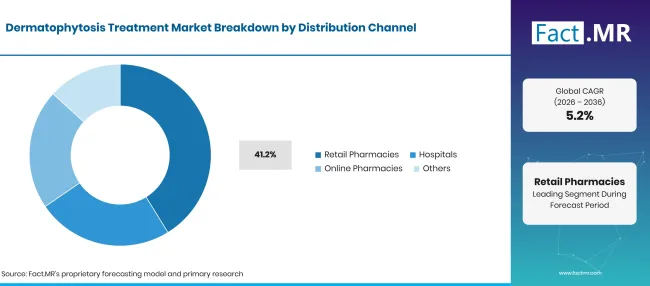
Dermatophytosis Treatment Market Breakdown Distribution Channel | Source: Fact.MR
| 分销渠道 | 《Share》(2026) |
|---|---|
| 零售药房(领先细分) | 41.2% |
| 其他环节合并 | 58.8%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月9日
典型患者注意到瘙痒、脱屑斑块,便前往附近药房,当天带着乳膏或粉末离开。药剂师指导产品选择,解释症状消退后继续涂抹的必要性,并转诊涉及头皮或指甲的病例。这一反制作用使社区和连锁药房成为大多数患者与患者的首次接触。医院为复杂或耐药性感染及接受专科随访的患者提供口服治疗。在线药房通过上门送货和重复订购自助产品不断增长,而药片仍适用处方规定。其他渠道包括超市和药店,销售自有品牌的唑仑乳膏。
终端用户如何塑造需求?
居家护理环境代表了2026年 64.5% 价值。
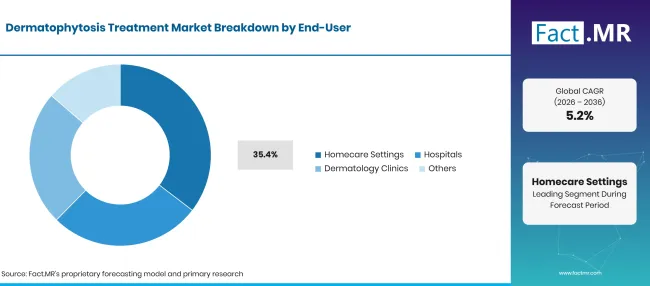
Dermatophytosis Treatment Market Breakdown End User | Source: Fact.MR
| 终端用户 | 《Share》(2026) |
|---|---|
| 居家护理环境(领先细分) | 64.5% |
| 其他环节合并 | 35.5%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月9日
大多数癣由患者自行治疗,患者会涂抹数周的乳膏或喷雾,并清洗床单和毛巾以防止再感染。CDC建议即使症状改善后仍应继续局部治疗[3],这一建议会使一次发作变成数周的居家使用产品。当感染持续、复发或涉及指甲和头皮时,皮肤科门诊会接手,并安排必要的检查以确认真菌。医院则管理广泛疾病、免疫功能低下患者以及需要密切监测系统治疗的病例。专家还认为这与 炎症性皮肤病的治疗有重叠,因为湿疹和银屑病是对癣的常见误诊。
是什么加速了皮肤植物病治疗市场的采用,又是什么阻碍了这一进程?
高感染率、便捷的药房供应和漫长的指甲治疗课程提升了需求。但与此同时,患者常常提前停止治疗,仿制药价格上限和耐药菌株使得部分病例清除较慢。世卫组织2026年6月关于真菌病和抗真菌耐药性的蓝图指出,诊断、治疗可及性和监测方面存在空白,各国仍需弥补[7]。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 患有香港脚、股癣和身体癣的患者源源不断 | +1.5% | 全球 | 短期(<=2 年) |
| 老年人真菌性指甲感染的长期处方和局部治疗 | +1.1% | 北美、西欧、东亚 | 中期(2年至4 年) |
| 药膏、喷雾和粉末的广泛非处方产品 | +0.8% | 全球 | 短期(<=2 年) |
| 抗特比萘芬菌株的二线需求 | +0.5% | 南亚及太平洋、西欧、北美 | 中期(2年至4 年) |
来源:Fact.MR 分析,更新于 2026年11月9日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 新型外用指甲溶液的通用版本 | +0.7% | 北美 | 中期(2年至4 年) |
| 在线药房针对重复自我护理购买的渠道 | +0.5% | 全球 | 短期(<=2 年) |
| 儿童头皮癣的洗发水及复合方案 | +0.3% | 中东与非洲,南亚及太平洋 | 长期(>=4 年) |
| 新兴市场更广泛的药房网络 | +0.3% | 拉丁美洲、南亚及太平洋地区 | 长期(>=4 年) |
来源:Fact.MR 分析,更新于 2026年11月9日
约束带影响分析
| 约束 | (~) % 对CAGR的影响 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 早期治疗停止,家庭内再次感染 | -0.6% | 全球 | 短期(<=2 年) |
| 专利外的阿唑和特比萘芬产品价格低廉 | -0.4% | 全球 | 中期(2年至4 年) |
| 肝脏与药物相互作用的系统性抗真菌药物问题 | -0.3% | 全球 | 中期(2年至4 年) |
| 真菌培养和易感性检测的获取有限 | -0.2% | 新兴市场 | 长期(>=4 年) |
来源:Fact.MR 分析,更新于 2026年11月9日
哪些国家正在扩大皮肤植物病治疗市场直到2036年?
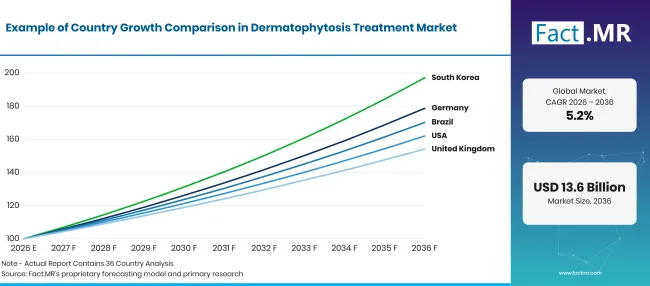
Dermatophytosis Treatment Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026年至2036年) |
|---|---|
| 德国 | 6.0% |
| 巴西 | 5.5% |
| 美国 | 4.9% |
| 英国 | 4.4% |
| 日本 | 3.9% |
来源:Fact.MR 分析,更新于 2026年11月9日
是什么支持德国的采纳?
6.0% CAGR,依靠人口老龄化和对指甲感染的密切皮肤科随访。
德国结合了强大的药房自我护理和便捷的门诊皮肤科医生,这些医生治疗了大量指甲和复发性足部感染。其人口日益老龄化,导致指甲变厚和足部感染愈合缓慢的人数增加。Destatis于2026年6月报告称,截至2025年底,年龄在60岁及以上的人口超过了83.5百万人口中的31%[8]。
巴西的需求是如何发展的?
5.5% CAGR,潮湿气候和更广泛的药房可及性支持了外用购买。
高温和湿度在巴西大部分地区有利于足部和腹股沟感染,大多数患者开始治疗时会在药店购买药膏。公众对药房的访问范围广泛。卫生部于2025年2月报告称,其Farmácia Popular项目在2024年服务超过 24 百万人,创下自2006年以来的纪录[9]。这一药房覆盖范围支持了与项目药物一同销售的自我护理抗真菌产品。
是什么支持美国的采纳?
4.9% CAGR,借助丰富的非处方供应和针对耐药病例的专业护理。
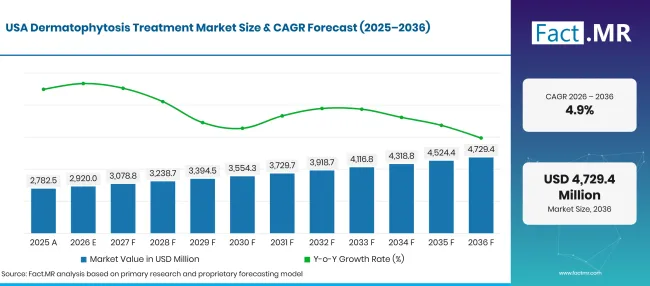
Dermatophytosis Treatment Market Forecast Usa | Source: Fact.MR
美国患者可以选择许多品牌和自有品牌的抗真菌乳膏和喷雾。2025年11月DailyMed发布的Lamisil AT乳膏标签称其能治愈大多数香港脚、股癣和癣[10]。这些产品之间的价格竞争限制了价值增长。然而,专业需求正在上升,因为CDC指出大多数临床实验室无法在没有基因组测序的情况下区分新兴菌株[5]。
英国的需求增长如何?
4.4% CAGR,反映了药学自我护理和耐药性感染实验室转诊的增长。
英国大多数香港脚和体癣的初发病例由社区药房处理,头皮和指甲疾病需转诊全科医生。实验室数据显示难以治疗的群体正在增长。2025年5月,英国卫生服务署(UKHSA)在伦敦东北部分享的简报中发现,2024年国家真菌学参考实验室转诊的皮肤植物分离株中,滴叶叶菌亚科占 40% 例[11]。这些病例增加了检测和更长的二线治疗方案。
日本表现如何?
3.9% CAGR,得益于随着老年人口增长而增长的成熟自我关怀市场。
日本已有长期的香港脚气和指甲真菌药房,因此增长来自更多患者,而非新产品类别。年龄是主要因素。内阁办公室2025财年老龄化报告显示,截至2024年10月1日,65岁及以上人口为36.24百万,占总人口的29.3%12。年长患者因服用其他药物,通常需要更长的指甲治疗和慎重选择口服药物。
谁领导着皮肤植物病治疗市场?
竞争分为三类。消费者健康品牌所有者如拜耳的Canesten和Karo Healthcare的Lamisil AT通过品牌认知和药剂师信任赢得药房货架。
处方皮肤科专家构成第二类:Bausch Health销售Jublia依菲那康唑治疗趾甲甲菌病的溶液,其DailyMed标签于2025年8月更新[13],Galderma则供应Loceryl amorolfine指甲漆。这些公司在指甲治疗数据和皮肤科医生关系上竞争。第三类仿制药制造商,包括Glenmark和Alembic Pharmaceuticals,则在价格和供应上施加压力。Alembic于2026年2月获得美国FDA对依菲那唑局部溶液 10% 的最终批准[14],这使新甲类产品面临仿制药竞争。直到2036年,成功将取决于保持自我护理品牌的忠诚度,同时为指甲、头皮及抗药性感染提供有效选择,这些感染使患者重返诊所。
哪些公司是主要供应商?
皮肤植物病治疗市场的主要公司包括拜耳、卡罗医疗、鲍施健康、加尔德玛、格伦马克制药和艾伦比克制药。
- 拜耳
- 卡罗医疗
- 鲍施健康
- 加尔德玛
- 格伦马克制药
- 阿兰比克制药
参考书目
- [1]世界卫生组织。(2025年6月19日)。癣(tinea)。
- [2] 美国疾病控制与预防中心。(2026年4月 29日)。《 癣临床综述》。
- [3]疾病控制与预防中心。(2026年2月, 9年)。癣 治疗。
- [4]美国疾病控制与预防中心。(2026年10月 13日)。 《新兴的癣类型》。
- [5]美国疾病控制与预防中心。(2026年10月 13日)。 临床医生简报:新兴癣。
- [6]世界卫生组织。(2025年4月 1日)。 《临床与临床前开发中的抗真菌药物:概述与分析》。
- [7]世界卫生组织。(2026年6月 30日)。 加强对真菌疾病和抗真菌耐药性的应对蓝图。
- [8]国家联邦(Destatis)。(2026年6月16日)。德国国家委员会 2025 um 0,1 %
- [9]政府政府,萨乌德部。(2025年2月14日)。2024年巴西百万民众福利农场,历史大24
- [10] 美国国家医学图书馆,DailyMed。(2025年11月 17日)。 LAMISIL在乳膏(盐酸特比萘芬)乳膏: Karo Healthcare Inc.。
- [11]英国国家医疗服务体系(NHS)东北伦敦。(2025年5月 28日)。 英国卫生安全局简报:英国抗真菌耐药性滴尾毛菌(Trichophyton indotineae)的检测增加。
- [12]日本政府内阁府。(2025年6月)。老 龄社会年度报告【摘要】2025财年。
- [13] 美国国家医学图书馆,DailyMed。(2025年8月 18日)。 JUBLIA(依非康唑)溶液: Bausch Health US LLC。
- [14] Alembic Pharmaceuticals Limited。(2026年2月 24日)。 Alembic Pharmaceuticals Limited 宣布美国食品药品及食品药品管理局(USFDA)对依非康唑外用溶液的最终批准, 10%。
本报告回答了问题
- 抗真菌药膏、口服抗真菌药物和洗发水的收入如何分配?
- 为什么外用产品具有大多数给药效果?口腔治疗在哪些方面仍然占优?
- 零售药房、医院和在线药房在帮助患者接受治疗中扮演什么角色?
- 有多少治疗是在家庭进行的?皮肤科诊所和医院什么时候接手?
- 哪些品牌所有者、处方药专家和仿制药制造商在这一领域竞争?
- 是什么解释了德国、巴西、美国、英国和日本之间的增长差距?
皮肤植物病治疗市场涵盖哪些内容?
本研究重视用于治疗皮肤、头发和指甲角蛋白的皮肤真菌(dermatophytes)的抗真菌药物。涵盖的疾病包括足癣、十字癣、体癣、头癣和皮肤体地毛菌病。
价值以制造商销售价格计,单位为 USD 亿,涵盖四个细分市场。国家估计涵盖德国、巴西、美国、英国和日本,全球七个地区。
范围包括哪些内容?
含有特比萘芬、克霉唑、咪康唑、依康唑、酮康唑及相关药物的外用乳膏、凝胶、喷雾、粉末和乳液。
口服特比萘芬、伊曲康唑、格里西奥富尔文和氟康唑,治疗皮肤藻感染时。
用于 皮肤植物性鼬菌病治疗的指甲溶液和清漆,包括依菲那康唑和阿莫罗芬。
抗真菌洗发水与头皮癣的口服治疗配合使用。
哪些内容被排除在范围之外?
治疗阴道酵母菌感染的药物,涵盖于外阴阴道念珠菌病治疗范围。
用于侵入性和医院真菌感染的系统性抗真菌药,属于更广泛的 抗感染药物 领域。
诊断测试、实验室服务和皮肤科咨询费用。
美容足部护理、除臭粉和无抗真菌药物指征的去屑洗发水。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及 20 多个行业访谈。
- 初级调研:初级调研包括与制造商、服务提供商、技术开发者、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用率、运营挑战、审批要求、竞争定位以及影响更广泛市场接受度的因素。
- 桌面研究:桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的每个来源均有文献记录。
- 市场规模与预测:市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期:通过将初级访谈与公开数据、公司活动、监管变动、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
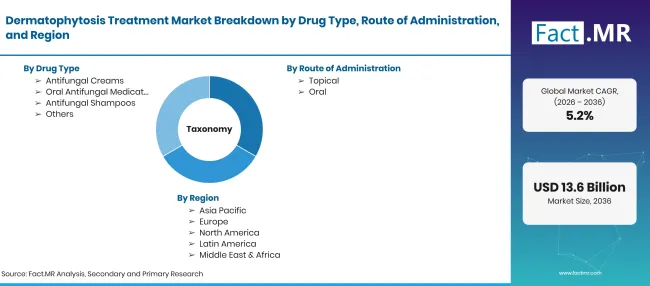
Dermatophytosis Treatment Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | 2026年USD十亿,到2036年USD亿CAGR |
| 市场定义 | 处方和非处方抗真菌药物用于治疗皮肤、头皮和指甲的皮肤炎感染,形式为局部和口服。 |
| 药物类型 | 抗真菌药膏;口服抗真菌药物;抗真菌洗发水;其他 |
| 管理路线 | 外用;口用 |
| 分销渠道 | 零售药房;医院;在线药房;其他 |
| 终端用户 | 居家护理机构;医院;皮肤科诊所;其他 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 德国;巴西;美国;英国;日本 |
| 介绍的公司 | 拜耳;卡罗医疗;鲍施健康;加尔德玛;格伦马克制药;阿兰比克制药 |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 结合治疗过的癣性和髖菌病病例、外用和口服产品组合、药房渠道销售及国家年龄档案构建的自上而下与自下而上混合模型。 |
来源:Fact.MR 分析,更新于 2026年11月9日
市场如何细分?
-
按药物类型划分
- 抗真菌药膏
- 口服抗真菌药物
- 抗真菌洗发水
- 其他
-
按行政路线划分
- 时事
- 口语
-
按分销渠道分类
- 零售药房
- 医院
- 在线药房
- 其他
-
按终端用户分类
- 居家护理环境
- 医院
- 皮肤科诊所
- 其他
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

