- Market Value (2025): USD 482.4 Mn
- Estimated Value (2026): USD 497.2 Mn
- Forecast Value (2036): USD 671.4 Mn
- CAGR (2026-2036): 3.0%
预计到2036年EGR真空电磁阀市场的价值是多少?
2026年USD 497.2百万,到2036年USD 671.4百万,3.0% CAGR。
- 2025年EGR真空电磁铁市场估值为 USD 482.4 百万 。
- 根据 Fact.MR 分析,预计到2036年销量将达到 USD 671.4 百万 辆,因为合适的内燃机车辆持续需要EGR真空控制和更换零部件。
- 市场3.0% CAGR为2026年至2036年,反映了采用真空驱动EGR配置车辆的采购和服务需求OEM。
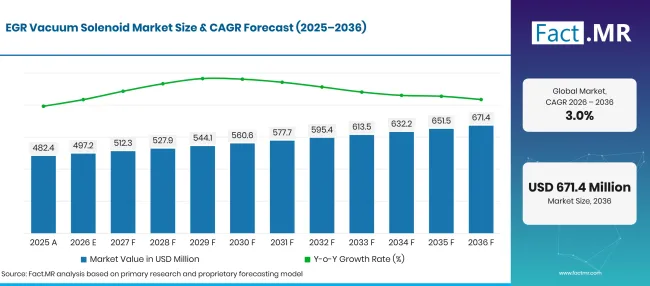
Egr Vacuum Solenoid Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 百万) |
|---|---|---|
| 2025 | 历史估计 | 482.7 |
| 2026 | 估算 | 497.2 |
| 2036 | 天气预报 | 671.4 |
| CAGR 2026年至2036年 | 预报期 | 3.0% |
来源:Fact.MR 分析,更新于 2026年10月26日
EGR真空电磁阀市场增长的决定性数字有哪些?
到2036年,USD 174.2百万绝对机会,OEM、乘用车、线下和金属细分市场将成为主要采购基础。
- 市场需求驱动因素
- 发动机工程师在比较更广泛的动力系统硬件时也会评估 汽车发动机阀门 。当发动机设计依赖真空定位EGR阀时,发动机校准团队使用EGR真空电磁阀。
- 更换订单与更广泛的 汽车改装零件 业务相关。当确认的EGR控制故障影响车辆运行时,独立车间会更换磨损或电气故障的电磁阀。
- 汽车零件售后市场涵盖排气部件及其他发动机维修项目。零件分销商持有旧车辆平台的替换参考,因为现有车队在某台发动机停产后仍长期服役。
- 车队维修工作还需要兼容车辆的 相关售后市场汽车零件 。商业车队维护团队在选择EGR控制组件前,会比较使用寿命和更换可用性。
- 分析的关键细分
- 按产品类型划分: OEM 在2026年占 62.5% 份额,因为汽车组装项目通过既定供应安排采购特定零部件。
- 按车辆类型划分:乘用车在2026年占 68.3% 份额,反映了需要兼容EGR真空控制的轻型发动机应用数量。
- 按销售渠道划分:线下在2026年占据 74.6% 份额,因为车间和零件柜台在下单前都会定期检查车辆安装。
- 按材料分类:金属在2026年占 71.2% 份额,因为外壳和工作部件经常受到高温和振动的影响。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“EGR真空电磁阀必须与特定发动机匹配,并在服役中始终如一地切换。供应商的批准取决于连接器和真空响应。准确的车辆交叉比对支持更换销售,因为选错部件会延迟维修。”
- 战略意义
- 零部件制造商应保持真空连接和电气接口的清晰图纸,以便车辆制造商高效完成应用检查。
- 售后品牌应公布可靠的车辆安装数据和实用故障诊断信息,帮助车间区分电磁阀故障与软管或阀门问题。
- 分销商应根据本地车辆的车龄和发动机配置来管理库存,而不是把每个EGR零件都当作可互换。
- 车队运营商应将预防性软管检查与部件测试结合,以诊断EGR控制故障,从而避免不必要的工作阀门更换。
德国预计将录得 2.6% CAGR,巴西预计为 3.8%。美国位列 2.2%,英国位列 3.4%,日本位 3.1%。每种展望反映了不同的内燃机车队和更换情况。
EGR真空电磁阀市场按细分细分是怎样的?
OEM 62.5%;乘用车 68.3%;离线 74.6%;2026年 71.2% 金属。
哪种产品类型占主导地位?
OEM 在2026年持有 62.5% 股。
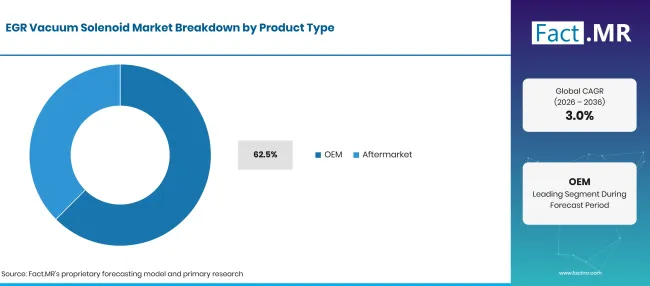
Egr Vacuum Solenoid Market Breakdown Product Type | Source: Fact.MR
| 产品类型 | 《Share》(2026) |
|---|---|
| OEM (主导部分) | 62.5% |
| 其他环节合并 | 37.5% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月26日
OEM 采购与每个车辆项目所选的发动机和排放控制架构挂钩。真空电磁阀必须与指定的电信号和真空电路兼容,因此工程批准在常规组装订单开始前完成。售后产品服务于车辆后期,车主或车间更换损坏部件时使用。
车辆类型领域的领先者?
乘用车在2026年占 68.3% 份额。
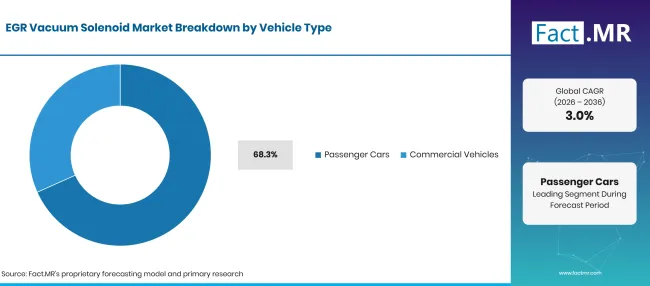
Egr Vacuum Solenoid Market Breakdown Vehicle Type | Source: Fact.MR
| 车辆类型 | 《Share》(2026) |
|---|---|
| 客车(主导车型) | 68.3% |
| 其他环节合并 | 31.7% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月26日
乘用车因发动机数量广泛且服务网络超越车辆制造厂,占据了许多独立的EGR控制装置。相关销售基础包括配备真空操作EGR系统的乘用车。商用车则通过车间维护和车队维护提供了另一条采购途径,尤其是其发动机设计采用适当真空控制时。
销售渠道如何影响购买?
2026年线下线下线 74.6% 份额。
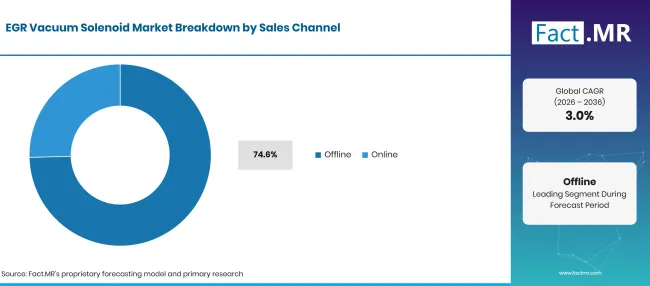
Egr Vacuum Solenoid Market Breakdown Sales Channel | Source: Fact.MR
| 销售渠道 | 《Share》(2026) |
|---|---|
| 离线(主导细分) | 74.6% |
| 其他环节合并 | 25.4% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月26日
当技术人员需要将故障部件与替换件进行比较时,线下零件店和车间仍然是销售的核心。不同发动机版本的真空端口方向和电气连接器设计可能有所不同,这使得反对建议非常有用。当参考编号已确定时,在线订购适合重复购买。
哪种材料占了主要份额?
金属在2026年占据 71.2% 份额。
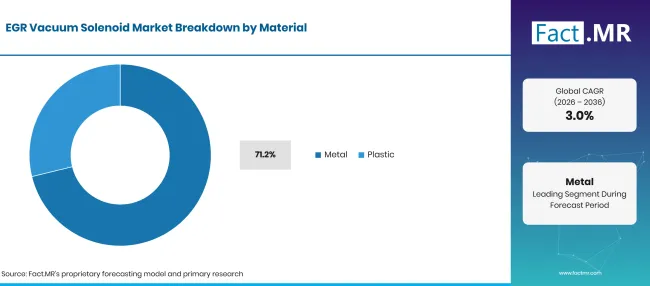
Egr Vacuum Solenoid Market Breakdown Material | Source: Fact.MR
| 材料 | 《Share》(2026) |
|---|---|
| 金属(主导部分) | 71.2% |
| 其他环节合并 | 28.8% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月26日
金属部件常见于发动机舱温度和反复振动的单元。产品设计还依赖密封件和电气绝缘,即使金属属于指定类别,也可能涉及其他材料。塑料部件在温度和安装条件允许时仍能在特定外壳和连接器中发挥作用。
是什么加速了EGR真空电磁阀市场的普及,又是什么阻碍了这一进程?
已安装的内燃机车队支持替换销售;动力总成设计的变化限制了新的装配机会。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 装车服务 | +1.0% | 全球 | 中期(2年至4 年) |
| OEM 发动机项目 | +0.8% | 德国,日本 | 中期(2年至4 年) |
| 装配导向替换 | +0.7% | 美国,英国 | 短期(<= 2 年) |
| 车队维护 | +0.5% | 巴西,全球 | 中期(2年至4 年) |
| 零件供应情况 | +0.4% | 全球 | 短期(<= 2 年) |
来源:Fact.MR 分析,更新于 2026年10月26日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 应用专用部件 | +0.8% | 全球 | 中期(2年至4 年) |
| 研讨会目录 | +0.6% | 全球 | 短期(<= 2 年) |
| 商业车队服役 | +0.5% | 巴西,美国 | 中期(2年至4 年) |
| 直达车间供应 | +0.4% | 英国,德国 | 中期(2年至4 年) |
来源:Fact.MR 分析,更新于 2026年10月26日
约束带影响分析
| 约束 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 动力总成转换 | -0.8% | 欧洲,日本 | 长期(>= 4 年) |
| 电子EGR驱动 | -0.6% | 全球 | 长期(>= 4 年) |
| 错误故障诊断 | -0.5% | 全球 | 短期(<= 2 年) |
| 应用碎片化 | -0.4% | 全球 | 中期(2年至4 年) |
来源:Fact.MR 分析,更新于 2026年10月26日
哪些国家正在扩大EGR真空电磁铁市场直到2036年?
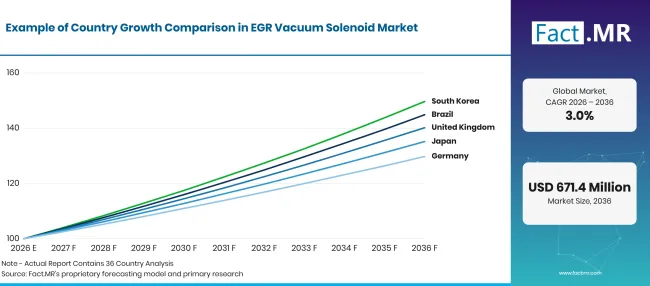
Egr Vacuum Solenoid Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026–2036) |
|---|---|
| 巴西 | 3.8% |
| 英国 | 3.4% |
| 日本 | 3.1% |
| 德国 | 2.6% |
| 美国 | 2.2% |
来源:Fact.MR 分析,更新于 2026年10月26日
巴西是如何支持EGR真空电磁阀的销售的?
3.8% CAGR 至2036年,以现有发动机车队和特定应用服务为基础。
巴西汽车工厂为EGR真空电磁铁提供了 OEM 途径,当燃油发动机平台采用真空控制时。在2026年能源展望中,Empresa de Pesquisa Energética报告称,巴西2025年授权了 2.549 百万辆轻型车辆[5]。乘用车组装和维修需求因此为发动机专用零部件创造了独立的销售渠道。巴西交通部于2026年10月发布了2026年9月的车辆车队表[6],为分销商在规划更换库存时提供了回顾车辆类型和生产年份的途径。
是什么支持英国的替代活动?
3.4% CAGR 至2036年,受现有发动机车队和特定应用服务影响。
英国维修车间为内燃机车辆配备的真空操作EGR控制系统构成了成熟客户通部在2026年4月发布的报告中首次记录了2025年 2.617 百万辆注册车辆 [1]。车辆服务企业在确认电气开关或真空控制故障时需要发动机专用替换件。同一部门在2026年9月发布的报告中报告了2026年6月底 42.9 百万辆持证车辆[7]。
日本在发动机服务与技术变革之间是如何平衡的?
3.1% CAGR 至2036年,受现有发动机车队和特定应用服务影响。
日本汽车工程领域对各发动机应用的零件尺寸和稳定真空切换非常重视。制造商及其服务网络需要为已使用真空驱动EGR电路的车辆提供匹配的替换参考。日本汽车制造商协会于2026年2月发布了2025年海外生产统计数据 [2],提供了日本制造商生产覆盖范围的衡量标准。
为什么德国依然是一个成熟的EGR服务市场?
2.6% CAGR 至2036年,受现有发动机车队和特定应用服务影响。
德国车辆工程为EGR零部件供应商提供了完善的发动机应用和服务需求基础。2026年7月,Destatis报告称年初德国注册的乘用车约有49.5万辆[8]。为维护这批车辆需要更换与原EGR系统匹配的部件,包括适用于合适发动机的真空电磁铁。德国汽车协会VDA于2026年1月报告称2025年2,857,600辆乘用车新注册[3]。
是什么影响了美国的替代前景?
2.2% CAGR 至2036年,由现有发动机车队和具体应用服务塑造。
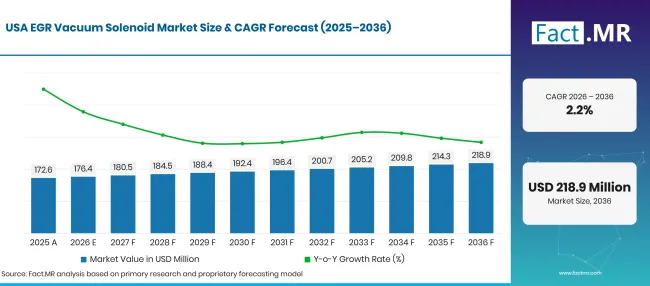
Egr Vacuum Solenoid Market Forecast Usa | Source: Fact.MR
更广泛的 汽车零部件售后市场 业务提供了相关的服务渠道背景。美国拥有广泛的维修网络,服务于不同发动机设计的汽油和柴油车辆。美国能源部替代燃料数据中心列出了2025年加州 742,000 辆柴油轻型车注册[4]。该车辆组构成了服务基础的一部分,诊断后可能需要发动机专用排放组件。能源部于2025年单独记录了 172,600 辆柴油轻型车[9],显示出不同的区域服务群体。
谁领导着EGR真空电磁阀市场?
从事汽车控制和发动机系统的公司包括 Denso Corporation、 BorgWarner Inc.和 MAHLE GmbH。其更广泛的产品组合涵盖发动机运行和排放控制技术。市场需要产品层级区分,因为电子EGR阀、真空开关装置及其他控制执行器执行不同功能。
Astemo Ltd.、 Valeo SA和 Mitsubishi Electric Mobility Corporation 也在相关车辆系统间运行。 Standard Motor Products Inc. 与售后发动机管理部件和零部件分销相关。竞争性选择依赖于经过验证的应用覆盖范围、可靠的切换和订购支持。
哪些公司是主要供应商?
主要公司包括 Denso Corporation; BorgWarner Inc.; MAHLE GmbH; Astemo Ltd.; Valeo SA; Standard Motor Products Inc.; Mitsubishi Electric Mobility Corporation。
- Denso Corporation
- BorgWarner Inc.
- MAHLE GmbH
- Astemo Ltd.
- Valeo SA
- Standard Motor Products Inc.
- Mitsubishi Electric Mobility Corporation
参考书目
- [1] 交通部。(2026年4月 29日)。 车辆许可统计:2025年。
- [2] 日本汽车制造商协会。(2026年2月 27日)。 2025年第4四半期・同年累計海外生产统计 [海外生产统计:2025年第四季度及历年]。
- [3]汽车工业联合会。(2026年1月 5日)。 2025年乘用车产量略高于去年水平。
- [4] 美国能源部。(无日期)。 车辆登记按州统计。替代燃料数据中心。
- [5]《能量动力公司》。(2026年3月 9日)。 《2026–2035年2035年两车能源需求》。
- [6]交通部。(2026年2月 13日)。2026年自行车纪念册。
- [7]交通部。(2026年9月 23日)。车辆许可统计数据:2026年4月至6月。
- [8]国家联邦(Destatis)。(2026年7月 22日)。《公共政策-数字2026年国家》。
- [9] 美国能源部。(无日期)。密歇根州替代燃料和车辆交通数据。替代燃料数据中心。
本报告回答了问题
- 报告考察了用于切换真空的EGR真空电磁阀,适用于兼容的废气再循环回路。
- 产品分析将用于车辆组装的部件与维修过程中订购的部件区分开来。
- 车辆比较考虑了采用合适发动机结构的乘用车和商用车。
- 分布分析解释了为何车间和零件柜台在更换订单中仍具有实际作用。
- 国家展望比较了已记录的车队活动和推进技术的变化,而不将车辆销售视为直接电磁阀销售。
- 竞争性讨论区分了真空开关装置与完整的EGR阀门及其他汽车控制装置。
EGR真空电磁阀市场涵盖哪些内容?
该市场涵盖用于控制兼容内燃机系统中EGR阀运动的电动真空开关电磁阀。还包括向汽车制造商销售及更换渠道。
范围包括哪些内容?
包括乘用车和商用车的 OEM 及后市场EGR真空电磁阀。分析考虑金属和塑料材料类别及通过线下或在线渠道下的订单。覆盖范围取决于实际发动机控制设计。
哪些内容被排除在范围之外?
完整的EGR阀不包括,除非交易具体涉及定义产品类别内的真空开关电磁阀。氧传感器和无关压力控制阀不在市场范围内。全电动车不具备燃烧EGR电路。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及超过 20 个行业访谈。
- 初级调研:初级调研包括与制造商、服务提供商、技术开发者、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用率、运营挑战、审批要求、竞争定位以及影响更广泛市场接受度的因素。
- 桌面研究:桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的每个来源均有文献记录。
- 市场规模与预测:市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期:通过将初级访谈与公开数据、公司活动、监管变动、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
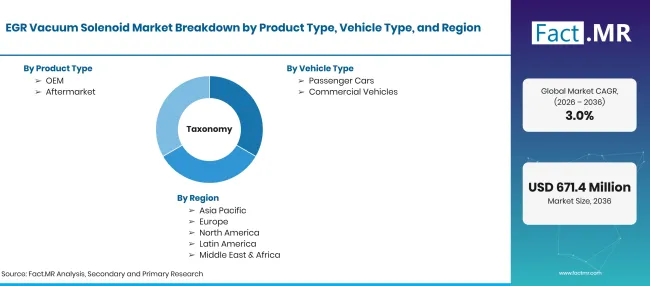
Egr Vacuum Solenoid Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | 2026年USD百万,到2036年USD百万,CAGR |
| 市场定义 | 真空驱动的电气电磁阀控制兼容燃烧机中的EGR阀真空回路 |
| 产品类型 | OEM;改装市场 |
| 车辆类型 | 乘用车;商用车辆 |
| 销售渠道 | 线下;线上 |
| 材料 | 金属;塑料 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 巴西;英国;日本;德国;美国 |
| 介绍的公司 | Denso Corporation; BorgWarner Inc.; MAHLE GmbH; Astemo Ltd.; Valeo SA; Standard Motor Products Inc.; Mitsubishi Electric Mobility Corporation |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 产品边界、车辆安装、车队标志及公开供应商产品覆盖 |
来源:Fact.MR 分析,更新于 2026年10月26日
市场如何细分?
-
按产品类型划分
- OEM
- 售后市场
-
按车辆类型分类
- 乘用车
- 商用车辆
-
按销售渠道分类
- 离线
- 在线
-
按材料分类
- 金属
- 塑料
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

