- Market Value (2025): USD 38.5 Bn
- Estimated Value (2026): USD 40.6 Bn
- Forecast Value (2036): USD 69.9 Bn
- CAGR (2026-2036): 5.6%
到2036年,VVT和启止系统市场的预测价值是多少?
2026年USD 40.6亿,到2036年5.6% CAGR达到USD 69.9亿。
- 2025年,VVT和启停系统市场价值 USD 38.5 0亿美元,工厂配备的新发动机单元占据了大部分收入。
- 到2036年,市场将达到USD 69.9亿美元,而2026年的是USD 40.6亿,因为混合动力发动机和车队效率规则将使这两种技术持续应用于新发动机项目。
- 5.6% CAGR预计将在2026年至2036年间持续,因为轻度混合动力和全混合动力发动机需要更快的凸轮相位器和比老式发动机更强的重启硬件。
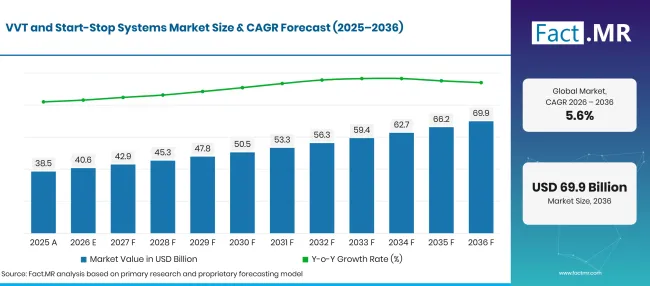
Vvt And Start Stop Systems Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 亿) |
|---|---|---|
| 2025 | 实际情况 | 38.5 |
| 2026 | 估算 | 40.6 |
| 2036 | 天气预报 | 69.9 |
| CAGR 2026年至2036年 | 预报期 | 5.6% |
来源:Fact.MR 分析,更新于 2026年10月26日
VVT和启止系统市场增长的决定性数据有哪些?
2026年至2036年间,市场将新增 USD 29.3 亿美元,以混合动力和商用车发动机项目为主。
- 市场需求驱动因素
- 混合动力发动机是气门正时和重启硬件的主要驱动力。欧盟统计局统计,2025年欧盟注册的新非插电式混合动力汽车3.62 13.4%,插电式混合动力车高达1.0300万辆[1]。这些发动机每次行驶都会多次关闭和重启,因此凸轮相位器和起动器面临更重的故障周期。
- 供应商合同证实内燃机相关工作仍在继续。2025年2月,博格华纳表示将为一家主要东亚汽车制造商最新的混合动力和汽油发动机提供可变凸轮正时,生产计划从2026年第一季度开始[2]。
- 欧洲政策在2035年后为高效发动机留有空间。欧盟委员会2025年12月的汽车方案设定了 90% 新车尾气排放减排目标,剩余 10% 将通过欧盟制造的低碳钢、电子燃料或生物燃料[3]来抵消。根据该目标生产的插电式混合动力车和续航延长器仍将配备气门正时控制。
- 卡车、公交车和送货车在交通和车库中长时间怠速。车队运营商安装启停和气缸停用功能,以节省这些怠速密集线路的柴油,发动机制造商则增加了可变气门驱动以管理排气温度以备后处理。
- 老款汽车和面包车保持更换通道活跃。起动机、相位电磁阀和定时执行器经过多次重启后会磨损,保修期过后由独立维修厂更换。
- 分析的关键细分
- 按技术分类:由于该硬件在没有高压系统的情况下减少城市交通中的闲置燃料使用,启停系统将在2026年占据 42.5% 份额。
- 按车辆类型划分:2026年商用车将占 54.8% 份额,因为卡车和公交车每台发动机的气门驱动和重启内容更多。
- 按燃料类型划分:汽油将在2026年占据 58.9% 份额,因为大多数混合动力发动机基于汽油循环设计。
- 按终端用户计算: OEMs将在2026年通过发动机开发期间签署的装配合同获得 59.3% 份额。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“汽车制造商现在不仅仅根据单价,评判凸轮相位器和启停硬件对频繁混合动力重启的应对能力。商用车发动机含有最重的燃油量,因为车队所有者为怠速时节省的每升油量付费。设计48V和混合动力工作周期的供应商将赢得2036年推出的发动机项目。”
- 战略意义
- 气门正时供应商应将电动和扭转助凸轮相位器资格认证为混合动力发动机,因为这些发动机的重启频率远高于传统发动机。
- 卡车和公交发动机制造商应将气缸停用与启停结合,以降低怠速燃油消耗,并在城市路线上保持后处理温度。
- 售后经销商应为保修期满的车辆配备相位电磁阀和重型起动器,因为更换周期会跟随重启次数进行。
- 受关税影响的零部件制造商应将相位枪和起始剂的精密加工推广到多个国家,以保护利润率。
在 6.8%年,美国领先该集团,混合动力车在轻型车销量中逐渐占有份额,且大多数汽油车已配备停启混合动力车。德国紧随其后, 6.4%年,混合动力车注册量在欧盟排放规则下增长。日本 6.0% ,汽车制造商持续更新混合动力发动机。巴西以 4.9%速度扩张,得益于新的联邦效率上限。最后是英国, 4.3%,零排放汽车占据了更多新注册车份额。
VVT和启止系统市场按细分市场如何划分?
启停系统将在 42.5%年领先技术领域;商用车辆将在 54.8%年领先车辆类型;汽油将在 58.9%年领先燃料类型; OEM在 59.3%年终端用户领域将位居第一。
技术需求集中在哪里?
启动-停止系统承担了2026年收入的 42.5% 。
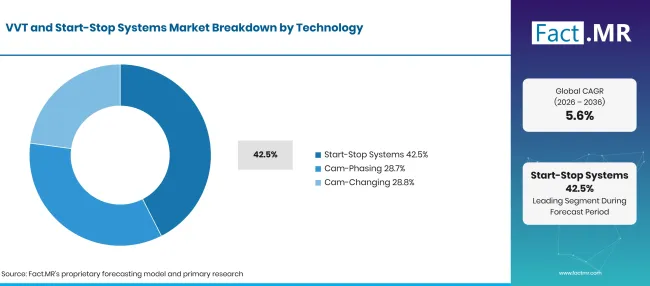
Vvt And Start Stop Systems Market Breakdown Technology | Source: Fact.MR
| 技术 | 《Share》(2026) |
|---|---|
| 启停系统(领先段) | 42.5% |
| 其他环节合并 | 57.5%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月26日
汽车制造商可以通过升级启动器、更强电池和控制软件添加怠速发动机停机功能,无需发动机重新设计。这种低入门成本使其在入门车型及高端车型上都能配备此功能。凸轮相位单元通常由 发动机电子控制系统驱动,数量也随之增加。在美国,配备启停功能的汽油发动机占2024款车型产量的 57.6% ,根据美国环保署的数据[4]。凸轮轴更换系统服务于更窄的性能和柴油发动机,在这些发动机中,通过切换凸轮轮廓提升低速扭矩。
车辆类型领域的领先者?
商用车占2026年销售的 54.8% 。
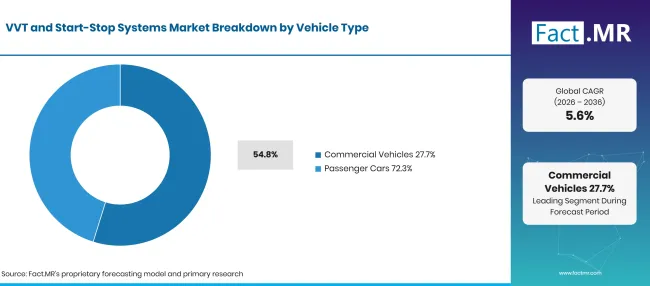
Vvt And Start Stop Systems Market Breakdown Vehicle Type | Source: Fact.MR
| 车辆类型 | 《Share》(2026) |
|---|---|
| 商用车辆(领先细分市场) | 54.8% |
| 其他环节合并 | 45.2%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月26日
重型卡车和城市公交发动机长时间运转,通常在怠速状态下,因此每节省一升油量对车队所有者来说都迅速累积。一台重型发动机可以配备可变气门驱动和气缸停用功能,同时配备重型起动器和自己的控制模块。这种功能使每辆车的收入远高于一辆汽车。乘用车供应的单位数量远多于单车,但每辆车的装填量较低。汽车制造商在大多数新车型上安装了启停和凸轮相位器,汽车发动机 阀 门底座也使凸轮相位需求保持广泛。
燃料类型的形状需求如何?
汽油占2026年需求的 58.9% 。
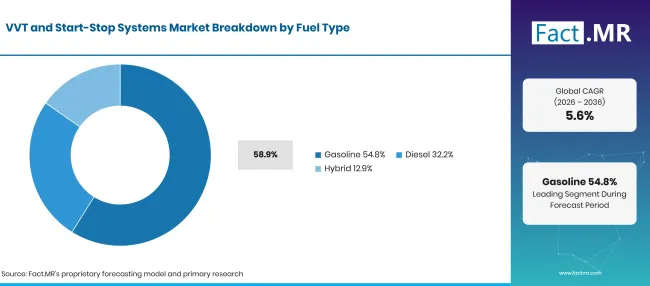
Vvt And Start Stop Systems Market Breakdown Fuel Type | Source: Fact.MR
| 燃料类型 | 《Share》(2026) |
|---|---|
| 汽油(前段) | 58.9% |
| 其他环节合并 | 41.1%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月26日
大多数全混合和温和混合动力发动机采用汽油循环运行,依靠宽凸轮相位来在高效模式和高功率模式间切换。涡轮增压汽油发动机,通常与 汽车涡轮增压器搭配使用,需要可变正时来限制涡轮迟滞。欧洲纯汽油销量正在减少,欧盟统计局在2025年记录的新汽油车数量下降了 2.98 百万辆,下降了 18.4% [1]。柴油依然是卡车和公交车的核心。混合动力专用硬件增加了每台发动机的含量,因为起动发电机和电动相位器的价格高于传统零件。
终端用户中支持 OEM?
OEM会 59.3% 2026年的收入。
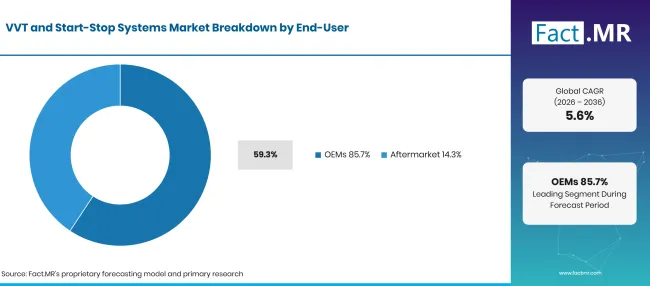
Vvt And Start Stop Systems Market Breakdown End User | Source: Fact.MR
| 终端用户 | 《Share》(2026) |
|---|---|
| OEMs(领先片段) | 59.3% |
| 其他环节合并 | 40.7%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月26日
汽车制造商在发动机仍在测试台上时就锁定气门正时和重启硬件,合同通常涵盖整个发动机家族的生命周期。 1 级供应商与发动机团队合作校准,因此中途更换供应商的情况很少见。售后市场服务于已过保修期的车辆。维修厂更换相位电磁阀、正时执行器和重型起动器,发 电机和启动电机 通道为经销商提供了便捷的买家渠道。
是什么加速了VVT和启停系统市场的采用,又是什么阻碍了这一进程?
混合动力发动机项目、怠速重型卡车车队和燃油效率规则使气门正时和重启硬件持续受到需求。扩展受限于部分买家转向无此技术的电池电动车,以及精密部件的关税。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 混合动力发动机配备快速凸轮相位炮和重启硬件 | +1.5% | 全球 | 短期(<= 2 年) |
| 燃油经济性和一氧化碳2 保持高效内燃机生产的规则 | +1.2% | 北美、西欧、拉丁美洲 | 中期(2年至4 年) |
| 卡车、公交车和配送车队的闲置减少 | +0.9% | 北美、西欧、东亚 | 中期(2年至4 年) |
| 更换老旧舰队中磨损的起动器和相位枪零件 | +0.6% | 北美,西欧 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月26日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 48V 皮带起动发电机结合先进凸轮相位技术 | +0.9% | 全球 | 中期(2年至4 年) |
| 重型柴油发动机的气缸停用和可变气门驱动 | +0.7% | 北美,西欧 | 中期(2年至4 年) |
| 用于混合动力专用发动机的电动凸轮相位器 | +0.5% | 东亚 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月26日
约束带影响分析
| 约束 | (~) % 对CAGR的影响 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 无需气门正时或发动机重启的电池电动车的增长 | -0.8% | 西欧,东亚 | 中期(2年至4 年) |
| 频繁重启导致启动和电池磨损的问题 | -0.4% | 全球 | 短期(<= 2 年) |
| 关税和贸易中断推高了零部件成本 | -0.3% | 北美 | 短期(<= 2 年) |
来源:Fact.MR 分析,更新于 2026年10月26日
哪些国家正在扩大VVT和启停系统市场直到2036年?
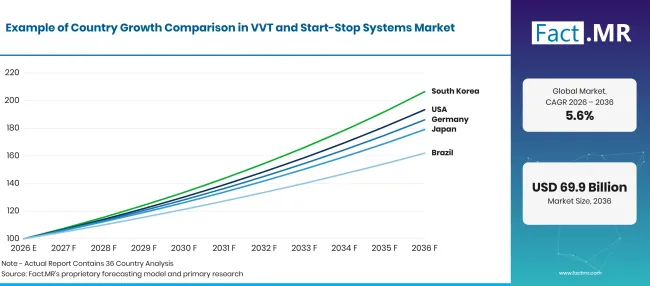
Vvt And Start Stop Systems Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026年至2036年) |
|---|---|
| 美国 | 6.8% |
| 德国 | 6.4% |
| 日本 | 6.0% |
| 巴西 | 4.9% |
| 英国 | 4.3% |
来源:Fact.MR 分析,更新于 2026年10月26日
什么支持美国的采纳?
6.8% CAGR,主要由混合动力销售增长和汽油车几乎标准的启停驱动。
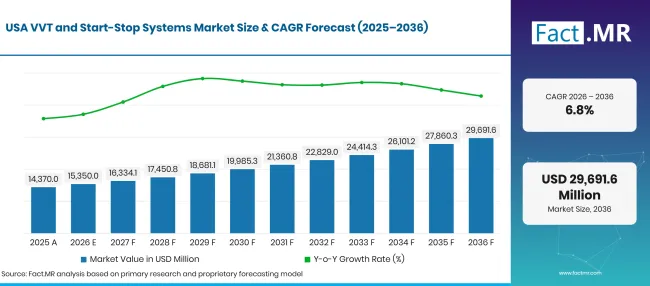
Vvt And Start Stop Systems Market Forecast Usa | Source: Fact.MR
美国能源信息署报告称,混合动力车在2025年第二季度至2026年第二季度间创下轻型车销量 16% 纪录[5]。EPA数据显示,2024款生产量中,轻度混合动力 5.3% ,强力混合动力在 9.5% [4]。皮卡和SUV发动机还配备气缸停用和宽凸轮相位设计,以满足联邦燃油经济性规定。
德国是如何发展需求?
6.4% CAGR,由混合注册支持,且在欧盟规则下持续增长。
联邦汽车管理局报告称,2025年新增 1,127,509 辆混合动力车,增加了 19.0% 辆,相当于注册数的 39.5% [6]。插电式混合动力车占其中 311,398 辆。新汽油注册量 21.6% 降至 27.2% 份额[6]。这一转变使气门正时成分从普通汽油发动机转向需要更快相位器和更强力重启部件的混合动力发动机。
是什么支持日本的采纳?
6.0% CAGR,混合动力发动机有助于保持燃烧硬件的需求。
能源The International机构报告称,2025年电动汽车在日本的销量不到3%[7]。由于电池电动车数量极少,国内汽车制造商不断投资新型混合动力发动机。爱信、电装和阿斯图莫等本地供应商在这些发动机厂附近制造凸轮相位器、控制电磁阀和起动器。
巴西是如何扩大需求的?
4.9% CAGR,联邦效率上限推动汽车制造商向更清洁的发动机方向发展。
2025年4月 12,435 号法令规范了巴西的Mover项目,并要求轻型车制造商在2027年10月 1日前达到新的能源消耗上限[8]。根据IEA的数据,巴西电动汽车销量在2025年达到新车销量的 9% [7]。大多数车队仍使用灵活燃料发动机,这些发动机在乙醇和汽油之间切换时通过凸轮相位获得优势。
英国表现如何?
4.3% CAGR,但新车零排放份额的上升也有所抑制。
交通部报告称,2025年新汽油车注册数 19% 降至 610,000 辆[9]。零排放汽车占新车注册的 23% ,而2024年为 19% 辆[9]。混合动力和轻度混合动力车仍占据剩余市场的大部分,因此大多数内燃车型仍持续采用启停和凸轮相位系统。
谁领导VVT和启停系统市场?
三组人塑造了供电。像博格华纳、谢夫勒和爱信这样的阀门正时专家在混合重启循环下的相位器响应速度和耐用性上竞争。
博格华纳于2026年5月获得日本汽车制造商下一代混合动力发动机扭力助力可变凸轮正时奖,生产计划自2028年起 [10]。2026年8月,公司为欧洲高端V6 系列和大量中国 1.5升涡轮增压汽油发动机增加了凸轮扭矩驱动项目[11]。日本系统制造商电装、阿斯特莫和三桥电机将气门正时控制或起动机与发动机电子设备结合。电气化供应商如瓦莱奥销售 48V硬件;2026年6月,Valeo推出了一款 48V两速电动车,为Dacia轻度混合动力车型增加了电动后驱[12]。伊顿为重载发动机提供气门驱动和气缸停用功能。早期赢得混合动力发动机项目,并在整个生产周期内支持,将使实力更强的供应商脱颖而出。
哪些公司是主要供应商?
主要公司包括 BorgWarner Inc.; Schaeffler AG; AISIN Corporation; DENSO Corporation;Astemo有限公司; Mitsubishi Electric Corporation; Valeo SE;以及 Eaton Corporation plc。
- BorgWarner Inc.
- Schaeffler AG
- AISIN Corporation
- DENSO Corporation
- 阿斯特莫有限公司
- Mitsubishi Electric Corporation
- Valeo SE
- Eaton Corporation plc
参考书目
- [1] 欧盟统计局。(2026年7月, 31年)。 2025年 30% 推出全新纯电池电动车。
- [2] 博格华纳。(2025年2月 6日)。 博格华纳为主要东亚企业 OEM的混合动力和汽油发动机提供可变凸轮正时技术。
- [3]欧盟委员会,TRIMIS。(2025年12月, 24年)。 汽车套餐。
- [4] 美国环境保护署。(2026年2月)。 2025年EPA汽车趋势报告:自1975年以来的温室气体排放、燃油经济性与技术。
- [5] 美国能源信息署。(2026年7月 27日)。 税收抵免到期后,混合动力销售上升,而电池电动车销量仍较低。
- [6]联邦汽车管理局。(2026年1月6日)。2025年12月车辆登记:年度回顾。
- [7]国际能源署。(2026年5月 20日)。 《全球电动汽车展望2026:电动汽车趋势》。
- [8]巴西共和国总督府。(2025年4月15日)。2025年4月15日第12,435号法令第15 12.435号。
- [9]交通部。(2026年4月 29日)。 英国车辆许可统计:2025年。
- [10]博格华纳。(2026年5月 6日)。 博格华纳在亚洲因内燃和混合动力总成项目获得两项征服奖。
- [11]博格华纳。(2026年8月 5日)。 博格华纳在欧洲和中国获得了新的可变凸轮定时项目奖项。
- [12]Valeo。(2026年6月 17日)。 Valeo 通过 First 48V 2-Speed eAxle,加速 Dacia Duster、Bigster 和 Striker。
本报告回答了问题
- 2026年至2036年间,收入如何按技术、车辆类型、燃料类型和终端用户划分。
- 为什么启停系统、商用车辆、汽油发动机和 OEM 配件在每个细分市场中占据领先地位。
- 美国、德国、日本、巴西和英国的增长有什么区别?
- 哪些供应商赢得混合动力发动机项目,以及基于什么标准。
- 48V硬件、电动相位器和重型阀门驱动将带来新的收入。
VVT和启停系统市场涵盖哪些内容?
该市场融合了两类发动机效率硬件。第一种通过凸轮相位或凸轮换位来调节气门正时;第二种则在怠速时停止发动机,并按需重新启动。
销售记录用于汽油、柴油和混合动力发动机的乘用车和商用车。销售额在销售给汽车制造商或售后市场买家时进行衡量。
范围包括哪些内容?
完整的启停、凸轮相位和凸轮更换系统均被计入。其相位器、电磁铁和执行器均包含在内,增强型起动器和控制模块亦在内。电池仅在作为启停系统的一部分销售时计入。
48V轻型混合动力系统中使用的皮带起动发电机在执行发动机重启功能时也包括在内。通过车间和零件分销商销售的替换单元也计入。
哪些内容被排除在范围之外?
无启停车辆的固定正时气门机构、标准起动器和电池均未纳入。涡轮增压器、燃油喷射和润滑油也未进入市场。
电池电动动力系统被排除在内,混合 动力车中的牵引电机和电池组也被排除在内;这些车辆中仅计入发动机侧气门正时和重启硬件。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及 20 多个行业访谈。
- 初级调研:初级调研包括与制造商、服务提供商、技术开发者、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用率、运营挑战、审批要求、竞争定位以及影响更广泛市场接受度的因素。
- 桌面研究: 桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的所有资料均有文献记录。
- 市场规模与预测:市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期: 通过将初级访谈与公开数据、公司活动、监管变化、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作伙伴关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
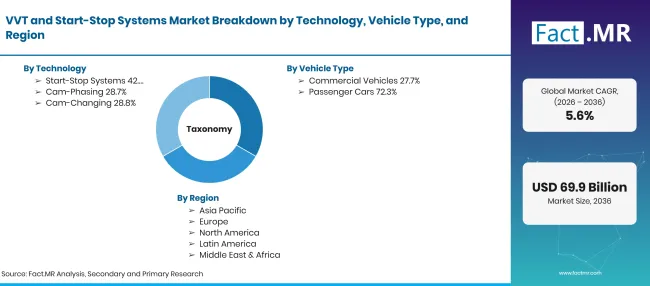
Vvt And Start Stop Systems Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | 2026年USD十亿,到2036年USD亿CAGR |
| 市场定义 | 发动机技术包括改变气门正时或在怠速时自动停止和重启发动机,包括启停、凸轮相位和凸轮轴更换系统。收入涵盖向汽车制造商及乘用车和商用车售后市场的销售。 |
| 技术 | 启停系统;凸轮相位;凸轮换位系统 |
| 车辆类型 | 商用车辆;乘用车 |
| 燃料类型 | 汽油;柴油;混合动力 |
| 终端用户 | OEMs;改装市场 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 美国;德国;日本;巴西;英国 |
| 介绍的公司 | BorgWarner Inc.; Schaeffler AG; AISIN Corporation; DENSO Corporation;Astemo有限公司; Mitsubishi Electric Corporation; Valeo SE; Eaton Corporation plc |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 基于车辆和发动机生产的自上而下和自下而上估算;按技术划分的发动机内容价值; OEM 与售后市场渠道的分工;按国家划分燃料和车辆组合;以及供应商项目审查。 |
来源:Fact.MR 分析,更新于 2026年10月26日
市场如何细分?
-
按技术分类
- 启停系统
- 定位分相
- 凸轮换位
-
按车辆类型分类
- 商用车辆
- 乘用车
-
按燃料类型划分
- 汽油
- 柴油机
- 混合动力
-
按终端用户分类
- OEM
- 售后市场
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

