- Market Value (2025): USD 167.5 Mn
- Estimated Value (2026): USD 175.2 Mn
- Forecast Value (2036): USD 274.4 Mn
- CAGR (2026-2036): 4.6%
预计到2036年,大灯光束测试仪市场的价值是多少?
2026年USD 175.2百万,到2036年USD 274.4百万,且4.6% CAGR。
- 2025年,大灯光束测试仪市场价值 USD 167.5 百万,大部分收入来自于在已建立的检验通道和车间购买更换。
- 随着检查机构加强对LED和自适应照明的前照检查,收入将从2026年的USD 175.2百万增加到2036年的USD 274.4百万。
- 4.6% CAGR反映了一个以更换为主导的市场,每一次前灯测试的监管变化都会带来新一轮的设备升级。
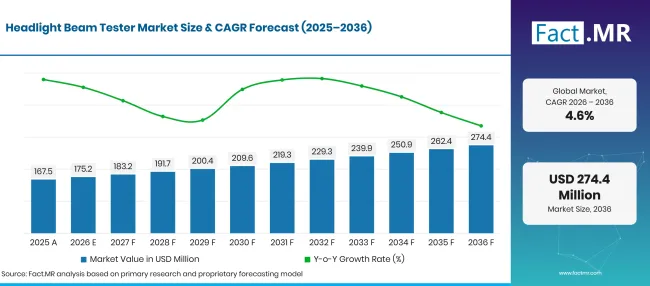
Headlight Beam Tester Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 百万) |
|---|---|---|
| 2025 | 实际情况 | 167.5 |
| 2026 | 估算 | 175.2 |
| 2036 | 天气预报 | 274.4 |
| CAGR 2026年至2036年 | 预报期 | 4.6% |
来源:Fact.MR 分析,更新于 2026年11月2日
大灯光束测试仪市场增长的关键数字是什么?
2026年至2036年期间,将新增 USD 99.2 百万价值,检测中心和乘用车维修厂的数字测试仪占据了大部分。
- 市场需求驱动因素
- 定期的路面适航测试带来了稳定的设备需求,因为每条检验车道都需要校准的前灯测试仪。欧盟委员会2025年路况适航方案建议对车龄十年及以上的车辆进行年度定期技术检查[1]。任何测试频率的增加都会增加车道时数并提前更换周期。
- LED改装正在改变检查员在光束模式上必须检查的内容。自2026年10月 14 日起,英国MOT手册允许在兼容的卤素灯具上更换ECE认证的LED灯泡,前提是灯泡贴有制造商批准贴纸 [2]。检测器能准确读取LED截止线和眩光区,从而准确获得接地。
- 监管机构也在重新审视大灯的对准标准。2026年10月,美国国家公路交通安全管理局(NHTSA)对美国照明标准进行了审查,涵盖眩光、LED技术和自动远光灯[3]。大灯高度、瞄准和测试程序也在审查中。更明确的对准规则往往促使维修店趋向测量对齐。
- 商用车辆检查增加了第二条需求流。DVSA重型货车检查手册自2026年4月 1 日起修订了前灯瞄准检查,因此驾驶室调节器外的任何调整现都被视为缺陷[4]。卡车和公交测试站需要能够处理高安装高度和宽轨道宽度的测试仪。
- 分析的关键细分
- 按产品类型划分:数字大灯光束测试仪将在2026年占据 61.4% 份额,因为摄像头能够在无需操作者判断的情况下记录截止位置和强度。
- 按应用分类:车辆检验中心将占2026年价值的 38.7% ,因为每条定期测试车道都设有前灯站。
- 按车辆类型划分:乘用车将占据2026年收入的 63.8% ,因为汽车是通过年度和两年一次测试的车辆的主体。
- 按销售渠道划分:线下销售将占2026年销售的 74.3% ,因为车道安装和现场校准仍需分销商或服务工程师。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“大灯光束测试仪的更换速度快于其机械寿命预期。照明规则的变化比检查设备更频繁。直到2036年,买家将偏好基于摄像头的测试仪,这些软件可随着LED、矩阵和自适应光束模式的发展而更新。拥有密集校准和服务网络的供应商将赢得引领市场节奏的检测车道合同。”
- 战略意义
- 制造商应围绕可更新的软件和车辆数据库构建测试器,以便在不更换硬件的情况下添加新的光束模式。
- 分销商应将安装、年度校准和操作员培训捆绑起来,因为检验机构对设备准确性与测试结果的审计同样严格。
- 检验中心和车间应围绕日本近光开关和英国LED灯泡更换规则等法规日期来规划更换,而非仅仅根据设备年龄。
- 投资者应关注获得检验机构和汽车制造商批准的供应商,因为这些挂牌决定哪些品牌可以进入受监管车道销售。
五个国家的增长取决于各国重写前灯规则的速度。美国领先 5.7%,得益于庞大的车辆车队和联邦照明标准审查。德国紧随其后, 5.3%年,密集的检测站网络和早期矩阵LED升级频繁。日本在全国范围内采用近光灯测量后达到 4.8% ,这一一次性变更提升了需求,随后稳定。英国发布 4.5%,反映了成熟车道基础的MOT规则变化。巴西落后于 3.3%,因为各州的定期检测尚未统一,因此采购主要来自车间。
大灯光束测试仪市场按细分市场划分?
数字大灯光束测试仪将在 61.4%年领先产品类型;车辆检验中心将在 38.7%年申请中领先;乘用车将在2026年以 63.8%名车型领先;线下将在2026年 74.3% 销售渠道中领先。
哪些产品类型是主导?
数字大灯光束测试仪占据2026年销售 61.4% 。
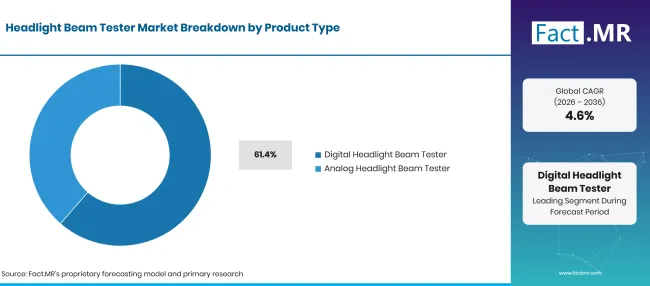
Headlight Beam Tester Market Breakdown Product Type | Source: Fact.MR
| 产品类型 | 《Share》(2026) |
|---|---|
| 数字大灯光束测试仪(前导级) | 61.4% |
| 其他环节合并 | 38.6%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月2日
基于摄像头的设备捕捉光束图像,定位截止线,并报告数字偏差,审计员可以事后核对。检验通道依赖这些记录来显示车辆为何通过或失败。数字测试仪还存储卤素灯、氙灯和LED灯的图案库,紧密关联汽车 照明 升级周期。配备光学屏幕和菲涅尔透镜的模拟测试仪在较小的车间中占有一席之地,因为这些车间以成本决定购买。它们不需要软件许可,也不需要少量备件。它们的弱点是读取某些LED模块的软截止,因此许多车间在车辆配置转向新型号后会购买数字单元。
应用中支持车辆检查中心的是什么?
车辆检验中心占2026年收入的 38.7% 。
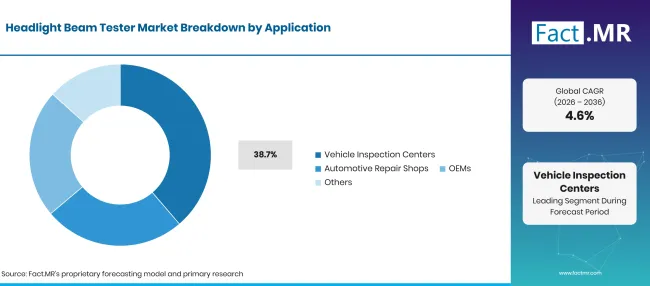
Headlight Beam Tester Market Breakdown Application | Source: Fact.MR
| 应用 | 《Share》(2026) |
|---|---|
| 车辆检验中心(领先领域) | 38.7% |
| 其他环节合并 | 61.3%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月2日
法定测试站大量采购测试仪,并在规则变更时更换。欧洲议会研究服务指出,委员会的影响评估显示,2026年至2050年间,道路适航方案可挽救约 7,000 条生命和 65,000 条重伤[1]。此类安全目标使前灯检查严格纳入测试流程。汽车维修厂构成下一个客户群,在前灯更换和前端维修后使用测试仪。碰撞 维修服务 需求稳定,因为几乎所有前端维修都以瞄准检查结束。 OEM 工厂在终端站点使用测试员,车队维修站和培训学校构成剩余用户群。
车辆类型形状需求如何?
乘用车占2026年价值的 63.8% 。
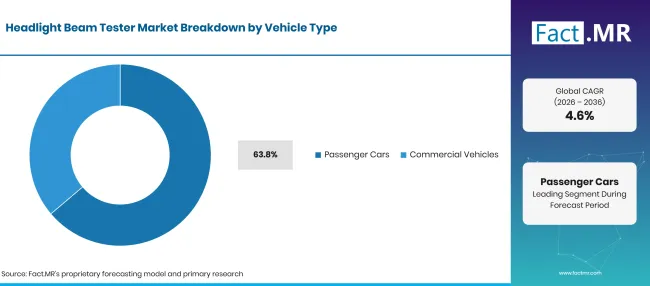
Headlight Beam Tester Market Breakdown Vehicle Type | Source: Fact.MR
| 车辆类型 | 《Share》(2026) |
|---|---|
| 客车(主导车型) | 63.8% |
| 其他环节合并 | 36.2%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月2日
车辆通过定期检查的频率远高于其他级别,而LED和矩阵技术最早引入了前大灯。配备 ADAS后市场 设备的车间通常在同一车间内加装数字大灯测试仪,因为这两项工作都需要平整的地板和准确的车辆定位。卡车、公交车和面包车则需要更高的柱子和更宽的工作范围的测试仪。DVSA重型货车手册2026年4月修订的前灯瞄准检查显示了监管机构对该级别的密切关注[4]。车队运营商通常购买较少的设备,尽管每台因高度调节和轨道系统而价格更高。
线下在销售渠道中扮演什么角色?
线下销售占据了2026年销售的 74.3% 。
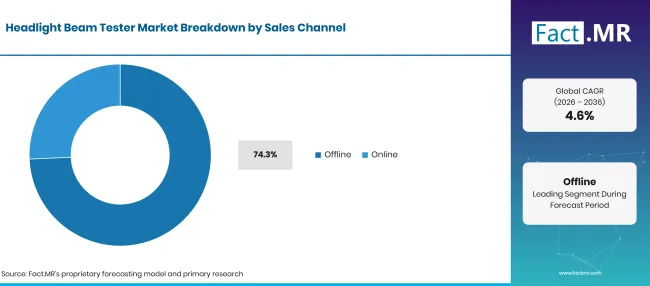
Headlight Beam Tester Market Breakdown Sales Channel 1 | Source: Fact.MR
| 销售渠道 | 《Share》(2026) |
|---|---|
| 离线(主导细分) | 74.3% |
| 其他环节合并 | 25.7%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月2日
安装决定了该市场渠道的选择。测试仪必须在轨道或校准的地板上进行调平,检查机构要求在车道开放前获得校准证书。分销商和直销团队提供该服务,使大部分订单保持在线下渠道。在线渠道适用于便携设备、替换零件和软件许可。已知规格的买家使用网络目录进行功能比较。连接 前置摄像头传感器 校准工具的数字测试仪仍通过经销商销售,因为安装需要受过培训的人员。
是什么加速了大灯光束测试仪市场的普及,又是什么阻碍了这一趋势?
关于大灯瞄准、LED改装和检验频率的新规定,推动了欧洲、美国和日本测试仪更换的进程。基于摄像头的设备也适合需要数字记录的车间。另一方面,数字测试仪价格、水平地板需求和年度校准成本会拖慢小型车库的采购速度。在非强制定期检查的地方,阻力更强。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 定期进行适航测试和更严格的大灯瞄准检查 | +1.2% | 全球 | 短期(<=2 年) |
| 车内LED灯、矩阵灯和自适应大灯的普及 | +0.9% | 西欧、北美、东亚 | 中期(2年至4 年) |
| 碰撞后及前端维修后的前灯瞄准检查 | +0.7% | 全球 | 中期(2年至4 年) |
| 检查通道的数字记录保存 | +0.5% | 西欧、北美、东亚 | 长期(>=4 年) |
来源:Fact.MR 分析,更新于 2026年11月2日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 适用于自适应和矩阵大灯的可软件更新测试仪 | +0.8% | 西欧、北美、东亚 | 短期(<=2 年) |
| 市场中新设立的检测通道,定期检测范围扩大 | +0.6% | 拉丁美洲、南亚及太平洋地区 | 中期(2年至4 年) |
| 适用于移动和小型车间的便携式测试仪 | +0.4% | 全球 | 中期(2年至4 年) |
| 安装测试仪的校准与服务合同 | +0.3% | 西欧、北美、东亚 | 长期(>=4 年) |
来源:Fact.MR 分析,更新于 2026年11月2日
约束带影响分析
| 约束 | (~) % 对CAGR的影响 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 基于相机的数字测试仪高价购买 | -0.6% | 全球 | 短期(<=2 年) |
| 年度校准与水平底要求 | -0.4% | 全球 | 短期(<=2 年) |
| 不同车型的光束模式差异 | -0.3% | 西欧、北美、东亚 | 中期(2年至4 年) |
| 部分新兴市场的定期检查覆盖有限 | -0.2% | 拉丁美洲、南亚及太平洋地区 | 长期(>=4 年) |
来源:Fact.MR 分析,更新于 2026年11月2日
哪些国家正在扩大大灯光测试仪市场直到2036年?
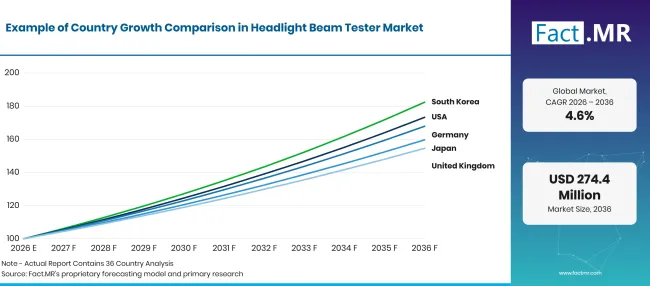
Headlight Beam Tester Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026年至2036年) |
|---|---|
| 美国 | 5.7% |
| 德国 | 5.3% |
| 日本 | 4.8% |
| 英国 | 4.5% |
| 巴西 | 3.3% |
来源:Fact.MR 分析,更新于 2026年11月2日
什么才是支持美国收养?
5.7% CAGR,这辆车由庞大的注册车队和联邦对大灯瞄准规则的审查驱动。
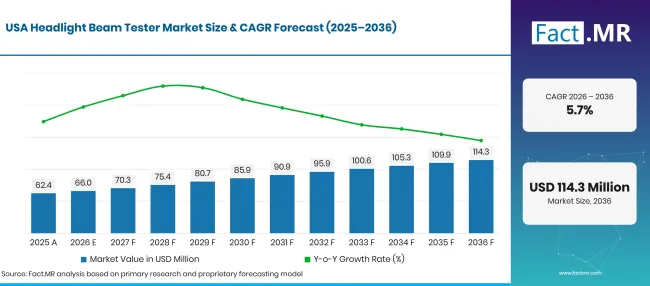
Headlight Beam Tester Market Forecast Usa | Source: Fact.MR
联邦公路管理局统计,2024年美国注册机动车辆298百万辆,约每名100居民88辆 [5]。这一基础使经销商维修区和碰撞维修店忙于更换大灯。大多数美国州不定期进行安全检查,因此维修厂和OEM厂购买的测试仪数量多于检修车道。2026年10月的照明审查为这些维修厂从墙面屏幕转向测量瞄准[3]提供了理由。
德国是如何发展需求?
5.3% CAGR,依靠密集的检测网络和矩阵LED照明的早期普及。
截至2026年1月1日,德国约有49.500万辆乘用车,较去年同期的49.3百万辆有所增长[6]。车辆密度达到每人1,000 593辆。每辆车定期接受综合检验(HU),车灯检查采用平整的测试区。国内测试厂商同时为检验机构和经销商维修厂提供服务,使国家更换周期较短。
是什么支持日本的采纳?
4.8% CAGR,反映了全国范围内向近光灯测量的转变。
自2026年8月 1 日起,日本交通部(MLIT)将1998年9月 1 日及以后制造的所有车辆在检验时采用低光束测量[7]。这一变更最初计划于2024年8月进行。震动的测试车道和认证车间必须确认其测试人员是否能读取低光束截止线。该截止日期使采购集中在2025年和2026年,后续需求将跟随正常更换。
英国的需求增长如何?
4.5% CAGR,随着MOT规则的变化,测试车道的成熟基础会被刷新。
截至2025年底,英国有 42.3 百万辆持证车辆,平均每辆车车龄为 10 年[8]。老旧车辆需要更多的前灯维修,这使得MOT站和车库每天都使用测试员。2026年4月至6月的新注册数量较去年同期增加 12.0% ,未来测试池中增加了装有LED灯的车辆[9]。
巴西表现如何?
3.3% CAGR,需求主要来自车间和车队运营商。
国家交通秘书处(Senatran)每月发布国家车队表,其2025年系列将持续至2025年12月[10]。巴西拥有庞大且老旧的车队,但各州的定期安全检查方式并不相同。因此,测试车主要销售给经销商维修厂、公交和卡车运营商以及与车辆转运相关的检验公司。价格和本地校准支持的可用性决定了大多数购买。
谁在大灯光测试器市场中领先?
竞争分为两个层级。第一层由拥有悠久检验历史的德国专家组成:MAHA、Beissbarth和FORVIA HELLA,后者的Hella Gutmann Solutions部门销售大灯测试仪。
这些公司在测量精度、车辆制造商批准和密集服务网络方面展开竞争。MAHA利用Automechanika 2026展示了TrueLight MLT,这是一种用于测试现代大灯系统的新型方法[11]。Hella Gutmann Solutions于2026年9月推出了基于摄像头的SEG-Tool PRO和模拟SEG-Tool PLUS,作为其SEG IV和SEG V系列的继任者[12]。第二层级涵盖区域和渠道专家。Capelec为法国和出口检验通道提供CAP2600 摄像头测试仪,Anzen Motor Car为日本的摇晃站点配备自动测试仪,Snap-on通过其英国维修网络销售DVSA认证测试仪。该级别在价格、本地审批和经销商覆盖方面占优。随着照明技术日益复杂,软件深度和车辆制造商的审批将决定下一代检测车道的供应权。
哪些公司是主要供应商?
大灯光测试器市场的主要公司包括FORVIA HELLA、MAHA、Beissbarth、Snap-on、Capelec和Anzen Motor Car。
- 福维娅·赫拉
- 玛哈
- 贝斯巴特
- 斯卡纳-on
- 卡佩莱克
- 安岑汽车
参考书目
- [1] 欧洲议会研究服务。(2026年1月)。 适航性方案。
- [2] 驾驶员与车辆标准局。(2026年10月 14日)。 更新:MOT检验手册:汽车和乘用车。
- [3]国家公路交通安全管理局。(2026年10月 6日)。 特朗普的交通部推动现代化过时的车辆照明标准,让美国的道路更加安全。
- [4]驾驶员与车辆标准局。(2026年4月 1日)。 重型货车检查手册。
- [5]联邦公路管理局。(2026年7月 31日)。 《车辆:我们国家的2026年公路》。
- [6]国家联邦政府。(2026年7月 22日)。 2026年政府政策。
- [7]国土交通旅游部。(2026年5月)。 转向近光灯测量:使用大灯测试仪检查大灯。
- [8]交通部。(2026年4月 29日)。 英国车辆许可统计:2025年。
- [9]交通部。(2026年9月 23日)。 车辆许可统计:2026年4月至6月。
- [10]特兰西托国家秘书处。(2026年3月 30日)。 《自行车报》:2025年。
- [11]玛哈。(2026年8月 18日)。 未来从现在开始。体验明日的工作坊。
- [12]FORVIA HELLA。(2026年9月 8日)。 Automechanika 2026:Hella Gutmann Solutions 以 SEG-Tool PRO 和 SEG-Tool PLUS 树立新标准。
本报告回答了问题
- 大灯光束测试仪的收入如何分布在产品类型、应用、车辆类型和销售渠道之间?
- 为什么基于摄像头的数字测试仪正在检查通道中取代光学屏幕单元?
- 欧洲、美国和日本有哪些监管变更推动了测试仪更换?
- 维修车间和 OEM 工厂在哪些方面增加了法定检查以外的需求?
- 美国、德国、日本、英国和巴西在增长和买家构成上有何不同?
- 哪些供应商持有批准和服务网络,决定检验通道合同?
大灯光束测试仪市场涵盖哪些内容?
本研究追踪了销售给检验中心、维修厂、 OEM 厂及其他专业用户的前照灯瞄准和测试设备的收入。它包括基于摄像头的数字测试仪和光学模拟设备,以及随之销售的导轨系统和水平板。
2026年至2036年期间,标价以 USD 百万计。校准合同仅在随设备销售时计入,因为许多车道将校准作为测试设备的一部分购买。
范围包括哪些内容?
数字大灯光束测试仪,使用摄像头或光电二极管传感器,配备或不带车辆数据库。
带光学屏幕、菲涅尔透镜和校准激光器的模拟测试仪。
导轨、调平板和软件许可证随测试仪销售,用于检查和车间使用。
测试仪安装在 OEM 终端站以及 汽车立体声摄像头 和驾驶辅助校准区,用于检查大灯瞄准。
哪些内容被排除在范围之外?
大灯、LED和卤素灯泡、照明模块及其他替换照明零件。
车轮定位机、刹车测试仪、诊断扫描仪及其他车间设备,但没有大灯测试功能。
独立校准服务、检查费用和照明设计服务。
电动汽车 服务中使用 的电池和充电测试系统,即使由同一供应商销售。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及超过 20 个行业访谈。
- 初级调研:初级调研包括与制造商、服务提供商、技术开发者、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用率、运营挑战、审批要求、竞争定位以及影响更广泛市场接受度的因素。
- 桌面研究:桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的每个来源均有文献记录。
- 市场规模与预测:市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期:通过将初级访谈与公开数据、公司活动、监管变动、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
Headlight Beam Tester Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | 2026年USD百万,到2036年USD百万CAGR |
| 市场定义 | 测量并调节机动车头灯的瞄准、截止位置和强度,用于检查、维修和生产检查的设备。 |
| 产品类型 | 数字大灯光束测试仪;模拟大灯光束测试仪 |
| 应用 | 车辆检验中心;汽车修理厂; OEM;其他 |
| 车辆类型 | 乘用车;商用车辆 |
| 销售渠道 | 线下;线上 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 美国;德国;日本;英国;巴西 |
| 介绍的公司 | FORVIA HELLA;MAHA;Beissbarth;Snap-on;Capelec;Anzen汽车 |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 通道和车间的安装基础、与监管日期和测试机价格区间挂钩的更换周期,并与供应商产品范围进行核对。 |
来源:Fact.MR 分析,更新于 2026年11月2日
市场如何细分?
-
按产品类型划分
- 数字大灯光束测试仪
- 模拟大灯光束测试仪
-
按应用分类
- 车辆检验中心
- 汽车修理厂
- OEM
- 其他
-
按车辆类型分类
- 乘用车
- 商用车辆
-
按销售渠道分类
- 离线
- 在线
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

