- Market Value (2025): USD 134.6 Mn
- Estimated Value (2026): USD 150.1 Mn
- Forecast Value (2036): USD 445.0 Mn
- CAGR (2026-2036): 11.5%
高频射频滤波器系统市场到2036年的预测价值是多少?
2026年USD 150.1百万,到2036年USD 445.0百万,CAGR为11.5%。
- 根据 Fact.MR 分析,2025年市场估值突破 USD 134.6 百万 。
- 预计需求将从2026年的 USD 150.1 百万 增加到2036年的 USD 445.0 百万 。
- 预测显示,随着对日益复杂的射频系统中精准滤波的需求增长,预计2026年至2036年将为 11.5% CAGR 。
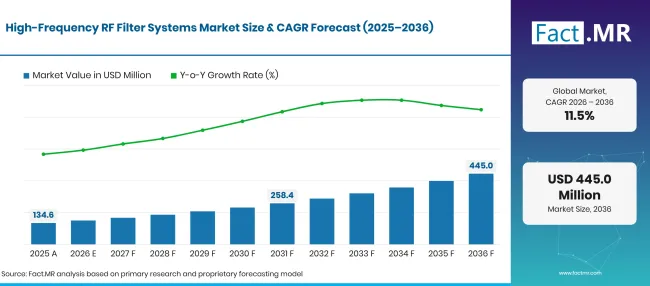
High Frequency Rf Filter Systems Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 百万) |
|---|---|---|
| 2025 | 实际情况 | 134.6 |
| 2026 | 估算 | 150.1 |
| 2036 | 天气预报 | 445.0 |
| CAGR 2026年至2036年 | 预报期 | 11.5% |
来源:Fact.MR 分析,更新于 2026年11月10日
高频射频滤波器系统市场增长的决定性数字是什么?
预计2026年至2036年间将有USD 294.89百万绝对机会。
- 市场需求驱动因素
- 5G和先进无线网络的扩展正在增加对高频射频滤波系统的需求。印度'通信部报告称,截至2026年6月,5G基收发器安装已达562,971,服务覆盖99.9%区[1]。欧盟委员会报告称5G网络的家庭覆盖96.8%,而3.4至3.8 GHz频段的覆盖在2026年达到74.8%[9]。
- 对多频段连接需求的增长支持了市场增长。智能手机和无线通信设备越来越支持多频段和通信标准。
- 汽车电子产品通过联网车辆功能和先进的驾驶辅助系统不断扩展。这些应用需要能够在高强度温度和振动条件下可靠工作的射频元件。
- 雷达和国防电子设备的日益普及为市场增长创造了有利可图的机会。先进雷达系统和电子战设备的不断部署支持了对高频射频滤波器的需求,这些滤波器提升了信号识别能力和电磁兼容性。
- 分析的关键细分
- 按射频滤波器架构:LTCC在2026年以 28.2% 份额领先,反映了对紧凑型陶瓷滤波解决方案的需求。
- 按集成/产品形态:可插拔单元在2026年占最大份额, 27.5% ,支持模块化系统集成需求。
- 按系统应用:2026年汽车行业以 24.0% 份额领先,反映出射频连接和电子系统在车辆中的日益普及。
- 按采购渠道:电子分销商在2026年占 27.7% 份额。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“随着无线平台日益复杂,需要更强的信号干扰控制,高频射频滤波系统可能会变得越来越重要。供应商需要展示跨工作频率和集成格式的性能。买家在选择射频滤波器解决方案时,也更可能重视可靠性和应用特定资格。”
- 战略意义
- 制造商必须加强其涵盖陶瓷、锯、巴瓦及其他射频滤波器架构的产品组合,以满足不同频率范围和性能需求。开发针对特定应用的解决方案可以帮助供应商服务汽车、电信、航空航天和工业应用,同时提升产品差异化并扩大客户群。
- 射频元件供应商应提供涵盖插入损耗、拒绝性能、工作频率和带宽能力的全面技术规格。透明的产品文档帮助客户比较元件性能,评估与系统需求的兼容性,并做出明智的采购决策,同时减少产品选择和集成过程中的技术不确定性。
- 汽车和航空航天供应商需要在严苛的运行条件下展示产品可靠性,包括温度波动、振动和电磁干扰。满足相关行业资格要求并保持制造标准一致,可以增强客户信心,支持长期供应协议,并提升安全关键应用的接受度。
- 分销商和系统集成商可以通过系统设计中的元件选择、兼容性评估和集成指导为客户提供技术支持。通过针对具体应用的建议支持客户,可以简化采购决策,减少集成挑战,并加强与不同行业制造商和终端用户的关系。
台湾预计在2036年前创下13.5%国家CAGR最高,其次是中国13.3%,韩国为12.9%。美国预计将实现12.2%增长,日本预计增长为10.6%。
高频射频滤波器系统市场按细分市场如何细分?
Fact.MR 认为LTCC是2026年领先射频滤波器架构,份额 28.2% 。可插拔单元在集成/产品表单中领先 27.5%。汽车行业在系统应用领域占有最大份额,位列 24.0%,而电子分销商在采购路线方面领先 27.7%。
哪种射频滤波器架构占主导地位?
LTCC预计将在2026年以 28.2% 股占据最大份额。
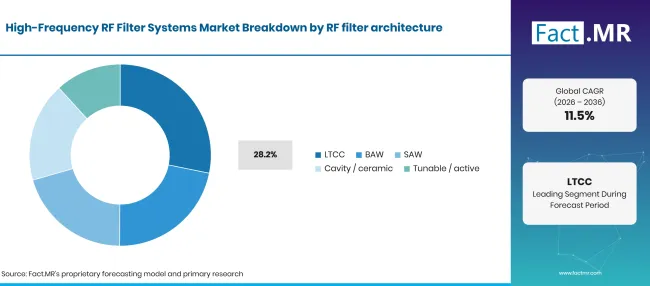
High Frequency Rf Filter Systems Breakdown Rf Filter Architecture | Source: Fact.MR
| 射频滤波器架构 | 《Share》(2026) |
|---|---|
| LTCC(领先部门) | 28.2% |
| 其他环节合并 | 71.8%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月10日
LTCC滤波器用于需要紧凑尺寸及与其他电子元件集成的场合。其多层陶瓷结构支持紧凑的射频电路设计。BAW和SAW滤波器采用声波技术分离频段。腔体和陶瓷滤波器服务于需要特定滤波和功耗特性的应用。可调谐和有源架构支持需要更灵活频率响应的系统。
哪个集成/产品表单负责?
预计2026年市场的可插拔式设备将占 27.5% 。
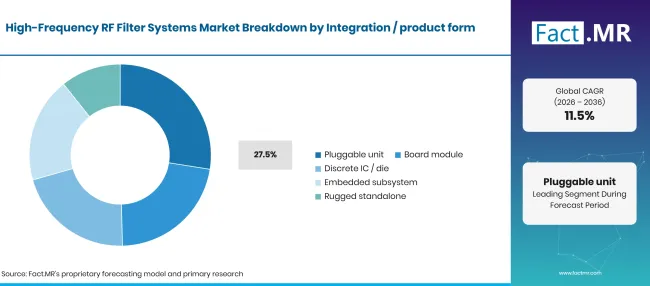
High Frequency Rf Filter Systems Breakdown Integration Product Form | Source: Fact.MR
| 集成 / 产品表单 | 《Share》(2026) |
|---|---|
| 可插拔单元(前段) | 27.5% |
| 其他环节合并 | 72.5%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月10日
可插拔单元为射频系统设计提供了模块化方法。它们可以安装或更换,无需重新设计整个板块或子系统。板块模块集成滤波与其他电路元件,有助于减少元件数量。分立集成电路和芯片让系统设计师对元件级集成有更大的控制。嵌入式子系统和坚固的独立单元适用于具有特定封装和环境需求的设计。
哪个系统应用占比最大?
预计2026年汽车行业将占市场 24.0% 。
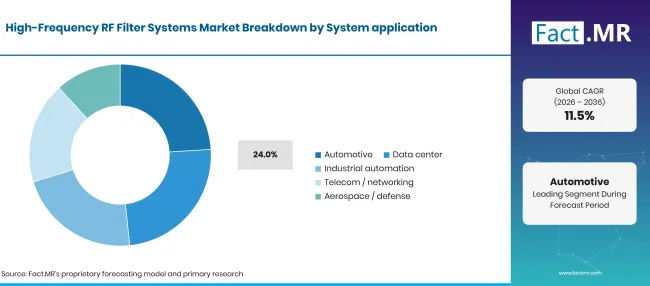
High Frequency Rf Filter Systems Breakdown System Application | Source: Fact.MR
| 系统应用 | 《Share》(2026) |
|---|---|
| 汽车(领先细分领域) | 24.0% |
| 其他环节合并 | 76.0%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月10日
汽车系统在联网车辆平台和无线通信模块中使用射频滤波器。车辆连接和电子控制系统也支持需求。数据中心在无线基础设施和网络设备中使用射频组件。工业自动化需要在连接机械和监控系统间实现可靠的无线通信。电信和网络设备使用滤波器管理跨频段的信号干扰。航空航天和国防应用需要可靠的通信和雷达系统滤波。
哪条采购路径引领市场?
预计2026年,电子分销商将占据市场 27.7% 。
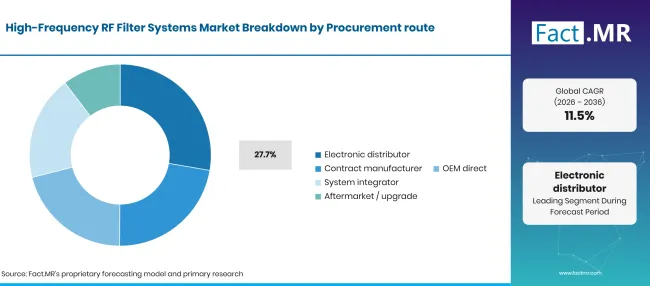
High Frequency Rf Filter Systems Breakdown Procurement Route | Source: Fact.MR
| 采购路线 | 《Share》(2026) |
|---|---|
| 电子分销商(领先细分) | 27.7% |
| 其他环节合并 | 72.3%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月10日
电子分销商支持广泛的客户群的组件采购。他们的职责包括产品可用性和多家制造商的访问。系统集成商也占相似份额,因为他们采购组件作为完整射频系统的一部分。合同制造商负责采购生产项目的滤波器,而 OEM在产量和技术需求需要直接供应商关系时可能直接采购。售后市场和升级需求来自更换和现代化需求。
是什么加速了高频射频滤波器系统市场的采用,又是什么阻碍了这一进程?
无线连接的扩展以及对可靠信号分离需求的支持。高设计复杂度和资格要求会减缓采用速度。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 5G 和 Wi-Fi 基础设施的扩展 | +1.0% | 全球 | 中期(2年至4 年) |
| 连接车辆中更高的射频复杂度 | +0.8% | 亚洲、北美、欧洲 | 中期(2年至4 年) |
| 数据中心和网络基础设施的增长 | +0.7% | 北美,亚洲 | 中期(2年至4 年) |
| 对紧凑集成射频组件的需求 | +0.6% | 全球 | 短期(≤ 2 年) |
| 航空航天与国防通信现代化 | +0.4% | 北美、欧洲、亚洲 | 长期(≥ 4 年) |
来源:Fact.MR 分析,更新于 2026年11月10日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 高级 BAW 和高频滤波器开发 | +0.8% | 全球 | 中期(2年至4 年) |
| 汽车级射频滤波器集成 | +0.7% | 亚洲、北美、欧洲 | 中期(2年至4 年) |
| Wi-Fi 7 及下一代网络的紧凑型模块 | +0.6% | 全球 | 短期(≤ 2 年) |
| 数据中心系统的定制射频滤波 | +0.5% | 北美,亚洲 | 中期(2年至4 年) |
| 航空航天和国防的坚固滤波 | +0.4% | 北美、欧洲 | 长期(≥ 4 年) |
来源:Fact.MR 分析,更新于 2026年11月10日
约束带影响分析
| 约束 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 高设计和制造复杂性 | -0.8% | 全球 | 短期(≤ 2 年) |
| 严格的性能和可靠性要求 | -0.6% | 全球 | 中期(2年至4 年) |
| 汽车和航空航天领域的资格认证周期 | -0.5% | 全球 | 中期(2年至4 年) |
| 对专用材料和制造的依赖 | -0.4% | 全球 | 长期(≥ 4 年) |
来源:Fact.MR 分析,更新于 2026年11月10日
哪些国家正在扩大高频射频滤波器系统市场直到2036年?
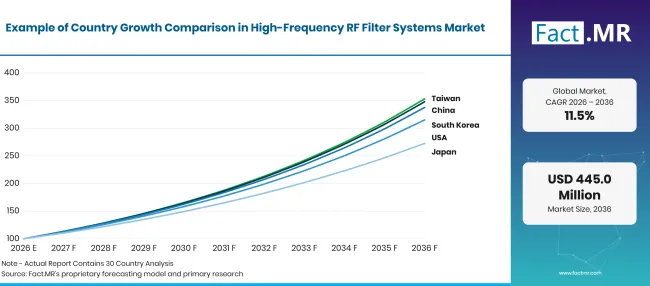
High Frequency Rf Filter Systems Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026–2036) |
|---|---|
| 台湾 | 13.5% |
| 中国 | 13.3% |
| 韩国 | 12.9% |
| 美国 | 12.2% |
| 日本 | 10.6% |
来源:Fact.MR 分析,更新于 2026年11月10日
是什么支撑台湾的市场增长?39;的市场增长?
13.5% CAGR,依靠其半导体制造生态系统和电子供应链的支持。
台湾'其半导体和电子制造基地支持了对先进射频元件的需求。本地供应商和合同制造商为全球通信和电子公司提供服务。射频滤波器制造商可受益于靠近元件组装和系统生产的环境。需求将取决于对高频通信的持续投资以及满足客户特定性能要求的能力。
中国是如何开发市场的?
13.3% CAGR,受大规模电子生产和无线基础设施建设的影响。
中国拥有广泛的电子制造基础,并持续发展通信基础设施。射频滤波的需求既来自电信设备和互联设备,也包括汽车电子产品。本地生产能力和供应商关系有助于支持采纳。制造商需要在不同终端市场中解决性能一致性和资格认证要求。
是什么支撑着韩国的#39;市场增长?
12.9% CAGR,由其电子和半导体产业推动。
韩国39;其成熟的电子行业为移动设备和通信设备的需求奠定了基础。射频滤波器在多个频段运行的设备中非常重要。汽车电子和工业连接也提供了应用机会。随着设备设计日益集成,供应商需要保持微型化和性能。
美国是如何扩大采用的?
12.2% CAGR,得益于无线基础设施和先进通信系统的投资。
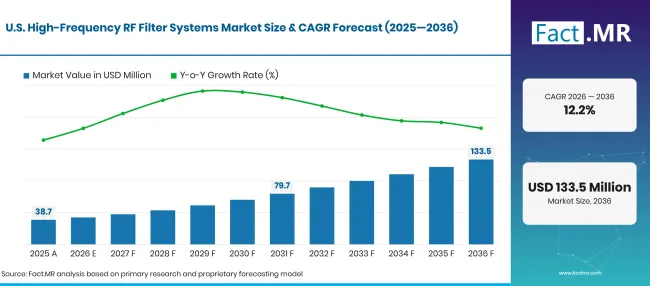
High Frequency Rf Filter Systems Forecast Usa | Source: Fact.MR
美国市场受益于数据中心基础设施和电信网络以及航空航天和国防应用的需求。互联车辆和工业系统进一步要求可靠的射频组件。拥有先进声波技术和集成射频前端解决方案的供应商可以满足这些应用需求。资格认证和供应链韧性仍是买家的重要考量。
是什么支撑着日本的增长。'的市场增长?
10.6% CAGR,其电子元件制造和汽车技术行业的形成。
日本拥有成熟的电子元件制造商和汽车供应商基础。射频滤波器的需求与联网车辆、无线设备以及工业电子产品相关。日本制造商可以借助陶瓷材料和精密零部件生产的专业知识。持续的产品开发和集成能力将推动市场增长。
谁在高频射频滤波器系统市场中领先?
Fact.MR 发现, Murata Manufacturing Co., Ltd.、 Broadcom Inc.、 TDK Corporation、TAIYO YUDEN CO., LTD. 和 Skyworks Solutions, Inc.(包括传统的Qorvo业务)在高频射频滤波器价值链中均有分布。
Murata Manufacturing Co., Ltd.为无线通信应用提供SAW滤波器和射频模块。其产品线满足通信设备中对高频工作和更小型组件的需求[2]。Qorvo公司拥有广泛的SAW和BAW滤波器及双工器产品组合。其产品范围包括Wi-Fi和5G基础设施的BAW滤波器[3]。Broadcom Inc.供应FBAR滤波器和多路复用器。其FBAR技术是一种BAW滤波形式,旨在低插入损耗和高抑制性能[4]。
TDK Corporation提供基于LTCC的射频滤波器及其他高频组件。其产品组合包括用于汽车和基站应用的移动设备和无线设备的滤波器和模块[5]。Skyworks Solutions, Inc.开发了用于Wi-Fi7及其他无线应用的BaW滤波器和射频前端模块。其2025年10月的产品发布描述了扩展的Wi-Fi7产品组合[6]。TAIYO YUDEN CO., LTD.供应FBAR、SAW和多层陶瓷射频设备。其产品组合包括5G及其他无线通信标准的滤波器和复用器[7]。
Skyworks于2026年10月 5日完成与Qorvo的合并。在当前2026年11月的竞争格局中,Qorvo不应被视为独立公司。其射频滤波器组合现已成为合并后的Skyworks业务 [8]的一部分。
哪些公司是主要供应商?
主要公司包括村田制造、博通、TDK、太阳宇电和Skyworks Solutions,后者现在包括了传统的Qorvo业务。
- Murata Manufacturing Co., Ltd.
- Broadcom Inc.
- TDK Corporation
- 太阳尤电株式会社
- Skyworks Solutions, Inc.(包括遗留的Qorvo业务)
参考书目
- [1] 印度政府通信部。(2026年7月 23日)。 加强电信和数字通信基础设施的措施。新闻信息局。
- [2] Murata Manufacturing Co., Ltd. (无日期)。 高频设备和通信模块。
- [3]Qorvo。(无日期)。 射频滤波器。
- [4] Broadcom Inc. (无日期)。 FBAR装置。
- [5] TDK Corporation。(无日期)。 过滤器。
- [6]Skyworks Solutions, Inc.(2025年10月 14日)。 Skyworks推出了扩展的Wi-Fi 7 产品组合,配备下一代高效高性能前端模块和过滤器。
- [7]太阳尤电株式会社(无日期)。射频器件。
- [8]Skyworks Solutions, Inc.(2026年10月 5日)。Skyworks与Qorvo完成了合并。
- [9]欧盟委员会。(2026年6月 17日)。数字十年2026 – 5G天文台报告。
本报告回答了问题
- 报告分析了2026年至2036年高频射频滤波器系统的增长前景。
- 分段分析比较了射频滤波器架构和集成格式,使用2026年份额。
- 应用分析涵盖汽车和数据中心系统,以及工业自动化、电信、航空航天和国防。
- 国家分析比较了台湾、中国、韩国、美国和日本,使用国家 CAGR。
- 竞争性概览介绍了声波滤波器和陶瓷射频元件的主要供应商。
- 采购分析区分了分销商采购与合同制造、直接 OEM 采购以及系统集成和售后需求。
高频射频滤波器系统市场涵盖哪些内容?
该市场涵盖高频射频滤波器和电子系统中用于选择所需频段并抑制不需要信号的高频射频滤波器和滤波解决方案。它包括LTCC和声波技术,以及腔体、陶瓷和可调谐或有源架构。产品覆盖范围包括分立元件和集成格式,如可插拔单元和板模。
范围包括哪些内容?
产品包括用于指定应用领域的射频滤波器和滤波系统。
该范围涵盖了在执行射频信号滤波时所列架构和产品形态。涵盖通过电子分销商和合同制造商,以及直接 OEM 和系统集成商渠道供应的产品。在更换或现代化覆盖射频滤波产品时,也包括售后市场和升级需求。
哪些内容被排除在范围之外?
分析排除了不执行滤波功能的独立射频放大器和天线。
没有射频滤波功能的通用电子元件不在定义的产品边界之外。广泛的射频前端模块应仅在其滤波功能被市场估算中纳入范围。仅软件信号处理及无关的数据中心或电信设备也被排除在外。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及超过 20 个行业访谈。
- 初级调研:初级调研包括与制造商、服务提供商、技术开发者、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用率、运营挑战、审批要求、竞争定位以及影响更广泛市场接受度的因素。
- 桌面研究:桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的每个来源均有文献记录。
- 市场规模与预测:市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期:通过将初级访谈与公开数据、公司活动、监管变动、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
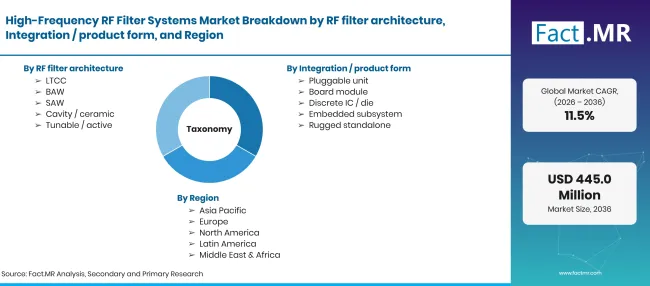
High Frequency Rf Filter Systems Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | USD 百万:2026年估值、2036年预测与 CAGR |
| 市场定义 | 高频射频滤波器系统由被动和集成的电子元件组成,旨在选择性传输所需的射频信号,同时衰减高频通信频段上的不需要频率、谐波和干扰。 |
| 射频滤波器架构 | LTCC;BAW;锯齿;腔体/陶瓷;可调谐/主动 |
| 集成 / 产品表单 | 可插拔单元;板模块;分立集成电路/芯片;嵌入式子系统;坚固独立 |
| 系统应用 | 汽车;数据中心;工业自动化;电信/网络;航空航天/国防 |
| 采购路线 | 电子分销商;合同制造商; OEM 直销;系统集成商;售后市场/升级 |
| 覆盖国家 | 台湾;中国;韩国;美国;日本 |
| 介绍的公司 | 村田制造;博通;TDK;太阳尤电;天空工坊解决方案,包括遗留的Qorvo |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 基于细分市场的市场评估,利用市场估算、国家增长和公司产品组合证据 |
来源:Fact.MR 分析,更新于 2026年11月10日
市场如何细分?
-
按射频滤波器架构划分
- 长期护理中心
- 呐
- 锯
- 腔体 / 陶瓷
- 可调/主动
-
按集成 / 产品形态分类
- 可插拔单元
- 板模组
- 离散IC/芯片
- 嵌入式子系统
- 坚固的独立游戏
-
按系统应用分类
- 汽车
- 数据中心
- 工业自动化
- 电信 / 网络
- 航空航天/国防
-
按采购路线
- 电子分销器
- 合同制造商
- OEM 直接
- 系统集成器
- 改装/升级
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

