- Market Value (2025): USD 198.7 Mn
- Estimated Value (2026): USD 227.5 Mn
- Forecast Value (2036): USD 879.6 Mn
- CAGR (2026-2036): 14.5%
嵌入式视觉传感器平台市场预计到2036年将值多少?
2026年USD 227.5百万,到2036年增至USD 879.6百万,CAGR 14.5%。
- 根据 Fact.MR 分析,嵌入式视觉传感器平台市场在2025年超过 USD 198.7 百万 。
- 预计需求将从2026年的 USD 227.5 百万 增加到2036年的 USD 879.6 百万 。
- 预计该市场将在2026年至2036年间以 14.5% CAGR 速度扩展,得益于机器视觉、实时图像处理和自动化检测在工业运营中的更广泛整合。
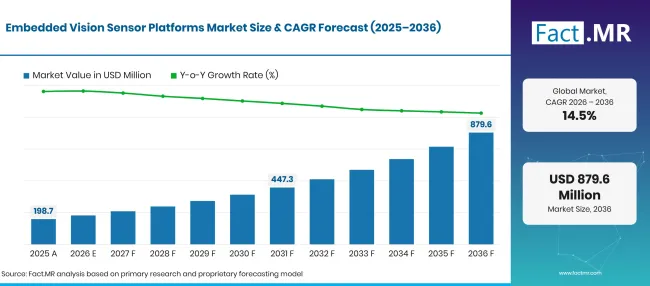
Embedded Vision Sensor Platforms Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 百万) |
|---|---|---|
| 2025 | 实际情况 | 198.7 |
| 2026 | 估算 | 227.5 |
| 2036 | 天气预报 | 879.6 |
| CAGR 2026年至2036年 | 预报期 | 14.5% |
来源:Fact.MR 分析,更新于 2026年11月10日
嵌入式视觉传感器平台市场增长的决定性数据有哪些?
2026年至2036年间USD 652.1百万绝对机会。
- 市场需求驱动因素
- 工业自动化与自动检测:制造商越来越多地将机器视觉集成到生产线中,以识别缺陷、检查零部件并提升质量一致性。索尼'S工业全球快门传感器支持高精度成像,而Cognex则在工厂车间应用中扩展嵌入式AI视觉系统[1]。
- 对高分辨率图像采集的需求:半导体、电子设备和先进制造设施需要能够在高速生产下捕捉微小缺陷的传感器。索尼于2025年9月发布了IMX927工业全球快门CMOS传感器,在8位模式下约有105.51百万像素和全像素读出,分辨率为112帧,10位模式为102帧[3]。[3]
- 边缘人工智能与机器人技术的扩展:嵌入式处理使视觉系统能够分析更接近捕捉点的图像,减少对外部计算基础设施的依赖。Cognex于2026年5月推出了In-Sight3900嵌入式AI视觉系统,目标是无需外部PC实现高速检测[2]。
- 专业成像需求:涉及材料识别、低光检测和运动物体的应用,正鼓励制造商开发先进的全局快门、多光谱和短波红外成像技术[4]。
- 分析的关键细分
- 按嵌入式视觉传感器架构:多光谱视觉预计将在2026年占市场 25.1% ,这得益于对识别材料和视觉特性差异的成像系统的需求。
- 按安装方式分类:浸入式/探针预计在2026年占据 28.0% 份额
- 按工艺测量目标:材料成分以 31.8% 份额领先,反映了工业加工过程中对材料视觉识别和分析的需求。
- 按终端使用流程:工厂自动化预计将在2026年占市场 26.1% ,受自动化检验和生产监控需求影响。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“嵌入式视觉平台在工业运营中变得越来越重要,因为目视检查和即时处理可以提升生产一致性。制造商需要在成像分辨率、处理能力和集成需求之间取得平衡,开发能够在不同工业应用中实现可衡量价值的解决方案。”
- 战略意义
- 图像传感器制造商需要优先考虑更高分辨率和提升灵敏度,同时提升帧率。这些改进有助于嵌入式视觉平台满足苛刻的检测要求,支持工业应用中的准确图像捕捉。
- 嵌入式视觉开发者必须提升与边缘AI处理器和工业计算平台的兼容性。更好的互操作性可以简化系统集成,并支持视觉能力在不同工业环境中的高效部署。
- 工业设备制造商应评估多光谱成像和全局快门技术,用于材料识别和高速检测。选择合适的成像能力可以提高检测精度,支持专业工业应用中的可靠性能。
- 系统集成商可以开发定制化解决方案,将图像采集与实时处理及工厂自动化系统连接起来。有效的集成可以提升运营协调,帮助制造商满足具体的检测需求。
- 终端用户应评估成像精度和处理延迟,以及集成成本和长期设备可靠性。全面的评估有助于制造商选择符合运营需求且性能稳定的嵌入式视觉平台。
韩国预计在2036年前达到16.6%年,创下最高CAGR,其次是中国,15.9%。美国预计将晋升为14.9%,日本预计为13.8%,德国则13.6%。
嵌入式视觉传感器平台市场按细分市场如何划分?
Fact.MR 发现,多光谱视觉在嵌入式视觉传感器架构方面领先 25.1%;浸入/探针在安装方法方面以 28.0%领先;材料成分以 31.8%领先过程测量目标;工厂自动化以 26.1%领先终端使用流程。
哪种嵌入式视觉传感器架构占主导地位?
多光谱视觉预计将在2026年占 25.1% 份额。
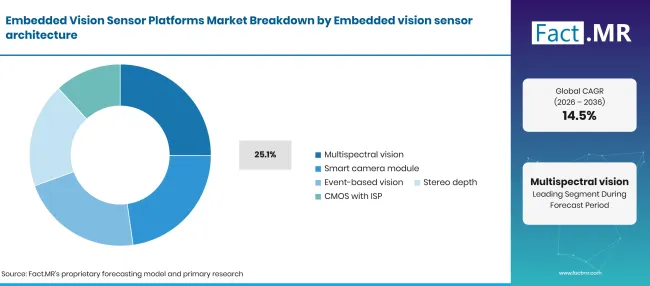
Embedded Vision Sensor Platforms Breakdown Embedded Vision Sensor Architecture | Source: Fact.MR
| 嵌入式视觉传感器架构 | 《Share》(2026) |
|---|---|
| 多光谱视觉(领先细分) | 25.1% |
| 其他环节合并 | 74.9%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月10日
多光谱视觉平台能够跨越多波长捕捉信息,帮助工业用户区分在传统成像下可能相似的材料。这些能力在材料分选、农业检验、药品加工和质量控制中非常有用。对更精确材料识别的需求可以促进多光谱成像的采用,尤其是在传统RGB相机无法提供足够信息的情况下。
安装方法部分的领导者是什么?
沉浸式探测器预计将在2026年占据 28.0% 份额。
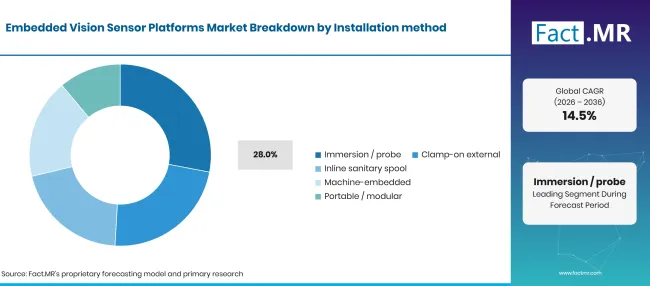
Embedded Vision Sensor Platforms Breakdown Installation Method | Source: Fact.MR
| 安装方法 | 《Share》(2026) |
|---|---|
| 沉浸式/探针(主导段落) | 28.0% |
| 其他环节合并 | 72.0%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月10日
基于探针的成像配置支持需要靠近材料进行目视测量的应用。其在该细分领域的包含适用于具备嵌入式成像或机器视觉功能的系统。夹式外部配置可支持设备改装需要受限的安装。在线卫生线轴系统可服务于受控加工环境,包括制药和食品生产。机器嵌入式和便携配置在工业检查需求方面提供了额外的灵活性。
哪个过程测量目标引领需求?
预计材料成分将在2026年占 31.8% 份额。
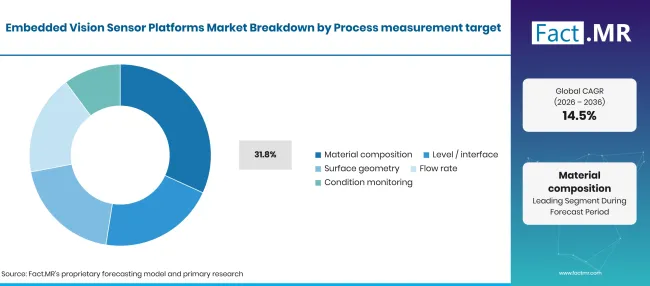
Embedded Vision Sensor Platforms Breakdown Process Measurement Target | Source: Fact.MR
| 过程测量目标 | 《Share》(2026) |
|---|---|
| 材料组成(主导部分) | 31.8% |
| 其他环节合并 | 68.2%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月10日
材料成分测量是一个重要的应用领域,成像技术可以帮助识别原材料差异、检测污染并支持产品质量检查。多光谱和专用成像技术可以提升对传统目视检测难以可靠区分的材料的识别能力。制造商可以将这些系统集成到生产环境中,以支持更一致的检测。
哪种最终使用流程占主导地位?
预计工厂自动化将在2026年占据 26.1% 份额。
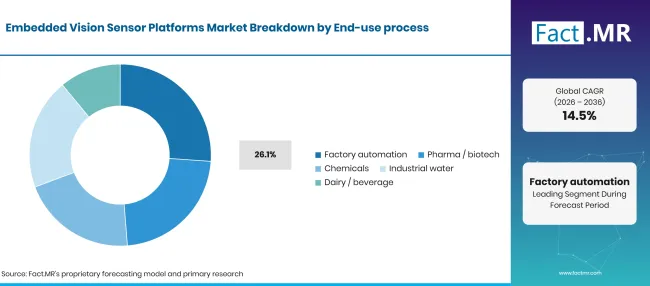
Embedded Vision Sensor Platforms Breakdown End Use Process | Source: Fact.MR
| 终端使用流程 | 《Share》(2026) |
|---|---|
| 工厂自动化(领先细分领域) | 26.1% |
| 其他环节合并 | 73.9%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月10日
工厂自动化是嵌入式视觉平台的重要应用领域,因为制造商需要跨生产线持续的检查和监控。嵌入式摄像头和图像传感器可以识别缺陷、验证元件位置,并支持自动化质量检查。与机器人和工业计算系统的集成也使得对生产异常的响应更快。电子、汽车和半导体制造商在检测要求日益严苛时,可以从这些能力中受益。
是什么加速了嵌入式视觉传感器平台市场的采用,又是什么阻碍了这一进程?
工业自动化、边缘人工智能集成以及对先进检测的需求正在支持其采用,而集成成本、处理需求和技术复杂性则可能限制部署。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 自动化工业检验需求的增长 | +1.0% | 欧洲,亚洲 | 中期(2年至4 年) |
| 人工智能视觉系统的集成 | +0.9% | 全球 | 短期(≤ 2 年) |
| 机器视觉在机器人领域的日益应用 | +0.7% | 亚洲,美洲 | 中期(2年至4 年) |
| 对高速图像处理的需求 | +0.5% | 全球 | 短期(≤ 2 年) |
| 智能制造基础设施的扩展 | +0.4% | 欧洲,亚洲 | 长期(≥ 4 年) |
来源:Fact.MR 分析,更新于 2026年11月10日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 嵌入式视觉平台中的边缘人工智能集成 | +0.8% | 全球 | 中期(2年至4 年) |
| 多光谱成像能力的发展 | +0.6% | 欧洲,美洲 | 中期(2年至4 年) |
| 采用紧凑且低功耗的视觉传感器 | +0.5% | 亚洲,全球 | 长期(≥ 4 年) |
| 应用特定视觉解决方案的扩展 | +0.4% | 全球 | 短期(≤ 2 年) |
来源:Fact.MR 分析,更新于 2026年11月10日
约束带影响分析
| 约束 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 高初始系统集成成本 | -0.8% | 全球 | 短期(≤ 2 年) |
| 与现有工业系统的兼容性限制 | -0.6% | 全球 | 中期(2年至4 年) |
| 处理与功耗限制 | -0.5% | 亚洲,美洲 | 短期(≤ 2 年) |
| 缺乏熟练的视觉系统集成专业知识 | -0.4% | 全球 | 中期(2年至4 年) |
来源:Fact.MR 分析,更新于 2026年11月10日
哪些国家正在扩大嵌入式视觉传感器平台市场直到2036年?
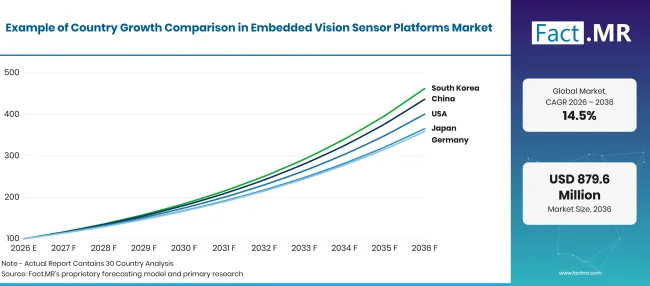
Embedded Vision Sensor Platforms Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026–2036) |
|---|---|
| 韩国 | 16.6% |
| 中国 | 15.9% |
| 美国 | 14.9% |
| 日本 | 13.8% |
| 德国 | 13.6% |
来源:Fact.MR 分析,更新于 2026年11月10日
是什么支持韩国的收养?
16.6% CAGR,得益于半导体和电子制造行业持续的技术进步
韩国预计将实现最快的增长,得益于半导体、电子和先进制造业。制造商要求半导体元件、电子组件和精密设备配备高分辨率成像和精准检测系统。嵌入式视觉平台可支持自动缺陷识别和生产监控。提供紧凑型传感器、高速成像和边缘处理能力的供应商可以满足这些需求。
是什么推动了中国的增长?
15.9% CAGR,由对智能制造投资的不断增加所塑造
中国'市场预计将通过工业自动化、电子生产、机器人部署及智能制造投资的增加而扩大。生产设施需要机器视觉系统以实现零部件识别、尺寸检验和自动化质量控制。国内外传感器供应商可从可扩展成像技术和嵌入式摄像头解决方案的需求中受益,涵盖制造运营。
什么支持美国的采纳?
14.9% CAGR,由ADAS和自动驾驶技术的扩展推动
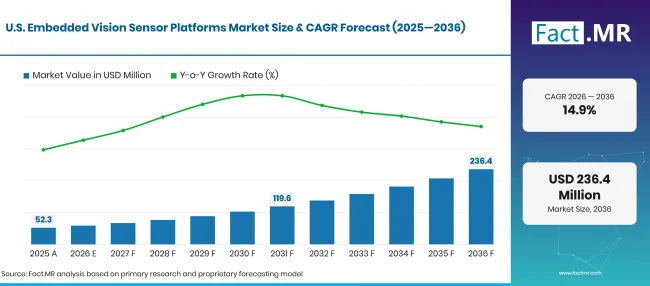
Embedded Vision Sensor Platforms Forecast Usa | Source: Fact.MR
随着制造商将人工智能和先进成像集成到工业设备中,美国预计将迎来强劲需求。半导体生产、制药加工、物流和自动化制造为嵌入式视觉平台提供了机会。开发边缘AI视觉控制器和专用图像传感器的公司可以满足对更快检测和减少对外部计算系统依赖的需求。美国嵌入式视觉传感器平台市场由人工智能(AI)成像技术在汽车、工业自动化、医疗和安全应用领域的日益普及推动。
是什么推动了日本的需求?
13.8% CAGR,机器视觉技术在电子制造业中的日益普及
日本 #39;市场由其成熟的电子、汽车、机器人和精密制造产业支撑。工业运营商需要可靠的成像系统,用于部件检测、表面缺陷检测和自动化生产监控。制造商可以受益于高分辨率全球快门传感器和紧凑型相机模块,支持高要求的工业应用。此外,自动驾驶和先进驾驶辅助系统(ADAS)投资的增加,为基于摄像头的传感器技术创造了用于车辆安全和驾驶员监控的机会。
哪些因素支持德国市场增长?
13.6% CAGR,工业 4.0 和智能制造的扩展
德国'市场预计将通过工厂自动化、工业机器人、汽车生产和精密工程等领域的投资而发展。制造商需要可靠的机器视觉技术来提升生产质量并识别制造过程中的缺陷。嵌入式视觉平台可以支持工业设施内的自动检测和实时过程监控。国家'已建立的机器人产业和工业机器人的广泛采用进一步支持了视觉传感器在机器人制导、精密组装和自动化物料搬运中的集成。
嵌入式视觉传感器平台市场由谁领导?
Fact.MR 将 Sony Semiconductor Solutions Corporation、安赛米、 OmniVision Technologies公司、 Teledyne Technologies Incorporated、 Basler AG和 Cognex Corporation 视为嵌入式视觉和工业机器视觉生态系统的重要参与者。
Sony Semiconductor Solutions Corporation 开发工业CMOS图像传感器,包括全局快门、多光谱、短波红外及其他专业成像技术。其IMX927 系列展示了其对高分辨率工业成像的关注。安塞米通过其XGS、PYTHON和Hyperlux产品系列提供CMOS图像传感器和机器视觉组件。其产品组合涵盖高速成像、工业自动化、机器人技术和先进传感应用。 OmniVision Technologies公司开发用于工业机械视觉和机器人的CMOS图像传感器。其OG05D和OG12S10 全局快门传感器于2026年10月发布,展示了工业应用产品持续开发 [5] [6]
Teledyne Technologies Incorporated 通过其成像业务参与其中,包括Teledyne DALSA [7]。其产品组合包括工业相机、CMOS图像传感器、线扫描相机、智能相机和机器视觉系统。 Basler AG 开发工业相机、嵌入式相机模块和视觉组件 [8]。其Dart相机系列和基于GMSL的嵌入式视觉解决方案支持集成到工业和人工智能应用中。
Cognex Corporation 开发机器视觉系统和嵌入式AI检测平台。其2026年推出的In-Sight 3900 和In-Sight 6900 产品展示了其对嵌入式AI视觉技术的持续投资。 [9]
竞争依赖于传感器性能、图像处理能力、集成灵活性、产品可靠性和工业应用支持。半导体供应商主要通过图像传感器技术竞争,而摄像头和视觉系统开发者则通过集成硬件、软件和检测能力竞争。
哪些公司是主要供应商?
主要公司包括 Sony Semiconductor Solutions Corporation、安赛米、 OmniVision Technologies公司、 Teledyne Technologies Incorporated、 Basler AG和 Cognex Corporation。
- Sony Semiconductor Solutions Corporation
- 翁塞米
- OmniVision Technologies公司
- Teledyne Technologies Incorporated
- Basler AG
- Cognex Corporation
参考书目
- [1] Sony Semiconductor Solutions Corporation。(无日期)。 工业用图像传感器。
- [2] Cognex Corporation。(2026年5月 5日)。 康能推出由高通支持的最高性能嵌入式人工智能视觉系统。
- [3] Sony Semiconductor Solutions Corporation。(2025年9月, 29日)。 索尼半导体解决方案将发布业界领先的全球快门CMOS图像传感器,面向工业用途,该传感器同时实现约 105百万像素有效像素和高速 100 帧每秒输出。
- [4] Onsemi。(无日期)。 机器视觉。
- [5]OMNIVISION。(2026年10月 5日)。 OMNIVISION推出业界首款 2.2微米全球快门HDR传感器,应用于旗舰工业和机器人机器视觉相机。
- [6]OMNIVISION。(2026年10月 5日)OMNIVISION推出全新 12MP全球快门传感器,应用于工厂自动化和智能交通系统。
- [7]Teledyne成像。(无日期)。工业/机器视觉。
- [8] Basler AG。(无日期)。嵌入式视觉。
- [9] Cognex Corporation。(2026年4月 28日)。康奈克斯发布由NVIDIA支持的In-Sight Vision Controller。
本报告回答了问题
- 报告考察了嵌入式视觉传感器平台在工业成像和自动化检测应用中的增长。
- 架构分析比较多光谱视觉、智能摄像头模块、基于事件的视觉、立体深度和CMOS与ISP技术。
- 安装分析评估指定的安装配置及其各自的市场份额。
- 工艺测量分析考察材料组成、水平、表面几何形状、流量和状态监测的应用。
- 国家分析比较了中国、日本、德国、美国和韩国的预测增长率。
- 竞争综述涵盖了六家从事工业图像传感器、嵌入式相机和机器视觉系统的公司。
- 报告评估了边缘人工智能、机器人技术和先进图像处理在工业采纳中的作用。
嵌入式视觉传感器平台市场涵盖哪些内容?
市场涵盖图像传感器、嵌入式摄像头模块以及用于工业和自动化环境中捕捉和处理视觉信息的集成视觉平台。这些技术支持自动检测、材料识别、缺陷检测、表面分析和生产监控。市场覆盖范围包括应用于特定工业应用的专业成像架构和嵌入式处理能力。
范围包括哪些内容?
产品包括工业CMOS图像传感器、全局快门传感器、多光谱成像传感器、智能相机模块、立体视觉组件以及集成嵌入式视觉系统。
市场还涵盖了工业成像应用中相关的图像处理能力。当产品主要功能涉及嵌入式图像采集和视觉信息处理时,也被视为其适用范围内。
哪些内容被排除在范围之外?
分析排除了传统消费级摄影传感器、无嵌入式工业视觉功能的独立安防摄像头、通用成像设备以及无关半导体元件。
不使用图像采集或嵌入式视觉技术的独立工业测量设备也被排除在外。通用计算硬件和无关的工厂自动化设备不在定义的市场边界之外。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及 20 多场行业访谈。
- 初级研究:初级研究包括与图像传感器制造商、嵌入式视觉开发者、工业相机供应商、系统集成商、分销商、终端用户及相关领域专家的讨论。这些讨论探讨采购优先级、技术采用、集成需求、图像处理能力、竞争定位及市场接受度障碍。
- 桌面研究:桌面研究涵盖公司产品公告、技术文档、半导体行业出版物、制造统计、监管出版物、行业协会、技术研究及其他权威来源。分析中使用的所有来源均有文献说明。
- 市场规模与预测:市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、工业自动化投资、产品开发及采用模式。
- 数据验证与更新周期:通过将初级访谈与公司披露、产品发布、技术规格、制造进展及产业采用趋势进行比较,验证结果。定期更新回顾新传感器发布、摄像头模块开发、合作伙伴关系、处理能力及商业采用变化。
细分
报告的范围和覆盖范围是什么?
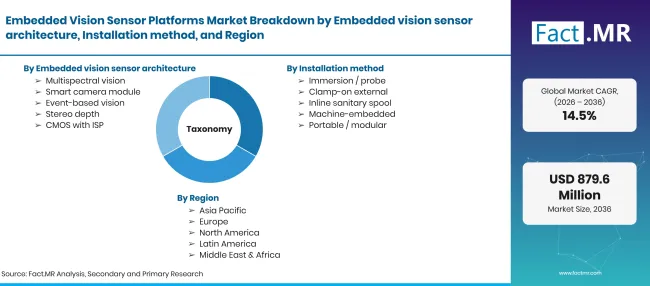
Embedded Vision Sensor Platforms Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | 2026年USD百万,到2036年USD百万,按CAGR |
| 市场定义 | 嵌入式视觉传感器平台市场包括图像传感器和集成相机系统,旨在在工业和自动化环境中捕捉和处理视觉数据。它包括CMOS及其他图像传感器技术,以及结合图像采集与机载处理能力的摄像头模块和嵌入式视觉系统。 |
| 嵌入式视觉传感器架构 | 多光谱视觉;智能摄像头模块;基于事件的视觉;立体深度;带ISP的CMOS技术 |
| 安装方法 | 浸入式/探头式;夹式外置式;在线卫生线轴;机器嵌入式;便携式/模块化 |
| 过程测量目标 | 材料成分;水平/界面;表面几何形状;流量;状态监测 |
| 终端使用流程 | 工厂自动化;制药/生物技术;化工;工业用水;乳制品/饮料 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 中国;日本;德国;美国;韩国 |
| 介绍的公司 | Sony Semiconductor Solutions Corporation;Onsemi; OmniVision Technologies公司; Teledyne Technologies Incorporated; Basler AG; Cognex Corporation |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 市场细分和基于场景的分析,辅以公司产品组合、工业成像发展和制造自动化趋势 |
来源:Fact.MR 分析,更新于 2026年11月10日
市场如何细分?
-
按嵌入式视觉传感器架构划分
- 多光谱视觉
- 智能摄像头模块
- 基于事件的愿景
- 立体声深度
- 配备ISP的CMOS
-
按安装方法
- 沉浸式 / 探针
- 夹式外部
- 在线卫生线轴
- 机器嵌入式
- 便携式 / 模块化
-
按过程测量目标
- 材料成分
- 关卡 / 界面
- 曲面几何
- 流量
- 状态监测
-
按终端使用流程
- 工厂自动化
- 制药/生物技术
- 化学品
- 工业用水
- 乳制品/饮料
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

