- Market Value (2025): USD 6.8 Bn
- Estimated Value (2026): USD 7.09 Bn
- Forecast Value (2036): USD 10.8 Bn
- CAGR (2026-2036): 4.3%
到2036年,本地化软件市场的预测值是多少?
2026年USD 7.1亿,到2036年4.3% CAGR达到USD 10.8亿。
- 2025年本地化软件市场规模达到 USD 6.8 亿 ,已服务于企业、软件开发者和多语言内容团队,覆盖所有主要地区。
- 到2036年,随着企业将更多网页、应用和支持内容进入托管翻译工作流程,市场将达到USD 10.8亿,而2026年的USD 7.09亿。
- 4.3% CAGR反映的是持续续订订阅并加入语言的买家群体,随着进入新市场,AI功能提升每个座位的价值。
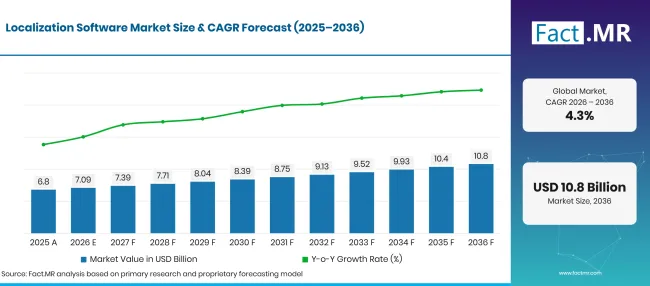
Localization Software Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 亿) |
|---|---|---|
| 2025 | 实际情况 | 6.8 |
| 2026 | 估算 | 7.09 |
| 2036 | 天气预报 | 10.8 |
| CAGR 2026年至2036年 | 预报期 | 4.3% |
来源:Fact.MR 分析,更新于 2026年11月9日
本地化软件市场增长的决定性数据是什么?
2026年至2036年期间将新增 USD 3.7 亿美元的价值,其中大部分来自向软件和电信大型企业销售的云订阅。
- 市场需求驱动因素
- 公共机构现在以极高的量运行机器翻译。欧盟委员会的电子翻译服务在2025年处理了超过 890 百万页,而2024年的 764 百万页有所增长 [1]。这一规模显示了自动化翻译已深入日常内容工作。
- 在线零售不断扩大需要本地版本的产品、支付和服务文本数量。2026年第二季度,美国电子商务销售占零售总销售的17.1%[2]。触及外国消费者的卖家需要每种目标语言的商品列表、结账页面和支持回复。
- 移动应用和SaaS的发布周期缩短为数周甚至数天。每个版本都会带来新的界面字符串、帮助页面和应用内消息,因此团队希望持续的本地化直接与他们的构建流程相关联。
- AI翻译现在能以低成本处理重复内容的初稿。人类语言学家仍在审查语气、法律措辞和品牌术语,这使得结合机器输出与结构化审稿的平台需求持续高企。
- 分析的关键细分
- 按部署类型划分:云端将在2026年占据 63.4% 份额,因为共享翻译记忆和基于浏览器的审核团队分布在多个国家。
- 按企业规模划分:大型企业将占2026年收入的 65.3% ,反映其在每种语言中必须保持一致的品牌数量、地区和产品线数量。
- 按终端用户行业划分:IT和电信行业将抓住2026年 22.8% 需求,因为频繁的软件更新和全球应用的发布都需要新的词汇。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“本地化软件将成为任何跨境运输数字产品的企业的固定项目。AI代理将接管第一轮翻译和质量检查,而人工审核将专注于品牌声音和受监管文本。直接连接代码、内容和设计工具的供应商将赢得续约,因为买家会以发布速度来衡量。”
- 战略意义
- 软件厂商应投资于Git连接器、无头CMS平台和设计工具,因为集成深度现在决定了平台的选择。
- 语言服务提供商应将人工审核打包在AI输出之上,并按受监管或品牌关键内容的质量等级定价。
- 企业客户应将分散的区域工具整合到一个拥有统一术语的平台中,以减少重复支出。
- 投资者应优先选择软件和电信账户中净收入保持率高的平台,因为每发布一次产品,内容量都会增加。
德国领先 5.0%,得益于出口型制造商发布多种语言的技术文档和资金充足的国家数字路线图。巴西紧随 4.5%其后,在线人口众多,且仅有葡萄牙用户,促使外国软件公司本地化。美国记录 4.1%;其基础已成熟,增长主要来自新的人工智能功能和语言添加。英国 3.7%依赖服务出口需求,日本则落后于 3.2% ,企业权衡本地化支出与劳动力短缺及漫长软件采购周期。
本地化软件市场按细分市场划分?
云端将在部署类型中领先 63.4%;大型企业将在企业规模中领先 65.3%;IT和电信将在2026年保持终端用户行业 22.8% 。
哪种部署类型是负责人?
云端业务占据了2026年销售的 63.4% 。
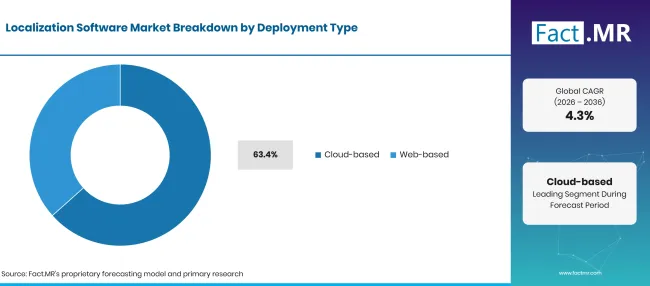
Localization Software Market Breakdown Deployment Type | Source: Fact.MR
| 部署类型 | 《Share》(2026) |
|---|---|
| 基于云端(领先细分市场) | 63.4% |
| 其他环节合并 | 36.6%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月9日
本地化团队很少在同一个办公室工作。项目经理、内部审核员和外部翻译员需要同时使用相同的翻译内存,而云平台无需本地安装即可实现。订阅定价还允许企业在发布时添加座位,发布后移除。许多厂商基于托管客户应用的 同一云计算基础设施 ,简化了数据驻留选择。基于网络的工具在小型团队和托管规则严格的组织中仍有作用。公共机构展示了API关联语言服务的传播:欧盟委员会于2025年新增了WebText和Accessible Text,这两者都通过网页界面或API连接其他系统[3]。私有平台遵循相同的模式,包含浏览器访问和程序化链接。
企业规模内的大型企业支持什么?
大型企业占2026年收入的 65.3% 。
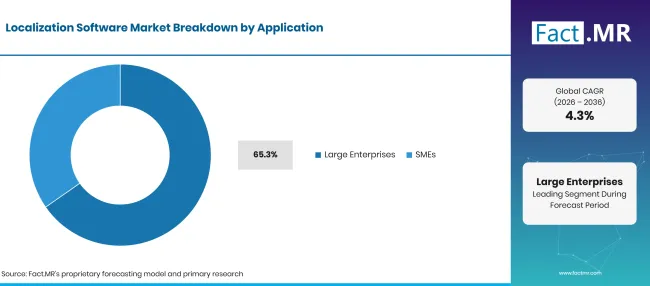
Localization Software Market Breakdown Application | Source: Fact.MR
| 企业规模 | 《Share》(2026) |
|---|---|
| 大型企业(领先细分领域) | 65.3% |
| 其他环节合并 | 34.7%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月9日
跨国公司会同时在数十个市场发布网站、产品文档和客户邮件。合同或安全通知中的一个错误条款可能引发法律和声誉问题,因此这些公司支付术语控制、审批流程和审计追踪费用。本地化预算通常通过更广泛的 数字化转型项目资助,帮助大型买家合理化企业许可。中小企业也使用本地化平台,主要通过自助云计划。内容量较小和预算紧张限制了他们对定制AI模型、单点登录和专用账户支持等高级功能的采用。供应商越来越多地通过基于使用量的定价和现成集成面向这一群体,面向常见网页构建者。
终端用户行业如何塑造需求?
IT和电信是2026年需求的 22.8% 。
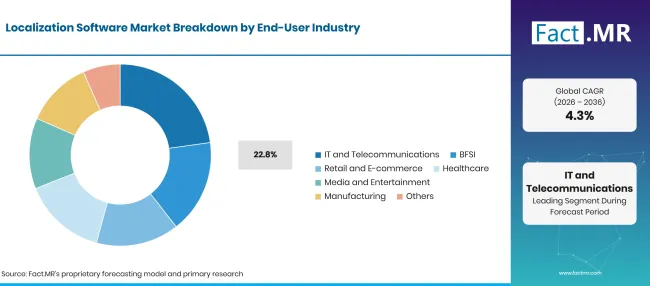
Localization Software Market Breakdown End User Industry | Source: Fact.MR
| 终端用户行业 | 《Share》(2026) |
|---|---|
| 信息技术与电信(领先领域) | 22.8% |
| 其他环节合并 | 77.2%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月9日
软件公司、电信运营商和数字服务公司每周都会推送新的界面文本、发布说明和支持文章。翻译必须在开发者工作流程中运行,因此这些买家更看重API访问、字符串级版本控制和自动拉取请求。 自然语言处理 技术的进步也使机器输出能够支持大量界面文本。2025年,英国电信、计算机和信息服务出口增长了 7.5 十亿英镑,这表明数字服务工作如今跨越国界的程度[4]。英国金融服务、零售与电子商务、医疗、媒体与娱乐以及制造业完善了终端用户的组合。银行和保险公司关注受监管的披露,零售商关注产品目录,制造商关注手册和备件数据。媒体公司增加了字幕和配音需求,将视频工具纳入本地化套件。
是什么加速了本地化软件市场的采用,又是什么阻碍了这一进程?
增长来自于多语言内容量的增加、云传输和AI翻译,降低了每种新语言的成本。买家还希望网页、应用和支持内容拥有一个平台。在实施成本高、遗留内容系统抗拒整合以及数据隐私规则限制哪些AI引擎处理客户文本时,采用速度放缓。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 数字业务的国际扩展和多语言内容需求日益增长 | +1.5% | 全球 | 长期(>=4 年) |
| 云端本地化和翻译管理平台的日益普及 | +1.2% | 北美、西欧、东亚 | 中期(2年至4 年) |
| 软件、移动应用和SaaS产品本地化需求的上升 | +1.0% | 全球 | 中期(2年至4 年) |
| 集成AI辅助翻译与自动化本地化工作流程 | +0.8% | 北美、西欧、东亚 | 短期(<=2 年) |
来源:Fact.MR 分析,更新于 2026年11月9日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 具备上下文翻译和自动质量保证的AI驱动本地化平台 | +0.5% | 全球 | 中期(2年至4 年) |
| 面向进入国际市场的中小企业提供实惠的云本地化订阅 | +0.3% | 拉丁美洲、亚太、中东 | 长期(>=4 年) |
| 本地化平台与DevOps、CI/CD及企业内容管理系统集成 | +0.3% | 北美、西欧、东亚 | 中期(2年至4 年) |
| 扩展对新兴区域语言和数字市场的本地化支持 | +0.2% | 亚太地区、拉丁美洲、中东地区 | 长期(>=4 年) |
来源:Fact.MR 分析,更新于 2026年11月9日
约束带影响分析
| 约束 | (~) % 对CAGR的影响 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 企业本地化平台的高订阅、实施和集成成本 | -0.6% | 全球 | 短期(<=2 年) |
| 语言准确性挑战及自动翻译的人工审核要求 | -0.4% | 全球 | 中期(2年至4 年) |
| 国际市场中的数据安全、隐私和合规要求 | -0.3% | 北美、西欧、东亚 | 中期(2年至4 年) |
| 与遗留软件及现有企业内容系统的集成复杂性 | -0.2% | 全球 | 长期(>=4 年) |
来源:Fact.MR 分析,更新于 2026年11月9日
哪些国家正在扩大本地化软件市场直到2036年?
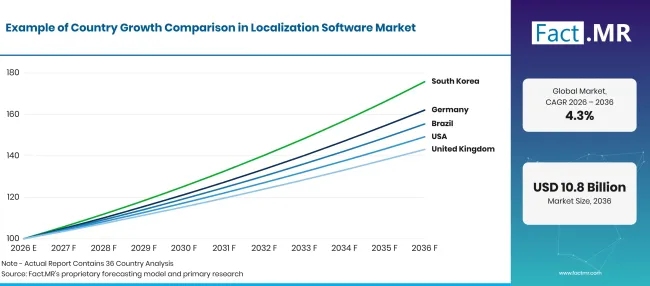
Localization Software Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026年至2036年) |
|---|---|
| 德国 | 5.0% |
| 巴西 | 4.5% |
| 美国 | 4.1% |
| 英国 | 3.7% |
| 日本 | 3.2% |
来源:Fact.MR 分析,更新于 2026年11月9日
在德国,什么支持收养?
5.0% CAGR,由出口制造和资助的国家数字路线图推动。
德国的机械制造商、汽车制造商和化工公司向全球客户发放手册、安全说明和软件屏幕,每份文件都需要准确的技术术语。公众支持为推动力。德国2026年数字十年路线图列出了 50 措施,总预算达 102.1 亿欧元,2025年该国已统计 74 独角兽[5]。此类年轻规模化企业通常从启动起就本地化,进入其他欧盟市场。
巴西的需求是如何发展的?
4.5% CAGR,有大量期待葡萄牙内容的网络用户支持。
巴西国家统计局报告称,2025年有90.5%10岁及以上用户使用互联网,约168.7百万用户[6]。其中很少有人用英语浏览,因此外国软件公司、市场和金融科技应用必须提供葡萄牙语界面以竞争。云订阅让本地团队无需自行构建翻译系统即可管理这些工作。
是什么在塑造美国的采纳?
4.1% CAGR,得益于深厚的SaaS公司基础和大型服务出口。
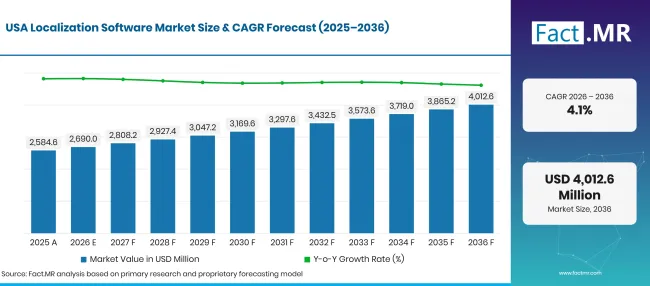
Localization Software Market Forecast Usa | Source: Fact.MR
美国科技公司、SaaS开发者和跨国公司运营着世界上一些最大的本地化项目,通常与每周产品发布挂钩。与内容管理系统和开发者工具的集成在购买决策中占据最重要地位。2025年美国服务出口达到 USD 1,234.9 亿美元,比2024年增长 USD 82.1 亿美元,显示了向外国客户销售业务的规模[7]。
在英国,什么支持收养?
3.7% CAGR,反映了服务业经济在海外大量销售。
英国的软件公司、银行和零售商服务于欧洲、北美和亚洲的客户。他们需要本地化的网站、合同和帮助内容,通常通过共享术语和集中审核来管理。英国服务出口总额从2024年的 487.2 亿英镑增长到2025年的 522.8 亿4。这一出口基础保持了对翻译管理工具的稳定需求。
日本表现如何?
3.2% CAGR,企业将本地化与自动化结合以弥补劳动力短缺。
日本制造商和游戏工作室为海外买家准备界面、手册和市场推广,而外国供应商则通过本地化日语进入国内市场。劳动力压力影响购买选择。数字机构2026财年优先计划警告称,到2040年将短缺约 3.4 百万人工智能和机器人人才[8]。因此,企业依赖AI翻译和精简审核团队,尽管漫长的采购周期会拖慢新平台合同的进度。
谁在本地化软件市场中领先?
市场分为三大类。Phrase、RWS和Smartling的企业翻译管理套件在工作流深度、安全性和适合受监管内容的人工智能方面竞争。Phrase于2025年6月扩展了平台,推出了Phrase Studio(音频和视频本地化)以及一个代理内容系统(用于翻译和后期编辑[9]。
RWS于2025年11月将其Trados应用引入Microsoft市场,用户可以在Copilot和Teams中访问批准的术语[10]。Smartling于2026年1月报告称,企业客户在2025年将AI翻译从测试转向生产[11]。第二组由Lokalise、Crowdin、Transifex和POEditor领导,通过Git同步、SDK和持续本地化赢得开发团队;Crowdin于2025年2月增加了原生AI质量检查[12]。Smartcat和BLEND组成了第三组,将AI翻译软件与人类语言学家的访问相结合。集成的便捷性和AI输出质量将使获胜者脱颖而出。
哪些公司是主要供应商?
主要公司包括Phrase、RWS、Smartling、Lokalise、Crowdin、Transifex、POEditor、Smartcat和BLEND。
- 短语
- RWS
- 斯特林
- 地方
- 克劳丁
- Transifex
- POEditor
- 智能猫
- 混合
参考书目
- [1] 欧洲委员会翻译总司。(2026年8月 12日)。 翻译总司图表。
- [2] 美国人口普查局。(2026年8月18日)。季度零售电子商务销售。
- [3]欧洲委员会翻译总司。(2025年3月 24日)。 新的人工智能服务,简化你的文本。
- [4]国家统计局。(2026年10月 30日)。 英国国际收支,粉皮书:2026年。
- [5]欧盟委员会。(2026年8月 24日)。 德国2026年数字十年国家报告。
- [6]巴西地理与统计研究所。(2026年7月,2年)。2025年,巴西互联网用户比例超过10岁及以上人口的90%。
- [7] 美国经济分析局。(2026年2月 19日)。 U.S. International 商品与服务贸易,2025年12月及年度刊。
- [8]日本政府数字厅。(2026)。2026财年数字社会推进优先规划概述(临时翻译)。
- [9]Phrase。(2025年6月, 11日)。 Phrase 发布了迄今为止最强大的版本,结合多媒体本地化、智能人工智能和增强的开发者体验。
- [10]RWS(Trados)。(2025年11月20日)。欢迎在Microsoft宇宙中的Trados!
- [11]Smartling。(2026年1月, 29年)。 Smartling 报告 218% 2025 年人工智能翻译的增长。
- [12]Crowdin。(2025年2月 28日)。 Crowdin最新动态:2025年2月。
本报告回答了问题
- 基于云端和基于网络的本地化软件之间的收入如何分配?
- 为什么大型企业在本地化上花费更多?哪些功能值得他们的许可?
- 是什么让IT和电信公司成为持续本地化工具的核心买家?
- 人工智能翻译代理在哪些方面改变了供应商竞争和定价?
- 上述五个国家中,哪个增长最快?它们之间的差距是什么原因?
- 从集成成本到数据隐私规则,哪些限制因素可能会拖慢到2036年的采纳?
本地化软件市场涵盖哪些内容?
本研究追踪帮助组织翻译、调整和维护多种语言数字内容的软件。收入来自翻译管理系统、软件字符串管理和多语言内容工作流程工具的订阅和企业许可。个别译者使用的相邻 翻译软件 是相关语境,但不是该市场的核心。
价值在大型企业和中小企业的供应商层面进行计入。终端用户覆盖涵盖IT和电信、金融服务、零售和电子商务、医疗保健、媒体与娱乐、制造业及其他行业。翻译存储器、术语控制、机器翻译集成和自动化质量检查在平台上销售时也被视为平台的一部分。
范围包括哪些内容?
基于云端和网络的本地化平台和翻译管理系统。
适用于应用、网站和游戏的软件本地化工具,包括Git、API和SDK连接器。
课程和培训内容通过平台工作流程本地化,例如电子 学习应用的材料。
内置翻译存储器、词汇表、AI翻译和质量保证模块,可按订阅或企业许可销售。
哪些内容被排除在范围之外?
独立的人工翻译、口译和语言咨询费用。
通用文字处理器和独立机器翻译引擎,无需工作流程或项目管理。
内容写作、出版服务和语言培训。
托管和运营费用通过 云托管服务 合同单独计费。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及 20 多个行业访谈。
- 初级调研:初级调研包括与制造商、服务提供商、技术开发者、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用率、运营挑战、审批要求、竞争定位以及影响更广泛市场接受度的因素。
- 桌面研究:桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的每个来源均有文献记录。
- 市场规模与预测:市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期:通过将初级访谈与公开数据、公司活动、监管变动、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
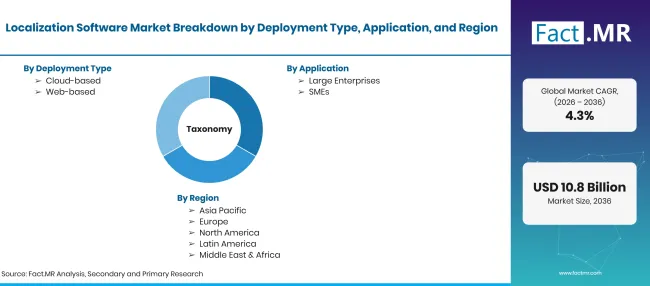
Localization Software Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | 2026年USD十亿,到2036年USD亿CAGR |
| 市场定义 | 用于跨语言和区域市场翻译、调整、管理和传递数字内容的软件,包括翻译管理系统、软件本地化工具和多语言内容工作流程。 |
| 部署类型 | 基于云端;基于网页 |
| 企业规模 | 大型企业;中小企业 |
| 终端用户行业 | 信息技术与电信;英国金融服务机构(BFSI);零售与电子商务;医疗保健;媒体与娱乐;制造业;其他 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 德国;巴西;美国;英国;日本 |
| 介绍的公司 | 短语;RWS;智能;洛卡利斯;克劳丁;传输;POEditor;智能猫;混合 |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 基于企业本地化支出、云订阅使用率、多语言软件发布量和国家数字指标的自上而下与自下而上的混合模式。 |
来源:Fact.MR 分析,更新于 2026年11月9日
市场如何细分?
-
按部署类型分类
- 基于云的
- 基于网络的
-
按企业规模划分
- 大型企业
- 中小企业
-
按终端用户行业划分
- 信息技术与电信
- 英国金融保险局
- 零售与电子商务
- 医疗保健
- 媒体与娱乐
- 制造
- 其他
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

