- Market Value (2025): USD 283.5 Bn
- Estimated Value (2026): USD 297.7 Bn
- Forecast Value (2036): USD 483.5 Bn
- CAGR (2026-2036): 5.0%
压力热成型包装机市场预计到2036年将达到多少价值?
2026年USD 297.7百万,到2036年USD 483.5百万,5.0% CAGR。
- 2025年,压力热成型包装市场估值为 USD 283.5 百万 。
- 销售额预计将从2026年的USD 297.7百万增加到2036年的USD 483.5百万。
- 根据Fact.MR分析,随着转换器评估机器产能和生产灵活性,预计市场将在2026年至2036年间实现5.0% CAGR。
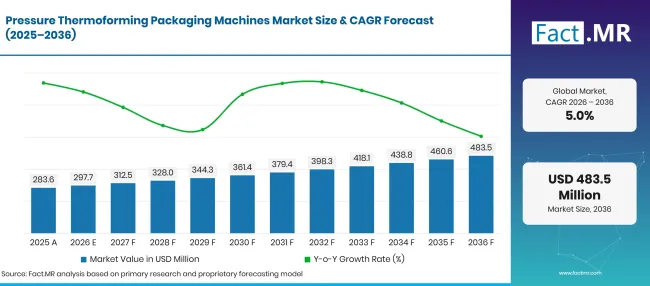
Factmr Pressure Thermoforming Packaging Machines Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 百万) |
|---|---|---|
| 2025 | 估算 | 283.5 |
| 2026 | 估算 | 297.7 |
| 2036 | 天气预报 | 483.5 |
| CAGR 2026年至2036年 | 预报期 | 5.0% |
来源:Fact.MR 分析,更新于 2026年10月19日
压力热成型包装机市场增长的决定性数据是什么?
2026年至2036年间USD 185.8百万绝对机会。
- 市场需求驱动因素
- 包装厂管理者重视重复成型的准确性,因为加热和压力控制不佳会产生浪费,需要更多人工检查。对于大批量转换器,减少中断也能保护交付时间。
- 电子包装团队使用成型腔体,在搬运过程中将元件固定在特定位置。压力成型为实现详细轮廓提供了一条路径,使模具和板材选择符合产品规格。
- 食品包装制造商在选择热成型材料时会评估整个包装线。
- 生产多种尺寸包装的工厂也需要考虑换货时间。配备易用工具和清晰控制的机器,使得计划短距离生产更容易,同时不影响其他订单。
- 分析的关键细分
- 按机器类型划分:自动机器在2026年占 48.3% 份额,因为大型转换器依赖重复循环和集成操作。
- 按应用分类:电子产品在2026年占据 55.0% 份额,成型内衬在生产步骤间保护小零件。
- 按材料类型划分:塑料在2026年占据 64.2% 份额,因为聚合物板材适用于各种成型包装设计。
- 按终端用户划分:制造业在2026年占据 55.0% 份额,因为转换器和工厂包装线采购生产设备。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“包装转换器根据其能生产的成品包装量来判断压力热成型器,而非仅仅根据其标注的循环速度。加热、修剪和工具更换必须在常规操作中保持一致。提供实用安装帮助和可靠机器设置的供应商,可能更有利于获得更换订单。”
- 战略意义
- 设备制造商应展示客户工具和所需片材的实际周期性能,以便生产工程师在评判包装质量和额定容量的同时。
- 转换器在批准机器投资前,需要为模具和修边工具进行预算。整条线路的成本比单纯热成型器购买价格更有参考价值。
- 材料供应商应提供一致的板材厚度和成型指导,以减少试验中被淘汰的零件。稳定的输入材料提升了机械自动化的价值。
德国预计在2026年至2036年间将创下 6.0% CAGR ,主要受设备制造和技术转换器需求的影响。美国紧随其后, 5.6% 年,制造商正在审查包装线投资。巴西估计为 4.6%,英国为 4.2%,日本为 3.5% ,因为本地包装生产商在平衡产量需求与资本支出。
压力热成型包装机市场按细分市场如何划分?
自动 48.3%;电子 55.0%;塑料 64.2%;2026年 55.0% 制造。
哪种机器类型占主导地位?
Automatic在2026年持有 48.3% 份额。
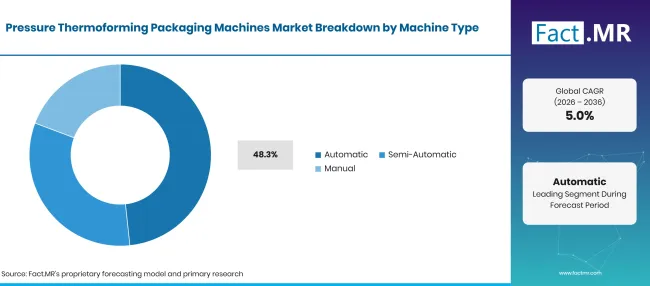
Factmr Pressure Thermoforming Packaging Machines Market Breakdown Machine Type | Source: Fact.MR
| 机器类型 | 《Share》(2026) |
|---|---|
| 自动(前导段) | 48.3% |
| 其他环节合并 | 51.7% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月19日
2026年,自动机床占 48.3% 份额。半自动设备在操作员需要更严格控制的小批量或频繁更换刀具时依然有用。手动机床适合测试和有限生产,因为全自动化生产线难以合理化。
当模制空腔和修剪步骤需要在长时间运行中保持一致时,自动化尤为重要。生产工程师在选择机器前仍会评估装载设备和下游包装线。
应用领域领先什么?
电子产品在2026年占 55.0% 份额。
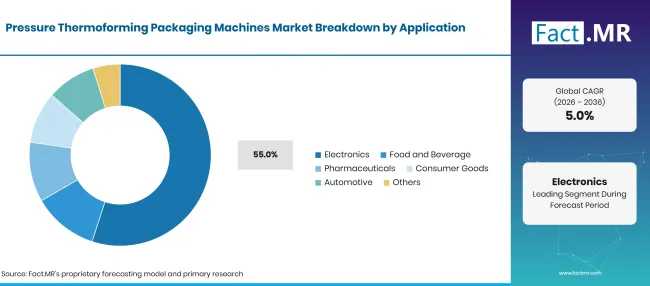
Factmr Pressure Thermoforming Packaging Machines Market Breakdown Application | Source: Fact.MR
| 应用 | 《Share》(2026) |
|---|---|
| 电子(领先细分领域) | 55.0% |
| 其他环节合并 | 45.0% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月19日
电子设备在应用领域占据主导地位。保护内衬必须足够紧密地贴合组件,以限制运输过程中的移动。因此,包装团队会检查空腔深度和壁厚,因为这两者都会影响成品包装对内容物的保护。
食品和饮料机器提供托盘和其他刚性包装。制药用户可能需要有文档的过程控制和适当的物料处理,而消费品和汽车应用则在需要定制产品保护时使用成型部件。
材质类型是如何购买的?
塑料铅在2026年占 64.2% 份额。
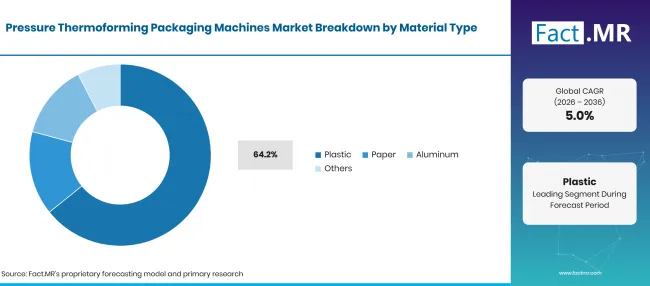
Factmr Pressure Thermoforming Packaging Machines Market Breakdown Material Type | Source: Fact.MR
| 材料类型 | 《Share》(2026) |
|---|---|
| 塑料(领先细分) | 64.2% |
| 其他环节合并 | 35.8% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月19日
塑料在材料类型领域领先,2026年份额 64.2% 。聚合物板材在压力成型中表现良好,因为工厂可以根据不同等级调整热量和压力。板材厚度影响加热时间和成品细节,因此材料变化仍需生产试验。
纸张和铝材属于更广泛的材料分类,尽管所选材料必须与特定的成型工艺兼容。其他材料仅在成型条件和可用模具满足成品包装要求时使用。
主共享是哪个终端用户账户?
制造业在2026年占据 55.0% 份额。
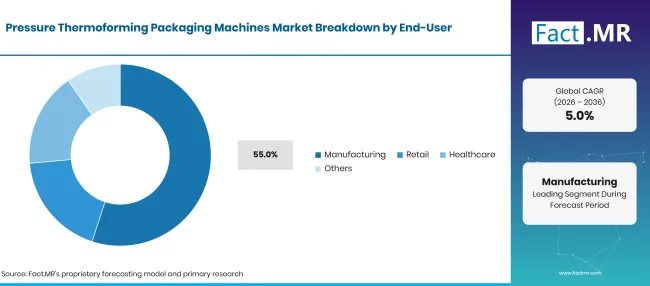
Factmr Pressure Thermoforming Packaging Machines Market Breakdown End User | Source: Fact.MR
| 终端用户 | 《Share》(2026) |
|---|---|
| 制造业(领先细分领域) | 55.0% |
| 其他环节合并 | 45.0% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月19日
制造业 55.0% 份额。买家会比较每小时可用包装数量与生产成本。周边生产线也很重要,尤其是在装载和修剪必须跟上成型周期时。
零售和医疗用户影响成品包装的规格,而专业包装制造商通常负责采购和操作设备。服务准入和更换工作仍是这些终端用途中的实际问题。
是什么加速了压力热成型包装机市场的普及,又是什么阻碍了这一进程?
可重复成型和线路集成支持采购;模具费用和工厂投资限制订单。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 工厂生产线自动化 | +0.9% | 全球 | 中期(2年至4 年) |
| 电子包保护 | +0.7% | 东亚,欧洲 | 中期(2年至4 年) |
| 内饰质量一致 | +0.6% | 全球 | 短期(最长 2 年) |
| 包装格式的灵活性 | +0.5% | 全球 | 中期(2年至4 年) |
| 集成物料搬运 | +0.4% | 北美、欧洲 | 长期(4+年) |
来源:Fact.MR 分析,更新于 2026年10月19日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 替换机器订单 | +0.7% | 欧洲,北美 | 中期(2年至4 年) |
| 更短的刀具更换 | +0.5% | 全球 | 短期(最长 2 年) |
| 板材试验 | +0.4% | 全球 | 中期(2年至4 年) |
| 服务与改装套餐 | +0.3% | 全球 | 长期(4+年) |
来源:Fact.MR 分析,更新于 2026年10月19日
约束带影响分析
| 约束 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 设备投资成本 | -0.7% | 全球 | 短期(最长 2 年) |
| 模具资格 | -0.5% | 全球 | 中期(2年至4 年) |
| 图纸成本变动 | -0.4% | 全球 | 中期(2年至4 年) |
| 操作员培训时间 | -0.3% | 全球 | 短期(最长 2 年) |
来源:Fact.MR 分析,更新于 2026年10月19日
哪些国家正在扩大压力热成型包装机市场直到2036年?
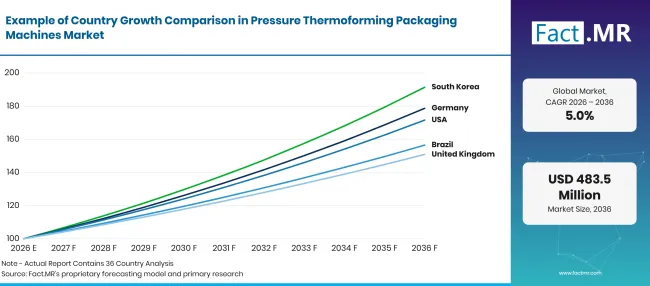
Factmr Pressure Thermoforming Packaging Machines Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026–2036) |
|---|---|
| 德国 | 6.0% |
| 美国 | 5.6% |
| 巴西 | 4.6% |
| 英国 | 4.2% |
| 日本 | 3.5% |
来源:Fact.MR 分析,更新于 2026年10月19日
是什么支撑了德国压力热成型机的销售?
6.0% CAGR,与本地包装生产和设备更新相关。
德国'包装转换器评估成形精度,同时评估本地工具和机器维护的可用性。法兰克福展览会于2026年发布的一份行业报告讨论了德国食品加工和包装机械行业的生产条件 [2]。因此,服务该领域的机械制造商拥有一个工厂团队已经了解生产线集成的本土市场。
美国是如何发展压力热成型能力的?
5.6% CAGR,由包装线投资和工厂升级塑造。
美国包装制造商采购用于食品容器和工业保护嵌件的热成型系统,配备适合重复生产的自动设备。2026年9月,PMMI报告2025年美国包装机械出货量估计为USD 11.7亿。食品约占其中44%,反映了食品包装生产的更广泛重要性[1]。
包装厂会在产品装载和生产线末端检查的同时评估成形站,因为可靠输出取决于整条生产线的运行情况。机器选择还反映了对受过培训技术人员和备件的可用性。
巴西为什么要评估新的热成型设备?
4.6% CAGR,受转换器支出和进口机械成本的影响。
巴西包装转换器将自动压力热成型机的产出与小型设备所提供的灵活性进行了比较。消费包装提供了多样化的潜在设备应用基础,包括成型塑料托盘和保护嵌件。工厂管理者在评估新生产线时还会考虑塑料板材和技术支持的可获得性。
是什么影响了英国的前景?
4.2% CAGR,反映了生产灵活性和机器更换决策。
英国的转换商倾向于评估机器灵活性,因为包装订单可能涉及多种托盘形状和材料规格。2026年7月,英国国家统计局报告称,食品制造业占英国制造商价值的 22.9% 。39;2025年产品销售[4]。
食品生产商在包装业务中拥有大量客户基础,其生产计划影响机械选择。制造商评估技术支持的实际获取及更换成型工具所需的时间。
日本如何应对热成型投资压力?
3.5% CAGR,由设备、精密和紧凑的工厂布局塑造。
日本机器采购者注重零件尺寸一致和生产空间的高效利用,尤其是在电子产品保护包装方面。日本包装协会估计2025年日本包装机械的生产价值为 531 亿日元[7]。
工厂在选择新成型线前会评估机器占地面积和维护点的可达性。准确的热控帮助操作员保持包形一致,现有工具也会影响生产线是否升级或更换。
谁在压力热成型包装机市场中领先?
ILLIG、MULTIVAC、Kiefel和WM热成型机械公司提供相关的成型和包装机械。
设备供应因包装设计和工厂布局而异。Kiefel介绍了用于聚合物托盘和杯子的SPEEDFORMER设备,而MULTIVAC则为热成型包装线提供集成选项 [3][5]。
WM热成型机列出了适用于刚性包装生产的压力成型和集成片材到包装系统[6]。因此,设备规格在供应商比较时比全球领先的广泛宣称更有价值。
ILLIG和Brown Machine Group也与热成型设备有合作关系。GN热成型设备和GEISS通过其机器产品线满足成形需求,而 ZED Industries 则专注于专业热成型系统。
产品层面的选择取决于具体的包装几何形状和制造商的服务支持。 Thermoforming Systems LLC 被纳入供应商的整体环境,以便客户尽职调查。
哪些公司是主要供应商?
主要公司包括ILLIG包装解决方案有限公司;MULTIVAC Sepp Haggenmüller SE & Co. KG; Kiefel GmbH;布朗机械集团;GN热成型设备;WM热成型机; GEISS AG; ZED Industries; Thermoforming Systems LLC。
- ILLIG包装解决方案有限公司
- MULTIVAC Sepp Haggenmüller SE & Co. KG
- Kiefel GmbH
- 布朗机械集团
- GN热成型设备
- WM热成型机
- GEISS AG
- ZED Industries
- Thermoforming Systems LLC
参考书目
- [1] PMMI。(2026年9月 14日)。 PMMI 2026年《行业现状报告》揭示了一个由灵活性、自动化和北美新机遇驱动的包装机械市场。
- [2] 法兰克福展览会。(2026年5月 8日)。 德国机械工程行业状况良好。
- [3] Kiefel GmbH。(无日期)。 可持续与创新包装解决方案。
- [4]国家统计局。(2026年7月 24日)。 英国制造商按产品销售:2025年。
- [5]多维克。(无日期) 高输出细分市场的热成型包装机。
- [6]WM热成型机。(无日期)。 热成型机及解决方案。
- https://wm-thermoforming.com/
- [7]日本包装协会。(无日期)。 2025年日本包装行业规模的统计数据。
本报告回答了问题
- 报告比较了用于包装的自动压成型机和低自动化压成型机。
- 应用分析审查电子元件插入件及其他成型包装用户的需求。
- 材料分析将塑料片材在保留纸张和铝材的同时作为不同的分类选项。
- 国家覆盖范围比较了德国、巴西、美国、英国和日本。
- 供应商分析描述了机器组合以及设备选择的实际基础。
压力热成型包装机市场涵盖哪些内容?
市场涵盖用于加热和压成型包装板成成型容器和保护部件的设备。机械投资包括成型及相关修剪功能,这些功能是机器产品的核心。应用涵盖电子包装、食品包装以及部分工业产品。相关产品包括 塑料托盘。
范围包括哪些内容?
分析包括用于包装相关生产中压力热成型的自动、半自动和手动机器。
它考察了制造操作员及其他指定包装的下游用户。机器功能与板材选择和刀具更换一同考虑,因为成品必须在多次循环中保持一致。成形设备也与 热成型包装一同讨论。
哪些内容被排除在范围之外?
市场不包括独立包装胶片和无生产机械销售的成品托盘。
此外,除非独立印刷机和无关的填充线是集成热成型设备套件的一部分,否则不包括它们。仅用于非包装产品的机械则不在主要比较范围内。相关产品市场包括 透明塑料包装。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及 20 多个行业访谈。
- 初级调研: 初级调研包括与制造商、服务提供商、技术开发商、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用、运营挑战、审批要求、竞争定位以及影响广泛市场接受度的因素。
- 桌面研究: 桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的所有资料均有文献记录。
- 市场规模与预测: 市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期: 通过将初级访谈与公开数据、公司活动、监管变化、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作伙伴关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
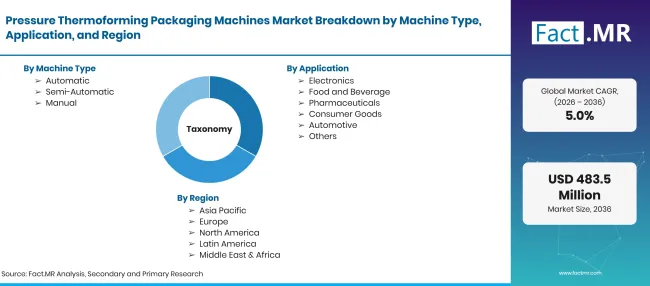
Factmr Pressure Thermoforming Packaging Machines Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | USD 百万 |
| 市场定义 | 在将包装材料热成型成成型包装或保护插入件时施加压力的机器 |
| 机器类型 | 自动;半自动;手动 |
| 应用 | 电子产品;食品和饮料;制药;消费品;汽车;其他 |
| 材料类型 | 塑料;纸张;铝;其他 |
| 终端用户 | 制造业;零售业;医疗保健业;其他 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 德国;巴西;美国;英国;日本 |
| 介绍的公司 | ILLIG包装解决方案有限公司;MULTIVAC Sepp Haggenmüller SE & Co. KG; Kiefel GmbH;布朗机械集团;GN热成型设备;WM热成型机; GEISS AG; ZED Industries; Thermoforming Systems LLC。 |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 设备能力、已公布的包装活动、供应商组合及国家工业状况 |
来源:Fact.MR 分析,更新于 2026年10月19日
市场如何细分?
-
按机器类型划分
- 自动
- 半自动
- 手动
-
按应用分类
- 电子设备
- 餐饮
- 制药
- 消费品
- 汽车
- 其他
-
按材料类型分类
- 塑料
- 纸张
- 铝
- 其他
-
按终端用户分类
- 制造
- 零售
- 医疗保健
- 其他
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

