- Market Value (2025): USD 417.8 Mn
- Estimated Value (2026): USD 445.0 Mn
- Forecast Value (2036): USD 1,150 Mn
- CAGR (2026-2036): 10.0%
到2036年,无人水下载具(UUV)市场预计价值几何?
2026年USD 5.7亿,到2036年12.5% CAGR达到USD 18.4亿。
- 2025年价值 USD 5.05 0亿美元 的无人水下载具市场,其大部分收入来自海上测量和海底检查工作。
- 随着海军订购扫雷和海底安全车辆,收入将从2026年的 USD 5.68 亿增长到2036年的 USD 18.4 0亿 。
- 2026年至2036年间,将有12.5% CAGR,配备更深额定的自动驾驶车辆,每次任务覆盖更多海底。
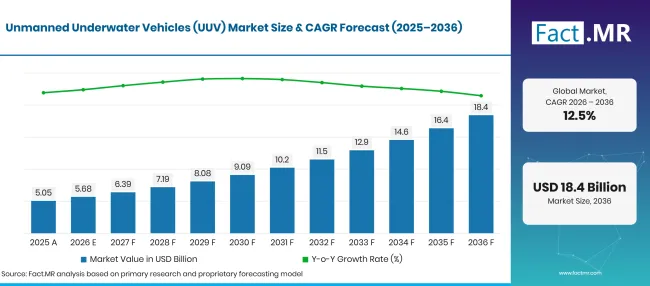
Unmanned Underwater Vehicles Uuv Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 亿) |
|---|---|---|
| 2025 | 实际情况 | 5.05 |
| 2026 | 估算 | 5.68 |
| 2036 | 天气预报 | 18.4 |
| CAGR 2026年至2036年 | 预报期 | 12.5% |
来源:Fact.MR 分析,更新于 2026年10月30日
无人水下载具(UUV)市场增长的关键数字是什么?
2026年至2036年期间新增价值 USD 12.7 亿美元,主要由海上能源和海军项目引领。
- 市场需求驱动因素
- 海军希望在少船员的情况下监视海底。英国国防部于2025年12月表示,国防部和工业界已承诺为其大西洋堡垒水下项目提供14 00万英镑的种子玉米资金, 26 英国和欧洲公司也在竞标反潜传感器方案 [1]。此类项目为携带传感器的自动驾驶载具创造了稳定的订单。
- 海底电缆的损坏使基础设施保护成为国防重点。北约于2025年1月发射了波罗的海哨兵导弹,此前连接爱沙尼亚和芬兰的电缆于2024年12月25日受损[2]。覆盖管道和电缆的巡逻需要能够反复检查海床的车辆。
- 国家水域的大部分区域仍然未被充分绘制。美国海洋与海岸测绘跨机构工作组报告称,截至2025年底,阿拉斯加北极的787,000平方海里中有68%未测绘[3]。水文测量办公室和测量承包商转向自主水域(AUV)以比单靠舰载声纳更快地填补这些空白。
- 海上油气田需要在整个工作期间进行检查。管道、立管和井口在固定周期内进行检查,工作级ROV负责后续维修任务。
- 更好的电池和机载处理技术让单一飞行器每次俯冲能完成更多任务。操作员现在可以在任务中查看声纳数据,并在不回收的情况下将飞行器送回目标。
- 分析的关键细分
- 按类型划分:自主水下载具(AUV)将在2026年占据 54.2% 份额,因为它们在没有支援舰艇系绳的情况下勘测大范围区域。
- 按应用类型:商业勘探将在2026年通过海底测绘和管道路线勘测占 42.6% 份额,用于海上能源。
- 按推进系统划分:电动推进器将在2026年占据 67.3% 份额,因为电池驱动的推进器运行安静且适合紧凑的船体。
- 按终端用户计算:2026年,石油和天然气将占据 79.9% 份额,因为生产商将对海底资产进行检查、维护和修理工作。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“大部分支票仍由离岸生产商开出,因为每个海底油田几十年来都需要检查。变化最快的是海军领域,扫雷和电缆保护正从载人舰艇转向车辆。将长电池续航时间与运营商可信赖的声纳数据相结合的供应商,将赢得双方的重复订单。”
- 战略意义
- 车辆制造商应设计模块化有效载荷舱,使一体车体可在管道检测、采矿和测绘传感器间切换。
- 海上运营商应将常规的管道和立管检查转移到AUV,保留工用ROV作为干预任务。
- 国防部应资助现有舰艇和潜艇的发射和回收,因为主机与平台的整合常常会延迟部署。
- 传感器和电池供应商应为电池和声纳头提供超过 6,000 米压力等级的资格认证,以便覆盖深水用户。
14.4% CAGR年,德国将领先,其海军将增加无人机扫雷行动。巴西紧随其后,13.1%年,盐田前的海底检测要求持续进行。美国通过美洲湾生产和海军自主计划实现11.9%。英国的进10.6%反映了潜艇发射载具和海底安全工作。日本则以9.4%年为最后,深海研究推动了载具开发。
无人水下载具(UUV)市场按细分市场划分?
自主水下载具(AUV)将在 54.2%年领先类型;商业勘探将在 42.6%年领先应用;电动将在 67.3%年领先推进系统;石油和天然气将在 79.9%年终端用户领域保持第一。
哪种类型的主导?
AUV占据了2026年销售的 54.2% 。
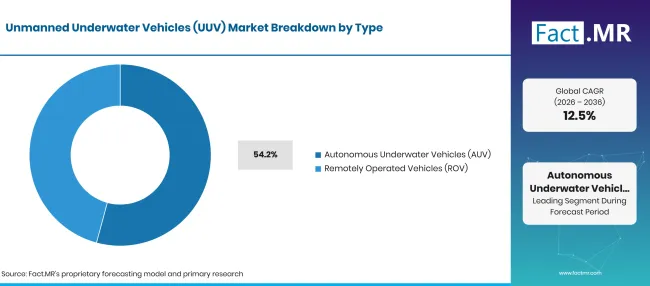
Unmanned Underwater Vehicles Uuv Market Breakdown Type | Source: Fact.MR
| 类型 | 《Share》(2026) |
|---|---|
| 自主水下载具(AUV)(领先细分领域) | 54.2% |
| 其他环节合并 | 45.8%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月30日
调查公司更倾向于按照预定航线行驶一整天,而母船则进行其他工作。AUV携带多波束测深仪和合成孔径声纳,覆盖大范围区域,无需系绳。遥控操作载具仍是阀门转动、清洁和维修的工具,水 下无人 机租赁队伍承担短期检查任务。深度评级持续上升。NOAA海洋探索局于2025年7月报告称,Orpheus自探潜水器完成了多次潜入 5,600 米以下,并在马里亚纳海沟以东 5,645 米处拍摄了多金属结核[4]。随着此类深度成为常态,自主水 下探测器 的需求也在增长。
什么支持应用领域的商业探索?
商业勘探占2026年收入的 42.6% 。
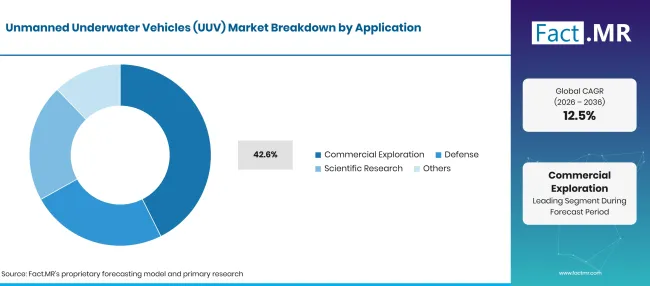
Unmanned Underwater Vehicles Uuv Market Breakdown Application | Source: Fact.MR
| 应用 | 《Share》(2026) |
|---|---|
| 商业勘探(领先领域) | 42.6% |
| 其他环节合并 | 57.4%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月30日
能源公司在每次新的海底开发前都会绘制航线、检查管道并评估海床。测量承包商将车辆、声纳和数据处理捆绑成与现场运营商的长期合同。2026年3月,Kongsberg Discovery宣布,DOF订购了一辆配备Kongsberg Listen电磁感测的HUGIN 3000 AUV,用于巴西深水勘测和检查[5]。国防部门负责扫雷和侦察,而科学研究则资助深海勘探。海 底电缆 的电缆路线勘测为海上风电开发者增加了工作量。
推进系统如何塑造需求?
电动驱动在2026年占 67.3% 份额。
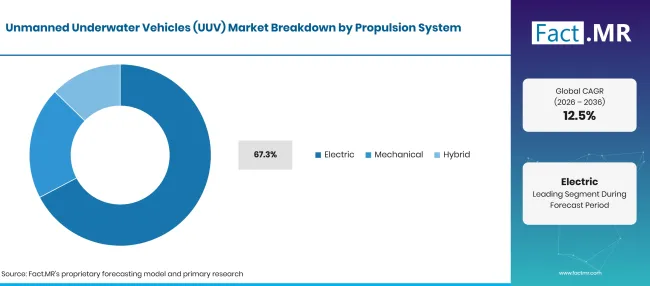
Unmanned Underwater Vehicles Uuv Market Breakdown Propulsion System | Source: Fact.MR
| 推进系统 | 《Share》(2026) |
|---|---|
| 电动(领先段) | 67.3% |
| 其他环节合并 | 32.7%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月30日
中小型飞行器几乎没有足够的空间放置燃料或发动机。电池驱动的推进器在悬停时能提供精细控制,并产生低噪音,有助于声纳成像和隐蔽的海军作业。耐压锂 离子电池 为大多数AUV设定任务长度。结合电池与柴油发电机的混合系统为超大型飞行器(如波音的Orca)提供服务,这些飞行器需持续数周飞行。机械和液压驱动则保留在由地面供电的重型工作级遥控潜水器中。
最终用户细分领域由什么引领?
石油和天然气占2026年需求的 48.2% 。
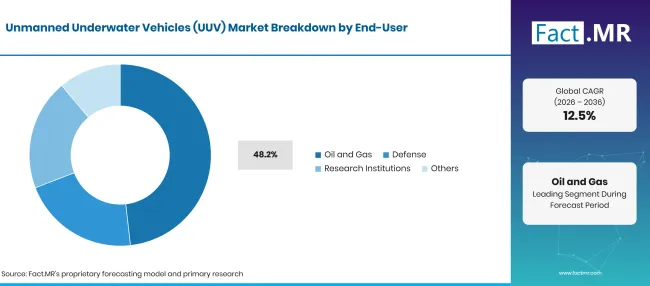
Unmanned Underwater Vehicles Uuv Market Breakdown End User | Source: Fact.MR
| 终端用户 | 《Share》(2026) |
|---|---|
| 石油和天然气(领先领域) | 79.9% |
| 其他环节合并 | 20.1%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月30日
海上生产商必须在每个油田的使用寿命内,严格遵守完整规则对管道、立管和井口进行检查。每次检查后,维修工作由配备机械臂的工作级遥控潜水器(ROV)负责。Oceaneering于2025年5月从BP Mauritania Investments Limited 获得了一份多年期合同,负责大托尔图·阿赫梅伊姆油田的检查、维护和修理,该油田由一艘载有两台其水下机器人的船只服务[6]。国防机构和科研机构采购的车辆数量减少,但要求更高的自主性和更深的等级。
是什么加速了无人水下载具(UUV)市场的普及,又是什么阻碍了这一进程?
海上检查周期、海军扫雷和海底测绘推动买家选择无需潜水员即可操作的车辆。高昂的车辆和传感器成本,加上水下通信薄弱,仍难以在小型运营商中普及。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 使用自主潜水器和遥控潜水器进行海上管道、立管和井口检查 | +2.1% | 全球 | 短期(<= 2 年) |
| 海军在扫雷和水下监视上的开支 | +1.8% | 北美、西欧、东亚 | 中期(2年至4 年) |
| 自主性、导航和声纳分辨率的进步 | +1.3% | 全球 | 中期(2年至4 年) |
| 海底测绘与深海研究项目 | +0.8% | 东亚、北美、西欧 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月30日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 用于深水调查的长续航AUV | +0.8% | 全球 | 中期(2年至4 年) |
| 模块化传感器有效载荷在商业和国防任务间共享 | +0.6% | 全球 | 中期(2年至4 年) |
| 驻地车辆停靠在海床进行海上检查 | +0.5% | 北美、拉丁美洲、西欧 | 短期(<= 2 年) |
| 保护海底电缆和管道 | +0.4% | 西欧、北美、东亚 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月30日
约束带影响分析
| 约束 | (~) % 对CAGR的影响 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 飞行器、有效载荷和发射设备的前期成本高昂 | -0.6% | 全球 | 短期(<= 2 年) |
| 水下通信、导航与回收的极限 | -0.4% | 全球 | 中期(2年至4 年) |
| 训练有素的操作员和维护支持短缺 | -0.3% | 拉丁美洲、中东和非洲 | 中期(2年至4 年) |
来源:Fact.MR 分析,更新于 2026年10月30日
哪些国家正在扩大无人水下载具(UUV)市场直到2036年?
| 乡村 | CAGR (2026年至2036年) |
|---|---|
| 德国 | 14.4% |
| 巴西 | 13.1% |
| 美国 | 11.9% |
| 英国 | 10.6% |
| 日本 | 9.4% |
来源:Fact.MR 分析,更新于 2026年10月30日
是什么支持德国的采纳?
14.4% CAGR,这主要是由海军对无人机扫雷措施的投资推动的。
联邦国防军于2025年5月报告称,其合同涵盖四架自主SeaCat无人机,并有更多选项,将与 332 级扫雷舰集成[7]。SeaCat使用合成孔径声纳成像最深达 300 米的海床[7]。海上风电增加了民用检查工作,联邦电力局统计2025年底北海和波罗的海 9.5 GW的海上风电容量[8]。
巴西的需求是如何发展的?
13.1% CAGR,依靠来自预盐田的深水石油产出。
巴西国家石油、天然气和生物燃料局报告称,2025年石油产量平均约为 3.8 百万桶/日,较2024年 12% 增长[9]。盐田供应了其中约 80% [9]。这些油田位于深水区,因此操作者依赖遥控潜水器和自主水域潜水器(ROV)进行管道勘测、立管检查和海床测绘。
是什么支持美国的采纳?
11.9% CAGR,反映了美洲湾的发展和海军自主计划。
美国能源信息署报告称,2025年美利坚湾原油产量平均为 1.9 百万桶/日,受益于包括鲸鱼和巴利莫尔在内的五个新项目[10]。每一个新的深水项目都会增加需要定期检查的海底设备。海军还资助由国内供应商制造的扫雷和超大型自动驾驶车辆。
英国的需求增长如何?
10.6% CAGR,得益于潜艇自主航行和海底安全保障。
英国皇家海军于2025年7月报告称,在地中海的一艘潜艇鱼雷管下,无人水下载具被发射并回收,该项目为“斯库拉计划”[11]。该工作由L3哈里斯通过AUKUS柱状 2完成,支持水下侦察和海底作战[11]。北海管道和电缆保持商业检查需求稳定。
日本表现如何?
9.4% CAGR,深海科学塑造着飞行器的设计。
JAMSTEC于2026年5月报告称,其浦岛8000AUV向日本海12沟的地面发送了约58kbps的下采样侧扫声呐图像,范围从7,000米到7,500米。近实时成像使研究人员能够在飞行器仍潜航时调整调查。深海沟科学任务还测试了后来传达商业调查载具的传感器。
谁在无人水下载具(UUV)市场中领先?
供应由三组公司负责。Survey AUV专家在耐久性和传感器质量上竞争。Kongsberg Discovery销售HUGIN系列,Teledyne Marine则提供Gavia、Osprey和SeaRaptor车辆。L3Harris生产Iver系列。2026年3月,Kongsberg赢得了一架装有其Listen传感器的HUGIN 3000 飞机的景深订单,用于巴西[5]。
国防主机在任务整合上竞争。通用动力任务系统公司提供蓝鳍金枪用于扫雷,波音制造Orca超大型飞行器。ATLAS ELEKTRONIK提供SeaCat混合型AUV,这是德国猎雷舰订购的无人机类型[7]。L3Harris还支持了英国皇家海军2025年的Scylla项目试验[11]。萨博和海洋航天公司以剑齿虎和工作级ROV作为检查组的主力,Oceaneering于2025年5月在毛里塔尼亚新增了海豹合同[6]。经过验证的深度等级和有效载荷集成将随着海军和海上订单的增长,将区分获胜者。
哪些公司是主要供应商?
主要公司包括康斯伯格探索公司;泰莱达因海事公司; Saab AB;通用动力任务系统公司;波音公司; ATLAS ELEKTRONIK GmbH; L3Harris Technologies公司;以及 Oceaneering International公司。
- 孔斯贝格发现号
- 泰勒戴恩海洋
- Saab AB
- 通用动力任务系统
- 波音公司
- ATLAS ELEKTRONIK GmbH
- L3Harris Technologies公司
- Oceaneering International公司
参考书目
- [1] 英国国防部。(2025年12月, 8年)。 英国发布了新的水下作战技术,以应对来自俄罗斯的威胁。
- [2] 北约欧洲盟军最高司令部。(2025年1月 14日)。 波罗的海哨兵加强北约在波罗的海的存在。
- [3]美国国家海洋和海洋管理局(NOAA)海洋与沿海测绘跨机构工作组。(2026年3月)。 2026年进展报告:未绘制的美国水域。
- [4]美国国家海洋和大气管理局海洋探索。(2025年7月 7日)。 新型自主飞行器有助于推进对深海及其关键矿物的理解。
- [5]孔斯伯格。(2026年3月)。 孔斯伯格聆听凭借DOF的HUGIN订单取得商业突破。
- [6] Oceaneering International。(2025年5月7日)。海洋航海公司宣布授予英国石油公司(BP)Mauritania Investments Limited的检验、维护和修理合同。
- [7]联邦国防军。(2025年5月13日)。Neue SeaCat-Drohnen: Modernisierung der Minenjagdboote zur Seeminenabwehr(新型SeaCat无人机:现代化扫雷机用于扫雷防御)。
- [8]联邦能源。(2026年1月, 8年)。 2025年可再生能源增长。
- [9]国家石油局,天然与生物燃烧部门(ANP)。(2026年6月30日)。ANP divulga dados consolidados do setor regulado em 2025 [ANP 发布2025年受监管部门综合数据]。
- [10] 美国能源信息署。(2026年3月 31日)。 2025年美国原油产量上升,创下新纪录。
- [11]英国皇家海军。(2025年7月 22日)。 皇家海军在开创性试验中从潜艇发射自主飞行器。
- [12]日本海洋地球科学技术机构。(2026年5月15日)。成功通过8,000 m级AUV浦岛8000的高速声学通信实时传输声纳图像。
本报告回答了问题
- 2026年至2036年间,UUV收入将增长多少?哪些买家带来的价值最大?
- 在类型、应用、推进和终端用户方面,读者了解了哪些子细分市场的潜在客户以及买家为何选择它。
- 海军项目、离岸产出和海洋研究构成了德国、巴西、美国、英国和日本的比较框架。
- 车辆制造商和服务运营商按角色分组,包括他们近期的合同和产品线。
- 电池限制、水下通信和操作员技能都被作为采纳的考验。
无人水下载具(UUV)市场涵盖哪些内容?
自主水下载具和遥控潜水器构成了该市场的两种载具类型。AUV通过船载导航执行预设任务,而ROV则通过携带电力和控制信号的系绳与水面舰艇保持连接。
买家包括海上能源公司、海军、测量承包商和研究机构。车辆在深度等级、载荷能力、续航能力和自主性程度上各不相同,从手动发射单位到超大型舰艇。
范围包括哪些内容?
完整AUV和ROV配备标准导航、声纳和摄像头载荷,涵盖电、机械和混合动力。包括鱼雷发射和超大型海军车辆。
用于海上风电基础检查的车辆也在范围内,而空中风 力发电机无人机检查 则留在户外。小型检查级水 下机器人 在销售用于专业调查或检查工作时也算在内。
哪些内容被排除在范围之外?
载人潜水器、潜艇、无人水面舰艇和空中无人机均未纳入。声纳头、电池和导航装置作为备件单独出售也不在内。
船舶租赁、数据处理和潜水产生的离岸服务收入不计入,除非属于车辆销售的一部分。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及超过 20 个行业访谈。
- 初级调研: 初级调研包括与制造商、服务提供商、技术开发商、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用、运营挑战、审批要求、竞争定位以及影响广泛市场接受度的因素。
- 桌面研究: 桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的所有资料均有文献记录。
- 市场规模与预测: 市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期: 通过将初级访谈与公开数据、公司活动、监管变化、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作伙伴关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
Unmanned Underwater Vehicles Uuv Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | USD 亿 |
| 市场定义 | 无人载具可在水面以下运行,可自主或远程控制。该范围涵盖用于商业探索、国防、科学研究及其他水下工作的AUV和ROV。 |
| 类型 | 自主水下载具(AUV);遥控潜水器(ROV) |
| 应用 | 商业勘探;国防;科学研究;其他 |
| 推进系统 | 电动;机械;混合动力; |
| 终端用户 | 石油与天然气;国防;研究机构;其他 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 德国;巴西;美国;英国;日本 |
| 介绍的公司 | 康斯伯格发现号;泰勒达因海事公司; Saab AB;通用动力任务系统公司;波音公司; ATLAS ELEKTRONIK GmbH; L3Harris Technologies公司; Oceaneering International公司。 |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 采用海上现场和管道计数的自上而下混合方法;海军扫雷和海底安全项目;按类型和深度评级评估车辆价格;推进系统拆分;以及供应商组合审查。 |
来源:Fact.MR 分析,更新于 2026年10月30日
市场如何细分?
-
按类型划分
- 自主水下载具(AUV)
- 遥控潜水器(ROV)
-
按应用分类
- 商业勘探
- 辩护
- 科学研究
- 其他
-
按推进系统分类
- 电动
- 机械
- 混合动力
-
按终端用户分类
- 石油与天然气
- 辩护
- 研究机构
- 其他
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

