- Market Value (2025): USD 2.37 Bn
- Estimated Value (2026): USD 2.51 Bn
- Forecast Value (2036): USD 4.51 Bn
- CAGR (2026-2036): 6.0%
Was wird der Markt für Knochenkrebs bis 2036 voraussichtlich wert sein?
USD 2.5 Milliarden im Jahr 2026 bis USD 4.5 Milliarden bis 2036 bei einem 6.0% CAGR.
- Die Einnahmen aus Knochenkrebsbehandlung und -diagnose beliefen sich 2025 auf USD 2.37 Milliarde, wobei Bildgeber, Chemotherapie und krankenhausbasierte Chirurgie den Großteil dieser Ausgaben trugen.
- Der Umsatz wird von USD 2.51 Milliarden im Jahr 2026 auf USD 4.51 Milliarden bis 2036 wachsen, da mehr Patienten frühzeitig spezialisierte Sarkomzentren erreichen, um eine Gliedmaßen-schonende Operation und vollständige Chemotherapie zu erhalten.
- Ein 6.0% CAGR spiegelt stetige Fallzahlen in Verbindung mit einer reichhaltigeren Versorgung pro Patient wider, da jede Diagnose nun mehr Bildgebung, mehr Pathologie und längere Nachsorge beinhaltet.
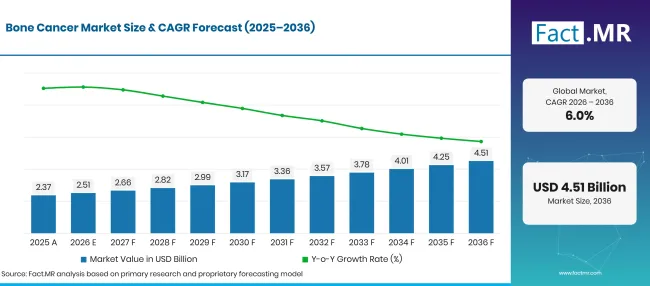
Bone Cancer Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 2.37 |
| 2026 | Schätzung | 2.51 |
| 2036 | Vorhersage | 4.51 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 6.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für Knochenkrebs?
Der Zeitraum 2026 bis 2036 bringt USD 2.0 Milliarden neuen Wert, angeführt von Osteosarkomversorgung, bildgebender Diagnostik, Chemotherapie und Krankenhausbehandlung.
- Nachfragetreiber auf dem Markt
- Junge Patienten machen einen sichtbaren Anteil an der Fallzahl aus. Die WHO schätzt, dass jedes Jahr etwa 400,000 Kinder und Jugendliche im Alter von 0 bis 19 Krebs entwickeln, und stellt fest, dass in Ländern mit hohem Einkommen mehr als 80% geheilt werden, im Vergleich zu weniger als 30% in den meisten Ländern mit niedrigem und mittlerem Einkommen [1]. Das Schließen dieser Lücke bedeutet mehr Kapazität für bildgebende Bildung, Biopsie und Chemotherapie bei pädiatrischen Knochensarkomen.
- Die Regulierungsbehörden schenken dem Osteosarkom mehr Aufmerksamkeit. Die US-FDA veranstaltete am 10. Oktober 2025 einen gemeinsamen öffentlichen Workshop von FDA und OSI zur Förderung der Entwicklung von Osteosarkom-Medikamenten [2]. Der Schwerpunkt lag auf Studiendesign, Biomarkern und regulatorischen Wegen für eine Krankheit, deren Ergebnisse sich in den letzten Jahrzehnten kaum verändert haben.
- Das Chondrosarkom, das lange Zeit ausschließlich operativ behandelt wurde, hat nun einen Arzneimittelkandidaten in formaler Prüfung. Inhibrx Biosciences berichtete im Juni 2026, dass die FDA ihren Zulassungsantrag für Ozekibart bei nicht resektablem oder metastasiertem konventionellem Chondrosarkom akzeptiert hat [3].
- Der Riesenzelltumor des Knochens hält eine biologische Option in der routinemäßigen Anwendung erhalten. Das Xgeva-Etikett vom Juni 2026 umfasst Erwachsene und skelettreife Jugendliche, deren Tumor nicht resektabel ist oder bei denen eine Operation wahrscheinlich eine schwere Morbidität verursachen würde [4].
- Analysierte Schlüsselsegmente
- Nach Typ: Osteosarkom wird 2026 38.4% Anteil einnehmen, da es der häufigste primäre Knochenkrebs ist und seine Behandlung die Chemotherapie vor und nach der Operation kombiniert.
- Nach Diagnose: Bildgebende Untersuchungen werden 44.8% der Einnahmen für 2026 ausmachen, da Röntgen, MRT und CT bei ersten Verdacht für Biopsieplanung und Stadieneinteilung erforderlich sind.
- Nach Behandlung: Die Chemotherapie wird 2026 aufgrund von mehrzykligen Behandlungsprogrammen für Osteosarkom und Ewing-Sarkom 33.7% , die monatelang um die Operation herum dauern.
- Nach Endnutzer: Krankenhäuser werden 52.6% Wert im Jahr 2026 besitzen, da Sarkomoperationen, stationäre Chemotherapie und Tumorboards auf Krankenhäuser konzentriert sind.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, leitender Berater bei Fact.MR, sagt: "Knochenkrebs ist selten, daher muss jedes Zentrum, das ihn behandelt, Scanner, pathologische Zeit und chirurgische Fähigkeiten angesichts einer geringen Fallzahl rechtfertigen. Spend folgt den Überweisungsnetzwerken, die Patienten schnell zu diesen Zentren bringen, und hält sie dort durch Chemotherapie und Nachsorge. Lieferanten mit Produkten, die für bestimmte Knochentumortypen zugelassen sind, werden an Boden gewinnen, da die Regulierungsbehörden klarere Wege für diese Krankheiten eröffnen."
- Strategische Auswirkungen
- Arzneimittelentwickler sollten von Anfang an Studien mit Sarkomnetzwerken planen, da einzelne Standorte nicht genügend Patienten mit Osteosarkom oder Chondrosarkom aufnehmen können.
- Bildgebende Anbieter sollten muskuloskelettale MRT-Protokolle und Stadienabläufe für Sarkomstationen bereitstellen, wo die Qualität der Scans, Biopsieplanung und chirurgische Margen prägt.
- Krankenhausleiter sollten vermutete Knochentumoren vor der Biopsie an bestimmte Zentren leiten, da eine schlecht platzierte Biopsie spätere Gliedmaßenschonungsoptionen einschränken kann.
- Kostenträger sollten für lange Behandlungsphasen einplanen, die zusammen mit Operationen, monatelanger Chemotherapie und jahrelanger Überwachungsbildgebung kombiniert werden.
Brasilien führt das Land an, das auf 7.1%festgelegt ist, da öffentliche Krebsdienste orthopädische Onkologie-Ausbildung und Kapazitäten von einer niedrigeren Basis hinzufügen. Das Vereinigte Königreich folgt bei 6.7%, unterstützt durch eine zentralisierte Überweisung von Knochentumoren an eine kleine Gruppe hochspezialisierter NHS-Zentren. Japan wächst 6.0% dank einer großen nationalen Krebsfallzahl und einer alternden Bevölkerung, die eine sekundäre Nachfrage nach derselben Bildgebungskapazität erhöht. Die Vereinigten Staaten setzen 5.0%, ein Tempo, das durch eine bereits ausgereifte Forschungs- und Behandlungsbasis gehalten wird, selbst wenn neue Zulassungen eintreffen. Deutschland schließt die Spanne bei 4.7%, wo eine dichte Krankenhausabdeckung weniger Raum für neue Kapazitäten lässt.
Wie gliedert sich der Knochenkrebsmarkt nach Segmenten auf?
Osteosarkom wird den Typ bei 38.4%führen; Bildgebende Tests werden die Diagnose bei 44.8%führen; Chemotherapie wird die Behandlung bei 33.7%führen; Krankenhäuser werden 2026 Endpatienten bei 52.6% halten.
Welcher Typ führt?
Osteosarkom macht 38.4% der Verkäufe 2026 aus.
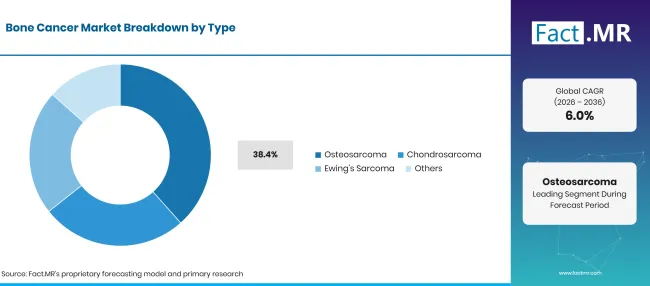
Bone Cancer Market Breakdown Type | Source: Fact.MR
| Typ | Teilen (2026) |
|---|---|
| Osteosarkom (führendes Segment) | 38.4% |
| Andere Segmente kombiniert | 61.6%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Jugendliche und junge Erwachsene in einem Wachstumsschub sind für viele Osteosarkomfälle verantwortlich, oft in den langen Knochen nahe dem Knie. Dieses Altersprofil erfordert detaillierte Bildgebung, geplante Biopsie und Gliedmaßenschonungsoperationen mit Rekonstruktion. Die Behandlung erfolgt vor und nach der Operation mit zytotoxischer Chemotherapie , die die Ausgaben pro Patient hoch hält. Chondrosarkom tritt hauptsächlich bei Erwachsenen auf und hat auf Operationen angewiesen, weshalb eine Medikamentenanmeldung in diesem Subtyp eine neue Quelle ist. Das Ewing-Sarkom betrifft Kinder und junge Erwachsene und wird mit Chemotherapie in Kombination mit Operation oder Strahlentherapie behandelt. Die Gruppe "Others" behandelt seltenere Primärtumoren wie Chordom.
Was unterstützt bildgebende Tests innerhalb der Diagnose?
Bildgebende Tests machen 44.8% des Umsatzes 2026 aus.
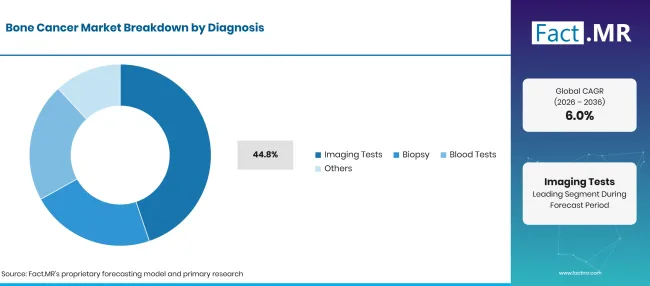
Bone Cancer Market Breakdown Diagnosis | Source: Fact.MR
| Diagnose | Teilen (2026) |
|---|---|
| Bildgebende Tests (führendes Segment) | 44.8% |
| Andere Segmente kombiniert | 55.2%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Ein einfaches Röntgenbild ist in der Regel der erste Test, wenn ein junger Patient von Knochenschmerzen oder Schwellungen berichtet. Anschließend kartiert das MRT den Tumor im Knochen und im nahegelegenen Weichgewebe, während das CT des Brustkorbs auf Ausbreitung prüft. Krankenhäuser investieren außerdem in robotergestützte medizinische Bildgebungssysteme und gesteuerte Biopsiewerkzeuge, um diese Schritte schneller und präziser zu machen. Die Biopsie bestätigt die Diagnose und muss gemeinsam mit dem Chirurgen geplant werden, damit der Trakt später entfernt werden kann. Bluttests fügen unterstützende Marker hinzu, und die molekulare Arbeit am Biopsiegewebe nimmt innerhalb der Krebsprofiling-Dienste zu. Die pathologische Überprüfung durch einen Sarkomspezialisten ist inzwischen Standard in Überweisungszentren.
Was führt das Behandlungssegment?
Chemotherapie macht 33.7% der Nachfrage im Jahr 2026 aus.
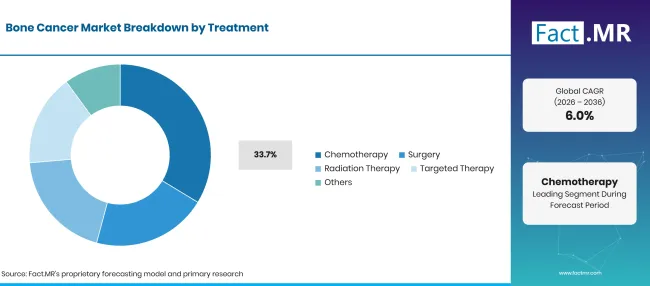
Bone Cancer Market Breakdown Treatment | Source: Fact.MR
| Behandlung | Teilen (2026) |
|---|---|
| Chemotherapie (führendes Segment) | 33.7% |
| Andere Segmente kombiniert | 66.3%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Multi-Medikamenten-Behandlungen werden mehrere Monate vor und nach der Operation bei Osteosarkom und Ewing-Sarkom verabreicht. In der Europäischen Union ist Mepact (Mifamurtid) für Kinder, Jugendliche und junge Erwachsene mit hochgradigem resectablem Osteosarkom zugelassen, das sich nicht ausgebreitet hat [5]. Es wird nach vollständiger chirurgischer Entfernung zusammen mit postoperativer Multi-Agenten-Chemotherapie verabreicht. Solche Zusatztherapien erweitern das Spektrum der Krebsmedikamente bei Knochensarkom. Die Operation bleibt die zentrale lokale Behandlung, oft mit endoprothetischer Rekonstruktion. Die Strahlentherapie wird bei Ewings Sarkom und Tumoren eingesetzt, die nicht entfernt werden können. Die gezielte Therapie wächst durch Denosumab und seine Biosimilare: Teva gab im September 2026 die FDA-Zulassung für Degevma bekannt, einschließlich Anwendung bei Riesenzelltumoren im Knochen [6].
Was führt das Endnutzersegment?
Krankenhäuser erzielen 52.6% der Ausgaben für 2026.
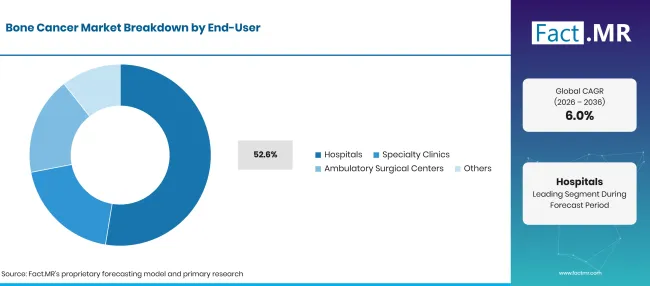
Bone Cancer Market Breakdown End User | Source: Fact.MR
| Endnutzer | Teilen (2026) |
|---|---|
| Krankenhäuser (führender Segment) | 52.6% |
| Andere Segmente kombiniert | 47.4%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Die Versorgung von Knochentumoren erfordert Radiologie, Pathologie, orthopädische Onkologie und medizinische Onkologie, die aus derselben Fallakte arbeiten. Die Tumorausschüsse im Krankenhaus prüfen jeden Patienten vor der Biopsie und erneut vor der Operation. Stationäre Chemotherapie, komplexe Rekonstruktion und Intensivpflege halten den Großteil der Kosten innerhalb der Krankenhauswände. Fachkliniken übernehmen ambulante Chemotherapie, Nachsorge und Rehabilitation, sobald die Hauptbehandlung abgeschlossen ist. Ambulante chirurgische Zentren nehmen ausgewählte Biopsien und kleinere Eingriffe durch. Weitere Einrichtungen sind Forschungsinstitute, die frühe Studien zur Krebsimmuntherapie und weiteren neuen Ansätzen durchführen.
Was beschleunigt die Verbreitung des Knochenkrebsmarktes und was hält sie zurück?
Frühere Überweisungen, bessere MRT und CT sowie eine wachsende Liste genehmigter und eingereichter Therapien erhöhen die Kosten pro Patient. Seltenheit wirkt umgekehrt, da kleine Patientengruppen die Studien verzögern und viele Krankenhäuser ohne genügend Fälle zurücklassen, um Fähigkeiten aufzubauen. Behandlungskosten und die lange Entfernung zu Spezialzentren verzögern ebenfalls die Versorgung in aufstrebenden Gesundheitssystemen.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Frühere Diagnose mittels MRT, CT und geplanter Biopsie | +1.6% | Global | Mittelfristig (2bis4 Jahre) |
| Breitere Anwendung multimodaler Behandlung bei primären Knochensarkomen | +1.3% | Nordamerika, Westeuropa, Ostasien | Mittelfristig (2bis4 Jahre) |
| Zentralisierte Überweisung an spezialisierte Sarkomzentren | +1.0% | Global | Langfristig (>=4 Jahre) |
| Regulatorische Aktivität bei Osteosarkomen und Chondrosarkomen | +0.7% | Nordamerika, Westeuropa | Langfristig (>=4 Jahre) |
| Breiterer Zugang zur Sarkompathologie und molekularen Tests | +0.4% | Global | Kurzfristig (<=2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Subtypspezifische Medikamente für Chondrosarkom und rückfälliges Osteosarkom | +0.8% | Nordamerika, Westeuropa, Ostasien | Langfristig (>=4 Jahre) |
| Neue Ausbildung und Kapazitäten für orthopädische Onkologie in aufstrebenden Regionen | +0.6% | Lateinamerika, Südasien & Pazifik, Naher Osten & Afrika | Mittelfristig (2bis4 Jahre) |
| Denosumab-Biosimilars erweitern den Zugang zum Riesenzelltumor im Knochen | +0.5% | Global | Kurzfristig (<=2 Jahre) |
| Fortgeschrittene Gliedmaßen-schonende Rekonstruktion | +0.3% | Nordamerika, Westeuropa, Ostasien | Langfristig (>=4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Hohe Kosten für die fachärztliche Diagnose und Behandlung | -0.7% | Global | Kurzfristig (<=2 Jahre) |
| Mangel an Sarkomchirurgen und Pathologen | -0.5% | Schwellenländer | Mittelfristig (2bis4 Jahre) |
| Kleine Patientengruppen, die klinische Studien verlangsamen | -0.4% | Global | Langfristig (>=4 Jahre) |
| Lange Reisestrecken zu ausgewiesenen Zentren | -0.2% | Lateinamerika, Südasien & Pazifik, Naher Osten & Afrika | Langfristig (>=4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Welche Länder skalieren den Markt für Knochenkrebs bis 2036?
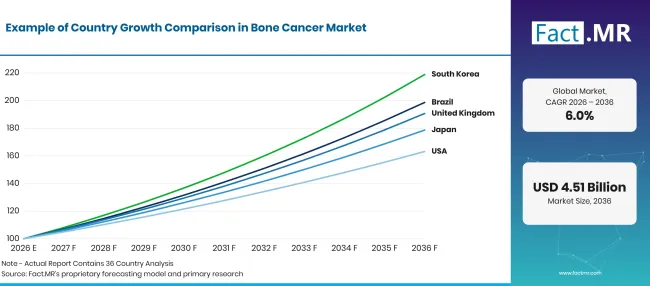
Bone Cancer Market Growth Index | Source: Fact.MR
| Land | CAGR (2026 bis 2036) |
|---|---|
| Brasilien | 7.1% |
| Vereinigtes Königreich | 6.7% |
| Japan | 6.0% |
| Vereinigte Staaten | 5.0% |
| Deutschland | 4.7% |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Wie entwickelt Brasilien die Nachfrage?
7.1% CAGR, angetrieben durch öffentliche Investitionen in Krebsdienste und orthopädische Onkologie-Ausbildung.
INCA prognostiziert von 2026 bis 2028 etwa 781,000 neue Krebsfälle pro Jahr in Brasilien [7]. Ohne Nicht-Melanom-Hauttumore liegt die Zahl bei etwa 518,000. Diese Fallzahl setzt die bildgebende und chirurgische Kapazität unter Druck, die ebenfalls Patienten mit Knochensarkom benötigen. INCA bietet ein zweijähriges orthopädisches Onkologie-Fellowship für orthopädische Chirurgen an [8]. Das Programm umfasst Bildgebung, Biopsie und Histopathologie sowie Chemotherapie, Strahlentherapie und Rekonstruktion nach einer Knochensarkom-Operation.
Was unterstützt die Adoption im Vereinigten Königreich?
6.7% CAGR, unterstützt durch eine zentralisierte Überweisung von Knochentumoren an spezialisierte NHS-Zentren.
Das Royal National Orthopaedic Hospital beschreibt sich selbst als ein NHS-hochspezialisiertes, beauftragtes Zentrum für Patienten jeden Alters mit bestätigten oder vermuteten Knochen- oder Weichgewebetumoren und veröffentlichte im Mai 2026 neue Patienteninformationsvideos für seinen Sarkomdienst [9]. NHS Wales bestätigt in seiner Sarkom-Spezifikation vom November 2025, dass die Versorgung von Knochensarkomen für walisische Patienten in ausgewiesenen Zentren im NHS England durchgeführt wird [10]. Dieses Modell konzentriert Scans, Chirurgie und Chemotherapie auf wenigen Hochvolumen-Einheiten.
Was unterstützt die Einführung Japans?
6.0% CAGR, was eine große nationale Krebszahl und gut ausgestattete Krankenhäuser widerspiegelt.
Für 2025 prognostiziert das National Cancer Center Japan 1,023,100 neue Krebsfälle und 395,500 Krebstodesfälle [11]. Knochensarcome machen nur einen kleinen Teil dieser Gesamtzahl aus, nutzen jedoch dieselbe MRT-, CT- und pathologische Kapazität in bestimmten Krebskrankenhäusern. Steigende Krebsmengen in einer alternden Bevölkerung konkurrieren um die gleiche Scannerzeit, die junge Sarkompatienten benötigen.
Wie beeinflusst die Vereinigten Staaten die Nachfrage?
5.0% CAGR, gestützt auf eine aktive regulatorische Pipeline für seltene Knochentumore.
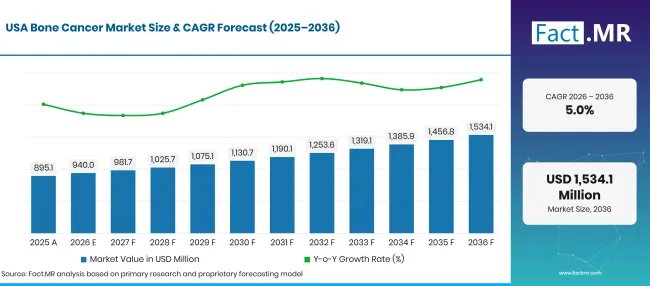
Bone Cancer Market Forecast Usa | Source: Fact.MR
Die FDA hat einen Zieltermin für die Entscheidung zum Ozekibart beim konventionellen Chondrosarkom auf den 14. April 2027 festgelegt [3]. Der Osteosarkom-Workshop 2025 brachte Forscher und Regulierungsbehörden zusammen, um bessere Studien zu planen [2]. Große Kinderkrankenhäuser und NCI-zertifizierte Zentren behandeln die meisten Fälle, was bildgebende und Chemotherapie-Volumina konzentriert hält.
Wie schneidet Deutschland ab?
4.7% CAGR, da eine dichte Krankenhausabdeckung den Raum für neue Kapazitäten begrenzt.
Das deutsche Krebsregister-Datenzentrum am Robert Koch Institut schätzt im Jahr 2023 etwa 517,800 neue Krebsdiagnosen [12]. Männer stellten 276,400 davon und Frauen 241,400. Universitätskrankenhäuser und zertifizierte Sarkomzentren behandeln bereits die meisten Knochentumorfälle, sodass das Wachstum eher von neueren Medikamenten und bildgebenden Verbesserungen als von neuen Standorten erfolgt. Eine strenge Gesundheitstechnologiebewertung verlangsamt zudem die Akzeptanz teurer Therapien.
Wer führt den Markt für Knochenkrebs?
Der Knochenkrebsmarkt hat keinen einheitlichen Eigentümer, und der Wettbewerb teilt sich in drei Gruppen mit unterschiedlichen Stärken. Biologische Anbieter bilden die erste Gruppe: Amgen besitzt das Referenzprodukt Xgeva, dessen Etikett vom Juni 2026 einen Riesenzelltumor des Knochens abdeckt [4].
Teva und Sandoz konkurrieren mit biosimilarem Denosumab, und Tevas Degevma erhielt im September 2026 die FDA-Zulassung [6]. Diese Unternehmen gewinnen bei Preis, Versorgung und Zugang zu Krankenhausformularen. Die zweite Gruppe vereint Spezialentwickler wie Inhibrx Biosciences, deren Ozekibart-Anmeldung bei konventionellem Chondrosarkom im Juni 2026 zur FDA-Prüfung angenommen wurde [3]. Ihr Vorsprung liegt in klinischen Daten für schmale Tumortypen. Bildgebende Unternehmen bilden die dritte Gruppe, wobei Siemens Healthineers und GE HealthCare MRT- und CT-Plattformen bereitstellen, die muskuloskelettale und onkologische Protokolle anbieten. Die Gewinner bis 2036 werden diejenigen sein, die in kleinen Patientengruppen Wert haben und in Sarkom-Zentren passen.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen im Knochenkrebsmarkt sind Amgen, Teva Pharmaceuticals, Sandoz, Inhibrx Biosciences, Siemens Healthineers und GE HealthCare.
- Amgen
- Teva Pharmaceuticals
- Sandoz
- Inhibrx Biosciences
- Siemens Healthineers
- GE HealthCare
Bibliographie
- [1] Weltgesundheitsorganisation. (2026, März 10). Kinderkrebs.
- [2] US-amerikanische Food and Drug Administration. (2025, Oktober 10). FDA/OSI Workshop: Förderung der Entwicklung von Osteosarkom-Arzneimitteln: Verbindung von Forschung und regulatorischen Wegen für bessere Ergebnisse.
- [3] Inhibrx Biosciences. (2026, Juni 15). Inhibrx gibt die Zulassung von BLA für Ozekibart bei Patienten mit konventionellem Chondrosarkom durch die US-FDA bekannt.
- [4] US-amerikanische Food and Drug Administration. (Juni 2026). XGEVA (Denosumab) Injektion, für subkutane Anwendungen: Verschreibungsinformationen.
- [5] Europäische Arzneimittelagentur. (2025, Dezember 18). Mepact.
- [6] Teva Pharmaceuticals. (2026, September 28). Teva setzt den Biosimilar-Momentum mit der US-FDA-Zulassung von DEGEVMA (Denosumab-Adet), einem Biosimilar zu Xgeva (Denosumab), fort.
- [7] Instituto Nacional de Câncer. (2026, Februar 4). INCA Esima 781 mil novos casos de câncer por ano no Brasil de 2026 bis 2028.
- [8] Instituto Nacional de Câncer. (2026, Juni 26). Oncologia Ortopédica: Apresentação.
- [9] Royal National Orthopaedic Hospital NHS Trust. (2026, Mai 7). Drei neue Patienteninformationsvideos für den RNOH Sarcoma Service.
- [10] NHS Wales Gemeinsamer Inbetriebnahmeausschuss. (November 2025). Spezifikation des Weichteilsarkoms SS149.
- [11] Nationales Krebszentrum Japan. (2025, Dezember 24). Prognostizierte Krebsstatistiken.
- [12] Robert Koch Institute, Zentrum für Krebsregisterdaten. (2025, Dezember 16). Neue Daten zu Krebs in Deutschland bis 2023 veröffentlicht.
Dieser Bericht beantwortet
- Wie groß werden die Einnahmen aus Knochenkrebsdiagnose und Behandlung in den Jahren 2026 und 2036 sein und welche Wachstumsrate verbindet beides?
- Warum führt das Osteosarkom nach Typ, und wie unterscheiden sich Chondrosarkom und Ewing-Sarkom in ihren Pflegebedürfnissen?
- Welche Rolle spielen Röntgen, MRT, CT und Biopsie in der Kategorie der führenden Diagnostik?
- Wie werden Chemotherapie, Operation, Strahlentherapie und gezielte Therapie über verschiedene Tumortypen hinweg kombiniert?
- Wo werden Brasilien, das Vereinigte Königreich, Japan, die Vereinigten Staaten und Deutschland einen Mehrwert bieten, und warum unterscheiden sich ihre Wachstumsraten?
- Welche Anbieter von Medikamenten, Biosimilars und Bildgebenden konkurrieren in der Behandlung von Knochenkrebs und auf welcher Grundlage?
Was deckt der Knochenkrebsmarkt ab?
Diese Studie verfolgt die Ausgaben für die Diagnose und Behandlung von Krebserkrankungen, die im Knochen beginnen. Sie begleitet jeden Patienten vom ersten Röntgenbild über MRT, CT, Biopsie und Pathologie bis hin zu Chemotherapie, Operation, Strahlentherapie und gezielter Therapie.
Die Werte werden am Behandlungsort in USD Milliarden gemessen, daher umfassen sie den Verkauf von Medikamenten, bildgebende und bioptische Eingriffe sowie chirurgische und strahlende Leistungen in Krankenhäusern, Fachkliniken und ambulanten Zentren.
Was ist im Umfang enthalten?
Bildgebende Untersuchungen, bildgeleitete und offene Biopsien, Bluttests und Pathologie zur Diagnose primärer Knochentumore.
Chemotherapie, gezielte Medikamente wie Denosumab und dessen Biosimilara für Riesenzelltumoren im Knochen sowie Zusatztherapien beim Osteosarkom.
Tumorresektion, Gliedmaßen-schonende Rekonstruktion und Strahlentherapie bei primären Knochenkrebserkrankungen.
Molekulare Tests am Tumorgewebe, die die Behandlung leiten, als Teil der breiteren Anwendung von Krebsbiomarkern .
Was ist vom Umfang ausgeschlossen?
Krebserkrankungen, die in anderen Organen beginnen und sich auf Knochen ausbreiten, einschließlich Medikamenteneinnahme bei Knochenmetastasen.
Gutartige Knochentumoren außer Riesenzelltumoren im Knochen und routinemäßige Frakturbehandlung.
Weichteilsarkome, die nicht im Knochen auftreten.
Allgemeine orthopädische Implantate und bildgebende Verfahren bei nicht-krebsbedingten Erkrankungen.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breite Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßhafte Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierungs- und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
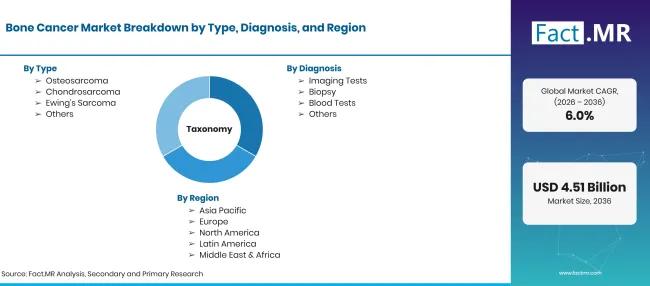
Bone Cancer Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden im Jahr 2026 bis USD Milliarden bis 2036 bei CAGR |
| Marktdefinition | Einnahmen aus der Diagnose und Behandlung primärer bösartiger Knochentumore, einschließlich Osteosarkom, Chondrosarkom und Ewing-Sarkom, in den Bereichen Bildgebung, Biopsie, medikamentöse Therapie, Chirurgie und Bestrahlung. |
| Typ | Osteosarkom; Chondrosarkom; Ewings Sarkom; Weitere |
| Diagnose | Bildgebende Untersuchungen; Biopsie; Bluttests; Weitere |
| Behandlung | Chemotherapie; Chirurgie; Strahlentherapie; Zielgerichtete Therapie; Weitere |
| Endnutzer | Krankenhäuser; Fachkliniken; Ambulante Operationszentren; Weitere |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Brasilien; Vereinigtes Königreich; Japan; Vereinigte Staaten; Deutschland |
| Profilierte Unternehmen | Amgen; Teva Pharmaceuticals; Sandoz; Inhibrx Biosciences; Siemens Healthineers; GE HealthCare |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Landesfallzahlen für primäre Knochentumoren kombiniert mit diagnostischen und behandelnden Pfaden, der Versorgungsmischung und Produktzulassungen. |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Wie ist der Markt segmentiert?
-
Nach Typ
- Osteosarkom
- Chondrosarkom
- Ewings Sarkom
- Weitere
-
Durch Diagnose
- Bildgebende Tests
- Biopsie
- Bluttests
- Weitere
-
Nach Behandlung
- Chemotherapie
- Chirurgie
- Strahlentherapie
- Zielgerichtete Therapie
- Weitere
-
Nach Endnutzer
- Krankenhäuser
- Fachkliniken
- Ambulante chirurgische Zentren
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für Knochenkrebs im Jahr 2026?
Welche Wachstumsrate wird der Knochenkrebsmarkt verzeichnen?
Welche Art führt an?
Welche Diagnosekategorie führt dazu?
Welche Behandlung führt dazu?
Welche Endnutzer-Leads?
Welches Land wird am schnellsten wachsen?
Wer sind die wichtigsten Unternehmen?
Was hält den Markt zurück?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen