- Market Value (2025): USD 26.8 Bn
- Estimated Value (2026): USD 28.5 Bn
- Forecast Value (2036): USD 53.3 Bn
- CAGR (2026-2036): 6.5%
Was wird der Markt für elektronische endoskopische Instrumente bis 2036 voraussichtlich wert sein?
USD 28.5 Milliarden im Jahr 2026 bis USD 53.3 Milliarden bis 2036, mit einem 6.5% CAGR.
- Laut Fact.MR Analyse erreichte der Markt für elektronische endoskopische Instrumente im Jahr 2025 USD 26.8 Milliarden.
- Der Umsatz wird voraussichtlich von USD 28.5 Milliarden im Jahr 2026 auf USD 53.3 Milliarden bis 2036 steigen.
- Der Markt wird voraussichtlich zwischen 2026 und 2036 einen 6.5% CAGR verzeichnen, da klinische Anbieter in Videoendoskope und kompatible Wiedergabesysteme investieren.
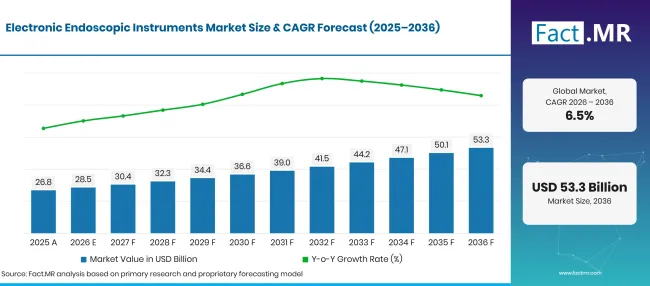
Electronic Endoscopic Instruments Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 26.8 |
| 2026 | Schätzung | 28.5 |
| 2036 | Vorhersage | 53.3 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 6.5% |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für elektronische endoskopische Instrumente?
USD 24.8 Milliarden absoluter Chancen zwischen 2026 und 2036, angeführt von Endoskopen und gastrointestinalen Anwendungen.
- Nachfragetreiber auf dem Markt
- Gastroenterologische Abteilungen benötigen klare Schleimhautbilder und vorhersehbare Skopbehandlung während Screening und Behandlung. Im Mai 2025 gab Olympus die FDA-Freigabe für sein EZ1500 Gastroskop und Koloskop mit Tiefentiefenbildgebung bekannt [2]. Die Ausrüstung bietet Krankenhäusern eine zusätzliche Option beim Austausch älterer Visualisierungsplattformen.
- Krankenhausendoskopie-Einheiten bewerten, wie digitale Bildsysteme in ihre installierten Prozessoren und Untersuchungsräume passen. Am 11. April 2025 erließ die FDA eine Entscheidung über 510(k) wesentliche Äquivalenz für Fujifilms EP-8000 -Prozessor und EG-860R-Endoskop (K243260) [1]. Kompatibilität und Serviceplanung beeinflussen, wenn Gesundheitssysteme von individuellen Ersatzsystemen zu vollständigen Systemaufrüstungen umsteigen.
- Atemwegsteams verwenden Video-Bronchoskope, um die Atemwege zu inspizieren und die Probenahme zu leiten. Krankenhäuser berücksichtigen außerdem, wie die Bilder gespeichert werden und ob das Personal ein gemeinsames Sichtsystem in den Operationsräumen nutzen kann.
- Chirurgen, die in Gelenken oder Beckenräumen arbeiten, benötigen Kameras, die eine klare Sicht bieten, wenn der Zugang eingeschränkt ist. Teams vergleichen Bildkontrollen und Instrumentenreinigungsverfahren, bevor sie entscheiden, ob eine neuere Plattform eine praktische Verbesserung bietet.
- Analysierte Schlüsselsegmente
- Nach Produkttyp: Endoskope stellen 2026 42.3% Anteil dar, da flexible und starre Instrumente in der direkten klinischen Visualisierung von Bedeutung sind.
- Nach Anwendung: Die Gastroenterologie macht 2026 aufgrund diagnostischer Untersuchungen und endoskopischer Behandlungsbedürfnisse 36.6% Anteil aus.
- Nach Endnutzer: Krankenhäuser gewinnen 2026 60.1% Marktanteil, was Investitionen in Prozedursuiten und zentralisierte Instrumentenaufbereitung widerspiegelt.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, sagt: "Käufer vergleichen die Bildqualität sowie die Wartungsvereinbarungen und die Zeit, die für die Reinigung wiederverwendbarer Geräte benötigt wird. Die Auswahl eines Videoendoskop hängt davon ab, wie das Mikroskop zur Untersuchung und seinem Bildverarbeitungsprozessor passt."
- Strategische Auswirkungen
- Krankenhäuser vergleichen die Bildqualität mit den Servicevereinbarungen und der Zeit, die für die Reinigung wiederverwendbarer Skope benötigt wird. Ein Videoendoskop muss ebenfalls mit dem verfügbaren Prozessor und dem Untersuchungs-Setup zusammenarbeiten.
- Krankenhäuser prüfen wahrscheinlich den Bedarf an lebenslanger Dienstleistung neben den Kaufpreisen, da wiederverwendbare Geräte regelmäßige Inspektionen und validierte Reinigungen zwischen Patienten erfordern.
- Visualisierungsanbieter können ihre Systeme abzeichnen, indem sie Bildkontrollen bereitstellen, die zu gewöhnlichen Untersuchungsroutinen passen, und Schulungen, die dem Personal helfen, sie regelmäßig zu nutzen.
- Fachzentren bevorzugen möglicherweise kompakte Gerätekonfigurationen, bei denen Raumraum und tägliche Terminplanung die Art des elektronischen Endoskopiesystems beeinflussen, das sie wählen.
Deutschland wird voraussichtlich 7.8% CAGRverzeichnen; Brasilien folgt bei 7.1% , während sich spezialisierte Behandlungsdienste entwickeln. Die USA werden voraussichtlich um 6.5%wachsen, während das Vereinigte Königreich 5.8%verzeichnet. Japan wird voraussichtlich 5.1% veröffentlichen, da etablierte klinische Einrichtungen weiterhin Geräte für Ersatz- und spezialisierte Versorgung einkaufen.
Wie unterteilt sich der Markt für elektronische endoskopische Instrumente nach Segmenten?
Endoskope 42.3%; Gastroenterologie 36.6%; Krankenhäuser 60.1% im Jahr 2026.
Welcher Produkttyp dominiert?
Endoskope halten 2026 42.3% Anteil.
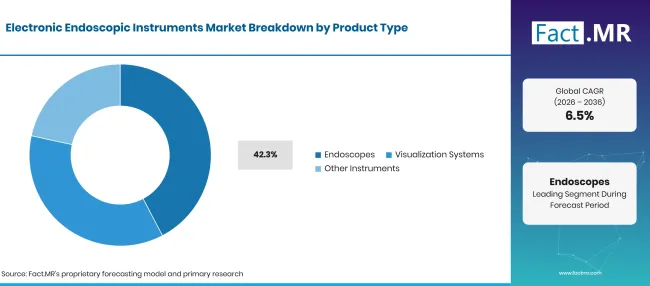
Electronic Endoscopic Instruments Market Breakdown Product Type | Source: Fact.MR
| Welcher Produkttyp dominiert | Teilen (2026) |
|---|---|
| Endoskope (Leitsegment) | 42.3% |
| Andere Segmente kombiniert | 57.7% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Endoskope bilden das Instrument, das verwendet wird, um den zu untersuchenden Körperbereich zu erreichen und zu betrachten. Eine klinische Abteilung wählt ein Endoskop oft entsprechend ihrer Verfahrenszusammensetzung und dem bereits installierten Prozessor aus. Visualisierungssysteme liefern die Anzeige-, Licht- und Bildverarbeitungsfunktionen, die zur Interpretation der Bilder benötigt werden. Andere Instrumente unterstützen spezifische Interventionen, bei denen ein standardisiertes diagnostisches Endoskop allein nicht ausreicht.
Was führt den Anwendungssegment?
Die Gastroenterologie macht 2026 36.6% Anteil aus.
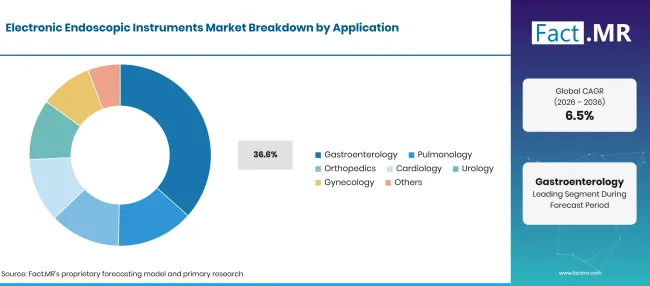
Electronic Endoscopic Instruments Market Breakdown Application | Source: Fact.MR
| Was führt das Anwendungssegment | Teilen (2026) |
|---|---|
| Gastroenterologie (führender Abschnitt) | 36.6% |
| Andere Segmente kombiniert | 63.4% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Gastroenterologie-Abteilungen verwenden elektronische Instrumente für Untersuchungen des oberen und unteren Verdauungstrakts sowie ausgewählte Behandlungen. Die Anwendung erfordert Endoskopien, die Ärzten helfen, Gewebe zu inspizieren und Bereiche zu erreichen, die eine Biopsie oder einen Eingriff benötigen. Die Pneumologie verwendet Bronchoskope zur Beobachtung der Atemwege, während die Orthopädie für Gelenkoperationen auf starre Kamerasysteme setzt. Urologie und Gynäkologie benötigen Instrumente, die für unterschiedliche Körperräume ausgelegt sind. Videogestützte Untersuchungen helfen Kliniken, medizinische Videoskope hinsichtlich Bildqualität und Prozessorkompatibilität zu vergleichen.
Wie beeinflusst der Einkauf von Endnutzern die Verkäufe?
Krankenhäuser führen 2026 mit 60.1% Marktanteil.
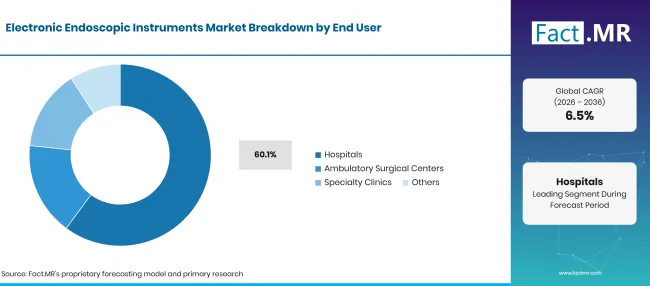
Electronic Endoscopic Instruments Market Breakdown End User | Source: Fact.MR
| Wie beeinflusst der Einkauf von Endnutzern den Umsatz | Teilen (2026) |
|---|---|
| Krankenhäuser (führender Segment) | 60.1% |
| Andere Segmente kombiniert | 39.9% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Krankenhäuser betreiben Gastroskopieräume in diagnostischen und chirurgischen Abteilungen, sodass die Instrumentenauswahl klinische Teams und technische Leistungen umfasst. Ein Krankenhaus muss möglicherweise Endoskope austauschen, während eine bestehende Videoplattform in Betrieb bleibt. Ambulante chirurgische Zentren konzentrieren sich auf Fälle, die für kürzere Besuche geeignet sind, und benötigen praktische Ausrüstungswechsel. Fachkliniken kaufen in der Regel Instrumente, die auf eine kleinere Patientengruppe zugeschnitten sind. OP-Teams überprüfen bei der Planung endoskopischer Chirurgie-Geräte zusammen mit Kamerasystemen.
Was beschleunigt die Verbreitung des Marktes für elektronische endoskopische Instrumente und was hält ihn zurück?
Videobild-Upgrades unterstützen die Einführung; Investitionsbudgets und Anforderungen an die Instrumentenaufarbeitung können den Austausch verzögern.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Umfang und Prozessor-Upgrades | +1.0% | Global | Mittelfristig (2–4 Jahre) |
| GI-Screening und Behandlung | +0.8% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Integration digitaler Bilder | +0.7% | Global | Langfristig (4+ Jahre) |
| Zugang zu ambulanten Eingriffen | +0.5% | Amerika, Europa | Mittelfristig (2–4 Jahre) |
| Spezialisierte chirurgische Bedürfnisse | +0.4% | Ostasien, Europa | Langfristig (4+ Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Breitere optische Bildgebung | +0.8% | Global | Mittelfristig (2–4 Jahre) |
| Endoskopischer Ultraschall | +0.6% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Upgrades der Scope-Plattform | +0.5% | Global | Kurzfristig (bis zu 2 Jahre) |
| Erweiterung des Spezialzugangs | +0.4% | Lateinamerika, Asien | Langfristig (4+ Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Hohe Ausrüstungsinvestitionen | -0.8% | Global | Kurzfristig (bis zu 2 Jahre) |
| Reinigungsvalidierungsbedarf | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Komponentenkompatibilität | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Klinische Ausbildungszeit | -0.4% | Global | Langfristig (4+ Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Welche Länder skalieren den Markt für elektronische endoskopische Instrumente bis 2036?
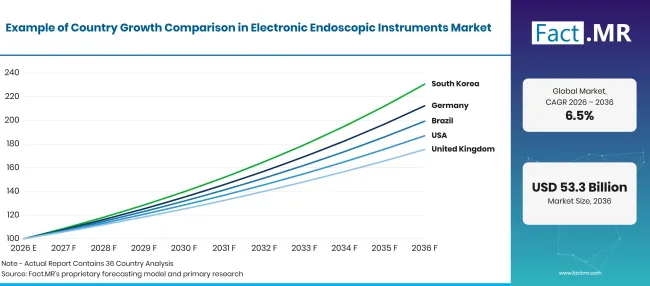
Electronic Endoscopic Instruments Market Growth Index | Source: Fact.MR
| Land | CAGR (2026–2036) |
|---|---|
| Deutschland | 7.8% |
| Brasilien | 7.1% |
| USA | 6.5% |
| Vereinigtes Königreich | 5.8% |
| Japan | 5.1% |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Warum zeigt Deutschland eine starke Aussicht auf elektronische Endoskopie?
7.8% CAGR, unterstützt durch etablierte Endoskopie-Aktivitäten im Krankenhaus und den Austauschbedarf an Geräten.
Deutsche Krankenhäuser verwenden elektronische endoskopische Instrumente in der Verdauungsversorgung und Fachchirurgie. Das Bundesstatistikamt berichtete 2025 300,475 endoskopischen Operationen an den Gallengängen [4]. Krankenhäuser bewerten außerdem Prozessorkompatibilität, Bildqualität, Wartung und Reparaturunterstützung beim Austausch bestehender Systeme.
Wie erweitert Brasilien den Zugang zur elektronischen Endoskopie?
7.1% CAGR, geprägt von der Erweiterung der Facharztversorgung und dem Bedarf an Krankenhausausrüstung.
Brasilianische Krankenhäuser verwenden elektronische Endoskopien bei gastrointestinalen und anderen minimalinvasiven Verfahren. Ebserh hebt laufende Bemühungen hervor, den Zugang zur Fachversorgung über sein öffentliches Krankenhausnetzwerk zu erweitern [7]. Der Kauf von Geräten hängt von der lokalen klinischen Kapazität ab, während Schulung, Wartungsunterstützung und der Zugang zu Ersatzinstrumenten die Einführung außerhalb großer Servicezentren beeinflussen.
Was treibt den Verkauf elektronischer endoskopischer Instrumente in den Vereinigten Staaten an?
6.5% CAGR, verbunden mit Kolorektalscreening und Verbesserungen des Visualisierungssystems.
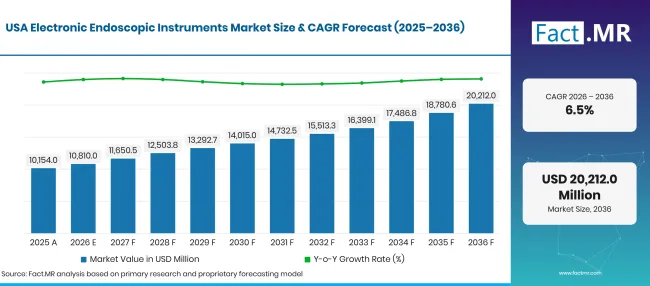
Electronic Endoscopic Instruments Market Forecast Usa | Source: Fact.MR
US-amerikanische Krankenhäuser und ambulante Zentren unterhalten Endoskopiegeräte für routinemäßige Screenings und diagnostische Verfahren. Die CDC berichtete im Juni 2025, dass etwa sieben von zehn Erwachsenen im Alter von 50 bis 75 Krebsvorsorge eine Untersuchung von Darmkrebs durchliefen [3]. Anbieter vergleichen bei der Auswahl der Geräte außerdem Bildqualität, Prozessorkompatibilität, Wartung und FDA-Anforderungen.
Wie entwickelt das Vereinigte Königreich die Nutzung elektronischer Endoskopie?
5.8% CAGR, beeinflusst von der diagnostischen Kapazität und der Erneuerung der Geräte.
Britische Krankenhäuser planen Endoskopiegeräte entsprechend vollen diagnostischen Zeitplänen und dem Zustand vorhandener Endoskopien und Prozessoren. NHS England veröffentlichte im Dezember 2025 im Februar 2025 diagnostische Wartezeiten und Aktivitätsstatistiken zu 15 wichtigsten Tests und Verfahren [5]. Krankenhäuser berücksichtigen bei der Systemaktualisierung auch Bildkonsistenz, vertraute Kontrollen, Reinigungsanforderungen und Wartungspläne.
Warum hält Japan ein stetiges Wachstum der elektronischen Endoskopie aufrecht?
5.1% CAGR, unterstützt von etablierten Video-Endoskopie-Plattformen und Bildverarbeitungs-Upgrades.
Japanische Krankenhäuser verfügen über langjährige Erfahrung mit elektronischer Endoskopie und etablierten Visualisierungssystemen. Olympus führte im Juni 2026 4K-LCD-Monitore für endoskopische Diagnose und Behandlung ein [6]. Krankenhäuser vergleichen neue Kameras, Displays und Prozessoren mit vorhandener Ausrüstung, während Systemkompatibilität, Bildqualität, Wiederverwendbarabdeckung und lokaler technischer Support weiterhin wichtige Einkaufsfaktoren bleiben.
Wer führt den Markt für elektronische endoskopische Instrumente?
Olympus und Fujifilm sind eng mit elektronischen Endoskopie-Plattformen verbunden, die Endoskopien, Prozessoren und Betrachtungstechnologien für gastrointestinale und chirurgische Eingriffe kombinieren. Ihre Wettbewerbsstärke liegt in vollständigen Visualisierungsökokern, in denen Krankenhäuser vor dem Austausch der installierten Geräte Bildqualität, Systemkompatibilität, Benutzerfreundlichkeit und Zugang zu Serviceunterstützung berücksichtigen.
Karl Storz und Richard Wolf sind in der chirurgischen Endoskopie stark vertreten, insbesondere dort, wo Krankenhäuser starre Skope, Kamerasysteme und verfahrensspezifische Instrumente benötigen. Stryker, Smith & Nepfew und Medtronic sind durch breitere minimalinvasive und chirurgische Technologieportfolios beteiligt, was ihnen Relevanz in OP-Anwendungen mit elektronischer Visualisierung verleiht.
Boston Scientific bedient endoskopiebezogene Prozedurbereiche durch spezialisierte Instrumente und Zubehör, die zusammen mit Visualisierungssystemen verwendet werden. Der Wettbewerb unterscheidet sich daher je nach klinischer Fachrichtung, installierter Plattform, Serviceabdeckung und Instrumentenkompatibilität, anstatt einem einheitlichen Produktmodell zu folgen.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind KARL STORZ SE & Co. KG; Stryker Corporation; Fujifilm Holdings Corporation; Boston Scientific Corporation; Medtronic plc; Richard Wolf GmbH; und Smith & Nephew plc.
- KARL STORZ SE & Co. KG
- Stryker Corporation
- Fujifilm Holdings Corporation
- Boston Scientific Corporation
- Medtronic plc
- Richard Wolf GmbH
- Smith & Nephew plc
Bibliographie
- [1] US-amerikanische Food and Drug Administration. (2025, April 11). 510(k) Vormarkt-Benachrichtigung: K243260—FUJIFILM Processor EP-8000; FUJIFILM Endoscope Model EG-860R.
- [2] Olympus Corporation. (2025, Mai 28). Olympus gibt die FDA-Freigabe für seine fortschrittlichsten Bildendoskope bekannt.
- [3] Centers for Disease Control and Prevention. (2025, Juni 11). Einsatz von Screening-Tests für Darmkrebs.
- [4] Statistisches Bundesamt (Destatis). (2025, September 30). Die 20 häufigsten Operationen insgesamt.
- [5] NHS England. (2026, Februar 12). Diagnostische Wartezeiten und Aktivitäten für Dezember 2025.
- [6] Olympus Corporation. (2026, Juni 24). Olympus bringt 4K-LCD-Monitore auf den Markt, um die Klarheit bei endoskopischer Diagnose und Therapie zu verbessern.
- [7] Kaiserin Brasileira der Serviços Hospitalares. (2025, November 11). Sobre: Ebserh em Ação.
Dieser Bericht beantwortet
- Die Analyse untersucht Kauffaktoren für elektronische Endoskope und unterstützende Visualisierungssysteme.
- Produktsegmentierung vergleicht Scopes mit Videoprozessoren und verwandten endoskopischen Instrumenten.
- Die gastroenterologische Versorgung erklärt die Notwendigkeit einer direkten Gewebeuntersuchung und videogeführter Verfahren.
- Die Endnutzeranalyse unterscheidet Krankenhäuser von ambulanten chirurgischen Zentren und Fachkliniken.
- Der Länderausblick vergleicht Deutschland, Brasilien, die USA, das Vereinigte Königreich und Japan anhand der angegebenen prognostizierten Raten.
- Wettbewerbsfähige Abdeckung beschreibt die relevanten Endoskopieangebote von zehn benannten Unternehmen.
- Offizielle FDA-Unterlagen und Herstellerupdates liefern Belege für aktuelle Geräteentwicklungen.
Was deckt der Markt für elektronische endoskopische Instrumente ab?
Der Markt für elektronische endoskopische Instrumente umfasst videogestützte Endoskope und zugehörige Sichtgeräte, die zur Inspektion von inneren Körperarealen während klinischer Eingriffe verwendet werden. Systeme können bei Verdauungsuntersuchungen und Fachoperationen eingesetzt werden.
Was ist im Umfang enthalten?
Das Scope umfasst elektronische Endoskope und kompatible Videosysteme, die in Krankenhäusern und ambulanten Versorgungen verwendet werden. Es umfasst außerdem spezialisierte Instrumente, die elektronisch betrachtet werden müssen. Die Kaufanalyse berücksichtigt Systemaustausch und Gerätekompatibilität. Anwendungen umfassen gastrointestinale Untersuchungen und Atemwegsverfahren sowie Operationen, die von endoskopischen Ansichten geleitet werden.
Was ist vom Umfang ausgeschlossen?
Der Umfang schließt allgemeine Bildgebungsgeräte außerhalb endoskopischer Untersuchungen aus. Operationssaalmöbel und Krankenhausdienstleistungen sind vom Verkauf der Instrumente getrennt. Ausschließlich für Desinfektionsprodukte sind Betriebsmaterialien. Andere diagnostische Geräte qualifizieren nur, wenn sie die elektronische Endoskopie-Definition erfüllen.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breite Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßhafte Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierungs- und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
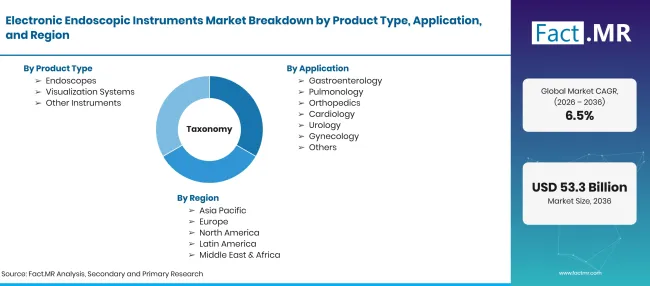
Electronic Endoscopic Instruments Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden im Jahr 2026 bis USD Milliarden bis 2036, also CAGR |
| Marktdefinition | Elektronische Endoskope und kompatible Visualisierungsinstrumente für interne Untersuchungen und Behandlung |
| Produkttyp | Endoskope; Visualisierungssysteme; Weitere Instrumente |
| Anwendung | Gastroenterologie; Pneumologie; Orthopädie; Kardiologie; Urologie; Gynäkologie; Weitere |
| Endnutzer | Krankenhäuser; Ambulante Operationszentren; Fachkliniken; Weitere |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; USA; Großbritannien; Japan |
| Profilierte Unternehmen | KARL STORZ SE & Co. KG; Stryker Corporation; Fujifilm Holdings Corporation; Boston Scientific Corporation; Medtronic plc; Richard Wolf GmbH; und Smith & Nephew plc. |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Marktsegmentierung, offizielle Geräteaufzeichnungen und Entwicklungen namentlich benannter Hersteller |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Produkttyp
- Endoskope
- Visualisierungssysteme
- Weitere Instrumente
-
Nach Anwendung
- Gastroenterologie
- Pneumologie
- Orthopädie
- Kardiologie
- Urologie
- Gynäkologie
- Weitere
-
Nach Endnutzer
- Krankenhäuser
- Ambulante chirurgische Zentren
- Fachkliniken
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für elektronische endoskopische Instrumente im Jahr 2026?
Wie sieht der CAGR von 2026 bis 2036 aus?
Welcher Produkttyp führt zu Leads?
Welche Endnutzer haben den führenden Anteil?
Wer sind die wichtigsten Unternehmen auf dem Markt für elektronische endoskopische Instrumente?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen