- Market Value (2025): USD 7.77 Bn
- Estimated Value (2026): USD 8.06 Bn
- Forecast Value (2036): USD 11.7 Bn
- CAGR (2026-2036): 3.8%
Was wird der Markt für Fluid Catalytic Cracking (FCC) bis 2036 voraussichtlich wert sein?
USD 8.06 Milliarde im Jahr 2026 bis USD 11.7 Milliarde bis 2036 bei einem 3.8% CAGR.
- Mit USD 7.77 Milliarden im Jahr 2025 zog der Markt für fluidkatalytisches Cracken stabile Betriebsdynamik durch weltweite Raffinerieläufe, die Aufrüstung von schwerem Rohöl und eine anhaltende Nachfrage nach Hochoktan-Motorbenzin.
- Der Umsatz wird von USD 8.06 Milliarde im Jahr 2026 auf USD 11.7 Milliarden bis 2036 steigen, da Raffinerien in petrochemische Koproduktion, ZSM-5 Zeolith-Katalysatoradditive und Schwefelreduktionstechnologien investieren.
- Mit einer stetigen 3.8% CAGR im Prognosefenster 2026 bis 2036 wird das Marktwachstum durch steigende globale Chemikaliennachfrage, Integration von Raffinerie und petrochemischen Chemikalien sowie Modernisierungsprojekte durch Resid-Cracking verstärkt.
Der wirtschaftliche Trend des Marktes spiegelt kontinuierliche, nicht-diskretionäre Betriebsausgaben entlang der nachgelagerten Energieinfrastruktur wider. Da fluidkatalytische Crack-Einheiten unter harten Bedingungen arbeiten, die durch Temperaturen von über 500 Grad Celsius, intensiven Katalysatorverlust und schwere hydrodynamische Erosion in Steigreaktoren und Regeneratoren gekennzeichnet sind, fügen Raffinerien kontinuierlich frischen Gleichgewichtskatalysator (e-cat) hinzu und reinigen deaktivierte Feinanlagen. Diese kontinuierliche tägliche Katalysatorzusammensetzung, kombiniert mit mehreren Millionen Dollar teure dreijährigen Umstrukturierungen, schafft weltweit eine außergewöhnlich beständige, wiederkehrende Umsatzbasis für Katalysatorsynthesizer, Chemieingenieure und Lizenzgeber für Raffinerietechnologien.
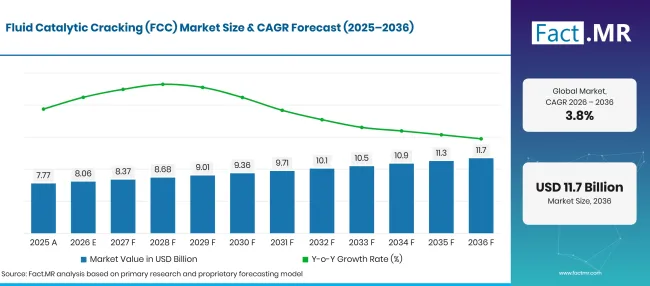
Fluid Catalytic Cracking Fcc Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 7.8 |
| 2026 | Schätzung | 8.06 |
| 2036 | Vorhersage | 11.7 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 3.8% |
Quelle: Fact.MR-Analyse. Aktualisiert am 27. Oktober 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des FCC-Marktes für Fluid Catalytic Cracking (FCC)?
Zwischen 2026 und 2036 wird die fluidkatalytische Crackerindustrie eine absolute Dollarchance von USD 3.6 Milliarden erschließen, angetrieben durch die wachsende weltweite Nachfrage nach petrochemisch hochwertigem Propylen, schwere Bottom-of-the-Barrel-Rückstandsverarbeitung und fortschrittliche Katalysatoren zur Reduzierung von Umweltemissionen.
- Nachfragetreiber auf dem Markt
- Die Nutzung der Raffinerien hält die FCC-Modernisierung kommerziell relevant. Die Vereinigten Staaten behielten am 1. Januar 2026 18.2 Millionen Barrel betriebsfähiger atmosphärischer Destillationskapazität pro Kalendertag in 130 Raffinerien [1]. Diese installierte Basis hält Betriebszeit, Ertragskontrolle und Engpässrei hoch auf den Raffinerie-Investitionsagendas.
- Veränderte Rohöl- und Produktbilanzen belohnen eine flexible Umstellung. Die statistische Überprüfung der OPEC 2025 verfolgt die Kapazität, den Durchsatz und die Produktion von Erdölprodukten in Produktions- und Konsumländern [2]. Diese Benchmarks helfen Betreibern, die Schwere der FCC anzupassen und die Katalysatorstrategie anzupassen, wenn sich regionale Nachfragemuster ändern.
- Compliance-Anforderungen verändern den Betrieb der FCC. Die US-Raffinerie-NESHAP-Bestimmungen beziehen sich speziell auf katalytische Cracking-Einheiten gemäß 40 CFR Teil 63, Unterteil UUU [3]. Die Regel sichert Ausgaben für Verbrennungsüberwachung, Partikelkontrolle, Betriebsdisziplin und Verbesserungen der Emissionsleistung.
- Japans konzentriertes Raffinerienetzwerk bevorzugt selektive Aufrüstungen statt breiter Kapazitätserweiterungen. Das Land betrieb Ende März 2025 19 Raffinerien mit 3,110,400 Barrel pro Tag geplanter Rohölverarbeitungskapazität [4]. Diese installierte Basis unterstützt den Austausch von Katalysatoren, Energieeffizienz und gezielte FCC-Überarbeitungen.
- Die europäische Produktnachfrage erfordert weiterhin fähige Umwandlungsanlagen. Deutschland verzeichnete im Jahr 2025 89.62 Millionen Tonnen Erdölproduktverkäufe, ein Plus 1.43%, darunter 17.88 Millionen Tonnen Benzin und 33.44 Millionen Tonnen Diesel [5]. Die Nachfragemischung hält die Ertragsoptimierung und den emissionskontrollierten FCC-Betrieb kommerziell relevant.
- Analysierte Schlüsselsegmente
- Nach Typ: Benzin stellt 2026 mit einem 42.3% Marktanteil die führende Produktproduktion dar und dient als wesentliche Hochoktan-Mischungskomponente für globale Automobilmotoren mit Zündzündung.
- Nach Katalysatortyp: Zeolith dominiert 2026 die Nachfrage nach Katalysatoren mit einem 54.8% Marktanteil, dank seiner kristallinen mikroporösen Architektur, die außergewöhnliche Crackselektivität und hydrothermale Stabilität an der Säurestelle bietet.
- Nach Anwendung: Raffinerien erzielen 2026 68.4% Gesamtumsatz und fungieren als primäre Schweröl-Umwandlungsanlagen, die Hochdurchsatz kommerzielle FCC-Komplexe betreiben.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, erklärt: "Die Landschaft des fluidkatalytischen Crackens durchläuft einen entscheidenden Übergang in das petrochemische Zeitalter. Während FCC-Einheiten historisch ausschließlich darauf ausgelegt und betrieben wurden, die Transportbenzinausbeute zu maximieren, modifizieren fortschrittliche Raffinerien ihre Steigreaktoren aggressiv für den Betrieb unter hohen Bedingungen. Durch die Integration spezialisierter ZSM-5 Pentasil-Zeolith-Zusatzstoffe und die Optimierung der Auslasstemperaturen der Steiger-Einheiten können moderne FCC-Einheiten die Propylenausbeute von historischen 4% auf 5% bis zu 18% bis 22% Gesamtflüssigkeitsvolumen steigern. Dieser Wandel entkoppelt die Raffineriemargen von schwankenden Einzelhandelsbenzinverbrauch und richtet die Betriebsproduktion direkt an die globale Polymer- und Chemieproduktion aus. Darüber hinaus steigt die Nachfrage nach fortschrittlichen Katalysatormatrix-Architekturen mit eingebauten Metallfallen stark an, da Raffinerien schwerere, günstigere Rohöl-Schiefer mit hohen Konzentrationen von Nickel, Vanadium und basischen Stickstoffgiften verarbeiten. Katalysatoren, die die Oberfläche erhalten und gleichzeitig Dehydrogenierungsreaktionen unterdrücken, stellen das wachstumsstärkste Segment im nachgelagerten Markt dar."
- Strategische Auswirkungen
- Katalysatorhersteller sollten die Produktion spezialisierter ZSM-5 Matrixadditive ausweiten, um den Raffineriekunden zu helfen, die Produkterträge schnell zwischen Sommerbenzin und Winterpropylen zu wechseln [1].
- Raffineriebetreiber müssen Regenerator-Zyklonsysteme und elektrostatische Fäller aufrüsten, um die Einhaltung strenger regionaler Partikelemissionsstandards einzuhalten [2].
- Downstream-Ingenieure sollten modulare, hochintensive Steigrohre entwerfen, die es bestehenden FCC-Einheiten ermöglichen, Pyrolyseöle aus dem Recycling von Kunststoffabfällen mitzuverarbeiten [4].
- Erdölraffinerien müssen langfristige Liefervereinbarungen für Seltenerdpromotoren wie Lanthan und Cerium schließen, um die Zellgröße der Einheit zu stabilisieren und die Katalysatoraktivität gegen hydrothermale Deaktivierung zu bewahren [5].
Die Nachfrage nach dem deutschen FCC-Markt wird sich bis 2036 mit einem 3.6% CAGR verstärken, unterstützt durch zentraleuropäische Raffinerie-Chemiecluster, die die Umwandlungseffizienz verbessern und erneuerbare Biorohstoffe integrieren.
Wie wird der Markt für Fluid Catalytic Cracking (FCC) nach Segmenten aufgeteilt?
Benzin führt Typ bei 42.3%, Zeolite befehligt Katalysatortyp bei 54.8%und Raffinerien machen 2026 68.4% der Anwendungsumsätze aus.
Welcher Typ dominiert?
Benzin fängt 42.3% des Produktwerts 2026 ein.
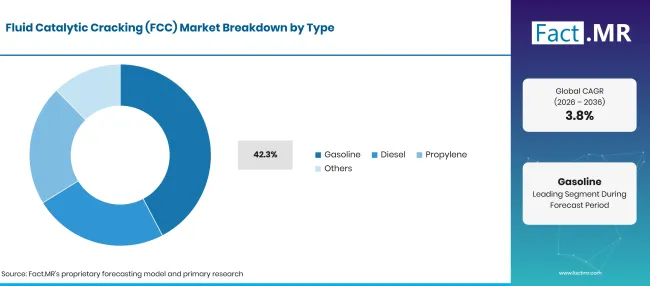
Fluid Catalytic Cracking Fcc Market Breakdown Type | Source: Fact.MR
Fertig- und Mischbenzin stellt den wichtigsten wirtschaftlichen Output kommerzieller katalytischer Crackeinheiten für Flüssigkeiten dar. In der konventionellen Erdölraffination fehlt der leichten atmosphärischen Naphtha die erforderliche Forschungsoktanzahl (RON), um moderne Anti-Klopf-Anforderungen von Verbrennungsmotoren zu erfüllen. Katalytisches Cracking wandelt Schwervakuumbenzin in stark verzweigte, paraffine, olefine und aromatische Kohlenwasserstoffe um, die einen FCC-Benzinstrom mit einem hervorragenden Oktanwert erzeugen, typischerweise zwischen 90 und 95 RON. Dieser Hochoktanstrom dient als grundlegende Mischungskomponente für reguläre und hochwertige Einzelhandelsbenzinqualitäten. Selbst wenn die Akzeptanz von Elektrofahrzeugen in reifen Regionen beschleunigt wird, sorgt der wachsende Automobilmarkt in Entwicklungsländern Asiens, Lateinamerikas und Afrika für eine nachhaltige weltweite Nachfrage nach Transportbenzin. Raffinerien nutzen integrierte vorgelagerte Kohlenwasserstoffproduktionsoperationen sowie Strategien zur Wartung und Intervention im Bohrloch , um stabile Schwerrohrohstoffe zu sichern, die die Wirtschaftlichkeit der FCC-Einheitenumwandlung maximieren.
| Typ | Teilen (2026) |
|---|---|
| Benzin (führendes Segment) | 42.3% |
| Andere Segmente kombiniert | 57.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 27. Oktober 2026
Welcher Katalysatortyp führt den Markt an?
Zeolith beansprucht 54.8% der Katalysatornachfrage 2026.
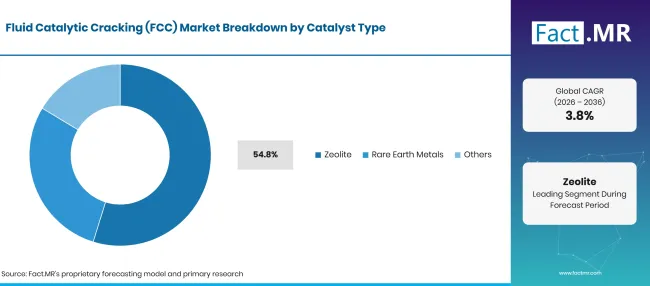
Fluid Catalytic Cracking Fcc Market Breakdown Catalyst Type | Source: Fact.MR
Synthetische kristalline Zeolithe, überwiegend ultrastabile Y-Typ (USY) Zeolithete und spezialisierte Pentasil-ZSM-5 -Zusatzstoffe, bilden die unverzichtbare aktive Katalysatorkomponente in FCC-Einheiten. Zeolithe besitzen hoch gleichmäßige dreidimensionale Porennetzwerke mit präzise kalibrierten mikroskopischen Käfigen und starken Brønsted-Säurestellen, die das Bruchmechanismus von Carboniumionen ermöglichen. Diese mikroskopischen kristallinen Strukturen ermöglichen das selektive Cracken großer Kohlenwasserstoffmoleküle in Moleküle im Benzinbereich und unterdrücken Überrissungen zu trockenem Gas und Koks. Die moderne Katalysatorsynthese beinhaltet die Änderung des Silizium-zu-Alumina-Verhältnisses und die Einbindung seltener Erdelemente wie Lanthan, um die strukturelle Kristallinität bei Regeneratortemperaturen von über 700 Grad Celsius in Anwesenheit von Dampf aufrechtzuerhalten. Raffinerien koordinieren Katalysatorzusätze mit Bohrflüssigkeiten und -additiven sowie Raffinerie-Transferrohrsystemen , um konstante Fluidisationsgeschwindigkeiten aufrechtzuerhalten und eine Agglomeration im Katalysatorbett zu verhindern.
| Katalysatortyp | Teilen (2026) |
|---|---|
| Zeolith (führendes Segment) | 54.8% |
| Andere Segmente kombiniert | 45.2%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 27. Oktober 2026
Welche Anwendung erobert den größten Marktanteil?
Raffinerien machen 68.4% der Einnahmen der Anwendungen im Jahr 2026 aus.
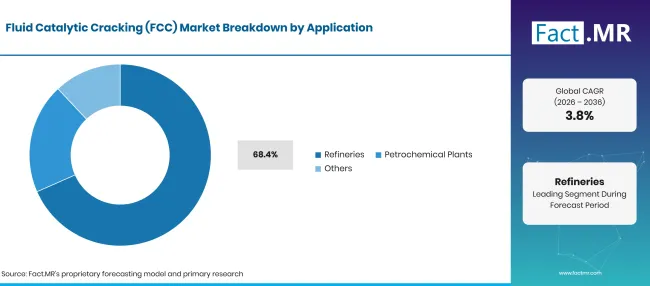
Fluid Catalytic Cracking Fcc Market Breakdown Application | Source: Fact.MR
Integrierte Erdölraffinerien stellen die primäre kommerzielle Anwendung der katalytischen Cracktechnologie dar. Eine FCC-Einheit wird häufig als Herzstück einer modernen Umrüstraffinerie bezeichnet, da sie die Gesamteffizienz der Anlagenumwandlung, den Gleichgewicht des Produktschiefers und die Betriebsrentabilität bestimmt. Durch die Aufwertung von niedrigwertigen, schweren atmosphärischen Rückständen und Vakuumgasölen in margenreiche flüssige Brennstoffe und leichte Olefine ermöglicht die FCC-Einheit Raffinerien den ermäßigten Kauf von saurem Rohöl, ohne die Endprodukterträge zu opfern. Gewerbliche Raffinerieanlagen verfügen über komplexe Verarbeitungskreisläufe mit Steigreaktoren, Katalysator-Stripperbehältern, zweistufigen Regeneratoren, Hauptfraktionatorkolonnen und Gaskonzentrationsanlagen. Um kontinuierliche mehrjährige Betriebskampagnen ohne ungeplante Abschaltungen aufrechtzuerhalten, verlassen sich die Raffinerieingenieurteams auf korrosionsbeständige, flexible Prozessleitungen und Raffinerieflüssigkeitspumpmaschinen, die für den Umgang mit abrasiven Katalysatorschlammen bei erhöhtem Betriebsdruck ausgelegt sind.
| Anwendung | Teilen (2026) |
|---|---|
| Raffinerien (führendes Segment) | 68.4% |
| Andere Segmente kombiniert | 31.6%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 27. Oktober 2026
Was beschleunigt die Marktakzeptanz von Fluid Catalytic Cracking (FCC) und was hält sie zurück?
Die Einführung wird durch die Integration von Raffinerie und Petrochemie, hohen Anforderungen an die Rohölverarbeitung und hochintensive Propylen-Riser-Überarbeitungen vorangetrieben, während das Wachstum durch die Elektrifizierung der Fahrzeugflotte, hohe Investitionskosten und strenge Schwefeloxidemissionsobergrenzen eingeschränkt wird.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Strategische Modernisierung der FCC-Einheiten zur Maximierung der Propylenerträge chemisch hochwertiger | +1.1% | Nordamerika, Ostasien, Westeuropa | Kurzfristig (<= 2 Jahre) |
| Zunehmende Verarbeitung von reduzierten, schweren und sauren Rohölen, die metalltolerante Katalysatoren erfordern | +0.9% | Global | Kurzfristig (<= 2 Jahre) |
| Kontinuierliche Betriebsaufbereitungsanforderungen für frische Gleichgewichts-Crack-Katalysatoren | +0.7% | Global | Kurzfristig (<= 2 Jahre) |
| Integration von Raffinerie-petrochemischen Komplexen steigert die Nachfrage nach leichtem Olefin | +0.6% | Nordamerika, Ostasien | Mittelfristig (2bis4 Jahre) |
| Strenge Umweltvorschriften, die SOx- und NOx-reduzierende Katalysatoradditive vorschreiben | +0.5% | Westeuropa, Nordamerika | Mittelfristig (2bis4 Jahre) |
| Ko-Verarbeitung von zirkulären Bioölen und Kunststoffpyrolyseölen in kommerziellen FCC-Risern | +0.4% | Westeuropa, Nordamerika | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 27. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Kommerzieller Einsatz von Deep Catally Cracking (DCC)-Technologie für direkte chemische Produktion | +0.6% | Ostasien, Nordamerika | Mittelfristig (2bis4 Jahre) |
| Zirkuläres Recycling und Wertmetallrückgewinnung aus verbrauchten Gleichgewichts-Risskatalysatoren | +0.5% | Westeuropa, Nordamerika | Langfristig (>= 4 Jahre) |
| Entwicklung von Zeolith-Katalysatormatrizen ohne seltene Erde, die gegen Nickel- und Vanadiumvergiftungen resistent sind | +0.4% | Global | Mittelfristig (2bis4 Jahre) |
| Optimierung des Bottom-of-the-Barrel-Resid-Crackings in Raffinerieerweiterungen in Entwicklungsländern | +0.3% | Lateinamerika, Südasien & Pazifik | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 27. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Langfristiges strukturelles Plateau des Transportbenzinverbrauchs in ausgereiften Volkswirtschaften | -0.5% | Westeuropa, Nordamerika | Langfristig (>= 4 Jahre) |
| Extreme Investitionsausgaben für größere FCC-Regenerator- und Riser-Turnaround-Überarbeitungen erforderlich | -0.4% | Global | Kurzfristig (<= 2 Jahre) |
| Verschärfung kommunaler Luftqualitätsgrenzen für Raffineriepartikel und CO₂-Emissionen | -0.3% | Westeuropa, Nordamerika | Mittelfristig (2bis4 Jahre) |
| Preisvolatilität bei spezialisierten Seltenmetallen, einschließlich Lanthan- und Cerium-Vorläufern, | -0.3% | Global | Kurzfristig (<= 2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 27. Oktober 2026
Welche Länder skalieren bis 2036 den Markt für Fluid Catalytic Cracking (FCC)?
Nachhaltige Kapitalinvestitionen in ausgereiften Raffinerieclustern und expandierenden petrochemischen Verarbeitungszentren an der Küste treiben die Nachfrage nach fluidkatalytischem Cracken auf Landesebene bis 2036 voran.
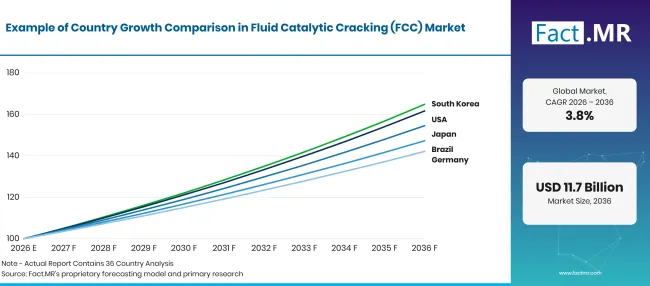
Fluid Catalytic Cracking Fcc Market Growth Index | Source: Fact.MR
| Land | CAGR (2026 bis 2036) |
|---|---|
| Deutschland | 3.6% |
| Brasilien | 4.0% |
| Vereinigte Staaten | 4.9% |
| Vereinigtes Königreich | 3.2% |
| Japan | 4.5% |
Quelle: Fact.MR-Analyse. Aktualisiert am 27. Oktober 2026
Was unterstützt Deutschland' s Verbreitung?
3.6% CAGR, angetrieben durch die Modernisierung industrieller Raffinerien, integrierte Chemieparks und zirkuläre Bio-Rohstoff-Co-Processing.
Der FCC-Markt Deutschlands ist durch die Notwendigkeit geprägt, die Produktion durch eine engere Rohstoffposition zu schützen. Bundesdaten zeigen, dass die Verkäufe von Erdölprodukten im Jahr 2025 1.43% auf 89.62 Millionen Tonnen stiegen, während die Rohölimporte 4.44% auf 80.40 Millionen Tonnen sanken [6]. Diese Divergenz fördert Projekte, die sich auf Umwandlungseffizienz, Betriebsflexibilität und Ertragserhaltung konzentrieren.
Wie schneidet Brasilien ab?
4.0% CAGR, unterstützt durch die inländische Offshore-Raffinerie von vorsalzhaltigem Rohöl, Petrobras' Erweiterungen stromabwärts und die steigende Nachfrage nach Transportkraftstoffen.
Brasilien bewegt sich von der Rohölexpansion hin zu einer umfassenderen inländischen Wertschöpfung. ANP meldete 2025 eine durchschnittliche Ölproduktion von 3.8 Millionen Barrel pro Tag, 12% über 2024, während die Raffinerieproduktion 2.2 Millionen Barrel pro Tag erreichte, also 86.4% installierte Kapazität [7]. Die Betriebslücke schafft Raum für FCC-Katalysatornachfrage, Zuverlässigkeitsdienste und Verbesserung des Durchsatzes.
Was unterstützt die Adoption in den Vereinigten Staaten?
4.9% CAGR, angetrieben von der Welt' der größten kommerziellen FCC-Raffineriekapazität, petrochemischer Integration und der Mischung von Schwerschieferöl.
Die Vereinigten Staaten bieten Skalierung, aber die Konsolidierung der Raffinerie erhöht die Leistungserwartungen. Die betriebsfähige Raffineriekapazität lag am 1. Januar 2026 bei 18.2 Millionen Barrel pro Kalendertag, und zwei Schließungen im Jahr 2025 entfernten etwa 400,000 Barrel pro Tag [8]. Die verbleibenden Standorte haben stärkere Anreize, die Verfügbarkeit, die Umstellungsökonomie und den Produktertrag zu verbessern.
Wie entwickelt das Vereinigte Königreich die Nachfrage?
3.2% CAGR, getragen von Nordsee-Küstenraffinerien, petrochemischen Pipeline-Verbindungen und Nachrüstungen zur Emissionsminderung.
Das Vereinigte Königreich wird zu einem konzentrierten Wartungs- und Optimierungsmarkt. Die Raffinerieproduktion erreichte 2025 48 Millionen Tonnen, 4.8% weniger als 2024, nachdem die Operationen in Grangemouth und Lindsey eingestellt wurden [9]. Die Ausgaben begünstigen daher eher Compliance-, Verfügbarkeits- und selektive Umrüstungsarbeiten in den verbleibenden Anlagen.
Wie skaliert Japan die Nachfrage?
4.5% CAGR, gestützt auf hochintensives petrochemisches Cracken, Propylen-Ertragsmaximierung und energieeffiziente Raffinerieintegration.
Japan präsentiert einen reifen Austauschzyklus, in dem Präzision wichtiger ist als Neubauvolumen. Das Raffineriesystem bestand Ende März 2025 aus 19 Raffinerien mit 3,110,400 Barrel pro Tag geplanter Rohölverarbeitungskapazität [10]. Diese Konzentration begünstigt Investitionen in Katalysatorleistung, Prozesskontrolle, hochintensive Umwandlung und energieeffizienten Betrieb.
Wer führt den Markt für Fluid Catalytic Cracking (FCC)?
Die Wettbewerbslandschaft des globalen Marktes für fluidkatalytische Cracking wird von integrierten multinationalen Energiekonzernen, lizenzieren proprietärer Prozesstechnologien und spezialisierten Katalysatorherstellern angeführt. Marktführer schützen ihre kommerziellen Positionen durch umfangreiche Patentportfolios für Katalysatorformulierungen, proprietäre Steiger-Zyklondesigns und globale technische Serviceteams, die vor Ort Katalysatoroptimierung und hydrodynamische Modellierung für Raffinerien durchführen. Führende Technologie-Lizenzgeber unterhalten eigene Pilotanlagen, um kundenspezifische Rohölmischungen zu bewerten und maßgeschneiderte Katalysatorformulierungen zu entwickeln, die die Produktmargen unter variablen Betriebsbedingungen maximieren.
Branchenteilnehmer differenzieren ihre Portfolios aktiv durch spezialisierte additive Chemikalien und mechanische Hardware-Überarbeitungen. Im Katalysatorsektor stellen Hersteller maßgeschneiderte mikrokugelförmige Katalysatorpartikel her, die mit kontrollierter Abnutzungsresistenz, optimierten Matrixporenverteilungen und aktiven Metallfallen konstruiert sind, die Nickel- und Vanadiumgifte passivieren. Gleichzeitig entwickeln Gerätelizenzer niedrigdruckabweichende Zuführungsinjektoren, hocheffiziente Steigrohr-Abschlussvorrichtungen und fortschrittliche Rauchgasreinigungssysteme. Betreiber setzen routinemäßig Fluidflussmanagementsysteme und Inline-Prozesschemikaliensensoren ein, um die Zufuhrraten von Kohlenwasserstoffen zu überwachen, während sie Kühltürme und industrielle Wärmerückgewinnungssysteme für Raffinerieprozesse aufrüsten, um die Gesamtenergieintensität der Raffinerie zu senken.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind ExxonMobil Corporation; Shell plc; Chevron Corporation; BP plc; TotalEnergies SE; Valero Energy Corporation; Marathon Petroleum Corporation; Phillips 66; Indian Oil Corporation Limited; Reliance Industries Limited.
- ExxonMobil Corporation
- Shell plc
- Chevron Corporation
- BP plc
- TotalEnergies SE
- Valero Energy Corporation
- Marathon Petroleum Corporation
- Phillips 66
- Indian Oil Corporation Limited
- Reliance Industries Limited
Bibliographie
- [1] US-Energieinformationsbehörde. (2026, Juni 29). Die Raffineriekapazität der USA ist im Jahr 2025 zurückgegangen.
- [2] Organisation der Erdölexportländer. (2025). OPEC Jahres-Statistikbulletin 2025 (60. Aufl.).
- [3] Elektronischer Code der Bundesverordnungen. (2026). 40 C.F.R. Teil 63, Unterabschnitt UUU: Nationale Emissionsstandards für gefährliche Luftschadstoffe für Erdölraffinerien: Katalytische Cracking-Einheiten, katalytische Reformierungseinheiten und Schwefelrückgewinnungseinheiten.
- [4] Petroleum Association of Japan. (März 2025). Standort von Raffinerien und Rohölverarbeitungskapazitäten in Japan.
- [5] Bundesamt für Wirtschaft und Ausfuhrkontrolle. (2026, Juli 15). MineralölINFO Dezember 2025 (Mineralölabsatz).
- [6] Bundesamt für Wirtschaft und Ausfuhrkontrolle. (2026, Juli 15). MineralölINFO Dezember 2025 (Mineralölabsatz).
- [7] Agência Nacional do Petróleo, Gás Natural e Biocombustíveis. (2026, Juni 30). ANP divulga dados consolidados do setor regulado em 2025.
- [8] US-Energieinformationsbehörde. (2026, Juni 29). Die Raffineriekapazität der USA ging im Jahr 2025 zurück.
- [9] Ministerium für Energiesicherheit und Netto-Null. (2026). Überblick über britische Energiestatistiken 2026: Kapitel 3, Öl und Ölprodukte.
- [10] Erdölvereinigung Japans. (Dezember 2025). Erdölindustrie in Japan 2025.
Dieser Bericht beantwortet
- Die Studie analysiert, wie fluidkatalytische Cracking-Betriebsparameter und Steigerbedingungen die Produktverteilung zwischen hochoktanigen Benzinmischungen, ultraniedrigem Schwefel-Diesel und chemisch hochwertigem Propylen beeinflussen.
- Das Catalyst-Benchmarking beschreibt die Leistungsdynamik zwischen ultrastabilen Y-Zeoliten, Pentasil-ZSM-5 -Matrixadditiven, Seltenerdpromotoren und Bottom-cracking aktiven Alumina-Matrizen.
- Anwendungskartierung quantifiziert die kommerzielle Nachfrage in eigenständigen Brennstoffraffinerien, hochintegrierten Raffinerie-petrochemischen Komplexen und spezialisierten Anlagen zur Aufbereitung schwerer Rückstände.
- Die Emissions-Compliance-Analyse bewertet operative Strategien zur Minderung von Schwefeldioxid, Stickoxiden, Kohlenmonoxid und Partikelaustritten aus FCC-Regenerator-Rauchgasen.
- Leistungsbewertungen der Länder erstellen Zehnjahresmarktprognosen in Deutschland, Brasilien, den Vereinigten Staaten, dem Vereinigten Königreich und Japan und verknüpfen den Durchsatz der Raffinerie mit regionalem Kraftstoffbedarf für Transportmittel und petrochemischen Kapazitätserweiterungen.
- Wettbewerbsprofilierung untersucht die Raffinerieverarbeitungsanlagen, Katalysatorfertigungsanlagen, Prozesspatentanmeldungen und Investitionsstrategien von Rohöl zu Chemikalien der zehn weltweit führenden Energie- und Raffinerieunternehmen.
Was deckt der Markt für Fluid Catalytic Cracking (FCC) ab?
Der Markt für fluidkatalytisches Cracken umfasst alle kommerziellen Verarbeitungseinheiten, fluidisierte Crack-Katalysatorformulierungen, betriebliche chemische Zusätze und Hilfsreaktionsanlagen, die darauf ausgelegt sind, hochkoeiende Erdölfraktionen in hochwertige Transportkraftstoffe und petrochemische Vorläufer umzuwandeln. Als zentraler Umwandlungsmotor in der modernen Erdölraffination nutzt die FCC-Technologie fein pulverisierte Feststoffkatalysatoren, die in einem aufwärts gerichteten Dampfstrom innerhalb eines vertikalen Aufstiegsreaktors fluidisieren, um Vakuumgasöle, deasphaltierte Öle und atmosphärische Rückstände bei hohen Reaktionstemperaturen zu knacken. Der Scope verfolgt den Gesamtwirtschaftswert, der durch FCC-Einheitenbetriebe generiert wird, einschließlich der Realisierung von raffinierten Produktströmen (Benzin, Lightcycle-Öl, Propylen, Butylen) sowie dem jährlichen Raffineriekatalysator und additiven Umsatz.
Finanzielle Bewertungen bewerten die primären Einnahmen aus kommerziellen Raffineriebetrieben, Katalysatorhersteller-Lieferungen, Technologielizenzgebühren und technischen Turnaround-Services. Die segmentale Berichterstattung umfasst Standard-FCC-Gasöl-Einheiten, Tiefenkatalytisches Cracken (DCC)-Petrochemieeinheiten, Residuenkatalytisches Cracken (RFCC) und hochintensive FCC-Überarbeitungen. Zu den auf dem Markt gemessenen Katalysatorsysteme gehören frische Gleichgewichts-Zeolith-Katalysatoren, Flüssigcrackungsadditive (Verbrennungspromoter, SOx-Reduktionsmittel, ZSM-5 Propylen-Enhancer) und spezialisierte Katalysatormatrix-Passivatoren.
Was ist im Umfang enthalten?
Im Bericht enthalten' s umfasst fluidkatalytische Cracking-Einheiten, die weltweit in Raffinerien und integrierten petrochemischen Fertigungsanlagen betrieben werden. Produktstromaufschlüsselungen quantifizieren Produktionsvolumina und -realisierungen über fertiges Hochoktan-Motorbenzin, Lightcycle-Öl (Dieselmischungskomponente), chemisch und polymerfähiges Propylen, verflüssigte Erdölgase und petrochemische aromatische Rohstoffe. Die Katalysatorabdeckung umfasst synthetische Zeolith-Cracking-Katalysatoren, selten-erdmodifizierte USY-Formulierungen, Alumina-Sol-Bindemittel und funktionelle Zusatzstoffe, die die Verbrennung von Kohlenmonoxid, Schwefelemissionen und Schwermetallkontaminationen steuern.
Die geografische Abdeckung ist umfassend und verfolgt die Marktaktivität in Nordamerika, Lateinamerika, Westeuropa, Osteuropa, Ostasien, Südasien und Pazifik sowie im Nahen Osten und Afrika. Die Kanalkartierung umfasst kommerzielle Transaktionen zwischen Erdölraffinerien, internationalen Energiekonzernen, unabhängigen Katalysatorsynthesizern, Prozessingenieurlizenzieren und industriellen Turnaround-Auftragnehmern.
Was ist vom Umfang ausgeschlossen?
Vom Marktbereich ausgeschlossen sind primäre atmosphärische Rohöldestillationseinheiten (CDUs) und Vakuumdestillationseinheiten (VDUs), die physikalische Trennung ohne katalytische chemische Umwandlung durchführen. Ebenso sind thermische Crackprozesse wie verzögertes Koken, Visbreaking und Fluidcoking, die rein durch thermische Mechanismen ohne feste Katalysatoren funktionieren, von der Grenze der fluidkatalytischen Crackabrechnung ausgeschlossen. Hydrocracking-Einheiten, die unter hohen Wasserstoffpartialdrücken mit stationären Katalysatorbetten statt fluidisierter Zirkulation arbeiten, werden in separate Kategorien der Raffinerietechnologie eingeteilt.
Darüber hinaus sind obergelagerte Rohölförderungsplattformen, offshore schwimmende Produktionslager- und Entlastungsschiffe (FPSO) sowie zwischenstaatliche Rohölpipelines im Mittelstrom ausgeschlossen. Eigenständige Kohlenstoffabscheidungs- und -speicheranlagen (CCS), die nicht physisch in die FCC-Regenerator-Rauchgaskanäle integriert sind, liegen außerhalb des primären analytischen Perimeters.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breitere Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßstäbliche Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
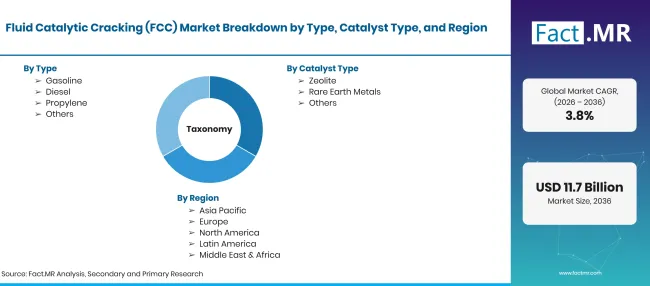
Fluid Catalytic Cracking Fcc Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarde |
| Marktdefinition | Fluid katalytisches Cracken (FCC) umfasst die operativen Einheiten, Formulierungen von Crackkatalysatoren, Prozessadditive und lizenzierte Technologiesysteme, die in Erdölraffinerien und petrochemischen Komplexen eingesetzt werden, um schwere Vakuumgasöle und atmosphärische Rückstände in hochoktaniges Benzin, Diesel und leichte Olefine umzuwandeln. Der Marktwert wird anhand der Produktion raffinierter Produkte und des Betriebskatalysatorumschlags gemessen. |
| Typ | Benzin; Diesel; Propylen; Weitere |
| Katalysatortyp | Zeolith; Seltene Erdenmetalle; Andere |
| Anwendung | Raffinerien; petrochemische Anlagen; Weitere |
| Regionale Berichterstattung | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Wichtige analysierte Länder | Deutschland; Brasilien; Vereinigte Staaten; Vereinigtes Königreich; Japan |
| Wichtige Akteure, die porträtiert werden | ExxonMobil Corporation; Shell plc; Chevron Corporation; BP plc; TotalEnergies SE; Valero Energy Corporation; Marathon Petroleum Corporation; Phillips 66; Indian Oil Corporation Limited; Reliance Industries Limited |
| Historisches Basisjahr | 2025 (USD 7.8 Milliarde) |
| Prognosezeitrahmen | 2026 (USD 8.1 Milliarde) bis 2036 (USD 11.7 Milliarden) |
Quelle: Fact.MR-Analyse. Aktualisiert am 27. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Typ
- Benzin
- Diesel
- Propylen
- Weitere
-
Nach Katalysatortyp
- Zeolith
- Seltene Erden
- Weitere
-
Nach Anwendung
- Raffinerien
- Petrochemische Anlagen
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für Fluid Katalytic Cracking (FCC) im Jahr 2026?
Wie CAGR der Markt für fluidkatalytisches Cracking von 2026 bis 2036?
Welcher Produkttyp dominiert die Flüssigkeitskatalytische Cracker-Ausgabe?
Welcher Katalysatortyp hat den höchsten Marktanteil?
Welche Anwendung macht den Großteil der Marktnachfrage aus?
Welches Land wird bis 2036 am schnellsten expandieren?
Wer sind die wichtigsten Akteure im Markt für fluidkatalytisches Cracking?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen