- Market Value (2025): USD 61.8 Bn
- Estimated Value (2026): USD 65.5 Bn
- Forecast Value (2036): USD 117.0 Bn
- CAGR (2026-2036): 6.0%
Was wird der Zucker- und Zuckerersatzmarkt bis 2036 voraussichtlich wert sein?
USD 65.5 Milliarde im Jahr 2026 bis USD 117.0 Milliarde bis 2036, mit einem 6.0% CAGR.
- Laut Fact.MR Analyse erreichte der Markt für Zucker und Zuckersubstitute im Jahr 2025 USD 61.8 Milliarde.
- Die Nachfrage wird von USD 65.5 Milliarden im Jahr 2026 auf USD 117.0 Milliarden im Jahr 2036 steigen.
- Der Markt wird voraussichtlich zwischen 2026 und 2036 einen 6.0% CAGR verzeichnen, angetrieben durch Reformmaßnahmen in der kommerziellen Lebensmittel- und Getränkeverarbeitung, verstärkte Präventivversorgung für diabetische und prädiabetische Diabetiker sowie die Umwanderung der Verbraucher hin zu niedrigglykämischen, nährstoffreichen und kalorienfreien natürlichen Süßstoffen.
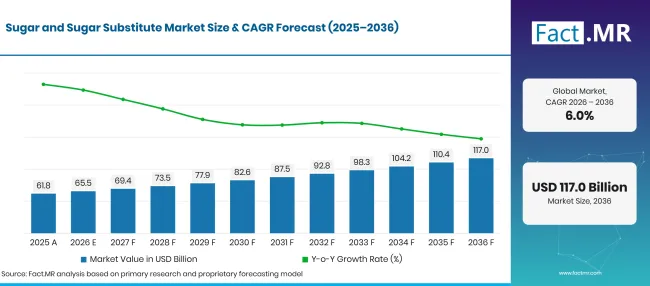
Factmr Sugar And Sugar Substitute Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 61.8 |
| 2026 | Schätzung | 65.5 |
| 2036 | Vorhersage | 117.0 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 6.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Zucker- und Zuckerersatzmarktes?
USD 51.5 Milliarden-absolute Chance zwischen 2026 und 2036, wobei natürliche Süßstoffe sowie Lebensmittel- und Getränkeanwendungen das größte Verarbeitungsvolumen erzeugen.
- Nachfragetreiber auf dem Markt
- Bundesstaatliche Zuckersteuern und Vorgaben auf Warnetiketten, die in Amerika und Westeuropa umgesetzt werden, zwingen multinationale Getränkekonzerne, die Saccharosemengen um 20% bis 50% in hochvolumigen Linien von kohlensäurehaltigen Erfrischungsgetränken und Säften zu reduzieren. Offizielle landwirtschaftliche Aussichtsanalysen bestätigen, dass das Wachstum des globalen Zuckerkonsums nachlässt, während die industrielle Beschaffung kalorienfreier Alternativen bei heimischen Lebensmittelverarbeitern beschleunigt [1]. Formulierungsteams integrieren Steviolglykoside und seltene Zucker, um das Mundgefühl zu erhalten, ohne strafende fiskalische Strafen zu drohen.
- Die steigende Häufigkeit von Typ- 2 -Diabetes, Kinderfettleibigkeit und metabolischem Syndrom führt zu einer weit verbreiteten Konsumentenwanderung hin zu zuckerfreien und kalorienarmen verpackten Lebensmitteln. Umfassende Bewertungen der Warenbilanz zeigen, dass die Lieferungen von inländischen Süßstoffen an industrielle Nutzer zunehmend auf spezialisierte Nährstoff- und Nicht-Nährstoffmischungen ausgeweitet werden, um Wellness-Standards zu erfüllen [2]. Gesundheitsbewusste Haushalte suchen aktiv nach Tischbeuteln und Backwaren, die mit natürlichen pflanzlichen Süßstoffen hergestellt sind.
- Technologische Durchbrüche in der enzymatischen Biokonversion und Präzisionsfermentation beheben historisch anhaltende Bitterkeiten, metallische Nachgeschmäcker und Lakritznoten in hochpotenten botanischen Süßstoffen. Die aktuelle klinische Ernährungsliteratur bestätigt, dass moderne natürliche, kalorienfreie Süßstoffe die glykämische Homöostase aufrechterhalten, ohne schädliche Insulinspitzen oder postprandiale Blutzuckeranstiege auszulösen [3]. Zutatenhersteller nutzen gezielte Maskierungs-Aromatechnologien und Rebaudiosid-M-Mischungen, um das exakte temporale Süßungsprofil von Saccharose nachzubilden.
- Die Verbreitung von funktionellen Getränken, Sportflüssigkeitselixieren und keto-freundlichen Snackriegeln erzeugt eine enorme industrielle Nachfrage nach Füllsüßstoffen, die eine saubere Füllstoffstruktur ohne schnelle Kohlenhydratverdauung bieten. Systematische biomedizinische Übersichten zeigen, dass eine ausgewogene Substitution konventioneller Zucker durch gut verträgliche Alternativen die Gewichtskontrollziele unterstützt, wenn sie in kalorienkontrollierte Diäten integriert wird [4]. Lebensmittelentwickler nutzen Multi-Süßstoff-Synergien, um optimale sensorische Parität zu erreichen und gleichzeitig das Verhältnis von Kosten pro Süße zu optimieren.
- Analysierte Schlüsselsegmente
- Nach Produkttyp: Natural Sweeteners hält 2026 58.9% Marktanteil, bevorzugt in industriellen Blending-Anlagen und Clean-Label-Marken für Konsumgüter, wegen pflanzlicher Herkunft, GMO-Positionierung und durch Verbraucher wahrgenommener Gesundheitssicherheit.
- Nach Anwendung: Lebensmittel und Getränke machen 2026 68.5% Anteil aus, da Getränkeabfüllunternehmen, Süßwarenhersteller, Molkereiverarbeitungsbetriebe und kommerzielle Bagerien ihre Signaturrezepte neu formulieren.
- Nach Verkaufskanal: Supermärkte/Hypermärkte machen 2026 53.7% Marktanteil aus und bieten dominierende Regalfronten, Massenverkaufskapazitäten und eine weitverbreitete Mehrmarkenverfügbarkeit für Haushalts-Tischsüßstoffe und alternative Süßstoffe.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, leitender Berater bei Fact.MR, erklärt: "Das kommerzielle Schlachtfeld im Süßstoffsektor wird nicht mehr durch einfache Kaloriensubtraktion definiert; es wird durch sensorische Biomimikry und Sauberkeitsetikette bestimmt. Industrielle Lebensmittelverarbeiter werden keine Kompromisse bei Textur, Feuchtigkeitsspeicherung oder Bräunungskinetik eingehen, nur um den Zuckeranteil zu senken. Lebensmitteltechnologen und Zutatenraffinier, die präzise Kokristallisation und Multiglykosidmischung meistern, werden langfristige kommerzielle Aufträge erhalten, da Lebensmittelkonglomerate synthetische Zusatzstoffe eliminieren, ohne die Geschmackspräferenzen der Verbraucher zu entfremden."
- Strategische Auswirkungen
- Raffineriekonglomerate investieren stark in enzymatische Biokonversionstanks und Bioreaktoren, um die Produktion von Steviol-Glykosiden, Tagatose und seltenen Zuckern der nächsten Generation zu skalieren. Ernährungsverhaltenserhebungen bei Erwachsenen zeigen einen messbaren Anstieg des regelmäßigen Konsums von nicht-nährstoffreichen Süßstoffen bei Verbrauchern, die chronische Stoffwechselerkrankungen managen, was eine nachhaltige kommerzielle Nachfrage festigt [5]. Verarbeiter, die auf biofermentierte natürliche Süßstoffe umstellen, erzielen höhere Gewinnmargen als herkömmliche Saccharose-Mahlanlagen.
- Industrie-Bäckerei- und Molkereiformulatoren entwickeln modulare Mischungsprotokolle, die hochwirksame Pflanzenextrakte mit löslichen Ballaststoffen wie Inulin, Polydextrose und resistentem Dextrin kombinieren. Diese hybride Mischungsstrategie behebt Texturdefizite, stellt Kryoschutz in gefrorenen Desserts wieder her und repliziert die essentielle feuchtigkeitsbindende Funktion von Rohrzucker.
- Globale Lieferanten von Süßstoffzutaten schließen langfristige landwirtschaftliche Beschaffungsvereinbarungen mit Stevia- und Mönchsfrucht-Anbaugenossenschaften in Südostasien, Ostafrika und Lateinamerika ab. Vorausabwicklung von Verträgen schützt Verarbeitungsanlagen vor saisonalen Ernteschwankungen und gewährleistet gleichzeitig eine strenge Verifikation von nicht-gentechnisch veränderten Projekten und USDA-Bio-Konformität.
- Verpackungsingenieure entwickeln Barrierelaminate und hermetisch versiegelte Trockenmittelbeutel, um hygroskopische Zuckerersatzkristalle vor der Feuchtigkeitsaufnahme und Agglomeration in der Umgebung zu schützen. Die Sicherstellung frei fließender Eigenschaften in industriellen Trockenspenderbehältern reduziert Produktionszeiten an automatisierten Süßwaren- und Getränkeabfülllinien.
Die Vereinigten Staaten werden voraussichtlich einen 7.3% CAGRverzeichnen, während das Vereinigte Königreich um 6.6%voranschreitet, angetrieben durch aggressive Besteuerung von kohlensäurehaltigem Getränkezucker, Innovationen in Sporternährung und eine schnelle Einführung von Clean-Label-Labels im Einzelhandel. Deutschland expandiert 5.7%, unterstützt durch fortschrittliche Lebensmittelwissenschaften, strenge Reinheitsstandards der Europäischen Food Safety Authority und eine breite Nachfrage nach Bio-Bäckereien. Japan erreicht eine 4.9% CAGR, angetrieben von funktionellen Foods with Function Claims (FFC)-Getränken und einer alternden Bevölkerungsgruppe, die niedrigglykämische Ernährung priorisiert. Brasilien verzeichnet einen 4.2% CAGR, gestützt auf seinen historischen Status als globaler Zuckerrohrmühlen-Gigant, der allmählich auf spezialisierte Ethanol-Nebenprodukte und exportfähige natürliche Süßstoffmischungen übergeht.
Wie gliedert sich der Zucker- und Zuckerersatzmarkt nach Segmenten auf?
Natürliche Süßstoffe 58.9%; Lebensmittel und Getränke 68.5%; Supermärkte/Hypermärkte 53.7% im Jahr 2026.
Welcher Produkttyp dominiert?
Natural Sweeteners hält 2026 58.9% Anteil.
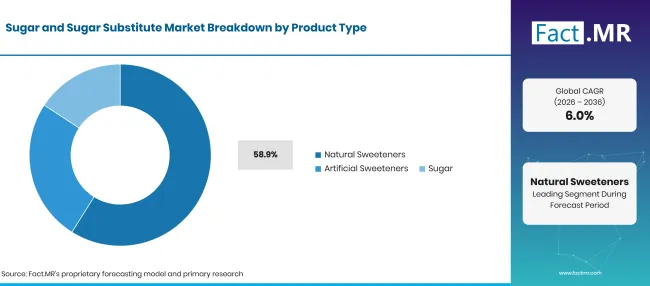
Factmr Sugar And Sugar Substitute Market Breakdown Product Type | Source: Fact.MR
| Produkttyp | Teilen (2026) |
|---|---|
| Natürliche Süßstoffe (Führendes Segment) | 58.9% |
| Andere Segmente kombiniert | 41.1%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Natürliche Süßstoffe dominieren die Beschaffungsverteilung der Verarbeitung, angetrieben durch die Abneigung der Verbraucher gegen chemische Lebensmittelzusätze und die zunehmende kommerzielle Verfügbarkeit von Steviaextrakten, Mönchsfruchtkonzentraten, Thaumatin und Allulose. Industrielle Verarbeiter bevorzugen natürliche Extrakte, da Front-of-Pack-Behauptungen über pflanzlichen Ursprungs in Millennial- und Gen-Z-Demografien stark Anklang finden. Parallel dazu bleiben konventionelle künstliche Süßstoffverbindungen wie Sucralose, Acesulfam, Kalium und Aspartam aufgrund ihres geringen Kosten-pro-Süßigkeitsfaktors und ihrer thermischen Widerstandsfähigkeit weiterhin in der kostengünstigen Getränkeherstellung und oralen pharmazeutischen Sirupen. Raffinerien modernisieren außerdem konventionelle nährstoffreiche Süßstoffe wie Maissirup mit hohem Fruktosegehalt, Invertzuckersirupe und Glukose-Fructose-Mischungen, um traditionelle Süßwaren- und Backanwendungen zu bedienen. Die rasche Kommerzialisierung hochreiner Stevia-Extrakte hat industrielle Getränkeformulierungen grundlegend verändert und bietet bis zu 300 Mal die Süße von Saccharose, ohne Kalorienbelastungen einzuführen.
Was führt den Anwendungssegment?
Lebensmittel und Getränke machen 2026 68.5% Anteil aus.
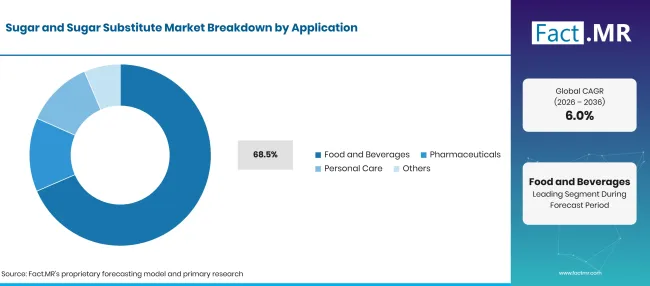
Factmr Sugar And Sugar Substitute Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Lebensmittel und Getränke (Hauptsegment) | 68.5% |
| Andere Segmente kombiniert | 31.5%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Die Verarbeitung von Lebensmitteln und Getränken nimmt mehr als zwei Drittel der weltweiten Süßstoffmengen auf, angetrieben durch kontinuierliche Rezeptreformulierungen in Erfrischungsgetränken, Milchdesserts, Backwarenfüllungen und Zuckerkonfekt. Hersteller von Erfrischungsgetränken setzen innovative Süßungssysteme ein, um die Verbrauchernachfrage nach vollwertigen, zuckerfreien Limonaden, sprudelnden botanischen Wassern und funktionellen Tees zu decken. Hersteller von Nahrungsergänzungsmitteln verwenden fortschrittliche süße Wahrnehmungspulver , um die bittere Adstringenz aktiver botanischer Extrakte, Koffein und Aminosäuren in gemischten Sport-Pre-Workout-Getränken zu neutralisieren. Lebensmittelwissenschaftler erforschen außerdem bio-ingenieurisierte süße Proteinextrakte wie Brazzein und Monellin, um ultraintensive, saubere Süße für kalorienarme Nährbarren freizusetzen. Einzelhandelskunden kaufen häufig verpackte Zucker-Balance-Beutel mit optimierten Erythritol- und Mönchsfrucht-Mischungen für Tischkaffee-Süßungen und Hausbackanwendungen.
Wie beeinflusst Sales Channel die Distribution?
Supermärkte/Hypermärkte machen 2026 53.7% Anteil aus.
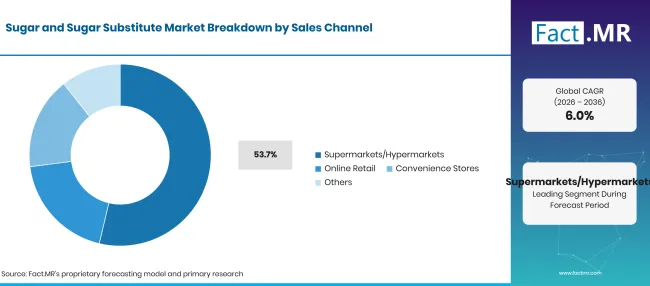
Factmr Sugar And Sugar Substitute Market Breakdown Sales Channel | Source: Fact.MR
| Vertriebskanal | Teilen (2026) |
|---|---|
| Supermärkte/Hypermärkte (führendes Segment) | 53.7% |
| Andere Segmente kombiniert | 46.3%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Supermarkt- und Hypermarktketten bleiben der führende Vertriebskanal für Verbraucher-Zucker und Zuckerersatzprodukte und bieten großzügigen Gangflächen für Spezialbackzucker, Bio-Rohrkristalle und verschiedene zuckerfreie Tischspender. Volumen-Merchandising und wettbewerbsfähige Mehrpack-Aktionen ermöglichen es großen Einzelhandelskonglomeraten, regelmäßig Haushaltsvorratskäufe aufzufüllen. Online-Einzelhandelskanäle zeigen das schnellste prozentuale Wachstum, angetrieben durch Direkt-zu-Verbraucher-Digitalmarken, die nullglykämische, glykämische Erythritol-Alternativen an Keto- und Diabetes-Communities vermarkten. Spezialbäckereien und Naturgeschäfte richten sich an kulinarische Puristen, die seltene Allulose-Süßstoffe suchen, die karamellisieren, bräunen und wie herkömmliche Saccharose einfrieren können. Convenience Stores erfüllen sofort Impulsbedarf durch taschengroße Süßtabletten und Einzelportionsbehälter an Kaffeeabgaben.
Was beschleunigt die Verbreitung des Zucker- und Zuckerersatzmarktes und was hält ihn zurück?
Staatlich vorgeschriebene Zuckerabgaben, ein erhöhtes Bewusstsein für Stoffwechselkrankheiten und Durchbrüche bei der natürlichen Glykosidsynthese beschleunigen das Marktwachstum. Hohe Produktionskosten für seltene Zucker, komplexe Herausforderungen bei der Clean-Label-Sensorisierung und Ertragsverwundbarkeiten auf Zuckerrohr- und Steviaplantagen schränken die reibungslose Verbreitung ein.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Einführung nationaler Zuckerreduktionssteuern auf verpackte Getränke | +1.3% | Nordamerika, Westeuropa | Kurzfristig (<= 2 Jahre) |
| Wachsender klinischer und verbraucherlicher Fokus auf diabetische und niedrigglykämische Ernährung | +1.1% | Global | Mittelfristig (2–4 Jahre) |
| Fortschritte in der enzymatischen Biokonversion erzeugen sauber schmeckende Reb-M-Glykoside. | +1.0% | Nordamerika, Ostasien | Mittelfristig (2–4 Jahre) |
| Verbraucherpräferenz für Clean-Label-Zutaten pflanzlicher Süßstoffe | +0.8% | Global | Mittelfristig (2–4 Jahre) |
| Verbreitung von kalorienarmen funktionellen Sport- und Wellness-RTD-Getränken | +0.6% | Nordamerika, Europa | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Kommerzialisierung von Allulose und Tagatose für kalorienarme Bräunung in der Bäckerei | +1.2% | USA, Ostasien, Lateinamerika | Kurzfristig (<= 2 Jahre) |
| Präzisionsfermentationsplattformen, die seltene, süße Proteine kosteneffizient synthetisieren | +1.0% | Nordamerika, Westeuropa | Mittelfristig (2–4 Jahre) |
| Dual-Wirkende Süßfasern, die Präbiotika mit hochintensiver Süße kombinieren | +0.8% | Westeuropa, Japan | Mittelfristig (2–4 Jahre) |
| Massenersatzsirupe, die für gefrorene Desserts entwickelt wurden und Kryoschutz benötigen | +0.6% | Global | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Hohe Nutzungsaufschläge von seltenen Zuckern im Vergleich zu subventionierten Rohstoffen Saccharose | -1.1% | Schwellenländer, Südasien | Kurzfristig (<= 2 Jahre) |
| Regulatorische Verzögerung bei Zulassungen von neuartigen Süßstoffen in ausgewählten Rechtsordnungen | -0.9% | Europäische Union, Ostasien | Mittelfristig (2–4 Jahre) |
| Geschmacksnoten und anhaltende kühlende Empfindungen in unvermischten Polyol-Formulierungen | -0.7% | Global | Mittelfristig (2–4 Jahre) |
| Landwirtschaftliche Volatilität bei den Erträgen von Steviablättern und Zuckerrohr aufgrund von Klimaextremen | -0.5% | Lateinamerika, Südasien | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Welche Länder skalieren bis 2036 den Zucker- und Zuckerersatzmarkt?
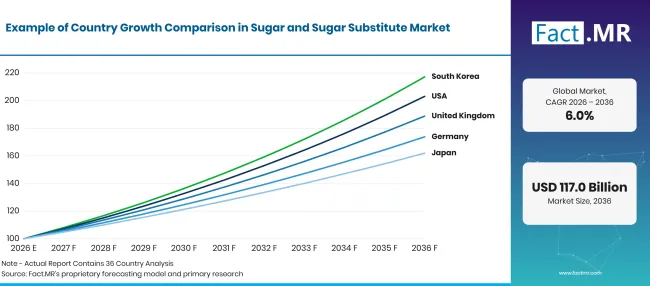
Factmr Sugar And Sugar Substitute Market Growth Index | Source: Fact.MR
| Land | CAGR (2026–2036) |
|---|---|
| USA | 7.3% |
| Vereinigtes Königreich | 6.6% |
| Deutschland | 5.7% |
| Japan | 4.9% |
| Brasilien | 4.2% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Warum führen die Vereinigten Staaten die globale Marktexpansion an?
7.3% CAGR, angetrieben von intensiver kommerzieller Getränkereformulering, massiver Nachfrage nach Keto- und kohlenhydratarmen Vorratsprodukten sowie schnellen FDA-Zulassungen für neuartige kalorienfreie Süßstoffe.
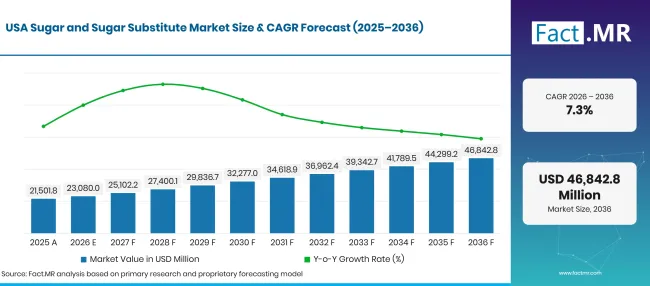
Factmr Sugar And Sugar Substitute Market Forecast Usa | Source: Fact.MR
Amerikanische Lebensmittel- und Getränkekonglomerate entfernen aggressiv zugesetzten Zucker aus den wichtigsten Einzelhandelsportfolios, um aktualisierte Richtlinien zur Nährwertangabgabe zu erfüllen und der Verbrauchernachfrage nach metabolischem Wohlbefinden gerecht zu werden. Große Getränkeabfüller mit Hauptsitz in Atlanta, New York und Texas stellen auf multimillionenfache kohlensäurehaltige Getränkelinien auf anspruchsvolle Mischungen aus bioumgewandeltem Stevia, Mönchsfrucht und Erythritol um. Der boomende kommerzielle Markt für keto-freundliche Backwaren, Proteinriegel und kalorienfreie Kaffeesahne treibt die stetige Beschaffung von Mischungen aus natürlichen Süßstoffen in großen Mengen voran. Darüber hinaus integrieren kulinarische Entwickler flüssigen Bio-Agavennektar in Clean-Label-Cocktailmixer, Bio-Dressings und handwerkliche Granola.
Wie bringt das Vereinigte Königreich die Zuckerreduktion voran?
6.6% CAGR, unterstützt durch die verpflichtende Softdrinks Industry Levy, aggressiven Salz- und Zuckerziele für Einzelhändler und eine hohe Verbraucherdurchdringung von Tischsüßstoffen.
Das Vereinigte Königreich ist nach der Einführung und geplanten Ausweitung des nationalen Softdrinks Industry Levy einer der weltweit39am stärksten regulierten Süßstoffmärkte. Das Vereinigte Königreich ist nach der Einführung und geplanten Ausweitung des nationalen Softdrinks Levy einer der weltweit regulierten Süßstoffmärkte. Britische Getränkehersteller haben 70% kommerzielle Softdrinks umformuliert, um strenge Strafsteuerschwellen zu vermeiden, was eine dauerhafte Basisnachfrage für hochwirksame, nicht-nahrhafte Süßstoffe schafft. Führende britische Supermarktketten setzen strenge Meilensteine zur Reduktion von Zucker bei Eigenmarken, bei Fertiggerichten, Joghurts und Frühstücksfrühstücken. Britische, gesundheitsbewusste Käufer ersetzen regelmäßig raffinierten weißen Zucker durch Stevia-Automaten und unraffinierte Dattelzuckerlösungen , um natürliche Mikronährstoffe in der häuslichen Küche zu erhalten.
Was sorgt für eine beständige botanische Nachfrage in Deutschland?
5.7% CAGR, verwurzelt in Deutschland' s fortschrittlicher industrieller Bäckereisektor, strenge biologische Zertifizierungsrahmen und eine anspruchsvolle Verbraucherpräferenz für gentechnikfreie Zutaten.
Deutschland gilt als Europas führendes Zentrum für industrielle Süßwaren, kommerzielles Backen und Lebensmittelwissenschaftsforschung. Deutsche Verbraucher verlangen transparente, saubere Zutatendecks, was lokale Verarbeiter dazu veranlasst, synthetische künstliche Süßstoffe zugunsten zertifizierter Bio-Rübenzucker, Birkenxylit und wassergewonnenen Stevia-Formulierungen abzulehnen. Die regulatorische Aufsicht durch das Bundesamt für Verbraucherschutz und Lebensmittelsicherheit (BVL) gewährleistet die Einhaltung strenger EFSA-Zusatzstoffgrenzen und verpflichtet die Zutatenhersteller, eine makellose Reinheitsdokumentation zu führen. Führende deutsche Bäckereien und Schokoladenhersteller setzen Isomalt und Tagatose ein, um eine optimale kristalline Snap-and-Shelf-Stabilität in zuckerfreien Luxuskonfekten zu erreichen.
Warum verzeichnet Japan eine stetige Einführung über funktionale Lebensmittel hinweg?
4.9% CAGR, angetrieben von der florierenden Foods with Function Claims (FFC)-Landschaft, einer alternden Bevölkerungsgruppe, die den Blutzuckerspiegel kontrolliert, und einer hohen Wertschätzung für subtile Süßungsprofile.
Japanische Lebensmittel- und Getränkehersteller arbeiten in einem ausgefeilten funktionalen Lebensmittelregulierungsumfeld, in dem Süßstoffe nachweisbare physiologische Vorteile neben dem Geschmack bieten müssen. Große Getränkekonzerne in Tokio und Osaka vermarkten grüne Tees und funktionelle Erfrischungsgetränke, die mit seltenen Zuckern angereichert sind und die Glukoseaufnahme nach dem Essen moderieren. Japanische Verbraucher bevorzugen traditionell zarte, nicht aufdringliche Süßigkeiten, was die Integration enzymatischer Stevia-Derivate und Thaumatin gegenüber stark anhaltenden Süßstoffen bevorzugt. Tokyos Körperpflege- und pharmazeutische Labore absorbieren zudem erhebliche Mengen pharmazeutischen Sorbitol und Mannitol für medizinische Halstabletten und Zahnpflegevorbereitungen.
Welche Chancen eröffnen sich in ganz Brasilien?
4.2% CAGR, unterstützt von Brasilien ' der unangefochtenen Position als weltweit39; der größte Zuckerrohrproduzent, dem wachsenden Bewusstsein für Diabetes im Inland und wachsenden Investitionen in exportfähige raffinierte Süßstoffe.
Brasiliens landwirtschaftliche Landschaft wird von einer umfangreichen Zuckerrohrmühleninfrastruktur in São Paulo und Paraná dominiert, die sowohl die globalen Lebensmittelmärkte als auch die inländischen Bioethanol-Energienetze versorgt. Während Rohstoffzucker weiterhin tief in die lokalen Kochgewohnheiten integriert ist, wecken steigende städtische Fettleibigkeitsraten in Rio de Janeiro und Belo Horizonte das kommerzielle Interesse an kalorienreduzierten Süßungsalternativen. Heimische Getränkeverpacker und Molkereigenossenschaften erweitern das Angebot an Diät und Leichtprodukten, die mit Sucralose, Stevia und vermischten Polyolen formuliert sind. Brasilianische Zutatenraffinerien nutzen ihre enormen Biomasseverarbeitungskapazitäten zunehmend, um spezialisierte Anlagen für spezialisierte präbiotische Oligosaccharide und exportfähige natürliche Süßstoffextrakte zu errichten.
Wer führt den Markt für Zucker und Zuckerersatzprodukte an?
Tate & Lyle PLC verfügt über eine beeindruckende weltweite Präsenz bei kommerziellen Texturanten und Süßungssystemen und bietet proprietäre Stevia-Blattextrakte, Allulosesirupe und Sucralose-Formulierungen an, die für nahtlose Rezept-Drop-in entwickelt wurden. Cargill Incorporated verfügt über eine umfangreiche landwirtschaftliche Verarbeitungsinfrastruktur, die Rohrohr- und Rübenraffinerie, Mais-basierte Nährsirupe bis hin zu weltweit führenden fermentationsbasierten Reb-M-Steviasystemen im Rahmen seines EverSweet-Portfolios umfasst. Die Archer Daniels Midland Company (ADM) bietet umfassende funktionelle Süßungslösungen an, die pflanzliche Süßstoffmoleküle mit fortschrittlichen Geschmacksmodifikationssystemen und sauberen Fasern kombinieren.
Ingredion Incorporated zeichnet sich durch naturbasierte Stärke, spezialisierte nahrhafte Süßstoffe und hochwirksame Stevia-Extrakte aus, die auf Getränkestabilität und Texturverbesserung optimiert sind. Roquette Frères führt europäische Polyol- und Biofermentationsverarbeitung an und stellt pharmazeutisches Maltitol, Xylit und Sorbitol sowie neuartige Pflanzenproteine her. PureCircle Limited (Tochtergesellschaft von Ingredion) betreibt spezialisierte Netzwerke für Stevia-Züchtung, Agronomie und Extraktion, die die Kommerzialisierung nachhaltiger Steviol-Glykoside vorantreiben. Die Hershey Company innoviert aktiv in der zuckerreduzierten und zuckerfreien Süßwaren und reformuliert ikonische Schokoladen- und Süßwarenmarken mit Erythritol und Allulose. Ajinomoto Co. Inc. bringt spezialisierte Aminosäure- und Hochintensivpeptid-Süßungsexpertise ein und liefert Aspartam, Advantame und herzhafte Geschmacksmodulatoren an globale Pharma- und Lebensmittelverarbeiter.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind Tate & Lyle PLC; Cargill Incorporated; Archer Daniels Midland Company; Ingredion Incorporated; Roquette Frères; PureCircle Limited; The Hershey Company; und Ajinomoto Co. Inc.
- Tate & Lyle PLC
- Cargill Incorporated
- Archer Daniels Midland Company
- Ingredion Incorporated
- Roquette Frères
- PureCircle Limited
- Die Hershey-Kompanie
- Ajinomoto Co. Inc.
Bibliographie
- [1] McConnell, M., & Valdes, C. (2025). Ausblick auf Zucker und Süßstoffe: Januar 2025 (SSM-437). USDEin wirtschaftlicher Forschungsdienst.
- [2] McConnell, M., & Valdes, C. (2025). Ausblick auf Zucker und Süßstoffe: Dezember 2025 (SSM-448). USDEin wirtschaftlicher Forschungsdienst.
- [3] Arshad, M. S., et al. (2025). Beyond Sugar: Eine ganzheitliche Übersicht über Süßstoffe und ihre Rolle in der modernen Ernährung. Nährstoffe, 17(3), 482.
- [4] Sharma, A., et al. (2024). Chronischer Einsatz künstlicher Süßstoffe: Vor- und Nachteile. Cureus, 16(8), u.67512.
- [5] Kim, H., et al. (2026). Faktoren, die mit der derzeitigen Verwendung von nicht nährstoffreichen Süßstoffen bei Erwachsenen zusammenhängen. Nutrition Research and Practice, 20(5), 612–624.
Dieser Bericht beantwortet
- Der Bericht bewertet Verarbeitungseffizienzen, Kristallisationsthermodynamik und Süßungswirkungsverhältnisse über natürliche, künstliche und konventionelle Saccharoseformate hinweg.
- Anwendungsbewertungen zeigen, warum kommerzielle Getränkeabfüller und Hersteller von verpackten Süßwaren mehr als zwei Drittel der gesamten industriellen Volumennachfrage ausmachen.
- Länderanalysen untersuchen die fiskalischen Steuerpolitiken und Ernährungsrichtlinien, die es den Vereinigten Staaten und dem Vereinigten Königreich ermöglichen, marktführende Wachstumsraten zu erreichen.
- Sensorische wissenschaftliche Vergleiche untersuchen die zeitlich verbleibenden Profile und die thermische Stabilität von Reb-M, Allulose und Erythritol unter hochhitziger kommerzieller Verarbeitung.
- Wettbewerbsprofilierung umfasst Benchmarks für Raffineriekapazitäten, enzymatische Fermentationspatente und Verträge für landwirtschaftliche Erzeuger bei führenden globalen Süßstoffproduzenten.
Was deckt der Zucker- und Zuckerersatzmarkt ab?
Der Markt umfasst kommerzielle Lieferungen von Kalorienzucker aus Zuckerrohr- und Zuckerrüben, nährstoffhaltigen Kohlenhydratsirupen, hochintensiven künstlichen Süßstoffen und pflanzlich abgeleiteten natürlichen Süßstoffen. Er bewertet Rohstoffflüsse in industrielle Getränkeabfüllanlagen, kommerzielle Bäckereien, verpackte Molkereilinien, Süßwarenfabriken, pharmazeutische Sirupe und Einzelhandels-Tischverpackungen. Die Analyse bewertet Großhandels-Raffinerien, Hersteller von Spezialchemikalien und verbraucherverpackte Süßstoffmarken.
Was ist im Umfang enthalten?
Der Umfang umfasst Großhandelslieferungen von raffiniertem weißem Rohrzucker, Rübenzucker, rohen unraffinierten Zucker, Maissirup mit hohem Fruchtzuckergehalt, Invertsirupen, Polyolen (Erythritol, Xylitol, Sorbitol, Maltitol), synthetischen Hochintensiv-Süßstoffen (Sucralose, Aspartam, Acesulfam-K, Saccharin) und Pflanzenextrakten (Stevia, Mönchsfrucht, Thaumatin, Allulose). Die Umsatzwerte zeigen fertige Süßstofflieferungen, bewertet an Fabrikein- und Großhandelspreisen. Massenlieferungen von Süßstoffen an kommerzielle Lebensmittelhersteller und verpackte Einzelhandels-Tischkartons sind vollständig in die Berichtssummen integriert.
Was ist vom Umfang ausgeschlossen?
Der Anwendungsbereich schließt landwirtschaftliche Farm-Gate-Werte ungeernteter stehender Zuckerrohrfelder und Zuckerrübenkulturen vor der Erstförderung und Mahlzeit aus. Illegale, nicht regulierte Sirupe, synthetische Aromastoffe ohne direkte Süßungsäquivalenz und Industrietiermelasse fallen nicht unter den Anwendungsbereich. Kommerzielle Zuckerernteerntemaschinen, Mahlzentrifugen und automatisierte Abfüllverpackungsmaschinen sind von der Zutatenbewertung ausgeschlossen.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breite Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßhafte Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierungs- und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
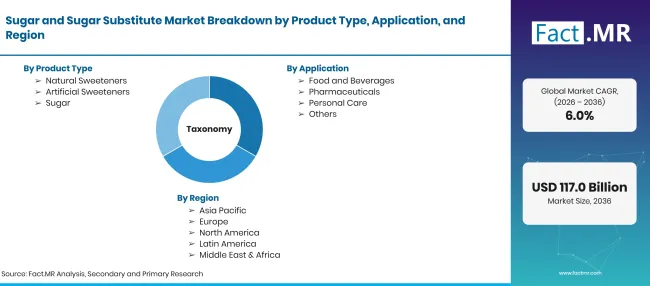
Factmr Sugar And Sugar Substitute Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarde im Jahr 2026 bis USD Milliarden bis 2036 bei 6.0% CAGR |
| Marktdefinition | Kommerzielle Lieferungen von kalorienhaltigen Saccharose, nährstoffhaltigen Kohlenhydratsirupen sowie energiefreien natürlichen und künstlichen Süßstoffverbindungen, die in Lebensmittel-, Getränke-, pharmazeutischen und Konsumgüteranwendungen verwendet werden. |
| Produkttyp | Natürliche Süßstoffe; Künstliche Süßstoffe; Zucker |
| Anwendung | Lebensmittel und Getränke; Pharmazeutika; Körperpflege; Sonstiges |
| Vertriebskanal | Supermärkte/Hypermärkte; Online-Einzelhandel; Convenience Stores; Andere |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | USA; Großbritannien; Deutschland; Japan; Brasilien |
| Profilierte Unternehmen | Tate & Lyle PLC; Cargill Incorporated; Archer Daniels Midland Kompanie; Ingredion Incorporated; Roquette Frères; PureCircle Limited; Die Hershey Kompanie; Ajinomoto Co. Inc. |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Primäre Interviews mit Lebensmitteltechnologen, Raffinerien für landwirtschaftliche Rohstoffe, Leiter für kommerzielle Getränkeformulierungen und Einzelhandelskategoriemanager, kombiniert mit globalen Import-Export-Handelsflussprüfungen. |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Produkttyp
- Natürliche Süßstoffe
- Künstliche Süßstoffe
- Zucker
-
Nach Anwendung
- Essen und Getränke
- Pharmazeutika
- Körperpflege
- Weitere
-
Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Online-Einzelhandel
- Convenience Stores
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für Zucker und Zuckerersatzprodukte im Jahr 2026?
Wie sieht der CAGR von 2026 bis 2036 aus?
Welcher Produkttyp führt zu Leads?
Welche Bewerbung führt dazu?
Welche Unternehmen beteiligen sich an Zucker und Zuckerersatzprodukten?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen