- Market Value (2025): USD 38.5 Bn
- Estimated Value (2026): USD 40.6 Bn
- Forecast Value (2036): USD 69.9 Bn
- CAGR (2026-2036): 5.6%
Was wird der Markt für VVT und Start-Stop-Systeme bis 2036 voraussichtlich wert sein?
USD 40.6 Milliarden im Jahr 2026 bis USD 69.9 Milliarden bis 2036 bei einem 5.6% CAGR.
- Im Jahr 2025 war der Markt für VVT- und Start-Stopp-Systeme USD 38.5 Milliarden wert, wobei werkseitig montierte Einheiten auf neuen Motoren den Großteil dieses Umsatzes ausmachten.
- Bis 2036 wird der Markt USD 69.9 Milliarden erreichen, gegenüber USD 40.6 Milliarden im Jahr 2026, da Hybridtriebwerke und Flotteneffizienzregeln beide Technologien in neuen Motorprogrammen halten.
- Ein 5.6% CAGR hält von 2026 bis 2036, da Mild-Hybrid- und Vollhybridmotoren schnellere Nockenwellenphaser und stärkere Neustart-Hardware als ältere Motoren benötigen.
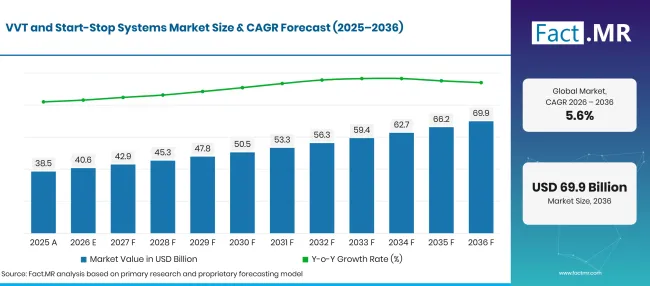
Vvt And Start Stop Systems Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 38.5 |
| 2026 | Schätzung | 40.6 |
| 2036 | Vorhersage | 69.9 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 5.6% |
Quelle: Fact.MR-Analyse. Aktualisiert am 26. Oktober 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des VVT- und Start-Stop-Systems-Marktes?
Zwischen 2026 und 2036 wird der Markt USD 29.3 Milliarden an Neuwert gewinnen, angeführt von Programmen für Hybrid- und Nutzfahrzeugmotoren.
- Nachfragetreiber auf dem Markt
- Hybridmotoren sind der Haupttreiber für Ventilsteuerung und Neustart. Eurostat zählte 2025 3.62 Millionen neue, in der EU zugelassene Nicht-Plug-in-Hybridautos, mit einem Anstieg 13.4%, wobei Plug-in-Hybride bei 1.03 Millionen [1]. Jeder dieser Motoren fährt pro Fahrt mehrfach ab und startet sie neu, sodass Nockenwellenphaser und Anlasser stärkere Lastzyklen haben.
- Lieferantenverträge bestätigen, dass die Arbeit an Verbrennungsmotoren fortgesetzt wird. Im Februar 2025 kündigte BorgWarner an, variable Nockenwellensteuerung für die neuesten Hybrid- und Benzinmotoren eines großen ostasiatischen Automobilherstellers bereitzustellen, mit Produktion ab dem ersten Quartal 2026 [2].
- Die europäische Politik lässt nach 2035 nun Raum für effiziente Motoren. Das Automobilpaket der Europäischen Kommission vom Dezember 2025 legt ab 2035 ein 90% Ziel zur Reduzierung der Auspuffemissionen für Neufahrzeuge fest, wobei die verbleibenden 10% durch in der EU hergestellte kohlenstoffarme Stahl-, Elektrokraftstoffe oder Biokraftstoffe ausgeglichen werden sollen [3]. Plug-in-Hybride und Reichweitenvergrößerer, die unter diesem Ziel gebaut wurden, werden weiterhin eine Ventilsteuerung tragen.
- Lkw, Busse und Lieferwagen verbringen lange Zeiträume im Leerlauf und in Depots. Flottenbetreiber bauen Start-, Stopp- und Zylinderabschaltung ein, um Diesel auf diesen leerlauflastigen Strecken zu sparen, und Motorenhersteller fügen variable Ventilbetätigung hinzu, um die Abgastemperaturen für die Nachbehandlung zu steuern.
- Ältere Autos und Lieferwagen halten den Austauschkanal aktiv. Anlasser, Phaser-Solenoide und Zeitsteuerungen verschleißen nach vielen Neustartzyklen, und unabhängige Werkstätten ersetzen sie, sobald die Garantie ausläuft.
- Analysierte Schlüsselsegmente
- Von Technologie: Start-Stop-Systeme werden 2026 42.5% Anteil halten, da die Hardware den Kraftstoffverbrauch im Stadtverkehr ohne Hochspannungssystem reduziert.
- Nach Fahrzeugtyp: Nutzfahrzeuge werden 2026 54.8% Anteil ausmachen, da Lastwagen und Busse mehr Ventilbetätigung und Neustartanteil pro Motor tragen.
- Nach Kraftstofftyp: Benzin wird 2026 58.9% Marktanteil erringen, da die meisten Hybridmotoren um einen Benzinzyklus herum aufgebaut sind.
- Nach Endnutzer: OEMwerden 2026 durch während der Motorentwicklung abgeschlossene Montageverträge 59.3% Anteil erhalten.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, sagt: "Autohersteller beurteilen nun Nockenwellenphaser und Start-Stop-Hardware danach, wie gut sie mit häufigen Hybrid-Neustarts zurechtkommen, nicht nur nach dem Stückpreis. Nutzfahrzeugmotoren tragen den größten Anteil, da Flottenbesitzer für jeden Liter zahlen, der im Leerlauf eingespart wird. Lieferanten, die für 48V- und Hybridbetriebszyklen entwerfen, werden die Motorprogramme gewinnen, die bis 2036 starten."
- Strategische Auswirkungen
- Lieferanten von Ventilsteuerung sollten elektrische und torsionalunterstützte Nockenwellenphaser für Hybridmotoren qualifizieren, da diese Motoren viel häufiger neu starten als herkömmliche.
- Hersteller von Lkw- und Busmotoren sollten die Zylinderabschaltung mit Start-Stopp kombinieren, um den Leerlaufverbrauch zu verringern und die Nachbehandlung auf städtischen Straßen warm zu halten.
- Aftermarket-Händler sollten Phaser-Solenoide und Schwerlast-Anlasser für Fahrzeuge nach Garantie vorräten, da die Austauschzyklen auf die Neustartzählung folgen.
- Komponentenhersteller, die Zöllen ausgesetzt sind, sollten die Präzisionsbearbeitung von Phasern und Anlassern auf mehr als ein Land verteilen, um die Margen zu schützen.
Auf 6.8%führen die Vereinigten Staaten die Gruppe an, in der Hybride Marktanteile am leichten Verbrauch gewinnen und Stop/Start bereits bei den meisten Benzinfahrzeugen zu sehen ist. Deutschland folgt bei 6.4%, wobei die Hybridzulassungen unter EU-Emissionsvorschriften zunehmen. Japan verzeichnet 6.0% , da die Automobilhersteller die Hybridmotoren immer wieder auffrischen. Brasilien expandiert mit 4.9%, unterstützt durch neue bundesweite Effizienzobergrenzen. Zuletzt kommt das Vereinigte Königreich mit 4.3%, da emissionsfreie Autos einen größeren Anteil an Neuzulassungen erhalten.
Wie gliedert sich der Markt für VVT- und Start-Stop-Systeme nach Segmenten auf?
Start-Stop-Systeme führen die Technologie bei 42.5%; Nutzfahrzeuge führen den Fahrzeugtyp bei der 54.8%; Benzin wird den Kraftstofftyp bei 58.9%führen; OEMwird den ersten Platz bei Endverbrauchern mit 59.3%halten.
Wo verlangt die Technologie die Konzentration?
Start-Stop-Systeme übernehmen 42.5% des Umsatzes 2026.
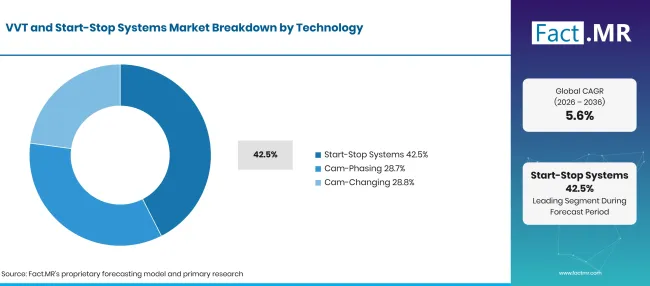
Vvt And Start Stop Systems Market Breakdown Technology | Source: Fact.MR
| Technologie | Teilen (2026) |
|---|---|
| Start-Stop-Systeme (führendes Segment) | 42.5% |
| Andere Segmente kombiniert | 57.5%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 26. Oktober 2026
Automobilhersteller können den Motorausfall im Leerlauf mit einem verbesserten Anlasser, einer stärkeren Batterie und Steuersoftware hinzufügen, sodass kein Motoren-Neudesign erforderlich ist. Diese niedrigen Einstiegskosten ermöglichen es ihnen, diese Funktion sowohl auf Einsteigermodelle als auch auf Premiummodelle einzubauen. Nockenwellenphasen, oft angetrieben von einem elektronischen Motorsteuerungssystem, folgen im Volumen. In den Vereinigten Staaten machten Benzinmotoren mit Stop/Start laut EPA [4 57.6% der Fahrzeugproduktion des Modelljahres 2024 aus. Nockenwellenwechselsysteme bedienen ein engeres Set an Leistungs- und Dieselmotoren, wobei das Schalten von Nockenwellenprofilen das Drehmoment bei niedrigen Geschwindigkeiten verbessert.
Was führt das Fahrzeugtyp-Segment?
Nutzfahrzeuge machen 54.8% der Verkaufszahlen 2026 aus.
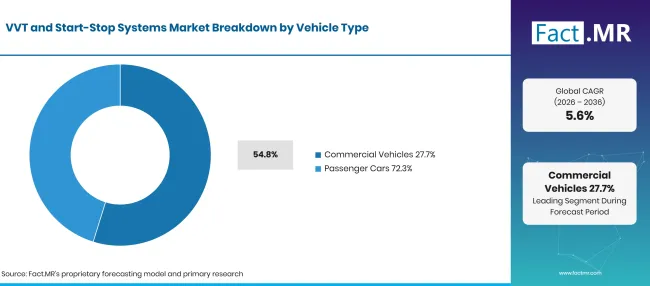
Vvt And Start Stop Systems Market Breakdown Vehicle Type | Source: Fact.MR
| Fahrzeugtyp | Teilen (2026) |
|---|---|
| Nutzfahrzeuge (führendes Segment) | 54.8% |
| Andere Segmente kombiniert | 45.2%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 26. Oktober 2026
Schwere Lkw und Stadtbusse laufen über lange Stunden, oft im Leerlauf, sodass jeder eingesparte Liter für Flottenbesitzer schnell summiert wird. Ein einzelner schwerer Motor kann variable Ventilbetätigung und Zylinderabschaltung sowie einen Schwerlaststarter und ein eigenes Steuermodul tragen. Dieser Anteil erhöht den Umsatz pro Fahrzeug deutlich über ein Auto. P-Wagen liefern deutlich mehr Einheitsvolumen, aber der Anteil pro Fahrzeug ist geringer. Die Autohersteller bauen Start-Stopp- und Nockenwellenphaser in den meisten neuen Modellen ein, und die Motorventilbasis in Autos sorgt für eine breite Nachfrage nach Nockenwellenphasen.
Wie beeinflusst Kraftstofftyp die Nachfrage?
Benzin macht 58.9% der Nachfrage im Jahr 2026 aus.
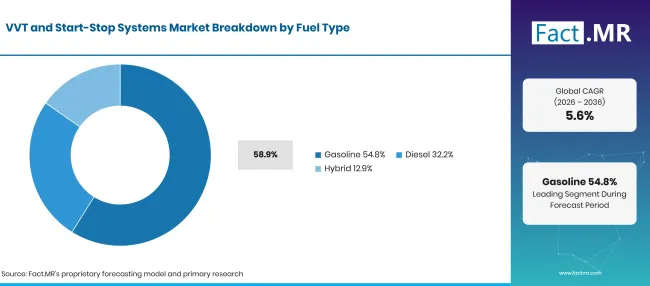
Vvt And Start Stop Systems Market Breakdown Fuel Type | Source: Fact.MR
| Treibstofftyp | Teilen (2026) |
|---|---|
| Benzin (führendes Segment) | 58.9% |
| Andere Segmente kombiniert | 41.1%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 26. Oktober 2026
Die meisten Voll- und Mild-Hybridmotoren laufen im Benzinzyklus und sind auf breite Nockenwellenphasen angewiesen, um zwischen effizienten und leistungsstarken Modi zu wechseln. Turbogeladene Benzinmotoren, oft in Kombination mit einem Automobil-Turbolader, benötigen eine variable Steuerung, um Turbolag zu begrenzen. Die reinen Benzinmengen sinken in Europa, wo Eurostat 2025 2.98 Millionen neue Benzinautos verzeichnete, ein Rückgang 18.4% [1]. Diesel bleibt zentral für Lkw und Busse. Hybrid-spezifische Hardware fügt pro Motor den Inhalt hinzu, da Startergeneratoren und elektrische Phaser teurer sind als herkömmliche Teile.
Was unterstützt OEMinnerhalb von Endnutzer?
OEM 59.3% des Umsatzes 2026.
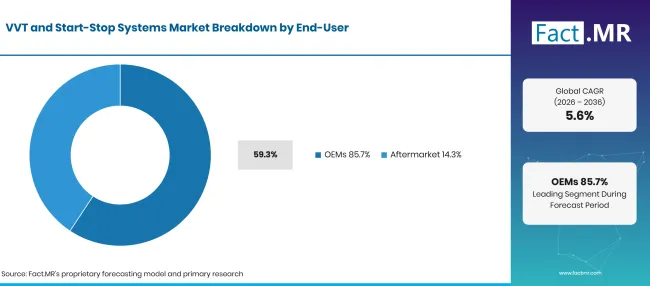
Vvt And Start Stop Systems Market Breakdown End User | Source: Fact.MR
| Endnutzer | Teilen (2026) |
|---|---|
| OEMs (Führungssegment) | 59.3% |
| Andere Segmente kombiniert | 40.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 26. Oktober 2026
Automobilhersteller sichern die Ventilsteuerung und Neustarthardware, während der Motor noch auf der Testbank steht, und Verträge laufen oft über die gesamte Lebensdauer einer Motorfamilie. Tier- 1 -Lieferanten arbeiten mit Motorenteams an der Kalibrierung, daher ist ein Wechsel des Anbieters mitten im Programm selten. Der Aftermarket bedient Fahrzeuge, die die Garantie verlassen haben. Werkstätten ersetzen Phaser-Magnetventile, Timing-Aktuatoren und schwere Anlasser, und der Kanal für Lichtmaschinen und Anlasser bietet den Distributoren einen sicheren Weg zu diesen Käufern.
Was beschleunigt die Marktakzeptanz von VVT und Start-Stop-Systemen und was hält sie zurück?
Hybridmotorprogramme, Flotten mit schwerem Leerlauf und Kraftstoffeffizienzregeln sorgen dafür, dass Ventilsteuerung und Neustarthardware gefragt sind. Die Expansion wird durch die Verlagerung einiger Käufer auf batterieelektrische Fahrzeuge, die keine der beiden Technologien besitzen, sowie durch Tarife auf Präzisionskomponenten begrenzt.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Hybridtriebwerke mit schnellen Nockenwellenphasern und Neustart-Hardware | +1.5% | Global | Kurzfristig (<= 2 Jahre) |
| Kraftstoffeffizienz und CO2 Regeln, die die Effizienz der Verbrennungsmotoren in der Produktion gewährleisten | +1.2% | Nordamerika, Westeuropa, Lateinamerika | Mittelfristig (2bis4 Jahre) |
| Reduzierung des Leerlaufs bei Lkw, Bussen und Lieferflotten | +0.9% | Nordamerika, Westeuropa, Ostasien | Mittelfristig (2bis4 Jahre) |
| Ersatz abgenutzter Anlasser und Phaserteile in älteren Flotten | +0.6% | Nordamerika, Westeuropa | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 26. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| 48V-Riemen-Startergeneratoren kombiniert mit fortschrittlicher Nockenwellenphasensteuerung | +0.9% | Global | Mittelfristig (2bis4 Jahre) |
| Zylinderabschaltung und variable Ventilsteuerung bei schweren Dieselmotoren | +0.7% | Nordamerika, Westeuropa | Mittelfristig (2bis4 Jahre) |
| Elektrische Nockenwellenphaser für Hybrid-dedizierte Triebwerke | +0.5% | Ostasien | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 26. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Wachstum von batterieelektrischen Autos, die keine Ventilsteuerung oder Motorneustart benötigen | -0.8% | Westeuropa, Ostasien | Mittelfristig (2bis4 Jahre) |
| Anlasser und Batterieverschleiß durch häufige Neustarts | -0.4% | Global | Kurzfristig (<= 2 Jahre) |
| Zölle und Handelsstörungen erhöhen die Kosten der Komponenten | -0.3% | Nordamerika | Kurzfristig (<= 2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 26. Oktober 2026
Welche Länder skalieren bis 2036 den Markt für VVT- und Start-Stop-Systeme?
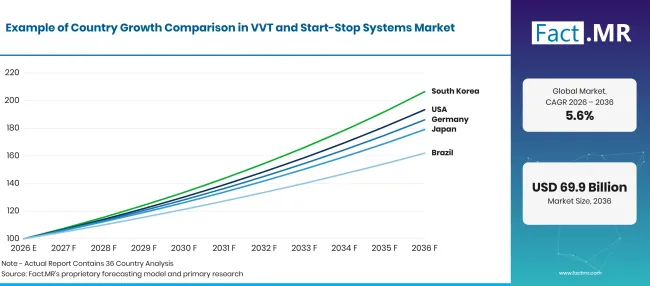
Vvt And Start Stop Systems Market Growth Index | Source: Fact.MR
| Land | CAGR (2026 bis 2036) |
|---|---|
| Vereinigte Staaten | 6.8% |
| Deutschland | 6.4% |
| Japan | 6.0% |
| Brasilien | 4.9% |
| Vereinigtes Königreich | 4.3% |
Quelle: Fact.MR-Analyse. Aktualisiert am 26. Oktober 2026
Was unterstützt die Adoption in den Vereinigten Staaten?
6.8% CAGR, angetrieben durch steigende Hybridverkäufe und nahezu standardmäßige Stop-/Start-Modelle bei Benzinfahrzeugen.
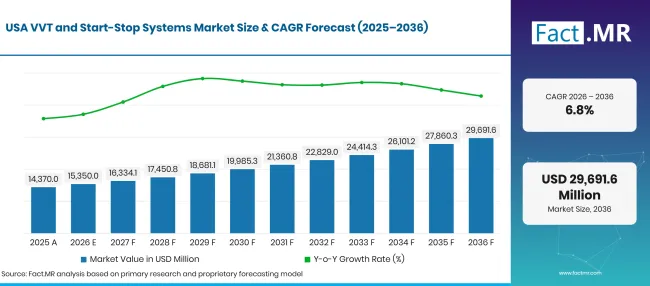
Vvt And Start Stop Systems Market Forecast Usa | Source: Fact.MR
Die U.S. Energy Information Administration berichtete, dass Hybride zwischen dem zweiten Quartal 2025 und dem zweiten Quartal 2026 einen Rekordwert 16% der Leichtfahrzeugverkäufe erreichten [5]. EPA-Daten zeigen Leicht-Hybride bei 5.3% und starke Hybride bei 9.5% der Modelljahre 2024 [4]. Pick-up- und SUV-Motoren verfügen außerdem über Zylinderdeaktivierung und breite Nockenwellenphasen, um die bundesstaatlichen Kraftstoffeffizienzregeln zu erfüllen.
Wie entwickelt Deutschland die Nachfrage?
6.4% CAGR, unterstützt durch hybride Zulassungen, die unter EU-Regeln weiter wachsen.
Das Kraftfahrt-Bundesamt meldete 2025 1,127,509 neue Hybridfahrzeuge, was 19.0% und entspricht 39.5% der Zulassungen [6]. Plug-in-Hybride machten 311,398 davon aus. Die Neuzulassungen von Benzin sanken 21.6% auf einen 27.2% Anteil [6]. Diese Verschiebung verlagert den Ventilzeitanteil von einfachen Benzinmotoren auf Hybridmotoren, die schnellere Phaser und stärkere Neustartteile benötigen.
Was unterstützt Japans Annahme?
6.0% CAGR, unterstützt durch Hybridmotoren, die die Verbrennungshardware gefragt halten.
The International Energy Agency berichtete, dass Elektroautos 2025 in Japan weniger als 3% der Verkäufe ausmachten [7]. Da es so wenige Batterie-Elektroautos gibt, investieren die inländischen Automobilhersteller weiterhin in neue Hybridmotoren. Lokale Anbieter wie Aisin, Denso und Astemo bauen Nockenwellenphaser, steuern Magnetventile und Anlasser in der Nähe dieser Motorenfabriken.
Wie skaliert Brasilien die Nachfrage?
4.9% CAGR, da bundesstaatliche Effizienzobergrenzen Autohersteller zu saubereren Motoren drängen.
Das Dekret 12,435 vom April 2025 regelt das brasilianische Mover-Programm und verpflichtet Leichtfahrzeughersteller, bis zum 1. Oktober 2027 eine neue Obergrenze für den Energieverbrauch zu erreichen [8]. Der Verkauf von Elektroautos in Brasilien erreichte laut IEA [7im Jahr 2025 9% Neuwagenverkäufe]. Der Großteil der Flotte fährt weiterhin mit Flex-Fuel-Motoren, die beim Wechsel zwischen Ethanol und Benzin durch Nockenwellenphasen profitieren.
Wie schlägt sich das Vereinigte Königreich ab?
4.3% CAGR, gedämpft durch einen steigenden emissionsfreien Anteil an Neuwagen.
Das Verkehrsministerium berichtete, dass die Neuzulassungen von Benzinfahrzeugen 2025 19% auf 610,000 gesunken sind [9]. Emissionsfreie Fahrzeuge machten 23% der Neuzulassungen aus, verglichen mit 19% im Jahr 2024 [9]. Hybride und Milde Hybride füllen weiterhin einen Großteil des verbleibenden Marktes, sodass Start-Stopp- und Nockenwellenphasen bei den meisten Verbrennungsmodellen weiterhin verwendet werden.
Wer führt den Markt für VVT- und Start-Stop-Systeme?
Drei Gruppen gestalten das Versorgungsangebot. Ventilzeitspezialisten wie BorgWarner, Schaeffler und Aisin konkurrieren bei Phaser-Reaktionsgeschwindigkeit und Haltbarkeit unter hybriden Neustartzyklen.
BorgWarner gewann im Mai 2026 einen Torsionalassist-Preis für variable Nockenwellensteuerung für einen Hybridmotor der nächsten Generation eines japanischen Automobilherstellers, mit Produktion ab 2028 [10]. Im August 2026 wurden für eine europäische Premium V6 Familie mit Nockenwellendrehmoment und einem hochvolumigen chinesischen 1.5-Liter-Turbobenzinmotor hinzugefügt [11]. Die japanischen Systemhersteller Denso, Astemo und Mitsubishi Electric koppeln Ventilsteuerung oder Anlasser mit Motorelektronik. Elektrifizierungsanbieter wie Valeo verkaufen 48V-Hardware; im Juni 2026 brachte Valeo eine 48V Zweigang-eAxle auf den Markt, die Dacia Mild-Hybrid-Modellen mit elektrischem Heckantrieb ausgestattet hat [12]. Eaton bedient schwere Motoren mit Ventilbetätigung und Zylinderabschaltung. Das frühzeitige Gewinnen von Hybridmotorprogrammen und deren Unterstützung während der gesamten Produktionsdauer wird die stärkeren Lieferanten voneinander trennen.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind BorgWarner Inc.; Schaeffler AG; AISIN Corporation; DENSO Corporation; Astemo, Ltd.; Mitsubishi Electric Corporation; Valeo SE; und Eaton Corporation plc.
- BorgWarner Inc.
- Schaeffler AG
- AISIN Corporation
- DENSO Corporation
- Astemo, Ltd.
- Mitsubishi Electric Corporation
- Valeo SE
- Eaton Corporation plc
Bibliographie
- [1] Eurostat. (2026, Juli 31). Neue rein batteriebetriebene Elektroautos 30% 2025.
- [2] BorgWarner. (2025, Februar 6). BorgWarner liefert variable Nockenwellensteuerungstechnologie für große ostasiatische OEMHybrid- und Benzinmotoren.
- [3] Europäische Kommission, TRIMIS. (2025, Dezember 24). Automobilpaket.
- [4] US-Umweltschutzbehörde. (Februar 2026). Der EPA Automotive Trends Report 2025: Treibhausgasemissionen, Kraftstoffeffizienz und Technologie seit 1975.
- [5] US-Energieinformationsbehörde. (2026, Juli 27). Der Verkauf von Hybriden steigt, während der Verkauf von Batteriestrom nach Ablauf der Steuergutschriften niedriger bleibt.
- [6] Kraftfahrt-Bundesamt. (2026, Januar 6). Fahrzeugzulassungen im Dezember 2025: Jahresbilanz [Fahrzeugregistrierungen Dezember 2025: Jahresbericht].
- [7] Internationale Energieagentur. (2026, Mai 20). Globaler EV-Ausblick 2026: Trends bei Elektroautos.
- [8] Präsidência da República, Brasilien. (2025, April 15). Decreto Nr. 12.435, de 15 de abril de 2025 [Dekret Nr. 12,435 vom 15. April 2025].
- [9] Verkehrsministerium. (2026, April 29). Fahrzeugführerscheinstatistiken, Vereinigtes Königreich: 2025.
- [10] BorgWarner. (2026, Mai 6). BorgWarner gewinnt zwei Eroberungspreise in Asien für Programme für Verbrennungs- und Hybridantriebe.
- [11] BorgWarner. (2026, August 5). BorgWarner erhält neue Auszeichnungen für das Variable Cam Timing Program in Europa und China.
- [12] Valeo. (2026, Juni 17). Valeo beschleunigt den Energiewechsel mit dem ersten 48V 2-Speed eAxle für Dacia Duster, Bigster & Striker.
Dieser Bericht beantwortet
- Wie die Umsätze von 2026 bis 2036 nach Technologie, Fahrzeugtyp, Kraftstofftyp und Endnutzer aufgeteilt werden.
- Warum halten Start-Stopp-Systeme, Nutzfahrzeuge, Benzinmotoren und OEM Ausrüstung in jedem Segment die Spitzenposition?
- Was unterscheidet das Wachstum in den Vereinigten Staaten, Deutschland, Japan, Brasilien und dem Vereinigten Königreich?
- Welche Anbieter gewinnen Hybrid-Motorenprogramme und auf welcher Grundlage?
- Dabei werden 48V-Hardware, elektrische Phaser und schwere Ventilsteuerung neue Einnahmen eröffnen.
Was deckt der Markt für VVT- und Start-Stop-Systeme ab?
Dieser Markt vereint zwei Familien von Motoreffizienz-Hardware. Die erste variiert die Ventilsteuerung durch Nockenwellenphasen oder Nockenwechsel; die zweite stoppt den Motor im Leerlauf und startet ihn bei Bedarf.
Der Umsatz wird für P-Kraftwagen und Nutzfahrzeuge mit Benzin-, Diesel- und Hybridmotoren erfasst. Die Verkäufe werden am Verkaufsort an den Automobilhersteller oder an den Aftermarket-Käufer gemessen.
Was ist im Umfang enthalten?
Vollständige Start-Stopp-, Nockenphasen- und Nockenwechselsysteme werden gezählt. Ihre Phaser, Magnetventile und Aktuatoren sind enthalten, ebenso verbesserte Anlasser und Steuermodule. Batterien zählen nur, wenn sie als Teil eines Start-Stopp-Systems verkauft werden.
Riemenstarter-Generatoren, die in 48V Mild-Hybrid-Systemen verwendet werden, sind enthalten, wenn sie die Motor-Neustartfunktion ausführen. Ersatzeinheiten, die über Werkstätten und Teilehändler verkauft werden, werden ebenfalls gezählt.
Was ist vom Umfang ausgeschlossen?
Fest gezündete Ventiltriebe, Standardstarter und Batterien in Fahrzeugen ohne Start-Stopp fehlen. Turbolader, Kraftstoffeinspritzung und Schmierstoffe sind ebenfalls nicht auf dem Markt.
Batterie-elektrische Antriebsstränge sind ausgeschlossen, ebenso wie Traktionsmotoren und Batteriepakete bei Hybrid-Elektrofahrzeugen; in diesen Fahrzeugen werden nur die motorseitige Ventilsteuerung und Neustarthardware berücksichtigt.
Wie wurde die Analyse erstellt?
Die Analyse stützt sich auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Länder und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breite Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßstäbliche Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
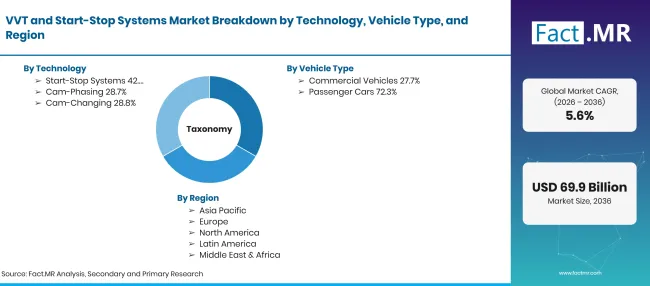
Vvt And Start Stop Systems Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden im Jahr 2026 bis USD Milliarden bis 2036 bei CAGR |
| Marktdefinition | Motortechnologien, die die Ventilsteuerung verändern oder den Motor automatisch im Leerlauf stoppen und neu starten, einschließlich Start-Stopp-, Nockenwellenphasen- und Nockenwechselsysteme. Der Umsatz deckt den Verkauf an Fahrzeughersteller und den Aftermarket für Pkw und Nutzfahrzeuge. |
| Technologie | Start-Stopp-Systeme; Nockenphasen; Nockenwechsel |
| Fahrzeugtyp | Nutzfahrzeuge; Personenkraftwagen |
| Treibstofftyp | Benzin; Diesel; Hybrid |
| Endnutzer | OEMs; Nachrüst |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Vereinigte Staaten; Deutschland; Japan; Brasilien; Vereinigtes Königreich |
| Profilierte Unternehmen | BorgWarner Inc.; Schaeffler AG; AISIN Corporation; DENSO Corporation; Astemo, Ltd.; Mitsubishi Electric Corporation; Valeo SE; Eaton Corporation plc |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Top-down- und Bottom-up-Schätzung anhand der Fahrzeug- und Motorenproduktion; Inhaltswert pro Motor nach Technologie; OEM - und Aftermarket-Kanalaufteilung; Kraftstoff- und Fahrzeugmischung nach Ländern; und Überprüfung des Lieferantenprogramms. |
Quelle: Fact.MR-Analyse. Aktualisiert am 26. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Technologie
- Start-Stop-Systeme
- Nockenphasen
- Nockenwechsel
-
Nach Fahrzeugtyp
- Nutzfahrzeuge
- Personenwagen
-
Nach Treibstofftyp
- Benzin
- Diesel
- Hybrid
-
Nach Endnutzer
- OEMs
- Nachrüst
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für VVT- und Start-Stopp-Systeme im Jahr 2026?
Wie CAGR der Markt für VVT- und Start-Stopp-Systeme von 2026 bis 2036?
Welche Technologie führt den Markt für VVT- und Start-Stop-Systeme an?
Welcher Fahrzeugtyp führt den Markt für VVT- und Start-Stopp-Systeme?
Welcher Kraftstofftyp führt den Markt für VVT- und Start-Stopp-Systeme?
Welcher Endnutzer führt den Markt für VVT- und Start-Stop-Systeme?
Welches Land wird im Markt für VVT- und Start-Stop-Systeme am meisten wachsen?
Wer sind die wichtigsten Unternehmen im Markt für VVT- und Start-Stop-Systeme?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen