- Market Value (2025): USD 2.8 Bn
- Estimated Value (2026): USD 2.95 Bn
- Forecast Value (2036): USD 5.06 Bn
- CAGR (2026-2036): 5.5%
¿Cuánto se prevé que valdrá el mercado de cinturones automáticos para automóviles para 2036?
USD 3.0 mil millones en 2026 a USD 5.1 mil millones para 2036 en un 5.5% CAGR.
- La valoración del mercado de cinturones automáticos para automóviles fue deUSD 2.8 mil millones en 2025, según Fact.MR.
- Para 2036, el mercado valdrá USD 5.06 mil millones, frente aUSD 2.95 mil millones en 2026, ya que los asientos traseros incorporarán pretensores y limitadores de carga adaptativos.
- Cada mejora de prueba de choque añade sensores y motores a una pieza que antes era puramente mecánica, lo que mantendrá el crecimiento en 5.5% CAGR hasta 2036.
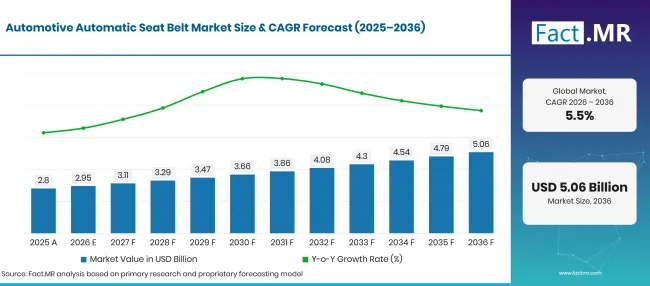
Automotive Automatic Seat Belt Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 2.8 |
| 2026 | Estimación | 2.95 |
| 2036 | Previsión | 5.06 |
| CAGR 2026 a 2036 | Periodo de previsión | 5.5% |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
¿Cuáles son los datos que definen el crecimiento del mercado de cinturones automáticos de seguridad automotrices?
El periodo 2026-2036 añade USD 2.1 mil millones en nuevo valor, extraído principalmente de la OEM en coches de pasajeros.
- Motores de la demanda en el mercado
- La evidencia de lesiones en accidentes mantiene a los reguladores centrados en el hardware de sujeción. La Organización Mundial de la Salud afirma que llevar el cinturón de seguridad puede reducir el riesgo de muerte entre los ocupantes del vehículo hasta en 50% [1]. Cada norma de choque más estricta aumenta el contenido de pretensores y limitadores por coche.
- Los objetivos de muertes en carretera en Europa mantienen la presión sobre la protección de los ocupantes. La Comisión Europea informó de que alrededor de 19,400 personas murieron en carreteras de la UE en 2025, una caída 3% respecto a 2024 [2]. El progreso tan lento empuja a las autoridades y organismos de prueba a exigir más correos en los asientos traseros y en accidentes oblicuos.
- Los coches eléctricos y definidos por software están cambiando el funcionamiento de las correas. Los paquetes de baterías añaden masa, por lo que los pulsos de choque se vuelven más agresivos y los limitadores de carga deben ajustarse con más cuidado. Las cámaras del habitáculo y los sensores de asiento ahora transmiten datos a los controladores de cinturones.
- Los asientos reclinables y las nuevas disposiciones de cabina requieren cinturones que se muevan con el ocupante. Los diseños con cinturón en el asiento mantienen la correa del hombro en su lugar cuando el asiento se desliza o se inclina.
- El reemplazo tras un accidente genera una demanda constante de reparación. Un pretensor pirotécnico disparado no puede resetarse, por lo que los talleres de carrocería encargan un nuevo retractor o conjunto de hebilla con cada reclamación que cumple los requisitos.
- Segmentos clave analizados
- Por tecnología: Los pretensores de separador tendrán 42.3% participación en 2026, ya que casi todos los asientos delanteros usan un separador pirotécnico que absorbe la holgura en milisegundos.
- Por tipo de vehículo: Los turismos representarán 67.8% cuota en 2026, dado que los coches se venden muchas veces más que los camiones y autobuses en todos los países listados.
- Por canal de ventas: El fabricante de equipos originales (OEM) captará 79.3% cuota en 2026 en la parte trasera de los cinturones que se validan e instalan con el asiento en la línea de montaje.
- Por usuario final: El sector privado representará 64.2% cuota en 2026, reflejando el tamaño de la flota de coches domésticos junto a los de negocios y vehículos de flota.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "Un cinturón de seguridad solía ser una correa y un muelle, y hoy en día es un dispositivo conectado por sensor que comunica con el controlador del airbag. Los proveedores que puedan ajustar la carga limitando el tamaño y la postura de cada ocupante ganarán la siguiente ronda de premios de plataforma. El mercado de accesorios se mantendrá modesto, porque el cinturón solo se reemplaza tras un accidente o una llamada a revisión."
- Implicaciones estratégicas
- Los proveedores de sujeción deberían emparejar los pretensores con los datos de los ocupantes de cámaras y sensores de asiento, ya que la limitación adaptativa de carga está pasando de modelos premium a plataformas de volumen.
- Los fabricantes deberían planificar las mejoras en los cinturones traseros desde el principio de cada ciclo de plataforma, dado que los cambios en los puntos de anclaje y los marcos de los asientos resultan costosos una vez que se arregle el equipaje.
- Las redes de reparación de colisiones deben disponer de retractores certificados y conjuntos de hebilla por modelo, ya que las unidades pirotécnicas disparadas deben intercambiarse antes de que el coche salga del taller.
- Los operadores de flotas deberían auditar el uso de la cinta en furgonetas y camiones mediante telemática, ya que los conductores comerciales suelen saltarse la cinta en paradas cortas de entrega.
Alemania lidera a los cinco en 6.7% CAGR, respaldada por una producción de coches premium y pruebas de choque estrictas. Brasil sigue en 6.1% cuando las normas federales empiezan a puntuar los recordatorios de cinturón en vehículos ligeros nuevos. Una tasa 5.5% para Estados Unidos refleja una gran flota de pick-ups y SUV con programas activos de cinturones. El Reino Unido crece en 4.9%, donde el uso del cinturón trasero sigue siendo un punto débil. Japón completa la lista en 4.4% con un equipamiento maduro y una base de conductores envejecida.
¿Cómo se desglosa el mercado de cinturones automáticos de seguridad para automóviles por segmento?
Los pretensores de retractores liderarán la Tecnología en 42.3%; Los coches de pasajeros liderarán el Tipo de Vehículo en 67.8%; OEM liderará el Canal de Ventas en 79.3%; El sector privado ocupará el primer puesto en Usuario Final en 64.2%.
¿Qué tecnología domina?
Los pretensores de retractor suponen 42.3% de las ventas de 2026.
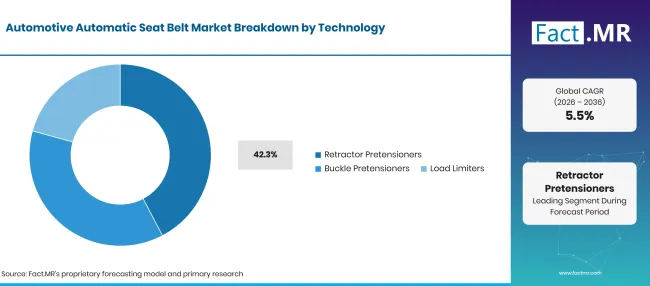
Automotive Automatic Seat Belt Market Breakdown Technology | Source: Fact.MR
| Tecnología | Compartir (2026) |
|---|---|
| Pretensores de retractor (segmento de cabeza) | 42.3% |
| Otros segmentos combinados | 57.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
La tecnología de pretensores de cinturón de seguridad comienza en el separador porque es donde se monta el carrete de correa. Una pequeña carga de gas hace girar el carrete hacia atrás en caso de choque, eliminando la holgura antes de que el cuerpo avance. Muchos proveedores ahora añaden un motor eléctrico que preajusta el cinturón durante la frenada brusca y lo libera si no hay accidente, como se describe en la cobertura de pretensores y retractores de Fact.MR. Los pretensores de hebilla tiran de la hebilla hacia abajo para apretar el cinturón de rega y mantener la pelvis en su lugar. Los limitadores de carga permiten que la cinta pague bajo una fuerza establecida, lo que reduce el riesgo de lesiones en costillas y pecho para ocupantes mayores. Los limitadores adaptativos cambian entre niveles de fuerza una vez que los sistemas de detección de ocupantes han clasificado a la persona en el asiento.
¿Qué lidera el segmento de Tipo de Vehículo?
Los coches de pasajeros representan 67.8% de las ventas de 2026.
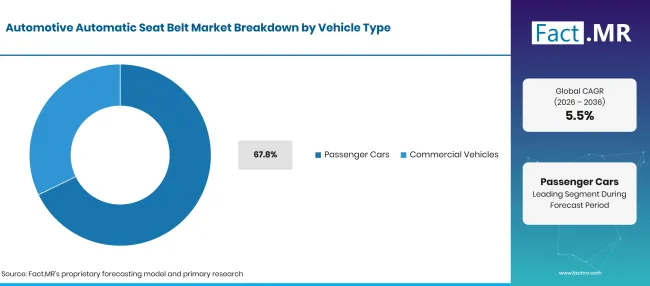
Automotive Automatic Seat Belt Market Breakdown Vehicle Type | Source: Fact.MR
| Tipo de vehículo | Compartir (2026) |
|---|---|
| Turismos (segmento líder) | 67.8% |
| Otros segmentos combinados | 32.2%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
Los cinturones de seguridad de los coches de pasajeros se montan en cinco o más asientos por vehículo, y los volúmenes de coches superan con creces los de camiones y autobuses. La electrificación también transforma el segmento de automóviles. The International Agencia de Energía informó que las ventas de coches eléctricos superaron los 20 millones en 2025, una cuarta parte de todos los coches nuevos vendidos [3]. Los modelos con baterías más pesadas necesitan cinturones ajustados a un pulso de choque diferente. Los cinturones de seguridad para vehículos comerciales se enfrentan a un uso intenso diario en furgonetas, camiones y autocares. Los cinturones en furgonetas de carga sufren fallos frecuentes durante las rondas de entrega. Los operadores de autocares necesitan retractores en cada asiento de pasajero, y las cabinas de camiones usan cinturones montados en asientos suspendidos.
¿Cómo moldea el canal de ventas la demanda?
OEM compradores representan 79.3% de las ventas de 2026.
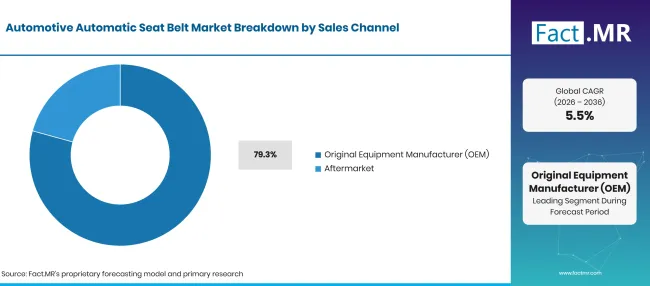
Automotive Automatic Seat Belt Market Breakdown Sales Channel | Source: Fact.MR
| Canal de ventas | Compartir (2026) |
|---|---|
| Fabricante de Equipos Originales (OEM) (Segmento líder) | 79.3% |
| Otros segmentos combinados | 20.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
Los cinturones de seguridad de equipo original se diseñan junto con el asiento, el airbag y la estructura de la carrocería, y luego se prueban como un sistema único en accidentes de trineo y vehículos completos. Esas pruebas conjuntas vinculan cada número de parte de cinturón a una plataforma específica durante seis a ocho años. Los proveedores de nivel 1 entregan los cinturones en secuencia a la línea de montaje de asientos. El reemplazo de cinturones de posventa cubre reparaciones de choques, retiradas y correas desgastadas. Las aseguradoras suelen exigir piezas aprobadas por OEMpara cambios de pretensores. Las flotas de camiones y autobuses consiguen correas a través del mercado de recambios de alta resistencia que ya maneja sus piezas de cabina y chasis.
¿Qué soporta Privado dentro del Usuario Final?
Los propietarios privados representan 64.2% de las ventas de 2026.
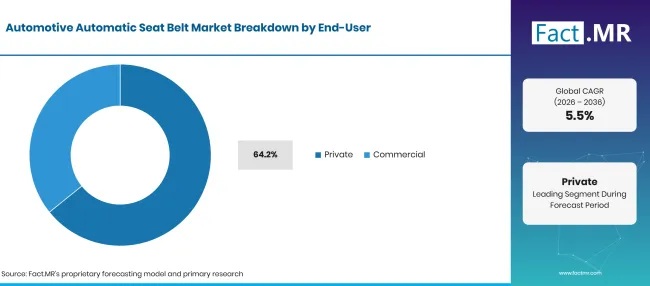
Automotive Automatic Seat Belt Market Breakdown End User | Source: Fact.MR
| Usuario final | Compartir (2026) |
|---|---|
| Privado (segmento principal) | 64.2% |
| Otros segmentos combinados | 35.8%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
Los compradores familiares comparan estrellas de choque y protección trasera cuando eligen un coche. Ese hábito de compra da a los fabricantes de vehículos una razón para instalar pretensores en los asientos de la segunda fila, donde suelen viajar niños y padres mayores. Los cinturones traseros también anclan muchas sillas de coche para bebés que carecen de puntos ISOFIX. Las flotas de negocios, conductores de transporte por teléfono, empresas de reparto y operadores de autobuses constituyen la demanda comercial. En el Reino Unido, 4.88 millones de vehículos ligeros de mercancías fueron licenciados para uso en carretera a finales de 2025 [4]. Los compradores de flotas especifican cinturones con alertas de recordatorio y correas duraderas para conductores que abrochan y desabrochan muchas veces al día.
¿Qué está acelerando la adopción del mercado de cinturones automáticos para automóviles y qué la está frenando?
La adopción crecerá con pruebas de choque más estrictas, pretensores para asientos traseros y limitadores de carga vinculados a sensores. La presión sobre los costes de los vehículos, las correas de bajo coste en los modelos de entrada y la larga vida de una correa que nunca se enciende frenarán el crecimiento.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Pruebas de choque más estrictas y normas de recordatorio de cinturones para todas las posiciones de asiento | +1.3% | Europa Occidental, América Latina, Norteamérica | A corto plazo (<= 2 años) |
| Pretensores y limitadores de carga añadidos a los asientos traseros | +1.1% | Europa Occidental, Asia Oriental | A medio plazo (2-4 años) |
| Cinturones adaptativos conectados a cámaras de cabina y sensores de asiento | +0.9% | Europa Occidental, Norteamérica, Asia Oriental | A medio plazo (2-4 años) |
| Vehículos eléctricos más pesados que requieren un ajuste de la limitación de carga | +0.7% | Asia Oriental, Europa Occidental | A largo plazo (>= 4 años) |
| Sustitución tras el accidente de unidades pirotécnicas disparadas | +0.5% | Norteamérica, Europa Occidental | A corto plazo (<= 2 años) |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Sistemas de cinturón en asiento para asientos reclinables y giratorios | +0.8% | Europa Occidental, Asia Oriental | A largo plazo (>= 4 años) |
| Pretensores reversibles motorizados en modelos de volumen | +0.7% | Global | A medio plazo (2-4 años) |
| Mejoras de cinturón para coches y flotas comerciales ligeras | +0.5% | América Latina, Asia del Sur y Pacífico | A medio plazo (2-4 años) |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Presión de costes en plataformas de vehículos de entrada | -0.6% | América Latina, Asia del Sur y Pacífico | A corto plazo (<= 2 años) |
| Larga vida útil de los cinturones que nunca se despliegan | -0.5% | Global | A largo plazo (>= 4 años) |
| Retirada y costes de calidad vinculados a las piezas pirotécnicas | -0.3% | América del Norte, Asia Oriental | A medio plazo (2-4 años) |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
¿Qué países están ampliando el mercado de cinturones automáticos para automóviles hasta 2036?
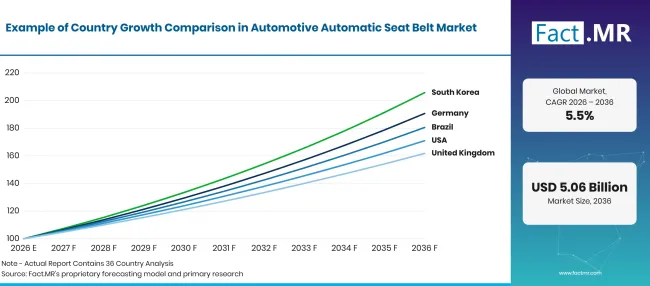
Automotive Automatic Seat Belt Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Alemania | 6.7% |
| Brasil | 6.1% |
| Estados Unidos | 5.5% |
| Reino Unido | 4.9% |
| Japón | 4.4% |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
¿Qué apoya la adopción por parte de Alemania?
6.7% CAGR, impulsado por la producción de vehículos premium y exigentes programas de pruebas de choque.
La demanda de cinturones de seguridad en Alemania comienza con una flota densa. Destatis informó que Alemania tenía alrededor de 49.5 millones de coches el 1 de enero de 2026, o 593 por 1,000 habitantes [5]. La seguridad vial también ha disminuido. Destatis contabilizó 2,814 muertes en carretera en 2025, un aumento 44 respecto a 2024 [6]. Las marcas alemanas premium suelen lanzar sistemas adaptativos de sujeción antes de llegar a los modelos de mercado masivo.
¿Cómo está Brasil escalando la demanda?
6.1% CAGR, respaldado por la puntuación federal de seguridad bajo el programa Mover.
Las normas de seguridad automovilística en Brasil ahora incluyen los recordatorios de cinturón para un índice federal de cumplimiento. El Decreto nº 12,435 de 15 de abril de 2025 incluye un recordatorio de cinturón de seguridad para conductores entre los elementos generales de seguridad para vehículos ligeros y exige el cumplimiento total de estos requisitos para el 1 de octubre de 2027 [7]. Grupos posteriores extienden recordatorios al pasajero delantero y luego a todos los asientos [7]. El montaje local de coches compactos y SUV mantiene OEM pedidos fluyendo.
¿Qué apoya la adopción en Estados Unidos?
5.5% CAGR, ayudado por el uso intensivo de cinturones y una flota de camionetas pesadas y SUVs.
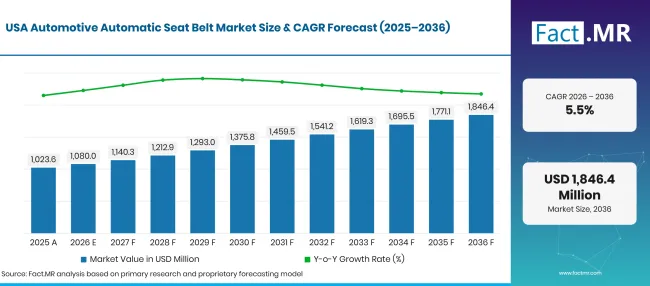
Automotive Automatic Seat Belt Market Forecast Usa | Source: Fact.MR
Las tasas de uso del cinturón de seguridad en EE. UU. son altas pero no universales. La NHTSA informó que 91.3% de los adultos en los asientos delanteros llevaban cinturón en 2025, mientras que los ocupantes de camionetas estaban atados con cinturón a 85.6% [8]. Una estimación temprana separada de la NHTSA situó las muertes por tráfico en 2025 en 36,640, una disminución de aproximadamente 6.7% respecto a 2024 [9]. Los fabricantes de coches continúan añadiendo recordatorios de cinturón para los asientos traseros.
¿Cómo está desarrollando la demanda del Reino Unido?
4.9% CAGR, reflejando la atención en el uso del cinturón trasero.
Las estadísticas del cinturón de seguridad en el Reino Unido señalan al asiento trasero como la brecha. La hoja informativa sobre cinturones de seguridad 2025 del Departamento de Transporte encontró que los pasajeros traseros tuvieron la mayor proporción de muertes de ocupantes sin llevar cinturón, a 40%, utilizando datos de 2021 a 2025 [10]. El Reino Unido tenía 42.3 millones de vehículos con licencia a finales de 2025, un aumento de 1% [4]. Los cinturones de reemplazo siguen a las reparaciones de accidente bajo la aprobación de la aseguradora.
¿Cómo le va Japón?
4.4% CAGR, ya que las tasas de ajuste maduro limitan las ganancias de contenido nuevo.
La Agencia Nacional de Policía de Japón informó de 2,547 muertes por tráfico en 2025, una disminución 116 o 4.4% respecto a 2024 [11]. Los fabricantes japoneses de cinturones envían retractores y hebillas a fabricantes nacionales, tanto nacionales como internacionales. Los kei cars y modelos compactos utilizan sistemas de cinturón más sencillos, aunque se están extendiendo nuevas medidas de seguridad en estos segmentos. El crecimiento proviene principalmente de las plataformas de exportación y las mejoras en los asientos traseros.
¿Quién lidera el mercado de cinturones automáticos para automóviles?
Tres grupos forman la oferta.
Los proveedores globales de sistemas de sujeción Autoliv, ZF Friedrichshafen AG y Joyson Safety Systems venden paquetes completos de cinturón, airbag y volante a fabricantes de vehículos en todos los continentes. En abril de 2025, Autoliv presentó su concepto Omni Safety en el Salón del Automóvil de Shanghái, combinando sistemas avanzados de cinturón de seguridad y airbags para ocupantes reclinados [12]. La unidad de seguridad pasiva de ZF, ZF LIFETEC, describió en octubre de 2025 su familia 8 retractores con limitadores de fuerza variables que se adaptan a la complexión y postura de cada ocupante [13]. En julio de 2026, ZF LIFETEC anunció una cinta de cinturón visible por infrarrojos que las cámaras del habitáculo pueden rastrear, con producción en serie a partir de agosto de 2026 [14]. Los especialistas japoneses Tokai Rika y Ashimori Industry suministran cinturones de seguridad principalmente a fabricantes nacionales, con Tokai Rika ofreciendo retractores con pretensores, limitadores de fuerza y retracción motorizada. Securon atiende al comercio de vehículos de reemplazo y especializados con cinturones estáticos y retráctiles. La integración con la detección de cabina y el coste por asiento fijarán el pedido de los proveedores hasta 2036.
¿Qué empresas son los proveedores clave?
Las empresas clave incluyen Autoliv, Inc.; ZF Friedrichshafen AG; Joyson Safety Systems; Tokai Rika Co., Ltd.; Ashimori Industry Co., Ltd.; y Securon (Amersham) Ltd.
- Autoliv, Inc.
- ZF Friedrichshafen AG
- Joyson Safety Systems
- Tokai Rika Co., Ltd.
- Ashimori Industry Co., Ltd.
- Securon (Amersham) Ltd.
Bibliografía
- [1] Organización Mundial de la Salud. (2026, julio 20). Lesiones por tráfico.
- [2] Comisión Europea. (2026, marzo 24). Las muertes en carretera en la UE disminuyen en 3% en 2025.
- [3] Agencia Internacional de la Energía. (2026, mayo). Perspectivas globales de vehículos eléctricos 2026: resumen ejecutivo.
- [4] Departamento de Transporte, Reino Unido. (2026, abril 29). Estadísticas de licencias de vehículos: 2025.
- [5] Statistisches Bundesamt (Destatis). (2026, julio 22). Pkw-Dichte 2026 erneut gestiegen [La densidad de coches volvió a aumentar en 2026].
- [6] Statistisches Bundesamt (Destatis). (2026, febrero 25). Unfallbilanz 2025: 44 Verkehrstote mehr als im Vorjahr [Informe de accidentes 2025: 44 más muertes en tráfico que el año anterior].
- [7] Presidencia de la República de Brasil. (2025, abril 15). Decreto nº 12.435, de 15 de abril de 2025 [Decreto nº 12,435 de 15 abril de 2025].
- [8] Administración Nacional de Seguridad del Tráfico en las Carreteras. (mayo de 2026). Uso del cinturón de seguridad en 2025: Resultados generales (DOT HS 813 799).
- [9] Administración Nacional de Seguridad del Tráfico en Carreteras. (abril de 2026). Estimación temprana de muertes y tasa de mortalidad por tráfico de vehículos motorizados en 2025 (DOT HS 813 800).
- [10] Departamento de Transporte, Reino Unido. (2026, septiembre 24). Víctimas reportadas en carretera Gran Bretaña: 4 fatal - ficha informativa sobre cinturones de seguridad, 2025.
- [11] Agencia Nacional de Policía, Japón. (2026, febrero 26). 令和7年における交通事故の発生状況について [Situación de accidente de tráfico en 2025].
- [12] Autoliv. (2025, abril 25). Autoliv presenta Omni Safety en el Salón del Automóvil de Shanghái 2025.
- [13] ZF Friedrichshafen AG. (octubre de 62025 ). Sistemas de sujeción adaptativa mediante monitorización inteligente de ocupantes.
- [14] ZF Friedrichshafen AG. (2026, julio 23). Salvavidas con firma infrarroja: ZF LIFETEC hace que el cinturón de seguridad sea visible para las cámaras del habitáculo.
Este informe responde
- ¿Qué tan grande crecerá el ingreso por cinturones automáticos para 2036 y qué tecnología aporta más valor?
- Por qué los pretensores de retractores, los turismos OEM la instalación y los propietarios particulares lideran su segmento en 2026.
- Cómo difieren las normas de choque, el uso de cinturones y el tamaño de la flota entre Alemania, Brasil, Estados Unidos, Reino Unido y Japón.
- Qué proveedores de contención compiten por los premios de plataforma y en qué fortalezas del producto.
- Donde la detección de los ocupantes y la nueva disposición de los asientos cambiarán el diseño de los cinturones a lo largo de la década.
¿Qué cubre el mercado de cinturones automáticos de seguridad para automóviles?
Los sistemas automáticos de cinturón de seguridad en este estudio se aprietan y bloquean sin que el ocupante actúe de nada. Incluyen pretensores de retractores pirotécnicos y motorizados, pretensores de hebilla y limitadores de carga fijos o adaptativos, junto con las correas, anclajes y hebillas vendidos como parte del conjunto.
Se registran las ventas de turismos y vehículos comerciales, a través de canales de OEM y posventa, así como para propietarios particulares y comerciales. Los valores se miden por el precio de venta del proveedor.
¿Qué incluye el alcance?
Se incluyen conjuntos completos de cinturones instalados en la línea de vehículos, así como los retractores y hebillas vendidos para reparaciones en caso de choque. El alcance se basa en la base más amplia de cinturones de seguridad para automóviles para correas y herrajes vendidos dentro de estos conjuntos.
Los sensores de recordatorio de cinturones y las piezas de clasificación de ocupantes solo se cuentan cuando se envían dentro del conjunto de la cinta. Las cintas para autobuses, autocares y cabinas de camiones forman parte de los ingresos de vehículos comerciales.
¿Qué se excluye del alcance?
Los cinturones puramente manuales sin pretensor ni limitador de carga quedan fuera del límite. Los airbags, unidades de control de airbags y asientos de retención infantil están excluidos, incluso cuando se venden en un solo paquete de seguridad.
También se excluyen los cinturones para aeronaves, arneses de competición y equipos todoterreno. No se contabiliza la mano de obra de instalación en talleres de reparación.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas del sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan prioridades de compra, adopción de productos, desafíos operativos, requisitos de aprobación, posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
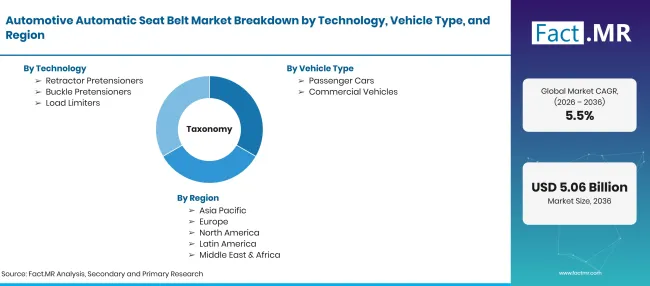
Automotive Automatic Seat Belt Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones en 2026 hasta USD mil millones para 2036 a CAGR |
| Definición del mercado | Sistemas automáticos de cinturones de seguridad que aprietan, bloquean y limitan la carga sin intervención del ocupante, incluyendo pretensores de retraidor, pretensores de hebilla y limitadores de carga. Los ingresos cubren unidades vendidas a fabricantes de vehículos y al sector de reemplazo. |
| Tecnología | Pretensores de retractores; Pretensores de hebilla; Limitadores de carga |
| Tipo de vehículo | Turismos; Vehículos comerciales |
| Canal de ventas | Fabricante de Equipo Original (OEM); Mercado de posventa |
| Usuario final | Privado; Comercial |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; Estados Unidos; Reino Unido; Japón |
| Empresas perfiladas | Autoliv, Inc.; ZF Friedrichshafen AG; Joyson Sistemas de Seguridad; Tokai Rika Co., Ltd.; Ashimori Industry Co., Ltd.; Securon (Amersham) Ltd. |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Enfoque híbrido de arriba abajo y de abajo arriba usando la producción del vehículo por tipo; posiciones de asientos por vehículo; tasas de ajuste de pretensores y limitadores de carga; volúmenes de reparación de choques y reemplazo de retiradas; y revisión de carteras de proveedores. |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
¿Cómo se segmenta el mercado?
-
Por tecnología
- Pretensores de retractor
- Pretensores de hebilla
- Limitadores de carga
-
Por tipo de vehículo
- Turismos
- Vehículos comerciales
-
Por canal de ventas
- Fabricante de Equipos Originales (OEM)
- Posventa
-
Por usuario final
- Soldado
- Comercial
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de cinturones automáticos para automóviles en 2026?
¿Cuál es la CAGR del mercado de cinturones automáticos para automóviles de 2026 a 2036?
¿Qué tecnología lidera el mercado de cinturones automáticos de seguridad para automóviles?
¿Qué tipo de vehículo lidera el mercado de cinturones automáticos de seguridad para automóviles?
¿Qué canal de ventas lidera el mercado de cinturones automáticos para automóviles?
¿Qué usuario final lidera el mercado de cinturones de seguridad automáticos para automóviles?
¿Qué país crecerá más en el mercado de cinturones automáticos para automóviles?
¿Quiénes son las principales empresas en el mercado de cinturones automáticos para automóviles?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF