- Market Value (2025): USD 2.37 Bn
- Estimated Value (2026): USD 2.51 Bn
- Forecast Value (2036): USD 4.51 Bn
- CAGR (2026-2036): 6.0%
¿Cuánto vale la previsión del mercado del cáncer óseo para 2036?
USD 2.5 mil millones en 2026 a USD 4.5 mil millones para 2036 en un 6.0% CAGR.
- Los ingresos por el tratamiento y diagnóstico del cáncer de hueso ascendieron aUSD 2.37 mil millones en 2025, siendo la mayor parte de ese gasto por imagen, quimioterapia y cirugía hospitalaria.
- Los ingresos crecerán de USD 2.51 mil millones en 2026 a USD 4.51 mil millones para 2036, a medida que más pacientes acudan a centros especializados en sarcoma lo suficientemente pronto para realizar cirugías de preservación de extremidades y cursos completos de quimioterapia.
- Un 6.0% CAGR refleja un número constante de casos junto con una atención más rica por paciente, ya que cada diagnóstico ahora implica más imágenes, más patología y un seguimiento más largo.
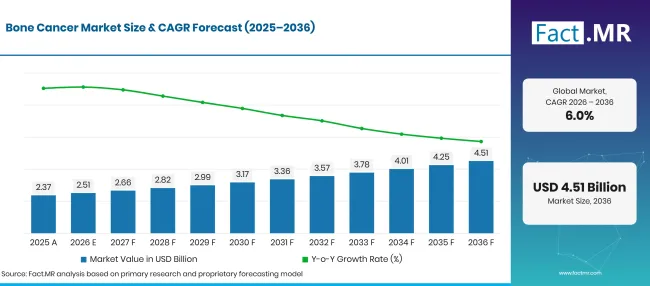
Bone Cancer Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 2.37 |
| 2026 | Estimación | 2.51 |
| 2036 | Previsión | 4.51 |
| CAGR 2026 a 2036 | Periodo de previsión | 6.0% |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
¿Cuáles son los números definitorios detrás del crecimiento del mercado del cáncer óseo?
El periodo 2026-2036 añade USD 2.0 mil millones en nuevo valor, liderado por el cuidado del osteosarcoma, el diagnóstico basado en imagen, la quimioterapia y el tratamiento hospitalario.
- Motores de la demanda en el mercado
- Los pacientes jóvenes constituyen una parte visible de la carga de casos. La OMS estima que aproximadamente 400,000 niños y adolescentes de 0 a 19 desarrollan cáncer cada año, y señala que más de 80% se curan en países de ingresos altos frente a menos de 30% en la mayoría de los países de ingresos bajos y medios [1]. Cerrar esa brecha implica aumentar la capacidad de imagen, biopsia y quimioterapia para sarcomas óseos pediátricos.
- Los reguladores están prestando más atención al osteosarcoma. La FDA de EE. UU. organizó un taller público conjunto FDA/OSI sobre el avance del desarrollo de fármacos para el osteosarcoma el 10de octubre de 2025 [2]. Se centró en el diseño de los ensayos, biomarcadores y vías regulatorias para una enfermedad cuyos resultados han cambiado poco en décadas.
- El condrosarcoma, tratado durante mucho tiempo solo con cirugía, ahora tiene un candidato a fármaco bajo revisión formal. Inhibrx Biosciences informó en junio de 2026 que la FDA aceptó su solicitud de licencia de biológicos para ozekibart en condrosarcoma convencional irresecable o metastásico [3].
- El tumor de células gigantes del hueso mantiene una opción biológica en uso rutinario. La etiqueta Xgeva de junio de 2026 cubre a adultos y adolescentes con edad óssea cuyo tumor no es resecable o donde la cirugía probablemente podría causar morbilidad grave [4].
- Segmentos clave analizados
- Por tipo: El osteosarcoma tendrá 38.4% cuota en 2026, ya que es el cáncer óseo primario más común y su tratamiento combina quimioterapia antes y después de la cirugía.
- Por diagnóstico: Las pruebas de imagen representarán 44.8% de los ingresos de 2026, dado que se necesitan radiografías, resonancias magnéticas y TAC a primera sospecha, para la planificación de la biopsia y para la estadificación.
- Por tratamiento: La quimioterapia tardará 33.7% en 2026 debido a los regímenes de varios ciclos para osteosarcoma y sarcoma de Ewing que duran meses alrededor de la cirugía.
- Por usuario final: Los hospitales tendrán 52.6% valor para 2026, ya que la cirugía de sarcoma, la quimioterapia en régimen de hospitalización y las juntas de tumores se concentran en entornos hospitalarios.
- Opinión de un analista en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "El cáncer de hueso es raro, así que cada centro que lo trata debe justificar escáneres, tiempo de patología y habilidad quirúrgica frente a una carga de casos escasa. Spend seguirá las redes de derivación que lleven a los pacientes a esos centros rápidamente y los mantendrá allí durante la quimioterapia y el seguimiento. Los proveedores con productos aprobados para tipos específicos de tumores óseos ganarán terreno a medida que los reguladores abran vías más claras para estas enfermedades."
- Implicaciones estratégicas
- Los desarrolladores de fármacos deberían diseñar ensayos con redes de sarcoma desde el principio, ya que un solo sitio no puede inscribir suficientes pacientes con osteosarcoma o condrosarcoma.
- Los proveedores de imagen deberían incluir protocolos de resonancia magnética musculoesquelética y flujos de trabajo de estadificación para las unidades de sarcoma, donde la calidad de la exploración determina la planificación de la biopsia y los márgenes quirúrgicos.
- Los responsables hospitalarios deberían remitir los tumores óseos sospechosos a centros designados antes de la biopsia, ya que una biopsia mal colocada puede limitar las opciones posteriores de preservación de extremidades.
- Los pagadores deberían presupuestar los largos episodios de tratamiento que acompañen a cirugías, meses de quimioterapia y años de vigilancia por imagen.
Brasil encabeza el país establecido en 7.1%, ya que los servicios públicos oncológicos añaden formación y capacidad en oncología ortopédica desde una base menor. El Reino Unido sigue en 6.7%, ayudado por la derivación centralizada de tumores óseos a un pequeño grupo de centros altamente especializados del NHS. Japón crece a 6.0% gracias a una gran carga nacional de casos de cáncer y a una población envejecida que añade una demanda secundaria a la misma capacidad de imagen. Estados Unidos publica 5.0%, un ritmo que se mantiene sostenido por una base de investigación y tratamiento ya madura incluso cuando llegan nuevas aprobaciones. Alemania cierra el rango a 4.7%, donde la cobertura hospitalaria densa deja menos espacio para nueva capacidad.
¿Cómo se desglosa el mercado del cáncer óseo por segmento?
El osteosarcoma liderará el tipo en 38.4%; Las pruebas de imagen liderarán el diagnóstico en 44.8%; La quimioterapia liderará el tratamiento en 33.7%; Los hospitales mantendrán al usuario final en 52.6% en 2026.
¿Qué tipo lidera?
El osteosarcoma representa 38.4% de las ventas de 2026.
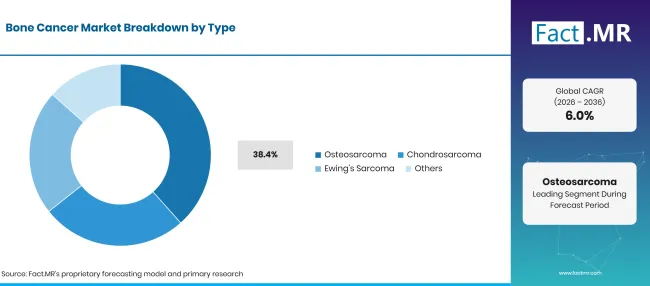
Bone Cancer Market Breakdown Type | Source: Fact.MR
| Tipo | Compartir (2026) |
|---|---|
| Osteosarcoma (segmento principal) | 38.4% |
| Otros segmentos combinados | 61.6%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
Los adolescentes y adultos jóvenes en un estirón de crecimiento representan muchos casos de osteosarcoma, a menudo en los huesos largos cerca de la rodilla. Ese perfil de edad genera demanda de imágenes detalladas, biopsias planificadas y cirugía de protección de extremidades con reconstrucción. El tratamiento se basa en quimioterapia citotóxica antes y después de la operación, lo que mantiene alto el gasto por paciente. El condrosarcoma ocurre principalmente en adultos y ha dependido de cirugía, por lo que una presentación de medicamentos en este subtipo es una nueva fuente de valor. El sarcoma de Ewing afecta a niños y jóvenes y se trata con quimioterapia combinada con cirugía o radioterapia. El grupo Otros abarca tumores primarios más raros como el cordoma.
¿Qué apoya las pruebas de imagen dentro del diagnóstico?
Las pruebas de imagen representan 44.8% de los ingresos de 2026.
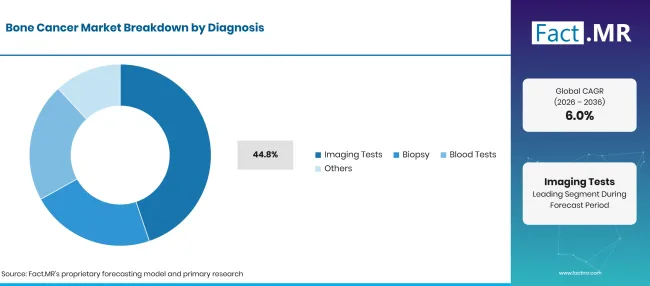
Bone Cancer Market Breakdown Diagnosis | Source: Fact.MR
| Diagnóstico | Compartir (2026) |
|---|---|
| Pruebas de imagen (segmento principal) | 44.8% |
| Otros segmentos combinados | 55.2%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
Una radiografía simple suele ser la primera prueba cuando un paciente joven informa de dolor óseo o hinchazón. La resonancia magnética luego mapea el tumor dentro del hueso y los tejidos blandos cercanos, mientras que la TC del tórax detecta la diseminación. Los hospitales también invierten en sistemas de imagen médica robótica y herramientas de biopsia guiada para que estos pasos sean más rápidos y precisos. La biopsia confirma el diagnóstico y debe planificarse con el cirujano para que el tracto pueda ser retirado posteriormente. Los análisis de sangre añaden marcadores de apoyo, y el trabajo molecular sobre tejido de biopsia está aumentando dentro de los servicios de perfilado oncológico . La revisión patológica por un especialista en sarcoma es ahora estándar en los centros de derivación.
¿Qué lidera el segmento de Tratamiento?
La quimioterapia representa 33.7% de la demanda de 2026.
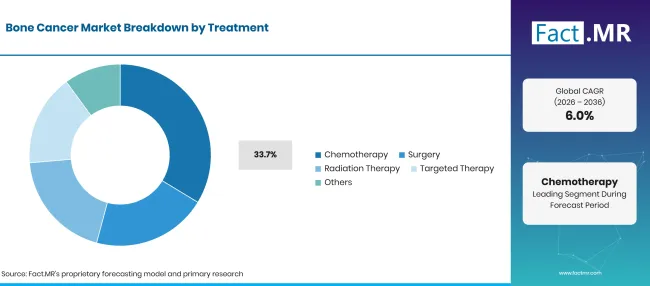
Bone Cancer Market Breakdown Treatment | Source: Fact.MR
| Tratamiento | Compartir (2026) |
|---|---|
| Quimioterapia (Segmento principal) | 33.7% |
| Otros segmentos combinados | 66.3%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
Los regímenes multiagente se administran durante varios meses antes y después de la cirugía en osteosarcoma y sarcoma de Ewing. En la Unión Europea, Mepact (mifamurtida) está autorizado para niños, adolescentes y adultos jóvenes con osteosarcoma resecable de alto grado que no se ha extendido [5]. Se administra tras la extirpación quirúrgica completa junto con quimioterapia multiagente postoperatoria. Estas terapias complementarias amplían la gama de fármacos anticancerígenos utilizados en el sarcoma óseo. La cirugía sigue siendo el tratamiento local central, a menudo con reconstrucción endoprotésica. La radioterapia se utiliza para el sarcoma de Ewing y tumores que no pueden ser eliminados. La terapia dirigida está creciendo a través del denosumab y sus biosimilares: Teva anunció la aprobación de la FDA para Degevma en septiembre de 2026, incluyendo su uso en tumores de células gigantes del hueso [6].
¿Qué lidera el segmento de Usuario Final?
Los hospitales tienen 52.6% del gasto en 2026.
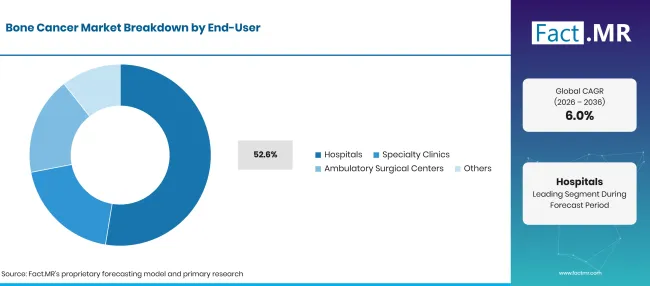
Bone Cancer Market Breakdown End User | Source: Fact.MR
| Usuario final | Compartir (2026) |
|---|---|
| Hospitales (Segmento principal) | 52.6% |
| Otros segmentos combinados | 47.4%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
El cuidado de tumores óseos requiere radiología, patología, oncología ortopédica y oncología médica que trabajen a partir del mismo expediente de casos. Las juntas de tumores hospitalarias revisan a cada paciente antes de la biopsia y de nuevo antes de la cirugía. La quimioterapia hospitalaria, la reconstrucción compleja y la cobertura de cuidados intensivos mantienen la mayor parte del gasto dentro de las paredes del hospital. Las clínicas especializadas gestionan la quimioterapia ambulatoria, el seguimiento por imagen y la rehabilitación una vez finalizado el tratamiento principal. Los centros quirúrgicos ambulatorios realizan biopsias seleccionadas y procedimientos menores. Otros entornos incluyen institutos de investigación que realizan ensayos tempranos en inmunoterapia contra el cáncer y otros enfoques nuevos.
¿Qué está acelerando la adopción del mercado del cáncer óseo y qué lo está frenando?
Derivaciones más tempranas, mejores resonancias magnéticas y tomografías computarizadas, y una lista creciente de terapias aprobadas y presentadas están aumentando el gasto por paciente. La rareza funciona al revés, ya que los grupos pequeños de pacientes ralentizan los ensayos y dejan a muchos hospitales sin suficientes casos para desarrollar habilidades. El coste del tratamiento y la larga distancia a los centros especializados también retrasan la atención en los sistemas sanitarios emergentes.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Diagnóstico más temprano mediante resonancia magnética, TAC y biopsia programada | +1.6% | Global | A medio plazo (2-4 años) |
| Uso más amplio del tratamiento multimodal para sarcomas óseos primarios | +1.3% | Norteamérica, Europa Occidental, Asia Oriental | A medio plazo (2-4 años) |
| Derivación centralizada a centros especializados en sarcoma | +1.0% | Global | A largo plazo (>=4 años) |
| Actividad reguladora en osteosarcoma y condrosarcoma | +0.7% | Norteamérica, Europa Occidental | A largo plazo (>=4 años) |
| Mayor acceso a la patología del sarcoma y a las pruebas moleculares | +0.4% | Global | A corto plazo (<=2 años) |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Fármacos específicos por subtipo para condrosarcoma y osteosarcoma recaído | +0.8% | Norteamérica, Europa Occidental, Asia Oriental | A largo plazo (>=4 años) |
| Nueva formación y capacidad en oncología ortopédica en regiones emergentes | +0.6% | América Latina, Asia del Sur y Pacífico, Oriente Medio y África | A medio plazo (2-4 años) |
| Biosimilares de denosumab ampliando el acceso en tumores de células gigantes del hueso | +0.5% | Global | A corto plazo (<=2 años) |
| Reconstrucción avanzada de protección de extremidades | +0.3% | Norteamérica, Europa Occidental, Asia Oriental | A largo plazo (>=4 años) |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % DE IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Alto coste del diagnóstico y tratamiento especializado | -0.7% | Global | A corto plazo (<=2 años) |
| Escasez de cirujanos y patólogos de sarcoma | -0.5% | Mercados emergentes | A medio plazo (2-4 años) |
| Pequeños grupos de pacientes que ralentizan los ensayos clínicos | -0.4% | Global | A largo plazo (>=4 años) |
| Largas distancias de viaje hasta los centros designados | -0.2% | América Latina, Asia del Sur y Pacífico, Oriente Medio y África | A largo plazo (>=4 años) |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
¿Qué países están ampliando el mercado de cáncer óseo hasta 2036?
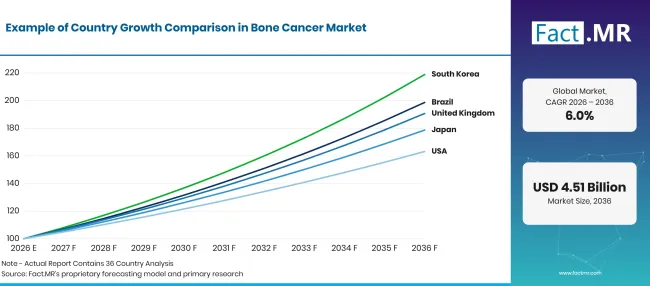
Bone Cancer Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Brasil | 7.1% |
| Reino Unido | 6.7% |
| Japón | 6.0% |
| Estados Unidos | 5.0% |
| Alemania | 4.7% |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
¿Cómo está desarrollando la demanda en Brasil?
7.1% CAGR, impulsado por la inversión pública en servicios oncológicos y formación en oncología ortopédica.
INCA pronostica aproximadamente 781,000 nuevos casos de cáncer por año en Brasil entre 2026 y 2028 [7]. Excluyendo los tumores cutáneos no melanomas, la cifra es de aproximadamente 518,000. Esa carga de casos ejerce presión sobre la capacidad de imagen y cirugía que también necesitan los pacientes con sarcoma óseo. INCA ofrece una beca de dos años en oncología ortopédica para cirujanos ortopédicos [8]. Su programa abarca imagenología, biopsia e histopatología, junto con quimioterapia, radioterapia y reconstrucción tras cirugía de sarcoma óseo.
¿Qué es lo que apoya la adopción en el Reino Unido?
6.7% CAGR, ayudado por la derivación centralizada de tumores óseos a centros especializados del NHS.
El Royal National Orthopaedic Hospital se describe a sí mismo como un centro altamente especializado del NHS para pacientes de todas las edades con tumores óseos o de tejidos blandos confirmados o sospechosos, y publicó nuevos vídeos informativos para pacientes sobre su servicio de sarcoma en mayo de 2026 [9]. NHS Wales confirma en su especificación de sarcoma de noviembre de 2025 que la atención al sarcoma óseo para pacientes galeses se presta en centros designados del NHS England [10]. Este modelo concentra las exploraciones, cirugía y quimioterapia en unas pocas unidades de alto volumen.
¿Qué apoya la adopción en Japón?
6.0% CAGR, reflejando una gran carga nacional de casos de cáncer y hospitales bien equipados.
Para 2025, el Centro Nacional del Cáncer de Japón pronostica 1,023,100 nuevos casos de cáncer y 395,500 muertes por cáncer [11]. Los sarcomas óseos son una pequeña parte de ese total, pero se aprovechan de la misma capacidad de resonancia magnética, TC y patología en hospitales oncológicos designados. El aumento del volumen de cáncer en una población envejecida compite por el mismo tiempo de escáner que necesitan los pacientes jóvenes con sarcoma.
¿Cómo está moldeando Estados Unidos la demanda?
5.0% CAGR, respaldado por una activa cadena reguladora para tumores óseos raros.
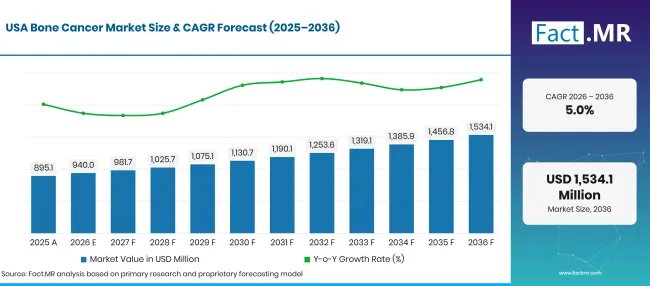
Bone Cancer Market Forecast Usa | Source: Fact.MR
La FDA ha fijado una fecha objetivo para el 14de abril de 2027 para su decisión sobre ozekibart en el condrosarcoma convencional [3]. Su taller de osteosarcoma de 2025 reunió a investigadores y reguladores para planificar mejores ensayos [2]. Los grandes hospitales infantiles y los centros designados por el NCI gestionan la mayoría de los casos, lo que mantiene concentrados los volúmenes de imagen y quimioterapia.
¿Cómo se desempeña Alemania?
4.7% CAGR, ya que la densa cobertura hospitalaria limita el espacio para nueva capacidad.
El centro de datos del registro de cáncer de Alemania, el Instituto Robert Koch, estima que hay aproximadamente 517,800 nuevos diagnósticos de cáncer en 2023 [12]. Los hombres representaron 276,400 de ellos y las mujeres 241,400. Los hospitales universitarios y los centros certificados de sarcoma ya tratan la mayoría de los casos de tumores óseos, por lo que el crecimiento se debe más a nuevos fármacos y mejoras de imagen que a nuevos centros. La evaluación estricta de la tecnología sanitaria también ralentiza la adopción de terapias de alto coste.
¿Quién lidera el Mercado del Cáncer Óseo?
El mercado del cáncer óseo no tiene un único propietario, y la competencia se divide en tres grupos con diferentes fortalezas. Los proveedores biológicos forman el primer grupo: Amgen posee el producto de referencia denosumab, Xgeva, cuya etiqueta de junio de 2026 cubre tumores de células gigantes del hueso [4].
Teva y Sandoz compiten con el denosumab biosimilar, y Degevma de Teva obtuvo la aprobación de la FDA en septiembre de 2026 [6]. Estas empresas ganan en precio, suministro y acceso al formulario hospitalario. El segundo grupo reúne a desarrolladores especializados como Inhibirx Biosciences, cuya presentación de ozekibart en condrosarcoma convencional fue aceptada para revisión de la FDA en junio de 2026 [3]. Su ventaja radica en los datos clínicos para tipos tumorales más específicos. Las empresas de imagen forman el tercer grupo, con Siemens Healthineers y GE HealthCare suministrando plataformas de resonancia magnética y TC que llevan protocolos musculoesqueléticos y oncológicos. Los ganadores hasta 2036 serán aquellos que demuestren valor en pequeños grupos de pacientes y encajen en los flujos de trabajo de los centros de sarcoma.
¿Qué empresas son los proveedores clave?
Las principales empresas en el mercado del cáncer óseo incluyen Amgen, Teva Pharmaceuticals, Sandoz, Inhibirx Biosciences, Siemens Healthineers y GE HealthCare.
- Amgen
- Teva Pharmaceuticals
- Sandoz
- Inhibirx Biosciences
- Siemens Healthineers
- GE HealthCare
Bibliografía
- [1] Organización Mundial de la Salud. (2026, marzo 10). Cáncer infantil.
- [2] Administración de Alimentos y Medicamentos de EE. UU. (2025, octubre 10). Taller FDA/OSI: Avanzando en el desarrollo de fármacos para osteosarcoma: Conectando la investigación y las vías regulatorias para mejores resultados.
- [3] Inhibrx Biosciences. (2026, junio 15). Inhibrx anuncia la aceptación por parte de la FDA de EE. UU. de la BLA para Ozekibart en pacientes con condrosarcoma convencional.
- [4] Administración de Alimentos y Medicamentos de EE. UU. (2026, junio). Inyección XGEVA (denosumab), para uso subcutáneo: Información de prescripción.
- [5] Agencia Europea de Medicamentos. (2025, diciembre 18). Mepact.
- [6] Teva Pharmaceuticals. (2026, septiembre 28). Teva continúa su impulso biosimilar con la aprobación de la FDA de EE. UU. para DEGEVMA (denosumab-adet), un biosimilar de Xgeva (denosumab).
- [7] Instituto Nacional de Cáncer. (2026, febrero 4). INCA estima 781 mil nuevos casos de cáncer por año no Brasil de 2026 a 2028.
- [8] Instituto Nacional de Cáncer. (2026, junio 26). Oncologia Ortopédica: Presentación.
- [9] Hospital Nacional Nacional Real de Ortopedia NHS Trust. (2026, mayo 7). Tres nuevos vídeos informativos para pacientes para el Servicio de Sarcomas RNOH.
- [10] Comité Conjunto de Comisionamiento del NHS Wales. (noviembre de 2025). Especificación del Servicio de Sarcoma de Tejidos Blandos SS149.
- [11] Centro Nacional del Cáncer de Japón. (2025, diciembre 24). Estadísticas proyectadas sobre el cáncer.
- [12] Instituto Robert Koch, Zentrum für Krebsregisterdaten. (2025, diciembre 16). Nuevas Fechas de Sangre en Alemania 2023 veröffentlicht.
Este informe responde
- ¿Qué magnitud tendrán los ingresos por diagnóstico y tratamiento del cáncer de hueso en 2026 y 2036, y qué tasa de crecimiento vincula ambos?
- ¿Por qué el osteosarcoma lidera por tipo y en qué se diferencian el condrosarcoma y el sarcoma de Ewing en las necesidades de atención?
- ¿Qué papel juegan la radiografía, la resonancia magnética, el TAC y la biopsia en la categoría de diagnóstico principal?
- ¿Cómo se combinan la quimioterapia, la cirugía, la radioterapia y la terapia dirigida entre los diferentes tipos de tumores?
- ¿Dónde aportarán valor Brasil, Reino Unido, Japón, Estados Unidos y Alemania, y por qué difieren sus tasas de crecimiento?
- ¿Qué proveedores de medicamentos, biosimilares e imágenes compiten en el cuidado del cáncer óseo y en base a qué?
¿Qué abarca el Mercado del Cáncer Óseo?
Este estudio sigue el gasto en el diagnóstico y tratamiento de los cánceres que comienzan en el hueso. Sigue a cada paciente desde la primera radiografía pasando por resonancia magnética, TAC, biopsia y patología, y después la quimioterapia, cirugía, radioterapia y terapia dirigida.
Los valores se miden en USD mil millones en el punto de atención, por lo que incluyen ventas de medicamentos, procedimientos de imagen y biopsia, así como servicios quirúrgicos y de radioterapia prestados en hospitales, clínicas especializadas y centros ambulatorios.
¿Qué incluye el alcance?
Pruebas de imagen, biopsias guiadas por imagen y abiertas, análisis de sangre y patología utilizada para diagnosticar tumores óseos primarios.
Quimioterapia, fármacos dirigidos como el denosumab y sus biosimilares para tumores de células gigantes del hueso, y terapias adicionales utilizadas en el osteosarcoma.
Resección tumoral, reconstrucción que salva extremidades y radioterapia administradas para cánceres óseos primarios.
Pruebas moleculares en tejido tumoral que guían el tratamiento, como parte del uso más amplio de biomarcadores del cáncer .
¿Qué se excluye del alcance?
Cánceres que comienzan en otros órganos y se extienden al hueso, incluido el uso de fármacos para metástasis óseas.
Tumores óseos benignos distintos de tumores de células gigantes y cuidados rutinarios de fracturas.
Sarcomas de tejidos blandos que no surgen en el hueso.
Implantes ortopédicos generales e imágenes utilizados para condiciones no cancerosas.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas del sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan prioridades de compra, adopción de productos, desafíos operativos, requisitos de aprobación, posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
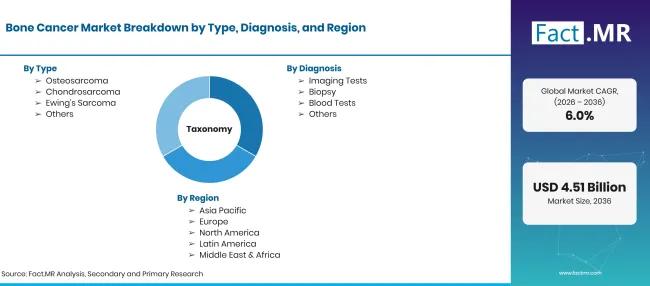
Bone Cancer Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones en 2026 hasta USD mil millones para 2036 a CAGR |
| Definición del mercado | Ingresos procedentes del diagnóstico y tratamiento de tumores óseos malignos primarios, incluyendo osteosarcoma, condrosarcoma y sarcoma de Ewing, a través de imagen, biopsia, terapia farmacológica, cirugía y radioterapia. |
| Tipo | Osteosarcoma; Condrosarcoma; Sarcoma de Ewing; Otros |
| Diagnóstico | Pruebas de imagen; Biopsia; Análisis de sangre; Otros |
| Tratamiento | Quimioterapia; Cirugía; Radioterapia; Terapia Dirigida; Otros |
| Usuario final | Hospitales; Clínicas especializadas; Centros Quirúrgicos Ambulatorios; Otros |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Brasil; Reino Unido; Japón; Estados Unidos; Alemania |
| Empresas perfiladas | Amgen; Teva Pharmaceuticals; Sandoz; Inhibir Biociencias; Siemens Healthineers; GE HealthCare |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | El recuento de casos por país para tumores óseos primarios combinado con vías diagnósticas y de tratamiento, combinación de centros de atención y aprobaciones de productos. |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
¿Cómo se segmenta el mercado?
-
Por tipo
- Osteosarcoma
- Condrosarcoma
- Sarcoma de Ewing
- Otros
-
Por diagnóstico
- Pruebas de imagen
- Biopsia
- Análisis de sangre
- Otros
-
Por tratamiento
- Quimioterapia
- Cirugía
- Radioterapia
- Terapia dirigida
- Otros
-
Por usuario final
- Hospitales
- Clínicas especializadas
- Centros Quirúrgicos Ambulatorios
- Otros
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado del cáncer óseo en 2026?
¿Qué tasa de crecimiento registrará el mercado del cáncer de huesos?
¿Qué tipo de leads tienen?
¿Qué categoría de diagnóstico lidera?
¿Qué tratamiento conduce?
¿Qué clientes finales son los leads?
¿Qué país crecerá más rápido?
¿Quiénes son las principales empresas?
¿Qué frena el mercado?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF