- Market Value (2025): USD 1.77 Bn
- Estimated Value (2026): USD 2.11 Bn
- Forecast Value (2036): USD 12.3 Bn
- CAGR (2026-2036): 19.3%
¿Cuánto vale la previsión de gestión de la nube para el mercado de OpenStack en 2036?
USD 2.11 mil millones en 2026 a USD 12.3 mil millones para 2036 en un 19.3% CAGR.
- En 2025, la gestión de la nube para el mercado OpenStack valía USD 1.77 mil millones, con la mayoría de los pedidos en las nubes privadas de operadores de telecomunicaciones y grandes empresas.
- El mercado se expandirá de USD 2.11 mil millones en 2026 a USD 12.3 mil millones en 2036, a medida que las empresas trasladen las máquinas virtuales de los hipervisores propietarios a infraestructuras abiertas.
- Los ingresos por gestión de OpenStack se acumularán a un CAGR 19.3% entre 2026 y 2036, ya que las reglas de soberanía de datos y las cargas de trabajo de IA devolven el cómputo bajo el control del propietario.
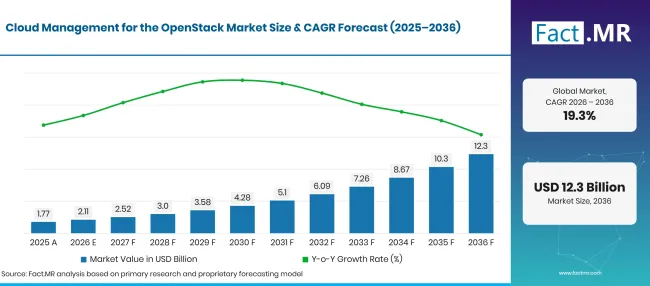
Cloud Management For The Openstack Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 1.77 |
| 2026 | Estimación | 2.11 |
| 2036 | Previsión | 12.3 |
| CAGR 2026 a 2036 | Periodo de previsión | 19.3% |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
¿Cuáles son los números definitorios detrás de la gestión de la nube para el crecimiento del mercado OpenStack?
Se generarán USD 10.2 mil millones de ingresos adicionales entre 2026 y 2036, liderados por software de nube privada en grandes empresas.
- Motores de la demanda en el mercado
- La adopción de la nube empresarial en Europa sigue ampliando el grupo de compradores de OpenStack. Eurostat informó que 52.74% de las empresas de la UE utilizaron servicios de computación en la nube de pago en 2025 [1]. Las empresas que comienzan con correo electrónico alojado y almacenamiento suelen trasladar cargas de trabajo principales a continuación, y algunas optan por ejecutarlas en una nube privada abierta.
- Las normas de cambio en la nube favorecen las APIs abiertas. La Ley de Datos de la Comisión Europea se aplica desde 12 septiembre de 2025 y establece un marco para que los clientes cambien entre proveedores de servicios de procesamiento de datos [2]. OpenStack ofrece a proveedores y usuarios una API compartida y documentada que facilita los movimientos entre nubes.
- Los cambios en las licencias de virtualización están enviando a los equipos de TI a buscar alternativas. Muchos operadores ahora prueban OpenStack con KVM como vía para los conjuntos de máquinas virtuales existentes, y los proveedores de gestión ofrecen herramientas de migración para mover cargas de trabajo por etapas.
- La infraestructura privada de IA añade clústeres de GPU que requieren programación y control multi-inquilino. The International Agencia de Energía informó que los centros de datos consumieron alrededor de 415 TWh de electricidad en 2024, alrededor de 1.5% del consumo global, y proyectaron unos 945 TWh para 2030 [3]. Los propietarios que desarrollen esta capacidad quieren un plano de control abierto para ella.
- La entrega basada en Kubernetes está reduciendo el esfuerzo operativo de OpenStack. Los proveedores ahora empaquetan los servicios OpenStack como contenedores, por lo que las actualizaciones y el escalado siguen las mismas herramientas que los equipos de plataforma ya usan para las aplicaciones.
- Segmentos clave analizados
- Por componente: El software representará 62.3% cuota en 2026, ya que las suscripciones para distribuciones soportadas y herramientas del ciclo de vida se renuevan cada año.
- Por modo de despliegue: La nube privada ganará 43.7% cuota en 2026, dado que los compradores regulados mantienen cargas de trabajo sensibles en hardware que poseen.
- Por tamaño de la organización: Las grandes empresas mantendrán 71.4% participación en 2026 a través de equipos internos de plataforma que pueden gestionar nubes multisitio.
- Por usuario final: TI y Telecomunicaciones captarán 27.8% cuota en 2026, reflejando la demanda de los operadores de infraestructura abierta que aloje funciones de red.
- Opinión de un analista en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "OpenStack ya no es un proyecto científico para la mayoría de los compradores, es el recurso cuando quieren controlar el coste, la ubicación de datos y la elección de hardware. Los proveedores que ganen serán aquellos que hagan que las actualizaciones sean aburridas y las migraciones predecibles. Las ofertas de servicios gestionados serán las que más ganarán con las empresas que quieran el control de una nube privada sin contratar a un gran equipo operativo."
- Implicaciones estratégicas
- Los proveedores de distribución OpenStack deberían enviar rutas de migración probadas para máquinas virtuales, redes y volúmenes de almacenamiento, ya que la mayoría de los nuevos compradores llegan con un conjunto de hipervisores existente.
- Los proveedores de servicios gestionados deberían ofrecer niveles de nube privada de precio fijo con términos claros de soporte, dado que las empresas medianas carecen de personal para gestionar OpenStack las 24 horas.
- Los operadores de telecomunicaciones deberían alinear sus plataformas OpenStack con funciones de red de contenedores, de modo que un plano de control sirva tanto a cargas de trabajo heredadas como nativas de la nube.
- Los socios de hardware deberían certificar servidores GPU y tejidos de alta velocidad con distribuciones importantes antes de que los proyectos de IA lleguen a la fase de licitación.
En 22.1% CAGR, Alemania avanzará sobre el grupo, ya que las empresas y organismos públicos prefieren nubes que puedan alojar localmente. El Reino Unido sigue en 15.8%, donde los incidentes de seguridad mantienen a los consejos centrados en el control de infraestructuras. Japón publicará 15.2%, ayudado por un uso casi universal de la nube corporativa. El crecimiento de 14.9% en Estados Unidos dependerá de un amplio grupo de ingenieros en la nube. Brasil completa el grupo a 13.6%, con acceso a internet que ahora llega a la mayoría de los hogares.
¿Cómo se desglosa la gestión de la nube para el mercado de OpenStack por segmento?
El software liderará el Componente en 62.3%; La Nube Privada liderará el Modo de Despliegue en 43.7%; Las Grandes Empresas ocuparán el primer puesto en Tamaño de Organización en 71.4%; TI y Telecomunicaciones encabezarán el Usuario Final en 27.8%.
¿Qué componente domina?
El software se lleva 62.3% de las ventas de 2026.
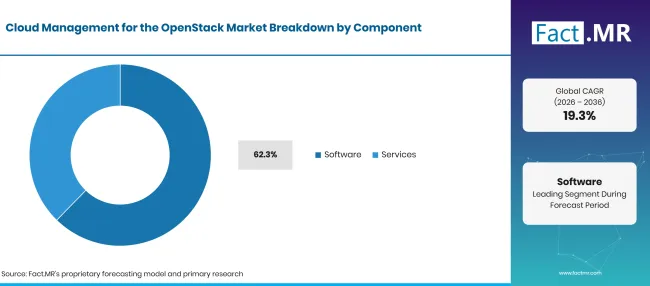
Cloud Management For The Openstack Market Breakdown Component | Source: Fact.MR
| Componente | Compartir (2026) |
|---|---|
| Software (Segmento líder) | 62.3% |
| Otros segmentos combinados | 37.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
El gasto en software de OpenStack está impulsado por la necesidad de una versión soportada y probada sobre código ascendente en bruto. Los compradores pagan por parches de seguridad a largo plazo, controladores certificados y una herramienta de actualización que mueve una nube de una versión a otra sin inactividad. Muchas plataformas se ejecutan sobre capas de software de virtualización de servidores como KVM, que la distribución agrupa y mantiene. La consultoría y los servicios gestionados de OpenStack cubren diseño, despliegue, migración y operación las 24 horas. La demanda de servicios aumenta cuando una empresa mueve una gran unidad de máquinas virtuales, porque cada carga de trabajo necesita pruebas y planificación de recortes. Los servicios también cubren carencias de habilidades en empresas que no pueden dotar de un equipo dedicado a la nube.
¿Qué motiva el segmento de Modo Despliegue?
Private Cloud ostenta 43.7% de las ventas de 2026.
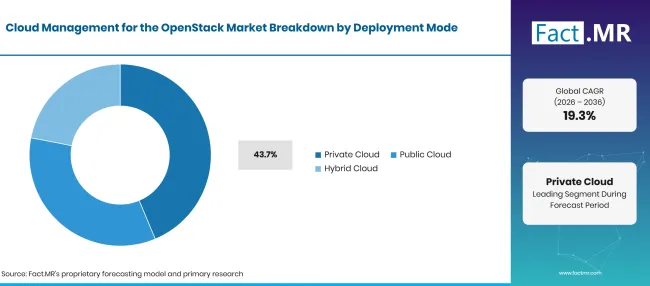
Cloud Management For The Openstack Market Breakdown Deployment Mode | Source: Fact.MR
| Modo de despliegue | Compartir (2026) |
|---|---|
| Nube Privada (segmento principal) | 43.7% |
| Otros segmentos combinados | 56.3%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
Bancos, hospitales, ministerios y operadores mantienen datos sensibles en hardware que poseen o alquilan, con un control claro sobre la ubicación y el acceso. Las nubes privadas OpenStack les proporcionan provisión de autoservicio mientras permanecen dentro de su propio perímetro de seguridad. Muchas se despliegan en sistemas hiperconvergentes que combinan computación y almacenamiento en un solo rack. Las nubes OpenStack públicas son gestionadas por proveedores regionales que venden capacidad con APIs abiertas. Los despliegues híbridos conectan una nube OpenStack local con capacidad pública, y las herramientas para la gestión multi-nube ayudan a los equipos a colocar cargas de trabajo entre ambas.
¿Cómo moldea el tamaño de la organización la demanda?
Las grandes empresas representan 71.4% de las ventas de 2026.
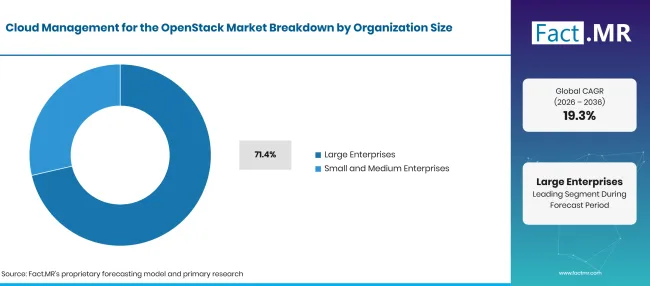
Cloud Management For The Openstack Market Breakdown Organization Size | Source: Fact.MR
| Tamaño de la organización | Compartir (2026) |
|---|---|
| Grandes Empresas (Segmento líder) | 71.4% |
| Otros segmentos combinados | 28.6%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
Las empresas multi-sede gestionan miles de máquinas virtuales y disponen de presupuesto para ingenieros de plataforma dedicados. Son quienes más se benefician al reemplazar licencias por socket por software abierto. En toda la UE, 84.67% de las grandes empresas compraron servicios de computación en la nube en 2025, según Eurostat [1]. Las pequeñas y medianas empresas acceden a OpenStack principalmente a través de nubes privadas gestionadas y proveedores públicos de OpenStack. Los instaladores más ligeros y las ediciones de un solo nodo ahora reducen el punto de entrada para los equipos de TI más pequeños.
¿Qué apoya las TI y las telecomunicaciones dentro del usuario final?
Los compradores de TI y Telecomunicaciones representan 27.8% de las ventas de 2026.
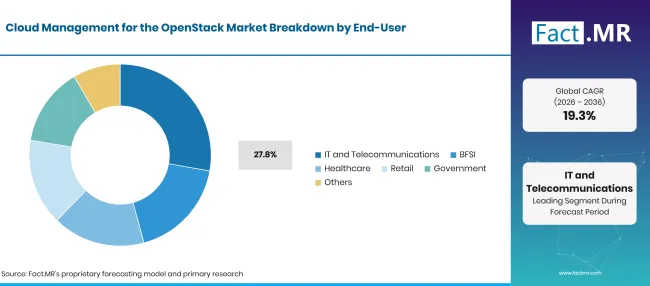
Cloud Management For The Openstack Market Breakdown End User | Source: Fact.MR
| Usuario final | Compartir (2026) |
|---|---|
| TI y Telecomunicaciones (Segmento líder) | 27.8% |
| Otros segmentos combinados | 72.2%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
Los operadores móviles ejecutan funciones centrales y de borde virtualizadas en OpenStack, y 5despliegue de G mantiene esa presencia en crecimiento. La UIT informó que las redes 5G cubrían 55% de la población mundial en 2025 [4]. Muchos operadores alojan cargas de virtualización de funciones de red en OpenStack en sitios centrales y regionales. En la UE, 82.92% de empresas del sector de la información y la comunicación utilizaron servicios de nube de pago en 2025 [1]. Los compradores de BFSI utilizan OpenStack para cargas de trabajo reguladas que deben permanecer en ubicaciones aprobadas. Los proveedores sanitarios lo aplican a archivos de imagen y sistemas de registros, a menudo junto a servicios de computación en la nube sanitaria . Los usuarios minoristas y gubernamentales lo prefieren para el control de costes y la residencia de datos.
¿Qué está acelerando la gestión de la nube para la adopción del mercado OpenStack y qué la está frenando?
La adopción se beneficiará de las reglas de cambio en la nube, los cambios de licencias de virtualización y los clústeres privados de IA. El crecimiento se ve frenado por la escasez de habilidades OpenStack y por el esfuerzo de mover grandes conjuntos heredados.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Migración de estados de máquinas virtuales fuera de hipervisores propietarios | +3.8% | Norteamérica, Europa Occidental | A corto plazo (<= 2 años) |
| Soberanía de datos y normas de conmutación en la nube | +3.2% | Europa Occidental, Asia Oriental | A medio plazo (2-4 años) |
| Función de red de telecomunicaciones y virtualización de núcleos 5G | +2.6% | Asia Oriental, Norteamérica, Europa Occidental | A medio plazo (2-4 años) |
| Construcciones privadas de IA y clústeres de GPU | +2.2% | América del Norte, Asia Oriental | A corto plazo (<= 2 años) |
| Empaquetado basado en Kubernetes de servicios OpenStack | +1.4% | Global | A medio plazo (2-4 años) |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Niveles de nube privada gestionada para empresas de tamaño medio | +1.3% | Global | A corto plazo (<= 2 años) |
| Nubes públicas soberanas de proveedores regionales | +1.1% | Europa Occidental, América Latina | A medio plazo (2-4 años) |
| Sitios OpenStack en el borde para operadores y minoristas | +0.8% | Asia Oriental, Norteamérica | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % DE IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Escasez de ingenieros con habilidades operativas en OpenStack | -1.2% | Global | A corto plazo (<= 2 años) |
| Complejidad de las actualizaciones en grandes nubes multisitio | -0.8% | Global | A medio plazo (2-4 años) |
| Competencia de los servicios de nube pública a hiperescala | -0.7% | Norteamérica, América Latina | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
¿Qué países están escalando la gestión de la nube para el mercado de OpenStack hasta 2036?
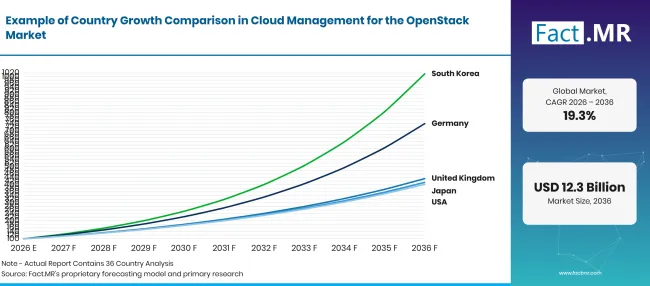
Cloud Management For The Openstack Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Alemania | 22.1% |
| Reino Unido | 15.8% |
| Japón | 15.2% |
| Estados Unidos | 14.9% |
| Brasil | 13.6% |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
¿Qué apoya la adopción por parte de Alemania?
22.1% CAGR, impulsada por la demanda de nubes alojadas localmente bajo las normas europeas de datos.
La demanda de OpenStack en Alemania se basa en un uso amplio de la nube entre empresas. Destatis informó que 54% de las empresas alemanas con al menos 10 empleados utilizaron servicios de pago en la nube en 2025 [5]. La cuota alcanzó 88% en el sector de la información y la comunicación [5]. Los compradores alemanes suelen requerir alojamiento nacional, que favorece las nubes OpenStack privadas y regionales.
¿Cómo está el Reino Unido escalando la demanda?
15.8% CAGR, respaldado por prioridades de seguridad que mantienen la infraestructura bajo control directo.
Las empresas británicas sopesan las opciones de nube frente a un flujo constante de incidentes cibernéticos. El Departamento de Ciencia, Innovación y Tecnología informó que 43% de empresas británicas identificaron una brecha o ataque en los 12 meses previos a su encuesta de 2025 [6]. Las grandes empresas informaron de una tasa de 74% [6]. Las nubes privadas OpenStack permitieron a estas empresas establecer sus propios controles.
¿Qué está apoyando la adopción en Japón?
15.2% CAGR, ayudado por el uso casi universal de la nube entre las empresas japonesas.
Las empresas japonesas ya tratan la nube como TI estándar. El Ministerio de Asuntos Internos y Comunicaciones informó en mayo de 2025 que la proporción de empresas que usan servicios en la nube había superado 80% [7]. La misma encuesta encontró que 88.2% usuarios de la nube reportó beneficios [7]. Los operadores de telecomunicaciones en Japón también gestionan grandes conjuntos OpenStack para funciones de red.
¿Cómo funciona Estados Unidos?
14.9% CAGR, reflejando una gran base de ingenieros de nube y plataformas.
Los equipos OpenStack en Estados Unidos pueden aprovechar una amplia reserva laboral. La Oficina de Estadísticas Laborales proyecta aproximadamente 280,000 vacantes cada año en ocupaciones en informática y tecnología de la información entre 2025 y 2035 [8]. En mayo de 2025 informó de un salario anual medio de109,470 dólares para este grupo [8]. Las empresas de alojamiento y centros de investigación son compradores frecuentes de nube privada.
¿Cómo está desarrollando la demanda en Brasil?
13.6% CAGR, a medida que la conectividad creciente amplía el mercado de servicios locales en la nube.
La base digital de Brasil está en expansión. IBGE informó que 74.9 millones de hogares, o 93.6% de hogares privados permanentes, tenían acceso a internet en 2024 [9]. Una mayor conectividad aumenta la demanda de alojamiento local. Los centros de datos públicos y los proveedores regionales están añadiendo capacidad de nube abierta para mantener los datos en el país.
¿Quién lidera la gestión de la nube para el mercado OpenStack?
El suministro se divide en dos grupos. Los proveedores de distribución venden compilaciones OpenStack compatibles y herramientas de ciclo de vida. Red Hat ofrece Red Hat OpenStack Services en OpenShift, que utiliza un plano de control contenedor en OpenShift. Canonical marcó 15 años de OpenStack en octubre de 2025 y dijo que más de 500 nubes ejecutan su distribución en producción bajo Ubuntu Pro [13]. Mirantis lanzó Rockoon en enero de 2025, un controlador de código abierto para OpenStack en Kubernetes que ancla Mirantis OpenStack para Kubernetes [10].
Platform9 vende Private Cloud Director a equipos de virtualización y lanzó una Edición Comunitaria gratuita en marzo de 2025 [11]. Los operadores y proveedores gestionados forman el segundo grupo. Rackspace Technology lanzó OpenStack Business en julio de 2025, una nube privada dedicada y totalmente gestionada [12]. OVHcloud construye su nube pública sobre estándares abiertos como OpenStack, con una API OpenStack para automatización. La fiabilidad de las actualizaciones, las herramientas de migración y el soporte las 24 horas separarán a los proveedores a medida que los compradores cambien las cargas de trabajo a gran escala.
¿Qué empresas son los proveedores clave?
Las empresas clave incluyen Red Hat, Inc.; Canonical Ltd.; Mirantis, Inc.; Platform9 Systems, Inc.; Rackspace Technology, Inc.; y OVHcloud.
- Red Hat, Inc.
- Canonical Ltd.
- Mirantis, Inc.
- Plataforma9 Systems, Inc.
- Rackspace Technology, Inc.
- OVHcloud
Bibliografía
- [1] Eurostat. (2026, enero). Computación en la nube - estadísticas sobre el uso por parte de las empresas.
- [2] Comisión Europea. (2026, julio 2). Ley de Datos.
- [3] Agencia Internacional de la Energía. (2025). Energía e IA: Resumen ejecutivo.
- [4] Unión Internacional de Telecomunicaciones. (2025, octubre 15). Datos y cifras 2025: Cobertura de red móvil.
- [5] Statistisches Bundesamt (Destatis). (2025, noviembre 24). Jedes zweite Unternehmen nutzt kostenpflichtige Cloud-Services [Cada segunda empresa utiliza servicios de nube de pago].
- [6] Departamento de Ciencia, Innovación y Tecnología. (2025, junio 19). Encuesta sobre brechas de ciberseguridad 2025.
- [7] Ministerio del Interior y Comunicaciones, Japón. (2025, mayo 30). [Resultados de la Encuesta de Tendencias de Uso de las Comunicaciones 2024].
- [8] Oficina de Estadísticas Laborales de EE. UU. (2026, agosto 27). Ocupaciones en informática y tecnologías de la información.
- [9] Instituto Brasileño de Geografía y Estadística (IBGE). (2025, julio 24). Internet chega a 74,9 milhões de domicílios do país em 2024 [Internet llega a 74.9 millones de hogares en 2024].
- [10] Mirantis. (2025, enero 28). Mirantis lanza software de código abierto que agiliza la gestión de OpenStack en Kubernetes.
- [11] Plataforma9. (2025, marzo 31). Plataforma9 lanza la edición comunitaria gratuita para que todos los profesionales de virtualización puedan experimentar la nube privada más sencilla.
- [12] Tecnología de Rackspace. (2025, julio 8). Las empresas mejoran la privacidad, la seguridad y el control con la nube privada empresarial OpenStack de Rackspace Technology.
- [13] Canónico. (2025, octubre 7). OpenStack cloud - ¡feliz 15aniversario!
Este informe responde
- Los ingresos por gestión de OpenStack se reparten entre software y servicios, con los valores rastreados hasta 2036.
- Qué modos de despliegue, tamaños de empresa y usuarios finales representan la cuota líder y por qué compran.
- Alemania, Reino Unido, Japón, Estados Unidos y Brasil se comparan en uso de la nube, presión de seguridad y habilidades.
- Los proveedores de distribución y los proveedores gestionados son perfilados con sus productos OpenStack actuales.
- La migración de hipervisores, las reglas de soberanía y los clústeres de IA se sopesan frente a la escasez de habilidades y el esfuerzo de mejoras.
¿Qué abarca la gestión de la nube para el mercado OpenStack?
La gestión de la nube OpenStack abarca las herramientas y servicios que instalan, ejecutan y actualizan una nube OpenStack. Esto incluye distribuciones soportadas, herramientas de despliegue y actualización, monitorización y el trabajo operativo realizado por los proveedores gestionados.
Los ingresos se registran por componente, modo de despliegue, tamaño de la organización y usuario final. Los valores reflejan lo que los compradores pagan a los proveedores y empresas de servicios, no el coste de los servidores que hay debajo.
¿Qué incluye el alcance?
Se incluyen suscripciones para distribuciones OpenStack, gestores de ciclo de vida y controladores OpenStack basados en Kubernetes. La consultoría, migración, formación y operación gestionada de nubes OpenStack se cuentan como servicios.
La capacidad pública de OpenStack se cuenta en la capa de gestión y servicio. Las herramientas para presupuestación y devolución de cargos dentro de las nubes OpenStack se incluyen cuando se venden con la plataforma, mientras que las herramientas FinOps independientes en la nube se rastrean en otros lugares.
¿Qué se excluye del alcance?
Se excluye el hardware de servidores, almacenamiento y red vendidos bajo contratos separados. Los servicios públicos de nube hiperescalables que no funcionan en OpenStack quedan fuera del límite de ingresos.
También se excluyen los productos de seguridad de datos en la nube independientes y las plataformas generales Kubernetes sin gestión OpenStack.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas con el sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan las prioridades de compra, la adopción de productos, los desafíos operativos, los requisitos de aprobación, el posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
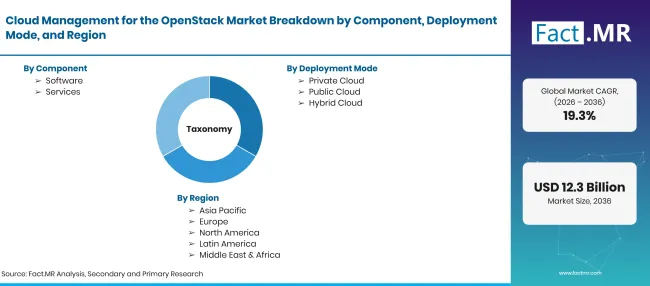
Cloud Management For The Openstack Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones en 2026 hasta USD mil millones para 2036 a CAGR |
| Definición del mercado | Software y servicios utilizados para desplegar, operar, actualizar y gobernar nubes construidas sobre OpenStack. Incluye distribuciones soportadas, herramientas de gestión del ciclo de vida, consultoría y operación gestionada. |
| Componente | Software; Servicios |
| Modo de despliegue | Nube Privada; Nube Pública; Nube Híbrida |
| Tamaño de la organización | Grandes Empresas; Pequeñas y Medianas Empresas |
| Usuario final | TI y Telecomunicaciones; BFSI; Sanidad; Comercio minorista; Gobierno; Otros |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Reino Unido; Japón; Estados Unidos; Brasil |
| Empresas perfiladas | Red Hat, Inc.; Canonical Ltd.; Mirantis, Inc.; Platform9 Systems, Inc.; Rackspace Technology, Inc.; OVHcloud |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Enfoque híbrido de arriba abajo y de abajo arriba usando conteos de núcleos OpenStack en producción; precios de suscripción y soporte por nodo; valores de contratos de servicio gestionado; despliegue y distribución de usuarios finales por país; y revisión de carteras de proveedores. |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
¿Cómo se segmenta el mercado?
-
Por componente
- Software
- Servicios
-
Por modo de despliegue
- Nube privada
- Nube Pública
- Nube híbrida
-
Por tamaño de la organización
- Grandes Empresas
- Pequeñas y medianas empresas
-
Por usuario final
- TI y Telecomunicaciones
- BFSI
- Sanidad
- Comercio minorista
- Gobierno
- Otros
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene la gestión de la nube para el mercado de OpenStack en 2026?
¿Cuál es la CAGR de la gestión de la nube para el mercado de OpenStack de 2026 a 2036?
¿Qué componente lidera la gestión de la nube para el mercado OpenStack?
¿Qué modo de despliegue lidera la gestión en la nube para el mercado OpenStack?
¿Qué tamaño de organización lidera la gestión de la nube para el mercado de OpenStack?
¿Qué usuario final lidera la gestión de la nube para el mercado OpenStack?
¿Qué país crecerá más en la gestión de la nube para el mercado OpenStack?
¿Quiénes son las principales empresas en la gestión de la nube para el mercado OpenStack?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF