- Market Value (2025): USD 89.6 Bn
- Estimated Value (2026): USD 96.9 Bn
- Forecast Value (2036): USD 213.5 Bn
- CAGR (2026-2036): 8.2%
¿Cuánto vale el mercado de soluciones de pago digital para 2036?
USD 96.9 mil millones en 2026 a USD 213.5 mil millones para 2036 en un 8.2% CAGR.
- Según Fact.MR estimaciones, el mercado de soluciones de pago digitales estaba valorado en USD 89.6 mil millones en 2025.
- Se prevé que el valor de mercado aumente de USD 96.9 mil millones en 2026 a USD 213.5 mil millones para 2036.
- Se prevé que el mercado crezca a un8.2% CAGR entre 2026 y 2036, ya que comerciantes y consumidores utilizan métodos de pago electrónicos.
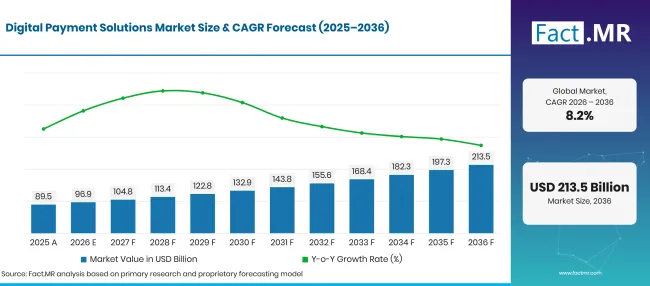
Digital Payment Solutions Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 89.5 |
| 2026 | Estimación | 96.9 |
| 2036 | Previsión | 213.5 |
| CAGR 2026 a 2036 | Periodo de previsión | 8.2% |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
¿Cuáles son los datos que definen el crecimiento del mercado de soluciones de pago digital?
USD 116.6 mil millones de oportunidades absolutas entre 2026 y 2036.
- Motores de la demanda en el mercado
- Los comerciantes están ampliando la aceptación de pagos sin efectivo a medida que los consumidores utilizan tarjetas y métodos de pago móvil. Deutsche Bundesbank informó el 17de junio de 2026 que los métodos sin efectivo representaron 55% de las compras registradas en Alemania en 2025. Los métodos de pago móvil representaron 10% de compras [1].
- La infraestructura de pagos instantáneos está ampliando el acceso a transferencias electrónicas. El Banco Central de Brasil informó de más de 170 millones de usuarios individuales de Pix y más de 7 mil millones de transacciones en enero de 2026. Esto crea oportunidades para los proveedores de pagos que ofrecen aceptación por parte de comerciantes y servicios de pago de cuenta a cuenta [2].
- Los comerciantes online y físicos necesitan plataformas de pago capaces de procesar transacciones a través de múltiples canales. Los proveedores de pagos están reforzando las capacidades de autorización, monitorización de fraude y autenticación para respaldar estos requisitos.
- Las empresas también buscan una infraestructura de pago escalable que pueda conectar los sistemas de pago con aplicaciones de facturación, contabilidad y gestión del cliente. Las plataformas basadas en la nube pueden soportar operaciones de pago centralizadas en múltiples ubicaciones.[1][2]
- Segmentos clave analizados
- Por componente, el software representará 61.2% del mercado en 2026, reflejando el papel de las pasarelas de pago y las plataformas de gestión de transacciones.
- Por modo de pago, la tarjeta de crédito lidera con 35.9% del mercado en 2026, respaldada por la aceptación consolidada de tarjetas tanto en comercio minorista como online.
- Por usuarios finales, el comercio minorista representa 31.7% del mercado en 2026, ya que los comerciantes integran la aceptación de pagos digitales tanto en tiendas físicas como online.
- Por Modo de Despliegue, la Nube representa una cuota 58.2% en 2026 debido a su escalabilidad y capacidades de gestión centralizada.
- Por tamaño de empresa, las grandes empresas ocupan 56.2% del mercado en 2026, reflejando sus volúmenes de transacciones y necesidades de integración.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "Los proveedores de pagos digitales compiten en algo más que solo en el procesamiento de transacciones. Los comerciantes necesitan cada vez más plataformas de pago que conecten la aceptación en línea y en tiendas con autenticación segura y liquidación eficiente. Los proveedores que simplifiquen la integración manteniendo controles fiables de las transacciones pueden fortalecer su posición a medida que las empresas expanden el comercio digital."
- Implicaciones estratégicas
- Los proveedores de software de pago deberían mejorar la integración de pasarelas y la gestión de transacciones en pagos con tarjeta, carteras digitales y transferencias bancarias.
- Las redes de pago deben reforzar la autenticación y la prevención del fraude para proteger las transacciones tanto en línea como en los canales físicos.
- Los proveedores de servicios para comerciantes pueden ofrecer precios flexibles y una incorporación más sencilla para apoyar a pequeñas y medianas empresas.
- Los proveedores de pagos en la nube deben mantener controles de seguridad sólidos e infraestructuras fiables para las empresas que gestionan transacciones en múltiples ubicaciones.
- Las instituciones financieras necesitan mejorar la interoperabilidad entre las carteras digitales, las redes de tarjetas y los sistemas de pago instantáneo.
Alemania está prevista para registrar un 10.0% CAGR hasta 2036. Brasil está previsto que registre 9.1%, seguido por Estados Unidos a 8.3%. Se estima que el Reino Unido avance a 7.4%, mientras que Japón se prevé a 6.5%. Los hábitos nacionales de pago y el desarrollo de infraestructura digital de transacciones crean diferentes vías para la expansión del mercado.
¿Cómo se desglosa el mercado de soluciones de pago digital por segmento?
En la segmentación de Fact.MR, el software lidera el componente en 61.2%; el liderazgo de tarjeta de crédito en el modo de pago a 35.9%; el liderazgo minorista al usuario final en 31.7%; la nube lidera al modo de despliegue en 58.2%; y las grandes empresas lideran el tamaño de la empresa a 56.2%.
¿Qué componente domina?
Se prevé que el software represente 61.2% del mercado en 2026.
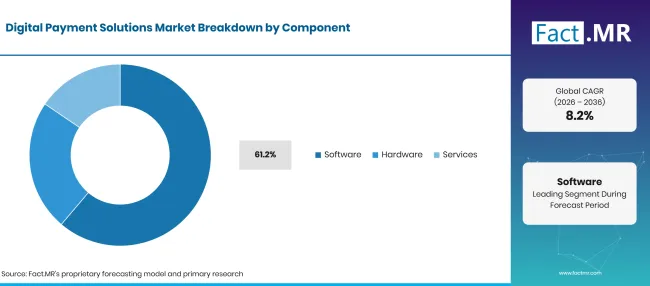
Digital Payment Solutions Market Breakdown Component | Source: Fact.MR
| Componente | Compartir (2026) |
|---|---|
| Software (Segmento líder) | 61.2% |
| Otros segmentos combinados | 38.8%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
El software representa la mayor cuota de componentes porque las plataformas de pago dependen de aplicaciones que autorizan transacciones y conectan a los comerciantes con redes de pago. Las pasarelas de pago, los paneles de control de comerciantes y los sistemas de gestión de transacciones ayudan a las empresas a aceptar y monitorizar pagos electrónicos. El hardware y los servicios siguen siendo importantes para la aceptación física de pagos y el soporte continuo de la plataforma.
¿Qué lidera el segmento de Modo Pago?
Se prevé que las tarjetas de crédito representen 35.9% del mercado en 2026.
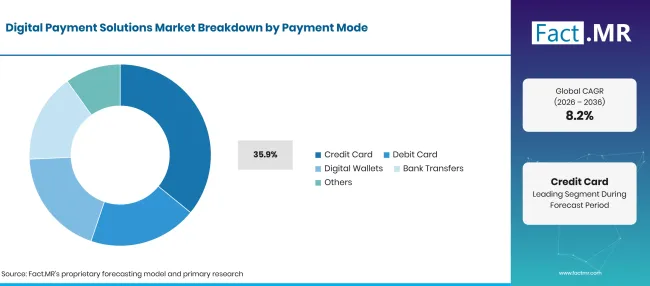
Digital Payment Solutions Market Breakdown Payment Mode | Source: Fact.MR
| Modo de pago | Compartir (2026) |
|---|---|
| Tarjeta de crédito (segmento líder) | 35.9% |
| Otros segmentos combinados | 64.1%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
Las tarjetas de crédito representan la mayor cuota individual de modos de pago en la segmentación. Su aceptación en mercados online y tiendas físicas respalda su uso continuo. Las tarjetas de débito y las carteras digitales ofrecen opciones de pago adicionales, mientras que las transferencias bancarias ofrecen transacciones de cuenta a cuenta y pagos empresariales. Los proveedores de pago soportan cada vez más múltiples métodos a través de una única interfaz de pago.
¿Qué categoría de usuario final lidera la demanda?
Es probable que el sector minorista represente una 31.7% cuota en 2026.
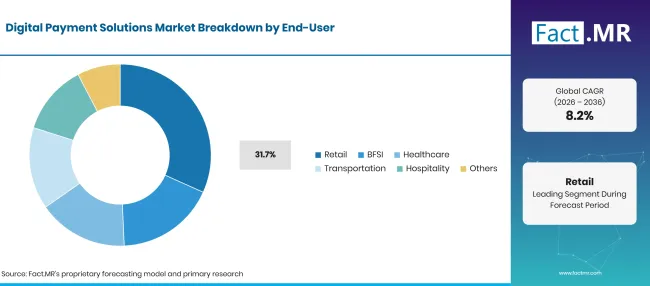
Digital Payment Solutions Market Breakdown End User | Source: Fact.MR
| Usuario final | Compartir (2026) |
|---|---|
| Retail (Segmento líder) | 31.7% |
| Otros segmentos combinados | 68.3%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
Los minoristas requieren soluciones de pago para compras en tienda y pagos online. Las plataformas de pago integradas pueden conectar terminales de tarjeta con sistemas de comercio electrónico y registros de transacciones. BFSI sigue siendo un usuario importante porque los bancos y proveedores de servicios financieros requieren infraestructura digital de transacciones. La sanidad, el transporte y la hostelería también utilizan sistemas de pago electrónico para cobrar los pagos de los clientes en diferentes entornos de servicio.
¿Qué Modo de Despliegue lidera?
Se prevé que la nube represente 58.2% del mercado en 2026.
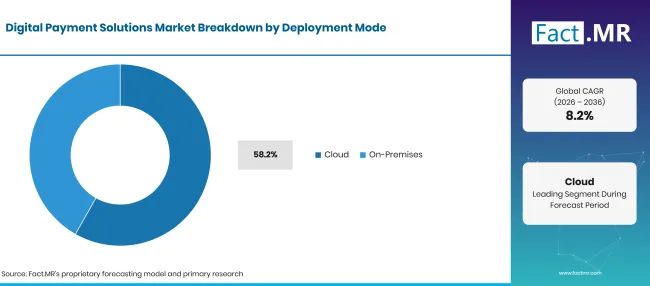
Digital Payment Solutions Market Breakdown Deployment Mode | Source: Fact.MR
| Modo de despliegue | Compartir (2026) |
|---|---|
| Nube (segmento principal) | 58.2% |
| En las instalaciones | 41.8%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
Lideras de despliegue en la nube mientras las empresas buscan plataformas de pago que puedan soportar múltiples ubicaciones y canales de venta. Los sistemas basados en la nube pueden simplificar las actualizaciones de software y la monitorización centralizada de las transacciones. El despliegue local sigue siendo relevante para organizaciones que requieren mayor control sobre la infraestructura interna o necesitan mantener acuerdos de integración específicos.
¿Qué categoría de tamaño de empresa domina?
Se prevé que las grandes empresas representen una participación 56.2% en 2026.
| Tamaño de la empresa | Compartir (2026) |
|---|---|
| Grandes Empresas (Segmento líder) | 56.2% |
| Pequeñas y medianas empresas | 43.8%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
Las grandes empresas representan la mayor cuota porque a menudo procesan grandes volúmenes de transacciones en múltiples unidades de negocio y mercados geográficos. Estas organizaciones requieren sistemas de pago que puedan integrarse con aplicaciones de planificación de recursos empresariales y gestión financiera. Las pymes también representan una base de clientes importante, ya que las pasarelas de pago simplificadas y las soluciones de punto de venta reducen la complejidad de aceptar pagos digitales.
¿Qué está acelerando la adopción del mercado de soluciones de pago digital y qué la está frenando?
El aumento de las transacciones sin efectivo y el comercio digital apoyan la adopción, mientras que la exposición al fraude y la complejidad de la integración crean desafíos.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Expansión de las transacciones de comercio electrónico | +1.0% | Global | A corto plazo (≤ 2 años) |
| Mayor uso de las carteras digitales | +0.9% | Global | Corto y medio plazo (2–4 años) |
| Crecimiento de la infraestructura de pago instantáneo | +0.8% | Brasil, Europa, Asia | A medio plazo (2–4 años) |
| Adopción por parte de los comerciantes de plataformas de pago en la nube | +0.6% | Global | A medio plazo (2–4 años) |
| Demanda de autenticación segura de transacciones | +0.5% | Global | A largo plazo (≥ 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Procesamiento de pagos transfronterizos | +0.8% | Global | A medio plazo (2–4 años) |
| Digitalización de pagos para pymes | +0.7% | Mercados emergentes, Europa | Corto y medio plazo (2–4 años) |
| Integración de pagos cuenta a cuenta | +0.6% | Europa, Brasil, Asia | A medio plazo (2–4 años) |
| Interoperabilidad de monederos digitales | +0.5% | Global | A medio plazo (2–4 años) |
| Pagos automatizados y dirigidos por agentes | +0.4% | Norteamérica, Europa | A largo plazo (≥ 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Fraude en los pagos y ciberataques | -0.8% | Global | A corto plazo (≤ 2 años) |
| Requisitos regulatorios y de cumplimiento | -0.6% | Global | Corto y medio plazo (2–4 años) |
| Integración con sistemas heredados | -0.5% | Global | A medio plazo (2–4 años) |
| Costes de procesamiento de transacciones | -0.4% | Global | A corto plazo (≤ 2 años) |
| Acceso desigual al pago digital | -0.3% | Mercados emergentes | A medio plazo (2–4 años) |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
¿Qué países están ampliando el mercado de soluciones de pago digital hasta 2036?
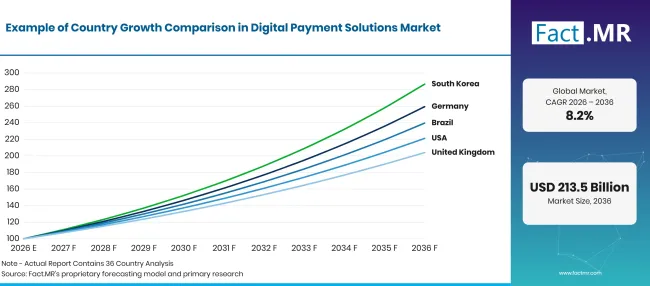
Digital Payment Solutions Market Growth Index | Source: Fact.MR
| País | CAGR (2026–2036) |
|---|---|
| Alemania | 10.0% |
| Brasil | 9.1% |
| EE. UU. | 8.3% |
| Reino Unido | 7.4% |
| Japón | 6.5% |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
¿Qué apoya la adopción de Alemania?
10.0% CAGR, respaldado por el creciente uso de métodos de pago sin efectivo y transacciones móviles.
El panorama de pagos en Alemania está experimentando una transición constante hacia transacciones sin efectivo. Según el Deutsche Bundesbank, los métodos sin efectivo representaron 55% de las compras registradas en 2025, mientras que las tarjetas de débito representadas por 26% y los métodos de pago móvil 10%. El número de pagos con tarjeta alcanzó aproximadamente los 14.5 mil millones en 2025, registrando un crecimiento anual 11% . Las transferencias instantáneas de crédito SEPA también registraron un fuerte impulso, con un aumento de 102% volúmenes de transacciones hasta aproximadamente 680 millones. [12]
¿Cómo está Brasil desarrollando la adopción de pagos digitales?
9.1% CAGR, impulsado por el uso extensivo de Pix y un acceso más amplio a pagos electrónicos.
Brasil' el ecosistema de pagos digitales se beneficia de la rápida adopción de Pix. Este uso generalizado de transferencias instantáneas apoya la demanda de pasarelas de pago y soluciones para comerciantes que puedan conectar cuentas bancarias con el comercio digital. Los proveedores también pueden responder a la demanda de servicios de conciliación y gestión de pagos entre empresas.
¿Qué apoya la adopción en Estados Unidos?
8.3% CAGR, respaldado por altos volúmenes de transacciones no monetarias y una infraestructura consolidada de pagos con tarjeta.
Estados Unidos cuenta con un gran ecosistema de pagos electrónicos tanto en transacciones de consumidores como empresariales. La Reserva Federal informó que los pagos no efectivos alcanzaron los 236.6 mil millones en 2024, con tarjetas representando más de tres cuartas partes de los pagos por número [3]. Esto crea un entorno operativo sustancial para las redes de pago y los proveedores de procesamiento. La demanda de pagos online seguros y servicios integrados de pago para comerciantes también está apoyando el desarrollo de plataformas.
¿Cómo está el Reino Unido fomentando la adopción?
7.4% CAGR, influido por el uso de tarjetas sin contacto y la creciente adopción de monederos móviles.
El Reino Unido cuenta con un entorno establecido de pagos sin efectivo. UK Finance informó que los volúmenes totales de pagos alcanzaron los 49.7 mil millones en 2025, mientras que los pagos con tarjeta representaron 64% de todos los pagos. Casi dos tercios de la población estaban registrados para una cartera móvil [4]. Estas tendencias apoyan la demanda de terminales de pago sin contacto y plataformas integradas de pago para comerciantes. Los proveedores de pago también pueden atender la demanda de pagos recurrentes y servicios de pago digital.
¿Qué apoya la adopción en Japón?
6.5% CAGR, respaldado por el aumento del valor de las transacciones sin efectivo y las iniciativas gubernamentales.
Japón y el ecosistema de pagos sin efectivo de39; S continúa expandiéndose a través de pagos con tarjeta y métodos de pago digitales. El Ministerio de Economía, Comercio e Industria informó que la ratio de pagos sin efectivo alcanzó 58.0% en 2025, equivalente a 162.7 billones de yenes en valor de transacción [5]. Las tarjetas de crédito representaron la mayor parte del valor de pago sin efectivo. El progreso continuo hacia el gobierno ' se espera que el objetivo de pagos sin efectivo para 2030 apoye la inversión en infraestructura de pago y la adopción por parte de los comerciantes.
¿Quién lidera el mercado de soluciones de pago digital?
Fact.MR identifica a Visa, Mastercard, PayPal, Block, Adyen y Stripe como empresas clave que participan en el mercado de soluciones de pago digital.
Visa y Mastercard operan redes de pago globales y proporcionan infraestructura de transacciones para instituciones financieras y comerciantes. PayPal ofrece servicios de cartera digital y pago para comerciantes. Block participa a través de su ecosistema de aceptación de pagos y comercio Square. Adyen y Stripe proporcionan plataformas integradas de procesamiento de pagos para empresas que operan tanto en línea como en canales físicos.
Visa Inc. opera una red global de pagos. Sus divulgaciones del año fiscal 2025 reportaron USD 14.2 billones en volumen de pagos y 257.5 mil millones de transacciones procesadas en Visa' s redes [6]. Mastercard Incorporated opera infraestructura global de pagos con tarjeta y continúa desarrollando capacidades de transacciones digitales. Su anuncio de junio de 2026 de Agent Pay for Machines abordó pagos automatizados y programáticos [7]. PayPal Holdings, Inc. ofrece servicios de monedero digital y pagos para comerciantes. Su presentación de 2025 reportó USD 1.79 billones en volumen total de pagos y 439 millones de cuentas activas [8]. Block, Inc. ofrece servicios de aceptación de pagos y comercio a través de Square. Su declaración anual de 2025 reportó USD 259.6 mil millones en volumen bruto de pagos de Square [9]. Adyen N.V. proporciona una plataforma de pagos integrada para transacciones online y en tienda. Sus resultados de 2025 informaron de un volumen procesado de 1,394.3 mil millones de euros [10]. Stripe, Inc. proporciona procesamiento de pagos e infraestructura financiera para empresas. Su actualización anual de febrero de 2026 informó de USD 1.9 billones en volumen de pagos generado por empresas que usaron Stripe durante 2025 [11].
La competencia comercial depende de la cobertura de aceptación de pagos, la seguridad de las transacciones, la fiabilidad del procesamiento y las capacidades de integración. Las redes de pago compiten por su alcance y servicios de autenticación. Las plataformas de pago para comerciantes compiten por el rendimiento en la compra y la integración de software. Los proveedores de monederos digitales buscan que los pagos electrónicos sean convenientes en todos los dispositivos y canales de venta.
¿Qué empresas son los proveedores clave?
Las empresas clave incluyen Visa Inc.; Mastercard Incorporated; PayPal Holdings, Inc.; Block, Inc. (Square); Adyen N.V.; y Stripe, Inc.
- Visa Inc.
- Mastercard Incorporated
- PayPal Holdings, Inc.
- Block, Inc. (Square)
- Adyen N.V.
- Stripe, Inc.
Bibliografía
- [1] Deutsche Bundesbank. (2026, junio 17). Comportamiento de pagos en Alemania en 2025.
- [2] Banco Central do Brasil. (s.f.). Pix em números.
- [3] Junta de Gobernadores del Sistema de la Reserva Federal. (2026, julio 1). La Reserva Federal emite los primeros hallazgos de su estudio de pagos triennales de 2025.
- [4] Finanzas del Reino Unido. (2026, agosto 19). Los pagos digitales siguen creciendo a medida que las carteras móviles se vuelven más populares en todo el Reino Unido.
- [5] Ministerio de Economía, Comercio e Industria. (2026, marzo 31). Ratio de pago sin efectivo de 2025 respecto al importe total pagado por los consumidores calculado
- [6] Visa Inc. (2025). Informe anual 2025.
- [7] Mastercard. (2026, junio 10). Mastercard lanza Agent Pay for Machines para desbloquear pagos súper rápidos y siempre activos
- [8] PayPal Holdings, Inc. (febrero de 3de 2026 ). Informe anual para el ejercicio fiscal finalizado el 31de diciembre de 2025 [Formulario 10-K]. Comisión de Bolsa y Valores de EE. UU.
- [9] Block, Inc. (febrero de 26de 2026). Informe anual para el ejercicio fiscal finalizado el 31de diciembre de 2025 [Formulario 10-K]. Comisión de Bolsa y Valores de EE. UU.
- [10] Adyen N.V. (marzo de 52026). Adyen publica el Informe Anual 2025.
- [11] Stripe. (2026, febrero 24). Stripe publica la carta anual 2025 y anuncia una oferta pública para proporcionar liquidez a empleados actuales y antiguos
- [12] Deutsche Bundesbank. (2026, julio 22). Los pagos con tarjeta siguen en tendencia alcista.
Este informe responde
- El informe describe cómo las soluciones de pago digital soportan transacciones electrónicas tanto en entornos de consumidores como empresariales.
- El análisis de componentes compara software, hardware y servicios.
- El análisis de modos de pago abarca tarjetas de crédito, tarjetas de débito, carteras digitales y transferencias bancarias.
- El análisis de usuarios finales examina el comercio minorista, BFSI, sanidad, transporte y hostelería.
- El análisis de despliegue compara la infraestructura de pagos en la nube y la local local.
- El análisis por países analiza Alemania, Brasil, EE. UU., Reino Unido y Japón junto con las estadísticas oficiales de pagos.
- La visión general competitiva perfila a Visa, Mastercard, PayPal, Block, Adyen y Stripe.
¿Qué cubre el Mercado de Soluciones de Pago Digital?
El mercado abarca software, hardware y servicios utilizados para facilitar pagos electrónicos. Incluye pasarelas de pago, plataformas de procesamiento de transacciones, infraestructura de aceptación de tarjetas, servicios de monedero digital y capacidades de pago relacionadas para comerciantes. El análisis considera el uso de pagos en los sectores minorista y otros comerciales. También examina el despliegue y adopción en la nube y en las instalaciones por grandes empresas y pymes.
¿Qué incluye el alcance?
Las soluciones incluidas soportan la aceptación electrónica de pagos, la autorización de transacciones y el procesamiento de pagos.
El ámbito abarca pagos con tarjeta, monederos digitales y métodos de transferencia bancaria. También incluye software y hardware de pago utilizados por comerciantes e instituciones financieras, junto con servicios que apoyan la integración de pagos y la gestión de transacciones.
¿Qué se excluye del alcance?
El análisis excluye las transacciones en efectivo y los servicios financieros que no facilitan directamente la aceptación o procesamiento de pagos digitales.
Los productos bancarios generales como préstamos y depósitos están fuera del límite de mercado definido. También se excluye el software empresarial independiente sin funcionalidad de procesamiento de pagos. El valor total de las transacciones procesadas por las redes de pagos no se considera ingresos de mercado.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas con el sector.
- Investigación primaria: La investigación primaria incluye conversaciones con proveedores de soluciones de pago, procesadores de pagos, instituciones financieras, comerciantes, desarrolladores tecnológicos, usuarios finales y expertos en la materia. Estas conversaciones examinan las prioridades de compra, la adopción de plataformas de pago, los requisitos de integración, la seguridad de las transacciones y el posicionamiento competitivo.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas de pagos gubernamentales, publicaciones regulatorias, informes de empresas, informes anuales, divulgaciones de redes de pago, asociaciones del sector y publicaciones técnicas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, las tendencias de las transacciones, la inversión en infraestructuras de pago, las tendencias de precios y volumen, las participaciones de segmentos, la participación de la empresa, el crecimiento a nivel nacional y las barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, desarrollos regulatorios y tendencias de adopción de pagos. Las actualizaciones regulares revisan nuevas capacidades de pago, lanzamientos de productos, asociaciones, expansión de plataformas y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
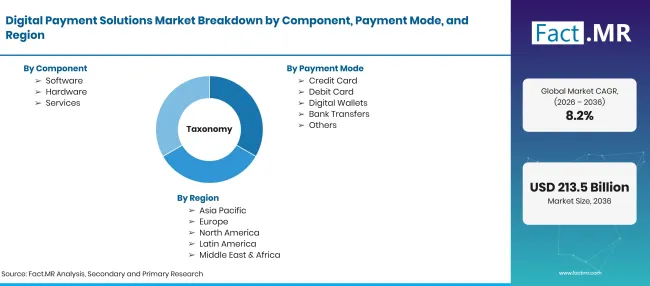
Digital Payment Solutions Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones |
| Definición del mercado | El mercado de soluciones de pago digital comprende software, hardware y servicios que permiten la iniciación, autorización, procesamiento y liquidación de transacciones financieras electrónicas entre consumidores, comerciantes y empresas. |
| Componente | Software; Hardware; Servicios |
| Modo de pago | Tarjeta de crédito; Tarjeta de débito; Monederos digitales; Transferencias bancarias; Otros |
| Usuario final | Comercio minorista; BFSI; Sanidad; Transporte; Hostelería; Otros |
| Modo de despliegue | En la nube; En las instalaciones |
| Tamaño de la empresa | Grandes Empresas; Pequeñas y Medianas Empresas |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; EE. UU.; Reino Unido; Japón |
| Empresas perfiladas | Visa; Mastercard; PayPal; Block (Cuadrado); Adyen; Stripe |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Segmentación de mercado y análisis basados en escenarios respaldados por las divulgaciones de la empresa y las estadísticas oficiales de pagos |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
¿Cómo se segmenta el mercado?
-
Por componente
- Software
- Hardware
- Servicios
-
Por modo de pago
- Tarjeta de crédito
- Tarjeta de débito
- Monederos digitales
- Transferencias bancarias
- Otros
-
Por usuario final
- Comercio minorista
- BFSI
- Sanidad
- Transporte
- Hospitalidad
- Otros
-
Por modo de despliegue
- Cloud
- En las instalaciones
-
Por tamaño de la empresa
- Grandes Empresas
- Pequeñas y medianas empresas
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de soluciones de pago digital en 2026?
¿Cuál es el CAGR de 2026 a 2036?
¿Qué componente tiene la mayor cuota?
¿Qué modo de pago lidera?
¿Qué categoría de usuarios finales tiene la mayor cuota?
¿Qué modo de despliegue lidera?
¿Qué categoría de tamaño empresarial tiene la mayor cuota?
¿Qué país se proyecta que crezca más rápido entre los mercados cotizados?
¿Qué compañías están cubiertas?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF