- Market Value (2025): USD 37.7 Bn
- Estimated Value (2026): USD 40.4 Bn
- Forecast Value (2036): USD 82.3 Bn
- CAGR (2026-2036): 7.4%
¿Cuánto vale la previsión del mercado de imágenes digitales para 2036?
USD 40.4 mil millones en 2026 a USD 82.3 mil millones para 2036, a un 7.4% CAGR.
- Según Fact.MR análisis, el mercado de imágenes digitales alcanzó losUSD 37.7 mil millones en 2025.
- La demanda aumentará de USD 40.4 mil millones en 2026 a USD 82.3 mil millones en 2036.
- Se prevé que el mercado registre un CAGR de7.4% entre 2026 y 2036, impulsado por la adopción generalizada de visión por ordenador impulsada por IA en fábricas automatizadas, la expansión del volumen de procedimientos de radiología diagnóstica en la sanidad moderna, el aumento del despliegue de drones aéreos autónomos y la creciente demanda de inspección volumétrica 3D en la fabricación de semiconductores.
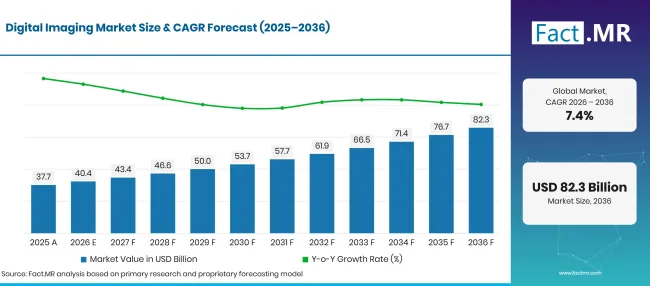
Digital Imaging Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 37.7 |
| 2026 | Estimación | 40.4 |
| 2036 | Previsión | 82.3 |
| CAGR 2026 a 2036 | Periodo de previsión | 7.4% |
Fuente: análisis de Fact.MR. Actualizado el 23 de octubre de 2026
¿Cuáles son los números que definen el crecimiento del mercado de imagen digital?
USD 41.9 mil millones de posibilidades absolutas entre 2026 y 2036, con componentes de hardware, aplicaciones sanitarias y tecnologías 2D/3D generando el principal impulso del mercado.
- Motores de la demanda en el mercado
- Las normas de dispositivos de radiología de la FDA listan los sistemas de mamografía digital de campo completo bajo 21 CFR § 892.1715 y los sistemas de tomografía computarizada y rayos X bajo § 892.1750, creando clasificaciones federales definidas para dos modalidades principales de imagen digital [1]. Este marco sostiene la demanda de cumplimiento para detectores, sistemas de reconstrucción, instrumentos de aseguramiento de calidad y plataformas de gestión de imágenes clínicas.
- La Parte 15 de la FCC establece límites de emisiones conducidas para radiadores no intencionados alimentados por CA a lo largo de 0.15 MHz hasta 30 MHz en § 15.107 y límites de emisión radiada que comienzan en 30 MHz en § 15.109 [2]. Por tanto, las cámaras industriales, procesadores embebidos e interfaces de imagen de alta velocidad requieren ingeniería de compatibilidad electromagnética a medida que aumentan la densidad de procesamiento en bordes y las tasas de datos.
- Un benchmark indexado en PubMed de 2026 evaluó 24 modelos automatizados de generación de informes de radiografías de tórax en estudios de 10,000 recogidos en 67 sitios; incluso los sistemas líderes produjeron informes sin errores para menos de 45% de exámenes anómalos [3]. La brecha de rendimiento refuerza la demanda de adquisición de imágenes de mayor calidad, metadatos estandarizados, conjuntos de datos de validación rigurosos y flujos de trabajo de IA por imagen clínicamente controlados.
- The International Federación de Robótica informó de 542,000 robots industriales instalados en todo el mundo en 2024, mientras que el inventario operativo global alcanzó los 4.664 millones de unidades [4]. Esta base de equipos automatizados en expansión aumenta la necesidad de cámaras digitales, sensores de profundidad, óptica de metrología e inspección visual en tiempo real en las líneas de producción.
- Segmentos clave analizados
- Por componente: El hardware (sensores, lentes, cámaras CMOS) mantiene 58.3% participación en 2026, impulsado por inversiones de alto valor en matrices CMOS apiladas, óptica de precisión telecéntrica, cámaras de visión artificial de alto rendimiento y estroboscópicos de iluminación integrados.
- Por aplicación: La sanidad representa 37.0% cuota en 2026, respaldada por la creciente adopción clínica de la radiografía digital, la resonancia magnética, la tomografía de coherencia óptica y la visualización quirúrgica intraoperatoria.
- Por tecnología: 2D Imaging mantiene 48.1% cuota en 2026, manteniendo el dominio fundamental en inspección óptica de alta velocidad, lectura de códigos de barras, escaneo de documentos y fotografía diagnóstica general gracias a arquitecturas de sensores maduras y un despliegue rentable.
- Por usuario final: La manufactura representa 23.4% cuota en 2026, impulsada por mandatos de fabricación sin defectos en las líneas de ensamblaje de semiconductores, automoción, aeroespacial y electrónica de consumo.
- Opinión de un analista en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "El ecosistema de imagen digital está experimentando una convergencia arquitectónica impulsada por arquitecturas de sensores apilados, aceleración de IA en el borde y metrología óptica volumétrica 3D. Los fabricantes industriales y las instituciones clínicas están pasando de la adquisición pasiva de imágenes a la cognición visual activa, donde las cámaras ejecutan inferencias de aprendizaje profundo directamente en el borde. Los fabricantes de componentes que coempaqueten con éxito memoria de alto ancho de banda con matrices de detección CMOS apiladas y APIs de visión por ordenador de código abierto captarán contratos lucrativos a largo plazo en los dominios de fabricación automatizada y robótica quirúrgica."
- Implicaciones estratégicas
- Un estudio de utilización de imágenes de 2025 modeló 348,214,053 años-persona asegurada y proyectó que el uso de imágenes en EE. UU. en 2055 podría 16.9% a 26.9% por encima de los niveles de 2023 si la utilización actual por persona persiste [5]. El crecimiento poblacional representó 73% a 88% del aumento proyectado en todas las modalidades, reforzando la demanda a largo plazo de hardware de adquisición eficiente, software de reconstrucción e infraestructura escalable de gestión de imágenes.
- Los fabricantes de cámaras están estandarizando kits unificados de desarrollo de software (SDK) y arquitecturas de visión por ordenador abiertas compatibles con GenICam, OpenCV y las principales plataformas de análisis en la nube. Proporcionar bibliotecas de API independientes del hardware simplifica la integración de software de terceros, acelerando los ciclos de desarrollo de aplicaciones para constructores de máquinas y equipos médicos OEMs.
- Los fabricantes de lentes están ampliando la producción de lentes líquidas y ópticas motorizadas de enfoque automático con microactuadores piezoeléctricos. Los responsables de aprovisionamiento firman acuerdos de suministro a futuro para polímeros de grado óptico y recubrimientos dieléctricos antirreflectantes especializados para satisfacer la creciente demanda de lectores de códigos de barras industriales de enfoque rápido y verificadores automáticos de envases farmacéuticos.
- Los integradores de sistemas están desarrollando plataformas híbridas de imagen que combinan la detección del espectro RGB visible con canales espectrales de infrarrojo de longitud de onda corta (SWIR) y espectrales térmicos. Las matrices de imagen multiespectral permiten a los procesadores industriales de alimentos y a las instalaciones de envasado de semiconductores detectar humedad subterránea, grietas internas de silicio y contaminación por materiales extraños invisibles para cámaras monocromas estándar.
Se prevé que Alemania registre un 8.3% CAGRlíder en la industria, impulsado por automatización industrial de clase mundial, liderazgo en visión artificial y un gran gasto industrial 4.0 de capital. Brasil avanza a un 7.6% CAGR, impulsado por la modernización del monitoreo de drones agrícolas, la expansión de redes diagnósticas sanitarias y la automatización de fábricas industriales. Estados Unidos registra un 6.8% CAGR, anclado por enormes inversiones en investigación biomédica, imágenes avanzadas de defensa aeroespacial y una construcción en auge de fábricas de semiconductores. El Reino Unido registra un 6.1% CAGR, apoyado por mejoras en imágenes sanitarias públicas y centros de investigación en inteligencia artificial. Japón registra un 5.4% CAGR, basado en la fabricación óptica de precisión de primer nivel, el dominio de la robótica y la innovación de cámaras de alta resolución.
¿Cómo se desglosa el mercado de imagen digital por segmento?
58.3%de hardware; 37.0%sanitaria; 2D Imaging 48.1%; 23.4% de fabricación en 2026.
¿Qué componente domina?
Hardware mantiene 58.3% participación en 2026.
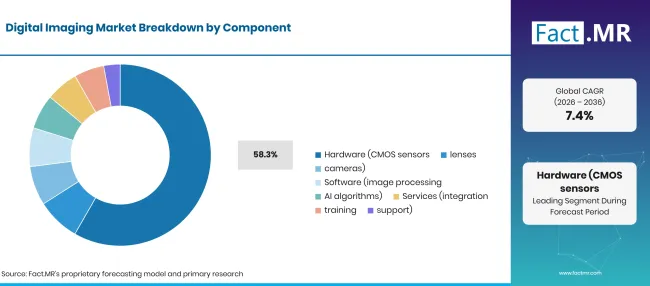
Digital Imaging Market Breakdown Component | Source: Fact.MR
| Componente | Compartir (2026) |
|---|---|
| Hardware (Sensores, lentes, cámaras CMOS) (Segmento principal) | 58.3% |
| Otros segmentos combinados (Software, Servicios) | 41.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 23 de octubre de 2026
Los componentes de hardware representan casi seis décimas partes del valor total del mercado de imagen digital, reflejando importantes requerimientos de inversión en ópticas físicas de precisión, sensores de imagen, carcasas de cámaras y controladores de iluminación. Los directores de aprovisionamiento destinan la mayor proporción del presupuesto de hardware a sensores de imagen CMOS de alto rendimiento con obturadores globales apilados que eliminan el desenfoque de movimiento en cintas transportadoras de rápido movimiento. Los desarrolladores de sistemas de visión artificial combinan estos sensores con lentes telecéntricas especializadas que mantienen un aumento constante a diferentes profundidades de objeto, asegurando mediciones dimensionales precisas en metrología de semiconductores. En entornos médicos, las suites de endoscopia invierten en cabezas de sensores CMOS en miniatura integradas en puntas flexibles de catéter para una visualización mínimamente invasiva. A medida que crecen las demandas de inspección automatizada, los equipos de ingeniería combinan captura de hardware con sensores de imagen volumétrica 3D para generar densas nubes puntuales de complejos conjuntos mecánicos. Los responsables de aprovisionamiento también adquieren sensores ópticos de alta linealidad de precisión para regular la iluminación estroboscópica automatizada y las líneas de perfilado láser.
¿Qué lidera el segmento de Aplicaciones?
La sanidad representa 37.0% cuota en 2026.
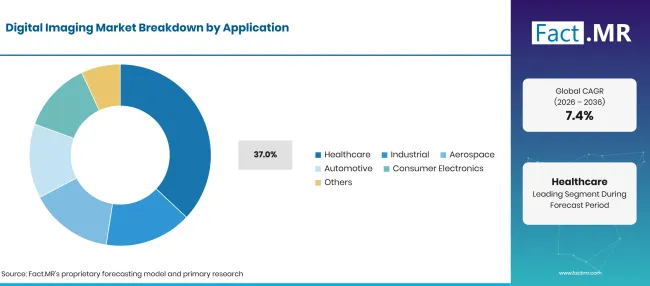
Digital Imaging Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Sanidad (segmento líder) | 37.0% |
| Otros segmentos combinados | 63.0%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 23 de octubre de 2026
La sanidad representa el mayor dominio de aplicación, gestionando 37.0% de los ingresos totales de la industria gracias a la amplia utilización de imágenes digitales en radiología, cardiología, oncología, patología y navegación quirúrgica. Los hospitales modernos utilizan sistemas de imagen digital para sustituir las láminas de vidrio de patología física por escaneos digitales completos, permitiendo que patólogos de todo el mundo colaboren a través de plataformas de telepatología basadas en la nube. En los quirófanos, la imagen digital de fluorescencia y los rastreadores ópticos multicámara guían los brazos robóticos ortopédicos y neuroquirúrgicos con precisión submilimétrica. Las instalaciones industriales siguen de cerca, desplegando plataformas de ensayo no destructivo y sistemas de imagen hiperespectral para analizar la composición química y el contenido de humedad en procesos alimentarios y farmacéuticos. Las plantas de fabricación de automóviles integran cámaras inteligentes industriales robustas en estaciones robóticas de soldadura para verificar la integridad de las articulaciones estructurales en tiempo real. Los especialistas en automatización de fábricas también implementan celdas automatizadas 3D de visión artificial para guiar a robots recogedores de contenedores que manejan piezas metálicas orientadas aleatoriamente.
¿Qué tecnología capta la mayor cuota de mercado?
2D Imaging posee 48.1% participación en 2026.
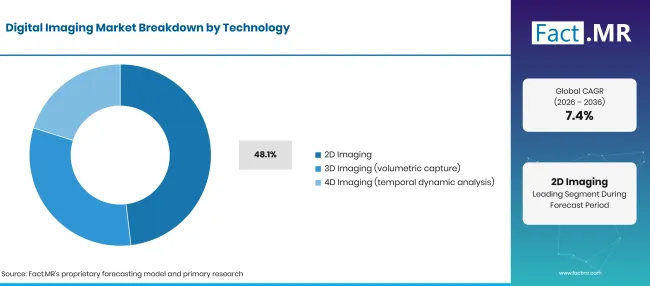
Digital Imaging Market Breakdown Technology | Source: Fact.MR
| Tecnología | Compartir (2026) |
|---|---|
| 2D Imaging (Segmento líder) | 48.1% |
| Otros segmentos combinados (3D Imagen, 4D Imagen) | 51.9%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 23 de octubre de 2026
La imagen bidimensional mantiene la cuota líder de tecnología individual en 48.1%, sirviendo como la modalidad principal en la inspección de superficies industriales de alta velocidad, reconocimiento óptico de caracteres (OCR), inspección web y radiografía clínica estándar. Las cámaras de barrido de área D y línea de área 2D ofrecen tasas de fotogramas ultraaltas que superan los 500 fotogramas por segundo a precios competitivos, lo que las hace indispensables para líneas de empaquetado de alto volumen y centros de clasificación postal. Simultáneamente, las tecnologías de imagen 3D —que incluyen triangulación láser de líneas, luz estructurada y visión estereoscópica— están ganando cuota de mercado rápidamente, ya que los sistemas de guiado robótico requieren datos completos de profundidad espacial para manipular piezas geométricas complejas. Los integradores robóticos despliegan sistemas de visión de guiado robótico para permitir la automatización inteligente de pick-and-place en entornos dinámicos de almacenes. Los arquitectos de visión embebida utilizan procesadores de visión de borde compactos para ejecutar redes neuronales convolucionales directamente dentro de los cuerpos de las cámaras, sin latencia en la nube. Los estudios comerciales y las instalaciones científicas también despliegan cámaras digitales de alta resolución para documentación científica y fotogrametría de alta precisión. Los equipos de defensa y seguridad incorporan componentes de imagen térmica en cápsulas de vigilancia multisensor para monitorización perimetral las 24 horas del día.
¿Qué está acelerando la adopción del mercado de imagen digital y qué la está frenando?
La proliferación de la automatización industrial 4.0 , los avances en la imagen computacional por IA de borde y la expansión del diagnóstico digital en salud aceleran el impulso del mercado. Los altos costes de implementación de la metrología multicámara 3D, la fragmentación propietaria de interfaces y la escasez de ingenieros cualificados en visión por ordenador limitan la adopción sin fricciones.
Análisis de impacto de los conductores
| DRIVER | (~) % DE IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Adopción rápida de la inspección óptica automatizada habilitada por IA en la fabricación de semiconductores | +1.6% | Asia Oriental, Norteamérica | A corto plazo (<= 2 años) |
| Expansión de la radiología digital y la visualización robótica quirúrgica en la atención aguda | +1.4% | Norteamérica, Europa | A corto plazo (<= 2 años) |
| Proliferación de robots móviles autónomos (AMRs) que requieren guía de visión en profundidad 3D | +1.2% | Global | A medio plazo (2–4 años) |
| Integración de sensores de imagen CMOS apilados con unidades de procesamiento neuronal integradas | +1.0% | Europa, Asia Oriental | A medio plazo (2–4 años) |
| Creciente vigilancia comercial con drones y monitoreo agrícola multiespectral de cultivos | +0.8% | América Latina, Norteamérica | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 23 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Co-empaquetado de sensores infrarrojos de longitud de onda corta (SWIR) y visibles en chips monolíticos | +1.5% | Alemania, EE. UU., Japón | A corto plazo (<= 2 años) |
| Escáneres digitales de patología conectados a la nube que permiten el diagnóstico oncológico asistido por IA | +1.3% | Norteamérica, Europa | A medio plazo (2–4 años) |
| Protocolos estandarizados de interfaz de alta velocidad (10GigE, CoaXPress 2.1) en visión artificial | +1.1% | Global | A medio plazo (2–4 años) |
| Despliegue de imágenes hiperespectrales en inspección automatizada farmacéutica y de seguridad alimentaria | +0.9% | Europa, Norteamérica | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 23 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Requisitos sustanciales de inversión de capital para la integración de la metrología multisensor 3D | -1.3% | Mercados emergentes | A corto plazo (<= 2 años) |
| Cuellos de botella extremos en el procesamiento computacional al manejar señales de vídeo multi-megapíxeles sin comprimir | -1.0% | Global | A medio plazo (2–4 años) |
| Desafíos de disipación térmica en cámaras compactas de visión en bordes que operan modelos neuronales continuos | -0.8% | Europa, Norteamérica | A medio plazo (2–4 años) |
| Escasez de desarrolladores de software especializados en visión por ordenador y talento en integración de sistemas | -0.6% | Global | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 23 de octubre de 2026
¿Qué países están ampliando el mercado de imagen digital hasta 2036?
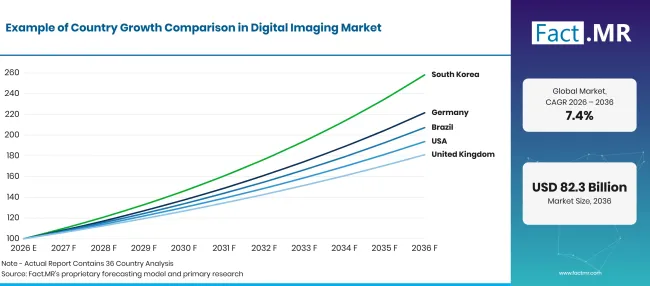
Factmr Digital Imaging Market Growth Index | Source: Fact.MR
| País | CAGR (2026–2036) |
|---|---|
| Alemania | 8.3% |
| Brasil | 7.6% |
| EE. UU. | 6.8% |
| Reino Unido | 6.1% |
| Japón | 5.4% |
Fuente: análisis de Fact.MR. Actualizado el 23 de octubre de 2026
¿Qué sostiene el liderazgo en ingeniería en Alemania?
8.3% CAGR, arraigados en los principales clústeres de automatización industrial de Alemania, instituciones de ingeniería óptica de renombre mundial y la industria pesada 4.0 despliegue de capital.
Alemania sigue siendo un importante centro de demanda de automatización y visión artificial. The International Federación de Robótica informó que Europa instaló 85,000 robots industriales en 2024, el segundo total anual más alto de la región, mientras que Alemania sigue siendo el mayor mercado nacional de robots de Europa con unas 27,000 instalaciones [6]. La base alemana de automoción, maquinaria, electrónica e ingeniería de precisión apoya la demanda recurrente de cámaras de alta velocidad, óptica de metrología, iluminación e inspección en grandes fábricas y proveedores de Mittelstand.
¿Qué oportunidades se están abriendo en Brasil?
7.6% CAGR, respaldado por topografía agrícola con drones, ampliación de redes de radiología diagnóstica y modernización de fábricas industriales en los principales centros de fabricación.
El registro federal de contratación de Brasil de 2025 especificaba una solución llave en mano de tomografía computarizada con canales 64 y al menos 128 cortes reconstruidos, incluyendo instalación, equipos complementarios, software, formación y requisitos de mantenimiento [7]. La especificación demuestra una modernización activa de la infraestructura pública de diagnóstico de imagen y apoya la demanda de detectores, estaciones de trabajo de reconstrucción, servicios de calibración, integración y ciclo de vida.
¿Por qué Estados Unidos lidera la valoración global del mercado?
6.8% CAGR, impulsado por enormes gastos en investigación biomédica, programas de imagen aeroespacial de defensa e inversiones nacionales en fabricación de semiconductores.
Estados Unidos representa una gran base de demanda de imagen digital en el sector sanitario y la fabricación avanzada. Un estudio de 2025 estimó que 61.51 millones de pacientes estadounidenses se sometieron a 93 millones de exámenes CT en 2023 [8]. Esa escala de procedimientos genera requerimientos de reemplazo sostenido, optimización de dosis, reconstrucción, almacenamiento y análisis en los ecosistemas de hardware y software de TC.
¿Cómo está modernizando el Reino Unido la infraestructura de imagen digital?
6.1% CAGR, apoyado por programas de modernización de imagen diagnóstica digital del NHS, prósperas filiales universitarias de visión artificial y clústeres de fabricación aeroespacial.
El Conjunto de Datos de Imágenes Diagnósticas 2025-26 del NHS England es una recopilación mensual a nivel de paciente extraída de los Sistemas de Información Radiológica locales e incluye recuentos de modalidades, intervalos de solicitud para pruebas, intervalos de prueba para informe, actividad en el lugar corporal y medidas de respuesta de informes [9]. Esta base nacional de evidencia recurrente apoya la planificación de la capacidad radiológica, la modernización de flujos de trabajo, el intercambio de imágenes y la inversión en infraestructura de informes en toda Inglaterra.
¿Por qué Japón mantiene un consumo de mercado estable?
5.4% CAGR, respaldado por un dominio global indiscutible en componentes ópticos de precisión, fabricación avanzada de cámaras digitales y automatización robótica.
Japón combina una base profunda de componentes de imagen con una automatización intensiva de fábricas. The International Federación de Robótica informó de 44,500 instalaciones de robots industriales en Japón durante 2024 y un stock operativo de 450,500 unidades, 3% más que el año anterior [10]. La escala de la producción automatizada de electrónica, automoción y maquinaria de precisión sostiene la demanda de cámaras de visión artificial, sensores ópticos, software de inspección y componentes de imagen de alta fiabilidad.
¿Quién lidera el mercado de imagen digital?
DJI domina indiscutiblemente el mercado de plataformas de imagen aérea comerciales e industriales, suministrando drones equipados con cámaras y cargas útiles de imagen estabilizadas con cardán utilizadas globalmente en cinematografía, inspección industrial y cartografía agrícola. Canon Inc.
aporta una formidable destreza en ingeniería en cámaras réflex digitales, lentes de radiodifusión, sistemas de radiografía digital médica y fotolitografías de semiconductores. Sony Corporation es el principal fabricante mundial de sensores de imagen CMOS, suministrando sensores apilados Exmor y Pregius que alimentan smartphones líderes, cámaras ADAS automotrices y sistemas de visión artificial industrial de alto rendimiento.
Nikon Corporation y Fujifilm Holdings mantienen posiciones dominantes en sistemas ópticos de precisión, cámaras digitales de consumo y diagnósticos de imagen sanitaria, destacando Nikon en metrología industrial e inspección de semiconductores, mientras que Fujifilm lidera la radiografía digital, endoscopía y software de IA médica. Panasonic Holdings Corporation y Olympus Corporation contribuyen con tecnologías ópticas de élite, con Panasonic especializada en cámaras de vídeo de difusión robustas y detección industrial, mientras que Olympus domina el mercado global de endoscopía médica gastrointestinal. Teledyne Technologies Incorporated, Basler AGy Cognex Corporation representan los gigantes de la visión artificial industrial, fabricando cámaras de escaneo industrial de alta velocidad, sensores inteligentes de visión y bibliotecas de software de aprendizaje profundo que alimentan fábricas automatizadas en todo el mundo.
¿Qué empresas son los proveedores clave?
Las principales empresas incluyen DJI; Canon Inc.; Sony Corporation; Nikon Corporation; Fujifilm Holdings; Panasonic Holdings Corporation; Olympus Corporation; Teledyne Technologies Incorporated; Basler AG; y Cognex Corporation.
- DJI
- Canon Inc.
- Sony Corporation
- Nikon Corporation
- Fujifilm Holdings
- Panasonic Holdings Corporation
- Olympus Corporation
- Teledyne Technologies Incorporated
- Basler AG
- Cognex Corporation
Bibliografía
- [1]Código Electrónico de Regulaciones Federales. (2026). 21 C.F.R. pt. 892, Dispositivos de radiología. Oficina de Publicaciones del Gobierno de EE. UU.
- [2]Código Electrónico de Regulaciones Federales. (2026). 47 C.F.R. §§ 15.107, 15.109, Límites de emisiones conducidas y radiadas. Oficina de Publicaciones del Gobierno de EE. UU.
- [3]Zhang, X., Acosta, J. N., Yang, X., et al. (2026). La generación automática de informes de radiografías de tórax sigue sin resolver. Simposio del Pacífico sobre Biocomputación, 31, 236–250. https://doi.org/10.1142/9789819824755_0017
- [4]Federación Internacional de Robótica. (2025, septiembre 25). Informe de Robótica Mundial 2025: La demanda mundial de robots en fábricas se duplica en 10 años.
- [5]Christensen, E. W., Drake, A. R., Parikh, J. R., Rubin, E. M., & Rula, E. Y. (2025). Utilización proyectada de imágenes en EE. UU., 2025 a 2055. Journal of the American College of Radiology, 22(2), 151–158. https://doi.org/10.1016/j.jacr.2024.10.017
- [6]Federación Internacional de Robótica. (2025, septiembre 25). Informe de la Robótica Mundial 2025: Europa instaló 85,000 robots industriales en 2024.
- [7]Portal Nacional de Contratações Públicas. (2025). Edición nº 90072/2025: Solución llave en mano para un sistema de tomografía computarizada de 64canales/128cortes. Gobierno de Brasil.
- [8]Smith-Bindman, R., Chu, P. W., Firdaus, H. A., et al. (2025). Riesgos proyectados de cáncer a lo largo de la vida a partir de la tomografía computarizada actual. JAMA Internal Medicine, 185(6), 710–719. https://doi.org/10.1001/jamainternmed.2025.0505
- [9]NHS England. (2026, julio 23). Datos de Imágenes Diagnósticas 2025-26 .
- [10]Federación Internacional de Robótica. (2025, septiembre 25). Informe de Robótica Mundial 2025: Japón instaló 44,500 robots industriales en 2024.
Este informe responde
- ¿Cómo crece el mercado global de imagen digital de USD 40.4 mil millones en 2026 a USD 82.3 mil millones para 2036?
- ¿Qué innovaciones tecnológicas en los sensores de imagen CMOS apilados y retroiluminados (BSI) están impulsando la inferencia de IA en el borde del chip?
- ¿Por qué el hardware obtiene 58.3% de los ingresos totales de la industria en 2026?
- ¿Cómo están transformando la fabricación sin defectos sin defectos los sistemas automatizados de visión artificial 3D y guiado robótico?
- ¿Qué factores ayudan a Alemania a lograr un 8.3% CAGR líder en el sector en los mercados europeos?
- ¿Cómo están modernizando la radiología digital y la telepatología de diapositivas completas los flujos de trabajo clínicos diagnósticos en las redes sanitarias?
- ¿Qué papel juegan los protocolos de interfaz de alta velocidad (10GigE, CoaXPress 2.1) en la eliminación de cuellos de botella sin comprimir de ancho de banda multi-megapíxel?
¿Qué cubre el mercado de antenas 5G?
Las antenas diseñadas para transmitir y recibir señales a través de redes 5G forman el núcleo de este mercado. Estas incluyen antenas omnidireccionales, matrices direccionales y antenas de celda pequeña utilizadas en telecomunicaciones, vehículos y sistemas industriales conectados.
Las ventas se registran a través de tecnologías de sub6 GHz y ondas milimétricas. Las instalaciones de redes exteriores y los sistemas de conectividad interior se cubren en aplicaciones comerciales e industriales.
¿Qué incluye el alcance?
Se cuentan 5elementos de antena G, unidades de antena activa MIMO masivas y matrices de antenas de formación de haz. Se incluyen antenas de célula pequeña, sistemas de antenas distribuidas interiores y antenas de estación base exteriores.
Se incluyen antenas 5G montadas en vehículos, antenas de red industrial privada y módulos de antena integrados diseñados para 5G nuevas conexiones de radio. También se incluyen productos que soportan operaciones tanto en Sub6 GHz como en mmWave.
¿Qué se excluye del alcance?
Las antenas diseñadas exclusivamente para redes 2G, 3G y 4G quedan fuera del límite de ingresos. Se excluyen las antenas independientes de Wi-Fi, Bluetooth, GPS y satélite sin funcionalidad 5G.
No se cuentan los servidores de red central, los cables de fibra óptica ni el software de gestión de red separado. Los smartphones, vehículos conectados y máquinas industriales completas se excluyen como productos terminados, salvo los componentes de antena 5G que califican.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas con el sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan las prioridades de compra, la adopción de productos, los desafíos operativos, los requisitos de aprobación, el posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
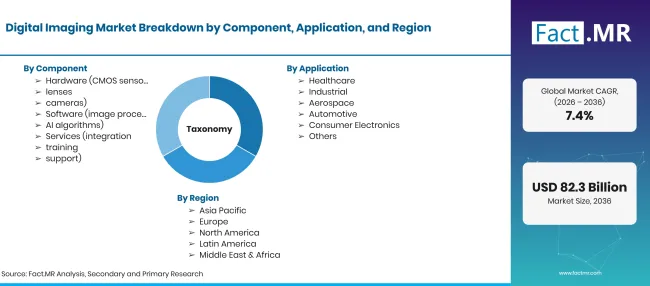
Digital Imaging Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones en 2026 a USD 82.3 mil millones para 2036 de 7.4% CAGR |
| Definición del mercado | Ventas comerciales de hardware de adquisición de imágenes digitales, software de procesamiento de imágenes y servicios de integración de sistemas en visión artificial industrial, radiología diagnóstica médica y electrónica de consumo. |
| Componente | Hardware (sensores CMOS, objetivos, cámaras); Software (procesamiento de imágenes, algoritmos de IA); servicios (integración, entrenamiento, soporte) |
| Aplicación | Sanidad; Industrial; Aeroespacial; Automoción; Electrónica de consumo; Otros |
| Tecnología | 2D Imagen; 3D Imagen; 4D Imagen |
| Usuario final | Manufactura; BFSI; Instituciones sanitarias; Comercio minorista; TI y Telecomunicaciones; Otros |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; EE. UU.; Reino Unido; Japón |
| Empresas perfiladas | DJI; Canon Inc.; Sony Corporation; Nikon Corporation; Fujifilm Holdings; Panasonic Holdings Corporation; Olympus Corporation; Teledyne Technologies Incorporated; Basler AG; Cognex Corporation |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Entrevistas de investigación primaria con ingenieros de sensores ópticos, integradores de sistemas de visión artificial y administradores de radiología clínica combinaron con verificaciones de envíos de obleas de fundición de semiconductores. |
Fuente: análisis de Fact.MR. Actualizado el 23 de octubre de 2026
Preguntas frecuentes
¿Cuál es la valoración proyectada del mercado de imágenes digitales para 2036?
¿Qué componente representa la mayor cuota de ingresos en el mercado?
¿Cuál es la aplicación principal que impulsa la adopción de la imagen digital?
¿Qué país se proyecta que registre la tasa de crecimiento más alta durante el periodo de previsión?
¿Quién es el actor líder en el mercado global de imagen digital?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF