- Market Value (2025): USD 7.77 Bn
- Estimated Value (2026): USD 8.06 Bn
- Forecast Value (2036): USD 11.7 Bn
- CAGR (2026-2036): 3.8%
¿Cuánto vale el mercado de craqueamiento catalítico fluido (FCC) para 2036?
USD 8.06 mil millones en 2026 a USD 11.7 mil millones para 2036 en un 3.8% CAGR.
- Con USD 7.77 mil millones en 2025, el mercado de cracking catalítico fluido obtuvo un impulso operativo estable gracias a las operaciones globales de refinerías, la actualización intensiva de crudo y la demanda sostenida de gasolina para motores de alto octanaje.
- Las ventas aumentarán de USD 8.06 mil millones en 2026 a USD 11.7 mil millones para 2036, a medida que las refinerías inviertan en coproducción petroquímica, aditivos catalizadores de ZSM-5 zeolita y tecnologías de reducción de azufre.
- Aumentando a 3.8% CAGR constante durante el periodo de previsión de 2026 a 2036, la expansión del mercado se ve reforzada por el aumento de la demanda química global, la integración refinería-petroquímica y proyectos de modernización de cracking residencial.
La trayectoria económica del mercado refleja gastos operativos continuos y no discrecionales en toda la infraestructura energética downstream. Debido a que las unidades de craqueado catalítico fluido operan en condiciones adversas caracterizadas por temperaturas superiores a 500 grados Celsius, una intensa pérdida de catalizadores y una erosión hidrodinámica severa dentro de reactores y regeneradores de riser, las refinerías añaden continuamente un nuevo catalizador de equilibrio (e-cat) mientras purgan las multas desactivadas. Esta composición diaria continua de catalizadores, combinada con renovaciones triennales de varios millones de dólares, establece una base de ingresos excepcionalmente pegajosa y recurrente para sintetizadores de catalizadores, contratistas de ingeniería química y licenciantes de tecnología de refinerías en todo el mundo.
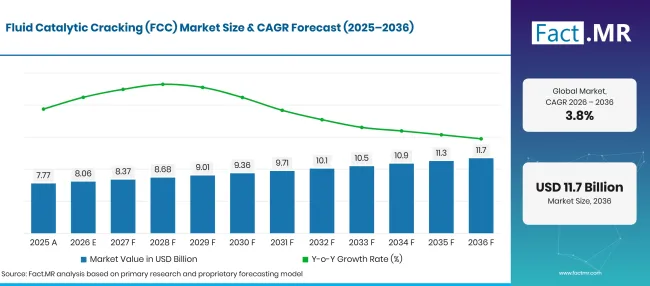
Fluid Catalytic Cracking Fcc Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 7.8 |
| 2026 | Estimación | 8.06 |
| 2036 | Previsión | 11.7 |
| CAGR 2026 a 2036 | Periodo de previsión | 3.8% |
Fuente: análisis de Fact.MR. Actualizado el 27 de octubre de 2026
¿Cuáles son los números definitorios detrás del crecimiento del mercado de Craqueo Catalítico Fluido (FCC)?
Entre 2026 y 2036, la industria del craqueamiento catalítico fluido desbloqueará una oportunidad absoluta de USD 3.6 mil millones de dólares, impulsada por la creciente demanda global de propileno de grado petroquímico, un procesamiento pesado de residuos de fondo de barril y catalizadores avanzados de reducción de emisiones ambientales.
- Motores de la demanda en el mercado
- La utilización de las refinerías mantiene la modernización de la FCC relevante comercialmente. Estados Unidos mantuvo 18.2 millones de barriles por día natural de capacidad operativa de destilación atmosférica en 130 refinerías el 1de enero de 2026 [1]. Esa base instalada mantiene el tiempo de activación, el control de rendimientos y la reducción de cuellos de botella en las agendas de inversión en refinerías.
- Los cambios en el crudo y los saldos de productos recompensan la conversión flexible. La revisión estadística de la OPEP 2025 sigue la capacidad, el flujo de refinería y la producción de productos petrolíferos en los países productores y consumidores [2]. Estos indicadores ayudan a los operadores a ajustar la severidad de la FCC y la estrategia catalizadora a medida que cambian los patrones regionales de demanda.
- Los requisitos de cumplimiento están transformando la operación de la FCC. Las disposiciones NESHAP de la refinería estadounidense cubren específicamente las unidades de craqueo catalítico bajo 40 CFR Parte 63, Subparte UUU [3]. La norma mantiene el gasto en monitorización de combustión, control de partículas, disciplina operativa y mejoras en el rendimiento de emisiones.
- La red de refinado concentrado de Japón favorece mejoras selectivas en lugar de ampliaciones amplias de capacidad. El país operaba 19 refinerías con 3,110,400 barriles por día de capacidad diseñada para procesar crudo a finales de marzo de 2025 [4]. Esta base instalada apoya la sustitución de catalizadores, trabajos de eficiencia energética y renovaciones específicas de la FCC.
- La demanda europea de productos sigue requiriendo activos capaces de conversión. Alemania registró 89.62 millones de toneladas de ventas de productos petrolíferos en 2025, un aumento 1.43%, incluyendo 17.88 millones de toneladas de gasolina y 33.44 millones de toneladas de diésel [5]. La mezcla de la demanda mantiene la optimización de rendimientos y la operación controlada de emisiones de la FCC comercialmente relevantes.
- Segmentos clave analizados
- Por tipo: La gasolina representa la principal producción de productos con una cuota 42.3% en 2026, sirviendo como el componente esencial de mezcla de alto octanaje para motores de encendido por chispa a nivel mundial.
- Por tipo de catalizador: La zeolita domina la demanda de catalizadores con una cuota 54.8% en 2026, debido a su arquitectura microporosa cristalina que ofrece una selectividad excepcional para la grieta y estabilidad hidrotermal en sitios ácidos.
- Por aplicación: Las refinerías generan 68.4% de los ingresos totales del mercado en 2026, funcionando como las principales instalaciones de conversión de petróleo pesado que operan complejos comerciales de alto rendimiento de la FCC.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "El panorama del craqueado catalítico fluido está navegando una transición crucial hacia la era petroquímica. Aunque históricamente las unidades FCC fueron diseñadas y operadas únicamente para maximizar los rendimientos de gasolina para transporte, los refinerios visionarios están modificando agresivamente sus reactores elevadores para operar bajo condiciones de alta severidad. Al incorporar aditivos especializados ZSM-5 pentasil zeolita y optimizar las temperaturas de salida de los subíos, las unidades modernas de la FCC pueden aumentar los rendimientos de propileno desde niveles históricos de 4% a 5% hasta 18% a 22% del volumen total de líquido. Este cambio desacopla los márgenes de las refinerías del fluctuante consumo minorista de gasolina y alinea directamente la producción operativa con la fabricación global de polímeros y productos químicos. Además, a medida que las refinerías procesan pizarras de crudo más pesadas y con mayor descuento que contienen altas concentraciones de níquel, vanadio y venenos de nitrógeno básico, la demanda de arquitecturas avanzadas de matrices catalizadoras con trampas metálicas integradas está en aumento. Los catalizadores que preservan la superficie mientras suprimen las reacciones de deshidrogenación representan el segmento de mayor margen de crecimiento en el mercado downstream."
- Implicaciones estratégicas
- Los fabricantes de catalizadores deberían ampliar la producción de aditivos especializados de matriz ZSM-5 para ayudar a los clientes en proceso de refinación a pivotar rápidamente los rendimientos de los productos entre la gasolina de verano y la propileno de invierno [1].
- Los operadores de refinerías deben actualizar los sistemas de ciclones regeneradores y los precipitadores electrostáticos para mantener el cumplimiento de estrictas normas regionales de emisiones de partículas particuladas [2].
- Los contratistas de ingeniería aguas abajo deberían diseñar elevadores modulares de alta severidad que permitan a las unidades existentes de la FCC co-procesar aceites de pirólisis derivados del reciclaje de plásticos de despojo [4].
- Las refinerías de petróleo deben establecer acuerdos de suministro a largo plazo para promotores de tierras raras como el lantano y el cerio, para estabilizar el tamaño de la celda unitaria y preservar la actividad catalizadora frente a la desactivación hidrotérmica [5].
La demanda del mercado de la FCC alemana se intensificará a 3.6% CAGR hasta 2036, sostenida por los clústeres de refinería-químicos de Europa Central que mejoran la eficiencia de conversión e integran materias primas biológicas renovables.
¿Cómo se desglosa el mercado de Craqueo Catalítico de Fluidos (FCC) por segmento?
La gasolina lidera el tipo en 42.3%, Zeolita controla el tipo catalizador en 54.8%, y las refinerías representan 68.4% de ingresos por aplicación en 2026.
¿Qué tipo domina?
La gasolina capta 42.3% del valor del producto en 2026.
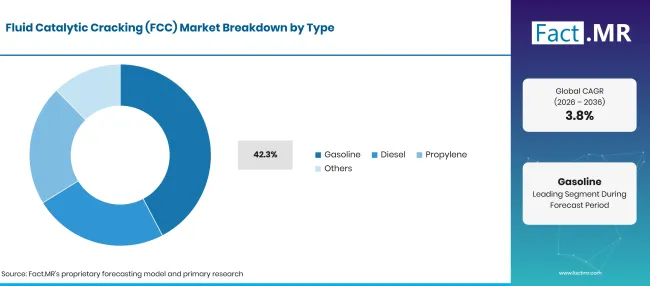
Fluid Catalytic Cracking Fcc Market Breakdown Type | Source: Fact.MR
La gasolina de motor terminada y de grado mezclador representa la principal producción económica de las unidades comerciales de craqueo catalítico de fluidos. En el refinado convencional de petróleo, la nafta atmosférica ligera carece del número de octano de investigación (RON) requerido para satisfacer los requisitos modernos de detonación de motores de combustión interna. El craqueo catalítico convierte gasóleo pesado al vacío en hidrocarburos parafinos, olefinos y aromáticos altamente ramificados que producen un flujo de gasolina FCC con una clasificación de octanaje sobresaliente que suele oscilar entre 90 y 95 RON. Este flujo de alto octanaje sirve como componente fundamental de mezcla para los grados de gasolina minoristas regulares y premium. Aunque la adopción de vehículos eléctricos se acelera en regiones maduras, el creciente parque de vehículos automotrices en Asia, América Latina y África en desarrollo garantiza una demanda global sostenida de gasolina para transporte. Las refinerías utilizan operaciones integradas de producción de hidrocarburos aguas arriba y estrategias de mantenimiento e intervención de pozos profundos para asegurar materias primas de crudo pesado estables que maximicen la economía de conversión de unidades FCC.
| Tipo | Compartir (2026) |
|---|---|
| Gasolina (segmento líder) | 42.3% |
| Otros segmentos combinados | 57.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 27 de octubre de 2026
¿Qué Tipo Catalizador lidera el mercado?
La zeolita 54.8% de la demanda catalizadora de 2026.
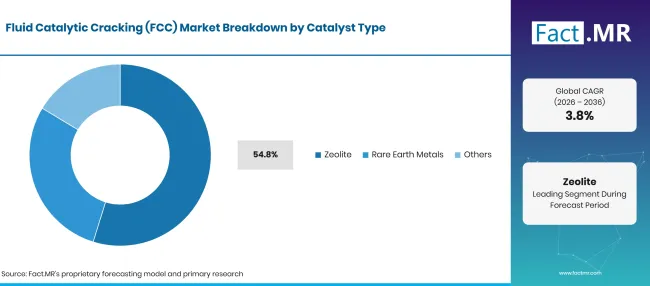
Fluid Catalytic Cracking Fcc Market Breakdown Catalyst Type | Source: Fact.MR
Las zeolitas cristalinas sintéticas, predominantemente las zeolitas ultraestables tipo Y (USY) y los aditivos especializados pentasil ZSM-5 , constituyen el componente catalizador activo indispensable en las unidades FCC. Las zeolitas poseen redes de poros tridimensionales altamente uniformes con jaulas microscópicas calibradas con precisión y fuertes sitios de ácido Brønsted que facilitan mecanismos de craqueo de iones de carbonio. Estas estructuras cristalinas microscópicas permiten el craqueo selectivo de grandes moléculas de hidrocarburos en moléculas de rango de gasolina, suprimiendo el sobre-cracking hacia gas seco y coque. La síntesis moderna de catalizadores implica modificar la relación sílice-alúmina e incorporar elementos de tierras raras como el lantano para mantener la cristalinidad estructural a temperaturas regeneradoras superiores a 700 grados Celsius en presencia de vapor. Los refinadores coordinan las adiciones de catalizadores con fluidos y aditivos de perforación petrolífera y sistemas de tuberías de transferencia de refinería para mantener velocidades de fluidización estables y prevenir la aglomeración del lecho catalizador.
| Tipo catalizador | Compartir (2026) |
|---|---|
| Zeolita (segmento principal) | 54.8% |
| Otros segmentos combinados | 45.2%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 27 de octubre de 2026
¿Qué aplicación capta la mayor cuota de mercado?
Las refinerías representan 68.4% de los ingresos por solicitudes de 2026.
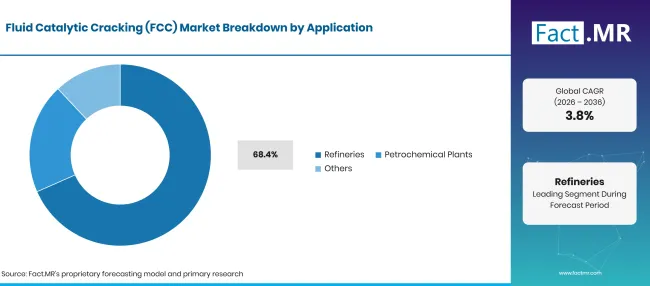
Fluid Catalytic Cracking Fcc Market Breakdown Application | Source: Fact.MR
Las refinerías integradas de petróleo representan la principal aplicación comercial de la tecnología de craqueo catalítico fluido. A una unidad FCC se le denomina frecuentemente el corazón de una refinería de conversión moderna porque determina la eficiencia global de conversión de plantas, el balance de pizarra del producto y la rentabilidad operativa. Al actualizar residuos atmosféricos pesados y de bajo valor y aceites gasosos al vacío en combustibles líquidos de alto margen y olefinas ligeras, la unidad FCC permite a los refinadores comprar pizarras de crudo ácido con descuento sin sacrificar rendimientos de productos terminados. Las instalaciones comerciales de refinerías cuentan con complejos bucles de procesamiento que incluyen reactores riser, recipientes decapadores catalizadores, regeneradores de dos etapas, columnas principales fracionadoras y plantas de concentración de gas. Para mantener campañas operativas continuas de varios años sin paradas no programadas, los equipos de ingeniería de la refinería dependen de líneas flexibles de proceso resistentes a la corrosión y maquinaria de bombeo de fluidos diseñada para manejar lodos catalizadores abrasivos a presiones de operación elevadas.
| Aplicación | Compartir (2026) |
|---|---|
| Refinerías (segmento líder) | 68.4% |
| Otros segmentos combinados | 31.6%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 27 de octubre de 2026
¿Qué está acelerando la adopción en el mercado del Cracking Catalytic Fluid (FCC) y qué lo está frenando?
La adopción se impulsa por la integración refinería-petroquímica, las fuertes demandas de procesamiento de crudo y las renovaciones de elevados de propileno de alta severidad, mientras que el crecimiento se ve limitado por la electrificación de la flota de vehículos, altos costes unitarios de rotación de capital y estrictos límites de emisiones de óxidos de azufre.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Modernización estratégica de las unidades FCC para maximizar los rendimientos de propileno de grado químico | +1.1% | Norteamérica, Asia Oriental, Europa Occidental | A corto plazo (<= 2 años) |
| Aumento del procesamiento de crudos con descuento, pesados y ácidos que requieren catalizadores tolerantes a los metales | +0.9% | Global | A corto plazo (<= 2 años) |
| Requisitos operativos continuos de composición para catalizadores de grieta de equilibrio fresco | +0.7% | Global | A corto plazo (<= 2 años) |
| Integración refinería-complejo petroquímico que impulsa la demanda de olefinas ligeras | +0.6% | América del Norte, Asia Oriental | A medio plazo (2-4 años) |
| Normas ambientales estrictas que obligan a los aditivos catalizadores reductores de SOx y NOx | +0.5% | Europa Occidental, Norteamérica | A medio plazo (2-4 años) |
| Co-procesamiento de aceites bio-circulares y aceites plásticos de pirólisis en risers comerciales FCC | +0.4% | Europa Occidental, Norteamérica | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 27 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Despliegue comercial de tecnología de craqueo catalítico profundo (DCC) para salida química directa | +0.6% | Asia Oriental, Norteamérica | A medio plazo (2-4 años) |
| Reciclaje circular y recuperación de metales preciosos a partir de catalizadores de grietas por equilibrio gastado | +0.5% | Europa Occidental, Norteamérica | A largo plazo (>= 4 años) |
| Desarrollo de matrices catalizadoras de zeolita de tierras cero resistentes a la intoxicación por níquel y vanadio | +0.4% | Global | A medio plazo (2-4 años) |
| Optimización de la grieta residual en el fondo del barril en las expansiones de refinerías de países en desarrollo | +0.3% | América Latina, Asia del Sur y Pacífico | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 27 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Estancamiento estructural a largo plazo del consumo de gasolina en el transporte en economías maduras | -0.5% | Europa Occidental, Norteamérica | A largo plazo (>= 4 años) |
| Se requiere un gasto de capital extremo para las grandes reformas de regeneración de unidades FCC y de reestructuración de los elevadores | -0.4% | Global | Corto plazo (<= 2 años) |
| Endurecimiento de los límites municipales de calidad del aire en las materias en suspensión de refinería y emisiones de carbono | -0.3% | Europa Occidental, Norteamérica | A medio plazo (2-4 años) |
| Volatilidad de precios en metales raros especiales, incluidos precursores de lantano y cerio | -0.3% | Global | A corto plazo (<= 2 años) |
Fuente: análisis de Fact.MR. Actualizado el 27 de octubre de 2026
¿Qué países están ampliando el mercado de Craqueo Catalítico Fluido (FCC) hasta 2036?
Las inversiones de capital sostenidas en clústeres maduros de refinación y los centros costeros de procesamiento petroquímico en expansión impulsan la demanda de craqueo catalítico fluido a nivel nacional hasta 2036.
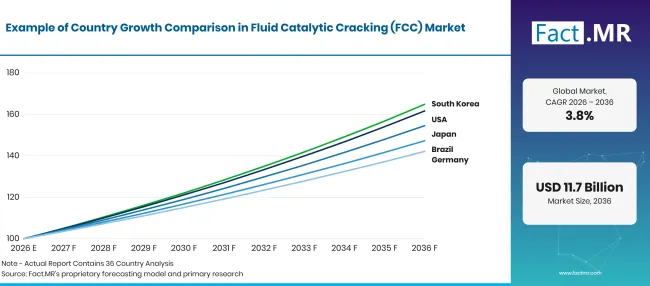
Fluid Catalytic Cracking Fcc Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Alemania | 3.6% |
| Brasil | 4.0% |
| Estados Unidos | 4.9% |
| Reino Unido | 3.2% |
| Japón | 4.5% |
Fuente: análisis de Fact.MR. Actualizado el 27 de octubre de 2026
¿Qué apoya la adopción de Alemania y39; S?
3.6% CAGR, impulsado por la modernización de refinerías industriales, parques químicos integrados y el coprocesamiento circular de biomaterias primas.
El mercado de la FCC en Alemania se define por la necesidad de proteger la producción de una posición más ajustada de materias primas. Los datos federales muestran que las ventas de productos petrolíferos en 2025 aumentaron 1.43% hasta 89.62 millones de toneladas, mientras que las importaciones de crudo cayeron 4.44% hasta 80.40 millones de toneladas [6]. Esa divergencia fomenta proyectos centrados en la eficiencia de conversión, la flexibilidad operativa y la preservación del rendimiento.
¿Cómo rinde Brasil?
4.0% CAGR, apoyado por la refinación nacional de crudo pre-sal, las expansiones aguas abajo de Petrobras y la creciente demanda de combustible para el transporte.
Brasil está pasando de la expansión del crudo hacia una captura más completa del valor interno. ANP reportó una producción media de petróleo de 3.8 millones de barriles diarios en 2025, 12% por encima de 2024, mientras que la producción de la refinería alcanzó los 2.2 millones de barriles diarios, o 86.4% de la capacidad instalada [7]. La brecha operativa crea espacio para la demanda catalizadora de la FCC, servicios de fiabilidad y mejora del rendimiento.
¿Qué es lo que apoya la adopción en Estados Unidos?
4.9% CAGR, impulsado por el mundo' la mayor capacidad comercial de refinado de la FCC, integración petroquímica y mezcla de petróleo de lutita pesada.
Estados Unidos ofrece escala, pero la consolidación de refinerías está elevando las expectativas de rendimiento. La capacidad operativa de refinación era de 18.2 millones de barriles por día natural el 1de enero de 2026, y dos cierres durante 2025 eliminaron aproximadamente 400,000 barriles por día [8]. Los sitios restantes tienen incentivos más fuertes para mejorar el tiempo de funcionamiento, la economía de conversión y el rendimiento del producto.
¿Cómo está desarrollando la demanda del Reino Unido?
3.2% CAGR, anclada por refinerías costeras del Mar del Norte, conexiones de oleoductos petroquímicos y reformas de reducción de emisiones.
El Reino Unido se está convirtiendo en un mercado concentrado de mantenimiento y optimización. La producción en refinerías alcanzó 48 millones de toneladas en 2025, una disminución 4.8% respecto a 2024 tras finalizar las operaciones en Grangemouth y Lindsey [9]. Por tanto, es más probable que el gasto favorezca el cumplimiento normativo, la disponibilidad y el trabajo de conversión selectiva en las plantas restantes.
¿Cómo está Japón escalando la demanda?
4.5% CAGR, respaldado por craqueo petroquímico de alta severidad, maximización del rendimiento del propileno e integración energéticamente eficiente en refinerías.
Japón presenta un ciclo maduro de reemplazo donde la precisión importa más que el volumen de construcción nueva. Su sistema de refinado comprendía 19 refinerías con 3,110,400 barriles por día de la capacidad diseñada para procesar crudo a finales de marzo de 2025 [10]. Esa concentración favorece las inversiones en rendimiento catalizador, control de procesos, conversión de alta severidad y operación energéticamente eficiente.
¿Quién lidera el mercado de Craqueo Catalítico de Fluidos (FCC)?
El panorama competitivo del mercado global de craqueo catalítico fluido está liderado por corporaciones multinacionales integradas de energía, licenciantes de tecnología de procesos propietarios y gigantes especializados en fabricación de catalizadores. Los líderes del mercado protegen sus posiciones comerciales mediante amplias carteras de patentes de formulación de catalizadores, diseños propietarios de ciclones de riser y equipos de servicios técnicos globales que realizan optimización de catalizadores in situ y modelado hidrodinámico para refinadores. Los principales licenciatarios tecnológicos mantienen instalaciones dedicadas a plantas piloto para evaluar mezclas específicas de crudos para cada cliente y formular formulaciones personalizadas de catalizadores que maximizan los márgenes del producto bajo condiciones operativas variables.
Los participantes del sector están diferenciando activamente sus carteras mediante químicas aditivas especializadas y renovaciones de hardware mecánico. En el sector catalizador, los productores fabrican partículas microesféricas personalizadas diseñadas con resistencia controlada a la rotación, distribuciones optimizadas de poros matriciales y trampas metálicas activas que pasivan venenos de níquel y vanadio. Paralelamente, los licenciadores de equipos diseñan inyectores de alimentación de baja caída de presión, dispositivos de terminación de riser de alta eficiencia y sistemas avanzados de limpieza de gases de combustión. Los operadores despliegan rutinariamente sistemas de gestión de flujo de fluidos y sensores químicos de proceso en línea para monitorizar las tasas de alimentación de hidrocarburos, mientras actualizan torres de refrigeración de procesos de refinería y sistemas de recuperación de calor de procesos industriales para reducir la intensidad energética total de las refinerías.
¿Qué empresas son los proveedores clave?
Las empresas clave incluyen ExxonMobil Corporation; Shell plc; Chevron Corporation; BP plc; TotalEnergies SE; Valero Energy Corporation; Marathon Petroleum Corporation; Phillips 66; Indian Oil Corporation Limited; Reliance Industries Limited.
- ExxonMobil Corporation
- Shell plc
- Chevron Corporation
- BP plc
- TotalEnergies SE
- Valero Energy Corporation
- Marathon Petroleum Corporation
- Phillips 66
- Indian Oil Corporation Limited
- Reliance Industries Limited
Bibliografía
- [1] Administración de Información Energética de EE. UU. (2026, junio 29). La capacidad de refinado de EE. UU. disminuyó durante 2025.
- [2] Organización de los Países Exportadores de Petróleo. (2025). Boletín estadístico anual de la OPEP 2025 (60ed.).
- [3] Código Electrónico de Regulaciones Federales. (2026). 40 C.F.R. Parte 63, Subparte UUU: Normas nacionales de emisiones para contaminantes atmosféricos peligrosos para refinerías de petróleo: unidades de craqueo catalítico, unidades de reforma catalítica y unidades de recuperación de azufre.
- [4] Asociación Petrolera de Japón. (marzo de 2025). Ubicación de refinerías y capacidad de procesamiento de crudo en Japón.
- [5] Bundesamt für Wirtschaft und Ausfuhrkontrolle. (2026, julio 15). MineralölINFO diciembre 2025 (Mineralölabsatz).
- [6] Bundesamt für Wirtschaft und Ausfuhrkontrolle. (2026, julio 15). MineralölINFO diciembre 2025 (Mineralölabsatz).
- [7] Agência Nacional do Petróleo, Gás Natural e Biocombustíveis. (2026, junio 30). ANP divulga dados consolidados do sector regulado em 2025.
- [8] Administración de Información Energética de EE. UU. (2026, junio 29). La capacidad de refinación de EE. UU. disminuyó durante 2025.
- [9] Departamento de Seguridad Energética y Cero Netos. (2026). Resumen de estadísticas energéticas del Reino Unido 2026: Capítulo 3, petróleo y productos petrolíferos.
- [10] Asociación Petrolera de Japón. (2025, diciembre). Industria petrolera en Japón 2025.
Este informe responde
- El estudio analiza cómo los parámetros operativos de la craqueación catalítica fluida y las condiciones del sube influyen en la distribución del producto entre mezclas de gasolina de alto octanaje, diésel de ultra bajo contenido en azufre y propileno de grado químico.
- La evaluación de catalizadores detalla la dinámica del rendimiento entre zeolitas Y ultraestables, aditivos de matriz pentasil ZSM-5 , promotores de tierras raras y matrices activas de alúmina que agrietan el fondo.
- El mapeo de aplicaciones cuantifica la demanda comercial en refinerías de combustible independientes, complejos altamente integrados de refinería-petroquímica y centros especializados de mejora de residuos pesados.
- El análisis de cumplimiento de emisiones evalúa las estrategias operativas para mitigar dióxido de azufre, óxidos de nitrógeno, monóxido de carbono y desechos de partículas de gases regeneradores de la FCC.
- Las evaluaciones de desempeño por país establecen proyecciones de mercado a diez años en Alemania, Brasil, Estados Unidos, Reino Unido y Japón, vinculando el flujo de refinerías con la demanda regional de combustible para el transporte y la ampliación de capacidad petroquímica.
- El perfilado competitivo examina los activos de procesamiento de refinerías, las instalaciones de fabricación de catalizadores, las solicitudes de patentes de procesos y las estrategias de inversión de crudo a productos químicos de las diez principales corporaciones globales de energía y refinado.
¿Qué cubre el mercado de Craqueo Catalítico Fluido (FCC)?
El mercado de craqueo catalítico fluido abarca todas las unidades de procesamiento comerciales, formulaciones de catalizadores de craqueo fluidizados, aditivos químicos operativos y equipos de reacción auxiliares diseñados para convertir fracciones de petróleo de alta ebullición en combustibles de transporte de alto valor y precursores petroquímicos. Como motor central de conversión en la refinación moderna de petróleo, la tecnología FCC utiliza catalizadores sólidos finamente pulverizados que fluidizan en un flujo de vapor ascendente dentro de un reactor ascendente vertical para agrietar aceites gasosos al vacío, aceites desasfaltados y residuos atmosféricos a altas temperaturas de reacción. El alcance rastrea el valor económico total generado a través de las operaciones unitarias de la FCC, incluyendo la realización de flujos de productos refinados (gasolina, aceite de ciclo ligero, propileno, butileno) y la rotación anual de catalizadores y aditivos de refinería.
Las valoraciones financieras evalúan los ingresos primarios derivados de operaciones comerciales de refinerías, envíos de fabricantes de catalizadores, tasas de licencia tecnológica y servicios de recuperación de ingeniería. Los informes segmentados abarcan unidades estándar de gasóleo FCC, unidades petroquímicas de craqueo catalítico profundo (DCC), unidades de craqueo catalítico por residuos (RFCC) y renovaciones FCC de alta severidad. Los sistemas catalizadores asociados medidos en el mercado incluyen catalizadores de zeolita de equilibrio fresco, aditivos para el craqueo de fluidos (promotores de combustión, agentes reductores de SOx, potenciadores de5 propileno ZSM) y pasivadores especializados de matriz catalizadora.
¿Qué incluye el alcance?
Incluida en el informe' la cobertura de s son las unidades de craqueo catalítico fluido que operan en refinerías de petróleo y complejos integrados de fabricación petroquímica a nivel mundial. La distribución de la corriente de productos cuantifica los volúmenes y realizaciones de producción en gasolina de alta octanaje terminada, aceite de ciclo ligero (componente de mezcla diésel), propileno de grado químico y polímero, gases licuados de petróleo y materias primas aromáticas petroquímicas. La cobertura catalizadora abarca catalizadores de cracking de zeolita sintética, formulaciones USY modificadas con tierras raras, aglutinantes de alúmina-sol y aditivos funcionales que controlan la combustión de monóxido de carbono, emisiones de azufre y contaminación por metales pesados.
La cobertura geográfica es exhaustiva, siguiendo la actividad del mercado en Norteamérica, América Latina, Europa Occidental, Europa del Este, Asia Oriental, Asia Meridional y Pacífico, y Oriente Medio y África. El mapeo de canales cubre transacciones comerciales entre refinerías petrolíferas, corporaciones energéticas internacionales, sintetizadores catalizadores independientes, licenciatarios de ingeniería de procesos y contratistas de rotación industrial.
¿Qué se excluye del alcance?
Excluidas del alcance del mercado están las unidades primarias de destilación atmosférica de crudo (CDU) y las unidades de destilación al vacío (VDU) que realizan separación física sin conversión química catalítica. De manera similar, los procesos de craqueo térmico como el coque retardado, el visbreaking y el coque fluido que operan puramente mediante mecanismos térmicos sin catalizadores sólidos quedan excluidos del límite de contabilidad catalítica del fluido. Las unidades de hidrocracking, que operan bajo altas presiones parciales de hidrógeno con capas de catalizador estacionarias en lugar de circulación fluidizada, se clasifican en categorías separadas de tecnología de refinado.
Además, se excluyen las plataformas de extracción de crudo aguas arriba, los buques flotantes de almacenamiento y descarga de producción (FPSO) en alta mar y los oleoductos interestatales de crudo en el medio de la corriente. Las plantas independientes de captura y secuestro de carbono (CCS) postcombustión que no están físicamente integradas en los conductos de gases regeneradores de combustión de la FCC se encuentran fuera del perímetro analítico principal.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas del sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan las prioridades de compra, la adopción de productos, los desafíos operativos, los requisitos de aprobación, el posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
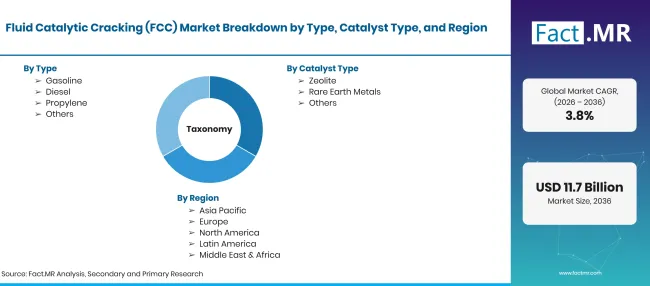
Fluid Catalytic Cracking Fcc Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones |
| Definición del mercado | El craqueo catalítico fluido (FCC) abarca las unidades operativas, formulaciones de catalizadores de craqueo, aditivos de proceso y sistemas tecnológicos licenciados desplegados en refinerías de petróleo y complejos petroquímicos para convertir aceites de gas pesados al vacío y residuos atmosféricos en olefinas de gasolina, diésel y ligeras de alto octanaje. El valor de mercado se mide en la realización de la producción de productos refinados y la rotación operativa del catalizador. |
| Tipo | Gasolina; Diésel; Probeleno; Otros |
| Tipo catalizador | Zeolita; Metales de Tierras Raras; Otros |
| Aplicación | refinerías; plantas petroquímicas; Otras |
| Cobertura regional | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países clave analizados | Alemania; Brasil; Estados Unidos; Reino Unido; Japón |
| Jugadores clave perfilados | ExxonMobil Corporation; Shell plc; Chevron Corporation; BP plc; TotalEnergies SE; Valero Energy Corporation; Marathon Petroleum Corporation; Phillips 66; Indian Oil Corporation Limited; Reliance Industries Limited |
| Año de Base Histórica | 2025 (USD 7.8 mil millones) |
| Plazo de previsión | 2026 (USD 8.1 mil millones) a 2036 (USD 11.7 mil millones) |
Fuente: análisis de Fact.MR. Actualizado el 27 de octubre de 2026
¿Cómo se segmenta el mercado?
-
Por tipo
- Gasolina
- Diésel
- Propileno
- Otros
-
Por tipo de catalizador
- Zeolita
- Metales de tierras raras
- Otros
-
Por aplicación
- Refinerías
- Plantas petroquímicas
- Otros
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de fisurado catalítico fluido (FCC) en 2026?
¿Cuál es la CAGR del mercado de craqueo catalítico fluido de 2026 a 2036?
¿Qué tipo de producto domina la salida de fisuración catalítica fluida?
¿Qué tipo de catalizador tiene la mayor cuota de mercado?
¿Qué aplicación representa la mayor parte de la demanda del mercado?
¿Qué país crecerá al ritmo más rápido hasta 2036?
¿Quiénes son los actores clave que operan en el mercado de la craqueación catalítica fluida?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF