- Market Value (2025): USD 21.4 Bn
- Estimated Value (2026): USD 58.6 Bn
- Forecast Value (2036): USD 23.4 Bn
- CAGR (2026-2036): 9.6%
¿Cuánto vale la previsión del mercado de equipos FTTH para 2036?
USD 23.4 mil millones en 2026 a USD 58.6 mil millones para 2036 en un 9.6% CAGR.
- Los ingresos por equipos FTTH totalizaron USD 21.4 mil millones en 2025, con la mayor parte del gasto vinculado a nuevas construcciones de acceso de fibra óptica y programas de reemplazo de cobre.
- Para 2036, el mercado alcanzará losUSD 58.6 mil millones, frente a losUSD 23.4 mil millones en 2026, a medida que los operadores pasen de gigabit a multigigabit PON y extiendan la fibra a locales rurales y multifamiliares.
- Una CAGR 9.6% para 2026 a 2036 refleja dos capas de demanda: conexiones de fibra óptica por primera vez en mercados aún en desarrollo y renovación electrónica en redes ya en servicio.
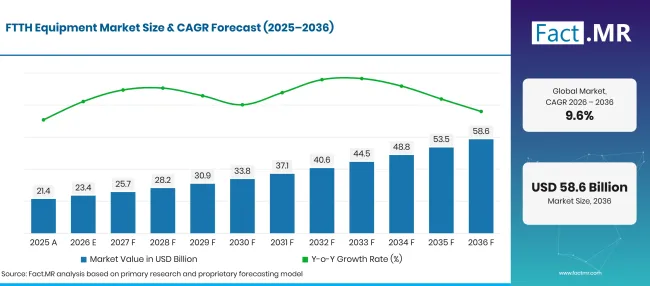
Ftth Equipment Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 21.4 |
| 2026 | Estimación | 23.4 |
| 2036 | Previsión | 58.6 |
| CAGR 2026 a 2036 | Periodo de previsión | 9.6% |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
¿Cuáles son los números que definen el crecimiento del mercado de equipos FTTH?
El periodo 2026-2036 añade USD 35.2 mil millones en nuevo valor, liderados por terminales de línea óptica, redes de operadores de telecomunicaciones y plantas de fibra enterrada.
- Motores de la demanda en el mercado
- Las redes fijas siguen transportando la mayor parte de los datos del mundo. El tráfico de banda ancha fija alcanzó 7.3 zettabytes en 2025, frente a los 6.2 zettabytes un año antes y casi cinco veces el tráfico móvil, lo que hace que los operadores sigan añadiendo capacidad de acceso en el extremo doméstico [1].
- El crecimiento de suscriptores continúa junto al crecimiento del tráfico. La penetración global fija de banda ancha se sitúa en 20 suscripciones por 100 habitantes, con un crecimiento medio de 5.2% suscripciones al año durante cinco años [2]. Cada nueva línea de fibra necesita un terminal, un puerto divisor y un cable de descarga.
- La retirada del cobre está empujando a los operadores a terminar las huellas de fibra. La cobertura de fibra hasta las instalaciones en toda la UE alcanzó 74.1% a mediados de 2025, lo que deja una parte considerable de viviendas aún por superar y una base instalada en crecimiento lista para mejoras [3].
- Los programas de financiación pública para áreas no atendidas amplían la base direccionable para electrónica de acceso y plantas pasivas, ya que las construcciones rurales necesitan más cables y recintos exteriores por suscriptor que las urbanas densas.
- Segmentos clave analizados
- Por componente: El terminal de línea óptica mantendrá 38.2% cuota en 2026, ya que cada puerto PON servido desde la central o gabinete comienza en una tarjeta de línea OLT.
- Por aplicación: Las telecomunicaciones representarán 42.6% del valor de 2026, ya que las redes de acceso de los operadores absorben la mayor parte del equipo adquirido para el despliegue de fibra.
- Por tipo de despliegue: Subterráneo captará 61.4% en 2026, reflejando la preferencia del operador por rutas ductadas y enterradas que limitan los daños por tormentas y las visitas de reparación.
- Por usuario final: Los proveedores de servicios de Internet cobrarán 48.3% de los ingresos de 2026, dado que sus presupuestos de construcción financian la mayoría de las compras de OLT, terminales y cables.
- Opinión de un analista en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "La compra de acceso de fibra está pasando de ser una carrera pura por la huella a una carrera de capacidad, y los proveedores tendrán que atender ambos a la vez. Los operadores que ya pasen por la mayoría de las viviendas gastarán en 10tarjetas de línea PON G y 25G y nuevos terminales para hogares, mientras que los constructores más tardíos seguirán comprando grandes volúmenes de cable, cierres y divisores. Los proveedores que aceleren la instalación en el campo y mantengan PON más antiguo y nuevo en un solo chasis serán los que más pedidos repetidos hasta 2036."
- Implicaciones estratégicas
- Los fabricantes de OLT y ONT deberían diseñar tarjetas de línea y terminales que ejecuten GPON, XGS-PON y 25G PON en la misma fibra, para que los operadores puedan actualizar a los suscriptores uno a uno.
- Los proveedores de cable y conectividad deberían ampliar las gamas de caída y terminal preconectadas, porque el tiempo de mano de obra es ahora la línea más costosa en muchas construcciones de fibra.
- Los proveedores de servicios de Internet deberían planificar la compra de equipos en torno a los calendarios de permisos y obras civiles, pidiendo aparatos electrónicos de largo plazo antes de que comiencen las zanjas.
- Los inversores deberían seguir las conceciones de subvenciones y las normas de acceso mayorista país por país, ya que estas fijan el momento de los pedidos de equipos más que los objetivos principales de cobertura.
Alemania lidera el país establecido en 11.0%, ya que su base de fibra sigue siendo pequeña junto a sus líneas de cobre y cable y la recuperación está ahora en pleno apogeo. Brasil sigue en 10.1%, una brecha de 0.9 puntos explicada por un mercado de fibra que ya está bien avanzado y impulsado por miles de proveedores regionales. Estados Unidos, en 9.1%, va por detrás de Brasil por 1.0 punto, ya que el dinero federal de subvenciones solo llega a zonas rurales tras largos ciclos de permisos. Un paso de 0.9puntos lo separa del Reino Unido en 8.2%, donde la fibra completa ya llega a la mayoría de los hogares y el trabajo se desplaza a la reanudación. Japón cierra el conjunto en 7.2%, 1.0 punto menos, ya que la cobertura casi universal deja las mejoras como principal fuente de demanda.
¿Cómo se desglosa el mercado de equipos FTTH por segmento?
Terminal de Línea Óptica liderará el componente en 38.2%; Telecomunicaciones liderará la aplicación en 42.6%; Subterráneo mantendrá el tipo de despliegue en 61.4%; los proveedores de servicios de Internet liderarán el usuario final en 48.3% en 2026.
¿Qué componente lidera?
Optical Line Terminal representa 38.2% de las ventas de 2026.
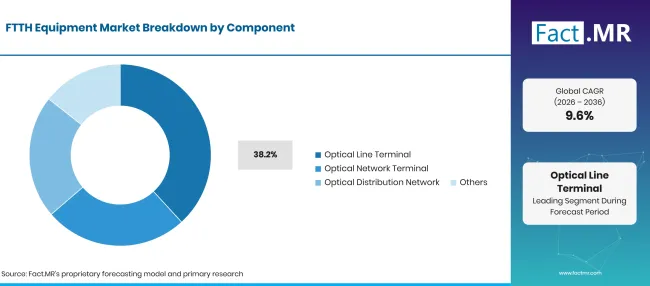
Ftth Equipment Market Breakdown Component | Source: Fact.MR
| Componente | Compartir (2026) |
|---|---|
| Terminal de línea óptica (segmento líder) | 38.2% |
| Otros segmentos combinados | 61.8%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
El OLT es la única caja activa de la que depende cada PON: establece el nivel de velocidad, gestiona cada árbol divisor y enlaza la red de acceso con la capa de agregación del operador. Cuando un operador eleva su nivel de servicio de 1 Gbps a multi-gigabit, la tarjeta de línea OLT es el primer elemento que reemplaza, por lo que este componente requiere tanto gastos de construcción como de actualización. Los terminales de red óptica siguen las incorporaciones de suscriptores y los ciclos de actualización del router, y muchos ahora combinan el módem de fibra con gateways Wi-Fi cubiertos en el estudio de equipos Wi-Fi . Los elementos de la red de distribución óptica, como divisores, cierres y paneles de parcheo, escalan con los hogares aprobados. El grupo Otros cubre equipos de prueba, unidades de alimentación y herramientas de gestión de red.
¿Qué soporta la telecomunicación dentro de la aplicación?
Las telecomunicaciones representan 42.6% de los ingresos de 2026.
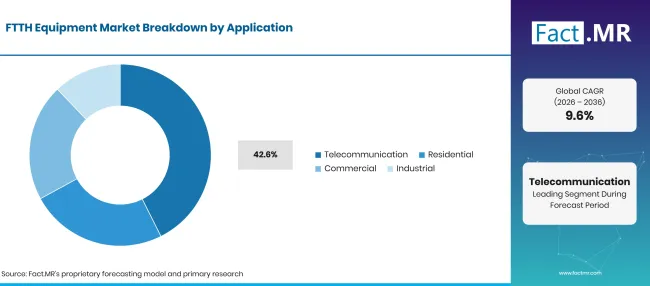
Ftth Equipment Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Telecomunicaciones (segmento líder) | 42.6% |
| Otros segmentos combinados | 57.4%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
Las redes de acceso de operadores compran equipos de fibra en grandes contratos de marco plurianuales que abarcan electrónica de centrales, armarios de campo y la terminal doméstica. Los operadores fijos también utilizan su planta de fibra para alimentar sitios móviles, lo que vincula el gasto FTTH con el ciclo de equipos de red5G y proporciona a una sola zanja varias líneas de ingresos. La demanda residencial cubre fibra en el hogar y el cableado multifamiliar, mientras que los usuarios comerciales necesitan un servicio simétrico para oficinas y comercios. Los usuarios industriales usan fibra para redes de plantas y enlaces de campus. Estos grupos compiten con el acceso inalámbrico fijo5G en algunas zonas rurales, lo que determina hasta dónde extienden la fibra de los operadores.
¿Qué lidera el segmento de Tipo de Despliegue?
Las instalaciones subterráneas representan 61.4% valor de 2026.
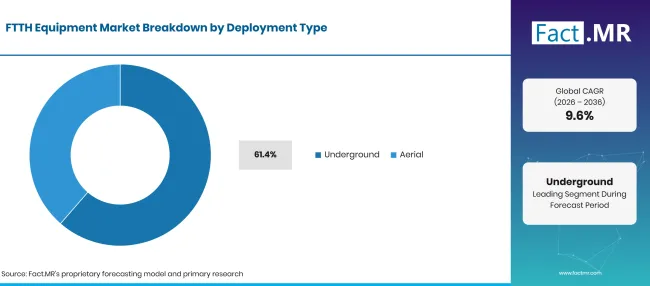
Ftth Equipment Market Breakdown Deployment Type | Source: Fact.MR
| Tipo de despliegue | Compartir (2026) |
|---|---|
| Subterráneo (segmento principal) | 61.4% |
| Otros segmentos combinados | 38.6%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
La fibra enterrada y canalizada dura más y sufre menos cortes por tormentas, vehículos y caídas de árboles, lo que reduce los costes de reparación a lo largo de la vida útil de la red. La compensación es el tiempo: en una revisión de 2026 sobre programas federales de banda ancha, un participante dijo a la Oficina de Responsabilidad del Gobierno de EE. UU. que los permisos para instalar fibra podrían añadir 9 a 12 meses a un proyecto [4]. El despliegue aéreo en postes existentes es más rápido y barato por hogar, y es común en zonas rurales y en mercados con redes densas de postes. Los operadores suelen combinar ambos métodos en una sola construcción, y eligen diseños y cierres de cable para cada ruta. Muchos instaladores utilizan los mismos equipos y herramientas en el comercio de cables y cables para ambos.
¿Qué lidera el segmento de Usuario Final?
Los proveedores de servicios de Internet representan 48.3% del gasto en 2026.
| Usuario final | Compartir (2026) |
|---|---|
| Proveedores de servicios de Internet (segmento líder) | 48.3% |
| Otros segmentos combinados | 51.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
Los proveedores de servicios son propietarios de la red de acceso y compran la mayoría de sus piezas. En Brasil, los pequeños proveedores entregaron 56.4% de servicios de banda ancha fija a mediados de 2025, según datos de Anatel, que muestran cuánto del mercado controlan ahora los operadores regionales [5]. Sus compras son frecuentes y sensibles al precio, y favorecen a proveedores que envíen desde acciones locales. Las empresas compran acceso de fibra para campus, hoteles y parques de oficinas, a menudo conectándolo a conmutaciones Ethernet gigabit dentro del edificio. Los organismos gubernamentales financian y a veces poseen redes de acceso abierto en áreas que los operadores privados evitan. El grupo Otros incluye a las compañías eléctricas y promotores inmobiliarios que conectan nuevos proyectos de viviendas.
¿Qué está acelerando la adopción del mercado de equipos FTTH y qué la frena?
El creciente tráfico doméstico, los cortes de cobre y las subvenciones públicas mantienen las construcciones de fibra en movimiento en la mayoría de las regiones. La construcción sigue siendo el principal freno: las obras civiles, los derechos de paso y las esperas para permisos aumentan el coste por vivienda, y las zonas de baja densidad a menudo no devolven el dinero sin subvenciones. La escasez de mano de obra para empalmes e instalación ralentiza los plazos en varios mercados.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| La cobertura de fibra óptica se extiende a más hogares y negocios | +1.1% | Global | A medio plazo (2-4 años) |
| El uso de datos de hogares y empresas aumenta cada año | +1.0% | Global | A corto plazo (<=2 años) |
| Se retiran las redes de cobre en favor de la fibra | +0.9% | Norteamérica, Europa Occidental, Asia Oriental | A medio plazo (2-4 años) |
| Gasto de capital de operadores e ISP en redes de acceso | +0.8% | Global | A medio plazo (2-4 años) |
| Programas públicos de banda ancha para zonas no atendidas | +0.6% | Global | A largo plazo (>=4 años) |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Fabricación de fibra en zonas rurales y desatendidas | +0.7% | América Latina, Asia del Sur y Pacífico, Oriente Medio y África | A largo plazo (>=4 años) |
| Mejoras a 10G, 25G y 50G PON | +0.6% | Global | A medio plazo (2-4 años) |
| Actualización de redes GPON antiguas | +0.6% | Norteamérica, Europa Occidental, Asia Oriental | A medio plazo (2-4 años) |
| Fibra para empresas y edificios multifamiliares | +0.5% | Global | A largo plazo (>=4 años) |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Alto coste inicial de construcción y equipamiento de fibra óptica | -0.6% | Global | Corto plazo (<=2 años) |
| Coste de obras civiles para el despliegue subterráneo | -0.5% | Global | A medio plazo (2-4 años) |
| Retrasos en los derechos de paso y permisos locales | -0.4% | Global | A medio plazo (2-4 años) |
| Rendimientos débiles en áreas de baja densidad | -0.3% | Mercados rurales y remotos | A largo plazo (>=4 años) |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
¿Qué países están ampliando el mercado de equipos FTTH hasta 2036?
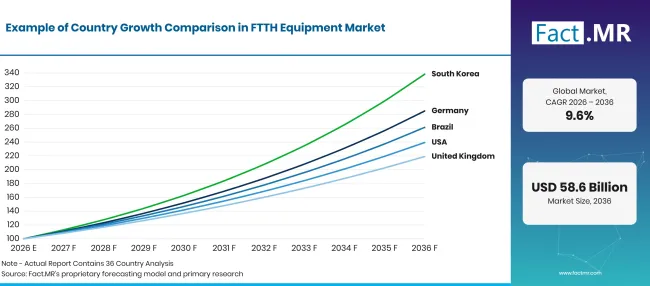
Factmr Ftth Equipment Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Alemania | 11.0% |
| Brasil | 10.1% |
| Estados Unidos | 9.1% |
| Reino Unido | 8.2% |
| Japón | 7.2% |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
¿Qué está impulsando la adopción de equipos FTTH en Alemania?
11.0% CAGR, impulsado por una rápida y tardía de alcanzar fibra.
Alemania aún está en las primeras etapas de la adopción de la fibra, lo que deja espacio para la compra de maquinaria pesada. La Bundesnetzagentur contó 6.4 millones de conexiones FTTH y FTTB activas a finales de 2025, frente a 5.3 millones del año anterior, elevando la fibra a 16.5% de líneas fijas activas de banda ancha [6]. Las compañías de telecomunicaciones invirtieron alrededor de 15.3 .000 millones de euros en activos fijos en 2025, y una gran brecha entre hogares conectados y hogares activos indica más ventas terminales a medida que los usuarios cambian de posición.
¿Cómo está evolucionando el mercado brasileño de equipos FTTH?
10.1% CAGR, respaldado por miles de proveedores regionales.
El mercado de fibra óptica en Brasil creció desde abajo hacia arriba. Anatel contó con 11,951 proveedores autorizados de banda ancha fija a mediados de 2025, además de más de 10,000 pequeñas empresas que operan sin licencia formal [5]. Estos operadores compran OLTs, terminales y cables de descarga en lotes pequeños y frecuentes, y compiten entre sí en niveles de velocidad, lo que mantiene los pedidos de actualización en camino.
¿Qué está fortaleciendo el mercado estadounidense?
9.1% CAGR, ayudado por programas federales de subvenciones.
La financiación federal es el principal factor oscilante para la demanda estadounidense de equipos de fibra. La Oficina de Responsabilidad del Gobierno de EE. UU. informa que la NTIA supervisa el programa de Equidad, Acceso y Despliegue de Banda Ancha de más de USD 42 mil millones, y que los nueve programas federales que revisó habían comenzado a distribuir fondos en febrero de 2026 [4]. El cambio de política de 2025 eliminó la preferencia de BEAD por fibra, por lo que los proveedores de fibra ahora compiten con la inalámbrica fija y el satélite por parte del dinero rural.
¿Por qué está el Reino Unido invirtiendo en equipos FTTH?
8.2% CAGR, reflejando un cambio de la construcción a la incorporación.
La fibra completa alcanzó los 24.9 millones de hogares en el Reino Unido, o el 82% del total, en enero de 2026, y las conexiones de fibra completa aumentaron hasta 12.4 millones [7]. Irlanda del Norte está más adelantada, con 95% disponibilidad de fibra completa residencial [8]. Con la superación de la mayoría de las viviendas, la demanda de equipos pasa de los cables y cierres hacia terminales de hogar, se cortan las conexiones y mejoran la capacidad en redes alternativas.
¿Qué está moldeando el crecimiento del mercado japonés?
7.2% CAGR, debido a un ciclo guiado por la actualización.
Japón construyó su base de fibra óptica desde temprano. El Ministerio del Interior y Comunicaciones informa de unos 40.90 millones de suscripciones FTTH a finales de diciembre de 2024, y cobertura de fibra ancha de 99.84% hogares a finales del año fiscal 2022 [9]. Con tan pocos hogares por despedir, los operadores gastan principalmente en servicios 10G, terminales de reemplazo y OLTs de mayor capacidad en centrales existentes.
¿Quién lidera el mercado de equipos FTTH?
El mercado se divide en tres grupos que compiten en condiciones diferentes. Los proveedores de acceso completo, Huawei, Nokia y ZTE, venden OLTs, terminales domésticos y software de gestión como un solo paquete, y ganan grandes licitaciones de operadores en densidad de puertos y vías de actualización. Nokia lanzó dos terminales domésticos 25G PON para el mercado masivo en marzo de 2025 que funcionan en las mismas redes que GPON y 10G PON [10].\
Un segundo grupo, ADTRAN y Calix, se centra en operadores regionales y de tamaño medio, donde el software, las aplicaciones para suscriptores y el soporte cuentan tanto como el hardware; en octubre de 2026 Calix amplió su oferta SmartMDU para proveedores que atienden edificios multifamiliares [11]. Los especialistas en plantas pasivas Corning, Sumitomo Electric y Prysmian suministran fibra, cable, empalmadores y conectividad. Los terminales preconectados Evolv de Corning ganaron un premio FTTH Innovation en 2025 por reducir la mano de obra de instalación [12]. Hasta 2036, la ventaja irá a proveedores que reduzcan mano de obra por hogar y permitan a los operadores mejorar la velocidad sin nueva fibra.
¿Qué empresas son los proveedores clave?
Las principales empresas en el mercado de equipos FTTH incluyen Huawei, Nokia, ZTE, ADTRAN, Calix, Corning, Sumitomo Electric y Prysmian.
- Huawei
- Nokia
- ZTE
- ADTRAN
- Calix
- Corning
- Sumitomo Electric
- Prysmiano
Bibliografía
- [1] Unión Internacional de Telecomunicaciones. (2025, octubre 15). Datos y cifras 2025: tráfico de Internet.
- [2] Unión Internacional de Telecomunicaciones. (2025, octubre 15). Las suscripciones5G ya representan más de un tercio de todas las suscripciones a banda ancha móvil.
- [3] Comisión Europea. (2026, junio 17). Década Digital 2026: Informe sobre la cobertura de conectividad en Europa 2025.
- [4] Oficina de Responsabilidad del Gobierno de EE. UU. (2026, agosto 31). Despliegue de banda ancha: Las agencias deberían tomar medidas para abordar mejor las áreas desatendidas y considerar la sostenibilidad (GAO-26-107725).
- [5] Agência Gov, vía Anatel. (2025, julio 14).56% da banda larga no Brasil é fornecida por pequeñas operadoras, segundo Anatel.
- [6] Bundesnetzagentur. (2026, junio 5). Informe Anual de Telecomunicaciones 2025.
- [7] Ofcom. (2026, mayo 13). Actualización de Naciones Conectadas: primavera de 2026.
- [8] Ofcom. (2025, noviembre 19). Informe nacional 2025.
- [9] Ministerio del Interior y Comunicaciones. (2025, julio 8). Libro Blanco 2025 sobre Información y Comunicaciones en Japón, Parte II.
- [10] Nokia. (2025, marzo 18). Nokia presenta dos ONTs residenciales de fibra óptica 25G PON de gran escala, haciendo viables y asequibles los G+ multigigabit y 10 a gran escala.
- [11] Calix. (2026, octubre 20). Calix amplía SmartMDU para ayudar a los proveedores a ganar mercados multifamiliares con experiencias de residentes que generan hasta 95% satisfacción.
- [12] Corning. (2025, marzo 31). Corning Optical Communications gana el Premio FTTH a la Innovación 2025.
Este informe responde
- ¿Cómo se reparte los ingresos por equipos FTTH entre terminales de línea óptica, terminales domésticos y artículos de la red de distribución?
- ¿Por qué los operadores de telecomunicaciones representan el mayor bloque de gasto en solicitudes?
- ¿Qué mantiene la instalación subterránea por delante del despliegue aéreo a pesar de los mayores costes civiles?
- ¿Cómo están comprando equipos de fibra óptica los proveedores de internet, desde operadores nacionales hasta empresas regionales?
- ¿Qué grupos de proveedores compiten por pedidos de OLT, terminales y plantas pasivas, y en qué condiciones?
- ¿En qué se diferencian Alemania, Brasil, Estados Unidos, Reino Unido y Japón en su etapa de construcción y crecimiento?
¿Qué cubre el mercado de equipos FTTH?
Este estudio rastrea el equipo que transporta una conexión de fibra desde la central o gabinete del operador hasta las instalaciones del suscriptor. Los elementos activos incluyen terminales de línea óptica y terminales de red óptica; los elementos pasivos incluyen cables alimentadores y de caída, divisores, cierres, conectores y paneles de conexión.
El valor se mide al precio de venta del fabricante por el equipo nuevo enviado cada año. Los ingresos se dividen por componente, aplicación, tipo de despliegue, usuario final y región, y se evalúan en detalle cinco países.
¿Qué incluye el alcance?
Chasis OLT, tarjetas de línea y OLTs compactos exteriores usados para servicios GPON, XGS-PON, 25G PON y 50G PON.
Terminales de red óptica y pasarelas de fibra para hogares que los operadores instalan para suscriptores residenciales y empresariales. Elementos de distribución óptica: cable alimentador, de distribución y de descarga, divisores, cierres de fibra, terminales y conjuntos preconectados. Equipos de soporte vendidos para redes FTTH, como empalmadores, equipos de prueba y software de gestión de elementos incluidos con hardware de acceso.
¿Qué se excluye del alcance?
Cuotas de suscripción a banda ancha, cargos de acceso mayorista y otros ingresos por servicios.
Obras civiles, zanjas, alquiler de postes e instalación de mano de obra se vendieron como contratos separados. Equipos de transporte de núcleo, metro y de larga distancia, y sistemas de cable submarino. Routers de consumo, kits Wi-Fi mallados y tarjetas Ethernet vendidos en tiendas minoristas sin contrato de servicio FTTH.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas del sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan las prioridades de compra, la adopción de productos, los desafíos operativos, los requisitos de aprobación, el posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
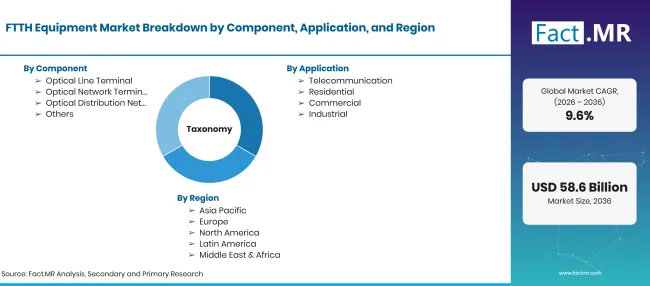
Ftth Equipment Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones en 2026 hasta USD mil millones para 2036 a CAGR |
| Definición del mercado | Equipos activos y pasivos utilizados para construir y ejecutar redes de acceso de fibra hasta el hogar, desde el terminal de línea óptica hasta el terminal del abonado. |
| Componente | Terminal de Línea Óptica; Terminal de Red Óptica; Red de Distribución Óptica; Otros |
| Aplicación | Telecomunicaciones; Residencial; Comercial; Industrial |
| Tipo de despliegue | Subterráneo; Aéreo |
| Usuario final | Proveedores de servicios de Internet; Empresas; Gobierno; Otros |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; Estados Unidos; Reino Unido; Japón |
| Empresas perfiladas | Huawei; Nokia; ZTE; ADTRAN; Calix; Corning; Sumitomo Electric; Prysmian |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | El recuento ascendente de viviendas aprobadas, conectadas y mejoradas por país, se valoró por componente y se comparó con el gasto de capital de los operadores y las carteras de proveedores. |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
¿Cómo se segmenta el mercado?
-
Por componente
- Terminal de línea óptica
- Terminal de Red Óptica
- Red de Distribución Óptica
- Otros
-
Por aplicación
- Telecomunicaciones
- Residencial
- Comercial
- Industrial
-
Por tipo de despliegue
- Subterráneo
- Aéreo
-
Por usuario final
- Proveedores de servicios de Internet
- Empresas
- Gobierno
- Otros
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de equipos FTTH en 2026?
¿Qué tasa de crecimiento registrará el mercado de equipos FTTH?
¿Qué componente lidera?
¿Qué aplicaciones lidera?
¿Qué tipo de despliegue lidera?
¿Qué clientes finales son los leads?
¿Qué país crecerá más rápido?
¿Quiénes son las principales empresas?
¿Qué frena el mercado?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF