- Market Value (2025): USD 1.88 Bn
- Estimated Value (2026): USD 2.03 Bn
- Forecast Value (2036): USD 8.1% Bn
- CAGR (2026-2036): 8.1%
¿Cuánto vale la previsión del mercado de sistemas de monitorización de servicios públicos de gas para 2036?
USD 2.0 mil millones en 2026 a USD 4.4 mil millones para 2036, a un 8.1% CAGR.
- Según Fact.MR análisis, el mercado de sistemas de monitorización de servicios públicos de gas alcanzó losUSD 1.88 mil millones en 2025.
- La demanda aumentará de USD 2.03 mil millones en 2026 a USD 4.42 mil millones en 2036.
- Se prevé que el mercado registre un CAGR 8.1% entre 2026 y 2036, impulsado por estrictos mandatos federales de seguridad de los oleoductos (como la Ley PIPES y la Estrategia Europea de Metano), la rápida expansión de la red de distribución de gas en las ciudades, el despliegue masivo de contadores inteligentes de gas y la necesidad crítica de detectar y eliminar fugas fugaces de metano para cumplir los objetivos de emisiones netas cero.
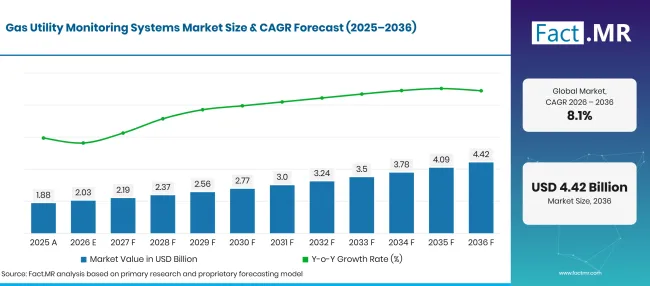
Gas Utility Monitoring Systems Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 1.88 |
| 2026 | Estimación | 2.03 |
| 2036 | Previsión | 4.42 |
| CAGR 2026 a 2036 | Periodo de previsión | 8.1% |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
¿Cuáles son los datos que definen el crecimiento del mercado de Sistemas de Monitorización de Servicios Públicos de Gas?
USD 2.4 Mil millones de posibilidades absolutas entre 2026 y 2036, con componentes de hardware y utilidades generando el mayor volumen de adquisiciones.
- Motores de la demanda en el mercado
- Las administraciones federales de seguridad de oleoductos y los organismos de seguridad en el transporte exigen la notificación anual obligatoria de incidentes, evaluaciones de amenazas de integridad y registro integral de la red de distribución de gas [1]. Los operadores de servicios de gas deben monitorizar continuamente las diferencias de presión, los niveles de odorantes y los voltajes de protección catódica en las tuberías de distribución subterráneas, lo que provoca gastos de capital generalizados en registradores de telemetría conectados a IoT y sistemas automáticos de apagado.
- Los estrictos mandatos federales de gestión de salas de control exigen a los operadores de tuberías que desplieguen arquitecturas SCADA redundantes, pantallas de alarma diseñadas por factores humanos y validación automatizada de la telemetría crítica de la tubería [2]. Las compañías eléctricas actualizan sistemáticamente los sistemas de control supervisor heredados para garantizar visibilidad en tiempo real sobre las estaciones de las puertas de la ciudad, reguladores de distrito y colectores de contadores de clientes, evitando eventos de sobrepresurización y asegurando un aislamiento rápido de válvulas de emergencia durante roturas de tuberías.
- Las redes de atención de grafos espacio-temporales y los modelos de aprendizaje automático de aprendizaje profundo están revolucionando la detección de fugas de metano en pequeños agujeros a través de redes urbanas complejas [3]. Las plataformas modernas de monitorización de tuberías procesan señales acústicas transitorias y ondas de pulsación de presión en tiempo real, permitiendo a las tripulaciones eléctricas localizar fugas estenopeicas a pocos centímetros antes de que el gas migre a través del suelo hacia los sótanos de los edificios circundantes.
- Evaluaciones rigurosas multiplataforma de tecnologías avanzadas de detección de fugas (ALD) demuestran que combinar espectrómetros láser montados en vehículos, sensores aéreos UAV y cámaras ópticas fijas de imagen de gas logra altas probabilidades de detección de fugas en terrenos diversos [4]. Las compañías de gas despliegan encuestas móviles de metano continuas para inspeccionar miles de kilómetros de tuberías de distribución mensualmente, cumpliendo con los mandatos municipales de descarbonización ambiental y reduciendo drásticamente las pérdidas financieras de gas no contabilizado (UAG).
- Segmentos clave analizados
- Por componente: El hardware tiene 42.5% cuota en 2026, abarcando medidores ultrasónicos de caudal de gas, transmisores de presión, contadores inteligentes de gas, unidades terminales remotas (UTR) y sensores ópticos de metano desplegados en redes de servicios públicos.
- Por aplicación: Residencial representa 38.6% cuota en 2026, impulsada por enormes programas municipales inteligentes de sustitución de contadores de gas que automatizan la lectura de contadores de clientes, proporcionan telemetría de consumo por hora e integran válvulas de cierre sísmico automatizadas.
- Por tecnología: SCADA representa 45.2% cuota en 2026, sirviendo como la columna vertebral operativa central que recopila telemetría en tiempo real de miles de estaciones reguladoras remotas para equilibrar los flujos de la red de gas y mantener la presión del sistema.
- Por usuario final: Las compañías eléctricas representan 72.4% cuota en 2026, impulsadas por empresas de distribución de gas municipales y de propiedad privada que gestionan extensas tuberías públicas de gas, estaciones de puertas de la ciudad y conexiones de contadores para clientes.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "El sector de monitorización de las empresas de gas está cambiando rápidamente de la detección manual periódica y la cartografía de presión estática hacia una inteligencia autónoma continua conectada a la nube. Las compañías de gas ya no pueden permitirse enterarse de fugas en tuberías a partir de llamadas de olor de clientes. El futuro pertenece a suites de monitorización integradas que combinen detección acústica de IA de borde, infraestructura avanzada de medición y vigilancia satelital automatizada de metano en una única plataforma unificada de sala de control, reduciendo drásticamente las emisiones fugitivas y previniendo accidentes catastróficos de sobrepresurización urbana."
- Implicaciones estratégicas
- Los equipos de ingeniería de la empresa de gas están desplegando Unidades Terminales Remotas (RTUs) de computación en el borde equipadas con algoritmos de procesamiento de señales acústicas transitorias directamente en las estaciones reguladoras de distrito. La investigación sobre emisiones acústicas de alta frecuencia y perfilado de flujo ultrasónico confirma que analizar ondas sonoras generadas por la fuga de gas detecta fugas micro-estenopeicas en tuberías de gas presurizadas semanas antes de que los estudios superficiales tradicionales detecten la difusión de odorantes [5]. Las alertas acústicas inmediatas permiten excavaciones dirigidas, evitando rupturas catastróficas de líneas y reduciendo la interrupción de las calles civiles.
- Las compañías municipales están estableciendo redes privadas de comunicación celular NB-IoT y LTE-M para garantizar una conexión de datos fiable desde fosas subterráneas y bancos de contadores en sótanos. Los contadores inteligentes de gas alimentados por batería, diseñados con pilas de cloruro de litio de ionilo 15al año, transmiten datos de flujo y presión horarios sin necesidad de costosos cableados externos.
- Los directores de gestión de activos de servicios públicos están integrando telemetría SCADA en tiempo real directamente en los motores de software de Sistemas de Información Geográfica (SIG) y gemelos digitales. Conectar datos de flujo y presión en tiempo real con cartografía geológica 3D permite a los despachadores simular instantáneamente el cierre de válvulas de aislamiento de emergencia, protegiendo los barrios residenciales circundantes durante las embestiones de tuberías de terceros en construcción.
- Los equipos de cumplimiento de ciberseguridad están actualizando los controladores SCADA de utilidades para cumplir con los estándares IEC 62443 y NIST SP 800 82 ciberseguridad. Implementar DNP cifrado3 autenticación segura y controles de acceso basados en roles en todas las RTUs de campo evita la manipulación electrónica maliciosa de reguladores críticos de presión de puertas de ciudad.
Se prevé que Alemania lidere la expansión global con un 9.0% CAGR, respaldado por amplias modernizaciones de la infraestructura de la red de gas, proyectos piloto de mezcla de hidrógeno y estrictas directivas europeas de reducción de metano. Brasil avanza a un 8.2% CAGR, impulsado por las enormes expansiones de redes de distribución de gas en las ciudades de São Paulo y Río de Janeiro y reformas regulatorias de privatización. Estados Unidos registra un 7.4% CAGR, impulsado por los mandatos federales de la Ley PIPES, el despliegue de contadores inteligentes de gas multimillonarios y los antiguos programas de sustitución de tuberías de hierro fundido. El Reino Unido se expande a un 6.6% CAGR, respaldado por pruebas de preparación para hidrógeno en la red nacional de gas y objetivos regulatorios de reducción de fugas de Ofgem. Japón logra un 5.9% CAGR, apoyado por contadores automáticos de gas activados obligatoriamente por terremotos y una avanzada gestión de la seguridad del gas en las ciudades de alta densidad.
¿Cómo se desglosa el mercado de sistemas de monitorización de servicios públicos de gas por segmento?
Ferretería 42.5%; 38.6%residencial ; SCADA 45.2%; Servicios públicos 72.4% en 2026.
¿Qué componente domina?
Hardware tiene 42.5% participación en 2026.
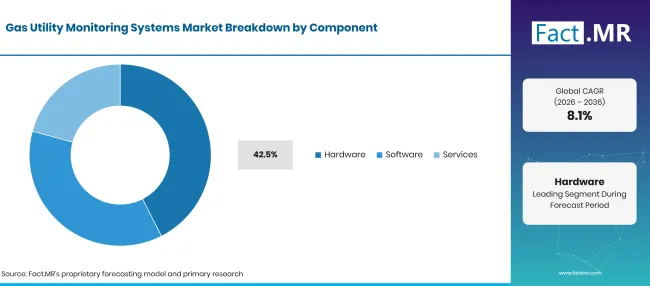
Gas Utility Monitoring Systems Market Breakdown Component | Source: Fact.MR
| Componente | Compartir (2026) |
|---|---|
| Hardware (segmento principal) | 42.5% |
| Otros segmentos combinados | 57.5%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
Los componentes de hardware representan la mayor asignación de inversión en la monitorización de las compañías de gas, impulsadas por la instalación física continua de millones de contadores inteligentes de gas, transmisores de presión, correctores electrónicos de volumen y recintos de campo de RTU. Las compañías instalan sensores de gas infrarrojos de alta sensibilidad dentro de cámaras de bóvedas y recintos de reguladores para detectar inmediatamente la acumulación de gases explosivos. Los camiones de servicio móvil y los técnicos de campo llevan equipos certificados de detección de gas para realizar inspecciones anuales obligatorias en las aceras. Para proteger los activos perimetrales y las estaciones de puerta, los responsables de las instalaciones despliegan matrices autónomas inalámbricas de sensores de detección de gas que transmiten alertas solares a la sala de control central sin necesidad de excavaciones físicas.
¿Qué lidera el segmento de Tecnología?
SCADA representa 45.2% cuota en 2026.
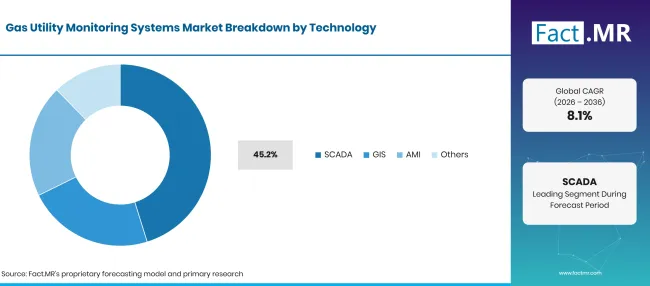
Gas Utility Monitoring Systems Market Breakdown Technology | Source: Fact.MR
| Tecnología | Compartir (2026) |
|---|---|
| SCADA (segmento principal) | 45.2% |
| Otros segmentos combinados | 54.8%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
Las plataformas de control supervisado y adquisición de datos (SCADA) representan el centro neurálgico operativo de las redes de transmisión y distribución de gas, procesando telemetría en tiempo real desde miles de estaciones de monitorización remotas. Los despachadores SCADA monitorizan las presiones de gas, caudales y temperaturas de los calentadores en las estaciones de entrada de la ciudad, regulando las válvulas de control para adaptarse a la demanda fluctuante de los consumidores durante las olas de frío invernales severas. Las compañías eléctricas de gas están desplegando simultáneamente infraestructuras avanzadas de medición en toda la ciudad para conectar millones de contadores de gas residenciales en redes malladas automatizadas. Las plataformas de TI empresariales despliegan sofisticado software de gestión de datos de contadores inteligentes para procesar miles de millones de registros de consumo por hora, optimizar las operaciones de facturación y detectar patrones de uso anormales que señalan fugas en el lado del cliente.
¿Cómo influye la aplicación en el despliegue de sistemas?
La vivienda representa 38.6% participación en 2026.
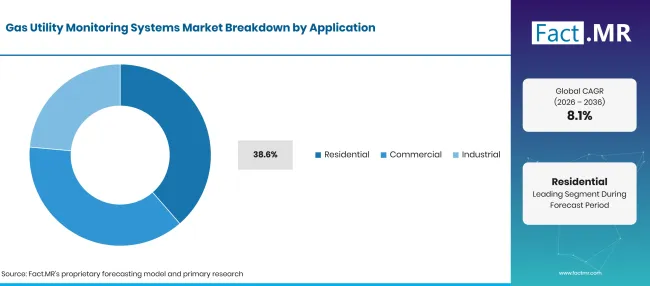
Gas Utility Monitoring Systems Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Residencial (Segmento líder) | 38.6% |
| Otros segmentos combinados | 61.4%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
Las redes de distribución residencial representan la mayor cuota de ingresos por aplicaciones, impulsadas por millones de contadores de gas de clientes residenciales, estaciones reguladoras de servicio y redes de distribución de baja presión en los barrios. Las compañías eléctricas despliegan sistemas integrales de gestión del flujo de gas y líquido en las estaciones reguladoras de distrito para garantizar que las presiones de gas no superen los umbrales seguros de electrodomésticos. En puntos de transferencia de custodia industrial y puertas municipales, los operadores instalan sistemas de medidores ultrasónicos de flujo de alta precisión que ofrecen precisión económica sin piezas móviles que puedan desgastarse o atascarse. Las compañías eléctricas también despliegan monitores proactivos de servicios públicos que monitorizan los voltajes de protección catódica para evitar picaduras corrosivas en las tuberías. En cruces críticos de transmisión y tuberías submarinas, los operadores instalan controladores de monitorización robustos para monitorizar deformaciones estructurales, mientras despliegan un medidor de flujo de transferencia de custodia en línea para verificar la precisión de facturación transaccional.
¿Qué está acelerando la adopción en el mercado de Sistemas de Monitorización de Servicios Públicos de Gas y qué la está frenando?
Las estrictas regulaciones federales de seguridad de oleoductos, las directrices de reducción de metano fugitivo y el despliegue de Infraestructura Avanzada de Medición aceleran la expansión del mercado. Los altos gastos de capital necesarios para extensas modernizaciones de redes de campo, las vulnerabilidades de ciberseguridad en las RTUs heredadas y los puntos negros de comunicación en bóvedas subterráneas profundas limitan la adopción sin fricciones.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Normativas federales que exigen la monitorización continua de los ductos y la reducción de fugas | +1.4% | Norteamérica, Europa | A corto plazo (<= 2 años) |
| Despliegue a gran escala de contadores inteligentes de gas con válvulas de cierre automáticas | +1.2% | Global | A corto plazo (<= 2 años) |
| Adopción de la detección acústica edge-AI y la detección móvil de metano láser | +1.0% | Norteamérica, Europa Occidental | A medio plazo (2–4 años) |
| Expansiones rápidas de la red de distribución de gas en ciudades emergentes | +0.8% | América Latina, Asia del Sur | A medio plazo (2–4 años) |
| Modernización de la red de gas para apoyar la distribución de gas natural mezclado con hidrógeno | +0.6% | Europa, Asia Oriental | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Integración de la vigilancia continua de emisiones de metano basada en satélites y drones | +1.3% | EE. UU., Europa Occidental | A corto plazo (<= 2 años) |
| Medidores inteligentes ultrasónicos de alta precisión y múltiples trayectos que sustituyen a diafragmas mecánicos | +1.1% | Global | A medio plazo (2–4 años) |
| Plataformas de software de gemelos digitales que modelan la hidráulica de la red de gas en tiempo real | +0.9% | Norteamérica, Europa | A medio plazo (2–4 años) |
| Registradores de telemetría de largo alcance Cellular NB-IoT y LoRaWAN para bóvedas subterráneas | +0.7% | Global | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Alto gasto de capital para adaptar miles de estaciones reguladoras mecánicas heredadas | -1.1% | Global | A corto plazo (<= 2 años) |
| Graves amenazas de ciberseguridad que afectan a redes SCADA y activos energéticos críticos | -0.9% | Global | A medio plazo (2–4 años) |
| Limitaciones de duración de la batería y atenuación de señales RF en fosas metálicas subterráneas | -0.7% | Global | A medio plazo (2–4 años) |
| Normas nacionales divergentes de medición y ciclos de aprobación regulatoria | -0.5% | Mercados emergentes | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
¿Qué países están ampliando el mercado de sistemas de monitorización de servicios públicos de gas hasta 2036?
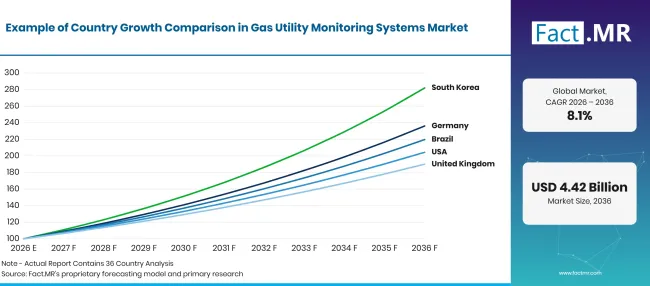
Gas Utility Monitoring Systems Market Growth Index | Source: Fact.MR
| País | CAGR (2026–2036) |
|---|---|
| Alemania | 9.0% |
| Brasil | 8.2% |
| EE. UU. | 7.4% |
| Reino Unido | 6.6% |
| Japón | 5.9% |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
¿Por qué Alemania lidera la expansión del mercado global?
9.0% CAGR, impulsado por la enorme red de gas de 511,000kilómetros de Alemania, la estricta aplicación del Reglamento Europeo de Emisiones de Metano y las iniciativas piloto nacionales de mezcla de hidrógeno.
Alemania opera la infraestructura de gas natural más extensa de Europa Central y #39; la más extensa, que abarca más de 511,000 kilómetros de tuberías de transmisión y distribución que sirven a más de 14 millones de hogares conectados y 1.8 millones de consumidores comerciales e industriales. Los informes oficiales de la Agencia Federal de Redes de Alemania (Bundesnetzagentur) y de DVGW (Asociación Técnica y Científica Alemana para el Gas y el Agua) muestran que las compañías eléctricas alemanas de gas están invirtiendo más de USD 890 millones anualmente en digitalización de redes y mejoras de monitorización inteligente [6]. Bajo la Estrategia Europea sobre Metano, los operadores alemanes deben realizar monitorización continua de emisiones directas en todas las estaciones compresoras y centros reguladores de puertas municipales, logrando reducciones verificadas de emisiones de metano de más de 38% desde las mediciones de referencia. Además, dado que Alemania apunta a una economía nacional de hidrógeno, las compañías eléctricas de Renania del Norte-Westfalia y Sajonia están desplegando medidores ultrasónicos especializados y cromatógrafos de gases calibrados para monitorizar corrientes de gas natural mezcladas con hasta 20% hidrógeno verde.
¿Qué hace que Brasil sea una potencia emergente de alto crecimiento?
8.2% CAGR, respaldada por reformas regulatorias históricas del gas natural (Nova Lei do Gás), la rápida expansión de las concesiones de distribución de gas en las ciudades y importantes inversiones en redes eléctricas en São Paulo.
Brasil está experimentando un crecimiento histórico en su infraestructura de distribución de gas tras la promulgación de la Nueva Lei do Gás (Nueva Ley de Gas), que rompió monopolios estatales históricos y estimuló importantes inversiones de capital privado en redes regionales de gas de las ciudades. Datos oficiales de la Asociación Brasileña de Empresas de Distribución de Gas Canalizado (ABEGÁS) indican que la red de distribución de gas por tuberías de Brasil' superó los 42,000 kilómetros, suministrando más de 65 millones de metros cúbicos de gas diario a 4.1 millones de clientes residenciales, comerciales y vehiculares de gas [7]. Las concesiones a nivel estatal —como Comgás en São Paulo y Naturgy en Río de Janeiro— están invirtiendo más de USD 420 millones en redes digitales SCADA y correctores de volumen remotos conectados por telefonía móvil en las estaciones reguladoras de distrito. Estas inversiones han reducido en 24% pérdidas de gas no contabilizadas y han permitido un seguimiento en tiempo real del creciente consumo de gas industrial a lo largo de los corredores manufactureros del sureste.
¿Cómo está manteniendo Estados Unidos la escala de mercado de primer nivel?
7.4% CAGR, impulsado por los mandatos federales de seguridad de la Ley PIPES, las normas de mitigación de metano de la PHMSA y la sustitución de infraestructuras inteligentes de contadores de gas por miles de millones de dólares.
Estados Unidos representa el mayor mercado mundial para sistemas de monitorización de servicios de gas, con más de 2.6 millones de millas de redes de gasoductos que suministran energía a más de 75 millones de clientes comerciales y residenciales. Las estadísticas oficiales de la Administración de Seguridad de Oleoductos y Materiales Peligrosos (PHMSA) del Departamento de Transporte de EE. UU. muestran que las normativas federales de seguridad han obligado a las compañías eléctricas a reemplazar más de 45,000 millas de tubería de distribución de acero desnudo y hierro fundido envejecidos por tuberías modernas de polietileno monitorizadas por sensores [8]. Las compañías eléctricas estadounidenses instalan más de 3.2 millones de contadores inteligentes de gas anualmente, con compañías de empresas privadas en California, Nueva York e Illinois desplegando redes automatizadas AMI que detectan fugas de gas de bajo volumen en el lado del cliente en cuestión de horas. Los principales distribuidores de gas estadounidenses han integrado espectrómetros de anillo de cavidad montados en vehículos e imágenes satelitales de metano en los flujos de trabajo rutinarios de monitorización, logrando más de 40% reducciones en las emisiones fugitivas de metano en las principales áreas urbanas de servicio.
¿Qué sostiene la modernización de infraestructuras en el Reino Unido?
6.6% CAGR, basada en estrictos marcos regulatorios de incentivos2 RIIO-GD de Ofgem, extensos despliegues de contadores inteligentes y ensayos de conversión de hidrógeno en redes nacionales de gas.
El Reino Unido mantiene una red de gas natural altamente regulada y crítica para la seguridad que abarca más de 284,000 kilómetros de tuberías de distribución operadas por cuatro grandes compañías de redes de distribución de gas (Cadent, SGN, Northern Gas Networks y Wales & West Utilities). Bajo el marco de control de precios del2 del regulador nacional energético Ofgem&39# ; los distribuidores de gas están incentivados a alcanzar estrictos objetivos de reducción de emisiones, invirtiendo más de USD 650 millones en registradores de monitorización remota, válvulas automáticas de control de presión y sistemas avanzados de detección de fugas. Los datos oficiales del Departamento de Seguridad Energética y Cero Emisiones Ejontas del Reino Unido muestran que las instalaciones de contadores inteligentes de gas superaron los 16.5 millones de unidades en residencias británicas, proporcionando lecturas automáticas de consumo cada media hora y capacidades de apagado remoto [9]. Las principales redes de gas del Reino Unido están probando activamente ensayos en aldeas de hidrógeno en Fife y Teesside, utilizando sensores de masa térmica de alta precisión y monitores acústicos para verificar la seguridad de la red bajo tránsito de hidrógeno puro.
¿Por qué Japón está registrando avances tecnológicos constantes?
5.9% CAGR, impulsado por microcomputadores inteligentes obligatorios activados por terremotos, densas redes de seguridad urbana y gestión automatizada de desastres de gas en las ciudades.
Japón lidera el mundo en ingeniería de seguridad de gases sísmicos, con la ley japonesa de gas que exige que 100% de la nación' s 30 millones de contadores residenciales de gas deben estar equipados con microordenadores inteligentes y sensores sísmicos. Los datos oficiales de la Asociación Japonesa de Gas revelan que durante grandes eventos sísmicos que superan la intensidad sísmica 5, estos contadores inteligentes detectan automáticamente las ondas de aceleración del suelo y cortan el flujo de gas en las instalaciones de los clientes en 2 segundos, eliminando prácticamente incendios urbanos catastróficos tras el terremoto en Tokio, Yokohama y Kobe [10]. Las principales compañías de gas de las ciudades como Tokyo Gas y Osaka Gas operan sistemas SCADA centralizados de clase mundial que monitorizan sobre 62,000 estaciones reguladoras de distrito y puestos de sensores sísmicos en sus vías urbanas. Las compañías de gas japonesas están actualizando actualmente su infraestructura de monitorización para incluir telemetría inalámbrica de bajo consumo y área amplia (LPWA), permitiendo ajustes remotos de presión y aislamiento automatizado de la red durante tifones, inundaciones y emergencias sísmicas.
¿Quién lidera el mercado de sistemas de monitorización de servicios públicos de gas?
Schneider Electric ocupa una posición líder a nivel global gracias a su arquitectura EcoStruxure, proporcionando software SCADA empresarial, RTUs de telemetría y soluciones inteligentes de gestión de redes de gas instaladas en las principales compañías energéticas globales. Siemens AG ofrece automatización industrial y software de servicios públicos de clase mundial, ofreciendo plataformas SCADA integrales, suites de detección de fugas en tuberías y controladores de terminales remotos cibernéticos. GE Vernova Inc. aporta una profunda herencia en electrificación y red digital, fabricación de hardware SCADA de alta fiabilidad, software avanzado de gestión de distribución de gas y plataformas de optimización de red.
Honeywell International Inc. se destaca como una potencia en medición y regulación de gases, suministrando caudalímetros ultrasónicos de precisión, correctores electrónicos de volumen, instrumentos de cromatografía de gases y cámaras de imagen en nubes de gas a través de sus filiales Mercury Instruments y Elster. Emerson Electric Co. ofrece hardware de medición fiscal y monitorización de tuberías de primer nivel, incluyendo medidores de caudal ultrasónicos Daniel, reguladores de presión de gas Fisher y plataformas de simulación de gemelos digitales Plantweb. ABB Ltd. proporciona automatización industrial avanzada, medidores de caudal de gas de alta precisión y soluciones ABB Ability SCADA que optimizan las redes de gasoductos de servicios públicos en todo el mundo. Itron Inc. y Landis+Gyr Group AG son líderes mundiales en Infraestructura Avanzada de Medición (AMI), fabricando millones de contadores inteligentes de gas celulares y RF-mall, módulos de comunicación y plataformas de software de gestión de datos de contadores empresariales (MDM) que sirven a las principales empresas de servicios públicos de gas a nivel mundial.
¿Qué empresas son los proveedores clave?
Las empresas clave incluyen Schneider Electric; Siemens AG; GE Vernova Inc.; Honeywell International Inc.; Emerson Electric Co.; ABB Ltd.; Itron Inc.; y Landis+Gyr Group AG.
- Schneider Electric
- Siemens AG
- GE Vernova Inc.
- Honeywell International Inc.
- Emerson Electric Co.
- ABB Ltd.
- Itron Inc.
- Landis+Gyr Group AG
Bibliografía
- [1] Administración de Seguridad de Oleoductos y Materiales Peligrosos. (2025). Seguridad en oleoductos: Transporte de gas natural y otro por oleoducto; Informes anuales, informes de incidentes e informes de condiciones relacionadas con la seguridad (49 CFR Parte 191). Código Electrónico de Regulaciones Federales.
- [2] Administración de Seguridad de Oleoductos y Materiales Peligrosos. (2025). Transporte de gas natural y de otro tipo por gasoducto: Gestión de salas de control y requisitos de monitorización SCADA (49 CFR § 192.631). Código Electrónico de Regulaciones Federales.
- [3] Liu, K., et al. (2025). Redes de atención de grafos espacio-temporales para la detección y localización de fugas de metano en pequeños agujeros en tuberías de distribución de gas natural. IEEE Sensors Journal, 25(3), 4210–4222.
- [4] Miller, D. R., et al. (2026). Evaluación multiplataforma de tecnologías avanzadas móviles y estacionarias de detección de fugas para tuberías de distribución enterradas de gas natural. Ciencia y Tecnología Ambiental, 60(2), 982–994.
- [5] Zhang, T., et al. (2025). Procesamiento de señales acústicas transitorias y perfilado ultrasónico de velocidad de flujo para diagnóstico de fugas estenopeicas en tuberías de gas presurizado. Ciencia y Tecnología de la Medición, 36(4), 045102.
- [6] Deutscher Verein des Gas- und Wasserfaches. (2025). Normas Técnicas, Monitorización de la Red Digital y Directrices para la Mezcla de Hidrógeno en Redes de Gas. DVGW Asociación Técnica Alemana.
- [7] Costa, H. K. M., et al. (2024). Dinámica del mercado brasileño de gas natural canalizado y expansión de infraestructuras bajo el Nuevo Marco Regulatorio de Gas. Heliyon, 10(21), e39190.
- [8] Ye, G., et al. (2026). Sistemas de sensores autónomos y tecnología de celdas galvánicas para la detección de microfugas en tuberías de distribución subterráneas de gas. Nature Communications, 17(1), 5432.
- [9] Zhang, B., et al. (2026). Detección de anomalías y validación de datos de sensores para redes de contadores inteligentes en sistemas de distribución de servicios públicos urbanos. Sensores, 26(16), 5123.
- [10] Umar, M., et al. (2026). Marco estadístico y multidominio de procesamiento de señales para la detección en tiempo real de fugas de oleoductos y anomalías sísmicas en redes de servicios públicos. Informes científicos, 16(1), 3892.
Este informe responde
- El informe evalúa la latencia de señal, la repetibilidad de la medición y los protocolos de ciberendurecimiento en los componentes de monitorización de hardware, software y servicios.
- Las evaluaciones de solicitudes detallan por qué las redes de distribución residencial y los programas municipales de reemplazo de contadores representan los mayores volúmenes anuales de adquisiciones.
- El análisis a nivel nacional investiga las regulaciones de reducción de metano y las leyes de seguridad de la red de gas que permiten a Alemania y Brasil alcanzar tasas excepcionales de crecimiento del mercado.
- Las comparaciones de ingeniería de telemetría examinan la vida útil de las baterías, la propagación de la malla RF y la penetración celular del NB-IoT en bóvedas subterráneas de contadores e instalaciones en sótanos.
- El perfilado competitivo establece certificaciones de ciberseguridad, patentes de software SCADA y contratos AMI a gran escala entre proveedores globales de sistemas de monitorización de primer nivel.
¿Qué cubre el mercado de sistemas de monitorización de servicios públicos?
El mercado abarca envíos comerciales, licencias de software, servicios de integración de sistemas y mantenimiento del ciclo de vida para equipos de monitorización desplegados en redes de servicios de gas natural. Cubre estaciones de puertas urbanas, reguladores de presión distritales, tuberías de transmisión, redes municipales de distribución y colectores de contadores de clientes. El análisis evalúa la creación de valor en conglomerados de automatización industrial, fabricantes de contadores inteligentes, desarrolladores de software SCADA y contratistas de servicios de campo de servicios públicos.
¿Qué incluye el alcance?
El ámbito abarca envíos mayoristas de contadores inteligentes de gas, caudalímetros ultrasónicos, transmisores de presión y temperatura, unidades terminales remotas (RTU), plataformas de software SCADA y redes malladas de Infraestructura Avanzada de Medición (AMI).
Las cifras de ingresos reflejan hardware de monitorización terminado, licencias de software y servicios de integración de ingeniería valorados en los puntos de precios de la puerta de fábrica y de contratos de servicios públicos. Tanto los sistemas de monitorización de tuberías de transmisión como las redes de telemetría de gas urbano de las compañías locales de distribución (LDC) están totalmente integrados dentro de los totales del mercado.
¿Qué se excluye del alcance?
El alcance excluye tuberías físicas de transmisión de acero de gran diámetro, costes pesados de excavación de tierras civiles y zanjas, y electrodomésticos domésticos de gas de consumo aguas abajo (como calderas residenciales, calentadores de agua y cocinas).
Los contadores comerciales genéricos de agua o electricidad que no sean de servicios públicos y que carecen de capacidades de medición de gas están fuera del alcance de la empresa de gas. El personal de facturación de centros de servicios públicos, la facturación, la nómina y la infraestructura administrativa general de TI de la oficina corporativa quedan excluidos de las valoraciones del mercado de productos.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas al sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan las prioridades de compra, la adopción de productos, los desafíos operativos, los requisitos de aprobación, el posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
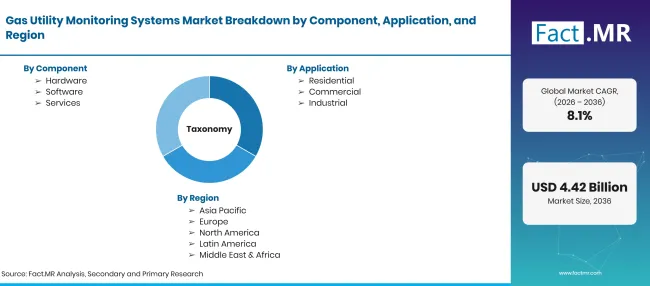
Gas Utility Monitoring Systems Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones en 2026 a USD mil millones para 2036 a 8.1% CAGR |
| Definición del mercado | Valor comercial de los sistemas de monitorización de servicios públicos, incluyendo caudalímetros ultrasónicos, software SCADA, contadores inteligentes de gas AMI, RTUs y plataformas de detección de fugas en tuberías. |
| Componente | Hardware; Software; Servicios |
| Aplicación | Residencial; Comercial; Industrial |
| Tecnología | SCADA; GIS; AMI; Otros |
| Usuario final | Servicios públicos; Operadores independientes del sistema; Otros |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; EE. UU.; Reino Unido; Japón |
| Empresas perfiladas | Schneider Electric; Siemens AG; GE Vernova Inc.; Honeywell International Inc.; Emerson Electric Co.; ABB Ltd.; Itron Inc.; Landis+Gyr Group AG |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Entrevistas primarias con directores de operaciones de servicios de gas, ingenieros de SCADA, responsables de integridad de oleoductos y reguladores nacionales de servicios públicos, combinadas con auditorías internacionales de comercio de redes de gas y datos de infraestructura. |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
¿Cómo se segmenta el mercado?
-
Por componente
- Hardware
- Software
- Servicios
-
Por aplicación
- Residencial
- Comercial
- Industrial
-
Por tecnología
- SCADA
- SIG
- AMI
- Otros
-
Por usuario final
- Servicios públicos
- Operadores independientes de sistemas
- Otros
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de sistemas de monitorización de servicios públicos de gas en 2026?
¿Cuál es el CAGR de 2026 a 2036?
¿Qué componente lidera?
¿Qué tecnología lidera?
¿Qué empresas participan en los sistemas de monitorización de las compañías de gas?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF