- Market Value (2025): USD 3.76 Bn
- Estimated Value (2026): USD 4.1 Bn
- Forecast Value (2036): USD 9.85 Bn
- CAGR (2026-2036): 9.2%
¿Cuánto vale la previsión del mercado de materiales OLED para 2036?
USD 4.1 mil millones en 2026 a USD 9.9 mil millones para 2036 en un 9.2% CAGR.
- El mercado de materiales OLED fue valorado en USD 3.76 mil millones en 2025, con los paneles de teléfonos y televisores ocupando la mayor parte del volumen de material.
- Para 2036, los ingresos alcanzarán losUSD 9.85 mil millones, frente a losUSD 4.1 mil millones en 2026, a medida que los OLED se trasladen a portátiles, tabletas, monitores y habitáculos de vehículos.
- Las ventas se intensificarán en 9.2% CAGR de 2026 a 2036, ya que cada panel plegable o en tándem consume más capas de materiales que una pantalla rígida de teléfono.
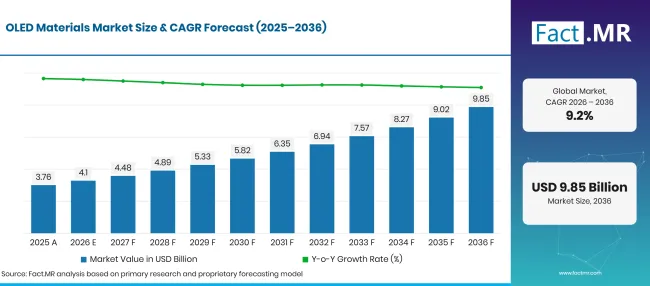
Factmr Oled Materials Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 3.76 |
| 2026 | Estimación | 4.1 |
| 2036 | Previsión | 9.85 |
| CAGR 2026 a 2036 | Periodo de previsión | 9.2% |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
¿Cuáles son los números que definen el crecimiento del mercado de materiales OLED?
El periodo 2026-2036 añade USD 5.8 mil millones en nuevo valor, concentrado en paneles de pantalla para dispositivos de consumo.
- Motores de la demanda en el mercado
- El uso de dispositivos conectados sigue ampliando la base de pantallas OLED. The International Telecommunication Union informó en noviembre de 2025 que el 5G alcanza ahora a más de la mitad de la población mundial, mientras que 2.2 mil millones de personas permanecen desconectadas [1]. Cada nuevo usuario móvil es un posible comprador de un teléfono OLED, y cada ciclo de actualización transporta emisores y transporta materiales a través de líneas de panel.
- Los habitáculos de los vehículos se están convirtiendo en un segundo canal de demanda. The International Agencia de Energía informó que las ventas de coches eléctricos superaron los 17 millones en todo el mundo en 2024, una cuota de más de 20% [2]. Los modelos eléctricos suelen llevar cabinas digitales amplias, y los paneles OLED en esas cabinas deben superar estrictas pruebas de calor y de vida útil.
- Los dispositivos informáticos están adoptando OLED después de los teléfonos y televisores. Universal Display Corporation informó en febrero de 2026 que el interés por los portátiles, tabletas y monitores OLED está creciendo, y que los plegables están superando una categoría de nicho [3]. Las pantallas más grandes utilizan más material por unidad, lo que reduce la carga incluso cuando los envíos de dispositivos son planos.
- La eficiencia y los objetivos de vida útil mantienen a los fabricantes de paneles probando nuevas químicas. Las pilas tándem más brillantes y los emisores de menor potencia solo llegan al mercado tras una larga cualificación, por lo que los proveedores con formulaciones probadas reciben pedidos repetidos.
- Segmentos clave analizados
- Por tipo de material: Los materiales de capa emisiva tendrán 38.5% parte en 2026, ya que estos compuestos determinan el color, el brillo y el consumo de energía de cada panel.
- Por aplicación: Las pantallas representarán 76.8% cuota en 2026, reflejando la escala de las pantallas OLED en teléfonos, televisores, relojes y monitores.
- Por industria de usuario final: La electrónica de consumo captará 74.2% cuota en 2026, dado que los fabricantes de teléfonos y televisores compran paneles en los mayores volúmenes anuales.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "Los fabricantes de paneles ahora tratan la eficiencia, la vida útil y la precisión del color como filtros de compra, y los proveedores de materiales deben superar los tres antes de que una calificación gane una plaza. Los compuestos emisivos anclan la pila, pero las capas de transporte y encapsulación se enfrentan a las mismas comprobaciones de proceso en cada nueva línea. Los proveedores que mejoran el rendimiento manteniendo el rendimiento de lote a lote ganarán cuota a medida que el OLED se extienda a coches, portátiles y pantallas grandes, donde la cualificación tarda más pero los contratos duran años."
- Implicaciones estratégicas
- Los proveedores de materiales deberían invertir en químicas de emisores y transporte de carga, ya que las mejoras en eficiencia y vida útil funcionan directamente en las decisiones de aprovisionamiento de los fabricantes de paneles.
- Los programas de visualización automotrices deberían planificar una documentación térmica y de durabilidad completa, ya que la cualificación en cabina es mucho más estricta que en los teléfonos.
- Los reveladores de encapsulación y sustrato deben centrarse en la resistencia de la barrera y la tolerancia a la flexión que se adapten a las líneas de deposición existentes.
- Los fabricantes de paneles deberían incorporar a los proveedores a la fase de cualificación desde el principio, dado que pequeños cambios químicos pueden modificar el rendimiento y la producción de color.
En 10.6% CAGR, Alemania lidera el grupo de cinco países, donde los fabricantes de coches premium especifican cabinas OLED y paneles de iluminación. Brasil sigue en 9.7% mientras el uso de smartphones y televisión conectada sigue aumentando. Estados Unidos se expandirá en 8.7%, impulsado por fuertes importaciones de portátiles y monitores que ahora ofrecen pantallas OLED. En el Reino Unido, un ritmo 7.8% se basa en la rápida adopción de coches eléctricos con cabinas digitales. Japón completa la lista en 6.9%, apoyándose en la posesión casi universal de smartphones y una base de químicos de materiales de larga trayectoria.
¿Cómo se desglosa el mercado de materiales OLED por segmento?
Los materiales de capa emisiva liderarán el tipo de material en 38.5%; Las pantallas encabezarán la aplicación en 76.8%; La electrónica de consumo liderará la industria de usuario final en 74.2%.
¿Qué tipo de material conduce?
Los materiales de capa emisiva representan 38.5% de las ventas de 2026.
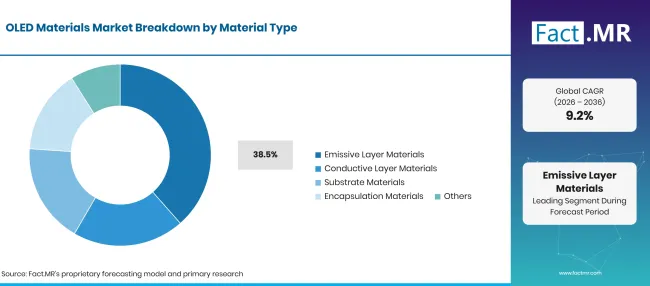
Factmr Oled Materials Market Breakdown Material Type | Source: Fact.MR
| Tipo de material | Compartir (2026) |
|---|---|
| Materiales de capa emisiva (segmento principal) | 38.5% |
| Otros segmentos combinados | 61.5%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
El color y brillo de cada píxel se decide en la capa de emisión, por lo que los fabricantes de paneles dedican la mayor parte de su esfuerzo de cualificación a emisores y hosts. Los emisores fosforescentes rojos y verdes son estándar en los teléfonos, y el trabajo en azul eficiente continúa. La creciente demanda de paneles OLED mantiene estos compuestos de alta pureza en contratos de suministro estables. Las capas conductoras y de transporte de carga mueven agujeros y electrones hacia la zona de emisión, y sus conjuntos de calidad impulsan el voltaje. Los materiales sustratos, incluidos los sustratos de poliimida y vidrio flexible, permiten diseños curvos y plegables. La encapsulación protege las capas orgánicas de la humedad y el oxígeno. Merck informó en marzo de 2026 que desarrolla materiales barrera con mayor flexibilidad y vidas útiles más largas para dispositivos OLED flexibles en aplicaciones informáticas [4].
¿Qué lidera el segmento de Aplicaciones?
Las exposiciones representan 76.8% de las ventas de 2026.
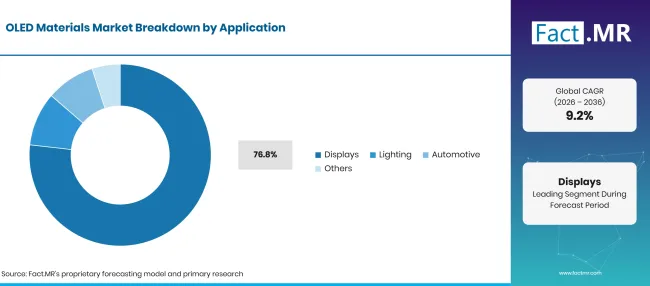
Factmr Oled Materials Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Pantallas (segmento principal) | 76.8% |
| Otros segmentos combinados | 23.2%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
Teléfonos, televisores, relojes inteligentes y monitores vienen hoy con pantallas OLED, por lo que las líneas de pantalla absorben la mayor parte de la salida de material. Los formatos plegables y enrollables añaden capas por dispositivo, y los fabricantes de sustratos OLED plegables diseñan ahora películas alrededor de curvas repetidas. La iluminación utiliza paneles OLED como superficies finas y sin reflejos en la arquitectura y en interiores premium, pero los costes siguen superando las opciones LED. El uso automotriz abarca pantallas de salpicadero y faros traseros. El interés por paneles OLED transparentes para ventanas y diseños de cabeza añade una demanda más pequeña y especializada.
¿Qué apoya la electrónica de consumo dentro de la industria de usuario final?
Los compradores de electrónica de consumo representan 74.2% de las ventas de 2026.
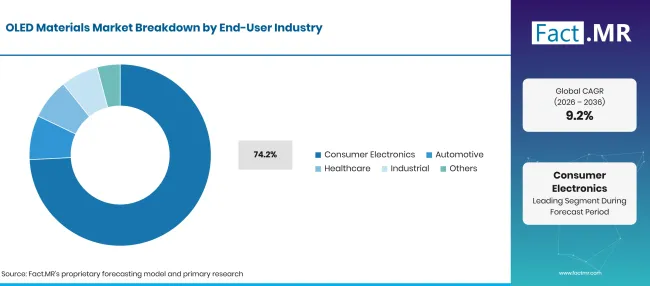
Factmr Oled Materials Market Breakdown End User Industry | Source: Fact.MR
| Industria de Usuario Final | Compartir (2026) |
|---|---|
| Electrónica de Consumo (Segmento líder) | 74.2% |
| Otros segmentos combinados | 25.8%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
Las marcas de teléfonos y televisores piden paneles por millones, lo que da a los proveedores de materiales largas producciones y previsiones predecibles. Los teléfonos de gama media ahora usan pantallas OLED que antes estaban reservadas para modelos insignia. Las tabletas y portátiles añaden una nueva capa de demanda a medida que las marcas buscan la duración de la batería y el contraste. Los compradores de atención sanitaria utilizan monitores OLED en imágenes quirúrgicas y diagnósticas, donde la precisión del color y el contraste son fundamentales. Los usuarios industriales instalan paneles OLED en instrumentos y pantallas de control. Otros compradores, como proveedores de cabinas OLED energéticamente eficientes para vehículos eléctricos, realizan contratos más pequeños pero más largos.
¿Qué está acelerando la adopción del mercado de materiales OLED y qué la está frenando?
Los paneles OLED siguen expandiéndose de los teléfonos a los portátiles, monitores y cabinas de coches, y cada nuevo formato absorbe más material por dispositivo. Los largos ciclos de cualificación, los altos costes de desarrollo y la sensibilidad a la humedad ralentizan la rapidez con la que las nuevas categorías alcanzan la producción en volumen.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Uso más amplio de OLED en smartphones, televisores, monitores y wearables | +2.8% | Global; Centros de panel de Asia Oriental | A corto plazo (<= 2 años) |
| Presión del fabricante de paneles en brillo, precisión de color y eficiencia energética | +2.1% | Global | A medio plazo (2-4 años) |
| Las pantallas del habitáculo automotrices abren canales más allá de la electrónica de consumo | +1.2% | Alemania, Japón, Estados Unidos, Asia Oriental | A medio plazo (2-4 años) |
| Diseños de dispositivos flexibles y más delgados que requieren nuevos conjuntos de materiales | +0.9% | Asia Oriental, Norteamérica, Europa Occidental | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Grados avanzados de emisor y transporte de carga que obtuvieron el estatus de proveedor preferido | +0.7% | Global | A medio plazo (2-4 años) |
| Programas automotrices que recompensan la resistencia al calor y la larga vida útil | +0.5% | Alemania, Japón, Estados Unidos, Asia Oriental | A medio plazo (2-4 años) |
| Sistemas flexibles de sustrato y encapsulación de película fina | +0.4% | Asia Oriental, Norteamérica, Europa Occidental | A largo plazo (>= 4 años) |
| Asociaciones de calificación temprana que aseguran una oferta de varios años | +0.3% | Global | A corto plazo (<= 2 años) |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Altos costes de desarrollo de materiales y producción de paneles | -0.8% | Global | A corto plazo (<= 2 años) |
| La sensibilidad a la humedad y al oxígeno aumenta el coste de encapsulación | -0.5% | Global | A medio plazo (2-4 años) |
| Ciclos de cualificación largos para nuevos materiales, principalmente en automoción | -0.4% | Global | A medio plazo (2-4 años) |
| Tecnologías de pantalla competidoras como mini-LED y microLED | -0.3% | Global | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
¿Qué países están ampliando el mercado de materiales OLED hasta 2036?
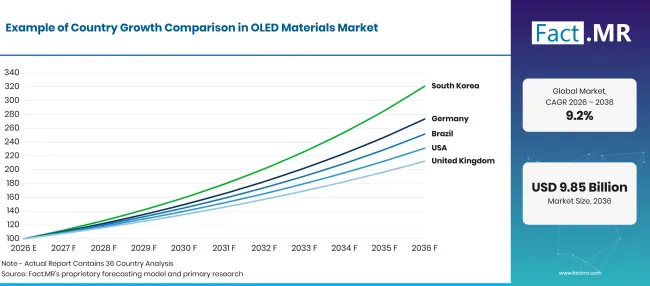
Factmr Oled Materials Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Alemania | 10.6% |
| Brasil | 9.7% |
| Estados Unidos | 8.7% |
| Reino Unido | 7.8% |
| Japón | 6.9% |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
¿Qué apoya la adopción por parte de Alemania?
10.6% CAGR, impulsado por la producción de vehículos premium y el aumento de las matriculaciones de coches eléctricos.
Los fabricantes alemanes de automóviles instalan paneles OLED en cabinas digitales y faros traseros, y sus proveedores necesitan materiales que sobrevivan al calor del habitáculo. La Kraftfahrt-Bundesamt informó de 545,142 nuevos turismos eléctricos a batería en 2025, una 19.1% proporción de matrículas [5]. Destatis informó que 67% de hogares tenían un televisor inteligente en 2024 [6].
¿Cómo está Brasil escalando la demanda?
9.7% CAGR, respaldado por una mayor propiedad de teléfonos móviles y un uso de internet en pantallas de televisión.
IBGE informó en julio de 2026 que 89.8% de brasileños de 10 años o más tenían un teléfono móvil personal en 2025 [7]. La misma encuesta encontró que 57.8% de usuarios de internet se conectaban a través de un televisor [7]. Brasil importa la mayoría de los paneles OLED, por lo que la demanda de materiales llega al país a través de teléfonos y televisores terminados ensamblados local o en el extranjero.
¿Qué apoya la adopción en Estados Unidos?
8.7% CAGR, ayudado por el gasto elevado en portátiles, monitores y teléfonos premium.
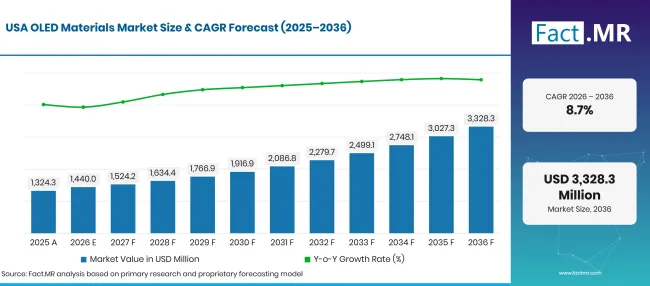
Factmr Oled Materials Market Forecast Usa | Source: Fact.MR
La Oficina de Análisis Económico informó que las importaciones estadounidenses de ordenadores aumentaron en101.4 .000 millones de dólares en 2025 [8]. Las pantallas OLED están pasando a estos portátiles y monitores, lo que eleva el contenido material de la base instalada. Las marcas de automóviles estadounidenses también instalan grandes cabinas digitales en sus modelos eléctricos.
¿Cómo está desarrollando la demanda del Reino Unido?
7.8% CAGR, gracias al rápido crecimiento de las matriculaciones de coches sin emisiones.
El Departamento de Transporte informó que 473,000 coches de cero emisiones se registraron por primera vez en 2025, un aumento de 24% respecto a 2024 [9]. Esos coches representaron 23% de nuevas matrículas [9]. Los modelos eléctricos suelen llevar grandes pantallas digitales, y algunos modelos premium ofrecen pantallas OLED en el habitáculo.
¿Cómo le va Japón?
6.9% CAGR, reflejando una propiedad casi universal de smartphones y una base de suministro de materiales madura.
La Oficina del Gabinete informó que 93.5% de hogares con dos o más personas poseían un smartphone a marzo de 2026 [10]. Con una propiedad tan alta, el crecimiento proviene de la sustitución y de portátiles y tabletas OLED. Grupos químicos japoneses como Idemitsu Kosan, Hodogaya Chemical y Nippon Steel Chemical & Material desarrollan materiales emisores, alojamiento y transporte en el hogar y suministran líneas de paneles en toda Asia Oriental.
¿Quién lidera el mercado de materiales OLED?
El campo se divide en tres roles. Universal Display Corporation licencia tecnología OLED fosforescente y vende materiales para emisores, y en agosto de 2026 introdujo OLEDX, una arquitectura de dispositivo que recupera la luz atrapada dentro de dispositivos OLED [11].
Los grupos químicos coreanos compiten en escala y proximidad a las líneas de paneles: Samsung SDI (incluyendo Novaled) suministra materiales green host, p-dopant y ETL, LG Chem fabrica materiales HIL, HTL, EML y ETL, y Duksan Neolux se centra en capas de anfitrión y transporte rojo. Proveedores japoneses y europeos compiten en profundidad química. Idemitsu Kosan es conocido por su tecnología de emisores azules. Hodogaya Chemical informó en octubre de 2026 que está construyendo una planta en Corea del Sur para materiales OLED [12]. Nippon Steel Chemical & Material suministra anfitriones fosforescentes, Sumitomo Chemical lista materiales OLED de polímeros y pequeñas moléculas [13], y Merck desarrolla materiales barrera para paneles flexibles [4]. Las victorias en la clasificación de paneles y el progreso del emisor azul separarán a los proveedores más fuertes.
¿Qué empresas son los proveedores clave?
Las empresas clave incluyen Universal Display Corporation; Samsung SDI Co., Ltd. (incluida Novaled); LG Chem, Ltd.; Merck KGaA; Idemitsu Kosan Co., Ltd.; Hodogaya Chemical Co., Ltd.; Duksan Neolux Co., Ltd.; Nippon Steel Chemical & Material Co., Ltd.; y Sumitomo Chemical Co., Ltd.
- Universal Display Corporation
- Samsung SDI Co., Ltd. (incluyendo a Novaled)
- LG Chem, Ltd.
- Merck KGaA
- Idemitsu Kosan Co., Ltd.
- Hodogaya Chemical Co., Ltd.
- Duksan Neolux Co., Ltd.
- Nippon Steel Chemical & Material Co., Ltd.
- Sumitomo Chemical Co., Ltd.
Bibliografía
- [1] Unión Internacional de Telecomunicaciones. (2025, noviembre 17). Datos y cifras 2025.
- [2] Agencia Internacional de la Energía. (2025). Perspectivas globales de vehículos eléctricos 2025: resumen ejecutivo.
- [3] Universal Display Corporation. (2026, febrero 19).Universal Display Corporation anuncia los resultados financieros del cuarto trimestre y del año completo 2025.
- [4] Merck KGaA. (2026, marzo 5). Electrónica: Investigación y desarrollo, Informe Anual 2025.
- [5] Kraftfahrt-Bundesamt. (2026, enero 6). Fahrzeugzulassungen im Diciembre 2025: Jahresbilanz [Matriculaciones de vehículos en diciembre de 2025: Revisión anual].
- [6] Statistisches Bundesamt (Destatis). (2026, agosto 17). Smarte Fernseher in 67 % der Privathaushalte [Televisores inteligentes en 67% de hogares privados].
- [7] Instituto Brasileño de Geografía y Estatística (IBGE). (2026, julio 2). Proporção de usuarios da internet no país ultrapassou 90% da población de 10 años ou mais, em 2025 [Proporción de usuarios de internet superó 90% de la población de 10 años o más en 2025].
- [8] Oficina de Análisis Económico de EE. UU. (2026, febrero 19).U.S. International Comercio de Bienes y Servicios, diciembre y anual 2025.
- [9] Departamento de Transporte. (2026, abril 29). Estadísticas de licencias de vehículos, Reino Unido: 2025.
- [10] Oficina del Gabinete, Japón, Instituto de Investigación Económica y Social. (2026, abril 9). 消費動向調査 令和8年3月実施調査結果 [Encuesta de Confianza del Consumidor: resultados de marzo de 2026].
- [11] Universal Display Corporation. (2026, agosto 19).Universal Display Corporation presenta OLEDX, una plataforma tecnológica revolucionaria para impulsar una nueva era de eficiencia y rendimiento OLED.
- [12] Hodogaya Chemical Co., Ltd. (octubre de 2026). Informe del Grupo Químico Hodogaya: Informe Integrado 2026.
- [13] Sumitomo Chemical Co., Ltd. (junio de 2025). Manual del inversor 2025.
Este informe responde
- ¿Cuánto ingreso generará cada tipo de material, aplicación e industria de usuario final durante 2036?
- Para cada segmento, el subsegmento principal se nombra junto con el dispositivo y las razones del proceso detrás de su cuota en 2026.
- Las matrículas de vehículos, la propiedad de dispositivos y los datos de importación enmarcan la comparación entre Alemania, Brasil, Estados Unidos, Reino Unido y Japón.
- Los proveedores se agrupan en licenciantes, grupos químicos coreanos y especialistas japoneses y europeos, con movimientos recientes de cada uno.
- ¿Qué barreras técnicas, como la sensibilidad a la humedad y la larga cualificación, podrían ralentizar las nuevas pendientes?
¿Qué cubre el mercado de materiales OLED?
El mercado de materiales OLED abarca las capas funcionales dentro de un dispositivo OLED: emisores y hosts, compuestos de transporte de huecos y electrones, capas conductoras, sustratos y encapsulación. Estos materiales se incorporan en paneles para teléfonos, televisores, monitores, dispositivos wearables, vehículos, iluminación y pantallas médicas.
Los ingresos se miden en el momento en que los materiales se venden a los fabricantes de paneles y sus proveedores de subcapas. No se cuenta el valor de los paneles y dispositivos terminados.
¿Qué incluye el alcance?
Se están en el alcance materiales de moléculas pequeñas y poliméricos fabricados para evaporación o impresión por inyección de tinta, junto con tintas de encapsulación de película fina y capas barrera. Se cuentan el poliimida y el vidrio fino vendidos como sustratos OLED.
Se incluyen materiales utilizados en paneles de iluminación OLED y pilotos traseros de automóviles. Las cantidades de investigación vendidas a los desarrolladores de paneles también cuentan cuando se facturan como materiales OLED.
¿Qué se excluye del alcance?
Los smartphones, televisores, monitores y módulos de pantalla terminados quedan fuera de esta valoración, al igual que las herramientas de deposición. Se excluyen los materiales LCD utilizados en pantallas LCD de gran superficie .
Los disolventes, gases y productos químicos de uso general que no se venden para uso OLED quedan fuera. También se excluyen los materiales MicroLED y de puntos cuánticos vendidos fuera de las pilas OLED.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas con el sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan prioridades de compra, adopción de productos, desafíos operativos, requisitos de aprobación, posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
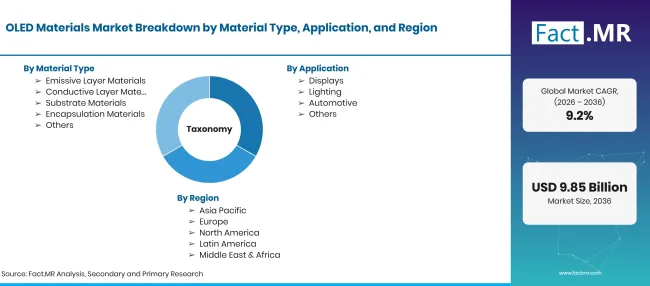
Factmr Oled Materials Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones en 2026 hasta USD mil millones para 2036 a CAGR |
| Definición del mercado | Materiales funcionales orgánicos e inorgánicos vendidos para la fabricación de dispositivos OLED, incluyendo materiales emisivos, conductores, sustratos y de encapsulación. El valor se cuenta a nivel de material, antes del ensamblaje del panel. |
| Tipo de material | Materiales de capa emisiva; Materiales de capa conductora; materiales de sustrato; materiales de encapsulación; Otros |
| Aplicación | Expositores; Iluminación; Automoción; Otros |
| Industria de Usuario Final | Electrónica de consumo; Sanidad; Industrial; Otros |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; Estados Unidos; Reino Unido; Japón |
| Empresas perfiladas | Universal Display Corporation; Samsung SDI Co., Ltd. (incluyendo Novaled); LG Chem, Ltd.; Merck KGaA; Idemitsu Kosan Co., Ltd.; Hodogaya Chemical Co., Ltd.; Duksan Neolux Co., Ltd.; Nippon Steel Chemical & Material Co., Ltd.; Sumitomo Chemical Co., Ltd. |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Enfoque híbrido de arriba abajo e abajo arriba utilizando el área de panel OLED enviada por tipo de dispositivo; gramos de material por metro cuadrado por capa; estado de cualificación por proveedor; y datos de propiedad del dispositivo por país. |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
¿Cómo se segmenta el mercado?
-
Por tipo de material
- Materiales de la capa emisiva
- Materiales de capa conductora
- Materiales sustratos
- Materiales de encapsulación
- Otros
-
Por aplicación
- Exposiciones
- Iluminación
- Automoción
- Otros
-
Por industria de usuarios finales
- Electrónica de consumo
- Sanidad
- Industrial
- Otros
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de materiales OLED en 2026?
¿Cuál es la CAGR del mercado de materiales OLED de 2026 a 2036?
¿Qué tipo de material lidera el mercado de materiales OLED?
¿Qué aplicación tiene la mayor acción?
¿Qué industria de usuarios finales contribuye más?
¿Qué país registrará el mayor crecimiento?
¿Quiénes son las principales empresas en el mercado de materiales OLED?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF