- Market Value (2025): USD 833.9 Mn
- Estimated Value (2026): USD 891.7 Mn
- Forecast Value (2036): USD 1742.7 Mn
- CAGR (2026-2036): 6.9%
¿Cuánto se prevé que valdrá el mercado de sistemas de colocación de tornillos percutáneos para 2036?
USD 891.7 millones en 2026 hasta USD 1742.7 millones para 2036 en un 6.9% CAGR.
- Con USD 833.9 millones en 2025, el mercado de sistemas de colocación de tornillos percutáneos obtuvo la mayor parte de sus ingresos de procedimientos espinales hospitalarios.
- Los ingresos aumentarán de USD 891.7 millones en 2026 a USD 1742.7 millones en 2036, a medida que la fijación mínimamente invasiva se extienda en cirugía espinal, ortopédica y de trauma.
- Un 6.9% CAGR mantendrá el mercado hasta 2036, con una recuperación más corta y una idoneidad ambulatoria que ampliarán el uso clínico.
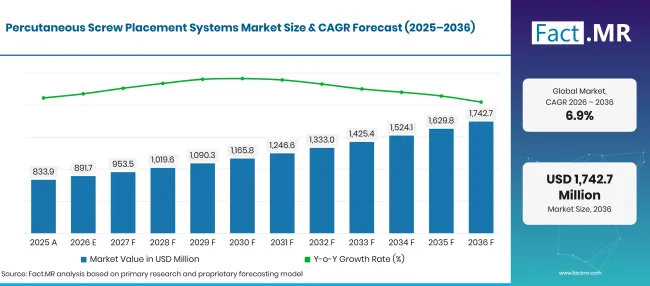
Percutaneous Screw Placement Systems Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD millones) |
|---|---|---|
| 2025 | Actualidad | 833.9 |
| 2026 | Estimación | 891.7 |
| 2036 | Previsión | 1,742.7 |
| CAGR 2026 a 2036 | Periodo de previsión | 6.9% |
Fuente: análisis de Fact.MR. Actualizado el 26 de octubre de 2026
¿Cuáles son los datos que definen el crecimiento del mercado de Sistemas de Colocación de tornillos percutáneos?
El periodo 2026 a 2036 añadirá USD 851.0 millones en nuevo valor, impulsado por la fijación espinal hospitalaria y los sistemas de tornillo sólido.
Motores de la demanda en el mercado
- Las poblaciones envejecidas amplían el grupo de pacientes con fracturas degenerativas de columna y fragilidad. La Organización Mundial de la Salud informó en octubre de 2025 que 1.4 mil millones de personas tendrán 60 años o más para 2030, frente a los 1 mil millones en 2020 [1]. Los pacientes mayores tienden a tolerar mejor una fijación con pequeñas incisiones que la fusión abierta.
- Los pagadores en Estados Unidos están abriendo vías ambulatorias para cirugía ortopédica. En su norma final de pago ambulatorio del año CY 2026, los Centros de Medicare y Medicaid añadieron 289 procedimientos a la lista de procedimientos cubiertos por centros quirúrgicos ambulatorios y eliminaron 285 procedimientos, principalmente musculoesqueléticos, de la lista exclusiva de pacientes hospitalizados [2]. Las estancias cortas premian la instrumentación que limita la pérdida de sangre y el trauma tisular.
- La navegación y la robótica están reforzando el control sobre la trayectoria de los tornillos. La Administración de Alimentos y Medicamentos de EE. UU. (FDA) autorizó el sistema quirúrgico Stealth AXiS con su aplicación clínica para columna el 12de febrero de 2026 [3]. La planificación y guía integradas reducen el riesgo de rotura del pedículo cuando el cirujano no puede ver directamente el hueso.
- Los cirujanos formados en técnicas mínimamente invasivas tratan ahora casos degenerativos de nivel único y dos de forma percutánea como trabajo rutinario. Los programas de becas y los cursos de proveedores han reducido el periodo de aprendizaje para la inserción basada en cable.
- Los equipos de trauma utilizan tornillos canulados para fracturas del anillo pélvico y del cuello femoral en pacientes mayores. Una pequeña incisión reduce las complicaciones de la herida y hace que el paciente camine antes.
Segmentos clave analizados
- Por tipo de producto: Los tornillos sólidos captarán 58.3% cuota en 2026, ya que la inserción de un solo paso sin un cambio guía de alambre es adecuada para fijaciones rutinarias de alto volumen.
- Por aplicación: La cirugía espinal representará 43.2% cuota en 2026, impulsada por cargas de casos constantes en enfermedad degenerativa del disco, estenosis y corrección de deformidades.
- Por usuario final: Los hospitales tendrán 61.2% participación en 2026, dado que sus suites de imagen y camas de hospitalización absorben casos complejos de reconstrucción y traumatismos.
Opinión de los analistas en Fact.MR
Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "La precisión, el riesgo de revisión y el ajuste con el equipo de imagen y navegación existentes ahora pesan mucho cuando los cirujanos eligen un sistema de tornillo percutáneo. Los hospitales mantienen la mayor parte de la demanda, ya que las reconstrucciones multinivel y los casos de traumatología requieren soporte quirúrgico completo. A medida que crece la cirugía ambulatoria de columna, las empresas que combinan juegos de tornillos versátiles con enlaces de navegación fiables y apoyo clínico práctico ganarán terreno."
Implicaciones estratégicas
- Los fabricantes de implantes deberían mantener tornillos sólidos y canulados dentro de una misma familia de bandejas, para que los hospitales y clínicas especializadas puedan igualar la calidad del tornillo al hueso y la complejidad del caso.
- Los operadores de centros quirúrgicos ambulatorios deberían estandarizar kits percutáneos completos con instrumentos de un solo uso, que reducen el tiempo de rotación de la sala entre casos.
- Los proveedores de navegación e imagen deberían abrir sus interfaces a juegos de tornillos externos, ya que los comités de compra cada vez más se resisten a quedarse atados a una sola plataforma.
- Los equipos de compras hospitalarias deberían repartir los contratos de implantes en más de una región de fabricación para limitar la exposición a aranceles sobre componentes de titanio y cobalto-cromo.
En 8.4% CAGR, Alemania se mantendrá por delante, mientras que los centros de columna establecidos y una población mayor mantienen altas las cargas de casos. Brasil es el siguiente en 7.7% mientras los grupos hospitalarios privados añaden capacidad ortopédica para una gran población asegurada. En Estados Unidos, un ritmo 6.9% refleja el desplazamiento de fijación electiva hacia los centros quirúrgicos ambulatorios. Para el Reino Unido, el crecimiento de 6.2% vínculos con centros quirúrgicos del NHS que trasladan casos adecuados más rápido. Japón cierra el grupo en 5.5%, con fracturas de fragilidad en una población envejecida que mantienen una adopción constante pero medida.
¿Cómo se desglosa el mercado de Sistemas de Colocación de Tornillos Percutáneos por segmento?
Los tornillos sólidos conducirán el tipo de producto a 58.3%; La cirugía de columna será la aplicación principal a 43.2%; Los hospitales se encargarán del usuario final en 61.2%.
¿Por qué los tornillos sólidos se producen como tipo de producto?
Solid Screws se lleva 58.3% de las ventas de 2026.
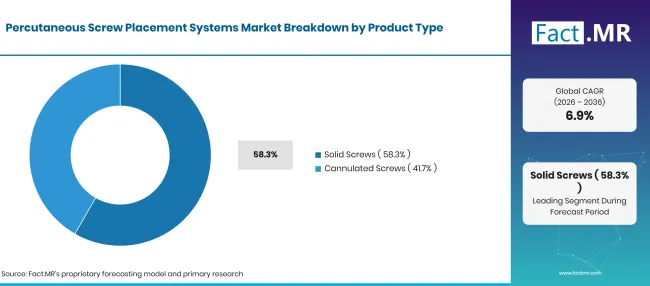
Percutaneous Screw Placement Systems Market Breakdown Product Type | Source: Fact.MR
| Tipo de producto | Compartir (2026) |
|---|---|
| Tornillos sólidos (segmento de liderazgo) | 58.3% |
| Otros segmentos combinados | 41.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 26 de octubre de 2026
Un tornillo sólido se introduce con una sola pasada y sin intercambio de alambre guía, lo que elimina los escalones entre fijaciones espinales de un y dos niveles. Esa simplicidad encaja en los casos lumbares rutinarios que llenan la mayoría de las listas de columna. Muchos hospitales compran estos tornillos dentro de contratos más amplios de implantes y dispositivos espinales . Los tornillos canulados sirven para un conjunto diferente de casos. Los cirujanos los eligen para trabajos osteoporóticos de hueso, deformidades y revisiones, donde un alambre guía ayuda a mantener el camino previsto. Para hospitales de gran volumen, el menor coste unitario y las bandejas de instrumentos más ligeras con tornillos sólidos los mantienen como el predeterminado práctico.
¿Qué apoya la cirugía de columna dentro de la aplicación?
Spinal Surgery retiene 43.2% de los ingresos de 2026.
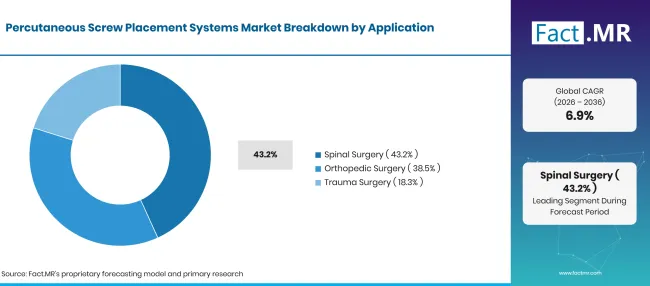
Percutaneous Screw Placement Systems Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Cirugía de columna (segmento principal) | 43.2% |
| Otros segmentos combinados | 56.8%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 26 de octubre de 2026
La enfermedad degenerativa de discos, la estenosis espinal y la deformidad adulta generan una cola continua de casos de fusión. Los procedimientos que antes requerían una larga exposición a la línea media ahora se realizan mediante incisiones por puñaladas, incluso en estructuras multinivel. La fijación sigue siendo el principal fondo de ingresos dentro de la categoría más amplia de dispositivos de columna . La cirugía ortopédica aplica tornillos percutáneos a la fijación pélvica y de hueso largo, donde la protección de tejidos blandos acelera la rehabilitación. La cirugía de trauma es una aplicación menor. Las fracturas por fragilidad entre adultos mayores siguen generando una necesidad constante de fijación percutánea dentro de los presupuestos de dispositivos ortopédicos .
¿Qué lidera el segmento de Usuario Final?
Los hospitales representan 61.2% de la demanda de 2026.
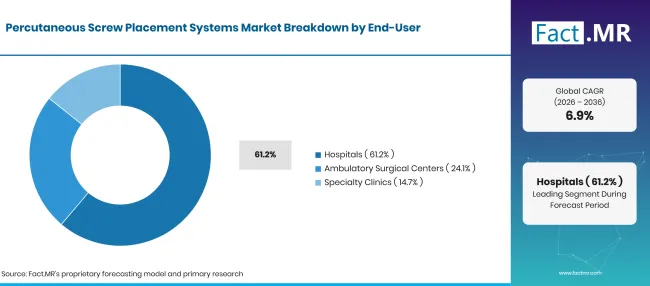
Percutaneous Screw Placement Systems Market Breakdown End User | Source: Fact.MR
| Usuario final | Compartir (2026) |
|---|---|
| Hospitales (Segmento principal) | 61.2% |
| Otros segmentos combinados | 38.8%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 26 de octubre de 2026
Las reconstrucciones medulares complejas, el politrauma y la cirugía de revisión requieren imágenes intraoperatorias avanzadas, cobertura anestesiática y camas postoperatorias. Estas capacidades mantienen a los casos percutáneos de alta agudeza dentro de quirófanos hospitalarios. Muchos hospitales grandes también gestionan programas de cirugía robótica que se combinan con la colocación de tornillos con vías navegadas. Los centros quirúrgicos ambulatorios están asumiendo fijaciones electivas de uno y dos niveles para pacientes aptos para alta el mismo día. Los cambios en Medicare del año fiscal 2026 amplían esa apertura [2]. Las clínicas especializadas gestionan un conjunto más reducido de casos espinales y ortopédicos menos complejos que no requieren monitorización nocturna.
¿Qué está acelerando la adopción en el mercado de los Sistemas de Colocación de Tornillos Percutáneos y qué la está frenando?
Una recuperación más rápida, una cobertura ambulatoria más amplia y la precisión asistida por navegación atraen a los cirujanos hacia la colocación de tornillos percutáneos. Los altos costes de instrumentación, una curva de aprendizaje para cirujanos menos experimentados y los límites de pago en algunos entornos ambulatorios ralentizan la adopción entre los proveedores sensibles al coste.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| El cirujano cambia hacia la fijación mínimamente invasiva de la columna | +2.6% | Global | A corto plazo (<= 2 años) |
| Ampliación de la capacidad del centro quirúrgico ambulatorio | +2.1% | Norteamérica, Europa Occidental | A medio plazo (2-4 años) |
| Aumento de casos de trauma en poblaciones envejecidas | +1.4% | Global | A medio plazo (2-4 años) |
| Navegación y colocación guiada por imágenes ganando terreno | +0.8% | Global | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 26 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Kits percutáneos empaquetados diseñados para centros ambulatorios | +1.2% | Norteamérica, Europa Occidental | A medio plazo (2-4 años) |
| Expansión de la red de hospitales privados en mercados emergentes | +0.9% | América Latina | A medio plazo (2-4 años) |
| Alianzas que vinculan a fabricantes de tornillos con proveedores de navegación | +0.6% | Global | A largo plazo (>= 4 años) |
| Líneas de tornillo canalizadas enfocadas en revisiones | +0.3% | Global | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 26 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Precios premium en instrumentación compatible con navegación | -0.6% | Global | A medio plazo (2-4 años) |
| Límites de pago para procedimientos ambulatorios de columna | -0.4% | Norteamérica | A corto plazo (<= 2 años) |
| Curva de aprendizaje para cirujanos que se adaptan a la técnica percutánea | -0.3% | Global | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 26 de octubre de 2026
¿Qué países están ampliando el mercado de sistemas de colocación de tornillos percutáneos hasta 2036?
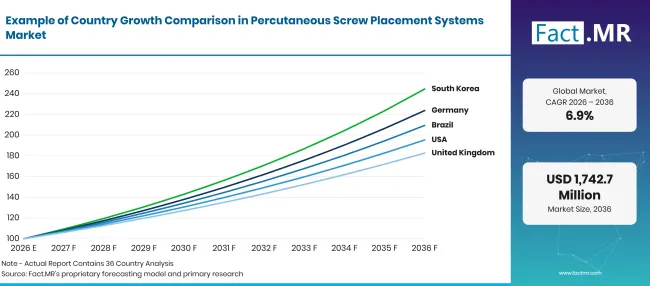
Percutaneous Screw Placement Systems Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Alemania | 8.4% |
| Brasil | 7.7% |
| Estados Unidos | 6.9% |
| Reino Unido | 6.2% |
| Japón | 5.5% |
Fuente: análisis de Fact.MR. Actualizado el 26 de octubre de 2026
¿Qué apoya la adopción por parte de Alemania?
8.4% CAGR, reflejando servicios consolidados de cirugía de columna y una población envejecida.
Alemania gestiona una densa red de centros de columna que ya realizan fusión navegada, por lo que la instrumentación percutánea se adapta a los flujos de trabajo existentes. Destatis informó que la proporción de personas mayores de 65 años aumentó de 15% en 1991 a 23% en 2025 [4]. Esa base más antigua añade cada año casos degenerativos de columna vertebral y fracturas osteoporóticas. Los compradores de hospitales prefieren sistemas de tornillo que funcionen con su equipo de navegación instalado.
¿Cómo está Brasil escalando la demanda?
7.7% CAGR, impulsado por la expansión de las redes hospitalarias privadas.
Grupos hospitalarios privados en São Paulo, Río de Janeiro y otras grandes ciudades están añadiendo capacidad de columna y ortopedia. El regulador sanitario suplementario ANS contabilizó 53,055,406 beneficiarios en los planes de asistencia médica en junio de 2026 [5]. Esa población asegurada proporciona a los hospitales privados el volumen de casos para justificar kits percutáneos compatibles con la navegación. El trauma urbano en carretera añade una demanda adicional de fijación.
¿Cómo funciona Estados Unidos?
6.9% CAGR, a medida que la fijación electiva se traslada a entornos ambulatorios.
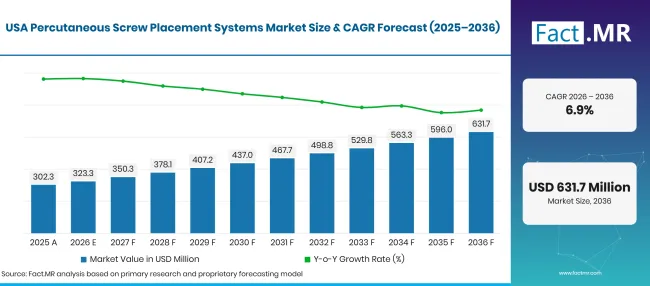
Percutaneous Screw Placement Systems Market Forecast Usa | Source: Fact.MR
La Oficina del Censo de EE. UU. informó que la población de 65 años o más alcanzó los 61.2 millones en 2024, un aumento 13.0% respecto a 2020 [6]. La norma de Medicare para el año fiscal 2026 abrió más procedimientos musculoesqueléticos a la facturación ambulatoria, lo que permite a los centros ambulatorios programar más casos de fusión de nivel único [2]. Las autorizaciones recientes de navegación también animan a los centros de columna establecidos a actualizar su tecnología de colocación de tornillos [3].
¿Qué está apoyando la adopción del Reino Unido?
6.2% CAGR, ayudado por un cambio gradual de la cirugía de columna hacia vías de caso diurno.
NHS England informó de una lista de espera de 7.29 millones a principios de 2026 y atribuía a los centros de cirugía electiva y a las listas de quirófano de alta intensidad el aumento del flujo [7]. La fijación percutánea se adapta a este modelo porque los pacientes se movilizan antes y liberan camas más rápido. La Oficina Nacional de Estadísticas informó que la población inglesa de mayores 65 años creció 2.0% en el año hasta mediados de 2025 [8].
¿Cómo está desarrollando Japón la demanda?
5.5% CAGR, respaldada por afecciones medulares relacionadas con la edad y fracturas de fragilidad.
La Oficina de Estadísticas de Japón estimó 36.24 millones de residentes de 65 años o más en septiembre de 2026, una cifra récord 29.6% de la población [9]. Las fracturas vertebrales y de cadera osteoporóticas en este grupo mantienen estables los casos de fijación. Los nuevos sistemas se expanden de forma más gradual en el mercado japonés de dispositivos maduros, lo que frena el crecimiento a pesar de la fuerte necesidad clínica.
¿Quién lidera el mercado de sistemas de colocación de tornillos percutáneos?
La competencia se divide en dos niveles. Las empresas de columna vertebral de línea completa combinan sistemas de tornillo con su propia navegación o robótica, por lo que un hospital que compra la plataforma suele comprar también los implantes. Medtronic vincula sus sistemas de tornillo espinal a su gama de navegación y anunció en febrero de 2026 la aprobación de la FDA para Stealth AXiS, que combina planificación, navegación y robótica para cirugía de columna [10]. Globus Medical vincula sus juegos de tornillos a ExcelsiusGPS.
En septiembre de 2026 obtuvo una marca CE para el sistema de imagen Excelsius3D, y en octubre de 2026 mostró planos específicos para pacientes SCRIPT que se importan en ExcelsiusGPS [11, 12]. DePuy Synthes ofrece el sistema percutáneo VIPER PRIME, mientras que Alphatec se basa en su plataforma de navegación y robótica Valence. Un segundo nivel compite con fortalezas más estrechas: B. Braun con tornillos Ennovate preparados para navegación, Orthofix con fijación posterior apoyada por navegación 7D FLASH, y Zimmer Biomet con tornillos canulados para traumatismos. La precisión en la colocación, la compatibilidad de plataformas y la formación del cirujano separarán a los proveedores que consigan nuevas cuentas.
¿Qué empresas son los proveedores clave?
Las principales empresas incluyen Medtronic plc; DePuy Synthes; Globus Medical, Inc.; Alphatec Holdings, Inc.; B. Braun SE; Orthofix Medical Inc.; y Zimmer Biomet Holdings, Inc.
- PLC Medtronic
- DePuy Synthes
- Globus Medical, Inc.
- Alphatec Holdings, Inc.
- B. Braun SE
- Orthofix Medical Inc.
- Zimmer Biomet Holdings, Inc.
Bibliografía
- [1] Organización Mundial de la Salud. (2025, octubre 1). Envejecimiento y salud.
- [2] Centros de Servicios de Medicare y Medicaid. (2025, noviembre 21). Sistema de Pago Prospectivo Ambulatorio Hospitalario (OPPS) y Norma Final del Centro Quirúrgico Ambulatorio (CMS-1834-FC) del Año Calendario 2026.
- [3] Administración de Alimentos y Medicamentos de EE. UU. (2026, febrero 12).510(k) Notificación previa a la comercialización K253381: Sistema quirúrgico AXiS sigiloso con aplicación clínica en columna AXiS sigilosa.
- [4] Statistisches Bundesamt (Destatis). (2026, agosto 18). Ältere Menschen: Bevölkerung ab 65 Jahren [Personas mayores: Población de 65 años o más].
- [5] Agência Nacional de Salud Suplementar. (2026, octubre 5). Dados gerais [Datos generales].
- [6] Oficina del Censo de EE. UU. (2025, junio 26). Los adultos mayores superan en número a los niños en 11 estados y casi la mitad de los condados de EE. UU.
- [7] NHS England. (2026, febrero 12). La lista de espera del NHS es la más baja en casi 3 años, mientras el NHS luchaba con el invierno más concurrido registrado.
- [8] Oficina Nacional de Estadística. (2026, octubre 1). Estimaciones de población para Reino Unido, Inglaterra, Gales, Escocia e Irlanda del Norte: mediados de 2025.
- [9] Oficina de Estadística de Japón. (2026, septiembre 20). Temas estadísticos nº 149: Los ancianos en Japón desde una perspectiva estadística, sobre el Día del Respeto a la Mayor.
- [10] Medtronic. (2026, febrero 13). Medtronic recibe la aprobación de la FDA para el sistema quirúrgico Stealth AXiS, la primera plataforma integrada de planificación, navegación y robótica para cirugía de columna.
- [11] Globus Medical. (2026, septiembre 3). Globus Medical anuncia la marca CE para el sistema de imagen Excelsius3D.
- [12] Globus Medical. (2026, octubre 14). Globus Medical presentará implantes específicos para pacientes SCRIPT y nueva solución de procedimientos propensos XLIF en NASS 2026.
Este informe responde
- Los ingresos se desglosan por tipo de producto, aplicación y usuario final, generados a partir de los volúmenes de procedimientos.
- Para cada segmento, los lectores aprenden qué subsegmento es el primero y la necesidad clínica detrás de su cuota en 2026.
- Las cargas de casos de columna, las condiciones de reembolso y la capacidad hospitalaria enmarcan la comparación de los cinco países listados.
- Los perfiles de proveedores agrupan a empresas de columna vertebral de línea completa y especialistas especializados en trauma y navegación según cómo compite cada una.
- Se rastrean el diseño de tornillos, la compatibilidad de navegación y el cambio entre entornos de cuidado para mostrar hacia dónde se dirige la adopción.
¿Qué cubre el mercado de sistemas de colocación de tornillos percutáneos?
Los sistemas que insertan tornillos a través de pequeñas incisiones para fijación espinal, ortopédica y de trauma forman parte de este mercado. Sus dos categorías de productos son sistemas de tornillo sólido y sistemas de tornillo canalizado, que utilizan alambres guía para posicionar cada tornillo.
La demanda se evalúa en procedimientos de columna, ortopedia y traumatología, con hospitales, centros quirúrgicos ambulatorios y clínicas especializadas como grupos de usuarios finales. Los ingresos se cuentan cuando los proveedores sanitarios adquieren los sistemas.
¿Qué incluye el alcance?
Se cuentan los kits completos de tornillos sólidos y canulados utilizados en procedimientos espinales, ortopédicos y de traumatismos, incluyendo tornillos, instrumentos de inserción y cualquier guía acompañante. Se incluyen destornilladores, taps e instrumentos de acceso canulados compatibles cuando se venden como parte del sistema de tornillos.
Los tornillos percutáneos vendidos dentro de carteras más amplias de implantes ortopédicos se cuentan únicamente por el valor del sistema de tornillos.
¿Qué se excluye del alcance?
Se excluyen los sistemas convencionales de tornillo y placas para cirugía abierta que no están diseñados para la inserción percutánea. También se excluyen las plataformas de navegación e imagen vendidas por separado.
Las jaulas espinales y otros implantes que no funcionan como sistemas de tornillo están fuera del límite, al igual que los injertos óseos y los sustitutos usados junto con la fijación.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas del sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan prioridades de compra, adopción de productos, desafíos operativos, requisitos de aprobación, posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
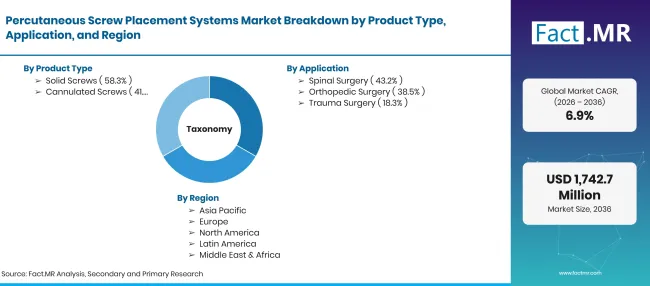
Percutaneous Screw Placement Systems Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD millones en 2026 hasta USD millones para 2036 en CAGR |
| Definición del mercado | Instrumentación e implantes utilizados para colocar tornillos sólidos y canulados a través de pequeñas incisiones para fijación espinal, ortopédica y de trauma, se vendían como sistemas de tornillo a hospitales, centros quirúrgicos ambulatorios y clínicas especializadas. |
| Tipo de producto | tornillos sólidos; tornillos canulados |
| Aplicación | Cirugía de columna; Cirugía Ortopédica; Cirugía de Trauma |
| Usuario final | Hospitales; Centros Quirúrgicos Ambulatorios; Clínicas Especializadas |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; Estados Unidos; Reino Unido; Japón |
| Empresas perfiladas | Medtronic plc; DePuy Synthes; Globus Medical, Inc.; Alphatec Holdings, Inc.; B. Braun SE; Orthofix Medical Inc.; Zimmer Biomet Holdings, Inc. |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | enfoque de arriba abajo y de abajo arriba utilizando volúmenes de procedimientos y precios medios de venta por tipo de tornillo; reparto del entorno de atención entre hospitales, centros quirúrgicos ambulatorios y clínicas especializadas; adopción a nivel de país; y revisión de carteras de proveedores. |
Fuente: análisis de Fact.MR. Actualizado el 26 de octubre de 2026
¿Cómo se segmenta el mercado?
-
Tipo de subproducto
- Tornillos macizos
- Tornillos Ennulado
-
Por aplicación
- Cirugía de columna
- Cirugía ortopédica
- Cirugía de Trauma
-
Por usuario final
- Hospitales
- Centros Quirúrgicos Ambulatorios
- Clínicas especializadas
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de sistemas de colocación de tornillos percutáneos en 2025?
¿Qué tasa de crecimiento registrará el mercado de sistemas de colocación de tornillos percutáneos entre 2026 y 2036?
¿Qué tipo de producto lidera el mercado de sistemas de colocación de tornillos percutáneos?
¿Qué aplicación posee la mayor cuota del mercado de sistemas de colocación de tornillos percutáneos?
¿Qué usuario final contribuye más al mercado de sistemas de colocación de tornillos percutáneos?
¿Qué país registrará el mayor crecimiento en el mercado de sistemas de colocación de tornillos percutáneos?
¿Quiénes son las principales empresas en el mercado de sistemas de colocación de tornillos percutáneos?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF