- Market Value (2025): USD 3.13 Bn
- Estimated Value (2026): USD 3.34 Bn
- Forecast Value (2036): USD 6.35 Bn
- CAGR (2026-2036): 6.6%
¿Cuánto se prevé que valdrá el mercado de antenas de radar para 2036?
USD 3.3 mil millones en 2026 a USD 6.4 mil millones para 2036 en un 6.6% CAGR.
- El mercado de antenas de radar estaba valorado en USD 3.13 mil millones en 2025.
- Según Fact.MR análisis, se prevé que las ventas aumenten de USD 3.34 mil millones en 2026 a USD 6.35 mil millones para 2036.
- Un CAGR 6.6% entre 2026 y 2036 refleja la sustitución de antenas y el creciente uso del escaneo electrónico en defensa y vigilancia.
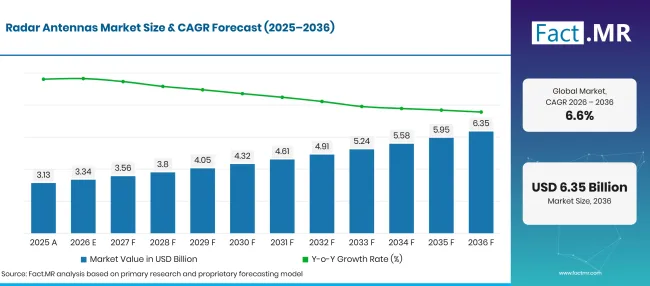
Radar Antennas Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 3.13 |
| 2026 | Estimación | 3.34 |
| 2036 | Previsión | 6.34 |
| CAGR 2026 a 2036 | Periodo de previsión | 6.6% |
Fuente: análisis de Fact.MR. Actualizado el 27 de octubre de 2026
¿Cuáles son los números que definen el crecimiento del mercado de antenas de radar?
USD 3.1 mil millones en valor anual adicional de mercado para 2036, con sistemas de defensa y antenas electrónicamente orientadas que influyen en las decisiones de compra.
- Motores de la demanda en el mercado
- Los integradores de sistemas de defensa prefieren antenas dirigidas electrónicamente , donde los operadores deben seguir varios objetivos y cambiar la dirección del escaneo sin girar todo el conjunto.
- Los diseñadores navales seleccionan la disposición de las antenas en función del espacio disponible en la cubierta y de las interferencias de equipos cercanos.
- Los servicios meteorológicos y los operadores aeroportuarios necesitan una cobertura de antena adaptada a la detección de lluvias o a la vigilancia de pistas.
- Segmentos clave analizados
- Por tipo: Las antenas dirigidas electrónicamente representan 38.5% cuota en 2026, ya que los integradores de defensa priorizan el control del haz.
- Por aplicación: Militares y de Defensa representan 42.3% cuota en 2026 debido a las necesidades de vigilancia aérea y terrestre.
- Por banda de frecuencia: La banda L mantiene 43.9% cuota en 2026 para sistemas de radar que requieren cobertura de área amplia.
- Por usuario final: Defensa lidera con 42.3% de ventas de 2026, ya que los operadores renuevan equipos de detección.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "Las antenas de radar requieren una cualificación prolongada porque deben operar con el transmisor, receptor y software de misión como un solo sistema. Los compradores comparan el rendimiento de cobertura y seguimiento con los límites de instalación y el acceso de mantenimiento a largo plazo. Los requisitos reales varían entre aeronaves, barcos y sitios terrestres."
- Implicaciones estratégicas
- Los fabricantes de antenas deben demostrar la cobertura del haz y el rendimiento térmico bajo las condiciones reales de montaje utilizadas por aeronaves y barcos.
- Los integradores de radar se benefician de probar cadenas completas de antena y procesamiento antes de la instalación en el campo, limitando los costosos cambios en las fases avanzadas del programa.
- Los operadores aeroportuarios deben distinguir el reemplazo completo de antenas de la actualización electrónica al planificar gastos durante varios años presupuestarios.
- Los fabricantes de componentes pueden competir mediante módulos de transmisión y recepción fiables que permanecen en servicio durante largas vidas útiles del equipo.
Estados Unidos registra un 8.0% CAGR mientras la infraestructura radar y las plataformas de defensa se renovan. Alemania sigue 6.9% con capacidad de sensores nacionales y programas europeos de defensa aérea. Se prevé que el Reino Unido alcance 6.1% mientras continúa el trabajo de cazas en radar. Japón publica 5.8% sobre modernización naval y de defensa aérea, mientras que Brasil registra 5.2% mediante vigilancia meteorológica y aplicaciones de defensa.
¿Cómo se desglosa el mercado de antenas de radar por segmento?
Antenas dirigidas electrónicamente lideran el tipo en 38.5%; Militar y Defensa lidera la aplicación en 42.3%; La banda L conduce la banda de frecuencia en 43.9%; Defensa lidera al usuario final en 42.3%.
¿Qué tipo de antena lidera la compra?
Las antenas dirigidas electrónicamente representan 38.5% del valor de mercado de 2026.
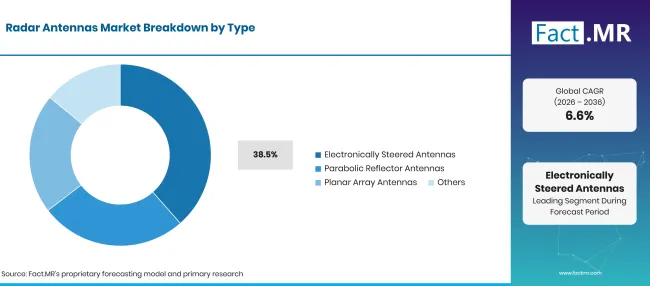
Radar Antennas Market Breakdown Type | Source: Fact.MR
| ¿Qué tipo de antena lidera la compra | Compartir (2026) |
|---|---|
| Antenas dirigidas electrónicamente (segmento líder) | 38.5% |
| Otros segmentos combinados | 61.5% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 27 de octubre de 2026
Las antenas de dirección electrónica alteran la dirección del haz de radar de forma electrónica, lo que permite que las rutinas de seguimiento respondan rápidamente a objetivos cambiantes. El diseño crea valor para aviones de combate e instalaciones de defensa aérea donde los operadores necesitan actualizaciones frecuentes sin esperar una rotación mecánica. Las antenas reflectoras parabólicas siguen siendo útiles para enlaces de punto fijo y sistemas de vigilancia con arreglos de servicio familiares. En septiembre de 2025, RTX anunció su radar de matriz activa de escaneo electrónico APG-82(V)X, utilizando tecnología de nitruro de galio [2].
¿Qué moldea la combinación de Aplicación?
Militar y Defensa representa 42.3% del valor de mercado de 2026.
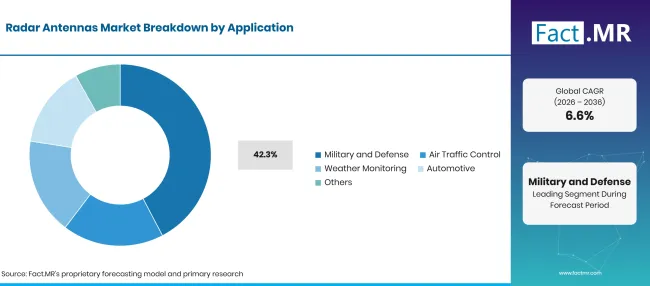
Radar Antennas Market Breakdown Application | Source: Fact.MR
| ¿Qué define la combinación de aplicaciones? | Compartir (2026) |
|---|---|
| Militar y Defensa (Segmento principal) | 42.3% |
| Otros segmentos combinados | 57.7% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 27 de octubre de 2026
Los programas militares y de defensa dependen de antenas de radar para proporcionar información de objetivos a los sistemas de misión y a las tripulaciones de vigilancia. Las instalaciones de aeronaves enfatizan el peso y el ajuste aerodinámico, mientras que las matrices basadas en superficie deben mantenerse estables en condiciones meteorológicas exigentes. El control de tráfico aéreo civil adopta un enfoque diferente: los operadores valoran una cobertura fiable, redundancia y equipos que los técnicos puedan mantener. Los sistemas de monitorización meteorológica necesitan patrones de escaneo adecuados para el análisis de precipitaciones y tormentas. En agosto de 2026, la FAA presentó un radar de reemplazo de movimiento superficial en Newark Liberty International Aeropuerto [3].
¿Qué banda de frecuencia representa la cuota principal?
La banda L representa 43.9% del valor de mercado de 2026.
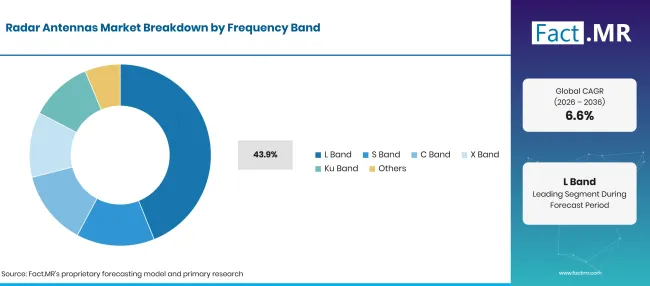
Radar Antennas Market Breakdown Frequency Band | Source: Fact.MR
| ¿Qué banda de frecuencia representa la parte principal de la cuota | Compartir (2026) |
|---|---|
| Banda L (segmento principal) | 43.9% |
| Otros segmentos combinados | 56.1% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 27 de octubre de 2026
Las antenas de banda L se adaptan a diseños de radar enfocados en funciones de vigilancia e identificación de área amplia, aunque la elección final depende de los requisitos de alcance y resolución. La banda S está ampliamente asociada con la vigilancia aeroportuaria y meteorológica donde es importante un rendimiento fiable en precipitaciones. Los sistemas de banda C y banda X soportan aplicaciones que requieren diferentes tamaños de antena y detalles de seguimiento. La FAA describe un radar aeroportuario cuya vigilancia primaria opera en banda S mientras que su función secundaria de baliza utiliza banda L [4].
¿Cómo influye el usuario final en el diseño del producto?
La defensa representa 42.3% del valor de mercado de 2026.
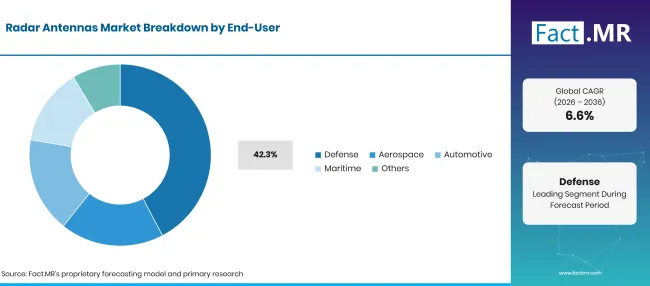
Radar Antennas Market Breakdown End User | Source: Fact.MR
| ¿Cómo influye el usuario final en el diseño del producto? | Compartir (2026) |
|---|---|
| Defensa (segmento principal) | 42.3% |
| Otros segmentos combinados | 57.7% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 27 de octubre de 2026
Las organizaciones de defensa suelen adquirir antenas como parte del equipo de radar integrado, haciendo que las pruebas de aceptación y el mantenimiento a largo plazo sean centrales en el proceso de compra. Los operadores aeroespaciales deben instalar equipos de detección en el espacio disponible, mientras que los usuarios marítimos se centran en la cobertura y la vida útil.
¿Qué está acelerando la adopción de antenas de radar en el mercado y qué la está frenando?
La renovación de la vigilancia de defensa apoya la venta de antenas; los costes de calificación e instalación prolongados limitan el ritmo de reemplazo.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Control electrónico del haz | +1.0% | Norteamérica, Europa, Asia Oriental | A medio plazo (2–4 años) |
| Sustitución de la infraestructura de radar envejecida | +0.8% | Estados Unidos, Europa | A corto plazo (<= 2 años) |
| Programas de radar a bordo | +0.7% | Asia Oriental, Europa | A largo plazo (>= 4 años) |
| Renovación de la vigilancia de aeródromos | +0.5% | Norteamérica, América Latina | A medio plazo (2–4 años) |
| Monitoreo meteorológico y de protección civil | +0.4% | Global | A medio plazo (2–4 años) |
Fuente: análisis de Fact.MR. Actualizado el 27 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Mejoras de matrices modulares | +0.8% | Norteamérica, Europa | A medio plazo (2–4 años) |
| Paneles navales integrados | +0.6% | Japón, Europa | A largo plazo (>= 4 años) |
| Convivencia entre radar y parque eólico | +0.5% | Reino Unido | A medio plazo (2–4 años) |
| Despliegue de sensores meteorológicos | +0.4% | Brasil, Asia | A corto plazo (<= 2 años) |
Fuente: análisis de Fact.MR. Actualizado el 27 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Clasificación por sistema largo | -0.8% | Global | A medio plazo (2–4 años) |
| Refrigeración y electrónica especializadas | -0.6% | Mercados de defensa | Corto plazo (<= 2 años) |
| Acceso a la instalación y límites de interrupción | -0.5% | Aviación civil, marítima | A medio plazo (2–4 años) |
| Plazos presupuestarios y ampliaciones de vida útil | -0.4% | Global | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 27 de octubre de 2026
¿Qué países están ampliando el mercado de antenas de radar hasta 2036?
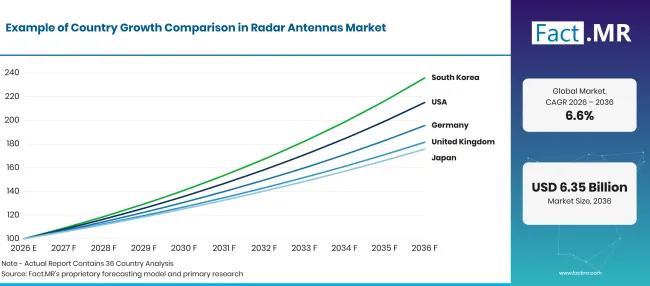
Radar Antennas Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Estados Unidos | 8.0% |
| Alemania | 6.9% |
| Reino Unido | 6.1% |
| Japón | 5.8% |
| Brasil | 5.2% |
Fuente: análisis de Fact.MR. Actualizado el 27 de octubre de 2026
¿Qué apoya la adopción en Estados Unidos?
8.0% CAGR, vinculado a la renovación del radar del aeródromo y a las mejoras del sistema militar.
El gasto estadounidense en antenas de radar refleja dos vías de compra diferentes. La aviación civil está actualizando la infraestructura de vigilancia mientras los usuarios de defensa continúan evaluando equipos dirigidos electrónicamente para aeronaves y detección de misiles. Los contratos de radar de la FAA de enero de 2026 cubren la sustitución de hasta 612 radares antes de junio de 2028 [1]. Los operadores de aviación también necesitan mantenimiento continuo para los equipos que permanecen instalados.
¿Cómo está moldeando Alemania las ventas de antenas de radar?
6.9% CAGR, asociado con la producción de sensores de defensa aérea e integración de sistemas europeos.
Alemania combina la ingeniería de radar con trabajos de producción para aplicaciones europeas de defensa aérea. Los especialistas nacionales suministran antenas y conjuntos de radar que deben conectarse de forma fiable con equipos de detección y defensa antimisiles más amplios. HENSOLDT anunció un pedido de más de 340 millones de euros para sistemas de radar TRML-4D y SPEXER en julio de 2025 [7]. La actividad productiva de la empresa sitúa la fabricación alemana dentro de una red de suministro europea más amplia.
¿Qué es lo que apoya las compras en el Reino Unido?
6.1% CAGR, moldeada por las mejoras del radar Typhoon y la monitorización de la defensa aérea.
El Reino Unido cuenta con una base visible de producción de radar que sirve a la aviación militar. En enero de 2026, el Ministerio de Defensa anunció un contrato de 453 millones de libras esterlinas para fabricar sistemas de radar para los RAF Typhoon [8]. En un anuncio separado de marzo de 2026, el gobierno vinculó las mejoras de radar con la liberación prevista de hasta 10 GW de capacidad eólica marina [5].
¿Cómo desarrolla Japón su mercado de antenas?
5.8% CAGR, vinculado a la vigilancia naval y la renovación fija de radares de defensa aérea.
El mercado japonés de antenas de radar tiene un fuerte enfoque en la vigilancia naval y territorial. El Ministerio de Defensa de Japón asignó 79.7 mil millones de yenes en su presupuesto para el año fiscal 2026 para gastos relacionados con el programa de buques equipados con el sistema Aegis, incluyendo los preparativos para las pruebas [9]. Lockheed Martin Corporation entregó la primera antena SPY-7 para un buque japonés en enero de 2025. Los programas navales requieren coordinación entre fabricantes de antenas y constructores navales mucho antes de la instalación final.
¿Qué determina el crecimiento en Brasil?
5.2% CAGR, relacionado con la monitorización meteorológica y la vigilancia del espacio aéreo nacional.
Brasil tiene un requisito práctico de cobertura radar en extensas áreas terrestres y rutas costeras. La agencia de defensa civil de Mato Grosso informó en mayo de 2026 que el radar meteorológico Doppler instalado en Chapada dos Guimarães cubre hasta 400 kilómetros [6].
¿Quién lidera el mercado de antenas de radar?
El campo competitivo incluye fabricantes de sistemas de radar y especialistas en electrónica de defensa, cuyas ofertas varían según la plataforma.
RTX y Lockheed Martin Corporation han documentado trabajos en radares de matriz activa y antenas de vigilancia naval. Northrop Grumman Corporation y L3Harris cubren los requerimientos de sensores de defensa, mientras que Thales y Leonardo S.p.A. proporcionan tecnología de radar para misiones militares y civiles.
¿Qué compañías son las principales proveedoras?
Las empresas clave incluyen RTX Corporation; Lockheed Martin Corporation; Northrop Grumman Corporation; Thales; BAE Systems plc; Leonardo S.p.A.; Saab AB; Honeywell Aerospace Inc.; y L3Harris Technologies, Inc.
- RTX Corporation
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Thales
- BAE Systems plc
- Leonardo S.p.A.
- Saab AB
- Honeywell Aerospace Inc.
- L3Harris Technologies, Inc.
¿Cuál es el alcance y la cobertura del informe?
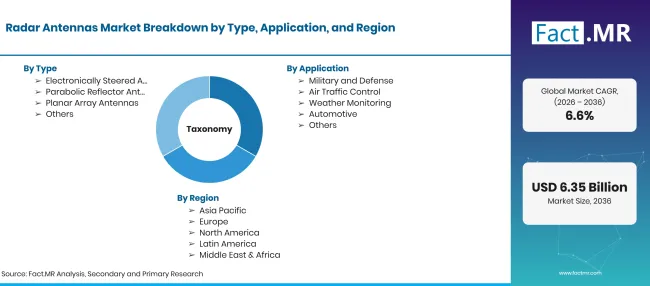
Radar Antennas Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones; de 2026 a 2036; 6.6% CAGR |
| Definición del mercado | Antenas de radar utilizadas en equipos de radar militares y civiles, incluyendo diseños rotativos y de escaneo electrónico. |
| Tipo | Antenas de dirección electrónica; Antenas reflectoras parabólicas; Antenas de matriz planar; Otras |
| Aplicación | Militar y Defensa; Control de Tráfico Aéreo; Monitorización del Clima; Automoción; Otros |
| Banda de frecuencia | Banda L; Banda S; Banda C; Banda X; Banda Ku; Otros |
| Usuario final | Defensa; Aeroespacial; Automoción; Marítima; Otros |
| Países cubiertos | Estados Unidos; Alemania; Reino Unido; Japón; Brasil |
| Empresas perfiladas | RTX Corporation; Lockheed Martin Corporation; Northrop Grumman Corporation; Thales; BAE Systems plc; Leonardo S.p.A.; Saab AB; Honeywell Aerospace Inc.; y L3Harris Technologies, Inc. |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Revisión de plataformas de radar, instalaciones de antenas, aplicaciones de clientes y pruebas oficiales del programa. |
Fuente: análisis de Fact.MR. Actualizado el 27 de octubre de 2026
Bibliografía
- [1] Administración Federal de Aviación. (2026, enero 5). Trump' s Secretario de Transporte Duffy y el administrador de la FAA Bedford anuncian contratos de radar como parte de un sistema de control de tráfico aéreo completamente nuevo. Fuente de la FAA
- [2] RTX. (2025, septiembre 23). RTX presenta el nuevo radar APG-82(V)X mejorado con nitruro de galio. Fuente RTX
- [3] Administración Federal de Aviación. (2026, agosto 11). El secretario de Transporte de Trump, Sean P. Duffy, presenta un radar completamente nuevo como última mejora en Newark Liberty International Aeropuerto (EWR). Fuente de la FAA
- [4] Administración Federal de Aviación. (2025, septiembre 22). Radar de Vigilancia Aeroportuaria (ASR-11). Fuente de la FAA
- [5] Departamento de Seguridad Energética y Cero Netos. (2026, marzo 20). Nuevos sistemas de radar para desbloquear la energía eólica marina. GOV.UK. GOV.UK fuente
- [6] Defesa Civil de Mato Grosso. (2026, mayo 16). Defesa Civil de MT reforça monitoramento climático com capacitação em novo radar meteorológico. Fuente de la Defensa Civil de Mato Grosso
- [7] HENSOLDT. (2025, julio 24). HENSOLDT fortalece Ucrania ' defensa aérea de S. Fuente HENSOLDT
- [8] Ministerio de Defensa. (2026, enero 22). Medio billón de inversión para modernizar los Typhoon de la RAF y asegurar 1,500 empleos británicos. GOV.UK. Fuente del Ministerio de Defensa del Reino Unido
- [9] Ministerio de Defensa, Japón. (2025, diciembre 26). Progreso y presupuesto en el refuerzo fundamental de las capacidades de defensa: Resumen del presupuesto del año fiscal 2026. PDF del Ministerio de Defensa de Japón
Este informe responde
- La estimación histórica de 2025 y las valoraciones de antenas de radar de 2026 y 2036.
- El papel de la dirección electrónica por haz en el diseño y los planes de reemplazo de plataformas de vigilancia.
- La aplicación, la frecuencia y los segmentos de usuario final representados en la previsión de la previsión se representan.
- Cómo afectan las condiciones de instalación de antenas a las compras en Estados Unidos, Alemania, Reino Unido, Japón y Brasil.
- ¿Qué capacidades de los proveedores afectan a las pruebas de aceptación y al mantenimiento a largo plazo?
¿Qué cubre el mercado de antenas de radar?
El mercado abarca conjuntos de antenas utilizados por sistemas de radar para transmitir o recibir señales. Incluye equipos de reflectores giratorios y conjuntos electrónicos fijos construidos para misiones de vigilancia definidas.
¿Qué incluye el alcance?
Los productos incluidos van desde reflectores parabólicos hasta paneles de dirección electrónica destinados a instalaciones de radar militares y civiles.
Las antenas utilizadas en la vigilancia del tráfico aéreo y el monitoreo de tormentas entran dentro del límite de aplicación cuando se venden como equipos de radar. La misma definición se aplica a los sistemas de detección aérea, terrestre y marítimo.
¿Qué se excluye del alcance?
Las antenas de comunicación general y los terminales de comunicación por satélite están fuera de la categoría de antenas de radar.
Las suscripciones de software independientes y los procesadores de radar quedan excluidos, salvo que se vendan como parte inseparable del conjunto de antenas. Los aviones completos y los buques son mercados separados y no se cuentan como ingresos por antenas de radar.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas con el sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan las prioridades de compra, la adopción de productos, los desafíos operativos, los requisitos de aprobación, el posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cómo se segmenta el mercado?
-
Por tipo
- Antenas dirigidas electrónicamente
- Antenas reflectoras parabólicas
- Antenas de matriz planar
- Otros
-
Por aplicación
- Militar y Defensa
- Control de Tráfico Aéreo
- Monitorización meteorológica
- Automoción
- Otros
-
Por banda de frecuencia
- L Band
- S Band
- Banda C
- Banda X
- Banda Ku
- Otros
-
Por usuario final
- Defensa
- Aeroespacial
- Automoción
- Marítimo
- Otros
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de antenas de radar en 2026?
¿Qué CAGR aplica hasta 2036?
¿Qué tipo de antena lidera el mercado?
¿Qué aplicación tiene la mayor cuota declarada?
¿Quiénes son las principales empresas en el mercado de antenas de radar?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF