- Market Value (2025): USD 2.22 Bn
- Estimated Value (2026): USD 2.33 Bn
- Forecast Value (2036): USD 3.71 Bn
- CAGR (2026-2036): 4.76%
Quelle est la valeur prévue du marché des pneus aérospatiaux d’ici 2036 ?
USD 2.33 milliards en 2026 pour USD 3.71 milliards d’ici 2036, à un 4.76% CAGR.
- Selon Fact.MR analyse, le marché des pneus aérospatiaux a atteint USD 2.22 milliards en 2025.
- La demande passera de USD 2.33 milliards en 2026 à USD 3.71 milliards en 2036.
- Le marché devrait croître à 4.76% CAGR de 2026 à 2036, alors que les livraisons de nouveaux avions et l’entretien régulier de la flotte soutiennent l’achat de pneus approuvés et de remplacements.
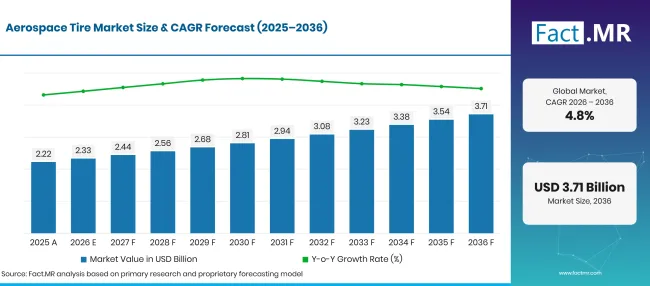
Factmr Aerospace Tire Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 2.22 |
| 2026 | Estimation | 2.33 |
| 2036 | Prévisions | 3.71 |
| CAGR 2026 à 2036 | Période de prévision | 4.76% |
Source : analyse Fact.MR. Mis à jour le 15 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des pneus aérospatiaux ?
USD 1.38 milliards d’opportunités absolues entre 2026 et 2036, les pneus radiaux et l’aviation commerciale formant les plus grands segments de produits et d’applications spécifiés.
- Moteurs de la demande sur le marché
- Chaque avion livré nécessite un premier ajustement de pneus. Airbus a livré 793 avion commercial en 2025, fournissant une mesure utile de l’activité de production. Pour les fournisseurs de fabrication de pièces aérospatiales, les livraisons d’avions et les spécifications de pneus approuvés sont plus utiles qu’un seul retard de commandes. Le chiffre d’affaires dépend du nombre de pneus réellement acceptés par chaque programme. [2]
- Les compagnies aériennes et autres opérateurs inspectent les pneus tout au long de leur durée de vie et les retirent lorsque nécessaire. Les directives de la FAA définissent les pratiques d’entretien des pneus, tandis qu’un recyclage approuvé peut offrir un cycle de service supplémentaire à un carter adapté. Un pneu recoupé n’est possible qu’après que le carter ait passé les contrôles nécessaires ; les plannings de remplacement varient toujours selon l’avion et l’exploitation. [5] [4]
- Les constructeurs travaillent sur un poids réduit et une durée de vie plus longue. Michelin' le développement de l’Air X Sky Light avec Dassault est un exemple lié à un avion spécifique. Les modifications du cordon de pneu ou d’autres matériaux doivent également passer les tests de performance et d’approbation dans l’ensemble du produit. La capacité à documenter ces performances est centrale pour l’adoption commerciale. [11]
- Les exploitants ont également besoin d’un moyen pratique de retourner les carters usagés et d’obtenir des remplacements en bon état. Goodyear liste une installation de recoupage à São Paulo dans son réseau aéronautique. La capacité de service locale peut raccourcir la distance entre l’inspection et le retour en service. La taille des pneus, la disponibilité et le temps de transport peuvent être aussi importants que le prix unitaire indiqué. [8]
- Segments clés analysés
- Par type de produit : Les pneus radiaux représentent 73.4% des ventes en 2026. Leur utilisation dépend des programmes aéronautiques qui approuvent la conception.
- Par application : L’aviation commerciale représente 56.4% des ventes de 2026, incluant les pneus montés sur les nouveaux avions et les remplacements pendant le service.
- Par utilisateur final : OEM acheteurs représentent 58.2% du marché 2026. Les ventes aux opérateurs et aux prestataires de maintenance sont comptabilisées séparément.
- Avis des analystes à Fact.MR
- Shambu Nath Jha, consultant principal Fact.MR déclare : « Les exploitants aéronautiques achètent des performances approuvées et une disponibilité fiable. Le prix compte, mais un pneu moins cher peut coûter plus cher sur sa durée de vie s’il nécessite un remplacement fréquent ou est difficile à obtenir. Les fournisseurs devraient comparer les produits selon leur installation, leurs conditions d’entretien et leurs performances documentées. Une durée de vie plus longue de la bande de roulement peut améliorer l’économie d’un exploitant' s même lorsqu’elle réduit le nombre de pneus vendus. [6] [4] [11] »
- Implications stratégiques
- Les fabricants de pneus doivent planifier en fonction des calendriers de fabrication confirmés des avions et des équipements approuvés pour chaque modèle. Les grands carnets de commandes d’avions montrent une demande potentielle, mais les livraisons peuvent s’étaler d’une année à l’autre. Les fournisseurs ont besoin d’une flexibilité de production suffisante pour gérer ces changements sans laisser un programme de cellule en manque de pneus. [2]
- Les fournisseurs de pneus rechutés doivent expliquer comment les carters retournés sont inspectés et quand ils sont rejetés. Dunlop décrit les vérifications et les travaux de préparation avant qu’un pneu ne soit remis en service. Les exploitants ont également besoin de clarté sur l’alimentation de remplacement disponible lorsqu’un carter ne peut pas être réutilisé. [4]
- Les coûts des pneus sont mieux comparés sur une période d’exploitation déterminée sur le même type d’appareil. Michelin' s travaux sur des produits connectés rendent les capteurs d’avion pertinents pour la surveillance de l’état, mais la technologie de détection s’inscrit parallèlement au processus d’inspection établi. Les opérateurs doivent toujours suivre les procédures de maintenance applicables à chaque pneu. [5] [10]
- Les équipes d’achats doivent aligner les livraisons de pneus avec39le calendrier plus large des MRO aéronautiques et de la défense et de l’avion. Les devis doivent identifier le pneu exact fourni et le séparer des frais pour les roues, freins ou autres entretiens. Cela facilite la comparaison des offres des fournisseurs et limite les surprises lors de la prochaine visite de maintenance. [5] [9]
L’Allemagne devrait croître à 5.98%, le Brésil à 5.46% et les États-Unis à 4.94%. Le Royaume-Uni suit à 4.42%, avec le Japon à 3.90%. Les conditions par pays varient : production d’avions, entretien de flotte, recyclage qualifié et logistique de remplacement influencent chacun la demande de manière différente.
Comment le marché des pneus aérospatiaux se répartit-il par segment ?
Pneus radiaux 73.4%; Aviation commerciale 56.4%; OEM 58.2% en 2026.
Quel type de produit domine ?
Le segment des pneus radiaux détient 73.4% part en 2026.
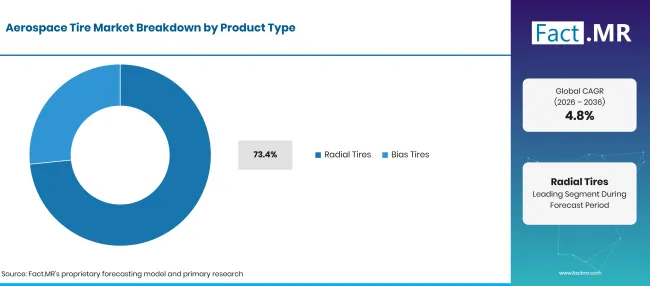
Factmr Aerospace Tire Market Breakdown Product Type | Source: Fact.MR
| Type de produit | Partager (2026) |
|---|---|
| Pneus radiaux (segment de tête) | 73.4% |
| D’autres segments combinés | 26.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 15 octobre 2026
Les pneus radiaux détiennent 73.4% du marché des produits, bien que les pneus bias restent nécessaires pour certaines configurations d’avions approuvées. Goodyear' s gamme de produits et les dossiers d’installation montrent que les deux constructions sont en usage. Les acheteurs ne peuvent pas passer d’un à l’autre sans confirmer la spécification des pneus autorisés de l’appareil&39# ; s les pneus. [6] [7]
Qu’est-ce qui mène le segment Application ?
Le segment Aviation Commerciale détient 56.4% part en 2026.
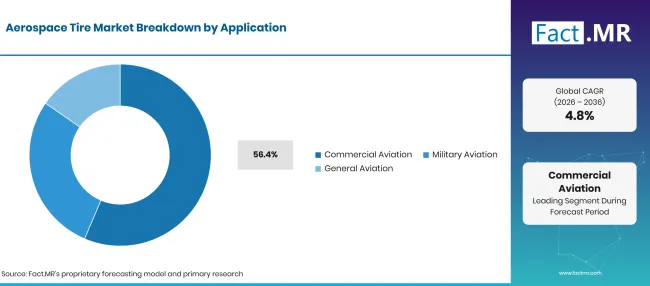
Factmr Aerospace Tire Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Aviation commerciale (segment de premier plan) | 56.4% |
| D’autres segments combinés | 43.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 15 octobre 2026
Les avions commerciaux de passagers et de fret constituent le plus grand groupe d’application. Les flottes militaires et l’aviation générale utilisent des pneus sous différents chargements, cycles de service et modalités d’approvisionnement. Bridgestone et Goodyear publient des informations spécifiques aux produits aéronautiques dans ces catégories. Pour les fournisseurs, le détail décisif est le modèle de l’avion et le pneu approuvé, que l’achat soit pour un nouvel appareil ou un avion déjà en vol. [7] [3]
Comment l’achat par l’utilisateur final influence-t-il les ventes ?
Le segment OEM détient 58.2% part en 2026.
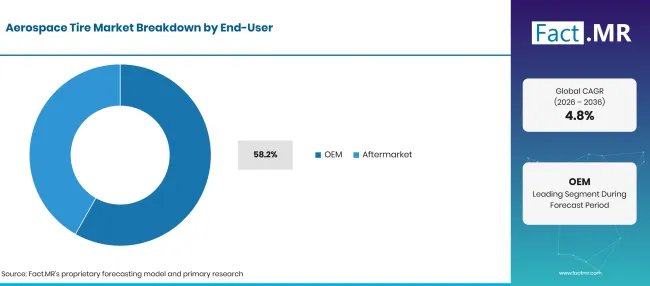
Factmr Aerospace Tire Market Breakdown End User | Source: Fact.MR
| Utilisateur final | Partager (2026) |
|---|---|
| OEM (Segment principal) | 58.2% |
| D’autres segments combinés | 41.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 15 octobre 2026
Le segment OEM représente 58.2% du chiffre d’affaires du marché en 2026. Ces pneus sont livrés avec des avions nouvellement produits ; les ventes de rechange suivent les besoins des flottes déjà en service. Les travaux de rechange peuvent impliquer de nouveaux pneus ou des carters recoupés qualifiés. Les directives de maintenance expliquent comment les remplacements sont gérés, mais elles ne peuvent pas à elles seules établir un taux de remplacement standard pour tous les avions. [6] [5]
Qu’est-ce qui accélère l’adoption du marché des pneus aérospatiaux, et qu’est-ce qui la freine ?
Les commandes proviennent à la fois de la production d’aéronefs et des besoins de remplacement des flottes en exploitation. L’approbation, la disponibilité et le support de service des pneus déterminent quels fournisseurs peuvent les obtenir. La recoupée réduit la nécessité de jeter les cartouches adaptées, tandis qu’une meilleure durée de vie des pneus peut diminuer les volumes de remplacement par avion. Ces effets doivent être pris en compte parallèlement à l’activité de vol. [2] [4] [11]
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Exigences de production aéronautique | +1.0% | Mondial | Moyen terme (2 à 4 ans) |
| Remplacement de pneu en service | +0.9% | Mondial | À court terme (jusqu’à 2 ans) |
| Accessoires radiaux approuvés | +0.5% | Programmes aéronautiques pertinents | Moyen terme (2 à 4 ans) |
| Accès local au service de recoupage | +0.4% | Réseaux de services établis | À court terme (jusqu’à 2 ans) |
| Développement de nouveaux pneus d’avion | +0.4% | Programmes OEM sélectionnés | À long terme (4 ans ou plus) |
Source : analyse Fact.MR. Mis à jour le 15 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Offres de performance spécifiques à chaque avion | +0.5% | Mondial | Moyen terme (2 à 4 ans) |
| Logistique de remplacement plus rapide | +0.4% | Principales bases opérationnelles | À court terme (jusqu’à 2 ans) |
| Récupération éligible de la caisse | +0.3% | Réseaux retraités approuvés | Moyen terme (2 à 4 ans) |
| Conceptions qualifiées à poids réduit | +0.4% | Nouveaux programmes aéronautiques | À long terme (4 ans ou plus) |
Source : analyse Fact.MR. Mis à jour le 15 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Exigences d’ajustement et de qualification | -0.5% | Mondial | À long terme (4 ans ou plus) |
| Reclassement des livraisons d’aéronefs | -0.5% | OEM Chaînes d’approvisionnement | À court terme (jusqu’à 2 ans) |
| Rejet de la douille et besoins en crosse | -0.3% | Réseaux aftermarket | À court terme (jusqu’à 2 ans) |
| Une durée de vie de la bande de roulement plus longue, réduisant la réduction des unités de remplacement | -0.4% | Conceptions de pneus pertinentes | Moyen terme (2 à 4 ans) |
Source : analyse Fact.MR. Mis à jour le 15 octobre 2026
Quels pays étendent le marché des pneus aérospatiaux jusqu’en 2036 ?
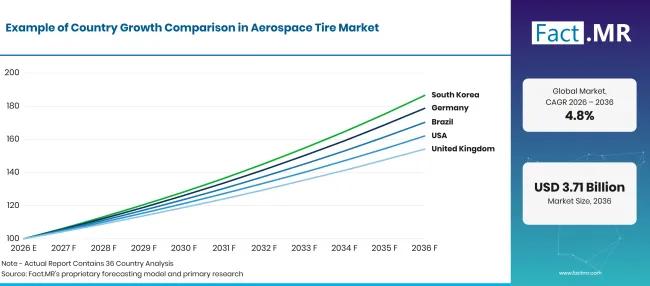
Factmr Aerospace Tire Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Allemagne | 5.98% |
| Brésil | 5.46% |
| États-Unis | 4.94% |
| Royaume-Uni | 4.42% |
| Japon | 3.90% |
Source : analyse Fact.MR. Mis à jour le 15 octobre 2026
Qu’est-ce qui soutient l’Allemagne' S Aerospace Tire Opportunity ?
5.98% CAGR. La maintenance aérienne établie crée des acheteurs institutionnels exigeants.
Lufthansa Technik exploite une importante activité de maintenance et de matériaux aéronautiques, incluant des capacités de trains d’atterrissage. Cela donne aux fournisseurs de pneus l’accès à des acheteurs institutionnels techniquement expérimentés, à condition qu’ils puissent offrir le bon ajustement et un approvisionnement fiable. Le chiffre d’affaires total de maintenance n’est pas un indicateur utile des dépenses de pneus, donc un cas de vente allemand doit être construit autour des pneus que ces clients utilisent réellement. [9]
Pourquoi le Brésil est-il attractif pour la fourniture et le service des pneus ?
5.46% CAGR. La capacité de recoupage local offre aux opérateurs une voie pratique de ravitaillement.
Goodyear exploite une usine de rechute aéronautique à São Paulo, offrant au Brésil une base de service documentée pour les pneus d’avion éligibles. ANAC' la revue de juillet 2026 rapporte également l’activité dans l’aviation commerciale. Les opérateurs ont besoin de pneus pour l’avion qu’ils pilotent, donc la croissance des passagers fournit un contexte mais ne peut pas être traduite directement en unités de pneus. Le recoupage local est le lien opérationnel le plus clair. [8] [1]
Comment les États-Unis soutiennent-ils l’achat de pneus ?
4.94% CAGR. L’approvisionnement domestique et l’entretien des avions soutiennent la demande de OEM séparée et de rechange.
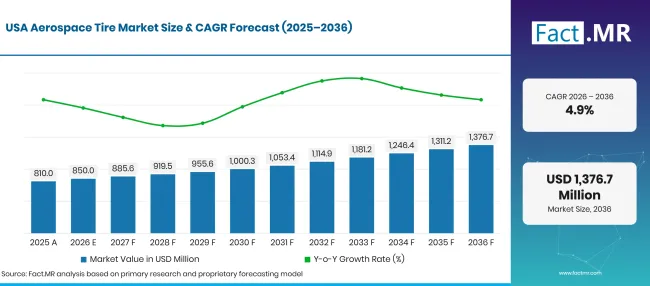
Factmr Aerospace Tire Market Forecast Usa | Source: Fact.MR
Goodyear liste son usine de pneus neufs à Danville ainsi que plusieurs sites de recoupage aux États-Unis. Parallèlement aux directives de la FAA pour l’entretien des pneus, cela montre des accords établis de production et d’entretien dans le pays. L’entreprise dépend des installations approuvées et de l’état des pneus retirés du service, et non d’un numéro de remplacement fixe pour chaque vol. [5] [8]
Qu’est-ce qui différencie le Royaume-Uni ?
4.42% CAGR. Les spécialistes en recoupage placent l’évaluation de la caisse au centre de l’offre de service.
Dunlop Aircraft Tyres dispose d’un processus de recoupage au Royaume-Uni qui inclut l’inspection de chaque carter retourné avant la mise à l’eau. Ce contrôle détermine si un pneu peut être remis en service ou doit être remplacé. Pour les clients, le délai de rotation et l’accès au bon pneu font partie de la décision d’achat. Le revenu de reconversion doit rester séparé des travaux de roue et de frein sans rapport. [4]
Pourquoi le Japon reste-t-il un marché axé sur la technique ?
3.90% CAGR. Un fournisseur national de pneus d’avion soutient l’expertise des produits et services.
Bridgestone maintient une activité de pneus d’avion avec un support technique et des produits dédiés. Cela confère au Japon une présence établie de fournisseurs. Les clients achètent toujours selon des équipements d’avions approuvés et des arrangements de maintenance. Les ventes internationales et les opérations à l’étranger de Bridge39stone ne doivent pas être présentées comme une demande japonaise domestique. [3]
Qui dirige le marché des pneus aérospatiaux ?
Michelin, Goodyear, Bridgestone et Dunlop Aircraft Tyres ont documenté des produits de pneus d’avion ou des services de recoupage. Michelin' les travaux Air X Sky Light pour les Falcon 10X et Goodyear' les catalogues d’équipement montrent le niveau de détail du programme qui compte. Les acheteurs comparent les spécifications approuvées, le support produit et la disponibilité des services, et non la taille mondiale de la société mère de pneus. [6] [4] [11] [7] [3]
Le domaine des fournisseurs varie selon la classe d’aéronef et la conception approuvée des pneus. Certains noms plus larges de fabricants de pneus dans la comparaison ne présentent aucun produit actuel confirmé dans le matériau mentionné. Avant de prendre une décision d’approvisionnement, les opérateurs doivent vérifier le produit, son installation approuvée et qui fournira un support technique et de remplacement.
Quelles entreprises sont les principaux fournisseurs ?
Parmi les exemples vérifiés de pneus d’avion figurent Michelin, Goodyear, Bridgestone et Dunlop Aircraft Tyres. La comparaison plus large ci-dessous ne doit pas être lue comme une liste confirmée des fabricants actuels de pneus d’avion. [4] [11] [7] [3]
- Michelin
- Goodyear
- Bridgestone
- Pneus d’avion Dunlop
- Continental AG
- Pirelli & C. S.p.A.
- Pneus d’aviation et Treads LLC
- Yokohama Rubber
- Caoutchouc Sumitomo
Bibliographie
- [1] Agência Nacional de Aviação Civil. (juillet 72026). Confira a nova edição do Anuário do Transporte Aéreo da Anac.
- [2] Airbus. (2026, janvier 12). Airbus rapporte 793 livraisons d’avions commerciaux en 2025.
- [3] Bridgestone Corporation. (s.d.). Pneus d’avion.
- [4] Pneus d’avion Dunlop. (s.d.). À propos du processus de recoupage.
- [5] Federal Aviation Administration. (avril 182005). Maintenance des pneus d’aéronefs et pratiques opérationnelles avec Change 1 [Circulaire consultative 20-97B].
- [6] Goodyear Aviation. (sans date). Livre de données sur les pneus d’avion : Équipement, tailles et applications.
- [7] Goodyear Aviation. (n.d.-b). Portefeuille de produits de pneus d’avion.
- [8] Goodyear Aviation. (s.d.-c). L’héritage aéronautique de Goodyear : Industrie manufacturière et réseau de rechute.
- [9] Lufthansa Technik. (s.d.). MRO des aéronefs et capacités de service.
- [10] Michelin. (s.d.). Michelin lance le pneu Air X SKY LIGHT MICHELIN, une innovation majeure sur le marché des pneus d’avion.
- [11] Michelin. (2026, mars 11). Première mondiale : Michelin et Dassault Aviation dévoilent leurs innovations lors du lancement du Falcon 10X.
Ce rapport répond
- Pourquoi l’installation et la qualification des aéronefs déterminent la possibilité d’approvisionnement en pneus adressables.
- Comment les constructions radiales et bias coexistent entre différentes applications aéronautiques.
- La façon dont OEM 'achat diffère du remplacement et du recoupage de pneus après-vente.
- Quelles contributions apportent la capacité locale aux opportunités commerciales au niveau du pays.
- Quelle durée de vie et l’éligibilité du carter sur la durée de roulement influencent l’économie d’un contrat de pneus.
Que couvre le marché des pneus aérospatiaux ?
Le marché couvre les pneus utilisés sur les aéronefs plutôt que sur les véhicules routiers d’aéroport ou les équipements de soutien au sol. Il inclut l’aviation commerciale ainsi que les catégories aviation militaire et générale. La construction de produits et la chaîne utilisateur final offrent des vues distinctes sur les revenus du même pneu.
Qu’est-ce qui est inclus dans le périmètre ?
De nouveaux pneus d’avion radiaux et bias sont inclus. L’approvisionnement sur le marché secondaire couvre les pneus de remplacement et les pneus d’avion rechuté lorsque la transaction se situe dans la limite du produit du pneu. Une transaction de recoupage est comptée une fois pour le produit fourni, sans reréserver la valeur initiale du boîtier.
Qu’est-ce qui est exclu de la portée ?
Les ensembles de roues et les systèmes de freinage d’avion sont exclus. Les équipements de surveillance autonomes et les frais de main-d’œuvre d’entretien sont en dehors des revenus liés aux produits de pneus. Le marché exclut également les pneus automobiles et industriels utilisés sur les véhicules aéroportuaires, même lorsque l’acheteur est une compagnie aérienne ou un exploitant aéroportuaire.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs qui influencent l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux avec les données publiques, l’activité de l’entreprise, les changements réglementaires, les tendances commerciales et les évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
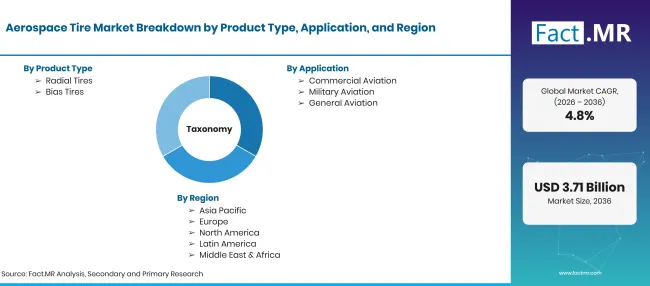
Factmr Aerospace Tire Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards |
| Définition du marché | Pneus d’avion fournis à l’aviation commerciale, militaire et générale via des canaux d’équipement d’origine et après-vente. |
| Type de produit | Pneus radiaux ; Pneus à biais |
| Application | Aviation commerciale ; Aviation militaire ; Aviation générale |
| Utilisateur final | OEM; Après-vente |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis; Royaume-Uni; Japon |
| Entreprises profilées | Michelin ; Goodyear ; Bridgestone ; Pneus d’avion Dunlop ; Continental AG; Pirelli & C. S.p.A.; Pneus d’aviation & Treads LLC; Caoutchouc Yokohama ; Caoutchouc Sumitomo Ensemble de comparaison plus large pour le secteur des pneus ; l’approvisionnement actif en pneus d’avion doit être établi pour l’entreprise et le produit spécifiques. |
| Période de prévision | 2026 à 2036 |
| Approche | Revue de l’équipement des avions, OEM contexte de production, conseils d’entretien des pneus et activités documentées du fabricant et du service rechuté. |
Source : analyse Fact.MR. Mis à jour le 15 octobre 2026
Comment le marché est-il segmenté ?
-
Par type de produit :
- Pneus radiaux
- Pneus à biais
-
Par candidature :
- Aviation commerciale
- Aviation militaire
- Aviation générale
-
Par utilisateur final :
- OEM
- Marché secondaire
-
Par région :
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des pneus aérospatiaux en 2026 ?
Quel est le CAGR de 2026 à 2036 ?
Quel type de produit conduit ?
Quelles applications mènent ?
Quels fournisseurs ont des capacités aéronautiques documentées ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF