- Market Value (2025): USD 2.37 Bn
- Estimated Value (2026): USD 2.51 Bn
- Forecast Value (2036): USD 4.51 Bn
- CAGR (2026-2036): 6.0%
Quelle est la valeur prévue du marché du cancer osseux d’ici 2036 ?
USD 2.5 milliards en 2026 à USD 4.5 milliards d’ici 2036 à 6.0% CAGR.
- Les revenus du traitement et du diagnostic du cancer osseux ont atteint USD 2.37 milliards en 2025, l’imagerie, la chimiothérapie et la chirurgie hospitalière couvrant la majeure partie de ces dépenses.
- Les revenus passeront de USD 2.51 milliards en 2026 à USD 4.51 milliards d’ici 2036, à mesure que de plus en plus de patients arrivent assez tôt dans les centres spécialisés du sarcome pour une chirurgie de protection des membres et des cours complets de chimiothérapie.
- Un 6.0% CAGR reflète un nombre régulier de cas associé à une prise en charge plus riche par patient, car chaque diagnostic implique désormais plus d’imagerie, plus de pathologie et un suivi plus long.
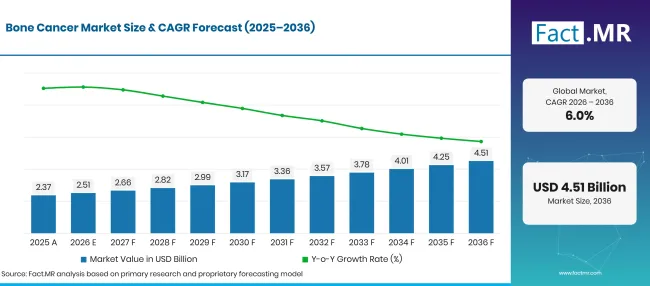
Bone Cancer Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 2.37 |
| 2026 | Estimation | 2.51 |
| 2036 | Prévisions | 4.51 |
| CAGR 2026 à 2036 | Période de prévision | 6.0% |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Quels sont les chiffres déterminants derrière la croissance du marché du cancer osseux ?
La période 2026-2036 apporte USD 2.0 milliards de nouvelles valeurs, portée par les soins en ostéosarcome, le diagnostic par imagerie, la chimiothérapie et les traitements hospitaliers.
- Moteurs de la demande sur le marché
- Les jeunes patients représentent une part visible du nombre de cas. L’OMS estime qu’environ 400,000 enfants et adolescents âgés de 0 à 19 développent chaque année un cancer, et note que plus de 80% sont guéris dans les pays à revenu élevé contre moins de 30% dans la plupart des pays à revenu faible et intermédiaire [1]. Combler cet écart signifie une plus grande capacité d’imagerie, de biopsie et de chimiothérapie pour les sarcomes osseux pédiatriques.
- Les régulateurs accordent une attention plus approfondie à l’ostéosarcome. La FDA américaine a organisé un atelier public conjoint FDA/OSI sur l’avancement du développement de médicaments pour l’ostéosarcome le 10octobre 2025 [2]. Il s’est concentré sur la conception des essais, les biomarqueurs et les voies régulatrices pour une maladie dont les résultats ont peu changé depuis des décennies.
- Le chondrosarcome, longtemps traité uniquement par chirurgie, fait désormais l’objet d’un examen formel d’un candidat médicament. Inhibrx Biosciences a rapporté en juin 2026 que la FDA avait accepté sa demande de licence de biologique pour l’ozekibart dans le chondrosarcome conventionnel non résécable ou métastatique [3].
- La tumeur à cellules géantes de l’os conserve une option biologique en usage régulier. L’étiquette Xgeva de juin 2026 couvre les adultes et les adolescents squelettique dont la tumeur est irrésécable ou dont la chirurgie pourrait entraîner une morbidité sévère [4].
- Segments clés analysés
- Par type : L’ostéosarcome prendra 38.4% part en 2026, car il s’agit du cancer osseux primaire le plus courant et que ses soins combinent la chimiothérapie avant et après l’opération.
- Par diagnostic : Les examens d’imagerie représentent 44.8% des revenus de 2026, étant donné que la radiographie, l’IRM et le scanner sont nécessaires au premier soupçon, pour la planification des biopsies et pour la stadification.
- Par traitement : La chimiothérapie prendra 33.7% en 2026 grâce à des schémas multi-cycles pour l’ostéosarcome et le sarcome d’Ewing, qui durent des mois autour de la chirurgie.
- Par utilisateur final : Les hôpitaux conserveront 52.6% valeur de 2026, car la chirurgie du sarcome, la chimiothérapie en hospitalisation et les conseils de tumeurs sont concentrés dans les milieux hospitaliers.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Le cancer des os est rare, donc chaque centre qui le traite doit justifier les scanners, le temps en pathologie et la compétence chirurgicale face à un nombre de patients limité. Spend suivra les réseaux de référence qui amènent rapidement les patients dans ces centres et les maintiendront grâce à la chimiothérapie et au suivi. Les fournisseurs dont les produits sont approuvés pour des types spécifiques de tumeurs osseuses gagneront du terrain à mesure que les régulateurs ouvriront des voies plus claires pour ces maladies. »
- Implications stratégiques
- Les développeurs de médicaments devraient concevoir dès le départ des essais avec des réseaux de sarcomes, car un seul site ne peut pas recruter suffisamment de patients atteints d’ostéosarcome ou de chondrosarcome.
- Les fournisseurs d’imagerie doivent intégrer les protocoles d’IRM musculosquelettique et les flux de travail de stadification pour les unités de sarcome, où la qualité de l’échographie façonne la planification des biopsies et les marges chirurgicales.
- Les responsables hospitaliers doivent orienter les tumeurs osseuses suspectées vers des centres désignés avant la biopsie, car une biopsie mal placée peut limiter les options ultérieures de sauvetage des membres.
- Les payeurs devraient prévoir un budget pour les longs épisodes de traitement qui accompagnent la chirurgie, des mois de chimiothérapie et des années d’imagerie de surveillance.
Le Brésil est en tête du pays fixé à 7.1%, les services publics spécialisés en oncologie ajoutant une formation et une capacité en oncologie orthopédique à partir d’une base plus réduite. Le Royaume-Uni suit à 6.7%, aidé par une orientation centralisée des tumeurs osseuses vers un petit groupe de centres NHS hautement spécialisés. Le Japon connaît une croissance à 6.0% grâce à un important nombre national de cas de cancer et à une population vieillissante qui ajoute une demande secondaire sur la même capacité d’imagerie. Les États-Unis publient 5.0%, un rythme maintenu par une base de recherche et de traitement déjà mature, même si de nouvelles approbations arrivent. L’Allemagne réduit la portée à 4.7%, où une couverture hospitalière dense laisse moins de place à de nouvelles capacités.
Comment le marché du cancer osseux se répartit-il par segment ?
L’ostéosarcome mènera le type à 38.4%; Les examens d’imagerie guideront le diagnostic à 44.8%; La chimiothérapie mènera le traitement à 33.7%; Les hôpitaux tiendront l’utilisateur final à 52.6% en 2026.
Quel type mène ?
L’ostéosarcome représente 38.4% des ventes de 2026.
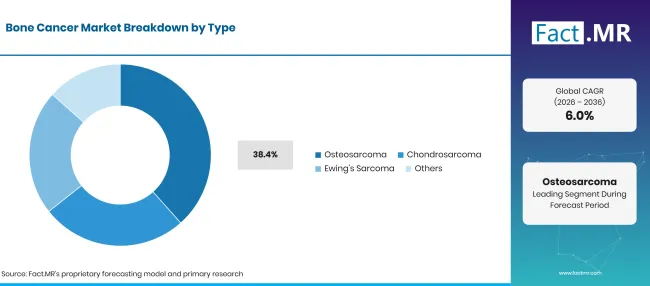
Bone Cancer Market Breakdown Type | Source: Fact.MR
| Type | Partager (2026) |
|---|---|
| Ostéosarcome (segment principal) | 38.4% |
| D’autres segments combinés | 61.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Les adolescents et les jeunes adultes en poussée de croissance sont responsables de nombreux cas d’ostéosarcome, souvent dans les os longs près du genou. Ce profil d’âge suscite une demande pour des images détaillées, des biopsies planifiées et une chirurgie de protection des membres avec reconstruction. Le traitement repose sur une chimiothérapie cytotoxique avant et après l’opération, ce qui maintient une dépense par patient élevée. Le chondrosarcome se manifeste principalement chez les adultes et a nécessité une intervention chirurgicale, ce qui explique pourquoi une déclaration de médicaments dans ce sous-type est une nouvelle source de valeur. Le sarcome d’Ewing touche les enfants et les jeunes adultes et est traité par chimiothérapie combinée à une chirurgie ou à la radiothérapie. Le groupe Autres couvre les tumeurs primaires plus rares telles que le chordome.
Qu’est-ce qui soutient les examens d’imagerie dans le cadre du diagnostic ?
Les examens d’imagerie représentent 44.8% des revenus de 2026.
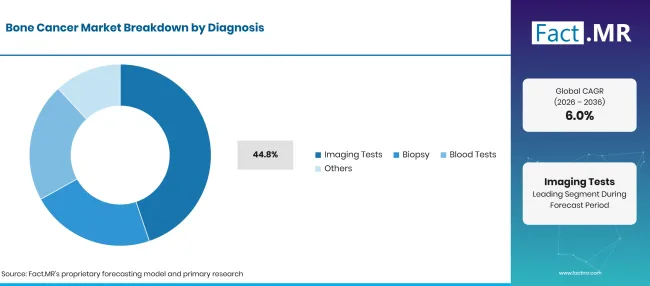
Bone Cancer Market Breakdown Diagnosis | Source: Fact.MR
| Diagnostic | Partager (2026) |
|---|---|
| Examens d’imagerie (segment principal) | 44.8% |
| D’autres segments combinés | 55.2%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Une radiographie simple est généralement le premier test lorsqu’un jeune patient signale une douleur osseuse ou un gonflement. L’IRM cartographie ensuite la tumeur à l’intérieur de l’os et des tissus mous proches, tandis que le scanner thoracique vérifie la propagation. Les hôpitaux investissent également dans des systèmes d’imagerie médicale robotisée et des outils de biopsie guidée pour accélérer et rendre ces étapes plus précises. La biopsie confirme le diagnostic et doit être planifiée avec le chirurgien afin que le tractus puisse être retiré ultérieurement. Les analyses sanguines ajoutent des marqueurs de soutien, et les travaux moléculaires sur les tissus de biopsie se développent dans les services de profilage du cancer . La revue pathologique par un spécialiste du sarcome est désormais la norme dans les centres de référence.
Qu’est-ce qui guide le segment Traitement ?
La chimiothérapie représente 33.7% de la demande en 2026.
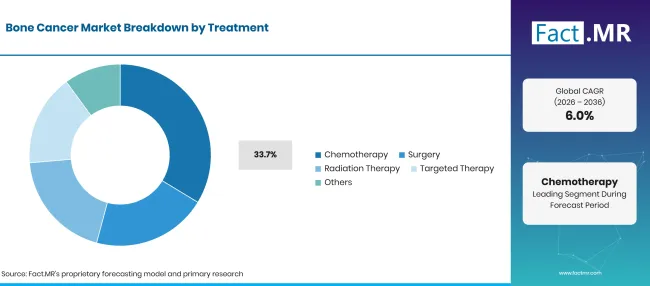
Bone Cancer Market Breakdown Treatment | Source: Fact.MR
| Traitement | Partager (2026) |
|---|---|
| Chimiothérapie (Segment principal) | 33.7% |
| D’autres segments combinés | 66.3%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Des schémas multi-agents sont administrés pendant plusieurs mois avant et après l’opération dans l’ostéosarcome et le sarcome d’Ewing. Dans l’Union européenne, le Mepact (mifamurtide) est autorisé pour les enfants, adolescents et jeunes adultes présentant un ostéosarcome résécable de haut grade qui ne s’est pas propagé [5]. Il est administré après un retrait chirurgical complet en complément d’une chimiothérapie multi-agent postopératoire. Ces thérapies complémentaires élargissent la gamme des médicaments anticancéreux utilisés dans le sarcome osseuse. La chirurgie reste le traitement local central, souvent avec reconstruction endoprothétique. La radiothérapie est utilisée pour le sarcome d’Ewing et les tumeurs qui ne peuvent pas être retirées. La thérapie ciblée se développe grâce au dénosumab et à ses biosimilaires : Teva a annoncé l’approbation de la FDA pour Degevma en septembre 2026, y compris une utilisation dans les tumeurs osseuses à cellules géantes [6].
Qu’est-ce qui guide le segment Utilisateur Final ?
Les hôpitaux représentent 52.6% des dépenses de 2026.
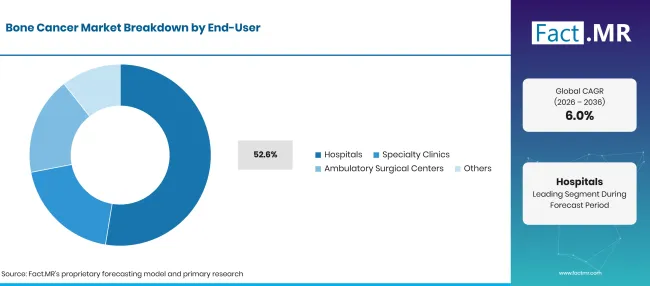
Bone Cancer Market Breakdown End User | Source: Fact.MR
| Utilisateur final | Partager (2026) |
|---|---|
| Hôpitaux (segment principal) | 52.6% |
| D’autres segments combinés | 47.4%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Les soins des tumeurs osseuses nécessitent la radiologie, la pathologie, l’oncologie orthopédique et l’oncologie médicale à partir du même dossier. Les comités de tumeurs hospitaliers examinent chaque patient avant la biopsie puis à nouveau avant l’opération. La chimiothérapie en hospitalisation, la reconstruction complexe et les soins intensifs maintiennent la majeure partie des dépenses à l’intérieur des murs de l’hôpital. Les cliniques spécialisées prennent en charge la chimiothérapie ambulatoire, l’imagerie de suivi et la rééducation une fois le traitement principal terminé. Les centres chirurgicaux ambulatoires prennent en charge des biopsies sélectionnées et des interventions mineures. D’autres milieux incluent des instituts de recherche menant des essais précoces en immunothérapie contre le cancer et d’autres approches innovantes.
Qu’est-ce qui accélère l’adoption du marché du cancer osseux, et qu’est-ce qui la freine ?
Une orientation plus précoce, une meilleure IRM et un meilleur scanner, ainsi qu’une liste croissante de thérapies approuvées et déposées augmentent les dépenses par patient. La rareté fonctionne dans l’autre sens, car les petits groupes de patients ralentissent les essais et laissent de nombreux hôpitaux sans suffisamment de cas pour développer leurs compétences. Le coût des traitements et la longue distance vers les centres spécialisés retardent également les soins dans les systèmes de santé émergents.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Diagnostic précoce par IRM, scanner et biopsie programmée | +1.6% | Mondial | Moyen terme (2-4 ans) |
| Utilisation plus large du traitement multimodal pour les sarcomes osseux primaires | +1.3% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | Moyen terme (2-4 ans) |
| Orientation centralisée vers des centres spécialisés en sarcome | +1.0% | Mondial | À long terme (>=4 ans) |
| Activité régulatrice dans l’ostéosarcome et le chondrosarcome | +0.7% | Amérique du Nord, Europe de l’Ouest | À long terme (>=4 ans) |
| Accès élargi à la pathologie du sarcome et aux tests moléculaires | +0.4% | Mondial | À court terme (<=2 ans) |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Médicaments spécifiques à un sous-type pour le chondrosarcome et l’ostéosarcome en rechute | +0.8% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | À long terme (>=4 ans) |
| Nouvelle formation et capacité en oncologie orthopédique dans les régions émergentes | +0.6% | Amérique latine, Asie du Sud et Pacifique, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Les biosimilaires du dénosumab élargissent l’accès à la tumeur à cellules géantes de l’os | +0.5% | Mondial | À court terme (<=2 ans) |
| Reconstruction avancée à protection des membres | +0.3% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Coût élevé du diagnostic et du traitement spécialisé | -0.7% | Mondial | À court terme (<=2 ans) |
| Pénurie de chirurgiens et de pathologistes pour le sarcome | -0.5% | Marchés émergents | Moyen terme (2-4 ans) |
| Petits groupes de patients qui ralentissent les essais cliniques | -0.4% | Mondial | À long terme (>=4 ans) |
| Longs trajets jusqu’aux centres désignés | -0.2% | Amérique latine, Asie du Sud et Pacifique, Moyen-Orient et Afrique | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Quels pays développent le marché du cancer osseux jusqu’en 2036 ?
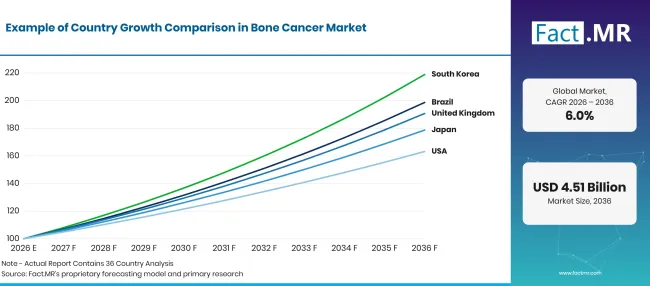
Bone Cancer Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Brésil | 7.1% |
| Royaume-Uni | 6.7% |
| Japon | 6.0% |
| États-Unis | 5.0% |
| Allemagne | 4.7% |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Comment le Brésil développe-t-il la demande ?
7.1% CAGR, portée par l’investissement public dans les services de cancérologie et la formation en oncologie orthopédique.
L’INCA prévoit environ 781,000 nouveaux cas de cancer par an au Brésil de 2026 à 2028 [7]. En excluant les tumeurs cutanées non mélanome, ce chiffre est d’environ 518,000. Cette charge de cas met une pression sur la capacité d’imagerie et de chirurgie dont les patients atteints de sarcome osseux ont également besoin. L’INCA propose une bourse de deux ans en oncologie orthopédique pour les chirurgiens orthopédistes [8]. Son programme couvre l’imagerie, la biopsie et l’histopathologie, ainsi que la chimiothérapie, la radiothérapie et la reconstruction après une chirurgie du sarcome osseuse.
Qu’est-ce qui soutient l’adoption au Royaume-Uni ?
6.7% CAGR, facilité par l’orientation centralisée des tumeurs osseuses vers des centres spécialisés du NHS.
Le Royal National Orthopaedic Hospital se décrit comme un centre hautement spécialisé du NHS pour les patients de tous âges présentant des tumeurs osseuses ou des tissus mous confirmées ou suspectées, et a publié de nouvelles vidéos d’information pour son service de sarcome en mai 2026 [9]. NHS Wales confirme dans sa spécification sur le sarcome de novembre 2025 que les soins au sarcome osseux pour les patients gallois sont dispensés dans des centres désignés du NHS England [10]. Ce modèle concentre les scans, la chirurgie et la chimiothérapie dans quelques unités à fort volume.
Qu’est-ce qui soutient l’adoption par le Japon ?
6.0% CAGR, reflétant une importante charge nationale de cas et des hôpitaux bien équipés.
Pour 2025, le Centre national du cancer du Japon prévoit 1,023,100 nouveaux cas de cancer et 395,500 décès par cancer [11]. Les sarcomes osseux ne représentent qu’une petite partie de ce total, mais ils utilisent la même capacité d’IRM, de scanner et de pathologie que les hôpitaux spécialisés dans le cancer. L’augmentation du nombre de cancers dans une population vieillissante se dispute pour le même temps de scanner dont les jeunes patients atteints de sarcome ont besoin.
Comment les États-Unis façonnent-ils la demande ?
5.0% CAGR, soutenue par un pipeline régulateur actif des tumeurs osseuses rares.
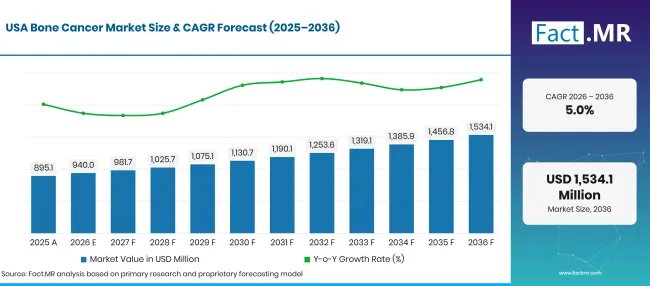
Bone Cancer Market Forecast Usa | Source: Fact.MR
La FDA a fixé une date d’objectif pour le 14avril 2027 pour sa décision concernant l’ozekibart dans le chondrosarcome conventionnel [3]. Son atelier sur l’ostéosarcome de 2025 a réuni chercheurs et régulateurs pour planifier de meilleurs essais [2]. Les grands hôpitaux pour enfants et les centres désignés par le NCI traitent la plupart des cas, ce qui maintient les volumes d’imagerie et de chimiothérapie concentrés.
Comment l’Allemagne se produit-elle ?
4.7% CAGR, car la couverture hospitalière dense limite la place pour une nouvelle capacité.
Le centre de données du registre du cancer en Allemagne, à l’Institut Robert Koch, estime environ 517,800 nouveaux diagnostics de cancer en 2023 [12]. Les hommes en ont représenté 276,400 et les femmes 241,400. Les hôpitaux universitaires et les centres certifiés de sarcome traitent déjà la plupart des cas de tumeurs osseuses, donc la croissance provient davantage des nouveaux médicaments et des améliorations d’imagerie que des nouveaux sites. Une évaluation stricte des technologies de santé ralentit également l’adoption de traitements coûteux.
Qui dirige le marché du cancer osseux ?
Le marché du cancer osseux n’a pas de propriétaire unique, et la concurrence se divise en trois groupes aux forces différentes. Les fournisseurs biologiques forment le premier groupe : Amgen détient le produit de référence du dénosumab, Xgeva, dont l’étiquette de juin 2026 couvre la tumeur à cellules géantes de l’os [4].
Teva et Sandoz sont en concurrence avec le dénosumab biosimilaire, et Degevma de Teva a obtenu l’approbation de la FDA en septembre 2026 [6]. Ces entreprises l’emportent sur le prix, la fourniture et l’accès au formulaire hospitalier. Le second groupe réunit des développeurs spécialisés tels qu’Inhibrx Biosciences, dont le dépôt d’ozekibart dans le chondrosarcome conventionnel a été accepté pour examen de la FDA en juin 2026 [3]. Leur avantage réside dans les données cliniques pour les types de tumeurs étroites. Les entreprises d’imagerie forment le troisième groupe, Siemens Healthineers et GE HealthCare fournissant des plateformes d’IRM et de scanner intégrant les protocoles musculosquelettiques et oncologiques. Les gagnants jusqu’en 2036 seront ceux qui prouveront leur valeur dans les petits groupes de patients et s’intègrent dans les flux de travail des centres de sarcome.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises du marché du cancer osseux incluent Amgen, Teva Pharmaceuticals, Sandoz, Inhibirx Biosciences, Siemens Healthineers et GE HealthCare.
- Amgen
- Teva Pharmaceuticals
- Sandoz
- Inhibrx Biosciences
- Siemens Healthineers
- GE HealthCare
Bibliographie
- [1] Organisation mondiale de la santé. (2026, mars 10). Cancer infantile.
- [2] Food and Drug Administration des États-Unis. (2025, octobre 10). Atelier FDA/OSI : Faire progresser le développement de médicaments contre l’ostéosarcome : relier la recherche et les voies réglementaires pour de meilleurs résultats.
- [3] Inhibrx Biosciences. (juin 152026 ). Inhibrx annonce l’acceptation par la FDA américaine de l’AL pour Ozekibart chez les patients atteints de chondrosarcome conventionnel.
- [4] Food and Drug Administration des États-Unis. (juin 2026). Injection de XGEVA (dénosumab), pour usage sous-cutané : informations sur la prescription.
- [5] Agence européenne des médicaments. (2025, décembre 18). Mepact.
- [6] Teva Pharmaceuticals. (2026, septembre 28). Teva poursuit son élan biosimilaire avec l’approbation par la FDA américaine de DEGEVMA (dénosumab-adet), un biosimilaire de Xgeva (dénosumab).
- [7] Instituto Nacional de Cáncer. (2026, février 4). INCA estima 781 mil nouveaux cas de cáncer por ano no Brasil de 2026 à 2028.
- [8] Instituto Nacional de Cáncer. (juin 262026 ). Oncologia Ortopédica : Apresentação.
- [9] Royal National Orthopaedic Hospital NHS Trust. (2026, mai 7). Trois nouvelles vidéos d’information pour les patients pour le service de sarcome RNOH.
- [10] Comité conjoint de commission du NHS Wales. (novembre 2025). Spécification du service du sarcome des tissus mous SS149.
- [11] Centre national du cancer du Japon. (2025, décembre 24). Statistiques projetées sur le cancer.
- [12] Institut Robert Koch, Zentrum für Krebsregisterdaten. (2025, décembre 16). Neue Daten zu Krebs in Deutschland bis 2023 veröffentlicht.
Ce rapport répond
- Quelle sera l’ampleur des revenus du diagnostic et du traitement du cancer osseux en 2026 et 2036, et quel taux de croissance relie les deux ?
- Pourquoi l’ostéosarcome est-il dirigé par type, et en quoi le chondrosarcome et le sarcome d’Ewing diffèrent-ils en termes de besoins en soins ?
- Quel rôle jouent la radiographie, l’IRM, le scanner et la biopsie dans la catégorie de diagnostic principale ?
- Comment la chimiothérapie, la chirurgie, la radiothérapie et la thérapie ciblée sont-elles combinées entre différents types de tumeurs ?
- Où le Brésil, le Royaume-Uni, le Japon, les États-Unis et l’Allemagne ajouteront-ils de la valeur, et pourquoi leurs taux de croissance diffèrent-ils ?
- Quels fournisseurs de médicaments, biosimilaires et d’imagerie sont en concurrence dans les soins contre le cancer osseux, et sur quelle base ?
Que couvre le marché du cancer osseux ?
Cette étude suit les dépenses consacrées au diagnostic et au traitement des cancers qui commencent dans l’os. Elle suit chaque patient depuis la première radiographie en passant par l’IRM, le scanner, la biopsie et la pathologie, puis la chimiothérapie, la chirurgie, la radiothérapie et la thérapie ciblée.
Les valeurs sont mesurées en USD milliards au point de soins, elles incluent donc la vente de médicaments, les procédures d’imagerie et de biopsie, ainsi que les services chirurgicaux et radiothéologiques dispensés dans les hôpitaux, cliniques spécialisées et centres ambulatoires.
Qu’est-ce qui est inclus dans le périmètre ?
Examens d’imagerie, biopsies guidées par image et ouvertes, analyses sanguines et pathologie utilisées pour diagnostiquer les tumeurs osseuses primaires.
La chimiothérapie, des médicaments ciblés tels que le dénosumab et ses biosimilaires pour la tumeur osseuse à cellules géantes, ainsi que des thérapies complémentaires utilisées dans l’ostéosarcome.
Résection tumorale, reconstruction épargnante des membres et radiothérapie administrées pour les cancers osseux primaires.
Des tests moléculaires sur le tissu tumoral qui guident le traitement, dans le cadre d’une utilisation plus large des biomarqueurs du cancer .
Qu’est-ce qui est exclu de la portée ?
Des cancers qui commencent dans d’autres organes et se propagent à l’os, y compris l’utilisation de médicaments pour les métastases osseuses.
Tumeurs osseuses bénignes autres que la tumeur à cellules géantes, et soins réguliers pour fractures.
Sarcomes des tissus mous qui ne se développent pas dans l’os.
Implants orthopédiques généraux et imagerie utilisés pour les affections non cancéreuses.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs qui influencent l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux avec les données publiques, l’activité de l’entreprise, les changements réglementaires, les tendances commerciales et les évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
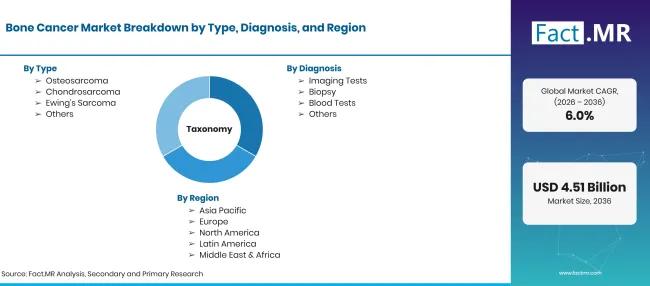
Bone Cancer Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 pour USD milliards d’ici 2036 à CAGR |
| Définition du marché | Revenus issus du diagnostic et du traitement des tumeurs osseuses malignes primaires, y compris l’ostéosarcome, le chondrosarcome et le sarcome d’Ewing, à travers l’imagerie, la biopsie, la thérapie médicamenteuse, la chirurgie et la radiothérapie. |
| Type | Ostéosarcome ; Chondrosarcome ; Sarcome d’Ewing ; Autres |
| Diagnostic | Examens d’imagerie ; Biopsie ; Analyses sanguines ; Autres |
| Traitement | Chimiothérapie ; Chirurgie ; Radiothérapie ; Thérapie ciblée ; Autres |
| Utilisateur final | Hôpitaux ; Cliniques spécialisées ; Centres chirurgicaux ambulatoires ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Brésil ; Royaume-Uni; le Japon ; États-Unis; Allemagne |
| Entreprises profilées | Amgen ; Teva Pharmaceuticals ; Sandoz ; Inhibrx Biosciences ; Siemens Healthineers ; GE HealthCare |
| Période de prévision | 2026 à 2036 |
| Approche | Le nombre de cas par pays pour les tumeurs osseuses primaires combiné aux voies diagnostiques et thérapeutiques, au mix des établissements de soins et à l’approbation des produits. |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Comment le marché est-il segmenté ?
-
Par type
- Ostéosarcome
- Chondrosarcome
- Sarcome d’Ewing
- Autres
-
Par diagnostic
- Examens d’imagerie
- Biopsie
- Analyses de sang
- Autres
-
Par traitement
- Chimiothérapie
- Chirurgie
- Radiothérapie
- Thérapie ciblée
- Autres
-
Par utilisateur final
- Hôpitaux
- Cliniques spécialisées
- Centres chirurgicaux ambulatoires
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché du cancer osseux en 2026 ?
Quel taux de croissance le marché du cancer des os enregistrera-t-il ?
Quel type de conduit ?
Quelle catégorie de diagnostic mène ?
Quels sont les premiers traitements ?
Quels utilisateurs finaux sont les leads ?
Quel pays croîtra le plus rapidement ?
Quelles sont les principales entreprises ?
Qu’est-ce qui freine le marché ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF