- Market Value (2025): USD 1.77 Bn
- Estimated Value (2026): USD 2.11 Bn
- Forecast Value (2036): USD 12.3 Bn
- CAGR (2026-2036): 19.3%
Quelle est la valeur prévue de la gestion du cloud pour le marché OpenStack d’ici 2036 ?
USD 2.11 milliards en 2026 à USD 12.3 milliards d’ici 2036 à 19.3% CAGR.
- En 2025, la gestion du cloud pour le marché OpenStack valait USD 1.77 milliards, les clouds privés des opérateurs télécoms et des grandes entreprises représentant la majorité des commandes.
- Le marché passera de USD 2.11 milliards en 2026 à USD 12.3 milliards d’ici 2036, à mesure que les entreprises déplacent les machines virtuelles des hyperviseurs propriétaires vers des infrastructures ouvertes.
- Les revenus de gestion d’OpenStack s’accumuleront à un CAGR 19.3% de 2026 à 2036, puisque les règles de souveraineté des données et les charges de travail d’IA repoussent toutes deux le calcul sous le contrôle du propriétaire.
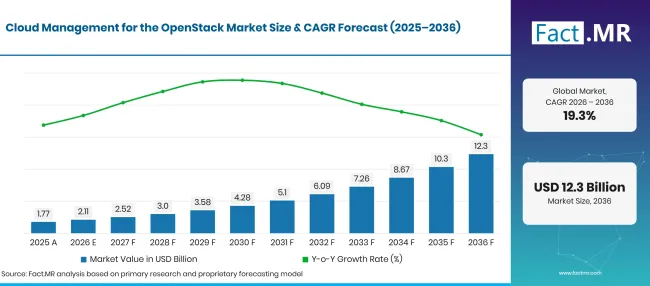
Cloud Management For The Openstack Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 1.77 |
| 2026 | Estimation | 2.11 |
| 2036 | Prévisions | 12.3 |
| CAGR 2026 à 2036 | Période de prévision | 19.3% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Quels sont les chiffres déterminants derrière la gestion du cloud pour la croissance du marché OpenStack ?
USD 10.2 milliards de revenus supplémentaires seront générés entre 2026 et 2036, portés par les logiciels cloud privés dans les grandes entreprises.
- Moteurs de la demande sur le marché
- L’adoption du cloud en entreprise en Europe ne cesse d’élargir le vivier d’acheteurs OpenStack. Eurostat a rapporté que 52.74% des entreprises européennes utilisaient des services payants de cloud computing en 2025 [1]. Les entreprises qui commencent avec des emails hébergés et du stockage déplacent souvent ensuite les charges de travail principales, certaines choisissant de les faire fonctionner sur un cloud privé ouvert.
- Les règles de commutation cloud favorisent les API ouvertes. La loi sur les données de la Commission européenne s’applique depuis 12 septembre 2025 et établit un cadre permettant aux clients de passer d’un fournisseur de services de traitement des données [2]. OpenStack offre aux fournisseurs et aux utilisateurs une API partagée et documentée qui facilite les déplacements entre les clouds.
- Les changements de licences de virtualisation poussent les équipes informatiques à chercher des alternatives. De nombreux opérateurs testent désormais OpenStack avec KVM comme voie pour les domaines de machines virtuelles existants, et les fournisseurs de gestion proposent des outils de migration pour déplacer les charges de travail par étapes.
- L’infrastructure privée d’IA ajoute des clusters GPU nécessitant un planning et un contrôle multi-locataire. The International 'Energy Agency a rapporté que les centres de données ont consommé environ 415 TWh d’électricité en 2024, soit environ 1.5% de la consommation mondiale, et ont estimé environ 945 TWh d’ici 2030 [3]. Les propriétaires qui développent cette capacité souhaitent un plan de contrôle ouvert pour celle-ci.
- La livraison basée sur Kubernetes réduit l’effort opérationnel d’OpenStack. Les fournisseurs emballent désormais les services OpenStack sous forme de conteneurs, donc les mises à niveau et la mise à l’échelle suivent les mêmes outils que les équipes de plateforme utilisent déjà pour les applications.
- Segments clés analysés
- Par composant : Les logiciels représenteront 62.3% part en 2026, les abonnements aux distributions supportées et aux outils du cycle de vie étant renouvelés chaque année.
- Par mode de déploiement : le Cloud privé conquisera 43.7% part de part en 2026, étant donné que les acheteurs régulés conservent des charges de travail sensibles sur leur matériel.
- Par taille organisationnelle : Les grandes entreprises détiendront 71.4% part en 2026 grâce à des équipes de plateformes internes capables de gérer des clouds multi-sites.
- Par utilisateur final : L’informatique et les télécommunications capteront 27.8% part de part en 2026, reflétant la demande des opérateurs pour une infrastructure ouverte hébergeant les fonctions réseau.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « OpenStack n’est plus un projet scientifique pour la plupart des acheteurs, c’est le plan B lorsqu’ils veulent contrôler les coûts, la localisation des données et le choix du matériel. Les fournisseurs gagnants seront ceux qui rendront les mises à jour ennuyeuses et les migrations prévisibles. Les offres de services managés bénéficieront le plus des entreprises qui souhaitent contrôler un cloud privé sans engager une grande équipe opérationnelle. »
- Implications stratégiques
- Les fournisseurs de distribution OpenStack devraient proposer des chemins de migration testés pour les machines virtuelles, les réseaux et les volumes de stockage, car la plupart des nouveaux acheteurs arrivent avec un ensemble d’hyperviseurs existant.
- Les fournisseurs de services managés devraient proposer des niveaux cloud privés à prix fixe avec des conditions de support claires, étant donné que les entreprises de taille moyenne manquent de personnel pour faire fonctionner OpenStack 24h/24.
- Les opérateurs télécoms devraient aligner leurs plateformes OpenStack avec les fonctions réseau conteneur, afin qu’un seul plan de contrôle serve à la fois les charges de travail héritées et natives cloud.
- Les partenaires matériels devraient certifier les serveurs GPU et les tissus haute vitesse avec des distributions majeures avant que les projets d’IA n’atteignent la phase d’appel d’offres.
À 22.1% CAGR, l’Allemagne devancera le groupe, les entreprises et organismes publics privilégiant les clouds qu’ils peuvent héberger localement. Le Royaume-Uni suit à 15.8%, où les incidents de sécurité maintiennent les conseils d’administration concentrés sur le contrôle des infrastructures. Le Japon publiera 15.2%, aidé par une utilisation quasi universelle du cloud des entreprises. La croissance de la 14.9% aux États-Unis reposera sur un vivier important d’ingénieurs cloud. Le Brésil complète le cinq à 13.6%, l’accès à Internet atteignant désormais la plupart des foyers.
Comment la gestion du cloud pour le marché OpenStack se répartit-elle par segment ?
Le logiciel dirigera la composante à 62.3%; Le Cloud privé dominera le mode déploiement à 43.7%; Les grandes entreprises occuperont la première place en taille organisationnelle à 71.4%; L’informatique et les télécommunications dirigeront l’utilisateur final à 27.8%.
Quel composant domine ?
Le logiciel représente 62.3% des ventes de 2026.
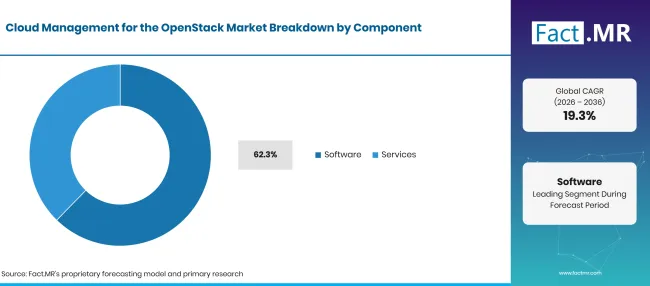
Cloud Management For The Openstack Market Breakdown Component | Source: Fact.MR
| Composant | Partager (2026) |
|---|---|
| Logiciel (segment principal) | 62.3% |
| D’autres segments combinés | 37.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Les dépenses logicielles OpenStack sont motivées par le besoin d’une version prise en charge et testée plutôt que du code en amont brut. Les acheteurs paient pour des correctifs de sécurité à long terme, des pilotes certifiés et un outil de mise à jour qui déplace un cloud d’une version à l’autre sans interruption. De nombreuses plateformes fonctionnent au-dessus de couches logicielles de virtualisation serveur telles que KVM, que la distribution regroupe et maintient. Le conseil et les services gérés OpenStack couvrent la conception, le déploiement, la migration et le fonctionnement 24h/24. La demande de services augmente lorsqu’une entreprise déplace un vaste parc de machines virtuelles, car chaque charge de travail nécessite des tests et une planification de transition. Les services comblent également les lacunes de compétences dans les entreprises qui ne peuvent pas doter d’une équipe cloud dédiée.
Qu’est-ce qui guide le segment Mode Déploiement ?
Private Cloud détient 43.7% des ventes de 2026.
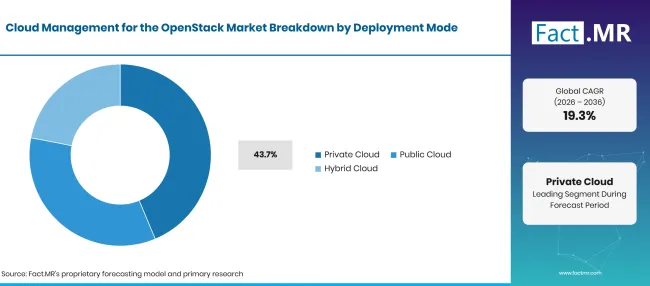
Cloud Management For The Openstack Market Breakdown Deployment Mode | Source: Fact.MR
| Mode de déploiement | Partager (2026) |
|---|---|
| Cloud privé (segment principal) | 43.7% |
| D’autres segments combinés | 56.3%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Les banques, hôpitaux, ministères et opérateurs conservent des données sensibles sur du matériel qu’ils possèdent ou louent, avec un contrôle clair sur la localisation et l’accès. Les clouds OpenStack privés leur offrent une provision en libre-service tout en restant à l’intérieur de leur propre périmètre de sécurité. Beaucoup sont déployés sur des systèmes hyperconvergés qui fusionnent calcul et stockage dans un seul rack. Les clouds OpenStack publics sont gérés par des fournisseurs régionaux qui vendent la capacité avec des API ouvertes. Les déploiements hybrides relient un cloud OpenStack sur site à la capacité publique, et les outils de gestion multi-cloud aident les équipes à placer les charges de travail entre les deux.
Comment la taille de l’organisation façonne-t-elle la demande ?
Les grandes entreprises représentent 71.4% des ventes de 2026.
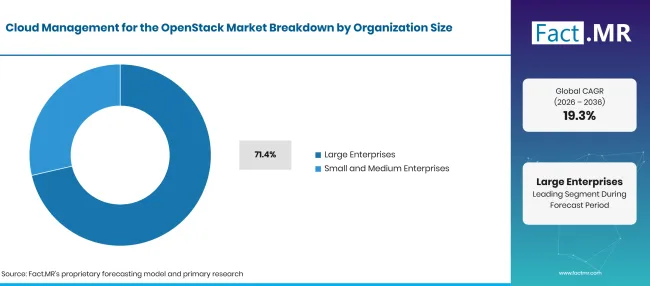
Cloud Management For The Openstack Market Breakdown Organization Size | Source: Fact.MR
| Taille de l’organisation | Partager (2026) |
|---|---|
| Grandes entreprises (segment leader) | 71.4% |
| D’autres segments combinés | 28.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Les entreprises multi-sites exploitent des milliers de machines virtuelles et disposent d’un budget pour des ingénieurs de plateforme dédiés. Elles bénéficient le plus du remplacement des licences par socket par des logiciels ouverts. À travers l’UE, 84.67% des grandes entreprises ont acheté des services d’informatique cloud en 2025, selon Eurostat [1]. Les petites et moyennes entreprises atteignent OpenStack principalement via des clouds privés gérés et des fournisseurs OpenStack publics. Des installateurs plus légers et des éditions à nœud unique réduisent désormais le point d’entrée pour les équipes informatiques plus petites.
Qu’est-ce qui soutient l’informatique et les télécommunications au sein de l’utilisateur final ?
Les acheteurs en informatique et télécommunications représentent 27.8% des ventes de 2026.
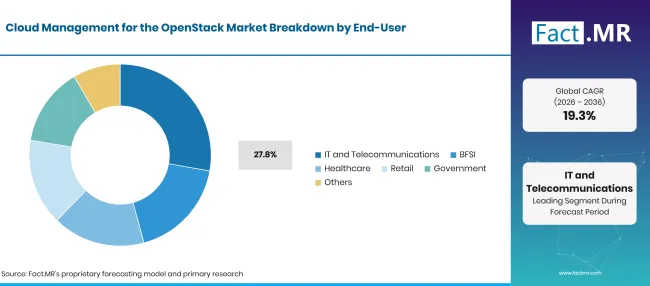
Cloud Management For The Openstack Market Breakdown End User | Source: Fact.MR
| Utilisateur final | Partager (2026) |
|---|---|
| Informatique et Télécommunications (Segment leader) | 27.8% |
| D’autres segments combinés | 72.2%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Les opérateurs mobiles exécutent des fonctions centrales et périphériques virtualisées sur OpenStack, et 5déploiement de G maintient cette empreinte croissante. L’UIT a rapporté que les réseaux 5G couvraient 55% de la population mondiale en 2025 [4]. De nombreux opérateurs hébergent des charges de virtualisation des fonctions réseau sur OpenStack sur des sites centraux et régionaux. Dans l’UE, 82.92% d’entreprises du secteur de l’information et de la communication ont utilisé des services cloud payants en 2025 [1]. Les acheteurs de BFSI utilisent OpenStack pour des charges de travail réglementées qui doivent rester dans des lieux approuvés. Les prestataires de soins de santé l’appliquent aux archives d’imagerie et aux systèmes de dossiers, souvent à côté des services de cloud en santé . Les utilisateurs de détail et gouvernementaux le privilégient pour le contrôle des coûts et la résidence des données.
Qu’est-ce qui accélère la gestion du cloud pour l’adoption du marché OpenStack, et qu’est-ce qui la freine ?
L’adoption bénéficiera des règles de commutation cloud, des modifications de licences de virtualisation et des clusters privés d’IA. La croissance est freinée par un manque de compétences OpenStack et par l’effort de déplacer de grands domaines hérités.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Migration des états de machines virtuelles loin des hyperviseurs propriétaires | +3.8% | Amérique du Nord, Europe de l’Ouest | À court terme (<= 2 ans) |
| Souveraineté des données et règles de commutation cloud | +3.2% | Europe de l’Ouest, Asie de l’Est | Moyen terme (2-4 ans) |
| Fonction réseau télécom et virtualisation 5cœurs G | +2.6% | Asie de l’Est, Amérique du Nord, Europe de l’Ouest | Moyen terme (2-4 ans) |
| Constructions privées d’IA et de clusters GPU | +2.2% | Amérique du Nord, Asie de l’Est | À court terme (<= 2 ans) |
| Emballage basé sur Kubernetes des services OpenStack | +1.4% | Mondial | Moyen terme (2-4 ans) |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Niveaux cloud privé gérés pour les entreprises de taille moyenne | +1.3% | Mondial | À court terme (<= 2 ans) |
| Clouds publics souverains provenant de fournisseurs régionaux | +1.1% | Europe de l’Ouest, Amérique latine | Moyen terme (2-4 ans) |
| Sites OpenStack en périphérie pour les opérateurs et les détaillants | +0.8% | Asie de l’Est, Amérique du Nord | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Pénurie d’ingénieurs ayant des compétences opérationnelles OpenStack | -1.2% | Mondial | À court terme (<= 2 ans) |
| Complexité des mises à niveau sur de grands clouds multi-sites | -0.8% | Mondial | Moyen terme (2-4 ans) |
| Concurrence des services cloud publics à grande échelle | -0.7% | Amérique du Nord, Amérique latine | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Quels pays étendent la gestion du cloud pour le marché OpenStack jusqu’en 2036 ?
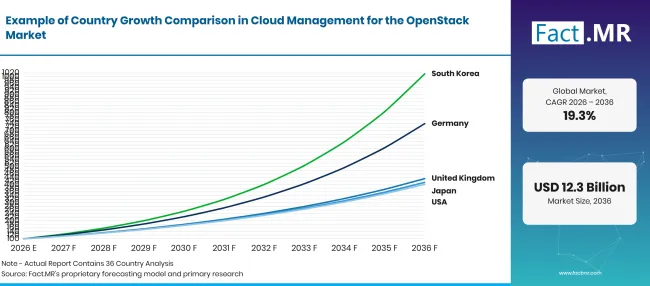
Cloud Management For The Openstack Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Allemagne | 22.1% |
| Royaume-Uni | 15.8% |
| Japon | 15.2% |
| États-Unis | 14.9% |
| Brésil | 13.6% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Qu’est-ce qui soutient l’adoption par l’Allemagne ?
22.1% CAGR, motivé par la demande de clouds hébergés localement selon les règles européennes sur les données.
La demande OpenStack en Allemagne s’appuie sur une large utilisation du cloud entre entreprises. Destatis a rapporté qu' 54% d’entreprises allemandes comptant au moins 10 employés utilisaient des services cloud payants en 2025 [5]. La part a atteint 88% dans le secteur de l’information et de la communication [5]. Les acheteurs allemands ont souvent besoin d’hébergement domestique, qui privilégie les clouds OpenStack privés et régionaux.
Comment le Royaume-Uni est-il en train de faire évoluer la demande ?
15.8% CAGR, soutenue par des priorités de sécurité qui maintiennent l’infrastructure sous contrôle direct.
Les entreprises britanniques évaluent les choix cloud face à un flux constant d’incidents cybernétiques. Le Department for Science, Innovation and Technology a rapporté qu' 43% d’entreprises britanniques avaient identifié une violation ou une attaque dans les 12 mois précédant son enquête de 2025 [6]. Les grandes entreprises ont rapporté un taux de 74% [6]. Les clouds privés OpenStack permettaient à ces entreprises de définir leurs propres contrôles.
Qu’est-ce qui soutient l’adoption par le Japon ?
15.2% CAGR, facilité par une utilisation quasi universelle du cloud parmi les entreprises japonaises.
Les entreprises japonaises considèrent déjà le cloud comme une TI standard. Le ministère de l’Intérieur et des Communications a rapporté en mai 2025 que la part des entreprises utilisant des services cloud avait dépassé 80% [7]. La même enquête a révélé qu' 88.2% d’utilisateurs cloud ont rapporté des avantages [7]. Les opérateurs télécoms japonais gèrent également de grands ensembles OpenStack pour les fonctions réseau.
Comment les États-Unis se comportent-ils ?
14.9% CAGR, reflète une large base d’ingénieurs cloud et de plateforme.
Les équipes OpenStack aux États-Unis peuvent puiser sur un vivier de main-d’œuvre important. Le Bureau of Labor Statistics prévoit environ 280,000 postes vacants chaque année dans les emplois en informatique et technologies de l’information de 2025 à 2035 [8]. Il a rapporté un salaire annuel médian de109,470 $ pour ce groupe en mai 2025 [8]. Les sociétés d’hébergement et les centres de recherche sont des acheteurs fréquents de cloud privé.
Comment le Brésil développe-t-il la demande ?
13.6% CAGR, alors que la connectivité croissante élargit le marché des services cloud locaux.
La base numérique du Brésil s’étend. L’IBGE a rapporté que 74.9 millions de foyers, soit 93.6% de foyers privés permanents, avaient accès à Internet en 2024 [9]. Une connectivité accrue augmente la demande d’hébergement local. Les centres de données publics et les fournisseurs régionaux ajoutent une capacité cloud ouverte pour conserver les données dans le pays.
Qui dirige la gestion cloud pour le marché OpenStack ?
Supply se divise en deux groupes. Les fournisseurs de distribution vendent des compilations OpenStack prises en charge et des outils de cycle de vie. Red Hat propose Red Hat OpenStack Services sur OpenShift, qui utilise un plan de contrôle conteneurisé sur OpenShift. Canonical a marqué 15 ans d’OpenStack en octobre 2025 et a indiqué que plus de 500 clouds exécutent sa distribution en production sous Ubuntu Pro [13]. Mirantis a lancé Rockoon en janvier 2025, un contrôleur open source pour OpenStack sur Kubernetes qui ancre Mirantis OpenStack pour Kubernetes [10].
Platform9 vend Private Cloud Director aux équipes de virtualisation et en a publié une édition communautaire gratuite en mars 2025 [11]. Les opérateurs et les fournisseurs gérés forment le second groupe. Rackspace Technology a lancé OpenStack Business en juillet 2025, un cloud privé entièrement géré et dédié [12]. OVHcloud construit son cloud public sur des standards ouverts tels qu’OpenStack, avec une API OpenStack pour l’automatisation. La fiabilité des mises à jour, les outils de migration et la prise en charge 24h/24 sépareront les fournisseurs à mesure que les acheteurs déplacent leurs charges de travail à grande échelle.
Quelles entreprises sont les principaux fournisseurs ?
Les entreprises clés incluent Red Hat, Inc. ; Canonical Ltd.; Mirantis, Inc. ; Platform9 Systems, Inc. ; Rackspace Technology, Inc. ; et OVHcloud.
- Red Hat, Inc.
- Canonical Ltd.
- Mirantis, Inc.
- Plateforme9 Systems, Inc.
- Rackspace Technology, Inc.
- OVHcloud
Bibliographie
- [1] Eurostat. (janvier 2026). Cloud computing - statistiques sur l’utilisation par les entreprises.
- [2] Commission européenne. (2026, juillet 2). Loi sur les données.
- [3] Agence internationale de l’énergie. (2025). Énergie et IA : résumé exécutif.
- [4] Union internationale des télécommunications. (2025, octobre 15). Faits et chiffres 2025 : couverture du réseau mobile.
- [5] Statistisches Bundesamt (Destatis). (2025, novembre 24). Jedes zweite Unternehmen nutzt kostenpflichtige Cloud-Services [Une entreprise sur deux utilise des services cloud payants].
- [6] Département de la science, de l’innovation et de la technologie. (juin 192025). Enquête sur les violations de cybersécurité 2025.
- [7] Ministère des Affaires intérieures et des Communications, Japon. (Mai 302025 ). [Résultats de l’Enquête sur les tendances d’utilisation des communications 2024].
- [8] Bureau américain des statistiques du travail. (août 272026). Métiers en informatique et technologies de l’information.
- [9] Instituto Brasileiro de Geografia e Estatística (IBGE). (2025, juillet 24). Internet chega a 74,9 milhões de domicílios do país em 2024 [Internet atteint 74.9 millions de foyers en 2024].
- [10] Mirantis. (2025, janvier 28). Mirantis lance un logiciel open source qui simplifie la gestion OpenStack sur Kubernetes.
- [11] Plateforme9. (2025, mars 31). La plateforme9 publie une édition communautaire gratuite afin que tous les praticiens de la virtualisation puissent profiter du cloud privé le plus simple.
- [12] Technologie des espaces rack. (juillet 82025 ). Les entreprises améliorent la confidentialité, la sécurité et le contrôle grâce au cloud privé OpenStack de Rackspace Technology.
- [13] Canonique. (2025, octobre 7). OpenStack cloud - joyeux 15anniversaire !
Ce rapport répond
- Les revenus de gestion d’OpenStack sont répartis entre logiciels et services, les valeurs étant suivies jusqu’en 2036.
- Quels modes de déploiement, la taille des entreprises et les utilisateurs finaux comptent la part dominante, et pourquoi ils achètent.
- L’Allemagne, le Royaume-Uni, le Japon, les États-Unis et le Brésil sont comparés en termes d’utilisation du cloud, de pression en matière de sécurité et de compétences.
- Les fournisseurs de distribution et les fournisseurs gérés sont présentés avec leurs produits OpenStack actuels.
- La migration des hyperviseurs, les règles de souveraineté et les clusters d’IA sont mis en balance face aux pénuries de compétences et à l’effort d’amélioration.
Que couvre la gestion cloud pour le marché OpenStack ?
La gestion cloud OpenStack couvre les outils et services qui installent, exécutent et mettent à jour un cloud OpenStack. Cela inclut les distributions prises en charge, les outils de déploiement et de mise à jour, la surveillance, ainsi que le travail opérationnel effectué par les fournisseurs gérés.
Le chiffre d’affaires est suivi par composant, mode de déploiement, taille de l’organisation et utilisateur final. Les valeurs reflètent ce que les acheteurs paient aux fournisseurs et aux entreprises de service, et non le coût des serveurs en dessous.
Qu’est-ce qui est inclus dans le périmètre ?
Les abonnements pour les distributions OpenStack, les gestionnaires de cycle de vie et les contrôleurs OpenStack basés sur Kubernetes sont inclus. Le conseil, la migration, la formation et l’exploitation gérée des clouds OpenStack sont considérés comme des services.
La capacité publique d’OpenStack est comptabilisée au niveau de gestion et de service. Les outils de budgétisation et de rétrofacturation dans les clouds OpenStack sont inclus lorsqu’ils sont vendus avec la plateforme, tandis que les outils FinOps cloud autonomes sont suivis ailleurs.
Qu’est-ce qui est exclu de la portée ?
Les serveurs, le stockage et le matériel réseau vendus sous contrats séparés sont exclus. Les services cloud publics à hyperéchelle qui ne fonctionnent pas sur OpenStack dépassent les limites de revenus.
Les produits autonomes de sécurité des données cloud et les plateformes Kubernetes générales sans gestion OpenStack sont également exclus.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens dans le secteur.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
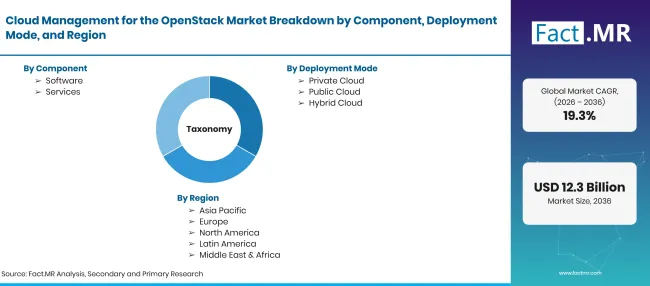
Cloud Management For The Openstack Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 pour USD milliards d’ici 2036 à CAGR |
| Définition du marché | Logiciels et services utilisés pour déployer, exploiter, mettre à jour et gouverner des clouds construits sur OpenStack. Il comprend les distributions supportées, les outils de gestion du cycle de vie, le conseil et l’exploitation gérée. |
| Composant | Logiciels ; Services |
| Mode de déploiement | Cloud privé ; Cloud public ; Cloud hybride |
| Taille de l’organisation | Grandes entreprises ; Petites et moyennes entreprises |
| Utilisateur final | TI et Télécommunications ; BFSI ; Santé ; Commerce de détail ; Gouvernement ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Royaume-Uni; le Japon ; États-Unis; Brésil |
| Entreprises profilées | Red Hat, Inc. ; Canonical Ltd.; Mirantis, Inc. ; Platform9 Systems, Inc. ; Rackspace Technology, Inc. ; OVHcloud |
| Période de prévision | 2026 à 2036 |
| Approche | Approche hybride descendante et ascendante utilisant les comptes de cœurs OpenStack en production ; prix d’abonnement et de support par nœud ; valeurs de contrats de service géré ; déploiement et répartition des utilisateurs finaux par pays ; et revue du portefeuille fournisseur. |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Comment le marché est-il segmenté ?
-
Par composant
- Logiciels
- Services
-
Par mode de déploiement
- Nuage privé
- Nuage public
- Nuage hybride
-
Par taille de l’organisation
- Grandes entreprises
- Petites et moyennes entreprises
-
Par utilisateur final
- Informatique et télécommunications
- BFSI
- Soins de santé
- Vente au détail
- Gouvernement
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est l’ampleur de la gestion cloud pour le marché OpenStack en 2026 ?
Quel est le CAGR de la gestion cloud pour le marché OpenStack de 2026 à 2036 ?
Quel composant dirige la gestion cloud pour le marché OpenStack ?
Quel mode de déploiement domine la gestion cloud pour le marché OpenStack ?
Quelle taille d’organisation dirige la gestion cloud pour le marché OpenStack ?
Quel utilisateur final dirige la gestion cloud pour le marché OpenStack ?
Quel pays connaîtra le plus de succès dans la gestion cloud pour le marché OpenStack ?
Quelles sont les principales entreprises dans la gestion cloud pour le marché OpenStack ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF