- Market Value (2025): USD 7.77 Bn
- Estimated Value (2026): USD 8.06 Bn
- Forecast Value (2036): USD 11.7 Bn
- CAGR (2026-2036): 3.8%
Quelle est la prévision du marché du craquelage catalytique fluide (FCC) d’ici 2036 ?
USD 8.06 milliards en 2026 pour USD 11.7 milliards d’ici 2036 à 3.8% CAGR.
- À USD 7.77 milliards en 2025, le marché du craquement catalytique fluide a tiré un élan opérationnel stable grâce aux opérations mondiales de raffinerie, à la modernisation massive du brut et à une demande soutenue d’essence moteur à haut indice d’octane.
- Les ventes passeront de USD 8.06 milliards en 2026 à USD 11.7 milliards d’ici 2036, les raffineries investissant dans la coproduction pétrochimique, les additifs catalyseurs ZSM-5 zéolithe, et les technologies de réduction du soufre.
- Composée à un 3.8% CAGR régulier sur la fenêtre de prévision 2026-2036, la croissance du marché est renforcée par la hausse de la demande chimique mondiale, l’intégration raffinerie-pétrochimie et les projets de modernisation du craquage résidentiel.
La trajectoire économique du marché reflète des dépenses opérationnelles continues non discrétionnaires sur l’ensemble des infrastructures énergétiques en aval. Parce que les unités de craquage catalytique fluide fonctionnent dans des conditions difficiles caractérisées par des températures dépassant 500 degrés Celsius, une attrition intense du catalyseur et une érosion hydrodynamique sévère dans les réacteurs riser et régénérateurs, les raffineurs ajoutent continuellement un catalyseur d’équilibre neuf (e-cat) tout en purgant les amendes désactivées. Cette composition quotidienne continue du catalyseur, combinée à des remaniements triennaux de plusieurs millions de dollars, établit une base de revenus exceptionnellement solide et récurrente pour les synthétiseurs de catalyseurs, les entrepreneurs en génie chimique et les licenciés de technologies de raffinage dans le monde entier.
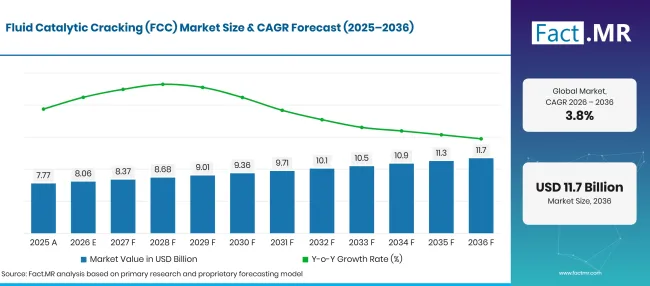
Fluid Catalytic Cracking Fcc Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 7.8 |
| 2026 | Estimation | 8.06 |
| 2036 | Prévisions | 11.7 |
| CAGR 2026 à 2036 | Période de prévision | 3.8% |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché du craquage catalytique fluide (FCC) ?
Entre 2026 et 2036, l’industrie du craquelage catalytique fluide ouvrira une opportunité absolue de USD 3.6 milliards, portée par la demande mondiale croissante de propylène de qualité pétrochimique, le traitement lourd des résidus de bas de gamme et des catalyseurs avancés de réduction des émissions environnementales.
- Moteurs de la demande sur le marché
- L’utilisation des raffineries maintient la modernisation de la FCC commercialement pertinente. Les États-Unis ont conservé 18.2 million de barils par jour calendaire de capacité opérationnelle de distillation atmosphérique dans 130 raffineries le 1janvier 2026 [1]. Cette base installée maintient la disponibilité active, le contrôle du rendement et la réduction des goulets de contrôle au cœur des priorités des investissements dans les raffineries.
- L’évolution des soldes de pétrole brut et de produits récompense la conversion flexible. La revue statistique 2025 de l’OPEP suit la capacité des raffineries, le trafic et la production de produits pétroliers dans les pays producteurs et consommateurs [2]. Ces références aident les opérateurs à ajuster la sévérité de la FCC et la stratégie catalyseur à mesure que les tendances régionales de la demande évoluent.
- Les exigences de conformité transforment le fonctionnement de la FCC. Les dispositions NESHAP des raffineries américaines couvrent spécifiquement les unités de craquelage catalytique sous 40 partie 63du CFR, sous-partie UUU [3]. La règle maintient les dépenses liées à la surveillance de la combustion, au contrôle des particules, à la discipline opérationnelle et aux améliorations des performances des émissions.
- Le réseau de raffinage concentré du Japon privilégie des mises à niveau sélectives plutôt que des augmentations larges de capacité. Le pays exploitait 19 raffineries avec 3,110,400 barils par jour de capacité de traitement du brut prévue fin mars 2025 [4]. Cette base installée soutient le remplacement de catalyseurs, les travaux d’efficacité énergétique et les refontes ciblées de la FCC.
- La demande européenne de produits nécessite toujours des moyens de conversion compétents. L’Allemagne a enregistré 89.62 millions de tonnes de ventes de produits pétroliers en 2025, en hausse de 1.43%, dont 17.88 million de tonnes d’essence et 33.44 millions de tonnes de diesel [5]. Le mix de la demande maintient l’optimisation du rendement et l’exploitation contrôlée par la FCC sur le plan commercial de la pertinence.
- Segments clés analysés
- Par type : L’essence représente la production de produits la plus importante avec une part de 42.3% en 2026, servant de composant essentiel de mélange à haute intensité d’indice d’octane pour les moteurs automobiles à allumage à étincelle dans le monde.
- Par type de catalyseur : La zéolite domine la demande de catalyseurs avec une part 54.8% en 2026, grâce à son architecture microporeuse cristalline qui offre une sélectivité exceptionnelle contre les fissures et une stabilité hydrothermale acide-site.
- Par application : Les raffineries génèrent 68.4% du chiffre d’affaires total du marché en 2026, servant de principales installations de conversion en pétrole lourd exploitant des complexes commerciaux à haut débit de la FCC.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Le paysage du craquelage catalytique fluide traverse une transition cruciale vers l’ère pétrochimique. Bien que les unités FCC aient été historiquement conçues et exploitées uniquement pour maximiser les rendements en essence de transport, les raffineurs avant-gardistes modifient agressivement leurs réacteurs rehausseurs pour fonctionner dans des conditions de grande sévèrité. En incorporant des additifs ZSM-5 pentasil zéolithiques spécialisés et en optimisant les températures de sortie des montants, les unités FCC modernes peuvent faire passer les rendements de propylène de niveaux historiques de 4% à 5% jusqu’à 18% à 22% du volume liquide total. Ce changement découple les marges de raffinerie de la consommation fluctuante d’essence au détail et aligne directement la production opérationnelle avec la fabrication mondiale de polymères et de produits chimiques. De plus, à mesure que les raffineurs traitent des ardeuses brutes plus lourdes et plus à prix réduit contenant de fortes concentrations de poisons au nickel, au vanadium et à l’azote basique, la demande pour des architectures de matrices catalyseuses avancées avec pièges métalliques intégrés est en hausse. Les catalyseurs qui préservent la surface tout en supprimant les réactions de déshydrogénation représentent le segment à plus forte croissance sur le marché aval. »
- Implications stratégiques
- Les fabricants de catalyseurs devraient étendre la production d’additifs spécialisés à matrice ZSM-5 afin d’aider les clients en raffinage à pivoter rapidement les rendements des produits entre l’essence d’été et le propylène d’hiver [1].
- Les opérateurs de raffinerie doivent moderniser les systèmes cyclones régénérateurs et les précipitateurs électrostatiques afin de respecter les normes régionales strictes sur les émissions de particules [2].
- Les entrepreneurs en ingénierie en aval devraient concevoir des remontants modulaires à haute gravité qui permettent aux unités existantes de la FCC de co-traiter les huiles de pyrolyse issues du recyclage des déchets plastiques [4].
- Les raffineurs de pétrole doivent établir des accords d’approvisionnement à long terme pour les promoteurs de terres rares comme le lanthane et le cérium afin de stabiliser la taille des cellules unitaires et de préserver l’activité catalyseur contre la désactivation hydrothermique [5].
La demande du marché de la FCC allemande va s’intensifier à 3.6% CAGR jusqu’en 2036, soutenue par des clusters raffinerie-chimiques d’Europe centrale qui améliorent l’efficacité de conversion et intègrent les matières premières biologiques renouvelables.
Comment le marché du craquage catalytique fluide (FCC) se répartit-il par segment ?
L’essence dirige le type à 42.3%, Zeolite commande le type Catalyst à 54.8%, et les raffineries représentent 68.4% du chiffre d’affaires d’application en 2026.
Quel type domine ?
L’essence capte 42.3% de la valeur du produit en 2026.
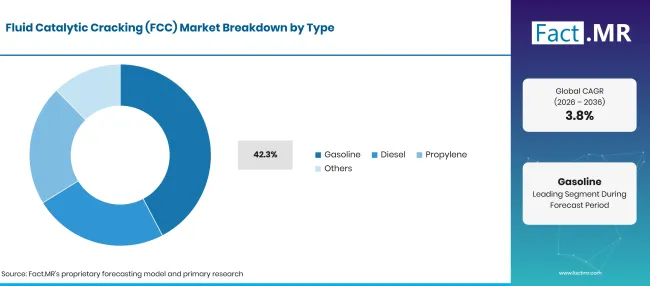
Fluid Catalytic Cracking Fcc Market Breakdown Type | Source: Fact.MR
L’essence mécanique finie et de qualité mélange représente la principale production économique des unités commerciales de craquage catalytique fluide. Dans le raffinage pétrolier conventionnel, le naphte atmosphérique léger ne possède pas le numéro d’octane de recherche (RON) requis pour satisfaire aux exigences modernes de lutte anti-cliquetis des moteurs à combustion interne. Le craquage catalytique convertit le fioul sous vide lourd en hydrocarbures paraffiniques, oléfiniques et aromatiques fortement ramifiés qui produisent un flux d’essence FCC avec un indice d’octane exceptionnel généralement compris entre 90 et 95 RON. Ce flux à haut taux d’octane sert de composant fondamental pour les grades d’essence de détail classiques et premium. Même si l’adoption des véhicules électriques s’accélère dans les régions matures, le parc automobile en expansion en Asie, Amérique latine et Afrique en développement assure une demande mondiale soutenue pour l’essence de transport. Les raffineurs utilisent des opérations intégrées de production d’hydrocarbures en amont ainsi que des stratégies d’entretien et d’intervention en fond de puits pour garantir des matières premières lourdes stables qui maximisent l’économie de conversion des unités FCC.
| Type | Partager (2026) |
|---|---|
| Essence (segment de tête) | 42.3% |
| D’autres segments combinés | 57.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Quel type de Catalyst est le leader du marché ?
La zéolite 54.8% de la demande de catalyseurs en 2026.
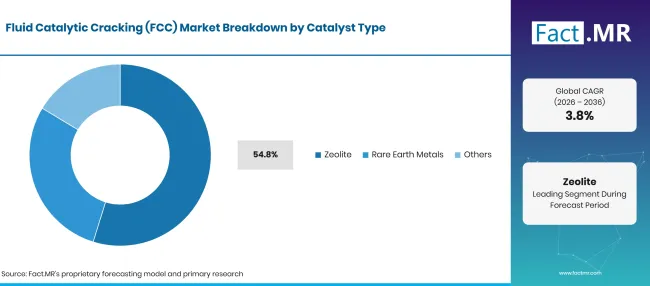
Fluid Catalytic Cracking Fcc Market Breakdown Catalyst Type | Source: Fact.MR
Les zéolites cristallines synthétiques, principalement des zéolites ultrastables de type Y (USY) et des additifs spécialisés pentasil ZSM-5 , constituent le composant catalyseur actif indispensable dans les unités FCC. Les zéolites possèdent des réseaux poreux tridimensionnels très uniformes avec des cages microscopiques précisément calibrées et de puissants sites d’acide de Brønsted qui facilitent les mécanismes de craquage des ions carbonium. Ces structures cristallines microscopiques permettent le craquage sélectif de grosses molécules d’hydrocarbures en molécules de gamme d’essence tout en supprimant le sur-craquement vers le gaz sec et le coke. La synthèse moderne des catalyseurs consiste à modifier le rapport silice/alumine et à incorporer des éléments de terres rares tels que le lanthane pour maintenir la cristallinité structurelle à des températures régénératrices supérieures à 700 degrés Celsius en présence de vapeur. Les raffineurs coordonnent les ajouts de catalyseurs avec des fluides et additifs de forage pétrolier ainsi que des systèmes de tuyauterie de transfert de raffinerie pour maintenir des vitesses de fluidisation stables et prévenir l’agglomération du lit catalyseur.
| Type de catalyseur | Partager (2026) |
|---|---|
| Zéolite (segment principal) | 54.8% |
| D’autres segments combinés | 45.2%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Quelle application détient la plus grande part de marché ?
Les raffineries représentent 68.4% des recettes des demandes de 2026.
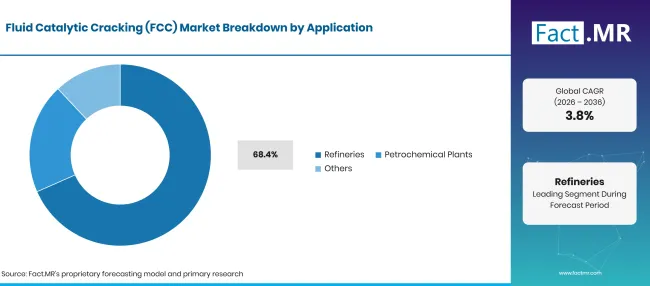
Fluid Catalytic Cracking Fcc Market Breakdown Application | Source: Fact.MR
Les raffineries de pétrole intégrées représentent l’application commerciale principale de la technologie de craquage catalytique fluide. Une unité FCC est souvent considérée comme le cœur d’une raffinerie de conversion moderne car elle détermine l’efficacité globale de conversion des usines, l’équilibre de l’ardoise produit et la rentabilité opérationnelle. En modernisant les résidus atmosphériques lourds et à faible valeur ajoutée et les huiles sous vide en combustibles liquides à forte marge et en oléfines légères, l’unité FCC permet aux raffineurs d’acheter des ardeuses acidulées à prix réduit sans sacrifier les rendements des produits finis. Les installations de raffinerie commerciale comportent des boucles de traitement complexes comprenant des réacteurs riser, des cuves catalyseurs, des régénérateurs à deux étages, des colonnes principales de fractionnement et des usines de concentration gazeuse. Pour maintenir des campagnes d’exploitation continues sur plusieurs années sans arrêts imprévus, les équipes d’ingénierie de raffinerie s’appuient sur des conduites flexibles de procédé résistantes à la corrosion et des machines de pompage de fluides de raffinerie conçues pour gérer les boues de catalyseurs abrasifs à des pressions de fonctionnement élevées.
| Application | Partager (2026) |
|---|---|
| Raffineries (segment de tête) | 68.4% |
| D’autres segments combinés | 31.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Qu’est-ce qui accélère l’adoption du Fluid Catalytic Cracking (FCC) sur le marché, et qu’est-ce qui la freine ?
L’adoption est stimulée par l’intégration raffinerie-pétrochimie, les fortes exigences de transformation du brut et les refontes de riser propylène à haute intensité, tandis que la croissance est freinée par l’électrification des flottes de véhicules, des coûts élevés de rotation unitaire et des limites strictes d’émission d’oxyde de soufre.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Modernisation stratégique des unités FCC pour maximiser les rendements du propylène de qualité chimique | +1.1% | Amérique du Nord, Asie de l’Est, Europe de l’Ouest | À court terme (<= 2 ans) |
| Augmentation du traitement des bruts à prix réduit, lourds et acidulés nécessitant des catalyseurs tolérants aux métaux | +0.9% | Mondial | À court terme (<= 2 ans) |
| Exigences opérationnelles continues pour les catalyseurs de fissuration à nouvel équilibre | +0.7% | Mondial | À court terme (<= 2 ans) |
| Intégration raffinerie-complexe pétrochimique augmentant la demande d’olèfines légères | +0.6% | Amérique du Nord, Asie de l’Est | Moyen terme (2-4 ans) |
| Normes environnementales strictes imposant les additifs catalyseurs pour réduire les SOx et NOx | +0.5% | Europe de l’Ouest, Amérique du Nord | Moyen terme (2-4 ans) |
| Co-traitement des bio-huiles circulaires et des huiles de pyrolyse plastique dans les montants commerciaux FCC | +0.4% | Europe de l’Ouest, Amérique du Nord | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Déploiement commercial de la technologie de craquelage catalytique profond (DCC) pour la production chimique directe | +0.6% | Asie de l’Est, Amérique du Nord | Moyen terme (2-4 ans) |
| Recyclage circulaire et récupération des métaux précieux à partir de catalyseurs de fissuration à l’équilibre usé | +0.5% | Europe de l’Ouest, Amérique du Nord | À long terme (>= 4 ans) |
| Développement de matrices catalyseurs zéolitiques zéro-rares résistantes à l’intoxication au nickel et au vanadium | +0.4% | Mondial | Moyen terme (2-4 ans) |
| Optimisation des fissures résidentes au bas du baril dans l’expansion des raffineries dans les pays en développement | +0.3% | Amérique latine, Asie du Sud et Pacifique | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Plateau structurel à long terme de la consommation d’essence dans les transports dans les économies matures | -0.5% | Europe de l’Ouest, Amérique du Nord | À long terme (>= 4 ans) |
| Dépenses d’investissement extrêmes requises pour les refontes majeures de régénération et de redressement des montants FCC | -0.4% | Mondial | À court terme (<= 2 ans) |
| Renforcement des limites municipales de qualité de l’air sur les particules particulaires et les émissions de carbone des raffineries | -0.3% | Europe de l’Ouest, Amérique du Nord | Moyen terme (2-4 ans) |
| Volatilité des prix dans les métaux rares spécialisés, y compris les précurseurs de lanthane et de cérium | -0.3% | Mondial | À court terme (<= 2 ans) |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Quels pays étendent le marché du craquelage catalytique fluide (FCC) jusqu’en 2036 ?
Des investissements soutenus dans des clusters de raffinage matures et des pôles côtiers de transformation pétrochimique en expansion propulsent la demande de craquage catalytique fluide au niveau du pays jusqu’en 2036.
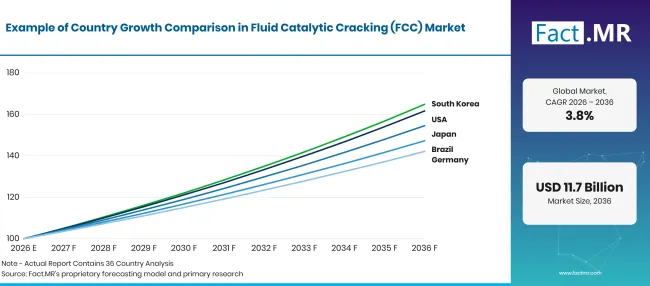
Fluid Catalytic Cracking Fcc Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Allemagne | 3.6% |
| Brésil | 4.0% |
| États-Unis | 4.9% |
| Royaume-Uni | 3.2% |
| Japon | 4.5% |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Qu’est-ce qui soutient l’Allemagne ' l’adoption de l’Allemagne ?
3.6% CAGR, porté par la modernisation des raffineries industrielles, les parcs chimiques intégrés et la co-transformation circulaire des bio-matières premières.
Le marché de la FCC en Allemagne est défini par la nécessité de protéger la production d’une position plus serrée des matières premières. Les données fédérales montrent que les ventes de produits pétroliers en 2025 ont augmenté de 1.43% à 89.62 millions de tonnes, tandis que les importations de pétrole brut ont chuté de 4.44% à 80.40 millions de tonnes [6]. Cette divergence encourage des projets axés sur l’efficacité de conversion, la flexibilité opérationnelle et la préservation du rendement.
Comment le Brésil se produit-il ?
4.0% CAGR, soutenu par le raffinage national offshore du brut pré-salé, les expansions aval de Petrobras et la demande croissante de carburants pour le transport.
Le Brésil passe de l’expansion du brut à une capture plus complète de la valeur intérieure. ANP a déclaré une production moyenne de pétrole de 3.8 millions de barils par jour en 2025, 12% au-dessus de 2024, tandis que la production des raffineries a atteint 2.2 million de barils par jour, soit 86.4% de la capacité installée [7]. L’écart opérationnel crée une place pour la demande catalyseur de la FCC, les services de fiabilité et l’amélioration du débit.
Qu’est-ce qui soutient l’adoption par les États-Unis ?
4.9% CAGR, alimenté par le monde ' la plus grande capacité de raffinage commercial de la FCC, l’intégration pétrochimique et le mélange de pétrole de schiste lourd de la FCC.
Les États-Unis offrent de l’envergure, mais la consolidation des raffineries augmente les attentes en termes de performance. La capacité opérationnelle de raffinage s’élevait à 18.2 millions de barils par jour calendaire le 1janvier 2026, et deux fermetures en 2025 ont éliminé environ 400,000 barils par jour [8]. Les sites restants ont des incitations plus fortes à améliorer la disponibilité, l’économie de conversion et le rendement des produits.
Comment le Royaume-Uni développe-t-il la demande ?
3.2% CAGR, ancrée par des raffineries côtières de la mer du Nord, des raccordements de pipelines pétrochimiques et des rénovations de réduction des émissions.
Le Royaume-Uni devient un marché concentré de maintenance et d’optimisation. La production des raffineries a atteint 48 million de tonnes en 2025, en baisse 4.8% par rapport à 2024 après la fin des opérations à Grangemouth et Lindsey [9]. Les dépenses sont donc plus susceptibles de favoriser la conformité, la disponibilité et les travaux de conversion sélective dans les usines restantes.
Comment le Japon est-il en train de développer la demande ?
4.5% CAGR, soutenue par un craquement pétrochimique de haute intensité, la maximisation du rendement du propylène et une intégration économe en énergie dans les raffineries.
Le Japon présente un cycle de remplacement mature où la précision compte plus que le volume des constructions neuves. Son système de raffinage comprenait 19 raffineries avec 3,110,400 barils par jour de capacité de traitement du brut prévue fin mars 2025 [10]. Cette concentration favorise les investissements dans la performance du catalyseur, le contrôle des procédés, la conversion à haute intensité et l’exploitation économe en énergie.
Qui dirige le marché du craquelage catalytique fluide (FCC) ?
Le paysage concurrentiel mondial du craquage catalytique fluide est dominé par des multinationales énergétiques intégrées, des licenciés de technologies de procédés propriétaires et des géants spécialisés de la fabrication de catalyseurs. Les leaders du marché protègent leur position commerciale grâce à de vastes portefeuilles de brevets de formulation de catalyseurs, des conceptions propriétaires de cyclones de riser, et des équipes de service technique mondiales qui réalisent l’optimisation des catalyseurs sur site et la modélisation hydrodynamique pour les raffineurs. Les principaux licenciés technologiques maintiennent des installations pilotes dédiées pour évaluer les mélanges de bruts spécifiques aux clients et formuler des formulations de catalyseurs personnalisées qui maximisent les marges du produit dans des conditions opérationnelles variables.
Les acteurs de l’industrie différencient activement leurs portefeuilles grâce à des chimies additives spécialisées et des refontes matérielles mécaniques. Dans le secteur des catalyseurs, les producteurs fabriquent des particules micro-sphériques sur mesure conçues avec une résistance à l’attrition contrôlée, des distributions optimales des pores matriciels et des pièges à métaux actifs qui passivent les poisons de nickel et de vanadium. Parallèlement, les licenciés d’équipements conçoivent des injecteurs d’alimentation à faible chute de pression, des dispositifs de terminaison de remontage à haute efficacité et des systèmes avancés de nettoyage des gaz de combustion. Les opérateurs déploient régulièrement des systèmes de gestion du flux de fluides et des capteurs chimiques de procédé en ligne pour surveiller les débits d’alimentation en hydrocarbures, tout en modernisant les tours de refroidissement des procédés de raffinerie et les systèmes de récupération de chaleur industrielle pour réduire l’intensité énergétique globale des raffineries.
Quelles entreprises sont les principaux fournisseurs ?
Les entreprises clés incluent ExxonMobil Corporation; Shell plc ; Chevron Corporation; BP plc ; TotalEnergies SE; Valero Energy Corporation; Marathon Petroleum Corporation; Phillips 66; Indian Oil Corporation Limited; Reliance Industries Limited.
- ExxonMobil Corporation
- Shell plc
- Chevron Corporation
- BP plc
- TotalEnergies SE
- Valero Energy Corporation
- Marathon Petroleum Corporation
- Phillips 66
- Indian Oil Corporation Limited
- Reliance Industries Limited
Bibliographie
- [1] Administration américaine de l’information sur l’énergie. (2026, juin 29). La capacité de raffinage américaine a diminué en 2025.
- [2] Organisation des pays exportateurs de pétrole. (2025). Bulletin statistique annuel de l’OPEP 2025 (60éd.).
- [3] Code électronique des règlements fédéraux. (2026). 40 C.F.R. Partie 63, Sous-partie UUU : Normes nationales d’émission pour les polluants atmosphériques dangereux pour les raffineries de pétrole : unités de craquage catalytique, unités de réforme catalytique et unités de récupération du soufre.
- [4] Association pétrolière du Japon. (mars 2025). Emplacement des raffineries et de la capacité de traitement du pétrole brut au Japon.
- [5] Bundesamt für Wirtschaft und Ausfuhrkontrolle. (2026, juillet 15). MineralölINFO décembre 2025 (Mineralölabsatz).
- [6] Bundesamt für Wirtschaft und Ausfuhrkontrolle. (2026, juillet 15). MineralölINFO décembre 2025 (Mineralölabsatz).
- [7] Agência Nacional do Petróleo, Gás Natural e Biocombustíveis. (2026, juin 30). ANP divulga dados consolidados do sector regulado em 2025.
- [8] Administration américaine de l’information sur l’énergie. (juin 292026 ). La capacité de raffinage américaine a diminué en 2025.
- [9] Département de la sécurité énergétique et de la neutralité carbone. (2026). Résumé des statistiques énergétiques britanniques 2026 : Chapitre 3, pétrole et produits pétroliers.
- [10] Association pétrolière du Japon. (décembre 2025). L’industrie pétrolière au Japon 2025.
Ce rapport répond
- L’étude analyse comment les paramètres de fonctionnement du craquelage catalytique fluide et les conditions du monteur influencent la répartition des produits entre les mélanges d’essence à haut indice d’indice, le diesel ultra-faible en soufre et le propylène de qualité chimique.
- Le benchmarking catalyseur détaille la dynamique de performance entre les zéolites Y ultrastables, les additifs de matrice pentasil ZSM-5 , les promoteurs de terres rares et les matrices d’alumine active à fissuration du fond.
- La cartographie d’application quantifie la demande commerciale dans les raffineries de carburant indépendantes, les complexes raffinerie-pétrochimique hautement intégrés, ainsi que les installations spécialisées de modernisation des résidus lourds.
- L’analyse de conformité aux émissions évalue les stratégies opérationnelles pour atténuer les rejets de dioxyde de soufre, d’oxydes d’azote, de monoxyde de carbone et de particules particulaires provenant des gaz de combustion régénérateurs de la FCC.
- Les évaluations de performance par pays établissent des projections de marché sur dix ans en Allemagne, au Brésil, aux États-Unis, au Royaume-Uni et au Japon, reliant le trafic de raffineries à la demande régionale de carburant pour le transport et à l’augmentation de capacité pétrochimique.
- Le profilage concurrentiel examine les actifs de transformation des raffineries, les installations de fabrication de catalyseurs, les dépôts de brevets de procédé et les stratégies d’investissement du pétrole brut vers les produits chimiques des dix principales entreprises mondiales de l’énergie et du raffinage.
Que couvre le marché du craquelage catalytique fluide (FCC) ?
Le marché du craquage catalytique fluide couvre toutes les unités de traitement commerciales, les formulations de catalyseurs de craquage fluidisé, les additifs chimiques opérationnels et les équipements de réaction auxiliaires conçus pour convertir des fractions de pétrole à forte ébullition en carburants de transport à haute valeur ajoutée et en précurseurs pétrochimiques. En tant que moteur de conversion central dans le raffinage pétrolier moderne, la technologie FCC utilise des catalyseurs solides finement en poudre fluidisant dans un flux de vapeur ascendant dans un réacteur vertical pour craquer les huiles gazeuses sous vide, les huiles désasphaltées et les résidus atmosphériques à haute température de réaction. Le scope suit la valeur économique totale générée par les opérations des unités FCC, y compris les réalisations de flux de produits raffinés (essence, huile à cycle léger, propylène, butylène) et le turnover annuel des catalyseurs et additifs de raffinerie.
Les évaluations financières évaluent les revenus principaux issus des opérations de raffinerie commerciale, les expéditions des fabricants de catalyseurs, les frais de licence technologique et les services de reconversion technique. Les rapports segmentaires couvrent les unités FCC standard au gazooul, les unités pétrochimiques de craquelage catalytique profond (DCC), les unités de craquelage catalytique résiduaire (RFCC) et les refontes FCC à haute intensité. Les systèmes catalyseurs associés mesurés sur le marché incluent des catalyseurs zéolitiques d’équilibre frais, des additifs de craquement fluide (promoteurs de combustion, agents réducteurs de SOx, des amplificateurs de propylène ZSM-5 ) et des passivateurs spécialisés à matrice de catalyseurs.
Qu’est-ce qui est inclus dans le périmètre ?
Inclus dans le rapport & #39; la couverture des unités de craquage catalytique fluide opérant dans des raffineries de pétrole et des complexes pétrochimiques intégrés à travers le monde. La répartition des flux de produits quantifie les volumes de production et les réalisations sur l’essence moteur à haut indice d’octane finie, le pétrole à cycle léger (composant de mélange diesel), le propylène de qualité chimique et polymère, les gaz pétrolifères liquéfiés et les matières premières aromatiques pétrochimiques. La couverture catalystique capture les catalyseurs de craquement zéolithiques synthétiques, les formulations USY modifiées en terres rares, les liants alumina-sol et les additifs fonctionnels qui contrôlent la combustion de monoxyde de carbone, les émissions de soufre et la contamination par les métaux lourds.
La couverture géographique est complète, suivant l’activité du marché en Amérique du Nord, Amérique latine, Europe de l’Ouest, Europe de l’Est, Asie de l’Est, Asie du Sud et Pacifique, ainsi que Moyen-Orient et Afrique. La cartographie des chenaux couvre les transactions commerciales entre raffineurs de pétrole, compagnies énergétiques internationales, synthétiseurs catalyseurs indépendants, licenciés en ingénierie de procédés et entrepreneurs industriels de renouvellement.
Qu’est-ce qui est exclu de la portée ?
Exclues du champ du marché sont les unités primaires de distillation du pétrole brut atmosphérique (CDU) et les unités de distillation sous vide (VDU) qui effectuent une séparation physique sans conversion chimique catalytique. De même, les procédés de craquement thermique tels que le coké retardé, le visbreaking et le cokéfix fluide, qui fonctionnent uniquement par des mécanismes thermiques sans catalyseurs solides, sont exclus de la limite de comptabilité du craquelage catalytique fluide. Les unités d’hydrocracking, qui fonctionnent sous des pressions partielles d’hydrogène élevées avec des lits de catalyseurs stationnaires plutôt que par circulation fluidisée, sont classées dans des catégories distinctes de technologies de raffinage.
De plus, les plateformes d’extraction de pétrole brut en amont, les navires flottants de stockage et de déchargement (FPSO) en mer, ainsi que les pipelines interétatiques intermédiaires sont exclus. Les centrales autonomes de capture et de séquestration du carbone (CCS) post-combustion qui ne sont pas physiquement intégrées dans les conduits de gaz de combustion régénérateurs de la FCC se situent en dehors du périmètre analytique principal.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
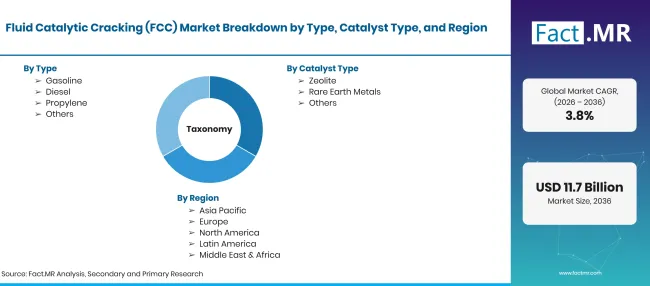
Fluid Catalytic Cracking Fcc Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards |
| Définition du marché | Le craquage catalytique fluide (FCC) englobe les unités opérationnelles, les formulations de catalyseurs de craquement, les additifs de procédé et les systèmes technologiques sous licence déployés dans les raffineries de pétrole et les complexes pétrochimiques pour convertir les huiles gazeuses sous vide lourdes et les résidus atmosphériques en essence, diesel et oléfines légères à haute teneur en indice d’octane. La valeur marchande est mesurée à travers la réalisation de la production de produits raffinés et la rotation des catalyseurs opérationnels. |
| Type | Essence ; Diesel ; Propylène ; Autres |
| Type de catalyseur | Zéolite ; Terres rares ; Autres |
| Application | raffineries ; usines pétrochimiques ; autres |
| Couverture régionale | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Principaux pays analysés | Allemagne; Brésil ; États-Unis; Royaume-Uni; Japon |
| Joueurs clés présentés | ExxonMobil Corporation; Shell plc ; Chevron Corporation; BP plc ; TotalEnergies SE; Valero Energy Corporation; Marathon Petroleum Corporation; Phillips 66; Indian Oil Corporation Limited; Reliance Industries Limited |
| Année de base historique | 2025 (USD 7.8 milliards) |
| Calendrier des prévisions | 2026 (USD 8.1 milliards) à 2036 (USD 11.7 milliards) |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Comment le marché est-il segmenté ?
-
Par type
- Essence
- Diesel
- Propylène
- Autres
-
Par type de catalyseur
- Zéolite
- Terres rares
- Autres
-
Par application
- Raffineries
- Usines pétrochimiques
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché du craquelage catalytique fluide (FCC) en 2026 ?
Quel est le CAGR du marché du craquement catalytique fluide de 2026 à 2036 ?
Quel type de produit domine la sortie de fissuration catalytique fluide ?
Quel type de catalyseur détient la plus grande part de marché ?
Quelle application représente la majorité de la demande du marché ?
Quel pays s’étendra le plus rapidement jusqu’en 2036 ?
Qui sont les principaux acteurs opérant sur le marché du craquelage catalytique fluide ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF