- Market Value (2025): USD 21.4 Bn
- Estimated Value (2026): USD 58.6 Bn
- Forecast Value (2036): USD 23.4 Bn
- CAGR (2026-2036): 9.6%
Quelle est la prévision du marché FTTH des équipements d’ici 2036 ?
USD 23.4 milliards en 2026 à USD 58.6 milliards d’ici 2036 à 9.6% CAGR.
- Le chiffre d’affaires des équipements FTTH a atteint USD 21.4 milliards en 2025, la plupart des dépenses étant liées à de nouvelles constructions d’accès fibre optique et à des programmes de remplacement du cuivre.
- D’ici 2036, le marché atteindra USD 58.6 milliards, contre USD 23.4 milliards en 2026, alors que les opérateurs passent du gigabit au multi-gigabit PON et étendent la fibre optique dans les locaux ruraux et multifamiliaux.
- Un CAGR 9.6% pour 2026 à 2036 reflète deux couches de demande : une première connexion fibre optique sur des marchés encore en développement et une refonte électronique sur les réseaux déjà en service.
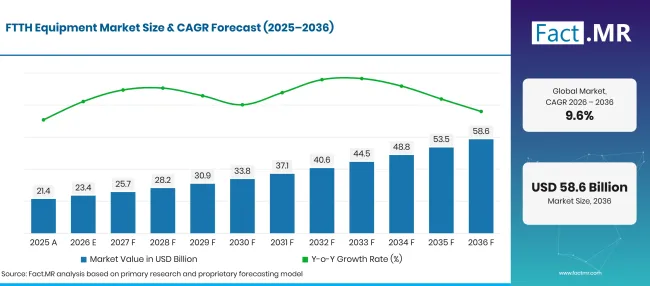
Ftth Equipment Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 21.4 |
| 2026 | Estimation | 23.4 |
| 2036 | Prévisions | 58.6 |
| CAGR 2026 à 2036 | Période de prévision | 9.6% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des équipements FTTH ?
La période 2026-2036 ajoute USD 35.2 milliards de nouveaux éléments, portés par les terminaux de ligne optique, les réseaux d’opérateurs télécoms et les usines de fibre enfouie.
- Moteurs de la demande sur le marché
- Les réseaux fixes transportent toujours la majeure partie des données mondiales. Le trafic à large bande fixe a atteint 7.3 zettaoctets en 2025, contre 6.2 zettaoctets un an plus tôt et près de cinq fois le trafic mobile, ce qui incite les opérateurs à augmenter la capacité d’accès à domicile [1].
- La croissance des abonnés se poursuit parallèlement à la croissance du trafic. La pénétration mondiale du haut débit fixe s’élève à 20 abonnés par 100 habitants, avec une croissance moyenne de 5.2% par an sur cinq ans [2]. Chaque nouvelle ligne en fibre optique nécessite un terminal, un port répartiteur et un câble de dépôt.
- Le retrait du cuivre pousse les opérateurs à finaliser les empreintes de fibre. La couverture fibre jusqu’aux locaux dans l’UE a atteint 74.1% à la mi-2025, ce qui laisse une part importante de foyers à dépasser et une base installée croissante prête à être modernisée [3].
- Les programmes de financement public pour les zones non desservies élargissent la base d’adresse pour l’électronique d’accès et les installations passives, car les constructions rurales nécessitent plus d’enceintes câblées et extérieures par abonné que les constructions urbaines denses.
- Segments clés analysés
- Par composant : Optical Line Terminal détiendra 38.2% part en 2026, puisque chaque port PON servi depuis le central ou le cabinet commence sur une carte ligne OLT.
- Par application : Les télécommunications compteront 42.6% de la valeur 2026, car les réseaux d’accès des opérateurs absorberont la plupart des équipements achetés pour le déploiement de la fibre.
- Par type de déploiement : Underground captera 61.4% en 2026, reflétant la préférence des opérateurs pour les routes conduites et ensevelies qui limitent les dégâts causés par la tempête et les visites de réparation.
- Par utilisateur final : Les fournisseurs d’accès Internet généreront 48.3% des revenus de 2026, étant donné que leurs budgets de construction financent la plupart des achats d’OLT, de terminaux et de câbles.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « L’achat d’accès à la fibre passe d’une course à la limite d’empreinte à une course à la capacité, et les fournisseurs devront servir les deux en même temps. Les opérateurs qui dépassent déjà la plupart des foyers dépenseront pour 10G et 25cartes PON G et nouveaux terminaux résidentiels, tandis que les derniers constructeurs continueront d’acheter de grands volumes de câbles, de fermetures et de répartiteurs. Les fournisseurs qui accélèrent l’installation sur le terrain et garderont les PON plus anciens et récents sur un seul châssis remporteront le plus de commandes répétées jusqu’en 2036. »
- Implications stratégiques
- Les fabricants d’OLT et d’ONT devraient concevoir des cartes et terminaux ligne qui exécutent GPON, XGS-PON et 25G PON sur la même fibre, afin que les opérateurs puissent mettre à niveau les abonnés un par un.
- Les fournisseurs de câbles et de connectivité devraient élargir les plages de montants et terminaux pré-connectés, car le temps de travail est désormais la ligne la plus coûteuse dans de nombreuses constructions en fibre.
- Les fournisseurs d’accès à Internet devraient planifier les achats d’équipements en fonction des calendriers de permis et de travaux civils, en commandant des appareils électroniques à longue longueur avant le début des tranchées.
- Les investisseurs devraient suivre les attributions de subventions et les règles d’accès en gros pays par pays, car elles fixent davantage le calendrier des commandes d’équipements que les objectifs de couverture principales.
L’Allemagne mène le pays fixé à 11.0%, car sa base fibre reste faible à côté de ses lignes de cuivre et câble, et le rattrapage est désormais en pleine activité. Le Brésil suit à 10.1%, un écart de 0.9 points expliqué par un marché de la fibre déjà bien avancé et porté par des milliers de fournisseurs régionaux. Les États-Unis, à 9.1%, accusent un retard de 1.0 point par le Brésil, les subventions fédérales n’atteignant les zones rurales qu’après de longs cycles de permis. Une étape de 0.9points la sépare du Royaume-Uni à 8.2%, où la fibre complète atteint déjà la plupart des foyers et où le travail passe à la reprise. Le Japon ferme l’ensemble à 7.2%, 1.0 point de moins, car la couverture quasi universelle laisse les améliorations comme principale source de demande.
Comment le marché FTTH de l’équipement se répartit-il par segment ?
Le terminal de ligne optique dirigera la composante à 38.2%; Les télécommunications dirigeront l’application à 42.6%; Souterrain tiendra le type de déploiement à 61.4%; les fournisseurs d’accès Internet dirigeront l’utilisateur final à 48.3% en 2026.
Quel composant mène ?
Optical Line Terminal représente 38.2% des ventes de 2026.
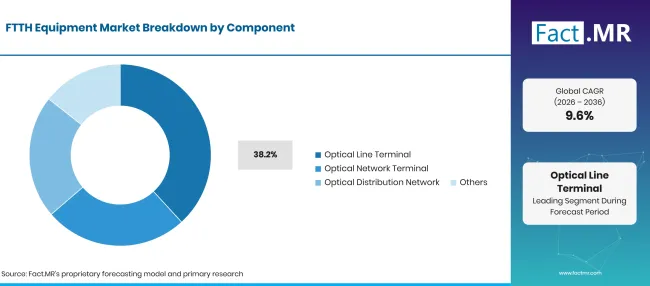
Ftth Equipment Market Breakdown Component | Source: Fact.MR
| Composant | Partager (2026) |
|---|---|
| Terminal de ligne optique (segment de tête) | 38.2% |
| D’autres segments combinés | 61.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
L’OLT est la seule boîte active dont chaque PON dépend : il définit le niveau de vitesse, gère chaque arbre de splitter et relie le réseau d’accès à la couche d’agrégation de l’opérateur. Lorsqu’un opérateur élève son niveau de service de 1 Gbps à multi-gigabit, la carte ligne OLT est le premier élément qu’il remplace, ce qui permet à ce composant de construire et de mettre à jour les dépenses. Les terminaux de réseau optique suivent les ajouts d’abonnés et les cycles de rafraîchissement du routeur, et beaucoup combinent désormais le modem fibre avec des passerelles Wi-Fi couvertes dans l’étude des équipements Wi-Fi . Les éléments du réseau de distribution optique, tels que les répartiteurs, les fermetures et les panneaux de brassage, évoluent avec les foyers réussis. Le groupe Autres couvre les équipements de test, les unités d’alimentation et les outils de gestion réseau.
Qu’est-ce qui soutient la télécommunication dans l’application ?
Les télécommunications représentent 42.6% des revenus de 2026.
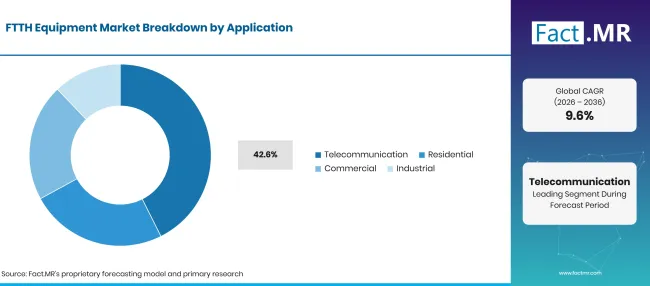
Ftth Equipment Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Télécommunications (segment principal) | 42.6% |
| D’autres segments combinés | 57.4%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Les réseaux d’accès des opérateurs achètent de grands contrats de cadre pluriannuel couvrant l’électronique des centrales, les armoires de terrain et le terminal domestique. Les opérateurs fixes utilisent également leur usine de fibre pour alimenter les sites mobiles, ce qui relie les dépenses FTTH au cycle des équipements du réseau5G et offre à une tranchée unique plusieurs lignes de revenus. La demande résidentielle couvre la fibre à domicile et le câblage multifamilial, tandis que les utilisateurs commerciaux ont besoin d’un service symétrique pour les bureaux et les sites de vente au détail. Les utilisateurs industriels utilisent la fibre pour les réseaux d’usines et les liaisons sur les campus. Ces groupes sont en concurrence avec l’accès sans fil fixe5G dans certaines zones rurales, ce qui détermine l’étendue de la fibre par les opérateurs.
Qu’est-ce qui guide le segment des types de déploiement ?
Les installations souterraines représentent 61.4% valeur de 2026.
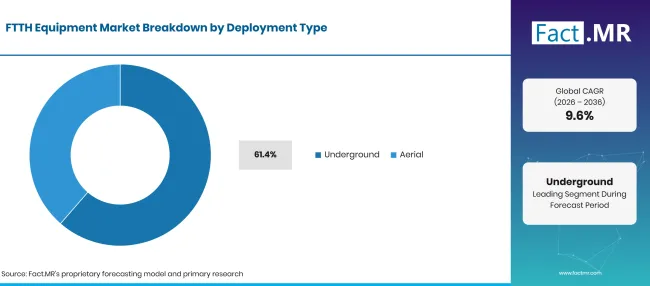
Ftth Equipment Market Breakdown Deployment Type | Source: Fact.MR
| Type de déploiement | Partager (2026) |
|---|---|
| Métro (segment principal) | 61.4% |
| D’autres segments combinés | 38.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
La fibre enfouie et canalisée dure plus longtemps et subit moins de pannes dues aux tempêtes, aux véhicules et aux chutes d’arbres, ce qui réduit les coûts de réparation sur la durée de vie du réseau. Le compromis est le temps : lors d’une revue de 2026 des programmes fédéraux haut débit, un participant a déclaré au Government Accountability Office des États-Unis que les permis d’installation de fibre pouvaient ajouter 9 à 12 mois à un projet [4]. Le déploiement aérien sur des poteaux existants est plus rapide et moins cher par foyer, et il est courant dans les zones rurales et les marchés aux réseaux à poteaux denses. Les opérateurs mélangent souvent les deux méthodes sur une même construction, et choisissent des conceptions et des fermetures de câbles adaptées à chaque itinéraire. De nombreux installateurs utilisent les mêmes équipes et outils dans le secteur du câble et du câble pour les deux.
Qu’est-ce qui guide le segment Utilisateur Final ?
Les fournisseurs d’accès Internet représentent 48.3% des dépenses de 2026.
| Utilisateur final | Partager (2026) |
|---|---|
| Fournisseurs d’accès Internet (segment principal) | 48.3% |
| D’autres segments combinés | 51.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Les fournisseurs de services possèdent le réseau d’accès et achètent la plupart de ses parts. Au Brésil, les petits fournisseurs ont fourni 56.4% de services à large bande fixe à la mi-2025, selon les données d’Anatel, qui montrent quelle part du marché les opérateurs régionaux contrôlent désormais [5]. Leurs achats sont fréquents et sensibles au prix, et ils privilégient les fournisseurs qui expédient à partir de stocks locaux. Les entreprises achètent l’accès fibre optique pour les campus, hôtels et parcs de bureaux, le reliant souvent à des commutateurs Ethernet gigabit à l’intérieur du bâtiment. Les organismes gouvernementaux financent et possèdent parfois des réseaux à accès ouvert dans des zones que les opérateurs privés omettent passer. Le groupe Autres comprend les services publics et les promoteurs immobiliers qui câblent de nouveaux projets de logements.
Qu’est-ce qui accélère l’adoption du marché des équipements FTTH, et qu’est-ce qui la freine ?
La croissance du trafic domestique, les coupures de cuivre et les subventions publiques maintiennent la circulation des constructions en fibre dans la plupart des régions. La construction reste le principal frein : les travaux civils, les droits de passage et les attentes pour permis augmentent le coût par logement, et les zones à faible densité ne remboursent souvent pas sans subvention. Les pénuries de main-d’œuvre pour les raccordements et l’installation ralentissent les délais dans plusieurs marchés.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| La couverture fibre s’étend à davantage de foyers et d’entreprises | +1.1% | Mondial | Moyen terme (2-4 ans) |
| L’utilisation des données des ménages et des entreprises augmente chaque année | +1.0% | Mondial | À court terme (<=2 ans) |
| Retrait des réseaux en cuivre au profit de la fibre optique | +0.9% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | Moyen terme (2-4 ans) |
| Dépenses d’investissement des opérateurs et des FAI sur les réseaux d’accès | +0.8% | Mondial | Moyen terme (2-4 ans) |
| Programmes publics haut débit pour les zones non desservies | +0.6% | Mondial | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Fabrication de fibre dans les zones rurales et mal desservies | +0.7% | Amérique latine, Asie du Sud et Pacifique, Moyen-Orient et Afrique | À long terme (>=4 ans) |
| Améliorations vers 10G, 25G et 50G PON | +0.6% | Mondial | Moyen terme (2-4 ans) |
| Remise à jour des anciens réseaux GPON | +0.6% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | Moyen terme (2-4 ans) |
| Fibre optique pour entreprises et bâtiments multifamiliaux | +0.5% | Mondial | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Coût initial élevé de la construction et des équipements fibre optique | -0.6% | Mondial | À court terme (<=2 ans) |
| Coût des travaux civils pour le déploiement souterrain | -0.5% | Mondial | Moyen terme (2-4 ans) |
| Retards liés aux droits de passage et aux permis locaux | -0.4% | Mondial | Moyen terme (2-4 ans) |
| Rendements faibles dans les zones à faible densité | -0.3% | Marchés ruraux et isolés | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Quels pays développent le marché des équipements FTTH jusqu’en 2036 ?
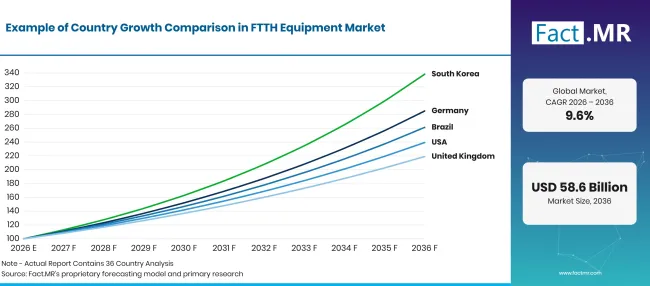
Factmr Ftth Equipment Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Allemagne | 11.0% |
| Brésil | 10.1% |
| États-Unis | 9.1% |
| Royaume-Uni | 8.2% |
| Japon | 7.2% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Qu’est-ce qui motive l’adoption des équipements FTTH en Allemagne ?
11.0% CAGR, poussé par un retard tardif mais rapide de la fibre.
L’Allemagne est encore aux débuts dans l’adoption de la fibre, ce qui laisse place à l’achat de matériel lourd. La Bundesnetzagentur comptait 6.4 millions de connexions FTTH et FTTB actives à la fin de 2025, contre 5.3 millions plus tôt, portant la fibre à 16.5% de lignes fixes à large bande actives [6]. Les entreprises télécoms ont investi environ 15.3 milliards d’euros en immobilisations en 2025, et un grand écart entre les foyers connectés et les foyers actifs mène à davantage de ventes de terminaux à mesure que les utilisateurs changent de ligne.
Comment évolue le marché des équipements FTTH au Brésil ?
10.1% CAGR, soutenue par des milliers de prestataires régionaux.
Le marché de la fibre optique au Brésil a connu une croissance ascendante. Anatel comptait 11,951 fournisseurs de haut débit fixe autorisés à la mi-2025, ainsi que plus de 10,000 petites entreprises opérant sans licence formelle [5]. Ces opérateurs achètent des OLT, terminaux et câbles de chute par lots petits et fréquents, et ils se font concurrence sur les vitesses, ce qui continue de recevoir des commandes de modernisation.
Qu’est-ce qui renforce le marché américain ?
9.1% CAGR, aidée par des programmes de subventions fédérales.
Le financement fédéral est le principal facteur basculant de la demande américaine en équipements fibre. Le Bureau de la responsabilité gouvernementale des États-Unis rapporte que la NTIA supervise le programme de plus de USD 42 milliards d’équité, d’accès et de déploiement en large bande, et que les neuf programmes fédéraux examinés avaient tous commencé à distribuer des fonds en février 2026 [4]. Le changement de politique de 2025 a supprimé la préférence de BEAD pour la fibre, si bien que les fournisseurs de fibre sont désormais en concurrence avec le sans-fil fixe et le satellite pour une partie des fonds ruraux.
Pourquoi le Royaume-Uni investit-il dans du matériel FTTH ?
8.2% CAGR, reflétant un passage de la montée à la prise en charge.
La fibre complète a atteint 24.9 millions de foyers au Royaume-Uni, soit 82% du total, en janvier 2026, et les connexions fibre complète sont passées à 12.4 millions [7]. L’Irlande du Nord est la plus éloignée, avec 95% disponibilité résidentielle en fibre complète [8]. Avec la plupart des foyers disparus, la demande d’équipements passe des câbles et fermetures vers les terminaux domestiques, les coupures de connexion et les améliorations de capacité sur les réseaux alternatifs.
Qu’est-ce qui façonne la croissance du marché japonais ?
7.2% CAGR, grâce à un cycle mené par la mise à niveau.
Le Japon a construit sa base fibre optique tôt. Le ministère de l’Intérieur et des Communications rapporte environ 40.90 millions d’abonnements FTTH fin décembre 2024, et une couverture fibre haute bande de 99.84% foyers à la fin de l’exercice 2022 [9]. Avec si peu de foyers restants à décrocher, les opérateurs dépensent principalement pour les services 10G, les terminaux de remplacement et les OLT à plus grande capacité dans les centraux existants.
Qui dirige le marché FTTH de l’équipement ?
Le marché se divise en trois groupes qui rivalisent selon des conditions différentes. Les fournisseurs d’accès complet, Huawei, Nokia et ZTE, vendent OLT, terminaux domestiques et logiciels de gestion comme un seul package, et ils remportent de grands appels d’offres sur la densité de ports et les voies de mise à niveau. Nokia a lancé deux terminaux domestiques 25G PON grand public en mars 2025, qui fonctionnent sur les mêmes réseaux que GPON et 10G PON [10].
Un second groupe, ADTRAN et Calix, se concentre sur les opérateurs régionaux et de taille moyenne, où les logiciels, les applications d’abonnement et le support comptent autant que le matériel ; en octobre 2026, Calix a étendu son offre SmartMDU aux fournisseurs desservant des immeubles multifamiliaux [11]. Les spécialistes des usines passives Corning, Sumitomo Electric et Prysmian fournissent la fibre, le câble, les assembleurs et la connectivité. Les terminaux pré-connectés Evolv de Corning ont remporté un FTTH Innovation Award en 2025 pour avoir réduit la main-d’œuvre d’installation [12]. Jusqu’en 2036, l’avantage sera attribué à des fournisseurs qui réduisent la main-d’œuvre par domicile et permettent aux opérateurs d’améliorer leur vitesse sans nouvelle fibre.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises du marché FTTH Equipment incluent Huawei, Nokia, ZTE, ADTRAN, Calix, Corning, Sumitomo Electric et Prysmian.
- Huawei
- Nokia
- ZTE
- ADTRAN
- Calix
- Corning
- Sumitomo Electric
- Prysmian
Bibliographie
- [1] Union internationale des télécommunications. (2025, octobre 15). Faits et chiffres 2025 : trafic Internet.
- [2] Union internationale des télécommunications. (2025, octobre 15). Les abonnements5G représentent déjà plus d’un tiers de tous les abonnements à haut débit mobile.
- [3] Commission européenne. (juin 172026 ). Décennie numérique 2026 : Rapport sur la couverture de la connectivité en Europe 2025.
- [4] Bureau de la responsabilité du gouvernement américain. (août 312026 ). Déploiement du haut débit : Les agences devraient prendre des mesures pour mieux cibler les zones mal desservies et prendre en compte la durabilité (GAO-26-107725).
- [5] Agência Gov, via Anatel. (juillet 142025).56% da banda larga no Brasil est fornecida por petites operadoras, segundo Anatel.
- [6] Bundesnetzagentur. (juin 52026 ). Rapport annuel des télécommunications 2025.
- [7] Ofcom. (2026, mai 13). Mise à jour des Nations connectées : printemps 2026.
- [8] Ofcom. (2025, novembre 19). Rapport national 2025.
- [9] Ministère des Affaires intérieures et des Communications. (juillet 82025 ). Livre blanc 2025 sur l’information et les communications au Japon, Partie II.
- [10] Nokia. (2025, mars 18). Nokia dévoile deux ONT fibre résidentielles 25G PON grand public grand public, rendant les multi-gigas et 10G+ à grande échelle viables et abordables.
- [11] Calix. (2026, octobre 20). Calix développe SmartMDU pour aider les prestataires à gagner des marchés multifamiliaux avec des expériences résidentielles qui suscitent jusqu’à 95% satisfaction.
- [12] Corning. (2025, mars 31). Corning Optical Communications remporte le prix FTTH Innovation 2025.
Ce rapport répond
- Comment les revenus des équipements FTTH sont-ils répartis entre les terminaux de ligne optique, les terminaux domestiques et les articles du réseau de distribution ?
- Pourquoi les opérateurs télécom représentent-ils le plus grand bloc de dépenses de demandes ?
- Qu’est-ce qui permet d’installer une installation souterraine de se dérouler en vol malgré des coûts civils plus élevés ?
- Comment les fournisseurs d’accès Internet, des opérateurs nationaux aux entreprises régionales, achètent-ils du matériel fibre ?
- Quels groupes de fournisseurs sont en concurrence pour les commandes OLT, terminales et usines passives, et selon quelles conditions ?
- En quoi l’Allemagne, le Brésil, les États-Unis, le Royaume-Uni et le Japon diffèrent-ils en termes de stade de construction et de croissance ?
Que couvre le marché FTTH Equipment ?
Cette étude suit l’équipement qui transporte une connexion fibre de l’opérateur ou du central de l’opérateur jusqu’aux locaux de l’abonné. Les éléments actifs incluent les terminaux de ligne optique et les terminaux de réseau optique ; les éléments passifs incluent les câbles d’alimentation et de descente, les répartiteurs, les fermetures, les connecteurs et les panneaux de brassage.
La valeur est mesurée au prix de vente du fabricant pour les nouveaux équipements expédiés chaque année. Le chiffre d’affaires est réparti par composant, application, type de déploiement, utilisateur final et région, et cinq pays sont évalués en détail.
Qu’est-ce qui est inclus dans le périmètre ?
Châssis OLT, cartes de ligne et OLT compacts extérieurs utilisés pour les services GPON, XGS-PON, 25G PON et 50G PON.
Terminaux de réseau optique et passerelles domestiques en fibre que les opérateurs installent pour les abonnés résidentiels et professionnels. Éléments de distribution optique : câbles d’alimentation, distribution et câbles de chute, répartiteurs, fermetures fibre, terminaux et assemblages pré-connectés. Équipements de soutien vendus pour les réseaux FTTH, tels que les épisseurs, équipements de test et logiciels de gestion des éléments fournis avec le matériel d’accès.
Qu’est-ce qui est exclu de la portée ?
Frais d’abonnement haut débit, frais d’accès en gros et autres revenus de services.
Travaux civils, creusement de tranchées, location de poteaux et main-d’œuvre d’installation vendus sous forme de contrats distincts. Équipements de transport optique à cœur, métro et longue distance, ainsi que systèmes de câbles sous-marins. Routeurs grand public, kits Wi-Fi maillés et cartes Ethernet vendus au détail sans contrat de service FTTH.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
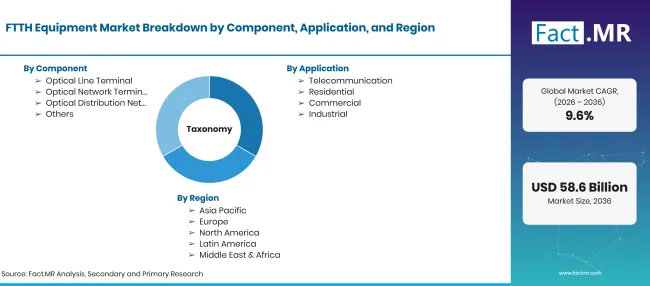
Ftth Equipment Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 pour USD milliards d’ici 2036 à CAGR |
| Définition du marché | Équipements actifs et passifs utilisés pour construire et faire fonctionner des réseaux d’accès fibre jusqu’au domicile, du terminal de ligne optique au terminal d’abonné. |
| Composant | Terminal de ligne optique ; Terminal de réseau optique ; Réseau de distribution optique ; Autres |
| Application | Télécommunications ; Résidentiel ; Commercial ; Industriel |
| Type de déploiement | Souterrain ; Aérien |
| Utilisateur final | Fournisseurs d’accès Internet ; Entreprises ; Gouvernement ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis; Royaume-Uni; Japon |
| Entreprises profilées | Huawei ; Nokia ; ZTE ; ADTRAN ; Calix ; Corning ; Sumitomo Electric ; Prysmian |
| Période de prévision | 2026 à 2036 |
| Approche | Un décompte ascendant des logements passés, connectés et améliorés par pays, tarifé par composante et vérifié par rapport aux dépenses d’investissement des opérateurs et aux portefeuilles des vendeurs. |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Comment le marché est-il segmenté ?
-
Par composant
- Terminal de ligne optique
- Terminal réseau optique
- Réseau de distribution optique
- Autres
-
Par application
- Télécommunications
- Résidentiel
- Commercial
- Industriel
-
Par type de déploiement
- Souterrain
- Aérien
-
Par utilisateur final
- Fournisseurs de services Internet
- Entreprises
- Gouvernement
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des équipements FTTH en 2026 ?
Quel taux de croissance le marché des équipements FTTH enregistrera-t-il ?
Quel composant est en tête ?
Quelles applications mènent ?
Quel type de déploiement mène ?
Quels utilisateurs finaux sont les leads ?
Quel pays croîtra le plus rapidement ?
Quelles sont les principales entreprises ?
Qu’est-ce qui freine le marché ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF