- Market Value (2025): USD 1.88 Bn
- Estimated Value (2026): USD 2.03 Bn
- Forecast Value (2036): USD 8.1% Bn
- CAGR (2026-2036): 8.1%
Quelle est la valeur prévue du marché des systèmes de surveillance des services publics de gaz d’ici 2036 ?
USD 2.0 milliards en 2026 à USD 4.4 milliards d’ici 2036, à un 8.1% CAGR.
- Selon Fact.MR analyse, le marché des systèmes de surveillance des services de gaz a atteint USD 1.88 milliards en 2025.
- La demande passera de USD 2.03 milliards en 2026 à USD 4.42 milliards en 2036.
- Le marché devrait enregistrer un CAGR 8.1% entre 2026 et 2036, en raison de mandats fédéraux stricts de sécurité des pipelines (tels que le PIPES Act et la stratégie européenne sur le méthane), de l’expansion rapide des réseaux de distribution de gaz en ville, de déploiements massifs de compteurs de gaz intelligents, ainsi que de la nécessité cruciale de détecter et d’éliminer les fuites de méthane fugitifs pour atteindre les objectifs d’émissions nettes zéro.
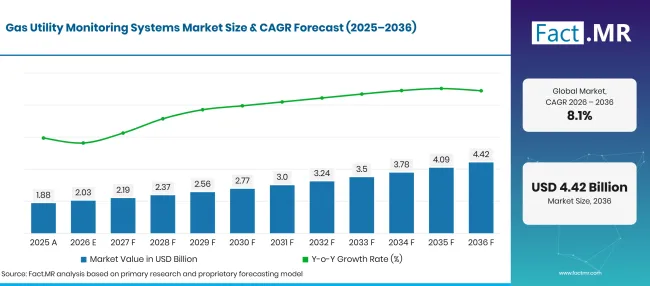
Gas Utility Monitoring Systems Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 1.88 |
| 2026 | Estimation | 2.03 |
| 2036 | Prévisions | 4.42 |
| CAGR 2026 à 2036 | Période de prévision | 8.1% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des systèmes de surveillance des services publics de gaz ?
USD 2.4 Un milliard de chances absolues entre 2026 et 2036, les composants matériels et utilitaires générant le plus grand volume d’achats.
- Moteurs de la demande sur le marché
- Les administrations fédérales de sécurité des pipelines et les organismes de sécurité des transports imposent un rapport annuel obligatoire d’incidents, des évaluations des menaces d’intégrité et une journalisation complète des réseaux de distribution de gaz [1]. Les exploitants des services publics de gaz doivent surveiller en permanence les différences de pression, les niveaux d’odorants et les tensions de protection cathodique sur les réseaux de distribution souterrains, ce qui entraîne des dépenses d’investissement considérables pour les enregistreurs de télémétrie connectés à l’IoT et les systèmes d’arrêt automatisés.
- Des obligations fédérales strictes de gestion des salles de contrôle exigent que les opérateurs de canalisations déploient des architectures SCADA redondantes, des affichages d’alarme conçus par les facteurs humains et une validation automatisée de la télémétrie critique des canalisations [2]. Les services publics modernisent systématiquement les systèmes de contrôle de supervision hérités afin d’assurer une visibilité en temps réel à travers les stations de porte de la ville, les régulateurs de district et les connecteurs de compteurs clients, évitant les événements de surpression et assurant une isolation rapide des vannes d’urgence lors des ruptures de canalisation.
- Les réseaux d’attention à graphes spatio-temporels et les modèles d’apprentissage automatique par apprentissage profond révolutionnent la détection des fuites de méthane dans les petits trous à travers des réseaux urbains complexes [3]. Les plateformes modernes de surveillance des pipelines traitent en temps réel les signaux acoustiques transitoires et les ondes pulsatives de pression, permettant aux équipes de services publics de localiser les fuites en sténopé à quelques centimètres avant que le gaz ne migre à travers le sol vers les sous-sols environnants.
- Des évaluations rigoureuses multi-plateformes des technologies avancées de détection de fuites (ALD) démontrent que la combinaison de spectromètres laser montés sur véhicule, de capteurs aériens UAV et de caméras optiques fixes d’imagerie gazière permet d’atteindre de fortes probabilités de détection de fuites sur divers terrains [4]. Les fournisseurs de gaz déploient des relevés mobiles continus du méthane pour inspecter chaque mois des milliers de kilomètres de canalisations de distribution, satisfaisant ainsi les obligations municipales de décarbonation environnementale tout en réduisant considérablement les pertes financières non comptabilisées sur le gaz (UAG).
- Segments clés analysés
- Par composant : Le matériel détient 42.5% part en 2026, englobant des débitmètres ultrasoniques, des émetteurs de pression, des compteurs de gaz intelligents, des unités terminaises distantes (RTU) et des capteurs optiques de méthane déployés sur les réseaux de services publics.
- Par application : Le secteur résidentiel représente 38.6% part en 2026, propulsé par d’importants programmes municipaux de remplacement de compteurs de gaz intelligents qui automatisent la lecture des compteurs clients, assurent la télémétrie de consommation horaire et intègrent des vannes d’arrêt sismique automatisées.
- Par technologie : SCADA représente 45.2% part de part en 2026, servant de colonne vertébrale opérationnelle centrale qui collecte la télémétrie en temps réel de milliers de stations régulatrices distantes pour équilibrer les flux du réseau gazier et maintenir la pression du système.
- Par utilisateur final : Les services publics représentent 72.4% part en 2026, grâce aux services publics de distribution de gaz détenus par des investisseurs et municipaux qui gèrent d’importantes conduites de gaz publiques, des stations de porte municipale et des raccordements aux compteurs clients.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Le secteur de la surveillance des services publics de gaz évolue rapidement, passant d’une détection manuelle périodique et de la cartographie de pression statique vers une intelligence autonome continue connectée au cloud. Les compagnies de gaz ne peuvent plus se permettre d’apprendre les fuites de pipeline à cause des appels d’odeurs des clients. L’avenir appartient à des suites de surveillance intégrées qui combinent la détection acoustique de pointe IA, l’infrastructure avancée de mesure et la surveillance automatisée par satellite du méthane en une seule plateforme unifiée, réduisant drastiquement les émissions fugitives tout en évitant des accidents catastrophiques de surpressurisation urbaine. »
- Implications stratégiques
- Les équipes d’ingénierie des services de gaz déploient des unités terminales distantes (RTU) en calcul périphérique équipées d’algorithmes transitoires de traitement acoustique du signal directement aux stations de régulation de district. Les recherches sur l’émission acoustique à haute fréquence et le profilage des écoulements ultrasoniques confirment que l’analyse des ondes sonores générées par la fuite de gaz s’échappant détecte des fuites de micro-trous dans les conduites de gaz pressurisées quelques semaines avant que les relevés de surface traditionnels ne détectent la diffusion des odorants [5]. Des alertes acoustiques immédiates permettent une excavation ciblée, évitant les ruptures catastrophiques des conduites et réduisant les perturbations des rues civiles.
- Les services municipaux mettent en place des réseaux de communication privés NB-IoT et LTE-M pour garantir un backhaul fiable depuis les fosses de compteurs souterrains et les banques de compteurs au sous-sol. Les compteurs intelligents à gaz alimentés par batterie, conçus avec des cellules au chlorure de lithium-thionyle 15un an, transmettent les données horaires de débit et de pression sans nécessiter de câblage externe coûteux.
- Les directeurs de gestion des actifs des services publics intègrent directement la télémétrie SCADA en temps réel dans les systèmes d’information géographique (SIG) et les moteurs logiciels à jumeaux numériques. La connexion des données de débit et de pression en temps réel avec la cartographie géologique 3D permet aux répartiteurs de simuler instantanément la fermeture de vannes d’isolement d’urgence, protégeant ainsi les quartiers résidentiels environnants lors des collisions de canalisations tierces en construction.
- Les équipes de conformité en cybersécurité modernisent les contrôleurs SCADA utilitaires pour qu’ils respectent les normes IEC 62443 et NIST SP 800 82 cybersécurité. La mise en œuvre de DNP chiffré3 d’authentification sécurisée et de contrôles d’accès basés sur les rôles dans toutes les RTU de terrain empêche toute falsification électronique malveillante des régulateurs critiques de pression des portes urbaines.
L’Allemagne devrait mener l’expansion mondiale avec un 9.0% CAGR, soutenu par d’importantes modernisations des infrastructures du réseau gazier, des projets pilotes de mélange d’hydrogène et des directives européennes strictes sur la réduction du méthane. Le Brésil progresse à un 8.2% CAGR, alimenté par d’importantes expansions des réseaux de distribution de gaz en villes à São Paulo et Rio de Janeiro et des réformes de privatisation réglementaire. Les États-Unis enregistrent un 7.4% CAGR, porté par les obligations fédérales PIPES Act, le déploiement de compteurs de gaz intelligents de plusieurs millions d’unités et des programmes vieillissants de remplacement des tuyaux en fonte. Le Royaume-Uni s’étend à un 6.6% CAGR, soutenu par des essais de préparation à l’hydrogène pour le réseau national de gaz et des objectifs réglementaires de réduction des fuites d’Ofgem. Le Japon atteint un 5.9% CAGR, soutenu par des compteurs automatiques obligatoires activés par les séismes et une gestion avancée de la sécurité du gaz urbain dans les zones urbaines à forte densité.
Comment le marché des systèmes de surveillance des services publics de gaz se répartit-il par segment ?
Quincaillerie 42.5%; 38.6%résidentielle ; SCADA 45.2%; Services publics 72.4% en 2026.
Quel composant domine ?
Le matériel détient 42.5% part en 2026.
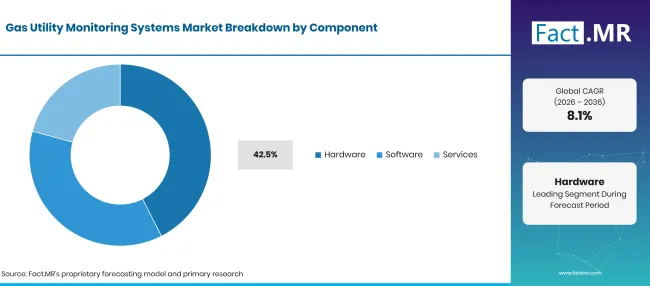
Gas Utility Monitoring Systems Market Breakdown Component | Source: Fact.MR
| Composant | Partager (2026) |
|---|---|
| Matériel (segment principal) | 42.5% |
| D’autres segments combinés | 57.5%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Les composants matériels représentent la plus grande allocation d’investissement dans la surveillance des services publics gaziers, grâce à l’installation physique continue de millions de compteurs de gaz intelligents, d’émetteurs de pression, de correcteurs électroniques de volume et d’enceintes de terrain RTU. Les services publics installent des capteurs infrarouges à haute sensibilité à l’intérieur des chambres voûtes et des boîtiers de régulateurs pour détecter immédiatement l’accumulation de gaz explosifs. Les camions de service mobiles et les techniciens de terrain transportent un équipement certifié de détection de gaz pour effectuer des inspections annuelles obligatoires sur les lignes de trottoir. Pour protéger les actifs périmétriques et les stations de portail, les gestionnaires d’installation installent des réseaux autonomes de détection de gaz sans fil qui transmettent des alertes solaires vers la salle de contrôle centrale sans tranchée physique.
Qu’est-ce qui mène le segment technologique ?
SCADA représente 45.2% part de part en 2026.
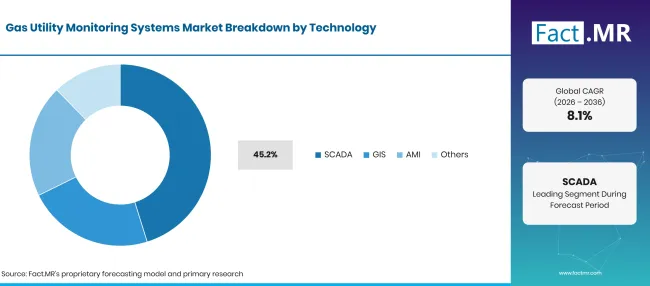
Gas Utility Monitoring Systems Market Breakdown Technology | Source: Fact.MR
| Technologie | Partager (2026) |
|---|---|
| SCADA (segment principal) | 45.2% |
| D’autres segments combinés | 54.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Les plateformes de contrôle superviseur et d’acquisition de données (SCADA) représentent le centre nerveux opérationnel des réseaux de transport et de distribution de gaz, traitant la télémétrie en temps réel depuis des milliers de stations de surveillance à distance. Les répartiteurs SCADA surveillent les pressions de gaz, les débits et les températures des chauffages à travers les postes de porte des villes, régulant les vannes de contrôle pour s’adapter à la demande fluctuante des consommateurs lors des violentes vagues de froid hivernales. Les compagnies de gaz déploient simultanément des infrastructures de comptage avancées à l’échelle de la ville pour connecter des millions de compteurs résidentiels à des réseaux maillés automatisés. Les plateformes informatiques d’entreprise déploient des logiciels sophistiqués de gestion de données de compteurs intelligents pour traiter des milliards d’enregistrements de consommation horaire, optimiser les opérations de facturation et détecter des schémas d’utilisation anormaux signalant des fuites côté client.
Comment Application influence-t-elle le déploiement des systèmes ?
Le secteur résidentiel représente 38.6% part en 2026.
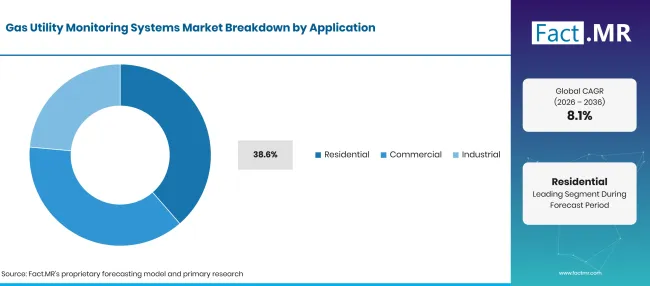
Gas Utility Monitoring Systems Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Résidentiel (segment principal) | 38.6% |
| D’autres segments combinés | 61.4%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Les réseaux de distribution résidentiels représentent la plus grande part de revenus des applications, grâce à des millions de compteurs de gaz clients résidentiels, des stations de régulation de service et des réseaux de distribution basse pression dans les quartiers. Les services publics mettent en place des systèmes complets de gestion des flux de gaz et de liquide dans les stations de régulation de district pour garantir que la pression de gaz ne dépasse pas les seuils sûrs pour les appareils ménagers. Aux points de transfert de propriété industriels et aux portes municipales, les opérateurs installent des systèmes de débitmètres ultrasoniques haute précision qui offrent une précision financière sans que les pièces mobiles puissent s’user ou se coincer. Les services publics déploient également des moniteurs proactifs qui suivent les tensions de protection cathodique pour éviter les corrosions des conduites. Dans les traversées de transmission critiques et les conduites sous-marines des rivières, les opérateurs installent des contrôleurs de surveillance robustes pour surveiller les déformations de flexion structurelle, tout en déployant un débitmètre de transfert de garde en ligne pour vérifier la précision de la facturation transactionnelle.
Qu’est-ce qui accélère l’adoption du marché des systèmes de surveillance des services publics de gaz, et qu’est-ce qui la freine ?
Des réglementations fédérales strictes sur la sécurité des pipelines, des directives de réduction du méthane fugitifs et le déploiement d’infrastructures de comptage avancées accélèrent l’expansion du marché. Les dépenses d’investissement élevées nécessaires pour des rénovations étendues de réseaux sur le terrain, les vulnérabilités de cybersécurité dans les RTU anciennes et les points noirs de communication dans les abris souterrains profonds limitent l’adoption sans friction.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Réglementations fédérales imposant une surveillance continue des pipelines et la réduction des fuites | +1.4% | Amérique du Nord, Europe | À court terme (<= 2 ans) |
| Déploiements à grande échelle des compteurs de gaz intelligents avec vannes d’arrêt automatiques | +1.2% | Mondial | À court terme (<= 2 ans) |
| Adoption de la détection acoustique à l’IA en bordure et de la détection mobile du méthane au laser | +1.0% | Amérique du Nord, Europe de l’Ouest | Moyen terme (2–4 ans) |
| Expansion rapide du réseau de distribution de gaz en ville dans les centres urbains émergents | +0.8% | Amérique latine, Asie du Sud | Moyen terme (2–4 ans) |
| Modernisation du réseau gazier pour soutenir la distribution de gaz naturel mélangé à l’hydrogène | +0.6% | Europe, Asie de l’Est | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Intégration de la surveillance continue des émissions de méthane par satellite et par drone | +1.3% | États-Unis, Europe de l’Ouest | À court terme (<= 2 ans) |
| Des compteurs intelligents ultrasons multi-trajectoires de haute précision remplaçant les diaphragmes mécaniques | +1.1% | Mondial | Moyen terme (2–4 ans) |
| Des plateformes logicielles jumeaux numériques modélisent l’hydraulique du réseau de gaz en temps réel | +0.9% | Amérique du Nord, Europe | Moyen terme (2–4 ans) |
| Enregistreurs de télémétrie à longue portée Cellular NB-IoT et LoRaWAN pour les coffres souterrains | +0.7% | Mondial | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Coût d’investissement élevé pour la modernisation de milliers de stations mécaniques de régulation existantes | -1.1% | Mondial | À court terme (<= 2 ans) |
| Menaces graves de cybersécurité ciblant les réseaux SCADA et les actifs énergétiques critiques | -0.9% | Mondial | Moyen terme (2–4 ans) |
| Contraintes de durée de vie de la batterie et atténuation du signal RF dans les fosses métalliques souterraines | -0.7% | Mondial | Moyen terme (2–4 ans) |
| Normes nationales de comptage divergentes et cycles d’approbation réglementaires | -0.5% | Marchés émergents | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Quels pays étendent le marché des systèmes de surveillance des services publics de gaz jusqu’en 2036 ?
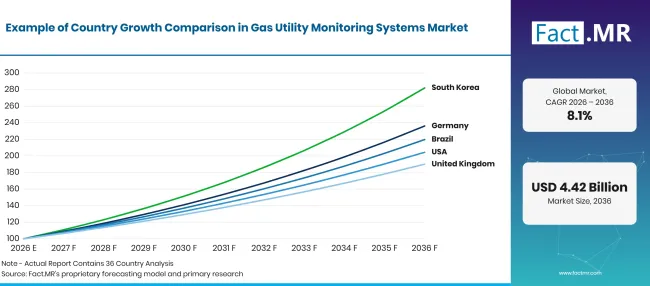
Gas Utility Monitoring Systems Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026–2036) |
|---|---|
| Allemagne | 9.0% |
| Brésil | 8.2% |
| USA | 7.4% |
| Royaume-Uni | 6.6% |
| Japon | 5.9% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Pourquoi l’Allemagne mène-t-elle l’expansion mondiale ?
9.0% CAGR, porté par le réseau gazier allemand de 511,000kilomètres, une application stricte du règlement européen sur les émissions de méthane et des initiatives pilotes nationales de mélange d’hydrogène.
L’Allemagne exploite l’Europe centrale ' l’infrastructure gazière la plus étendue, couvrant plus de 511,000 kilomètres de gazoducs de transport et de distribution desservant plus de 14 millions de foyers connectés ainsi que 1.8 millions de consommateurs commerciaux et industriels. Les rapports officiels de l’Agence fédérale allemande des réseaux (Bundesnetzagentur) et de la DVGW (Association technique et scientifique allemande pour le gaz et l’eau) montrent que les compagnies de gaz allemandes investissent plus de USD 890 millions par an dans la numérisation des réseaux et les mises à niveau intelligentes [6]. Dans le cadre de la stratégie européenne sur le méthane, les opérateurs allemands doivent effectuer une surveillance directe continue des émissions sur toutes les stations de compresseurs et les centres de régulation des portes urbaines, réalisant ainsi des réductions vérifiées des émissions de méthane de plus de 38% depuis les mesures de référence. De plus, alors que l’Allemagne vise une économie nationale de l’hydrogène, les compagnies d’électricité en Rhénanie-du-Nord-Westphalie et en Saxe déploient des compteurs ultrasoniques spécialisés et des chromatographes en phase gazeuse calibrés pour surveiller les flux de gaz naturel mélangés jusqu’à 20% hydrogène vert.
Qu’est-ce qui fait du Brésil une puissance émergente à forte croissance ?
8.2% CAGR, soutenue par des réformes majeures de la réglementation du gaz naturel (Nova Lei do Gás), une expansion rapide des concessions de distribution de gaz en ville et des investissements majeurs dans les réseaux publics à São Paulo.
Le Brésil connaît une croissance historique de son infrastructure de distribution de gaz suite à l’adoption de la Nova Lei do Gás (Nouvelle Loi sur le gaz), qui a brisé les monopoles historiques de l’État et stimulé d’importants investissements privés dans les réseaux gaziers des villes régionales. Les données officielles de l’Association brésilienne des sociétés de distribution de gaz par canalisation (ABEGÁS) indiquent que le réseau de distribution de gaz gazier par canalisation du Brésil&39# ; a dépassé 42,000 kilomètres, livrant plus de 65 millions de mètres cubes de gaz par jour à 4.1 millions de clients résidentiels, commerciaux et routiers [7]. Les concessions au niveau de l’État — telles que Comgás à São Paulo et Naturgy à Rio de Janeiro — investissent plus de USD 420 millions dans les réseaux SCADA numériques et les correcteurs de volume à distance connectés à des réseaux cellulaires sur les stations de régulation de district. Ces investissements ont réduit les pertes de gaz non justifiées d' 24% et permis un suivi en temps réel de la demande croissante de gaz industriel à travers les corridors manufacturiers du sud-est.
Comment les États-Unis maintiennent-ils une échelle de marché de premier plan ?
7.4% CAGR, propulsés par les obligations fédérales de sécurité PIPES Act, les règles d’atténuation du méthane de la PHMSA et le remplacement des infrastructures de compteurs de gaz intelligents de plusieurs milliards de dollars.
Les États-Unis représentent le plus grand marché mondial pour les systèmes de surveillance des services publics de gaz, avec plus de 2.6 millions de miles de réseaux de gazoducs de gaz naturel fournissant de l’énergie à plus de 75 millions de clients commerciaux et résidentiels. Les statistiques officielles de la Pipeline and Hazardous Materials Safety Administration (PHMSA) du Département des Transports montrent que les réglementations fédérales de sécurité ont poussé les compagnies à remplacer plus de 45,000 miles de conduits de distribution en acier nu et en fonte vieillissants par des tuyaux modernes en polyéthylène surveillés par capteurs [8]. Les compagnies d’électricité américaines installent plus de 3.2 millions de compteurs de gaz intelligents chaque année, avec des fournisseurs d’électricité détenus par investisseurs en Californie, New York et Illinois déployant des réseaux AMI automatisés détectant les fuites de gaz de faible volume côté client en quelques heures. Les principaux distributeurs de gaz américains ont intégré des spectromètres à anneau de cavité montés sur véhicule et l’imagerie par satellite du méthane dans les flux de travail de surveillance courants, permettant ainsi de plus de 40% réductions des émissions de méthane fugitifs dans les principales zones urbaines.
Qu’est-ce qui soutient la modernisation des infrastructures au Royaume-Uni ?
6.6% CAGR, ancrée dans des cadres stricts d’incitation réglementaires Ofgem RIIO-GD2 , des déploiements étendus de compteurs intelligents et des essais de conversion de l’hydrogène dans les réseaux nationaux de gaz.
Le Royaume-Uni maintient un réseau de gaz naturel hautement réglementé et critique pour la sécurité, couvrant plus de 284,000 kilomètres de canalisations de distribution exploités par quatre grandes entreprises de réseau de distribution de gaz (Cadent, SGN, Northern Gas Networks et Wales & West Utilities). Dans le cadre du régulateur national de l’énergie Ofgem'2 les distributeurs de gaz sont incités à atteindre des objectifs stricts de réduction des émissions, investissant plus de USD 650 millions dans des enregistreurs de surveillance à distance, des vannes de contrôle de pression automatisées et des systèmes avancés de détection de fuites. Les données officielles du Département britannique de la sécurité énergétique et du Net Zero montrent que les installations de compteurs de gaz intelligents ont dépassé 16.5 million d’unités dans les résidences britanniques, fournissant des relevés automatisés de consommation toutes les demi-heures et des capacités d’arrêt à distance [9]. Les principaux réseaux gaziers britanniques testent activement des essais dans des villages d’hydrogène à Fife et Teesside, utilisant des capteurs thermiques de masse de haute précision et des moniteurs acoustiques pour vérifier la sécurité du réseau sous transit à hydrogène pur.
Pourquoi le Japon enregistre-t-il des avancées technologiques régulières ?
5.9% CAGR, propulsé par des micro-compteurs de gaz intelligents obligatoires activés par des tremblements de terre, des réseaux de sécurité urbains denses et une gestion automatisée des catastrophes gazières en ville.
Le Japon est en tête mondiale en matière d’ingénierie de la sécurité des gaz sismiques, la loi japonaise sur le gaz imposant que 100% de la nation39; s 30 millions de compteurs résidentiels doivent être équipés de micro-ordinateurs intelligents et de capteurs sismiques. Les données officielles de l’Association japonaise du gaz révèlent que lors des grands événements sismiques dépassant l’intensité sismique 5, ces compteurs intelligents détectent automatiquement les ondes d’accélération au sol et coupent le flux de gaz dans les locaux des clients en moins de 2 secondes, éliminant ainsi pratiquement les incendies urbains catastrophiques post-séismiques à Tokyo, Yokohama et Kobe [10]. Les grandes compagnies de gaz urbaines comme Tokyo Gas et Osaka Gas exploitent des systèmes SCADA centralisés de classe mondiale qui surveillent 62,000 stations de régulation de district et les postes de capteurs sismiques sur leurs emprises urbaines. Les compagnies de gaz japonaises modernisent actuellement leur infrastructure de surveillance pour inclure la télémétrie sans fil à faible consommation et à large zone (LPWA), permettant des ajustements de pression à distance et une isolation automatisée du réseau lors de typhons, d’inondations et d’urgences sismiques.
Qui dirige le marché des systèmes de surveillance des services publics de gaz ?
Schneider Electric occupe une position de leader mondiale grâce à son architecture EcoStruxure, fournissant des logiciels SCADA d’entreprise, des RTU de télémétrie et des solutions de gestion intelligente du réseau gazier installées dans les grandes compagnies énergétiques mondiales. Siemens AG propose des logiciels d’automatisation industrielle et de services publics de classe mondiale, proposant des plateformes SCADA complètes, des suites de détection de fuites de pipeline et des contrôleurs de terminaux à distance cyber-renforcés. GE Vernova Inc. apporte un héritage approfondi en électrification et réseau numérique, la fabrication de matériel SCADA à haute fiabilité, des logiciels avancés de gestion de la distribution de gaz et des plateformes d’optimisation du réseau.
Honeywell International Inc. est une puissance dans la mesure et la régulation des gaz, fournissant des débitmètres ultrasoniques de précision, des correcteurs électroniques de volume, des instruments de chromatographie en phase gazeuse et des caméras d’imagerie par nuages gazeux via ses filiales Mercury Instruments et Elster. Emerson Electric Co. fournit des équipements de mesure financière et de surveillance de pipelines de premier plan, incluant des débitmètres ultrasoniques Daniel, des régulateurs de pression Fisher et des plateformes de simulation jumeaux numériques Plantweb. ABB Ltd. fournit une automatisation industrielle avancée, des débitmètres de gaz haute précision et des solutions ABB Ability SCADA optimisant les réseaux de pipelines de gaz dans le monde entier. Itron Inc. et Landis+Gyr Group AG sont des leaders mondiaux du marché dans l’infrastructure avancée de mesure (AMI), fabriquant des millions de compteurs de gaz intelligents cellulaires et RF-mesh, des modules de communication et des plateformes logicielles de gestion de données de compteurs d’entreprise (MDM) desservant les principales compagnies de gaz à l’échelle mondiale.
Quelles entreprises sont les principaux fournisseurs ?
Les entreprises clés incluent Schneider Electric ; Siemens AG; GE Vernova Inc.; Honeywell International Inc.; Emerson Electric Co. ; ABB Ltd.; Itron Inc.; et Landis+Gyr Group AG.
- Schneider Electric
- Siemens AG
- GE Vernova Inc.
- Honeywell International Inc.
- Emerson Electric Co.
- ABB Ltd.
- Itron Inc.
- Landis+Gyr Group AG
Bibliographie
- [1] Administration de la sécurité des pipelines et des matières dangereuses. (2025). Sécurité des pipelines : transport de gaz naturel et autres par pipeline ; Rapports annuels, rapports d’incident et rapports sur l’état de sécurité liés à la sécurité (49 CFR Partie 191). Code électronique des réglementations fédérales.
- [2] Administration de la sécurité des pipelines et des matières dangereuses. (2025). Transport de gaz naturel et autres par pipeline : gestion de la salle de contrôle et exigences de surveillance SCADA (49 CFR § 192.631). Code électronique des réglementations fédérales.
- [3] Liu, K., et al. (2025). Réseaux d’attention spatio-temporels pour la détection et la localisation des fuites de méthane dans de petits trous dans les pipelines de distribution de gaz naturel. IEEE Sensors Journal, 25(3), 4210–4222.
- [4] Miller, D. R., et al. (2026). Évaluation multiplateforme de technologies avancées de détection de fuites mobiles et stationnaires pour les conduites de distribution de gaz naturel enterrées. Environmental Science & Technology, 60(2), 982–994.
- [5] Zhang, T., et al. (2025). Traitement acoustique transitoire du signal et profilage ultrasonique de la vitesse d’écoulement pour le diagnostic des fuites par trou d’épingle dans les pipelines de gaz sous pression. Science et technologie de la mesure, 36(4), 045102.
- [6] Deutscher Verein des Gas- und Wasserfaches. (2025). Normes techniques, surveillance du réseau numérique et directives de mélange d’hydrogène dans les réseaux gaziers. DVGW Association technique allemande.
- [7] Costa, H. K. M., et al. (2024). Dynamique du marché brésilien du gaz naturel par pipeline et expansion des infrastructures dans le cadre du nouveau cadre réglementaire gazier. Heliyon, 10(21), e39190.
- [8] Ye, G., et al. (2026). Systèmes de capteurs autonomes et technologie de cellules galvaniques pour la détection de microfuites dans les pipelines de distribution de gaz souterrains. Nature Communications, 17(1), 5432.
- [9] Zhang, B., et al. (2026). Détection d’anomalies et validation des données de capteurs pour les réseaux de compteurs intelligents dans les réseaux de distribution des services publics urbains. Capteurs, 26(16), 5123.
- [10] Umar, M., et al. (2026). Cadre statistique et multi-domaine de traitement du signal pour la détection en temps réel des fuites de pipelines et des anomalies sismiques dans les réseaux de services publics. Rapports scientifiques, 16(1), 3892.
Ce rapport répond
- Le rapport évalue la latence du signal, la répétabilité des mesures et les protocoles de cyber-durcissement à travers les composants matériels, logiciels et de services de surveillance.
- Les évaluations des demandes détaillent pourquoi les réseaux de distribution résidentielle et les programmes municipaux de remplacement de compteurs représentent les plus grands volumes annuels d’achats.
- L’analyse au niveau des pays examine les réglementations sur l’élimination du méthane et les lois sur la sécurité des réseaux gaziers permettant à l’Allemagne et au Brésil d’atteindre des taux de croissance exceptionnels sur le marché.
- Les comparaisons d’ingénierie télémétrique examinent la durée de vie des batteries, la propagation du réseau RF et la pénétration du NB-IoT cellulaire à travers les dispositifs de compteurs souterrains et les installations de sous-sols.
- Le profilage concurrentiel établit des références en cybersécurité, des brevets logiciels SCADA et des contrats AMI à grande échelle auprès de fournisseurs mondiaux de systèmes de surveillance de premier plan.
Que couvre le marché des systèmes de surveillance des services publics de gaz ?
Le marché englobe les expéditions commerciales, les licences logicielles, les services d’intégration système et la maintenance du cycle de vie pour les équipements de surveillance déployés sur les réseaux de services de gaz naturel. Il couvre les stations de porte urbaine, les régulateurs de pression de district, les canalisations de transmission, les conduites de distribution municipales et les connecteurs de compteurs clients. L’analyse évalue la création de valeur à travers les conglomérats d’automatisation industrielle, les fabricants de comptages intelligents, les développeurs de logiciels SCADA et les entrepreneurs de services de terrain des services publics.
Qu’est-ce qui est inclus dans le périmètre ?
Le champ d’application couvre les expéditions en gros de compteurs de gaz intelligents, de débitmètres ultrasoniques, d’émetteurs de pression et de température, d’unités terminales distantes (RTU), de plateformes logicielles SCADA et de réseaux maillés Advanced Metering Infrastructure (AMI).
Les chiffres d’affaires reflètent le matériel de surveillance terminé, les licences logicielles et les services d’intégration d’ingénierie évalués aux points de tarification des portes d’usine et des contrats de services publics. Les systèmes de surveillance des pipelines de transport ainsi que les réseaux de télémétrie de gaz urbain des sociétés locales de distribution (LDC) sont entièrement intégrés dans les totaux du marché.
Qu’est-ce qui est exclu de la portée ?
Le périmètre exclut les tuyaux de transmission en acier physiques de grand diamètre, les coûts de terrassement civil lourd et d’excavation de tranchées, ainsi que les appareils à gaz domestiques en aval (tels que les fours résidentiels, chauffe-eau et cuisinières).
Les compteurs d’eau ou d’électricité commerciaux génériques non fournis par les services publics, dépourvus de capacités de mesure du gaz, sont hors du champ d’application des services publics de gaz. Le personnel de facturation des centres d’appels des services publics, le personnel, la paie et l’infrastructure informatique administrative générale des bureaux d’entreprise sont exclus des évaluations du marché des produits.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux avec les données publiques, l’activité de l’entreprise, les changements réglementaires, les tendances commerciales et les évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
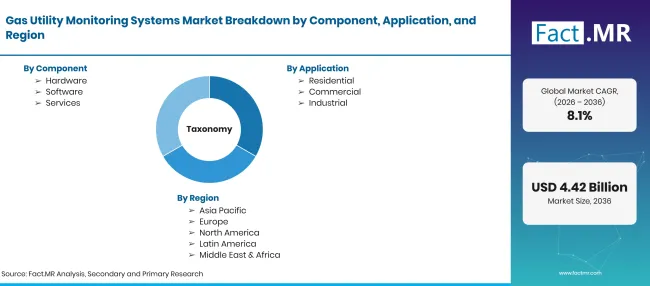
Gas Utility Monitoring Systems Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 pour USD milliards d’ici 2036 à 8.1% CAGR |
| Définition du marché | Valeur commerciale des systèmes de surveillance des services publics de gaz, y compris les débitmètres ultrasoniques, les logiciels SCADA, les compteurs de gaz intelligents AMI, les RTU et les plateformes de détection de fuites dans les pipelines. |
| Composant | Matériel ; Logiciels ; Services |
| Application | Résidentiel ; Commercial ; Industriel |
| Technologie | SCADA ; GIS ; AMI ; Autres |
| Utilisateur final | Services publics ; Opérateurs de systèmes indépendants ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis ; Royaume-Uni ; Japon |
| Entreprises profilées | Schneider Electric ; Siemens AG; GE Vernova Inc.; Honeywell International Inc.; Emerson Electric Co. ; ABB Ltd.; Itron Inc.; Landis+Gyr Group AG |
| Période de prévision | 2026 à 2036 |
| Approche | Des entretiens principaux avec des directeurs des opérations des services publics de gaz, des ingénieurs SCADA, des responsables de l’intégrité des pipelines et des régulateurs nationaux des services publics, combinés à des audits du commerce international des réseaux de gaz et des données d’infrastructure. |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Comment le marché est-il segmenté ?
-
Par composant
- Matériel
- Logiciels
- Services
-
Par application
- Résidentiel
- Commercial
- Industriel
-
Par technologie
- SCADA
- SIG
- AMI
- Autres
-
Par utilisateur final
- Services publics
- Opérateurs système indépendants
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des systèmes de surveillance des services de gaz en 2026 ?
Quel est le CAGR de 2026 à 2036 ?
Quel composant est en tête ?
Quelle technologie mène ?
Quelles entreprises participent aux systèmes de surveillance des services de gaz ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF