- Market Value (2025): USD 3.13 Bn
- Estimated Value (2026): USD 3.34 Bn
- Forecast Value (2036): USD 6.35 Bn
- CAGR (2026-2036): 6.6%
Quelle est la valeur prévue du marché des antennes radar d’ici 2036 ?
USD 3.3 milliards en 2026 à USD 6.4 milliards d’ici 2036 à 6.6% CAGR.
- Le marché des antennes radar était évalué à USD 3.13 milliards en 2025.
- Selon Fact.MR analyse, les ventes devraient passer de USD 3.34 milliards en 2026 à USD 6.35 milliards d’ici 2036.
- Un CAGR 6.6% entre 2026 et 2036 reflète le remplacement des antennes et l’utilisation croissante du balayage électronique en défense et surveillance.
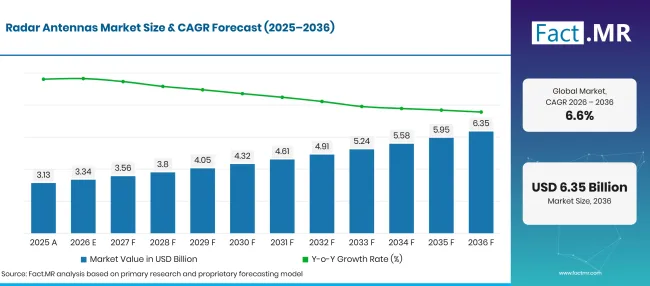
Radar Antennas Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 3.13 |
| 2026 | Estimation | 3.34 |
| 2036 | Prévisions | 6.34 |
| CAGR 2026 à 2036 | Période de prévision | 6.6% |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des antennes radar ?
USD 3.1 milliards de dollars supplémentaires en valeur annuelle sur le marché d’ici 2036, les systèmes de défense et les antennes à commande électronique influençant les décisions d’achat.
- Moteurs de la demande sur le marché
- Les intégrateurs de systèmes de défense privilégient les antennes à direction électronique où les opérateurs doivent suivre plusieurs cibles et changer de direction de balayage sans faire tourner l’ensemble complet.
- Les concepteurs navals choisissent les configurations d’antennes en fonction de l’espace disponible sur le pont et des interférences provenant des équipements à proximité.
- Les services météorologiques et les exploitants d’aéroports ont besoin d’une couverture d’antenne adaptée à la détection des précipitations ou à la surveillance des pistes.
- Segments clés analysés
- Par type : Les antennes à direction électronique représentent 38.5% part en 2026, les intégrateurs de défense donnant la priorité au contrôle du faisceau.
- Par application : Les forces militaires et de la défense représentent 42.3% part en 2026 en raison des besoins de surveillance aérienne et terrestre.
- Par bande de fréquence : La bande L détient 43.9% part en 2026 pour les systèmes radar nécessitant une couverture étendue.
- Par utilisateur final : La Défense mène avec 42.3% des ventes de 2026 alors que les opérateurs renouvellent les équipements de détection.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les antennes radar nécessitent une qualification longue car elles doivent fonctionner avec l’émetteur, le récepteur et le logiciel de mission comme un seul système. Les acheteurs comparent la couverture et les performances de suivi avec les limites d’installation et l’accès à la maintenance à long terme. Les exigences réelles diffèrent selon les avions, les navires et les sites au sol. »
- Implications stratégiques
- Les fabricants d’antennes doivent démontrer la couverture du faisceau et la performance thermique dans les conditions de montage réelles utilisées par les avions et les navires.
- Les intégrateurs radar bénéficient de tests complets d’antennes et de chaînes de traitement avant l’installation sur le terrain, limitant ainsi les modifications coûteuses en fin de programme.
- Les exploitants d’aéroports doivent distinguer le remplacement complet des antennes d’un renouvellement électronique lorsqu’ils planifient les dépenses sur plusieurs années budgétaires.
- Les producteurs de composants peuvent rivaliser grâce à des modules d’émission et de réception fiables qui restent opérationnels sur de longues durées de vie des équipements.
Les États-Unis enregistrent un 8.0% CAGR alors que les infrastructures radar et les plateformes de défense sont renouvelées. L’Allemagne suit en 6.9% avec des capacités de capteurs nationales et des programmes européens de défense aérienne. Le Royaume-Uni est prévu à 6.1% alors que les travaux sur les radars de chasse se poursuivent. Le Japon affiche 5.8% sur la modernisation navale et de la défense aérienne, tandis que le Brésil enregistre 5.2% grâce à la surveillance météorologique et aux applications de défense.
Comment le marché des antennes radar se répartit-il par segment ?
Les antennes à direction électronique mènent le type à 38.5%; Les antennes militaires et de défense dirigent l’application à 42.3%; La bande L mène la bande de fréquence à 43.9%; La défense dirige l’utilisateur final à 42.3%.
Quel type d’antenne conduit l’achat ?
Les antennes à direction électronique représentent 38.5% de la valeur marchande de 2026.
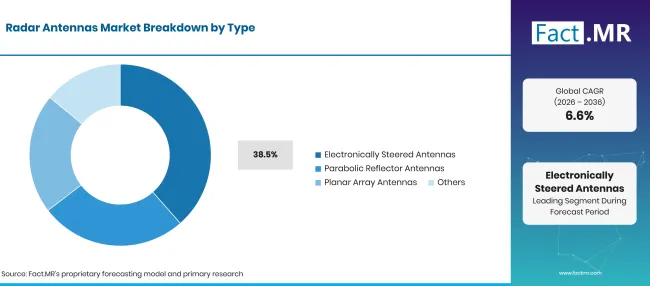
Radar Antennas Market Breakdown Type | Source: Fact.MR
| Quel type d’antenne mène l’achat | Partager (2026) |
|---|---|
| Antennes à direction électronique (segment de tête) | 38.5% |
| D’autres segments combinés | 61.5% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Les antennes à direction électronique modifient électroniquement la direction d’un faisceau radar, ce qui permet aux routines de suivi de répondre rapidement aux cibles changeantes. La conception crée une valeur ajoutée aux avions de chasse et aux installations de défense aérienne où les opérateurs ont besoin de mises à jour fréquentes sans attendre une rotation mécanique. Les antennes réflectrices paraboliques restent utiles pour les liaisons de points fixes et les systèmes de surveillance avec des dispositifs de service familiers. En septembre 2025, RTX a annoncé son radar à réseau actif à balayage électronique APG-82(V)X, utilisant la technologie nitrure de gallium [2].
Qu’est-ce qui façonne la composition des applications ?
Les forces armées et de la défense représentent 42.3% de la valeur marchande de 2026.
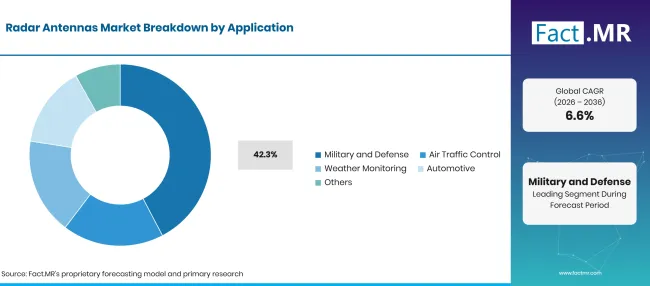
Radar Antennas Market Breakdown Application | Source: Fact.MR
| Qu’est-ce qui façonne la composition des applications | Partager (2026) |
|---|---|
| Militaire et Défense (Segment principal) | 42.3% |
| D’autres segments combinés | 57.7% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Les programmes militaires et de défense s’appuient sur des antennes radar pour fournir des informations de cible aux systèmes de mission et aux équipes de surveillance. Les installations aériennes mettent l’accent sur le poids et l’ajustement aérodynamique, tandis que les réseaux de surface doivent rester stables par des conditions météorologiques exigeantes. Le contrôle du trafic aérien civil adopte une approche différente : les opérateurs valorisent une couverture fiable, une redondance et un équipement que les techniciens peuvent entretenir. Les systèmes de surveillance météorologique nécessitent des schémas de balayage adaptés à l’analyse des précipitations et des tempêtes. En août 2026, la FAA a dévoilé un radar de remplacement pour les mouvements de surface à Newark Liberty International'aéroport [3].
Quelle bande de fréquences représente la part principale ?
La bande L représente 43.9% de la valeur marchande de 2026.
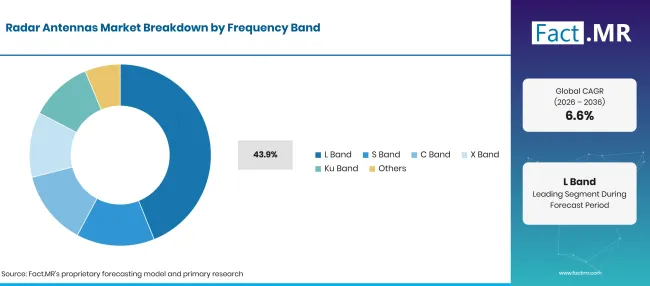
Radar Antennas Market Breakdown Frequency Band | Source: Fact.MR
| Quelle bande de fréquences représente la part principale | Partager (2026) |
|---|---|
| L Band (segment menant) | 43.9% |
| D’autres segments combinés | 56.1% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Les antennes en bande L conviennent aux conceptions radar axées sur la surveillance et l’identification à large zone, bien que le choix final dépende des exigences de portée et de résolution. La bande S est largement associée à la surveillance aéroportuaire et météorologique où une performance fiable en précipitations est importante. Les systèmes en bande C et en bande X prennent en charge des applications nécessitant des tailles d’antennes et des détails de suivi différents. La FAA décrit un radar aéroportuaire dont la surveillance principale opère en bande S tandis que sa fonction de balise secondaire utilise la bande L [4].
Comment l’utilisateur final influence-t-il la conception des produits ?
La défense représente 42.3% de la valeur marchande de 2026.
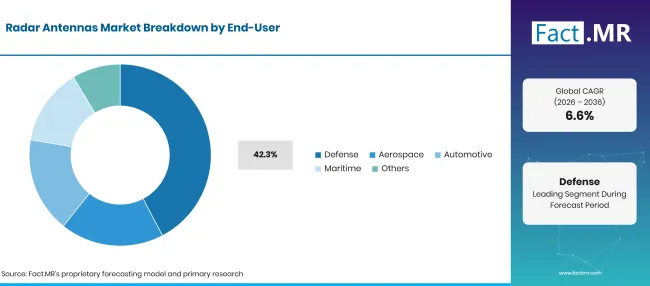
Radar Antennas Market Breakdown End User | Source: Fact.MR
| Comment l’utilisateur final influence-t-il la conception des produits | Partager (2026) |
|---|---|
| Défense (segment de tête) | 42.3% |
| D’autres segments combinés | 57.7% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Les organisations de défense achètent généralement des antennes dans le cadre d’équipements radar intégrés, ce qui fait des tests d’acceptation et de la maintenance à long terme des éléments centraux du processus d’achat. Les opérateurs aérospatiaux doivent installer des équipements de détection dans l’espace disponible, tandis que les utilisateurs maritimes se concentrent sur la couverture et la durée de vie utile.
Qu’est-ce qui accélère l’adoption du marché des antennes radar, et qu’est-ce qui la freine ?
Le renouvellement de la surveillance de la défense soutient la vente d’antennes ; les coûts de qualification et d’installation prolongés limitent le rythme du remplacement.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Contrôle électronique du faisceau | +1.0% | Amérique du Nord, Europe, Asie de l’Est | Moyen terme (2–4 ans) |
| Remplacement de l’infrastructure radar vieillissante | +0.8% | États-Unis, Europe | À court terme (<= 2 ans) |
| Programmes radar embarqués | +0.7% | Asie de l’Est, Europe | À long terme (>= 4 ans) |
| Renouvellement de la surveillance des aérodromes | +0.5% | Amérique du Nord, Amérique latine | Moyen terme (2–4 ans) |
| Surveillance météorologique et de protection civile | +0.4% | Mondial | Moyen terme (2–4 ans) |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Mises à niveau des réseaux modulaires | +0.8% | Amérique du Nord, Europe | Moyen terme (2–4 ans) |
| Panneaux navals intégrés | +0.6% | Japon, Europe | À long terme (>= 4 ans) |
| Coexistence radar et parc éolien | +0.5% | Royaume-Uni | Moyen terme (2–4 ans) |
| Déploiement des capteurs météorologiques | +0.4% | Brésil, Asie | À court terme (<= 2 ans) |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Qualification à système long | -0.8% | Mondial | Moyen terme (2–4 ans) |
| Refroidissement et électronique spécialisés | -0.6% | Marchés de la défense | À court terme (<= 2 ans) |
| Accès à l’installation et limites de coupure | -0.5% | Aviation civile, maritime | Moyen terme (2–4 ans) |
| Calendrier budgétaire et prolongations de durée de vie | -0.4% | Mondial | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Quels pays étendent le marché des antennes radar jusqu’en 2036 ?
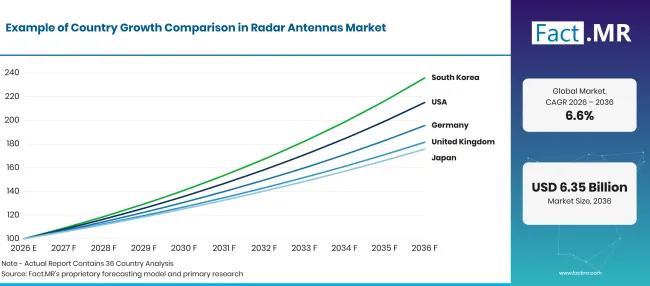
Radar Antennas Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| États-Unis | 8.0% |
| Allemagne | 6.9% |
| Royaume-Uni | 6.1% |
| Japon | 5.8% |
| Brésil | 5.2% |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Qu’est-ce qui soutient l’adoption par les États-Unis ?
8.0% CAGR, lié au renouvellement du radar de l’aérodrome et à la modernisation des systèmes militaires.
Les dépenses américaines pour les antennes radar correspondent à deux voies d’achat différentes. L’aviation civile met à jour les infrastructures de surveillance tandis que les utilisateurs de la défense continuent d’évaluer les équipements pilotés électroniquement pour la détection des avions et des missiles. Les contrats radar de la FAA de janvier 2026 couvrent le remplacement de jusqu’à 612 radars d’ici juin 2028 [1]. Les opérateurs aéronautiques ont également besoin d’une maintenance continue pour les équipements encore installés.
Comment l’Allemagne façonne-t-elle les ventes d’antennes radar ?
6.9% CAGR, associé à la production de capteurs de défense aérienne et à l’intégration des systèmes européens.
L’Allemagne combine l’ingénierie radar avec la production pour des applications européennes de défense aérienne. Des spécialistes nationaux fournissent des antennes et des ensembles radar qui doivent se connecter de manière fiable à des équipements de détection plus larges et de défense antimissile. HENSOLDT a annoncé en juillet 2025 une commande de plus de 340 millions d’euros pour les systèmes radar TRML-4D et SPEXER [7]. L’activité de production de l’entreprise place la fabrication allemande dans un réseau d’approvisionnement européen plus large.
Qu’est-ce qui soutient les achats au Royaume-Uni ?
6.1% CAGR, façonné par les améliorations du radar Typhoon et la surveillance de la défense aérienne.
Le Royaume-Uni dispose d’une base visible de production radar desservant l’aviation militaire. En janvier 2026, le ministère de la Défense a annoncé un contrat de 453 millions de livres sterling pour la fabrication de systèmes radar pour les Typhons de la RAF [8]. Dans une annonce distincte de mars 2026, le gouvernement a lié les mises à niveau radar à la libération prévue de jusqu’à 10 GW de capacité éolienne offshore [5].
Comment le Japon développe-t-il son marché des antennes ?
5.8% CAGR, lié à la surveillance navale et au renouvellement radar de défense aérienne fixe.
Le marché japonais des antennes radar présente un fort accent sur la surveillance navale et territoriale. Le ministère japonais de la Défense a alloué 79.7 milliards de yens dans son budget pour l’exercice 2026 pour les dépenses liées au programme de navires équipés du système Aegis, y compris les préparatifs pour les essais [9]. Lockheed Martin Corporation livré la première antenne SPY-7 pour un navire japonais en janvier 2025. Les programmes navals nécessitent une coordination entre les fabricants d’antennes et les constructeurs navals bien avant l’installation finale.
Qu’est-ce qui détermine la croissance au Brésil ?
5.2% CAGR, concerne la surveillance météorologique et la surveillance de l’espace aérien national.
Le Brésil a un besoin pratique de couverture radar sur de vastes zones terrestres et côtières. L’agence de défense civile du Mato Grosso a rapporté en mai 2026 que le radar météorologique Doppler installé à Chapada dos Guimarães couvre jusqu’à 400 kilomètres [6].
Qui dirige le marché des antennes radar ?
Le domaine compétitif comprend les fabricants de systèmes radar et les spécialistes de l’électronique de défense dont les offres varient selon les plateformes.
RTX et Lockheed Martin Corporation ont documenté des travaux sur des radars à réseau actif et des antennes de surveillance navale. Northrop Grumman Corporation et L3Harris répondent aux besoins de capteurs de défense, tandis que Thales et Leonardo S.p.A. fournissent la technologie radar pour les missions militaires et civiles.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises incluent RTX Corporation; Lockheed Martin Corporation; Northrop Grumman Corporation; Thales ; BAE Systems plc ; Leonardo S.p.A.; Saab AB; Honeywell Aerospace Inc.; et L3Harris Technologies, Inc.
- RTX Corporation
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Thales
- BAE Systems plc
- Leonardo S.p.A.
- Saab AB
- Honeywell Aerospace Inc.
- L3Harris Technologies, Inc.
Quel est le champ d’application et la couverture du rapport ?
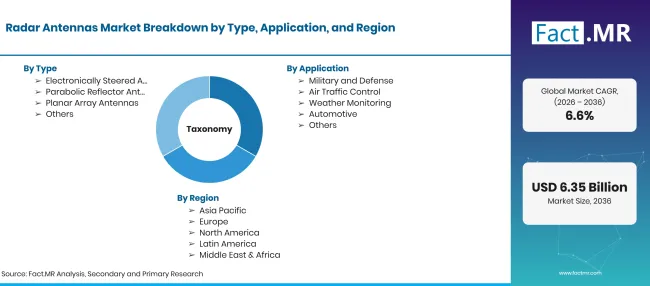
Radar Antennas Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards ; 2026 à 2036 ; 6.6% CAGR |
| Définition du marché | Antennes radar utilisées dans les équipements radar militaires et civils, y compris les conceptions rotatives et à balayage électronique. |
| Type | Antennes à direction électronique ; Antennes à réflecteur parabolique ; Antennes à réseau planaire ; Autres |
| Application | Militaire et Défense ; Contrôle du trafic aérien ; Surveillance météorologique ; Automobile ; Autres |
| Bande de fréquences | Bande L ; Bande S ; Bande C ; Bande X ; Bande Ku ; Autres |
| Utilisateur final | Défense ; Aérospatiale ; Automobile ; Maritime ; Autres |
| Pays couverts | États-Unis; Allemagne; Royaume-Uni; Japon ; Brésil |
| Entreprises profilées | RTX Corporation; Lockheed Martin Corporation; Northrop Grumman Corporation; Thales ; BAE Systems plc ; Leonardo S.p.A.; Saab AB; Honeywell Aerospace Inc.; et L3Harris Technologies, Inc. |
| Période de prévision | 2026 à 2036 |
| Approche | Revue des plateformes radar, des installations d’antennes, des applications clients et des preuves officielles du programme. |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Bibliographie
- [1] Administration fédérale de l’aviation. (2026, janvier 5). Trump' s Le secrétaire aux Transports Duffy et l’administrateur de la FAA Bedford annoncent des contrats radar dans le cadre d’un tout nouveau système de contrôle du trafic aérien. Source FAA
- [2] RTX. (2025, septembre 23). RTX dévoile un nouveau radar APG-82(V)X amélioré au nitrure de gallium. Source RTX
- [3] Administration fédérale de l’aviation. (août 112026 ). Le secrétaire aux Transports de Trump, Sean P. Duffy, dévoile un tout nouveau radar comme dernière amélioration de Newark Liberty International aéroport (EWR). Source FAA
- [4] Administration fédérale de l’aviation. (2025, septembre 22). Radar de surveillance aéroportuaire (ASR-11). Source FAA
- [5] Département de la sécurité énergétique et de la neutralité carbone. (2026, mars 20). Nouveaux systèmes radar pour débloquer l’éolien offshore. GOV.UK. GOV.UK source
- [6] Defesa Civil de Mato Grosso. (2026, mai 16). Defesa Civil de MT reforça monitoramento climático com capacitação em novo radar meteorológico. Source de la Défense civile du Mato Grosso
- [7] HENSOLDT. (juillet 2025, 24). HENSOLDT renforce l’Ukraine' la défense aérienne. HENSOLDT source
- [8] Ministère de la Défense. (2026, janvier 22). Un demi-milliard d’investissement pour moderniser les RAF Typhoons et sécuriser 1,500 emplois britanniques. GOV.UK. Source du ministère britannique de la Défense
- [9] Ministère de la Défense, Japon. (2025, décembre 26). Progrès et budget dans le renforcement fondamental des capacités de défense : Aperçu du budget de l’exercice 2026. PDF du Ministère japonais de la Défense
Ce rapport répond
- L’estimation historique de 2025 ainsi que les évaluations de 2026 et 2036 pour les antennes radar.
- Le rôle de la direction électronique par faisceau dans la conception et les plans de remplacement des plateformes de surveillance.
- Les segments d’application, de fréquence et d’utilisateurs finaux représentés dans la prévision.
- Comment les conditions d’installation des antennes influencent les achats aux États-Unis, en Allemagne, au Royaume-Uni, au Japon et au Brésil.
- Quelles capacités des fournisseurs influencent les tests d’acceptation et la maintenance à long terme ?
Que couvre le marché des antennes radar ?
Le marché couvre les ensembles d’antennes utilisés par les systèmes radar pour transmettre ou recevoir des signaux. Il comprend des équipements à réflecteurs rotatifs et des réseaux électroniques fixes conçus pour des missions de surveillance définies.
Qu’est-ce qui est inclus dans le périmètre ?
Les produits inclus vont des réflecteurs paraboliques aux panneaux à direction électronique destinés aux installations radar militaires et civiles.
Les antennes utilisées pour la surveillance du trafic aérien et la surveillance des tempêtes entrent dans les limites d’application lorsqu’elles sont vendues comme équipement radar. La même définition s’applique aux systèmes de détection aéroportés, terrestres et maritimes.
Qu’est-ce qui est exclu de la portée ?
Les antennes de communication générale et les terminaux de communication par satellite ne relèvent pas de la catégorie des antennes radar.
Les abonnements logiciels autonomes et les processeurs radar sont exclus, sauf s’ils sont vendus comme une partie indissociable de l’ensemble de l’antenne. Les avions complets et les navires sont des marchés distincts et ne sont pas comptabilisés comme revenus d’antennes radar.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens dans le secteur.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Comment le marché est-il segmenté ?
-
Par type
- Antennes à direction électronique
- Antennes réflectrices paraboliques
- Antennes à réseau planaire
- Autres
-
Par application
- Militaire et Défense
- Contrôle du trafic aérien
- Surveillance météorologique
- Automobile
- Autres
-
Par bande de fréquence
- L Band
- S Band
- Groupe C
- X Band
- Ku Band
- Autres
-
Par utilisateur final
- Défense
- Aérospatiale
- Automobile
- Maritime
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des antennes radar en 2026 ?
Quelles CAGR s’appliquent jusqu’en 2036 ?
Quel type d’antenne domine le marché ?
Quelle application détient la plus grande part déclarée ?
Quelles sont les principales entreprises du marché des antennes radar ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF