- Market Value (2025): USD 12.9 Bn
- Estimated Value (2026): USD 13.4 Bn
- Forecast Value (2036): USD 21.2 Bn
- CAGR (2026-2036):4.7%
Quelle est la valeur prévue du marché des bâtonnets en acier inoxydable d’ici 2036 ?
De USD 13.5 milliards en 2026 à USD 21.2 milliards d’ici 2036 à 4.7% CAGR.
- Fact.MR estime que le marché des barres de fil en acier inoxydable a atteintUSD 12.9 milliards en 2025, les commandes de bobines à froid et de fils à ressort.
- D’ici 2036, le chiffre d’affaires passera de USD 13.4 milliards en 2026 à USD 21.2 milliards, à mesure que les fabricants de fixations dans les chaînes d’approvisionnement en véhicules et en énergie ajouteront du contenu en inox.
- La croissance annuelle sera en moyenne4.7% CAGR de 2026 à 2036, puisque les règles d’importation sur les marchés occidentaux orientent les commandes vers une fusion domestique documentée.
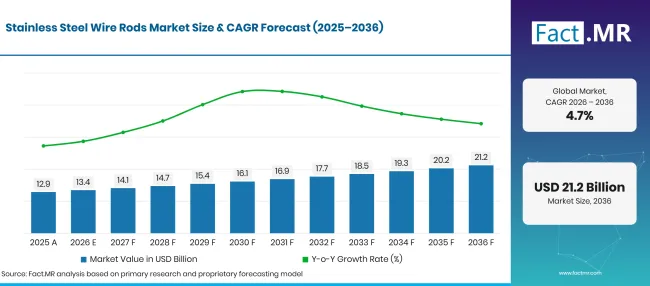
Factmr Stainless Steel Wire Rods Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 12.9 |
| 2026 | Estimation | 13.4 |
| 2036 | Prévisions | 21.2 |
| CAGR 2026 à 2036 | Période de prévision | 4.7% |
Source : analyse Fact.MR. Mis à jour le 16 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des bâtons de fil en acier inoxydable ?
La période 2026-2036 ajoute USD 7.7 milliards de nouveaux éléments, portée par la demande de fixations et de fils automobiles.
- Moteurs de la demande sur le marché
- La protection des importations se resserre sur les principaux marchés occidentaux. À partir du 1 juillet 2026, le régime européen a réduit les volumes des quotas d’acier en franchise de droits d’environ 47% par rapport à 2024, les plafonnant à 18.3 millions de tonnes par an et relevé le droit hors quota à 50% [1]. Les usines fondant à l’intérieur de l’UE gagnent des prix plus fermes pour les bobines vendues aux tireurs locaux de fil de fer.
- La production mondiale d’inox continue de croître, mais sa géographie est inégale. The International Stainless Steel Forum a rapporté une production mondiale en atelier de fusion de 64.2 millions de tonnes en 2025, en hausse de 2.1%, l’Asie représentant 55.3 million de tonnes [2]. Les acheteurs de cannes en Europe et en Amérique du Nord évaluent désormais la distance de livraison et les approbations des usines ainsi que le prix.
- La documentation d’origine devient une condition d’entrée. À partir du 1 octobre 2026, les importateurs de l’UE doivent présenter un certificat d’essai de moulin indiquant le pays de fusion et de coulée ainsi que le numéro de chaleur pour chaque lot d’acier [3]. La tige laminée dans un pays à partir de billettes coulées ailleurs nécessite désormais une trace écrite jusqu’à l’atelier de fusion.
- Les fixations à tête froide restent la principale sortie pour la tige en inox. Les boulons, vis et rivets pour véhicules et usines de traitement nécessitent des grades tels que 304, 316 et 302HQ. Ces qualités conservent leur solidité en service humide ou chimique.
- Segments clés analysés
- Par diamètre : 6mm conserveront 43.9% part en 2026, car les tiroirs à fil de fer peuvent le tirer vers la plupart des tailles de fixations et de ressorts en quelques passages.
- Par application : Les fixations représentent 50.4% part en 2026 en raison du volume de boulons et de vis à tête froide utilisés dans les véhicules, les usines et les bâtiments.
- Par secteur d’utilisation finale : L’automobile conquiert 31.7% part de part en 2026, compte tenu de la résistance à la corrosion et à la chaleur spécifiée par les constructeurs automobiles pour les pièces d’échappement, carburant et châssis.
- Avis d’analyste à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les acheteurs de bielles à fil demandent désormais où l’acier a été fondu avant de demander un prix. Ce changement favorise les usines disposant de leurs propres ateliers de fusion près du client. En bobines 6mm, 8mm et 10mm, les gagnants seront les producteurs qui détiennent des homologations de qualité chez les grandes fixations et fabricants de ressorts. Les conditions de surcharge sur le nickel clair compteront autant que le tonnage lorsque les contrats de longue durée seront renouvelés. »
- Implications stratégiques
- Les fabricants de tiges doivent adapter les diamètres et les grades aux spécifications approuvées des fabricants de fixations et de ressorts, car les convertisseurs qualifient un nouveau broyeur lentement et rarement changent.
- Les usines hors marchés protégés devraient garantir l’accès aux quotas ou un partenaire local de l’abattement, étant donné que les droits hors quota de l’UE et du Royaume-Uni ainsi que le taux général américain sont désormais 50%.
- Les tiroirs en fil métallique et les collecteurs à froid devraient conserver des registres d’origine de fonte pour chaque chaleur et constituer une seconde source, alors que les contrôles frontaliers sur l’origine et la teneur en carbone se resserrent.
- Les distributeurs doivent conserver des stocks dans les trois diamètres de cœurs près des clusters de fixations, car les délais courts permettent de gagner des commandes lorsque les bobines importées atteignent des limites de quota.
L’Allemagne croîtra à 6.0% CAGR, s’appuyant sur ses usines automobiles et fabricants de fixations derrière la protection européenne à l’importation. Le Brésil suit à 5.5% alors que l’assemblage des véhicules s’étend dans le cadre d’une nouvelle perspective sectorielle. Aux États-Unis, un rythme 4.9% reflétera les droits de la Section 232 qui récompensent les tiges fondues au pays. Un régime de quotas plus strict maintiendra le Royaume-Uni à 4.4%. Le Japon clôture le groupe à 3.9%, où la production nationale d’acier continue de diminuer.
Comment le marché des bâtonnets en acier inoxydable se répartit-il par segment ?
6mm mènera le diamètre à 43.9%; Les fixations domineront l’application à 50.4%; L’automobile occupera la première place dans l’industrie à usage final à 31.7%.
Quels câbles de diamètre ?
6mm représente 43.9% des ventes de 2026.
| Diamètre | Partager (2026) |
|---|---|
| 6mm (segment principal) | 43.9% |
| D’autres segments combinés | 56.1%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 16 octobre 2026
Les tiroirs à fil préfèrent une bobine de départ qui atteint de nombreuses tailles finies avec peu de travail de réduction. Une tige de 6mm se tire en fil à froid, fil de printemps et fil d’acier fini en quelques passages, donc une taille stockée convient à la plupart des commandes. Les bobines de 8mm et 10mm vont aux écussons de fixations plus lourdes, aux boulons et aux fils soudés. Le nickel fixe une grande partie du coût de la tige austénitique dans tous les diamètres. L’US Geological Survey a estimé le prix du nickel en espèces de la LME en 2025 à environ USD 15,000 la tonne, soit environ 11% en dessous de 2024 [4]. Cela plaçait l’Indonésie à 2.6 millions des 3.9 millions de tonnes de production minière mondiale [4]. Les ateliers de fusion chinois et indonésiens qui fonctionnent à la fonte nickelée peuvent vendre des coil en dessous des usines occidentales.
Qu’est-ce qui mène le segment Application ?
Les fixations représentent 50.4% des ventes de 2026.
| Application | Partager (2026) |
|---|---|
| Fixations (segment de tête) | 50.4% |
| D’autres segments combinés | 49.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 16 octobre 2026
Les collecteurs à froid transforment les tiges en acier inoxydable en boulons, vis, écrous et rivets pour voitures et usines chimiques. Les fabricants de fixations industrielles ont besoin d’acier propre avec de faibles niveaux d’inclusion, car les fissures lors du calage déchargent des lots entiers. Les fabricants de ressorts achètent des grades 302 et 631 pour les ressorts de vannes, clips et sièges qui doivent résister à la fatigue et à la corrosion. Les fabricants d’électrodes de soudure tirent la tige en acier inoxydable dans un fil d’apport adapté au métal de base. Les tisserands en treillis métallique utilisent des tiges recuites pour les filtres, les tamis et les panneaux architecturaux.
Qu’est-ce qui soutient l’automobile dans le secteur final ?
Les acheteurs d’automobiles représentent 31.7% des ventes de 2026.
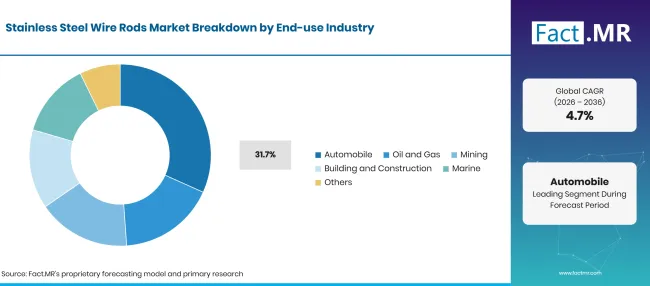
Factmr Stainless Steel Wire Rods Market Breakdown End Use Industry | Source: Fact.MR
| Industrie à usage final | Partager (2026) |
|---|---|
| Automobile (segment principal) | 31.7% |
| D’autres segments combinés | 68.3%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 16 octobre 2026
Les constructeurs automobiles spécifient des fils en acier inoxydable pour les colliers d’échappement, les pièces du système de carburant, les ressorts de siège et les fixations de garnison. Chacune de ces pièces est exposée à la chaleur, au sel de la route ou à l’humidité. Les fournisseurs de niveau 1 qualifient chaque source de tige selon la qualité du niveau et de la surface, ce qui maintient le volume avec des fraiseuses homologuées pendant toute la durée de vie de la plateforme. Les voitures électriques ajoutent une teneur en acier inoxydable dans les boîtiers de batterie, les circuits de refroidissement et le matériel de recharge. The International 'Energy Agency a rapporté que les ventes mondiales de voitures électriques ont 20% plus de 20 millions en 2025, soit environ un quart de toutes les nouvelles voitures vendues [5]. Les opérateurs pétroliers, gaziers et miniers achètent des fixations et des écrans résistants à la corrosion, tandis que les utilisateurs du bâtiment et du secteur maritime choisissent l’acier inoxydable duplex pour les sites riches en chlorure.
Qu’est-ce qui accélère l’adoption sur le marché des binettes en acier inoxydable, et qu’est-ce qui la freine ?
La protection des importations, la production régulière des véhicules et les règles d’origine orientent les commandes de tige vers les usines régionales. Les surtaxes volatiles sur le nickel, les coûts fonciers plus élevés pour les convertisseurs dépendant de l’importation de bobines et la production industrielle ralentie dans les économies matures freinent la croissance.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Quotas et tarifs d’importation protégeant les usines de l’UE, du Royaume-Uni et des États-Unis | +1.2% | Europe de l’Ouest, Amérique du Nord | À court terme (<= 2 ans) |
| Demande de fixations en acier inoxydable provenant de véhicules végétaires, d’usines de procédé et de projets de construction | +1.0% | Mondial | Moyen terme (2-4 ans) |
| Plateformes de véhicules électriques ajoutant du contenu en fil inoxydable | +0.8% | Europe de l’Ouest, Asie de l’Est, Amérique latine | Moyen terme (2-4 ans) |
| Demande de fils résistants à la corrosion des opérateurs pétroliers, gaziers, miniers et maritimes | +0.6% | Mondial | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 16 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Les règles d’origine de fusion et de versement favorisent l’approvisionnement régional en cannes | +0.7% | Europe de l’Ouest | À court terme (<= 2 ans) |
| Tige en inox à faible teneur en carbone avant les charges carbone frontalières à partir de 2027 | +0.5% | Europe de l’Ouest | Moyen terme (2-4 ans) |
| Montée en puissance de l’assemblage de véhicules au Brésil | +0.4% | Amérique Latine | Moyen terme (2-4 ans) |
| Accords de fourniture à long terme avec des fabricants de tiroirs et de fixations à fil de fer approuvés | +0.3% | Mondial | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 16 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Les fluctuations des prix du nickel et des alliages réduisent les marges des usines | -0.5% | Mondial | À court terme (<= 2 ans) |
| Coûts de terrain plus élevés pour les convertisseurs dépendants de la tige importée | -0.4% | Europe de l’Ouest, Amérique du Nord | Moyen terme (2-4 ans) |
| Faible production industrielle sur les marchés matures | -0.3% | Europe de l’Ouest, Asie de l’Est | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 16 octobre 2026
Quels pays étendent le marché des fils à barres en acier inoxydable jusqu’en 2036 ?
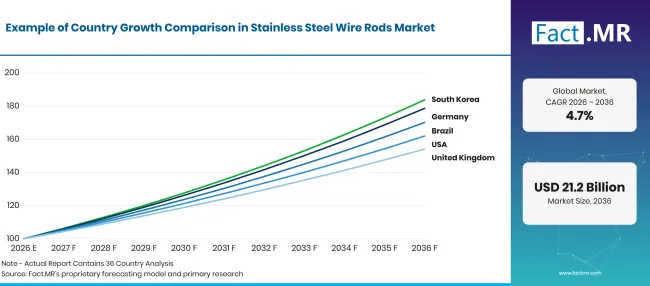
Factmr Stainless Steel Wire Rods Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026–2036) |
|---|---|
| Allemagne | 6.0% |
| Brésil | 5.5% |
| États-Unis | 4.9% |
| Royaume-Uni | 4.4% |
| Japon | 3.9% |
Source : analyse Fact.MR. Mis à jour le 16 octobre 2026
Qu’est-ce qui soutient l’adoption par l’Allemagne ?
6.0% CAGR, reflète une base automobile solide derrière la protection européenne des importations.
Les usines allemandes ont construit 4.15 millions de voitures particulières en 2025, en hausse de 2%selon la VDA [6]. La production de voitures électriques a atteint environ 1.56 millions d’unités de janvier à novembre 2025 [6]. L’association prévoit que la production de 2026 1% s’atténuera à 4.11 millions, donc la demande en bielles dépendra davantage de la teneur en acier inoxydable par véhicule que de la croissance des unités [6].
Comment le Brésil est-il en train de développer la demande ?
5.5% CAGR, stimulé par la montée de l’assemblage de véhicules et la demande locale de convertisseurs.
Anfavea a compté 2.644 millions de véhicules produits au Brésil en 2025 [7]. En juillet 2026, l’association a relevé ses prévisions de production pour 2026 à 2.798 millions d’unités, un gain 5.8% [7]. Elle voit toujours ses exportations baisser 12.8% cette année [7]. Une production nationale plus importante augmente la demande pour des fixations, pinces et ressorts en inox fabriqués par des convertisseurs locaux.
Qu’est-ce qui ancre l’adoption aux États-Unis ?
4.9% CAGR, soutenu par des obligations de la Section 232 qui favorisent la fusion intérieure.
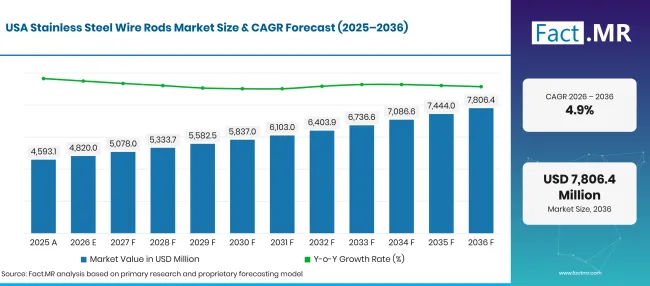
Factmr Stainless Steel Wire Rods Market Forecast Usa | Source: Fact.MR
Une proclamation d’avril 2026 a fixé un taux général de 50%de la Section 232 appliqué à la valeur douanière totale des importations d’acier couvert entrées à partir du 6 avril 2026 [8]. Les articles dérivés entièrement fabriqués à partir d’acier fondu et coulé aux États-Unis paient 10% [8]. La production des ateliers de fusion d’acier inoxydable aux États-Unis a augmenté de 7.6% à 2.1 millions de tonnes en 2025 [2]. Les producteurs nationaux de tige gagnent une marge de prix auprès des clients de fixations et de fils.
Comment le Royaume-Uni développe-t-il la demande ?
4.4% CAGR, alors que des quotas d’importation plus stricts modifient l’approvisionnement des bobines.
La mesure britannique sur le commerce de l’acier a remplacé la garantie du 1 juillet 2026, réduisant les volumes de quotas par 51% dans 20 catégories de produits et fixant un droit de 50% sur les importations au-delà du quota [9]. Les marchandises contractées avant 14 mars 2026 sont restées exemptées de ce droit jusqu’au 30 septembre 2026 [9]. Un mécanisme britannique d’ajustement des frontières carbone couvrira les importations de fer et d’acier à partir du 1 janvier 2027 [10], augmentant le coût des barres à forte émission.
Comment le Japon se comporte-t-il ?
3.9% CAGR, sur le coup d’une demande de haute qualité face à la diminution de la production d’acier.
Le Japon a produit 80.7 millions de tonnes d’acier brut en 2025, en baisse 4.0% par rapport à 2024, selon la World Steel Association [11]. Les fabricants de fils nationaux achètent toujours des tiges en acier inoxydable de qualité à ressort et à coupe libre pour des pièces et des voitures de précision. Les gains de volume resteront modestes à mesure que les contrats locaux de la production d’acier.
Qui dirige le marché des fils de fil en acier inoxydable ?
Les producteurs se répartissent en trois groupes. Nippon Steel (à Nippon Steel Stainless Steel Corporation) et Tsingshan combinent l’échelle de fusion avec des listes de qualité large.
La base de Qingtian de Tsingshan fait fonctionner des moulins à barres inox à grande vitesse. Acerinox, via North American Stainless et Roldan, offre aux acheteurs une source de fusion dans les zones tarifaires américaines et européennes. Les producteurs indiens Jindal Stainless et Viraj Profiles rivalisent sur le coût et la portée à l’exportation. En avril 2025, Jindal Stainless a signé un accord solaire pour remplacer près de 40% de la consommation d’énergie conventionnelle chez JSL Super Steel [12]. Cette unité roule 160,000 tonnes de barres et d’armature en acier inoxydable par an [12]. Daido Steel, Cogne Acciai Speciali et Acciaierie Valbruna sont spécialisés dans la coupe libre, la friture et les qualités à ressort. En août 2025, Cogne a rapporté que plus de 94% de son électricité provenait de sources renouvelables certifiées [13]. Les approbations de la classe, les registres d’origine et la fusion à faible teneur en carbone distingueront les fournisseurs les plus forts.
Quelles entreprises sont les principaux fournisseurs ?
Les entreprises clés incluent Acerinox, S.A. (dont North American Stainless et Roldan) ; Nippon Steel Corporation (dont Nippon Steel Stainless Steel Corporation) ; Tsingshan Holding Group Co., Ltd.; Jindal Stainless Ltd.; Viraj Profiles Pvt. Ltd.; Daido Steel Co., Ltd.; Cogne Acciai Speciali S.p.A.; et Acciaierie Valbruna S.p.A.
- Acerinox, S.A. (incluant North American Stainless et Roldan)
- Nippon Steel Corporation (y compris Nippon Steel Stainless Steel Corporation)
- Tsingshan Holding Group Co., Ltd.
- Jindal Stainless Ltd.
- Viraj Profiles Pvt. Ltd.
- Daido Steel Co., Ltd.
- Cogne Acciai Speciali S.p.A.
- Acciaierie Valbruna S.p.A.
Bibliographie
- [1] Commission européenne. (juin 302026 ). Nouvelles garanties de l’UE sur les importations d’acier en provenance de pays tiers.
- [2] Forum international sur l’acier inoxydable. (2026, février 27). La production d’atelier de fusion d’acier inoxydable augmente de 2.1% en 2025.
- [3] Commission européenne. (août 282026 ). Règlement d’application de la Commission (UE) 2026/1963 sur la détermination du type de preuve à fournir par les importateurs pour prouver le pays de la fusion et du versement.
- [4] Service géologique des États-Unis. (février 2026). Résumés des matières premières minérales 2026 : Nickel.
- [5] Agence internationale de l’énergie. (2026, mai 20). Près de 30% des voitures vendues cette année devraient être électriques alors que les pays et les consommateurs répondent à la crise énergétique.
- [6] Verband der Automobilindustrie (VDA). (2026, janvier 5). La production de voitures particulières en 2025 est légèrement supérieure au niveau de l’année précédente.
- [7] Anfavea. (2026, juillet 7). Estatísticas e Mercados : Projeções 2026 [Statistiques et Marchés : Projections 2026].
- [8] La Maison-Blanche. (2026, avril 2). Renforcement des actions entreprises pour ajuster les importations d’aluminium, d’acier et de cuivre aux États-Unis.
- [9] Département des Affaires et du Commerce, Royaume-Uni. (octobre 12026). Mesure du commerce de l’acier au Royaume-Uni du 1 juillet 2026.
- [10] HM Revenue & Customs. (2026, septembre 9). Mécanisme d’ajustement des frontières carbone.
- [11] Association mondiale de l’acier. (janvier 232026). Totaux de production d’acier brut de décembre 2025 et production mondiale d’acier brut 2025.
- [12] Jindal Stainless. (2025, avril 10). JSL Super Steel et Sunsure Energy signent 11 MWp PPA.
- [13] Cogne Acciai Speciali. (août 252025 ). Cogne Acciai Speciali : 94% de l’énergie utilisée provient de sources renouvelables et 93% d’employés ont des contrats permanents.
Ce rapport répond
- Les revenus des bielles métalliques sont répartis par diamètre, application et industrie finale.
- Quel diamètre, quelle industrie d’application et d’utilisation finale occupe la première place en 2026, et quels besoins d’acheteurs y placent ?
- Les quotas d’importation, la production de véhicules et la production sidérurgique nationale fixent les conditions de comparaison des cinq pays listés.
- Les producteurs sont regroupés en groupes intégrés, exportateurs guidés par les coûts et spécialistes de la classe, selon ce sur quoi chacun est en compétition.
- Les calendriers de quotas, les règles de preuve de fusion et de versement et les charges frontalières carbone sont tracés pour montrer comment ils modifient l’approvisionnement des cannes.
Que couvre le marché des barres métalliques en acier inoxydable ?
La barre métallique en acier inoxydable laminée à chaud sous forme de bobines relève du marché des barres en acier inoxydable. Les noyaux sont des 304 et 316austénitiques, avec des qualités ferritiques, martensitiques et duplex pour des usages spécifiques. Les tiges en découpe libre, durcissement par précipitation et ultra-propres, réalisées par raffinage secondaire, sont également pris en compte.
L’évaluation suit les tiges vendues aux fabricants de fils métalliques, aux fabricants de fixations, aux fabricants de ressorts et aux producteurs de produits consommables en soudure. Le chiffre d’affaires est mesuré à l’étape de la tige, avant le tirage, le cabré ou le tissage qui ajoute de la valeur.
Qu’est-ce qui est inclus dans le périmètre ?
Des tiges austénitiques, ferritiques, martensitiques, duplex et de durcissement par précipitation en tailles standard et roulées de précision sont dans le champ d’application. Les bobines vendues recuites, refroidies directement ou marinées pour le talonnage et le formage à froid sont incluses.
La tige captive qu’un broyeur intégré tire en fil interne est comptabilisée à la valeur de sa tige. La tige laminée par des rouleaux à partir de billettes en acier inoxydable achetées est également incluse.
Qu’est-ce qui est exclu de la portée ?
Les barres de fil au carbone, galvanisées et à haute teneur en carbone ne font pas partie de cette évaluation, pas plus que les barres et sections en acier long au carbone . Le titane, l’alliage de nickel et la tige à fil non ferreux sont également laissés de côté.
Les fils inoxydables tirés, les fixations finies, les ressorts et les treillis tissés vendus après l’étape de la tige sont exclus. Les produits plats en acier inoxydable tels que la bobine, la feuille et la plaque ne comptent pas dans les revenus de la tige, et les tubes non plus.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs qui influencent l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux avec les données publiques, l’activité de l’entreprise, les changements réglementaires, les tendances commerciales et les évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
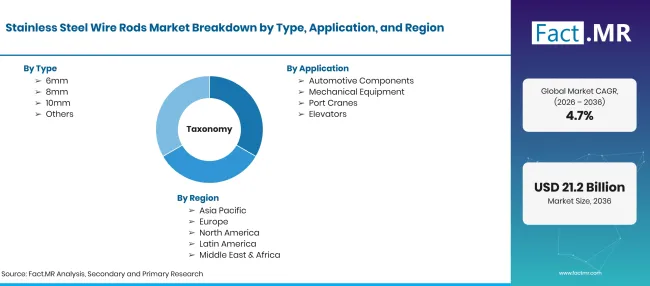
Factmr Stainless Steel Wire Rods Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 pour USD milliards d’ici 2036 à CAGR |
| Définition du marché | Tiges métalliques en acier inoxydable laminées à chaud vendues en bobines, principalement en diamètres de 6mm, 8mm et 10mm. Les acheteurs sont des tiroirs à fil métallique, des collecteurs froids, des fabricants de ressorts et des producteurs de consommables pour soudur. |
| Diamètre | 6mm ; 8mm ; 10mm |
| Application | Fixations ; Ressorts ; Électrodes de soudage ; Treillis métallique |
| Industrie à usage final | Automobile ; Pétrole et gaz ; Exploitation minière ; Construction et construction ; Maritime |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis; Royaume-Uni; Japon |
| Entreprises profilées | Acerinox, S.A. (incluant North American Stainless et Roldan) ; Nippon Steel Corporation (incluant Nippon Steel Stainless Steel Corporation) ; Tsingshan Holding Group Co., Ltd.; Jindal Stainless Ltd.; Viraj Profiles Pvt. Ltd.; Daido Steel Co., Ltd.; Cogne Acciai Speciali S.p.A.; Acciaierie Valbruna S.p.A. |
| Période de prévision | 2026 à 2036 |
| Approche | Approche hybride descendante et ascendante utilisant la production des ateliers de fusion en acier inoxydable ; la part des bâtonnets dans le roulage long des produits ; la production de fixations, ressorts et véhicules ; les mesures commerciales par pays ; et la revue du portefeuille des usines. |
Source : analyse Fact.MR. Mis à jour le 16 octobre 2026
Comment le marché est-il segmenté ?
-
Par diamètre :
- 6mm
- 8mm
- 10mm
-
Par candidature :
- Fixations
- Sources
- Électrodes de soudage
- Grillage métallique
-
Par secteur d’utilisation finale :
- Automobile
- Pétrole et gaz
- Exploitation minière
- Construction et construction
- Marine
-
Par région :
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des barres métalliques en acier inoxydable en 2026 ?
Quelle est la CAGR du marché des barres métalliques en acier inoxydable de 2026 à 2036 ?
Quel diamètre est le leader du marché des barres métalliques en acier inoxydable ?
Quelle application domine le marché des barres métalliques en acier inoxydable ?
Quelle industrie à usage final domine le marché des barres métalliques en acier inoxydable ?
Quel pays connaîtra le plus de succès sur le marché des barres métalliques en acier inoxydable ?
Quelles sont les principales entreprises sur le marché des barres métalliques en acier inoxydable ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF