- Market Value (2025): USD 61.8 Bn
- Estimated Value (2026): USD 65.5 Bn
- Forecast Value (2036): USD 117.0 Bn
- CAGR (2026-2036): 6.0%
Quelle est la valeur prévue du marché du sucre et des substituts de sucre d’ici 2036 ?
USD 65.5 milliards en 2026 pour USD 117.0 milliards d’ici 2036, à un 6.0% CAGR.
- Selon Fact.MR analyse, le marché du sucre et des substituts de sucre a atteint USD 61.8 milliard en 2025.
- La demande passera de USD 65.5 milliards en 2026 à USD 117.0 milliards en 2036.
- Le marché devrait enregistrer une 6.0% CAGR entre 2026 et 2036, portée par des initiatives de reformulation dans la transformation commerciale des aliments et des boissons, un renforcement des soins préventifs pour diabétiques et prédiabétiques, ainsi que la migration des consommateurs vers des édulcorants naturels à faible indice glycémique et zéro calorie.
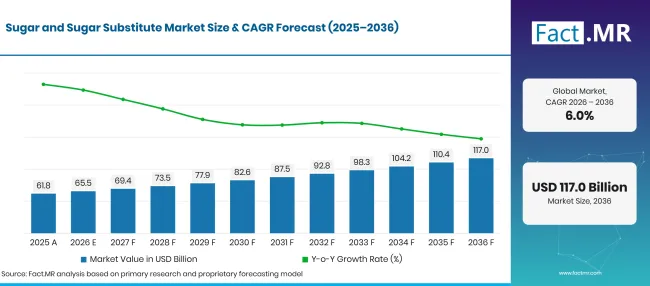
Factmr Sugar And Sugar Substitute Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 61.8 |
| 2026 | Estimation | 65.5 |
| 2036 | Prévisions | 117.0 |
| CAGR 2026 à 2036 | Période de prévision | 6.0% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché du sucre et des substituts de sucre ?
USD 51.5 Un milliard de chances absolues entre 2026 et 2036, avec des édulcorants naturels et des applications alimentaires générant le plus grand volume de transformation.
- Moteurs de la demande sur le marché
- Les taxes fédérales sur le sucre et les obligations d’avertissement sur les étiquettes en avant des emballages mises en place dans les Amériques et en Europe de l’Ouest obligent les multinationales de boissons à réduire les charges de saccharose d' 20% à 50% sur les gammes de boissons gazeuses et de jus à fort volume. Les évaluations officielles des perspectives économiques agricoles confirment que la croissance de la consommation mondiale de sucre se modère tandis que l’approvisionnement industriel d’alternatives non caloriques s’accélère chez les transformateurs alimentaires nationaux [1]. Les équipes de formulation intègrent des glycosides de stéviol et des sucres rares pour préserver la sensation en chair sans encourir de pénalités fiscales punitives.
- L’augmentation de l’incidence du diabète de type 2 , de l’obésité infantile et du syndrome métabolique pousse une migration généralisée des consommateurs vers des aliments de base emballés à faible teneur en calories. Des évaluations complètes de l’équilibre des matières premières indiquent que les livraisons nationales d’édulcorants aux utilisateurs industriels sont de plus en plus diversifiées vers des mélanges spécialisés nutritifs et non nutritifs pour répondre aux critères de bien-être [2]. Les ménages soucieux de leur santé recherchent activement des sachets de table et des produits de boulangerie formulés avec des composés édulcorants naturels d’origine végétale.
- Des avancées technologiques dans la bioconversion enzymatique et la fermentation de précision résolvent l’amertume persistante, les arrière-goûts métalliques et les notes de réglisse dans les édulcorants botaniques à haute puissance. La littérature clinique récente sur la nutrition confirme que les édulcorants naturels modernes non caloriques maintiennent l’homéostasie glycémique sans déclencher de pics d’insuline préjudiciables ni de pics de glucose sanguin postprandiaux [3]. Les fabricants d’ingrédients utilisent des technologies ciblées de masquage aromatique et des mélanges de rebaudioside M pour reproduire le profil exact de sucré temporel du saccharose.
- La prolifération des boissons fonctionnelles, des élixirs d’hydratation sportive et des barres de snacks compatibles avec le régime keto génère une demande industrielle massive pour des édulcorants qui offrent une texture de volume propre sans digestion rapide des glucides. Des revues biomédicales systématiques indiquent que la substitution équilibrée des sucres conventionnels par des alternatives bien tolérées soutient les objectifs de gestion du poids lorsqu’ils sont intégrés dans des régimes alimentaires à contrôle calorique [4]. Les développeurs alimentaires exploitent les synergies multi-édulcorants pour atteindre une parité sensorielle optimale tout en optimisant les ratios coût/sucré.
- Segments clés analysés
- Par type de produit : Natural Sweeteners détient 58.9% part en 2026, privilégiée parmi les usines de mélange industrielles et les marques de produits emballés à étiquettes propres pour son origine végétale, son positionnement non OGM et la sécurité de santé perçue par les consommateurs.
- Par application : Le secteur alimentaire et des boissons représente 68.5% part en 2026, alors que les entreprises d’embouteillage de boissons, les producteurs de confiseries, les installations de transformation laitière et les boulangeries commerciales reformulent leurs recettes signatures.
- Par canal de vente : Les supermarchés/hypermarchés représentent 53.7% part de marché en 2026, offrant une façade dominante en étagère au détail, une capacité de merchandising en vrac et une large disponibilité multi-marques pour les édulcorants domestiques de table et les ingrédients alternatifs pour les édulcorants.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Le champ de bataille commercial dans le secteur des édulcorants n’est plus défini par la simple soustraction calorique ; il est dicté par la biomimétisme sensorielle et l’intégrité des étiquettes propres. Les robots alimentaires industriels ne compromettent pas la texture, la rétention d’humidité ou la cinétique de brunissement simplement pour réduire les pourcentages de sucre. Les technologues alimentaires et raffineurs d’ingrédients qui maîtrisent la co-cristallisation précise et le mélange multi-glycoside capteront des contrats commerciaux à long terme, car les conglomérats alimentaires élimineront les additifs synthétiques sans aliéner les préférences gustatives des consommateurs. »
- Implications stratégiques
- Les conglomérats de raffinage investissent massivement dans des réservoirs de bioconversion enzymatique et des bioréacteurs afin d’augmenter la production de glycosides de stéviol de nouvelle génération, de tagatose et de sucres rares. Les enquêtes sur le comportement alimentaire adulte documentent une augmentation mesurable de la consommation régulière d’édulcorants non nutritifs chez les consommateurs atteints de troubles métaboliques chroniques, consolidant ainsi une demande commerciale de base durable [5]. Les transformateurs qui font la transition de leur infrastructure vers des édulcorants naturels bio-fermentés obtiennent des marges bénéficiaires plus élevées que les opérations conventionnelles de mouture au saccharose.
- Les boulangeries et formulateurs laitiers industriels mettent en place des protocoles de mélange modulaires qui combinent des extraits végétaux à haute puissance avec des fibres alimentaires solubles telles que l’inuline, le polydextrose et la dextrine résistante. Cette stratégie de préparation hybride résout les déficits de texture, restaure la cryoprotection des desserts glacés et reproduit la fonction essentielle de liaison à l’humidité du sucre de canne.
- Les fournisseurs mondiaux d’ingrédients édulcorants concluent des accords d’approvisionnement agricole à long terme avec des coopératives de culture de stévia et de fruits de moine en Asie du Sud-Est, en Afrique de l’Est et en Amérique latine. L’exécution à terme des contrats à terme isole les usines de transformation contre la variabilité saisonnière des récoltes tout en garantissant une vérification rigoureuse des projets non OGM et la conformité USDA Organic.
- Les ingénieurs en emballage développent des stratifiés barrières et des sachets dessiccants hermétiquement scellés pour protéger les cristaux de substitution de sucre hygroscopiques contre l’absorption et l’agglomération de l’humidité ambiante. Garantir des propriétés de libre circulation dans les trémies industrielles sèches réduit les temps d’arrêt de production sur les lignes automatisées de confiserie et d’embouteillage de boissons.
Les États-Unis devraient enregistrer un 7.3% CAGR, tandis que le Royaume-Uni progresse à 6.6%, porté par une taxation agressive des boissons gazeuses sur le sucre, l’innovation en nutrition sportive et l’adoption rapide des étiquettes propres au détail. L’Allemagne s’étend à 5.7%, soutenue par une production avancée en science alimentaire, des normes strictes de pureté de l’Autorité européenne de sécurité alimentaire et une demande généralisée de boulangeries biologiques. Le Japon atteint un 4.9% CAGR, alimenté par des boissons fonctionnelles avec des allégations fonctionnelles (FFC) et une démographie vieillissante privilégiant une nutrition à faible indice glycémique. Le Brésil enregistre une 4.2% CAGR, ancrée par son statut historique de gigant mondial de la canne à sucre en transition progressive vers des coproduits spécialisés à l’éthanol et des mélanges d’édulcorants naturels de qualité exportation.
Comment le marché du sucre et des substituts de sucre se répartit-il par segment ?
Édulcorants naturels 58.9%; Alimentation et boissons 68.5%; Supermarchés/Hypermarchés 53.7% en 2026.
Quel type de produit domine ?
Natural Sweeteners détient 58.9% part en 2026.
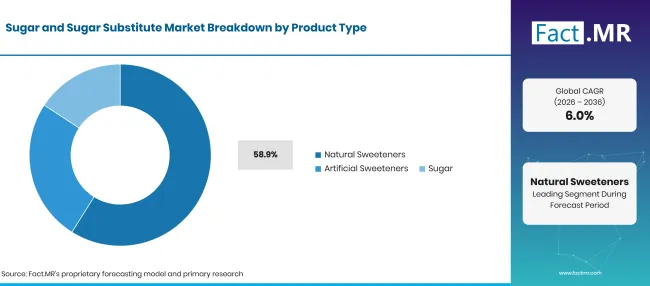
Factmr Sugar And Sugar Substitute Market Breakdown Product Type | Source: Fact.MR
| Type de produit | Partager (2026) |
|---|---|
| Édulcorants naturels (segment principal) | 58.9% |
| D’autres segments combinés | 41.1%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Les édulcorants naturels dominent les allocations d’approvisionnement dans les transformations, stimulés par l’aversion des consommateurs pour les additifs alimentaires chimiques et l’accès commercial croissant aux extraits de stévia, concentrés de fruits de moine, thaumatins et allulose. Les transformateurs industriels préfèrent les extraits naturels car les affirmations en série faisant référence à l’origine végétale résonnent fortement dans les groupes milléniaux et générations Z. Parallèlement, les composés édulcorants artificiels conventionnels comme le sucralose, l’acésulfame potassium et l’aspartame conservent une application durable dans la fabrication de boissons à budget limité et les sirops pharmaceutiques oraux grâce à leur faible facteur de coût par sucré et leur résilience thermique. Les raffineurs modernisent également les édulcorants nutritifs conventionnels tels que le sirop de maïs à haute teneur en fructose, les sirops de sucre inversé et les mélanges glucose-fructose pour répondre aux applications traditionnelles en confiserie et boulangerie. La commercialisation rapide des extraits de stévia à haute pureté a transformé les formulations industrielles de boissons, offrant jusqu’à 300 fois la douceur du saccharose sans introduire de risques caloriques.
Qu’est-ce qui mène le segment Application ?
L’alimentation et les boissons représentent 68.5% part en 2026.
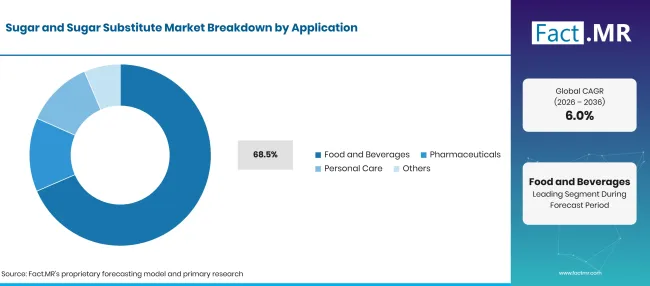
Factmr Sugar And Sugar Substitute Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Alimentation et boissons (Segment principal) | 68.5% |
| D’autres segments combinés | 31.5%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
La transformation des aliments et des boissons absorbe plus des deux tiers du volume mondial total d’édulcorants, grâce à des reformulations continues de recettes dans les boissons gazeuses, desserts laitiers, garnitures de boulangerie et sucreries. Les fabricants de boissons gazeuses déploient des systèmes innovants de sucre pour répondre à la demande des consommateurs en sodas sans sucre complets, eaux botaniques pétillantes et thés fonctionnels. Les fabricants de compléments utilisent des poudres avancées de perception sucrée pour neutraliser l’astringence amère des extraits botaniques actifs, de la caféine et des acides aminés dans les boissons sportives en poudre pré-entraînement. Les scientifiques alimentaires explorent également des extraits de protéines sucrées bio-ingénierées comme la braszeine et la monelline afin de libérer une douceur ultra-intense et destructrice pour les barres nutritives faibles en calories. Les consommateurs de détail achètent fréquemment des sachets de balance sucré emballés contenant des mélanges optimisés d’érythritol et de fruits de moine pour le sucre du café sur table et la cuisson à domicile.
Comment le canal de vente influence-t-il la distribution ?
Les supermarchés/hypermarchés représentent 53.7% part de marché en 2026.
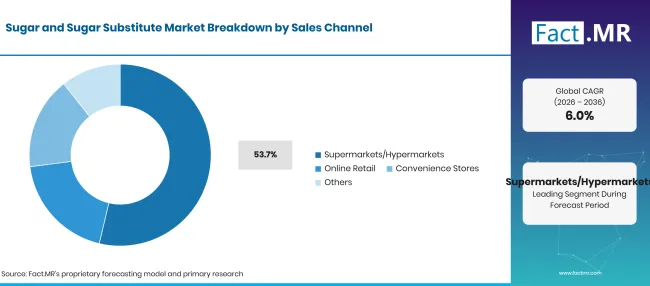
Factmr Sugar And Sugar Substitute Market Breakdown Sales Channel | Source: Fact.MR
| Canal de vente | Partager (2026) |
|---|---|
| Supermarchés/Hypermarchés (Segment principal) | 53.7% |
| D’autres segments combinés | 46.3%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Les chaînes de supermarchés et d’hypermarchés restent le canal de distribution dominant pour le sucre grand public et les produits de substitution, offrant de vastes allées dédiées aux sucres de cuisson spécialisés, aux cristaux de canne biologique et aux distributeurs de table sans sucre variés. Le merchandising en volume et les promotions compétitives multi-packs permettent aux grands conglomérats de capter régulièrement des achats de réapprovisionnement dans les garde-manger familiaux. Les canaux de vente en ligne affichent la croissance en pourcentage la plus rapide, portés par des marques digitales directes au consommateur qui proposent des édulcorants alternatifs à l’érythritol zéro indice pour les communautés keto et diabétiques. Les points de boulangerie spécialisés et les épiceries naturelles s’adressent aux puristes culinaires recherchant des allulose rares qui caramélisent, dorent et congelent comme le saccharose conventionnel. Les supérettes répondent aux besoins impulsifs immédiats grâce à des comprimés de poche et des boîtes individuelles de table situées dans les stations de distribution de café.
Qu’est-ce qui accélère l’adoption du marché du sucre et des substituts de sucre, et qu’est-ce qui la freine ?
Les taxes gouvernementales imposées sur le sucre, la sensibilisation accrue aux maladies métaboliques et les avancées dans la synthèse naturelle des glycosides accélèrent l’expansion du marché. Les coûts élevés de production des sucres rares, les défis complexes de correspondance sensorielle en étiquette propre, ainsi que les vulnérabilités des rendements des cultures dans les plantations de canne à sucre et de stévia limitent l’adoption sans friction.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Mise en œuvre des taxes nationales de réduction du sucre sur les boissons emballées | +1.3% | Amérique du Nord, Europe de l’Ouest | À court terme (<= 2 ans) |
| Attention croissante clinique et des consommateurs sur la gestion des diabétiques et des régimes à faible indice glycémique | +1.1% | Mondial | Moyen terme (2–4 ans) |
| Avancées dans la bioconversion enzymatique produisant des glycosides Reb-M au goût propre | +1.0% | Amérique du Nord, Asie de l’Est | Moyen terme (2–4 ans) |
| Préférence des consommateurs pour des ingrédients sucrés naturels d’origine végétale à étiquette propre | +0.8% | Mondial | Moyen terme (2–4 ans) |
| Prolifération des boissons RTD fonctionnelles et pauvres en calories | +0.6% | Amérique du Nord, Europe | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Commercialisation de l’allulose et du tagatose pour le brunissement en boulangerie à faible teneur calorique | +1.2% | États-Unis, Asie de l’Est, Amérique latine | À court terme (<= 2 ans) |
| Plateformes de fermentation de précision synthétisant de manière rentable des protéines sucrées rares | +1.0% | Amérique du Nord, Europe de l’Ouest | Moyen terme (2–4 ans) |
| Fibres édulcorantes à double action combinant prébiotiques et douceur à haute intensité | +0.8% | Europe de l’Ouest, Japon | Moyen terme (2–4 ans) |
| Sirops de remplacement en vrac conçus pour les desserts surgelés nécessitant une cryoprotection | +0.6% | Mondial | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Des primes de coût d’utilisation élevées des sucres rares comparées au saccharose subventionné | -1.1% | Marchés émergents, Asie du Sud | À court terme (<= 2 ans) |
| Délai réglementaire dans les autorisations de nouveaux édulcorants dans certaines juridictions | -0.9% | Union européenne, Asie de l’Est | Moyen terme (2–4 ans) |
| Notes désagréables et sensations persistantes de fraîcheur dans les formulations de polyol non mélangées | -0.7% | Mondial | Moyen terme (2–4 ans) |
| Volatilité agricole des rendements de feuilles de stévia et de canne à sucre due aux extrêmes climatiques | -0.5% | Amérique latine, Asie du Sud | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Quels pays étendent le marché du sucre et des substituts de sucre jusqu’en 2036 ?
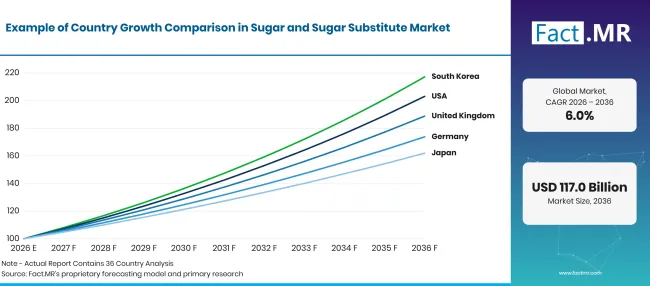
Factmr Sugar And Sugar Substitute Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026–2036) |
|---|---|
| USA | 7.3% |
| Royaume-Uni | 6.6% |
| Allemagne | 5.7% |
| Japon | 4.9% |
| Brésil | 4.2% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Pourquoi les États-Unis mènent-ils l’expansion du marché mondial ?
7.3% CAGR, porté par une reformulation intensive des boissons commerciales, une demande massive pour les produits keto et pauvres en glucides, ainsi que des approbations rapides de la FDA pour de nouveaux édulcorants non caloriques.
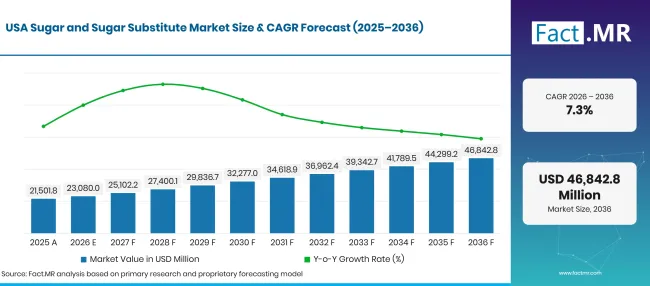
Factmr Sugar And Sugar Substitute Market Forecast Usa | Source: Fact.MR
Les conglomérats américains de l’alimentation et des boissons retirent agressivement les sucres ajoutés des portefeuilles phares pour se conformer aux nouvelles directives d’étiquetage nutritionnelle et répondre à la demande des consommateurs pour le bien-être métabolique. Les principaux embouteilleurs de boissons basés à Atlanta, New York et Texas transmettent des gammes de boissons gazeuses de plusieurs millions de caisses vers des mélanges sophistiqués de stévia bioconvertie, de fruit du moine et d’érythritol. Le marché commercial florissant des produits de boulangerie compatibles avec le keto, des barres protéinées et des crèmes à café zéro calorie favorise l’approvisionnement constant en mélanges d’édulcorants naturels en vrac. De plus, les développeurs culinaires intègrent le nectar d’agave liquide biologique dans des cocktails à étiquette propre, des vinaigrettes biologiques et des granolas artisanaux.
Comment le Royaume-Uni progresse-t-il la réduction du sucre ?
6.6% CAGR, soutenue par la taxe obligatoire sur l’industrie des boissons gazeuses, des cibles agressives de sel et de sucre chez les détaillants, et une forte pénétration des consommateurs des édulcorants de table.
Le Royaume-Uni représente l’un des marchés d’édulcorants les plus réglementés au monde39S suite à la mise en place et à l’expansion prévue de la taxe nationale sur l’industrie des boissons gazeuses. Les fabricants britanniques de boissons ont reformulé plus de 70% de boissons non alcoolisées commerciales pour éviter des seuils fiscaux puntifs à échelons, créant une demande de base permanente pour les édulcorants non nutritifs à haute puissance. Les principales chaînes de supermarchés britanniques établissent des jalons stricts de réduction du sucre en marque propre pour les plats prêts, yaourts et céréales matinales. Les consommateurs britanniques soucieux de leur santé substituent régulièrement le sucre blanc raffiné par des distributeurs de stévia sur table et des solutions de sucre de dattes non raffinées pour conserver les micronutriments naturels dans la préparation culinaire à la maison.
Qu’est-ce qui soutient une demande botanique constante en Allemagne ?
5.7% CAGR, enracinée dans l’Allemagne ' le secteur avancé de la boulangerie industrielle, des cadres stricts de certification biologique et une préférence attentive des consommateurs pour les ingrédients non OGM.
L’Allemagne est le principal centre européen pour la confiserie industrielle, la boulangerie commerciale et la recherche en sciences alimentaires. Les consommateurs allemands exigent des jeux d’ingrédients transparents et à étiquette propre, ce qui pousse les transformateurs locaux à rejeter les édulcorants artificiels synthétiques au profit de formulations certifiées bio de betterave, du xylitol de bouleau et de stévia extraite de l’eau. La surveillance réglementaire par l’Office fédéral de la protection des consommateurs et de la sécurité alimentaire (BVL) garantit le respect des limites strictes d’additifs de l’EFSA, obligeant les fabricants d’ingrédients à maintenir une documentation de pureté impeccable. Les principales boulangeries et fabricants de chocolat allemands utilisent l’isomalt et le tagatose pour obtenir une fluidité cristalline optimale et une stabilité en étagère dans les confiseries de luxe sans sucre.
Pourquoi le Japon enregistre-t-il une adoption régulière des aliments fonctionnels ?
4.9% CAGR, portée par le paysage florissant des Aliments avec Revendications Fonctionnelles (FFC), une démographie vieillissante gérant le taux de glucose sanguin, et une grande appréciation des profils subtils de sucre.
Les formulateurs japonais d’aliments et de boissons évoluent dans un environnement de régulation alimentaire fonctionnelle et sophistiqué, où les édulcorants doivent offrir des bénéfices physiologiques vérifiables en plus du goût. Les grandes entreprises de boissons à Tokyo et Osaka commercialisent des thés verts et des boissons gazeuses fonctionnelles enrichies en sucres rares qui modèrent l’absorption postprandiale de glucose. Les consommateurs japonais préfèrent traditionnellement des niveaux de douceur délicats et non écœurants, ce qui favorise l’intégration de dérivés enzymatiques de stévia et de thaumatine plutôt que d’édulcorants intensément persistants. Les laboratoires de soins personnels et pharmaceutiques de Tokyo absorbent également des volumes importants de sorbitol et mannitol de qualité pharmaceutique pour les pastilles médicinales de la gorge et les préparations dentaires.
Quelles opportunités se créent à travers le Brésil ?
4.2% CAGR, soutenu par le Brésil' la position incontestée en tant que plus grand producteur de canne à sucre au monde&39# ; le plus grand producteur de canne à sucre, la sensibilisation croissante au diabète au niveau national et l’expansion des investissements dans les édulcorants raffinés de qualité exportation.
Le paysage agricole brésilien est dominé par une vaste infrastructure de mouture de la canne à sucre à São Paulo et au Paraná, qui approvisionne à la fois les marchés alimentaires mondiaux et les réseaux énergétiques nationaux au bioéthanol. Bien que le sucre de canne de base reste profondément intégré aux habitudes culinaires locales, la hausse des taux d’obésité urbaine à Rio de Janeiro et Belo Horizonte suscite un intérêt commercial pour les alternatives édulcorantes à faible teneur calorique. Les emballeurs de boissons et les coopératives laitières nationales élargissent leur offre de produits alimentaires et légers formulés avec du sucralose, de la stévia et des polyols mélangés. Les raffineurs brésiliens d’ingrédients exploitent de plus en plus leurs immenses capacités de traitement de biomasse pour construire des installations dédiées aux oligosaccharides prébiotiques spécialisés et aux extraits naturels d’édulcorants de qualité exportation.
Qui dirige le marché du sucre et des substituts de sucre ?
Tate & Lyle PLC maintient une présence mondiale redoutable dans les texturants commerciaux et les systèmes d’édulcorage, proposant des extraits de feuilles de stévia propriétaires, des sirops d’allulose et des formulations de sucralose conçues pour une introduction sans faille des recettes. Cargill Incorporated dispose d’une vaste infrastructure de transformation agricole allant au raffinage de la canne et de la betterave crue, aux sirops nutritifs à base de maïs, ainsi qu’aux systèmes de stévia Reb M dérivés de la fermentation de premier plan dans le cadre de son portefeuille EverSweet. Archer Daniels Midland Company (ADM) propose des solutions fonctionnelles complètes d’édulcoration, combinant des molécules d’édulcoration végétales avec des systèmes avancés de modification du goût et des fibres alimentaires en étiquetage propre.
Ingredion Incorporated 'excelle dans les amidons naturels, les édulcorants nutritifs spécialisés et les extraits de stévia haute puissance optimisés pour la stabilité et l’amélioration de la texture des boissons. Roquette Frères dirige les procédés européens de polyol et de bio-fermentation, fabriquant des maltitols, xylitol et sorbitol de qualité pharmaceutique aux côtés de protéines végétales innovantes. PureCircle Limited (filiale d’Ingredion) exploite des réseaux dédiés à la sélection de stévia, à l’agronomie et à l’extraction qui dirigent la commercialisation des glycosides stéviol durables. La société Hershey innove activement dans la confiserie à faible teneur en sucre et zéro sucre, reformulant des marques emblématiques de chocolat et de bonbons avec érythritol et allulose. Ajinomoto Co. Inc. apporte une expertise spécialisée en sucreries en acides aminés et peptides à haute intensité, fournissant des modulateurs de saveur aspartame, advantame et salés aux pharmaceutiques et transformateurs alimentaires mondiaux.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises incluent Tate & Lyle PLC; Cargill Incorporated; Archer Daniels Midland Company ; Ingredion Incorporated; Roquette Frères ; PureCircle Limited; La Hershey Company ; et Ajinomoto Co. Inc.
- Tate & Lyle PLC
- Cargill Incorporated
- Compagnie Midland Archer Daniels
- Ingredion Incorporated
- Roquette Frères
- PureCircle Limited
- La société Hershey
- Ajinomoto Co. Inc.
Bibliographie
- [1] McConnell, M., & Valdes, C. (2025). Perspectives sur le sucre et les édulcorants : janvier 2025 (SSM-437). USDUn service de recherche économique.
- [2] McConnell, M., & Valdes, C. (2025). Perspectives sur le sucre et les édulcorants : décembre 2025 (SSM-448). USDUn service de recherche économique.
- [3] Arshad, M. S., et al. (2025). Au-delà du sucre : une revue holistique des édulcorants et de leur rôle dans la nutrition moderne. Nutriments, 17(3), 482.
- [4] Sharma, A., et al. (2024). Utilisation chronique d’édulcorants artificiels : avantages et inconvénients. Cureus, 16(8), e67512.
- [5] Kim, H., et al. (2026). Facteurs associés à l’utilisation actuelle d’édulcorants non nutritifs chez les adultes. Nutrition Research and Practice, 20(5), 612–624.
Ce rapport répond
- Le rapport évalue les efficacités de procédé, la thermodynamique de cristallisation et les rapports de puissance de sucre entre les formats de saccharose naturel, artificiel et conventionnel.
- Les évaluations des applications détaillent pourquoi les embouteilleurs commerciaux de boissons et les producteurs de confiseries emballées représentent plus des deux tiers de la demande industrielle totale.
- L’analyse au niveau des pays examine les politiques fiscales fiscales et les directives alimentaires permettant aux États-Unis et au Royaume-Uni d’atteindre des taux de croissance leaders sur le marché.
- Les comparaisons en sciences sensorielles examinent les profils temporels persistants et la stabilité thermique du Reb-M, de l’allulose et de l’érythritol lors d’un traitement commercial à haute température.
- Le profilage compétitif évalue les capacités de raffinage, les brevets de fermentation enzymatique et les contrats de producteurs agricoles auprès des principaux producteurs mondiaux d’édulcorants.
Que couvre le marché du sucre et des substituts de sucre ?
Le marché englobe des expéditions commerciales de sucres caloriques dérivés de la canne à sucre et de la betterave à sucre, des sirops nutritifs de glucides, des édulcorants artificiels à haute intensité et des édulcorants naturels d’origine végétale. Elle évalue les flux de matières premières vers les usines d’embouteillage industriel de boissons, les boulangeries commerciales, les lignes laitières emballées, les usines de fabrication de confiseries, les sirops pharmaceutiques et les sachets de table au détail. L’analyse analyse les raffineurs de gros, les producteurs de produits chimiques spécialisés en ingrédients et les marques d’édulcorations emballées en consommation.
Qu’est-ce qui est inclus dans le périmètre ?
Le champ d’application couvre les expéditions en gros de sucre blanc raffiné, sucre de betterave, sucres bruts non raffinés, sirop de maïs à haute teneur en fructose, sirops inversés, polyols (érythritol, xylitol, sorbitol, maltitol), édulcorants synthétiques à haute intensité (sucralose, aspartame, acésulfame-K, saccharine) et extraits végétaux (stévia, fruit de moine, thaumatine, allulose). Les valeurs de revenus représentent les livraisons de sucreries terminées évaluées aux points tarifaires de la porte d’usine et de la distribution en gros. Les expéditions en vrac vers les fabricants alimentaires commerciaux et les boîtes de table de détail emballées sont entièrement intégrées dans les totaux du rapport.
Qu’est-ce qui est exclu de la portée ?
Le périmètre exclut les valeurs de clôture agricoles des champs de canne à sucre non récoltés et des cultures de betteraves sucrières avant l’extraction et la mouture initiales. Les sirops illicites non réglementés, les composés aromatiques synthétiques sans équivalence directe en sucre, et la mélasse pour animaux industriels ne sont pas dans la portée du champ d’application. Les moissonneuses commerciales de récolte de sucre, les centrifugeuses de mouture et les machines d’emballage automatisées sont exclus des totaux d’évaluation des ingrédients.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens dans le secteur.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs qui influencent l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux avec les données publiques, l’activité de l’entreprise, les changements réglementaires, les tendances commerciales et les évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
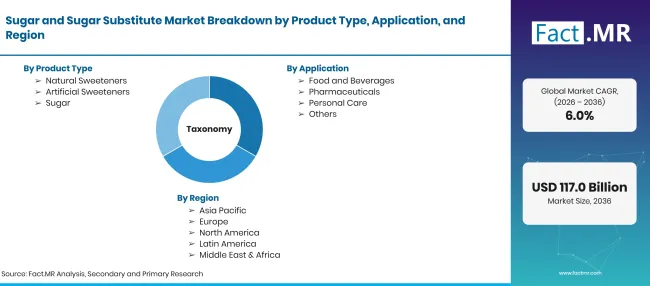
Factmr Sugar And Sugar Substitute Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 pour USD milliards d’ici 2036 à 6.0% CAGR |
| Définition du marché | Expéditions commerciales de saccharose calorique, de sirops nutritifs à base de glucides et de composés édulcorants naturels et artificiels non caloriques utilisés dans l’alimentation, les boissons, la pharmacie et les applications grand public. |
| Type de produit | Édulcorants naturels ; Édulcorants artificiels ; Sucre |
| Application | Alimentation et boissons ; Pharmaceutiques ; Soins personnels ; Autres |
| Canal de vente | Supermarchés/Hypermarchés ; Commerce en ligne ; Supérettes ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | États-Unis ; Royaume-Uni ; Allemagne; Japon ; Brésil |
| Entreprises profilées | Tate & Lyle PLC; Cargill Incorporated; Archer Daniels Midland Company ; Ingredion Incorporated; Roquette Frères ; PureCircle Limited; La Compagnie Hershey ; Ajinomoto Co. Inc. |
| Période de prévision | 2026 à 2036 |
| Approche | Des entretiens principaux avec des technologues en sciences alimentaires, des raffineurs de matières premières agricoles, des directeurs de formulation de boissons commerciales et des responsables de catégorie de la vente au détail, se sont combinés à des audits mondiaux des flux commerciaux-import-export. |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Comment le marché est-il segmenté ?
-
Type de sous-produit
- Édulcorants naturels
- Édulcorants artificiels
- Sucre
-
Par application
- Alimentation et boissons
- Pharmaceutique
- Soins personnels
- Autres
-
Par canal de vente
- Supermarchés/Hypermarchés
- Vente en ligne
- Épiceries
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché du sucre et des substituts de sucre en 2026 ?
Quel est le CAGR de 2026 à 2036 ?
Quel type de produit conduit ?
Quelles applications mènent ?
Quelles entreprises participent au sucre et aux substituts de sucre ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF