- Market Value (2025): USD 2.12 Bn
- Estimated Value (2026): USD 2.3 Bn
- Forecast Value (2036): USD 4.0 Bn
- CAGR (2026-2036): 5.9 %
Quelle est la prévision du marché des principaux moteurs d’ici 2036 ?
USD 2.25 milliards en 2026 à USD 3.99 milliards d’ici 2036 à 5.9% CAGR.
- La valorisation du marché des moteurs principaux était deUSD 2.12 milliards en 2025, une base principalement fondée sur l’activité de plateformes terrestres en Amérique du Nord et sur des programmes en eaux profondes au large du Brésil.
- Le chiffre d’affaires passera de USD 2.25 milliards en 2026 à USD 3.99 milliards d’ici 2036, à mesure que les entrepreneurs remplacent les anciens équipements de tables rotatives et spécifient des lecteurs AC sur les nouveaux bâtiments.
- Un 5.9% CAGR viendra de puits horizontaux plus longs, d’un cycle de modernisation régulier des flottes de plateformes et de nouveaux programmes de forage géothermique en Europe et en Asie.
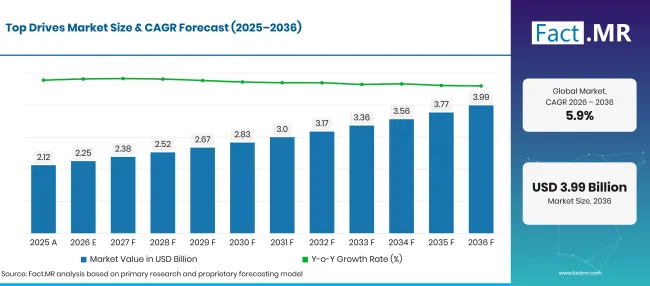
Top Drives Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 2.12 |
| 2026 | Estimation | 2.25 |
| 2036 | Prévisions | 3.99 |
| CAGR 2026 à 2036 | Période de prévision | 5.9% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Quels sont les chiffres déterminants derrière la croissance de Top Drives Market ?
La période 2026-2036 ajoute USD 1.7 milliards de nouvelles valeurs, avec des unités électriques sur des plateformes terrestres et des systèmes plus lourds pour les puits offshore qui en prennent la majeure partie.
- Moteurs de la demande sur le marché
- Production constante d’hydrocarbures : L’Administration américaine de l’information sur l’énergie a estimé la production nationale de pétrole brut à 13.7 million de barils par jour en 2025 et prévoit 14.3 millions de barils par jour pour 2027 [1]. Maintenir cette production nécessite un forage constant de nouveaux mouvements, et chaque plateforme active a besoin d’un entraînement supérieur capable de délivrer le couple pour les longs flancs.
- Développement en eaux profondes : La production pétrolière du Brésil a atteint en moyenne 3.77 million de barils par jour en 2025, et les champs de pré-sel ont apporté 79.63% de la production nationale de pétrole et de gaz [1]. Les puits de pré-sel sont profonds et lourds, donc les navires de forage et semi-submersibles de cette région transportent des unités à haute capacité.
- Entraînement électrique et automatisation : Les systèmes de contrôle de la plateforme dirigent désormais directement la traction supérieure, ajustant la vitesse et le couple à la formation sans intervention du foreur. Honghua Group a rapporté en mars 2026 que son moteur à entraînement supérieur à aimant permanent avait été certifié anti-explosion et offre environ 30% densité de couple supérieure à celle des moteurs asynchrones à entraînement direct classiques [3].
- Modernisation des plateformes : De nombreuses plateformes terrestres forent encore avec un Kelly et une table rotative ou avec des transmissions topérables de première génération. Les remplacer par des climatiseurs réduit le temps de connexion et la manutention des tuyaux, et le retour sur investissement est rapide lorsque les tarifs journaliers restent stables.
- Segments clés analysés
- Par type : Les transmissions électriques sur le dessus détiendront 64.0% part en 2026, car les moteurs AC avec contrôle à fréquence variable offrent une régulation du couple plus fine et se lient facilement aux logiciels automatisés de l’équipement.
- Par demande : Le forage terrestre représentera 59.7% des revenus de 2026, car les plateformes terrestres dépassent largement en nombre les plateformes flottantes et les plateformes flottantes et forent davantage de puits chaque année.
- Par capacité : 500-1000 tonnes atteindront 36.4% en 2026, étant donné que cette classification couvre la plupart des plateformes terrestres modernes et de nombreuses plateformes offshore.
- Par utilisateur final : L’industrie pétrolière et gazière représentera 65.4% de la valeur de 2026, en raison du volume de puits d’exploration et de développement forés pour les hydrocarbures.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les entrepreneurs jugeront les meilleurs moteurs sur ce qu’ils apportent au forage automatisé, et non uniquement sur la capacité de levage. Les unités électriques avec de bons diagnostics remporteront la plupart des mises à niveau de flotte, tandis que les acheteurs offshore continueront à payer pour des systèmes lourds qui gardent le couple lors de longues traversées en eaux profondes. Les fournisseurs disposant de pièces détachées et d’équipes de service proches de la plateforme conserveront un avantage jusqu’en 2036. »
- Implications stratégiques
- Les fabricants devraient intégrer des diagnostics prédictifs et des commandes à distance dans chaque nouveau modèle électrique, car les entrepreneurs classent désormais la disponibilité proche du prix lors du choix de l’équipement.
- Les entrepreneurs en forage devraient planifier la modernisation des moteurs supérieurs parallèlement aux mises à niveau du contrôle de la plateforme, car un moteur moderne n’apporte la majeure partie de ses avantages que lorsque le système d’automatisation le peut commander.
- Les distributeurs et les entreprises de service devraient stocker des pièces d’usure et des kits de reconstruction près des bassins très fréquentés, car un seul tuyau de lavage ou boîte de vitesses défectueux peut arrêter un appareil pendant plusieurs jours.
- Les investisseurs devraient examiner le marché secondaire aussi attentivement que les ventes de nouvelles unités, car la base installée sur les plateformes terrestres génère des revenus récurrents issus des révisions et des modernisations.
L’Allemagne domine les cinq pays profilés à 7.1%, les projets de chaleur géothermique profonde apportant une nouvelle catégorie d’acheteurs à une petite base de plateformes. Le Brésil suit à 6.5%, le développement du pré-sel maintenant les plateformes offshore occupées et favorisant les unités lourdes. Les États-Unis connaissent une croissance 5.9% sur une grande flotte terrestre mature où les améliorations l’emportent sur le nombre de nouvelles plateformes. Le Royaume-Uni, à 5.3%, s’appuie sur des déviations et la restauration de puits dans un bassin dépassé son apogée. Le Japon termine la liste à 4.7%, car sa demande de forage provient principalement des levés géothermiques et des puits de recherche.
Comment le marché Top Drives se répartit-il par segment ?
Les Electric Top Drives mèneront le type à 64.0%; Le forage terrestre mènera l’application à 59.7%; 500-1000 tonnes mèneront la capacité à 36.4%; L’industrie pétrolière et gazière conservera l’utilisateur final à 65.4% en 2026.
Quel type mène ?
Les Electric Top Drive représentent 64.0% des ventes de 2026.
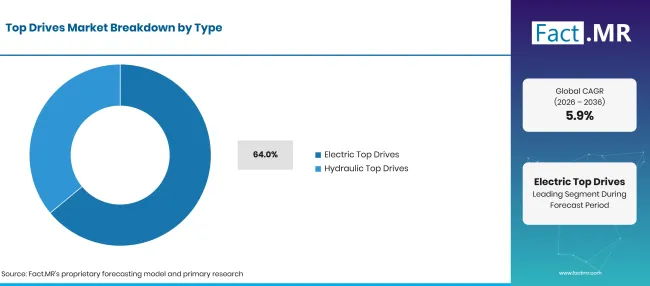
Top Drives Market Breakdown Type | Source: Fact.MR
| Type | Partager (2026) |
|---|---|
| Electric Top Drives (segment principal) | 64.0% |
| D’autres segments combinés | 36.0%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Les puits directionnels et à portée étendue nécessitent une rotation constante et un couple précis à la fraise, et les moteurs AC sous contrôle à fréquence variable alimentent les deux. Les foreurs peuvent également alimenter les données des moteurs directement dans le logiciel d’automatisation des plateformes. Bentec décrit ses entraînements supérieurs comme des unités de moteur AC sous contrôle VFD, et les quatre plateformes terrestres automatisées 1,250 hp qu’il a construites pour que H&P forent pour les PDO à Oman portent chacune une transmission supérieure interne fabriquée selon les spécifications PDO [4]. Les trains d’engrenages lourds de ces unités dépendent de freins industriels pour maintenir la chaîne lors des connexions. Les entraînements hydrauliques sur le dessus restent utilisés sur les petites plateformes, les unités de manutention et les plateformes minières où le poids et l’empreinte comptent. Ils conviennent aux plateformes portables qui se déplacent souvent et fonctionnent avec un groupe de puissance diesel hydraulique. Leurs tuyaux et pompes hydrauliques assurent le service.
Qu’est-ce qui soutient le forage terrestre dans l’application ?
Le forage terrestre prend 59.7% des revenus de 2026.
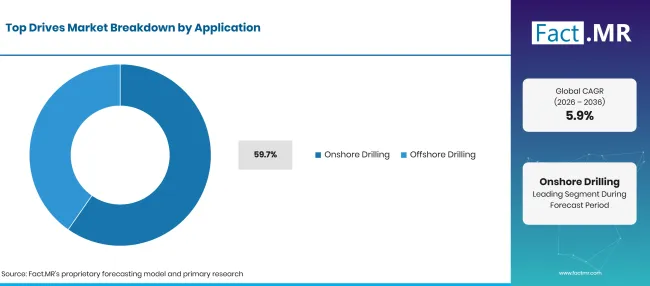
Top Drives Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Forage terrestre (segment principal) | 59.7% |
| D’autres segments combinés | 40.3%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Les plateformes terrestres forent la plupart des puits dans les bassins de schiste, au Moyen-Orient et en Asie centrale, et chacune fait tourner les tuyaux de forage plusieurs fois par an. L’EIA a compté en moyenne annuellement 547 plateformes rotatives terrestres aux États-Unis en 2025, contre 14 au large [5]. Les entrepreneurs en terrain privilégient les entraînements compacts qui se déplacent rapidement entre les plateformes. Les plateformes offshore achètent moins d’unités, mais chacune est plus grande et coûte plus cher à entretenir. Les navires de forage et semi-submersibles utilisent souvent des entraînements à double toit ou des unités simples lourdes évaluées au-dessus de 1,000 tonnes. La manutention des tuyaux sur ces plateformes est également liée aux cylindres hydrauliques dans les systèmes de rackage et de passerelle.
Qu’est-ce qui mène le segment Capacité ?
500-1000 Tons représente 36.4% du chiffre d’affaires de 2026.
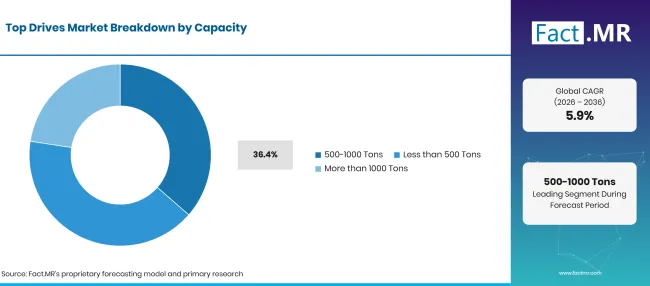
Top Drives Market Breakdown Capacity | Source: Fact.MR
| Capacité | Partager (2026) |
|---|---|
| 500-1000 Tons (Segment de tête) | 36.4% |
| D’autres segments combinés | 63.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Les plateformes terrestres modernes de 1,500 à 2,000 ch sont généralement associées à des entraînements évalués entre 500 et 750 tonnes, couvrant la plupart des puits de schiste et conventionnels. NOV liste les modèles de 500, 750 et 1,000 tonnes sur sa page principale actuelle, tandis que HMH propose des machines DDM évaluées jusqu’à 1,000 tonnes courtes pour le forage profond. Premium Oilfield Technologies propose sa gamme GDM de 150 à 1,000 tonnes. Les unités de moins de 500 tonnes desservent des puits peu profonds, des travaux de manutention et des puits géothermiques ou d’eau, souvent sur des plateformes montées sur camion. Ces équipements se recoupent avec des unités de travail hydraulique dans plusieurs bassins. Les systèmes supérieurs à 1,000 tonnes sont achetés presque uniquement pour les flotteurs en eaux profondes et les plateformes terrestres les plus lourdes.
Comment la forme de l’utilisateur final demande-t-elle ?
L’industrie pétrolière et gazière représente 65.4% de la valeur de 2026.
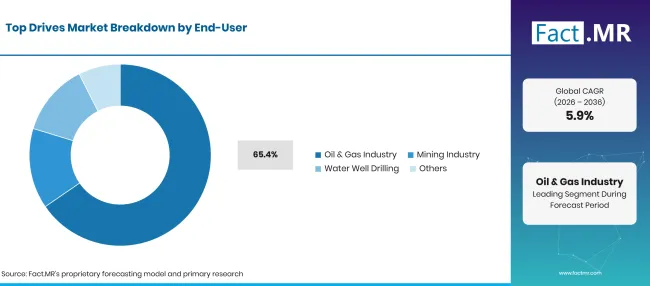
Top Drives Market Breakdown End User | Source: Fact.MR
| Utilisateur final | Partager (2026) |
|---|---|
| Industrie pétrolière et gazière (segment leader) | 65.4% |
| D’autres segments combinés | 34.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Les puits hydrocarburés nécessitent de longues chaînes, un couple élevé et une circulation continue, ce qui fait que le dessus entraîne le noyau du plancher de la plateforme. Les budgets en amont déterminent combien de plateformes fonctionnent et la rapidité avec laquelle les flottes sont modernisées. Les équipements de surface de ces puits sont connectés aux équipements de contrôle de flux utilisés lors du forage et de la complétion. Les sociétés minières utilisent des entraînements supérieurs sur les trous d’exploration profonds et le forage pilote de puits, où la récupération de carottage et le contrôle du couple comptent. Les acheteurs d’équipements miniers souterrains commandent également des plateformes de forage pour la ventilation et le drainage des trous. Les entrepreneurs en puits d’eau et les développeurs géothermiques constituent la demande restante, souvent avec des unités hydrauliques plus petites.
Qu’est-ce qui accélère l’adoption de Top Drives sur le marché, et qu’est-ce qui la freine ?
Les déplacements plus longs, les programmes en eaux profondes et l’automatisation des plateformes poussent les entrepreneurs vers des entraînements électriques modernes sur le dessus. Les projets de chauffage géothermique en Europe et en Asie ouvrent une seconde clientèle en dehors du pétrole et du gaz. Les prix d’achat élevés et le service spécialisé ralentissent l’adoption chez les petits entrepreneurs. Les fluctuations des prix du pétrole retardent également la modernisation des plateformes lorsque les opérateurs réduisent les budgets de forage.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Forage de développement pétrolier et gazier terrestre avec des lignes latérales plus longues | +1.8% | Amérique du Nord, Moyen-Orient, Amérique latine | Moyen terme (2-4 ans) |
| Programmes de forage en mer et en eaux profondes | +1.4% | Brésil, Amérique du Nord, Europe de l’Ouest | À long terme (>=4 ans) |
| Adoption des entraînements électriques à dessus et des commandes automatisées de forage | +1.1% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | Moyen terme (2-4 ans) |
| Remplacement des systèmes de tables rotatives et des anciens entraînements supérieurs | +0.8% | Mondial | À court terme (<=2 ans) |
| Équipements à plus grande capacité pour puits complexes et à portée étendue | +0.6% | Mondial | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Entraînements électriques à haut niveau pour projets en eaux profondes | +1.1% | Brésil, Amérique du Nord, Europe de l’Ouest | À long terme (>=4 ans) |
| Packages de maintenance prédictive et de diagnostic à distance | +0.8% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | Moyen terme (2-4 ans) |
| Modernisation de montages conventionnels avec des disques modernes à la tête | +0.6% | Mondial | À court terme (<=2 ans) |
| Applications géothermiques et forages profonds spécialisés | +0.3% | Allemagne, Japon, Amérique du Nord | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Investissement initial élevé pour des systèmes d’entraînement supérieurs avancés | -0.9% | Mondial | À court terme (<=2 ans) |
| Coûts d’entretien et dépendance à un service spécialisé | -0.6% | Mondial | Moyen terme (2-4 ans) |
| Budgets d’exploration volatils et activité des plateformes | -0.4% | Amérique du Nord, Amérique latine, Europe de l’Ouest | Moyen terme (2-4 ans) |
| Défis d’intégration pour les petits entrepreneurs | -0.2% | Marchés émergents | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Quels pays développent le marché des Top Drives jusqu’en 2036 ?
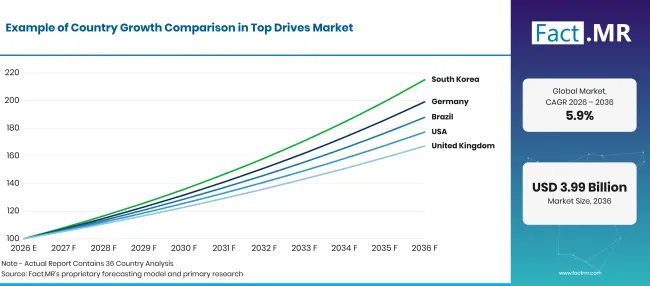
Top Drives Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Allemagne | 7.1% |
| Brésil | 6.5% |
| États-Unis | 5.9% |
| Royaume-Uni | 5.3% |
| Japon | 4.7% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Qu’est-ce qui soutient l’adoption des disques top en Allemagne ?
7.1% CAGR, stimulé par des forages géothermiques profonds pour le chauffage de quartier.
L’Allemagne possède peu de puits pétroliers, mais sa transition thermique nécessite des forages profonds nécessitant le même contrôle du couple que le forage d’hydrocarbures. Le Cabinet fédéral a adopté le Rapport fédéral sur la recherche énergétique 2025 en décembre 2025, qui enregistre environ 1.4 milliards d’euros de dépenses fédérales en recherche énergétique en 2024 et mentionne l’initiative Explorations Geothermie parmi les mesures à partir de 2026 [6]. Les entrepreneurs qui remporteront des campagnes géothermiques auront besoin de propulseurs électriques capables de faire fonctionner de longs puits chauds.
Comment le Brésil développe-t-il la demande ?
6.5% CAGR, soutenue par un développement offshore pré-salin.
Les champs offshore transportent presque entièrement la production brésilienne. Les données ANP montrent que les puits terrestres n’ont livré que 4.92% de la production nationale en 2025, avec une production cumulée de pétrole de 1.376 milliards de barils pour l’année [2]. Les plateformes flottantes exploitant ces champs nécessitent des entraînements lourds avec un couple stable en profondeur.
Qu’est-ce qui soutient l’adoption par les États-Unis ?
5.9% CAGR, aidé par une grande flotte terrestre passant aux plateformes automatisées.
Le forage en schiste maintient la majeure partie de la flotte nationale sur terre, et les entrepreneurs se disputent la rapidité avec laquelle une plateforme peut forer une longue ligne latérale. Les travaux en mer apportent une demande plus réduite. Le Bureau of Ocean Energy Management a publié un Record of Decision en février 2026 qui réaffirme les 259 et 261de vente de bail du Golfe d’Amérique , à la suite de sa déclaration finale d’impact environnemental programmatique d’août 2025 [7]. Les modifications des propulseurs à courant alternatif constitueront une part régulière des achats.
Qu’est-ce qui soutient l’adoption des disques top au Royaume-Uni ?
5.3% CAGR, reflète les travaux de restauration de chemins secondaires et de puits en mer du Nord.
L’Autorité de transition de la mer du Nord a recensé 38 puits de développement en 2025, dont six dérivations mécaniques, avec des dépenses constantes autour de 1.6 milliards de livres sterling [8]. Les exploitants ont également remis en service 56 puits cette année-là, ajoutant 16 millions de barils de pétrole [9]. Le rapport gouvernemental sur la sécurité statutaire de l’approvisionnement 2025 indique que le plateau continental britannique fournit environ 43% de l’approvisionnement brut annuel en gaz sur une moyenne de cinq ans [10]. Les plateformes effectuant ce travail ont davantage besoin de moteurs fiables que de nouvelles capacités.
Comment le Japon se comporte-t-il ?
4.7% CAGR, alors que l’exploration géothermique s’étend lentement.
Le Cabinet japonais a approuvé le septième plan stratégique énergétique en février 2025, fixant un objectif de réduction 73% des gaz à effet de serre pour l’exercice 2040 par rapport à l’exercice 2013 [11]. Une explication ultérieure de l’Agence des ressources naturelles et de l’énergie indique que JOGMEC mènera des enquêtes sur les ressources géothermiques pour réduire les risques et coûts de développement [12]. Les puits d’étude utilisent des plateformes plus petites, de sorte que les volumes unitaires restent modestes.
Qui dirige le marché des meilleurs conduits ?
Les fournisseurs se répartissent en trois groupes. Les fabricants complets de plateformes et d’équipements tels que NOV et HMH vendent des entraînements supérieurs dans le cadre de packs de forage complets et détiennent de grandes bases installées sur des plateformes terrestres et offshore.
Canrig, Bentec et Drillmec forment un second groupe qui associe ses propres moteurs supérieurs à la construction ou au forage de plateformes et recueille des données de terrain pour affiner les conceptions. L’unité Sigma de Canrig, par exemple, est un entraînement de 500tonnes construit pour de longs puits latéraux avec contrôle automatisé. Bentec a livré quatre plateformes terrestres automatisées avec des entraînements supérieurs internes pour le forage à Oman, comme décrit dans une étude de cas d’octobre 2025 [4]. Le groupe Honghua et Premium Oilfield Technologies forment un troisième groupe offrant de larges plages de classement pour les plateformes terrestres et offshore. Honghua a rapporté en avril 2026 qu’un système de forage entièrement électrique qu’il a co-développé atteignait 3,413 mètres en Antarctique [13]. Jusqu’en 2036, la portée du service et la qualité des interfaces d’automatisation sépareront davantage les fournisseurs que les évaluations de levage.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises du marché des Top Drives incluent NOV, HMH, Canrig, Bentec, Drillmec, Honghua Group et Premium Oilfield Technologies.
- NOV
- HMH
- Canrig
- Bentec
- Drillmec
- Groupe Honghua
- Premium Oilfield Technologies
Bibliographie
- [1] Administration américaine de l’information sur l’énergie. (2026, octobre 6). Perspectives énergétiques à court terme.
- [2] Agência Nacional do Petróleo, Gás Natural e Biocombustíveis. (février 2026). Boletim da Produção de Petróleo e Gás Natural, Édition nº 184: Encarte de Consolidação da Produção 2025.
- [3] Groupe Honghua. (2026, mars 25)
- [4] BENTEC. (2025, octobre 27). Conception et construction de plateformes pour H&P pour forer pour PDO.
- [5] Administration américaine de l’information sur l’énergie. (2026, septembre 30). Activité de forage de pétrole brut et de gaz naturel.
- [6] Ministère fédéral des Affaires économiques et de l’Énergie. (2025, décembre 10). Kabinett verabschiedet Bundesbericht Energieforschung 2025 : Innovationen für die Energieversorgung der Zukunft.
- [7] Bureau de la gestion de l’énergie océanique. (février 242026 ). BOEM Émets le dossier de décision pour les ventes de baux dans le Golfe 259 et 261.
- [8] Autorité de transition de la mer du Nord. (2026, août 11). Rapport d’analyses UKCS Wells 2026.
- [9] Autorité de transition de la mer du Nord. (août 112026). Puits rétablis ont produit 16 millions de boe en 2025.
- [10] Département de la sécurité énergétique et de la neutralité carbone. (2025, décembre 17). Rapport sur la sécurité légale de l’approvisionnement 2025.
- [11] Ministère de l’Économie, du Commerce et de l’Industrie. (février 182025 ). Décision du cabinet sur le septième plan stratégique énergétique.
- [12] Agence des ressources naturelles et de l’énergie. (2025, novembre 11). Un regard plus approfondi sur le 7plan stratégique énergétique : visant à étendre substantiellement les énergies renouvelables.
- [13] Groupe Honghua. (2026, avril 10).3413( record de3,413 mètre : l’équipement de propulsion tout électrique soutient la recherche polaire).
Ce rapport répond
- Comment le chiffre d’affaires est-il réparti entre les entraînements électriques et hydrauliques sur le dessus, et pourquoi les entrepreneurs passent-ils aux unités de climatisation ?
- Pourquoi les plateformes terrestres représentent-elles la plus grande part des dépenses, et qu’est-ce qui distingue la demande offshore ?
- Quelles classifications de hissage conviennent aux puits de schiste, conventionnels et profonds ?
- Comment l’automatisation, le diagnostic à distance et les réseaux de services influencent-ils le choix des fournisseurs ?
- Qu’est-ce qui explique l’écart de croissance entre l’Allemagne, le Brésil, les États-Unis, le Royaume-Uni et le Japon ?
- Quels fournisseurs construisent des rigs complets, et lesquels se concentrent sur le drive lui-même ?
Que couvre le marché des Top Drives ?
Cette étude suit les revenus des meilleures unités d’entraînement vendues aux entrepreneurs de forage, aux opérateurs et aux constructeurs de plateformes dans le monde entier. Chaque unité compte une fois au point de vente, qu’elle soit montée sur une nouvelle plateforme ou remplace un ancien disque.
La valeur est mesurée au prix de vente du fabricant en USD. La couverture couvre les conceptions électriques et hydrauliques, toutes les qualifications de levage et tous les groupes d’utilisateurs finaux. Les puits miniers, d’eau et géothermiques sont comptabilisés avec les puits de pétrole et de gaz.
Qu’est-ce qui est inclus dans le périmètre ?
Les entraînements électriques et hydrauliques sur le dessus étaient vendus en unités complètes, incluant moteurs d’entraînement, boîtes de vitesses et ensembles de tuyaux de lavage.
Des manutentions de tuyaux intégrés, des chariots guides et des armoires de contrôle sont livrés dans le cadre du pack d’entraînement supérieur. Kits de rétrofit remplacent un entraînement kelly et à table rotative par un entraînement supérieur. Entraînements pour plateformes terrestres, plateformes offshore, montants et plateformes flottantes.
Qu’est-ce qui est exclu de la portée ?
Générez des revenus complets de plateformes de forage, de location de plateformes et de services de forage.
Mèches de forage, tuyaux de forage, fluides de forage et équipements de complétion de puits vendus séparément. Moteurs électriques autonomes, boîtes de vitesses industrielles et unités hydrauliques non reliées à un entraînement supérieur. Les pièces détachées et les services de réparation sont facturés séparément de la vente d’une unité.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens dans le secteur.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
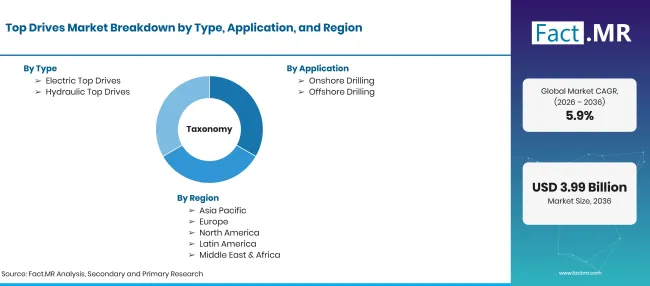
Top Drives Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards |
| Définition du marché | Des systèmes d’entraînement supérieurs montés dans la tour des plateformes de forage permettent de faire tourner la colonne de forage, d’appliquer le couple et de permettre un forage continu avec des tuyaux complets. |
| Type | Entraînements électriques sur le dessus ; Entraînements hydrauliques sur le dessus |
| Application | Forage terrestre ; Forage offshore |
| Capacité | 500-1000 tonnes ; Moins de 500 tonnes ; Plus de 1000 tonnes |
| Utilisateur final | Industrie pétrolière et gazière ; Industrie minière ; Forage de puits d’eau ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis; Royaume-Uni; Japon |
| Entreprises profilées | NOV ; HMH ; Canrig ; Bentec ; Drillmec ; Groupe Honghua ; Premium Oilfield Technologies |
| Période de prévision | 2026 à 2036 |
| Approche | Le nombre de plateformes par pays, les nouvelles constructions et les tarifs de rénovation ont été combinés avec les prix unitaires par type et capacité, puis vérifiés par rapport aux portefeuilles des fabricants. |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Comment le marché est-il segmenté ?
-
Par type
- Entraînements électriques à toit
- Entraînements hydrauliques sur le dessus
-
Par application
- Forage terrestre
- Forage en mer
-
Par capacité
- 500-1000 Tonnes
- Moins de 500 tonnes
- Plus de 1000 tonnes
-
Par utilisateur final
- Industrie pétrolière et gazière
- Industrie minière
- Forage de puits d’eau
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des meilleurs disques en 2026 ?
Quel taux de croissance le top va-t-il débloquer les records du marché ?
Quel type de conduit ?
Quelles applications mènent ?
Quelle capacité mène ?
Quels utilisateurs finaux sont les leads ?
Quel pays croîtra le plus rapidement ?
Quelles sont les principales entreprises ?
Qu’est-ce qui freine le marché ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF