- Market Value (2025): USD 229.0 Mn
- Estimated Value (2026): USD 239.4 Mn
- Forecast Value (2036): USD 372.1 Mn
- CAGR (2026-2036): 4.5%
Quelle est la valeur prévue du marché des anti-carburants d’ici 2036 ?
USD 239.4 millions en 2026 pour USD 372.1 millions d’ici 2036 à 4.5% CAGR.
- D’une valeur de USD 229.0 millions en 2025, le marché des antistats de carburant tire la majeure partie de ses revenus du carburant d’avion traité dans les raffineries, terminaux et parcs de carburant aéroportuaires.
- Le chiffre d’affaires passera de USD 239.4 millions en 2026 à USD 372.1 millions d’ici 2036, le débit aéroportuaire et les volumes faibles en distillats de soufre maintenant un usage régulier du traitement par conductivité.
- Un CAGR 4.5% reflète un traitement qui évolue avec le débit de carburant, avec de faibles doses par tonne mais un besoin récurrent à chaque étape de manipulation.
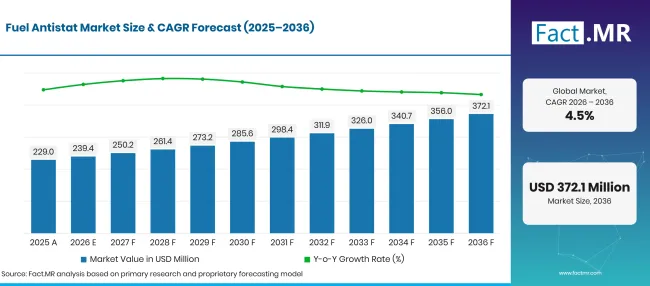
Fuel Antistat Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD millions) |
|---|---|---|
| 2025 | Réel | 229.0 |
| 2026 | Estimation | 239.4 |
| 2036 | Prévisions | 372.1 |
| CAGR 2026 à 2036 | Période de prévision | 4.5% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des anti-carburants ?
La période 2026-2036 ajoute USD 132.7 millions de nouvelles valeurs, menée par les additifs dans le type de produit, l’aviation en application et les ventes directes dans le canal de distribution.
- Moteurs de la demande sur le marché
- Les volumes de carburant pour avion maintiennent la base traitée en croissance. La demande américaine de carburant de type kérosène était en moyenne de 1,737 mille barils par jour en 2025, contre 1,690 mille barils par jour en 2024 [1].
- Les tests de conductivité transforment le contrôle de charge en un contrôle de routine. ASTM D2624 26 met en place des méthodes portables, en ligne et en ligne pour mesurer la conductivité électrique des carburants d’aviation et de distillés, avec ou sans additif dissipateur statique [2].
- Le diesel et l’essence désulfurés perdent leur conductivité naturelle lors de l’hydrotraitement, donc les terminaux dosent des améliorateurs de conductivité avant le chargement des commutateurs et le transfert de la canalisation.
- Les nouvelles voies de carburant élargissent la charge de travail de qualification. ASTM D4054-26 propose la pratique d’évaluation des nouveaux carburants pour turbines d’aviation et des nouveaux additifs combustibles, ce qui influence la manière dont les fournisseurs d’antistats testent la compatibilité avec les mélanges émergents [3].
- Segments clés analysés
- Par type de produit : Les additifs conserveront 52.3% part en 2026, puisque la chimie des dissipateurs augmente la conductivité du combustible de quelques parties par million.
- Par application : L’aviation représentera 35.4% de la valeur 2026, car le carburant pour avions passera par les filtres, les bornes d’incendie et les distributeurs qui génèrent de la charge à débit élevé.
- Par canal de distribution : Les ventes directes atteindront 58.7% en 2026, étant donné que les raffineurs et les fermes à carburant achètent des grades approuvées dans le cadre d’accords techniques d’approvisionnement.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les volumes d’antistats suivront le débit de carburant, donc le trafic aéroportuaire et la production de distillats à faible teneur en soufre fixeront le rythme de la demande. Les fournisseurs détenant des approbations pour le carburant pour avions continueront à fixer la fixation des prix de la puissance, car une raffinerie ne peut pas changer de grade de dissipateur sans retester. Les nouveaux mélanges de carburants ouvriront la place à des formulations qui maintiennent une conductivité stable sur des temps de stockage plus longs. »
- Implications stratégiques
- Les fabricants d’additifs devraient tenir à jour les approbations de carburant pour avions et publier des données claires de réponse à la dose pour le diesel à faible teneur en soufre, où les acheteurs de terminaux comparent de près les taux de traitement.
- Les opérateurs de terminaux et de pipelines doivent enregistrer la conductivité à la réception et à l’expédition, car les relevés diminuent avec le temps et la température et qu’une dose de recharge coûte souvent moins cher qu’un lot rejeté.
- Les fournisseurs de carburant aéroportuaire devraient aligner le dosage des dissipateurs avec la filtration et les améliorations des bouches d’incendie, car de nouveaux réservoirs filtrants et des pompes plus rapides augmentent la charge que le carburant supporte.
- Les investisseurs devraient évaluer les fournisseurs selon l’étendue de l’approbation et la portée des services terminaux, car ces deux actifs décident des ordres répétés dans ce créneau d’additifs petit mais complexe.
La croissance des pays se propage de 5.4% à 3.5%. Le Royaume-Uni (5.4%) est en tête de l’augmentation du trafic passagers via des hubs à capacité limitée, tandis que le Brésil (4.9%) bénéficie de longues routes nationales qui transportent du carburant à travers un vaste réseau aéroportuaire. Les États-Unis (4.3%) traitent un volume bien plus important mais croissent à partir d’une base mature. L’Allemagne (3.9%) dépend autant des terminaux diesel et de fioul que des aéroports, et le Japon (3.5%) suit un vol intérieur régulier avec des gains modestes en carburant transporté.
Comment le marché des antistats de carburant se répartit-il par segment ?
Les additifs mèneront le type de produit à 52.3%; L’aviation dirigera l’application à 35.4%; Les ventes directes assureront le canal de distribution à 58.7% en 2026.
Quel type de produit mène ?
Les additifs représentent 52.3% des ventes de 2026.
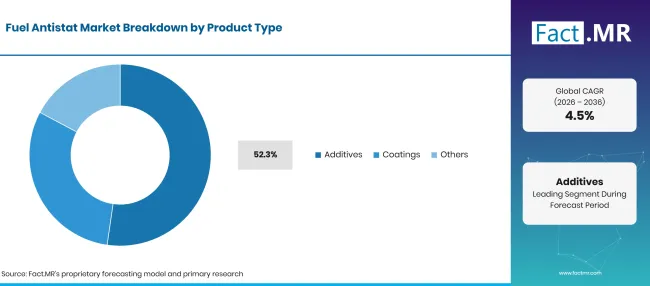
Fuel Antistat Market Breakdown Product Type | Source: Fact.MR
| Type de produit | Partager (2026) |
|---|---|
| Additifs (segment principal) | 52.3% |
| D’autres segments combinés | 47.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Les raffineurs traitent le carburant d’avion et le diesel ultra-faible en soufre à de très faibles concentrations, mais l’effet sur la relaxation de la charge est important, ce qui place la chimie des dissipateurs spécialement conçus au centre des dépenses. Innospec indique STADIS 450 comme approuvé pour les carburants de turbines pour l’aviation civile et militaire et propose des 425 STADIS pour le diesel et le gazoul [4]. BASF fournit le KEROSTAT, un additif antistatique sans métal qui augmente la conductivité électrique des distillats de pétrole brut dans les réservoirs, pipelines et chargements de commutateurs [5]. D’autres types de produits couvrent des ensembles multifonctions mixtes et des services de dosage vendus parallèlement aux traitements terminaux. Le carburant circulant dans des conteneurs de stockage et des réservoirs en vrac nécessite encore des contrôles de conductivité avant le relâchement. Les opérateurs de réservoirs de confinement dans les dépôts ajoutent un point supplémentaire où le dosage en complément a lieu.
Qu’est-ce qui soutient l’aviation dans l’application ?
L’aviation représente 35.4% des revenus de 2026.
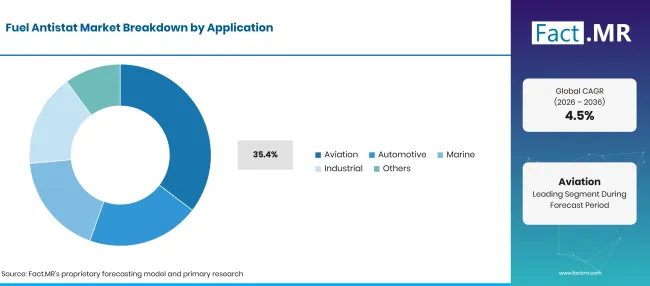
Fuel Antistat Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Aviation (segment principal) | 35.4% |
| D’autres segments combinés | 64.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Le carburant pour avion passe par des microfiltres, des séparateurs d’eau filtrant et des pompes à bouche d’incendie, et chaque étage peut quitter la charge de transport du carburant. ASTM D1655-26b, la spécification standard pour les carburants pour turbines aéronautiques, fixe les dispositions additives que les raffineurs suivent pour traiter les Jet A et Jet A-1 [6]. Ce lien écrit entre la spécification et l’additif maintient les acheteurs de l’aviation fidèles aux catégories approuvées. D’autres applications incluent le diesel routier, l’essence, le fioul et les distillats marins. Le chargement par des bras de chargement maritime déplace de grands volumes à fort débit, ce qui augmente le risque de charge dans les terminaux d’exportation. Le diesel renouvelable mélangé et le carburant issus de la chaîne d’approvisionnement en biodiesel nécessitent également des contrôles une fois mélangés avec des flux fossiles désulfurés.
Qu’est-ce qui motive le segment des canaux de distribution ?
La vente directe 58.7% de la demande de 2026.
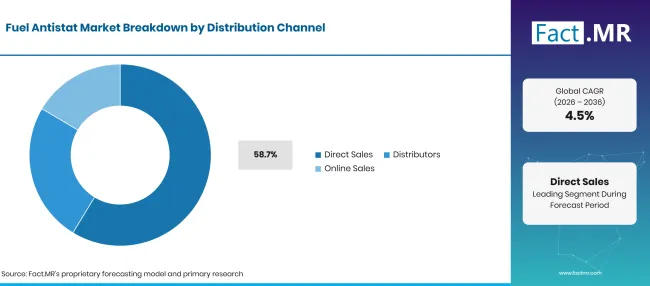
Fuel Antistat Market Breakdown Distribution Channel | Source: Fact.MR
| Canal de distribution | Partager (2026) |
|---|---|
| Ventes directes (segment leader) | 58.7% |
| D’autres segments combinés | 41.3%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Les raffineurs et les fermes de carburant aéroportuaires achètent généralement sous contrats d’approvisionnement qui regroupent le produit avec des équipements de dosage, des audits de conductivité et des documents pour les registres de qualité du carburant. Les dossiers d’approbation et les certificats de lots doivent correspondre à la spécification en vigueur, les acheteurs préfèrent donc traiter avec le producteur. Les distributeurs et autres canaux desservent des terminaux plus petits, des aérodromes privés et des utilisateurs industriels qui achètent en fûts ou bacs. Les exploitants de pipelines qui gèrent déjà les équipements de contrôle du débit pétrolier et gazier s’approvisionnent souvent en additifs auprès des mêmes prestataires de service. Ce canal conservera un rôle stable lorsque les volumes sont trop faibles pour un compte direct.
Qu’est-ce qui accélère l’adoption du marché des anti-carburants, et qu’est-ce qui la freine ?
La croissance provient de l’augmentation du débit de carburant d’avion, de contrôles de conductivité plus stricts et de la propagation régulière de carburants ultra-pauvres en soufre qui ne dissipent plus la charge par eux-mêmes. Les contraintes proviennent de doses très faibles qui plafonnent le revenu par tonne, de cycles d’approbation lents pour les nouvelles qualités et de la nécessité d’éviter le surtraitement, qui peut pousser le carburant au-delà de la limite maximale de conductivité.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Augmentation du trafic de carburant pour avions dans les aéroports et les fermes à carburant | +1.4% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | Moyen terme (2-4 ans) |
| Essais de conductivité inscrits dans les spécifications de carburant | +1.1% | Mondial | À court terme (<=2 ans) |
| Diesel et essence ultra-pauvres en soufre nécessitant des améliorateurs de conductivité | +0.9% | Mondial | Moyen terme (2-4 ans) |
| Améliorations des bornes d’incendie et de la filtration dans les aéroports | +0.6% | Amérique latine, Moyen-Orient et Afrique | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Les niveaux dissipateurs sont qualifiés pour des mélanges durables de carburants d’aviation | +0.7% | Europe de l’Ouest, Amérique du Nord | À long terme (>=4 ans) |
| Services de dosage terminal et d’audit de conductivité | +0.5% | Amérique du Nord, Europe de l’Ouest | Moyen terme (2-4 ans) |
| Nouvelles fermes de carburant aéroportuaires sur des marchés aéronautiques en pleine croissance | +0.4% | Amérique latine, Asie du Sud et Pacifique | À long terme (>=4 ans) |
| Ensembles de traitement pour mélanges de diesel renouvelable | +0.3% | Mondial | Moyen terme (2-4 ans) |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Longs cycles d’approbation pour de nouveaux additifs aéronautiques | -0.4% | Mondial | Moyen terme (2-4 ans) |
| Faibles taux de traitement qui limitent le chiffre d’affaires par tonne | -0.3% | Mondial | À court terme (<=2 ans) |
| Risque de surtraitement par rapport aux limites de conductivité maximale | -0.2% | Mondial | Moyen terme (2-4 ans) |
| Exposition aux fluctuations de l’activité de vol et des opérations de raffinerie | -0.1% | Mondial | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Quels pays étendent le marché des antistats carburants jusqu’en 2036 ?
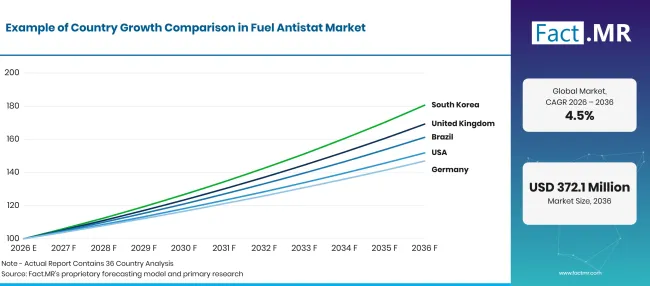
Fuel Antistat Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Royaume-Uni | 5.4% |
| Brésil | 4.9% |
| États-Unis | 4.3% |
| Allemagne | 3.9% |
| Japon | 3.5% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Qu’est-ce qui soutient l’adoption au Royaume-Uni ?
5.4% CAGR, portée par la croissance du trafic dans les aéroports centraux très fréquentés.
Les aéroports britanniques ont traité 299.4 millions de passagers terminaux en 2025, soit une hausse de 2% par rapport à 2024, selon les données de la Civil Aviation Authority [7]. La prévision du Département des Transports pour 2026 situe le cas central à 491 millions de passagers terminaux d’ici 2050, contre 292.3 millions en 2024 [8]. Plus de vols signifient plus de carburant pour avions par les bornes d’incendie à Heathrow, Gatwick et Manchester, où les parcs de carburant traitent et testent chaque livraison. L’approvisionnement en pipeline vers les principaux aéroports ajoute un volume traité supplémentaire.
Comment le Brésil développe-t-il la demande ?
4.9% CAGR, facilité par un large réseau de lignes domestiques.
Le Brésil dépend du transport aérien pour relier les capitales lointaines des États, donc le carburant pour avions se déplace sur de longues distances par pipeline, pétrolier côtier et camion avant d’atteindre l’aile. Chaque transfert ajoute un point où la conductivité doit être vérifiée. Chaque mise à niveau de la ferme à carburant apporte de nouveaux équipements de filtration et de bornes d’incendie qui doivent être adaptés à la bonne dose. Le diesel à faible teneur en soufre utilisé dans le fret routier constitue une seconde base pour les améliorateurs de conductivité dans les terminaux de distribution.
Qu’est-ce qui façonne l’adoption aux États-Unis ?
4.3% CAGR, soutenue par une chaîne d’approvisionnement en carburant pour avions profonde.
Les prévisions de la Federal Aviation Administration pour l’exercice 2026 à 2046 couvrent le trafic, la capacité et l’activité de l’aviation générale des compagnies aériennes américaines au cours des deux prochaines décennies [9]. La manutention plus large du carburant reste importante, avec une consommation totale américaine de 20.7 millions de barils par jour en 2025, selon l’Energy Information Administration [10]. Les règles sur le diesel ultra-faible en soufre font des améliorations de conductivité un traitement terminal standard, et le batching des pipelines ajoute des événements fréquents de chargement par aiguillage.
Qu’est-ce qui soutient l’adoption en Allemagne ?
3.9% CAGR, reflète la densité des terminaux diesel parallèlement à la demande aéroportuaire.
Les principaux aéroports allemands ont géré 1.5 millions de vols passagers en 2025, et 45% d’entre eux étaient des vols court-courriers allant jusqu’à 1,000 km, selon l’Office fédéral de la statistique [11]. Ce mélange implique de nombreux délais courts et des ravitaillements fréquents à Francfort et Munich. Les parcs-citernes intérieurs pour le diesel et le fioul de chauffage renforcent une demande constante de traitement de conductivité aux points de chargement ferroviaire et de barges.
Comment le Japon se comporte-t-il ?
3.5% CAGR, alors que les vols intérieurs se développent à un rythme mesuré.
Le nombre de passagers nationaux au Japon a atteint 112.5 millions en 2025, en hausse 3.4% année sur un an, tandis que les passagers internationaux sur les transporteurs japonais ont augmenté de 10.9% à 23.46 millions, selon le ministère des Terres, des Infrastructures, des Transports et du Tourisme [12]. Haneda, Narita et Kansai pompent de grands volumes à travers les réseaux de bornes d’incendie. Les raffineurs traitent déjà le carburant d’aviation à la qualité exportation, ce qui maintient la croissance en phase avec le trafic.
Qui dirige le marché des antistats de carburant ?
La concurrence se divise en trois groupes. Les entreprises spécialisées en additifs carburants forment les premières : Innospec, Afton Chemical et Dorf Ketal vendent des catégories dédiées à dissipateurs et améliorateurs de conductivité et se disputent le statut d’approbation, les faibles taux de traitement et le service terminal. Le 450 STADIS d’Innospec détient l’approbation pour le carburant civil et militaire [4], ce qui lui confère une forte emprise dans l’aviation, tandis qu’Afton Chemical propose des 4546 HiTEC pour le diesel et l’essence à faible teneur en soufre, et Dorf Ketal fournit des dissipateurs statiques non métalliques tels que SR1795.
Des groupes chimiques diversifiés forment le second : BASF vend KEROSTAT via sa gamme d’additifs pour raffinerie [5], et TotalEnergies propose une gamme d’améliorateurs de conductivité via son unité additifs et solutions de carburant, tous deux gagnant grâce à l’étendue des relations avec les raffineries. Les prestataires de services pétroliers et raffineries forment le troisième, Baker Hughes fournissant des améliorateurs de conductivité TOLAD dans le cadre de programmes de traitement plus larges. Sur la période de prévision, l’avantage reviendra à des fournisseurs qui qualifient les catégories pour de nouveaux mélanges de carburants et associent le produit à un dosage fiable sur site.
Quelles entreprises sont les principaux fournisseurs ?
Les entreprises clés incluent Innospec, Afton Chemical, BASF, Dorf Ketal, TotalEnergies et Baker Hughes.
- Innospec
- Afton Chemical
- BASF
- Dorf Ketal
- Énergies totales
- Baker Hughes
Bibliographie
- [1] Administration américaine de l’information sur l’énergie. (2026, septembre 30). Produit américain fourni en carburant pour avions de type kérosène (mille barils par jour).
- [2] ASTM International. (juillet 82026 ). Méthodes d’essai standard pour la conductivité électrique des carburants aéronautiques et distillés (ASTM D2624-26).
- [3] ASTM International. (juillet 12026 ). Pratique standard pour l’évaluation des nouveaux carburants et additifs pour turbines d’aviation (ASTM D4054-26).
- [4] Innospec. (2026, avril 10). Dissipateurs statiques.
- [5] BASF. (2026). Additifs de raffinerie pour distillats moyens.
- [6] ASTM International. (août 102026 ). Spécification standard pour les carburants pour turbines d’aviation (ASTM D1655-26b).
- [7] Autorité de l’aviation civile. (2026, mars 23). Données annuelles des aéroports 2025 : Tableau 09 passagers des terminaux et des transports en transit.
- [8] Département des Transports. (2026, juin 18). Prévisions de l’aviation britannique pour 2026.
- [9] Administration fédérale de l’aviation. (2026, octobre 13). Prévisions aérospatiales de la FAA.
- [10] Administration américaine de l’information sur l’énergie. (2026, octobre 6). Perspectives énergétiques à court terme : produits pétroliers.
- [11] Statistisches Bundesamt. (2026, mai 26).45 % le Flüge 2025 waren Kurzstreckenflüge.
- [12] Ministère des Terres, des Infrastructures, des Transports et du Tourisme. (2026, juin 30)
Ce rapport répond
- Combien de revenus les additifs dissipateurs rapportent-ils par rapport à d’autres types de produits antistats ?
- Pourquoi la manipulation du carburant d’avion génère-t-elle la plus forte attraction pour le traitement de conductivité ?
- Qu’est-ce qui pousse les raffineurs et les fermes à carburant à acheter directement auprès des producteurs d’additifs ?
- Comment les méthodes d’essai de conductivité et les spécifications de carburant influencent-elles l’achat ?
- Lequel des cinq pays profilés croîtra le plus rapidement, et quelles tendances de gestion du carburant expliquent ces écarts ?
- Quels sont les fournisseurs qui peuvent tirer profit de nouveaux mélanges de carburants et de contrats de service terminal ?
Que couvre le marché des anti-carburants ?
Cette étude suit les additifs qui augmentent la conductivité du carburant afin que la charge statique puisse se détendre avant de se transformer en décharge. Les additifs dissipateurs statiques pour le carburant d’avion et les améliorateurs de conductivité pour le diesel et l’essence désulfurés forment le cœur de la base de revenus.
Le chiffre d’affaires est évalué au prix de vente du producteur pour l’additif lui-même, dans l’aviation et d’autres usages du carburant, ainsi que par des canaux directs et indirects. Les raffineurs, exploitants de pipelines, propriétaires de terminaux, fournisseurs de carburant aéroportuaire et utilisateurs industriels de carburant sont les principaux acheteurs.
Qu’est-ce qui est inclus dans le périmètre ?
Des additifs de dissipateur statique approuvés pour les carburants de turbines aéronautiques sont inclus.
Les améliorateurs de conductivité dosés dans du diesel ultra-faible en soufre, de l’essence, du fioul de chauffage et des distillats marins sont inclus. Les composants antistats vendus dans des ensembles terminaux multifonctionnels comptent sur le marché lorsque le paquet est vendu pour le contrôle de la conductivité. Le traitement dans les raffineries, pipelines, dépôts de stockage et parcs de carburant aéroportuaires est couvert, y compris les sections de pipeline où des revêtements de tuyaux en acier protègent la paroi de la conduite.
Qu’est-ce qui est exclu de la portée ?
Les additifs combustibles sans rôle antistatique, tels que les détergents, inhibiteurs de corrosion, améliorateurs de lubricité et améliorants à flux froid vendus séparément, sont exclus.
Les compteurs de conductivité, séparateurs d’eau filtrant, réservoirs, bouches d’incendie et autres équipements de manutention sont exclus. Les agents antistatiques pour les plastiques, textiles et emballages ne sont pas inclus dans cette étude. Les ventes de carburant, les frais de service dans l’avion et les tarifs de pipeline ne sont pas pris en compte comme revenus d’antistat.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens dans le secteur.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
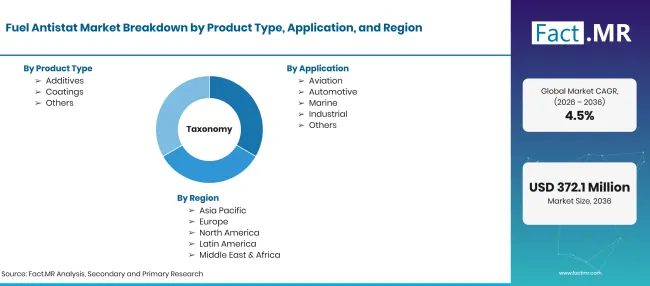
Factmr Fuel Antistat Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD millions en 2026 pour USD millions d’ici 2036 à CAGR |
| Définition du marché | Des additifs chimiques qui augmentent la conductivité électrique des carburants d’aviation et de distillés, de sorte que la charge électrostatique se dissipe lors du stockage, de la filtration, du pompage et du transfert. |
| Type de produit | Additifs ; Autres types de produits |
| Application | Aviation ; Autres applications |
| Canal de distribution | Ventes directes ; Autres canaux de distribution |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Royaume-Uni; Brésil ; États-Unis; Allemagne; Japon |
| Entreprises profilées | Innospec ; Afton Chemical ; BASF ; Dorf Ketal ; TotalEnergies ; Baker Hughes |
| Période de prévision | 2026 à 2036 |
| Approche | Débit de carburant pour avion et de distillés par pays, multiplié par les taux typiques de traitement et vérifié par rapport aux portefeuilles de fournisseurs et aux pratiques de dosage des terminaux. |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Comment le marché est-il segmenté ?
-
Type de sous-produit
- Additifs
- Autres types de produits
-
Par application
- Aviation
- Autres applications
-
Par canal de distribution
- Ventes directes
- Autres canaux de distribution
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des antistats de carburant en 2026 ?
Quel taux de croissance le marché des antistats alimentera-t-il ?
Quel type de produit conduit ?
Quelles applications mènent ?
Quel canal de distribution mène ?
Quel pays croîtra le plus rapidement ?
Quelles sont les principales entreprises ?
Qu’est-ce qui freine le marché ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF