- Market Value (2025): USD 12.9 Bn
- Estimated Value (2026): USD 13.5 Bn
- Forecast Value (2036): USD 19.9 Bn
- CAGR (2026-2036): 4.0%
Quelle est la valeur prévue du marché du son de blé d’ici 2036 ?
USD 13.5 milliards en 2026 pour USD 19.9 milliards d’ici 2036, à un 3.98% CAGR.
- Selon Fact.MR analyse, le marché du son de blé a atteint USD 12.9 milliard en 2025.
- La demande passera de USD 13.5 milliards en 2026 à USD 19.9 milliards en 2036.
- Le marché devrait enregistrer une 4.0% CAGR entre 2026 et 2036, l’expansion du troupeau de bétail, les améliorations alimentaires de l’aquaculture et les tendances nutritionnelles des céréales complètes favorisant l’utilisation industrielle des coproduits de mouture.
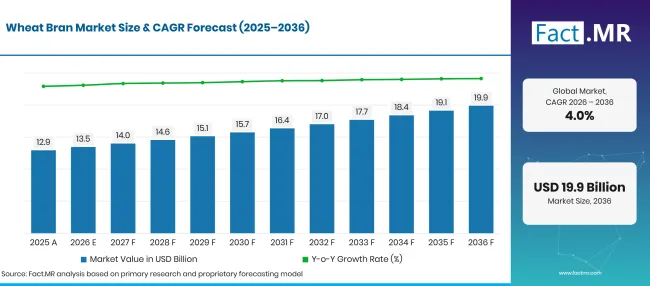
Factmr Wheat Bran Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 12.9 |
| 2026 | Estimation | 13.5 |
| 2036 | Prévisions | 19.9 |
| CAGR 2026 à 2036 | Période de prévision | 4.0% |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché du son de blé ?
USD 6.4 un milliard de chances absolues entre 2026 et 2036, avec le son de blé grossier et les exploitations commerciales de nutrition de bétail couvrant la majorité du tonnage de transformation.
- Moteurs de la demande sur le marché
- Les nutritionnistes du bétail intègrent systématiquement le son de blé dans les rations alimentaires composées monogastriques et ruminantes afin d’optimiser la motilité gastro-intestinale et la santé du microbiome digestif. Des essais nutritionnels chez les animaux ont démontré que les fractions de fibres alimentaires de son de blé améliorent l’intégrité de la barrière intestinale, améliorent la synthèse des acides gras à chaîne courte et réduisent l’inflammation entérique subclinique chez les troupeaux porcins [1]. Les usines commerciales dépendent d’une livraison régulière de son en vrac pour maintenir des proportions équilibrées de fibres brutes dans les granulés des producteurs commerciaux.
- Les formulateurs d’aliments pour porcs et volailles utilisent de plus en plus la fermentation microbienne à l’état solide pour décomposer les complexes phytopathiques anti-nutritionnels et libérer les nutriments liés dans le son de céréales. Des essais contrôlés d’alimentation ont confirmé que la supplémentation en son de blé fermenté améliore significativement le gain moyen quotidien, la digestibilité des nutriments et les taux de conversion des aliments chez les porcelets sevrés [2]. Les transformateurs industriels utilisent des inoculations enzymatiques spécialisées pour améliorer la biodisponibilité des protéines avant l’extrusion des aliments.
- Les intégrateurs avicoles évaluent la répartition de la taille des particules dans le son de blé fin afin d’optimiser le développement du gésier et la stimulation enzymatique digestive dans les poulets de chair commerciaux. Des recherches comparatives sur les oiseaux ont révélé que le son de blé moulu grossier favorise l’hypertrophie musculaire du gésier et améliore la digestion de l’amidon sans diminuer l’apport volontaire en alimentation [3]. Les usines de fabrication d’aliments adaptent les réglages des moulins à rouleaux pour offrir des tailles de particules personnalisées adaptées à des groupes d’âge aviaires spécifiques.
- Les balances commerciales mondiales des céréales et la production de mouture de farine déterminent la disponibilité des sous-produits bruts dans les pôles agricoles internationaux. Le USDA Economic Research Service a documenté que des taux de mouture commerciale stables soutiennent des approvisionnements substantiels en coproduits, le son de blé servant de base indispensable pour les programmes alimentaires domestiques et les balances commerciales de l’alimentation animale [4]. Les installations de mouture s’associent à des fournisseurs régionaux de fret logistique pour expédier directement le son fraîchement séparé aux opérations de finition du bétail.
- Segments clés analysés
- Par type de produit : Le son de blé grossier détient 62.3% part en 2026, privilégié dans les programmes d’alimentation des ruminants et des équins pour son volume de fibres supérieur, ses propriétés de formation de tapis ruminaux et sa manipulation rentable en vrac.
- Par application : L’alimentation animale représente 54.7% part en 2026, car les éleveurs, les intégrateurs commerciaux de volailles et les fermes laitières utilisent des millions de tonnes métriques chaque année pour les besoins en fibres basales.
- Par canal de vente : Les supermarchés/hypermarchés représentent 40.0% part de marché en 2026, servant de point de vente dominant pour le son de blé emballé grand public, les céréales pour le petit-déjeuner riches en fibres et les produits de boulangerie à domicile.
- Par utilisateur final : L’industrie de l’élevage représente 62.9% part en 2026, portée par les grandes entreprises de production laitière commerciale, bovin, porcine et de poulets de chair.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « L’évaluation commerciale du son de blé connaît une évolution importante, passant d’un résidu de mouture à faible marge à une puissance de fibres fonctionnelle. Les grands transformateurs alimentaires et intégrateurs d’aliments exigent une sécurité microbiologique, un faible taux de mycotoxines et un contrôle précis de la granulation. Les entreprises de broyage qui installent une technologie avancée de débranlage, des équipements de tri optique et de stabilisation capteront des marges accrues tant dans les secteurs de la nutrition animale haut de gamme que dans les secteurs de la boulangerie humaine à étiquette propre. »
- Implications stratégiques
- Les moulins à farine commerciaux investissent dans des systèmes continus de stabilisation infrarouge et par extrusion sèche pour désactiver les enzymes lipase endogènes dans le son fraîchement moulu. La stabilisation enzymatique empêche le développement de rancissement pendant le stockage, prolongeant la durée de conservation commerciale et permettant l’exportation longue distance à travers les routes maritimes internationales.
- Les composeurs d’aliments adoptent des mélanges multienzymatiques contenant de la xylanase et de la phytase pour dégrader les parois cellulaires fibreuses et libérer le phosphore lié. Le USDA Economic Research Service rapporte que l’augmentation des rendements de transformation des céréales et de l’équilibre des besoins domestiques en matière d’aliments renforcent le rôle stratégique des coproduits céréaliers dans le maintien de la productivité du bétail [5].
- Les marques de boulangerie industrielle reformulent les pains tranchés emballés et les muffins du matin avec du son de blé micronisé ultra-fin pour satisfaire l’appétit des consommateurs pour les fibres alimentaires sans compromettre la texture des miettes ni le volume du pain. Les scientifiques alimentaires utilisent un ramollissement enzymatique pour atténuer la migration de l’humidité et préserver la douceur du pain.
- Les fabricants d’aliments pour aquaculture formulent des aliments flottants granulisés qui utilisent le son de blé comme liant économique des glucides et source alimentaire en vrac pour les espèces herbivores et omnivores. Les spécialistes de l’extrusion ajustent les températures de conditionnement pour obtenir une flottabilité optimale des pellets et une stabilité de l’eau.
Le Royaume-Uni devrait progresser à un 4.82% CAGR, tandis que les États-Unis enregistrent des 4.48%, alimentés par des programmes d’alimentation durable des animaux et l’expansion des aliments de consommation à base de céréales complètes. Le Brésil atteint un 4.14% CAGR, porté par d’immenses élevages commerciaux et des exploitations intensives d’élevage avicole. L’Allemagne s’étend à 3.79%, soutenue par des réglementations strictes sur l’hygiène alimentaire et des traditions de boulangerie biologique. Le Japon enregistre un 3.23% CAGR, soutenu par des formulations alimentaires wagyu de haute valeur et des approbations fonctionnelles pour les fibres fonctionnelles.
Comment le marché du son de blé se répartit-il par segment ?
Son de blé grossier 62.3%; 54.7%d’alimentation animale ; Supermarchés/hypermarchés 40.0%; Industrie de l’élevage 62.9% en 2026.
Quel type de produit domine ?
Le son de blé grossier détient 62.3% part en 2026.
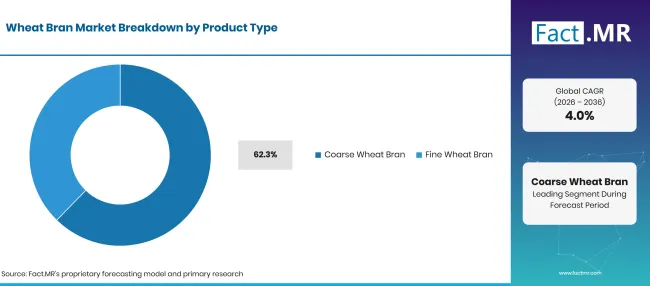
Factmr Wheat Bran Market Breakdown Product Type | Source: Fact.MR
| Type de produit | Partager (2026) |
|---|---|
| Son de blé grossier (segment principal) | 62.3% |
| D’autres segments combinés | 37.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
Le son de blé grossier maintient une domination structurelle dans les expéditions commerciales de broyage car les nutritionnistes laitiers et bovins exigent spécifiquement des tailles plus grandes pour stimuler la rumination et maintenir un pH optimal du rumen. Les composeurs d’aliments mélangent les flocons grossiers dans des rations mélangées totales de produits laitiers pour prévenir l’acidose ruminale subaiguë lors des cycles d’alimentation à haute intensité de céréales. Le son de blé fin est priorisé par les formulateurs commerciaux d’aliments avicoles et les boulangeries industrielles où une dispersion uniforme de petites particules est requise. Les transformateurs alimentaires spécialisés séparent également la couche d’aleurone pour isoler les minéraux concentrés et l’acide férulique bioactif. Les responsables de l’approvisionnement évaluent les intrants céréaliers complémentaires tels que la farine00 pour optimiser l’économie de mélange en boulangerie. Les meuniers coordonnent également les expéditions d’additifs pour les agents de traitement afin d’assurer une performance standardisée de la farine.
Qu’est-ce qui mène le segment Application ?
L’alimentation animale représente 54.7% part de part en 2026.
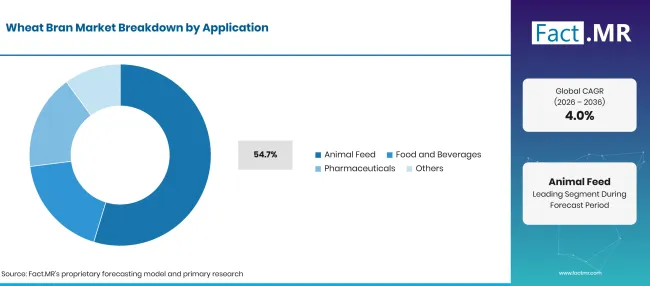
Factmr Wheat Bran Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Alimentation animale (segment principal) | 54.7% |
| D’autres segments combinés | 45.3%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
L’alimentation animale représente le moteur écrasant du son de blé, absorbant plus de la moitié de tous les coproduits de mouture produits dans le monde. Les moulins industriels mélangent le son en rations granulées pour porcs, poulets de chair, pondeuses, vaches laitières et chevaux pour fournir des fibres alimentaires essentielles, des vitamines B et des oligo-éléments. Les applications alimentaires et boissons représentent le secteur le plus lucratif et en rapide expansion, portés par l’intérêt des consommateurs pour le bien-être digestif, la santé du microbiome intestinal et les snacks riches en fibres. Les fabricants industriels de produits pharmaceutiques extrachent de la cellulose purifiée et des fractions de fibres alimentaires pour des comprimés laxatifs et des agents de volume. Les avancées technologiques dans la production d’aliments fermentés ont considérablement amélioré la digestibilité des coproduits fibreux. Parallèlement, les innovateurs en boissons formulent des boissons enrichies en fibres pour offrir une supplémentation quotidienne pratique en fibres.
Comment le canal de vente influence-t-il la distribution ?
Les supermarchés/hypermarchés représentent 40.0% part de marché en 2026.
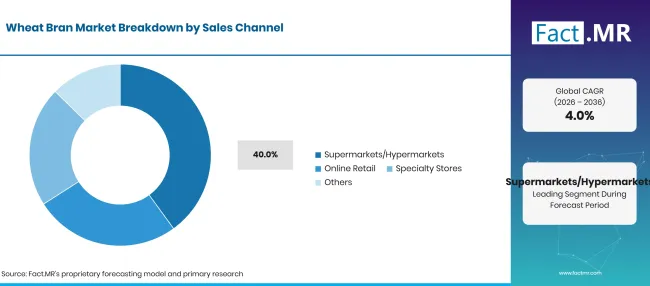
Factmr Wheat Bran Market Breakdown Sales Channel | Source: Fact.MR
| Canal de vente | Partager (2026) |
|---|---|
| Supermarchés/Hypermarchés (Segment principal) | 40.0% |
| D’autres segments combinés | 60.0%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
Les supermarchés et hypermarchés servent de principal canal de vente au détail pour le son de blé grand public emballé, proposant des boîtes de marque et de marque propre dans les rayons céréales et boulangeries. Les consommateurs achètent du son de blé cru stabilisé à saupoudrer sur des yaourts pour le petit-déjeuner, les mixer en smoothies ou cuire dans des pains et muffins faits maison. Les chaînes de vente en ligne connaissent une croissance rapide alors que les consommateurs soucieux de leur santé s’abonnent à des livraisons régulières de son biologique, non OGM et spécialisé moulu en pierre. Les dépôts commerciaux d’approvisionnement agricole et les coopératives d’alimentation gèrent des cargaisons en vrac destinées aux fermes indépendantes et aux moulins locaux. Les intégrateurs d’aliments intègrent régulièrement des prémix minéraux spécialisés en complément des livraisons de son en vrac. Les distributeurs agricoles fournissent également des additifs alimentaires essentiels pour améliorer l’absorption des nutriments animaux.
Qu’est-ce qui accélère l’adoption du son de blé sur le marché, et qu’est-ce qui la freine ?
L’expansion des troupeaux commerciaux de bétail, l’adoption de fibres de céréales prébiotiques dans les aliments de boulangerie et la valorisation de l’économie circulaire des cours d’eau de mouture accélèrent l’expansion du marché. Les risques de contamination par les mycotoxines dus aux saisons de récolte humides, les coûts de transport volumineux à faible densité, ainsi que la sensibilité au prix par rapport aux céréales de substitution limitent la croissance sans friction.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Expansion mondiale du troupeau d’élevage et pelletage commercial d’aliments | +1.1% | Mondial | À court terme (<= 2 ans) |
| Demande des consommateurs pour le bien-être digestif et les aliments en fibres alimentaires | +0.9% | Amérique du Nord, Europe | Moyen terme (2–4 ans) |
| Technologies de fermentation déverrouillant la biodisponibilité des nutriments du son | +0.8% | Asie de l’Est, Europe | Moyen terme (2–4 ans) |
| Adoption commerciale dans les formulations d’aliments flottants pour aquaculture | +0.7% | Asie-Pacifique, Amérique latine | Moyen terme (2–4 ans) |
| Initiatives d’économie circulaire maximisant les coproduits agricoles | +0.5% | Mondial | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Son stabilisé micronisé pour une boulangerie commerciale à label propre | +1.0% | Amérique du Nord, Europe | À court terme (<= 2 ans) |
| Acide férulique bioactif et nutraceutiques alimentaires arabinoxylanes | +0.8% | Europe de l’Ouest, États-Unis | Moyen terme (2–4 ans) |
| Des mélanges de son fermenté riches en protéines remplacent la farine de soja coûteuse | +0.7% | Amérique latine, Asie | Moyen terme (2–4 ans) |
| Formulations spécialisées de purée digestive équine | +0.5% | Amérique du Nord, Royaume-Uni | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Contamination par des mycotoxines par fusarium lors des récoltes de céréales humides | -0.9% | Amérique du Nord, Europe | À court terme (<= 2 ans) |
| Coûts élevés de fret vrac-poids pour le transport longue distance | -0.7% | Mondial | À court terme (<= 2 ans) |
| Risque de rancidité enzymatique limitant la durée de conservation du son non chauffé | -0.6% | Mondial | Moyen terme (2–4 ans) |
| Concurrence des prix des distillateurs alternatifs des grains et des coques de soja | -0.4% | États-Unis, Amérique latine | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
Quels pays étendent le marché du son de blé jusqu’en 2036 ?
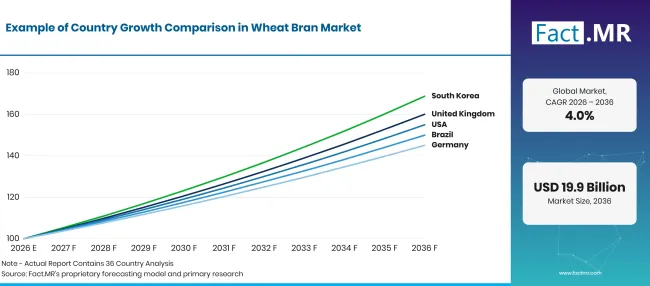
Factmr Wheat Bran Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026–2036) |
|---|---|
| Royaume-Uni | 4.82% |
| USA | 4.48% |
| Brésil | 4.14% |
| Allemagne | 3.79% |
| Japon | 3.23% |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
Pourquoi le Royaume-Uni connaît-il la croissance régionale la plus rapide ?
4.82% CAGR, portée par les obligations de boulangerie à haute teneur en fibres, des pratiques régénératives pour l’alimentation animale et une solide infrastructure de mouture domestique.
Les boulangeries commerciales britanniques introduisent de manière agressive des gammes de pain complet et riche en fibres afin de s’aligner sur les directives alimentaires nationales encourageant une consommation accrue de fibres. Les moulins à farine à travers l’East Anglia, le Yorkshire et les Midlands maintiennent des systèmes de séparation automatisés qui canalisent le son de blé stabilisé vers les boulangeries industrielles et les préparateurs régionaux d’aliments. Les éleveurs britanniques privilégient le son de blé local plutôt que les repas protéinés importés afin de réduire l’empreinte carbone de la production laitière et bovine. Des normes strictes pour les détaillants au Royaume-Uni imposent un dépistage rigoureux du désoxynivalanol et d’autres mycotoxines céréalières avant que le son n’entre dans les chaînes d’approvisionnement alimentaires.
Comment les États-Unis maintient-ils une consommation massive de volume ?
4.48% CAGR, soutenue par des ceintures industrielles d’alimentation du bétail, l’expansion de la fabrication de céréales pour le petit-déjeuner et les tendances de consommation des céréales complètes.
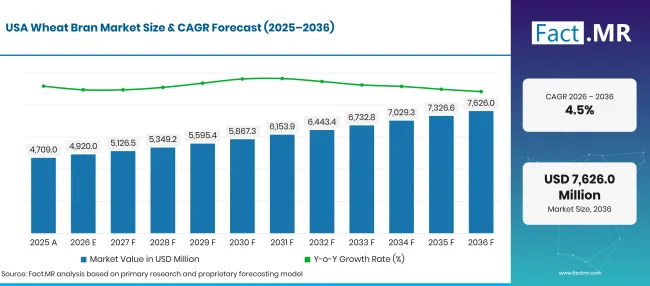
Factmr Wheat Bran Market Forecast Usa | Source: Fact.MR
Les États-Unis représentent le plus grand consommateur commercial de son de blé, motivés par les besoins colossaux du bétail en parc d’engraissement, des exploitations porcines et des intégrateurs de volaille dans le Midwest et les Grandes Plaines. Les grands complexes de mouture agroalimentaire traitent des millions de boisseaux de blé chaque année, générant une production continue de son qui se déplace directement via les wagons vers les usines commerciales de mélange d’aliments. Les fabricants alimentaires américains intègrent le son de blé stabilisé dans les céréales de petit-déjeuner extrusées, les barres de granola et les mélanges de boulangerie riches en fibres. La prise de conscience croissante des consommateurs de la santé cardiovasculaire et de la régularité intestinale renforce la demande pour des aliments emballés enrichis en fibres.
Qu’est-ce qui motive la demande agricole au Brésil ?
4.14% CAGR, propulsée par l’expansion des parcs commerciaux d’engraissement bovin, des complexes intensifs de production porcine et la croissance de la mouture à farine domestique.
Les conglomérats agroalimentaires brésiliens du Paraná, du Rio Grande do Sul et de São Paulo étendent la capacité de culture et de mouture du blé pour répondre à la demande intérieure de farine, produisant un son abondant pour les producteurs régionaux. Les parcs d’engraissement intensifs utilisent de plus en plus le son de blé comme source de fibres appétissantes pour équilibrer les rations de grains à haute consommation énergétique pendant la saison sèche. Brésil et #39; les vastes secteurs commerciaux d’exportation de poulets de chair et de porcs consomment de grandes quantités d’aliments pour son granulisé. Les exportateurs agroalimentaires explorent également des opportunités pour pelletiser le son excédentaire pour l’exportation maritime en vrac vers les marchés sud-américains voisins.
Quels facteurs soutiennent une utilisation stable en Allemagne ?
3.79% CAGR, soutenue par l’Allemagne et39la culture de la boulangerie artisanale et industrielle profondément enracinée, des normes rigoureuses d’hygiène alimentaire et des réglementations agricoles biologiques.
Les consommateurs allemands apprécient profondément les pains entiers denses et foncés, les pumpernickels et les produits de boulangerie multi-graines contenant des proportions importantes de son de blé. Les boulangeries commerciales de Rhénanie-du-Nord-Westphalie et de Bavière achètent du son stabilisé de qualité supérieure pour améliorer la texture de la croûte, la densité des miettes et les profils nutritionnels des pains artisanaux. Les préparateurs allemands d’alimentation alimentaire respectent des protocoles stricts de certification QS, garantissant que le son alimentaire est rigoureusement testé pour la salmonelle, les résidus de pesticides et les métaux lourds. Allemagne' le secteur de l’élevage biologique en expansion stimule une demande constante pour le son de blé certifié biologique provenant de fermes écologiques domestiques.
Pourquoi le Japon maintient-il la demande de son de blé à haute pureté ?
3.23% CAGR, grâce à des protocoles spécialisés d’alimentation du bœuf wagyu, des autorisations aux aliments fonctionnels en fibres et des contrôles stricts de qualité à l’importation de céréales.
Les éleveurs japonais utilisent des proportions soigneusement mesurées de son de blé dans les régimes alimentaires wagyu de haute qualité pour réguler la digestion, favoriser la stabilité ruminale et soutenir un bon marbrage des graisses intramusculaires. Les fabricants alimentaires japonais intègrent le son de blé micronisé, soluble et insoluble, dans les aliments pour usages spécifiques de santé (FOSHU) approuvés par le gouvernement, visant la régulation de la glycémie et la santé digestive. Parce que le Japon importe la grande majorité de son blé alimentaire via des appels d’offres gouvernementaux, les moulins à farine domestiques dans les ports côtiers fonctionnent selon des normes sanitaires strictes, produisant un son de qualité supérieure, exempt de matières étrangères.
Qui dirige le marché du son de blé ?
Cargill Incorporated occupe une position dominante à l’échelle mondiale dans les chaînes d’approvisionnement agricole, exploitant d’étendus réseaux de traitement du blé, de mouture de farine et de transformation composée d’aliments animaux à travers l’Amérique du Nord, l’Europe et l’Amérique latine. Archer Daniels Midland Company (ADM) et Bunge Global SA traitent d’immenses volumes de céréales, livrant des fractions de son de blé stabilisées et des formulations d’aliments pour animaux sur mesure à des clients agroalimentaires mondiaux. Ardent Mills exploite des installations de mouture de farine de premier plan à travers les États-Unis, fournissant des coproduits standardisés de son alimentaire et d’aliments pour animaux commerciaux.
Grain Millers Inc. et Bay State Milling Company sont spécialisées dans les produits biologiques, non OGM et à base de son d’identité, adaptés aux boulangeries spécialisées et aux transformateurs alimentaires à étiquette propre. General Mills Inc. et Associated British Foods plc utilisent d’importants volumes de son captif dans les céréales de petit-déjeuner de marque et les produits de boulangerie emballés tout en distribuant les flux d’aliments excédentaires. Siemer Milling Company et Hodgson Mill fournissent du son de blé culinaire de haute qualité et des produits entiers broyés à la pierre. Les commerçants de céréales coordonnent les expéditions de matières premières primaires et de produits uniques pour stabiliser les approvisionnements régionaux. Les nutritionnistes intègrent également des probiotiques pour animaux et des fibres alimentaires standardisées pour favoriser la croissance du bétail.
Quelles entreprises sont les principaux fournisseurs ?
Les entreprises clés incluent Cargill Incorporated; Archer Daniels Midland Company ; Bunge Global SA; Ardent Mills ; Grain Millers Inc.; Bay State Milling Company ; General Mills Inc.; Associated British Foods plc ; Siemer Milling Company ; et Hodgson Mill.
- Cargill Incorporated
- Compagnie Midland Archer Daniels
- Bunge Global SA
- Ardent Mills
- Grain Millers Inc.
- Compagnie de Mouture de l’État de la Baie
- General Mills Inc.
- Associated British Foods plc
- Compagnie de moulin Siemer
- Moulin Hodgson
Bibliographie
- [1] PMC. (2025, janvier 18). Les fibres alimentaires issues du son de blé améliorent la fonction de la barrière intestinale et le microbiote intestinal dans les modèles de nutrition animale. PMC13163089.
- [2] PMC. (2025, février 11). Effets du son de blé fermenté sur la digestibilité des nutriments, la performance de croissance et le microbiote fécal dans les régimes porcins. PMC12042227.
- [3] PMC. (2025, mars 05). Impact de la taille des particules de son de blé sur le développement du gésier et l’utilisation des nutriments dans les aliments pour volailles. PMC12907871.
- [4] USDUn service de recherche économique. (2024, novembre 14). Secteur du blé : sous-produits de la meuture de la farine, bilans d’approvisionnement et utilisation des aliments pour aliments.
- [5] USDUn service de recherche économique. (2024, décembre 10). Secteur du blé en aperçu : approvisionnement en coproduits, bilans d’aliments pour animaux et dynamiques commerciales.
Ce rapport répond
- Le rapport évalue les volumes de production et les écarts de prix entre le son de blé grossier et le son de blé fin dans les centres de broyage mondiaux.
- Les évaluations d’application détaillent pourquoi les formulations composées d’aliments pour animaux absorbent plus de la moitié de tout le son de blé moulu commercialement.
- L’analyse au niveau des pays examine les facteurs agricoles et économiques permettant au Royaume-Uni et aux États-Unis de mener l’expansion de la valeur.
- Le profilage nutritionnel compare la cinétique digestive des arabinoxylanes insolubles, la dégradation des phytates et la fermentation des fibres chez les espèces d’élevage.
- Le profilage concurrentiel évalue les capacités de mouture de la farine, les technologies de stabilisation du son et l’infrastructure logistique en vrac auprès des principaux opérateurs agroalimentaires.
Que couvre le marché du son de blé ?
Le marché englobe les expéditions commerciales de coproduits de son de blé séparé générés lors de la mouture commerciale du blé commun et du blé dur. Il suit les flux de son cru, stabilisé thermiquement et granulisé canalisés vers les moulins de préparation d’aliments pour animaux destinés, les boulangeries commerciales, les usines d’extrusion de céréales pour le petit-déjeuner et les installations d’extraction de fibres alimentaires. L’analyse évalue les mouvements de volume sur les réseaux de fret en gros en vrac ainsi que sur les produits de fibres emballés au détail.
Qu’est-ce qui est inclus dans le périmètre ?
Le champ d’application couvre les expéditions marchandes et captives de son de blé vendu en chargements en vrac, wagons, conteneurs maritimes et emballages de détail grand public. Les revenus reflètent la valeur transactionnelle des coproduits de son transformés aux niveaux de prix de la mouture et de la distribution en gros. Les son stabilisés à valeur ajoutée, les sons de qualité farine micronisée et les sons certifiés biologiques sont entièrement évalués dans les limites du chiffre d’affaires du marché.
Qu’est-ce qui est exclu de la portée ?
Le périmètre exclut les grains de blé entier non transformés, la farine blanche dérivée d’endospermes, le germe de blé séparé et les milieux de blé contenant une poussière de farine excessive en dehors des spécifications standard de son. Les fibres de cellulose synthétique, le son d’avoine et le son de riz sont exclus des totaux du marché du son de blé. Les équipements de mouture industrielle, les silos de stockage de grains et les machines de moulins à rouleaux ne sont pas dans le cadre de ce rapport sur les produits de base.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens dans le secteur.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs qui influencent l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux avec les données publiques, l’activité de l’entreprise, les changements réglementaires, les tendances commerciales et les évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
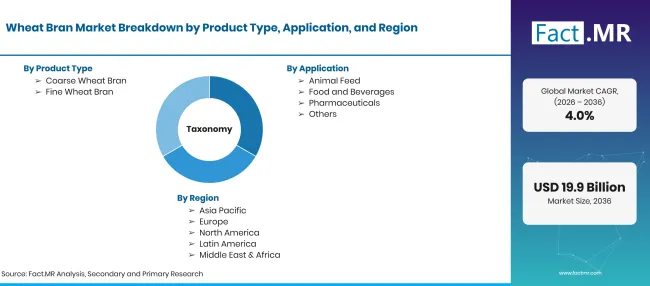
Factmr Wheat Bran Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 pour USD milliards d’ici 2036 à 3.98% CAGR |
| Définition du marché | Les couches externes protectrices de l’enveloppe du grain de blé (Triticum aestivum) se sont séparées lors du mouture sèche au rouleau, transformées en son grossier ou fin destiné à l’alimentation animale et à la fabrication alimentaire. |
| Type de produit | Son de blé grossier ; Son de blé fin |
| Application | Alimentation animale ; Aliments et boissons ; Produits pharmaceutiques ; Autres |
| Canal de vente | Supermarchés/hypermarchés ; Vente en ligne ; Magasins spécialisés ; Autres |
| Utilisateur final | Industrie de l’élevage ; Industrie alimentaire ; Industrie pharmaceutique ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Royaume-Uni ; États-Unis ; Brésil ; Allemagne; Japon |
| Entreprises profilées | Cargill Incorporated; Archer Daniels Midland Company ; Bunge Global SA; Ardent Mills ; Grain Millers Inc.; Bay State Milling Company ; General Mills Inc.; Associated British Foods plc ; Siemer Milling Company ; Hodgson Mill |
| Période de prévision | 2026 à 2036 |
| Approche | Entretiens principaux avec des meuniers commerciaux de céréales, des formulateurs d’aliments composés, des directeurs de boulangeries industrielles et des opérateurs de logistique commerciale, combinés avec USDA et les balances commerciales céréales internationales |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
Comment le marché est-il segmenté ?
-
Type de sous-produit
- Son de blé grossier
- Son de blé fin
-
Par application
- Alimentation animale
- Alimentation et boissons
- Pharmaceutique
- Autres
-
Par canal de vente
- Supermarchés/Hypermarchés
- Vente en ligne
- Magasins spécialisés
- Autres
-
Par utilisateur final
- Industrie de l’élevage
- Industrie alimentaire
- Industrie pharmaceutique
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché du son de blé en 2026 ?
Quel est le CAGR de 2026 à 2036 ?
Quel type de produit conduit ?
Quelles applications mènent ?
Quelles entreprises participent au son de blé ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF