- Market Value (2025): USD 4.66 Bn
- Estimated Value (2026): USD 5.13 Bn
- Forecast Value (2036): USD 13.4 Bn
- CAGR (2026-2036): 10.1%
2036年までに 3D対応スマートフォン市場の価値はどのくらいになると予測されていますか?
2026年にはUSD 5.13億人、2036年にはUSD 13.4億人に10.1% CAGR。
- 2025年には市場規模が推定 USD 4.66 億 に達しました。
- 販売台数は2026年に USD 5.13 億 台から2036年には USD 13.4 億 台に達すると予測されており、より多くの端末アプリケーションが奥行き画像やインタラクティブシーンを扱うようになります。
- 2026年から2036年までの10.1% CAGRは、複数のカメラを備えたすべてのスマートフォンではなく、専門的なデバイスや機能の予測を反映しています。
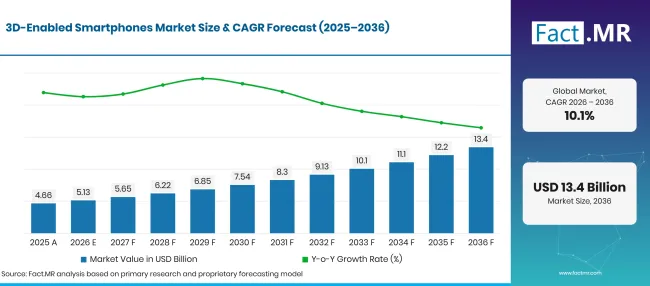
3D Enabled Smartphones Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
| 2025 | 実際の | 4.63 |
| 2026 | 推定 | 5.13 |
| 2036 | 予報 | 13.4 |
| CAGR 2026年から2036年 | 予測期間 | 10.1% |
出典: Fact.MRの分析。2026年10月27日 更新
3D対応スマートフォン市場の成長を支える決定的な数字は何ですか?
2036年までにUSD 8.30億の絶対的な機会があり、メガネ不要のディスプレイ利便性と繰り返し可能な3Dゲームコンテンツが製品選択を形作っています。
- 市場の需要要因
- モバイルゲーマーは 、ディスプレイとゲームコンテンツが同じ視聴体験を想定して設計されている場合、目に見える奥行きを重視します。リアルタイムレンダリングの品質とバッテリー持ちが、この機能が日常的なプレイに適しているかどうかを決定します。
- アプリケーション開発者 は、特別な 3Dレイアウトに投資する前に、安定したディスプレイとソフトウェア仕様が必要です。互換性のあるタイトルがないため、深度対応端末は主に従来の電話規格と競合します。
- オンライン小売 では、顧客がカメラの仕様やソフトウェアサポートを比較できますが、平坦な商品写真からは眼鏡なしの効果を判断するのは難しいです。実体験は、買い物客を説得するのに依然として有用です。
- 分析された主要セグメント
- 技術別:オートステレオスコープ装置が2026年の販売の 58.7% を占めており、専用の眼鏡なしでの深度観察の魅力がそれを支えています。
- オペレーティングシステム別:Androidは2026年の販売 62.4% に割り当てられており、ハードウェアブランド間で差別化された端末デザインの可能性を反映しています。
- 用途別:ゲームは2026年の価値の 38.2% を占めており、動くシーンは視聴者が奥行きの手がかりをより容易に感じられるからです。
- 流通チャネル別:オンラインストアは2026年の売上の 65.3% を占めており、デジタルストアフロントはニッチな端末構成をより見つけやすくしています。
- アナリストの意見 Fact.MR
- Fact.MRのプリンシパルコンサルタント、シャンブ・ナート・ジャー氏は「商業的な違いは、画面仕様だけでなく、インストールデバイスごとのコンテンツ準備度にあります。端末ブランドは、消費者が日常的に使うゲームに合わせてディスプレイを調整しなければなりません。画面プレミアムは、顧客が日常のプレイ中に繰り返し得られるメリットを体験できる場合、説明しやすくなります。これにより、ディスプレイ部品への支出と互換性のあるソフトウェアへの支出を比較する有効な指標となります。」
- 戦略的意味
- ディスプレイ部品メーカーは 、視聴角や消費電力を端末設計チームが評価できるような形で説明すべきです。
- ゲーム開発者 は、デバイス固有のソフトウェアにリソースを投入する前に、どの深さ効果がゲームプレイを向上させるかを判断すべきです。
- 携帯電話ブランド は、 3Dコンテンツを馴染みのあるカメラワークフローと日常的な安定した運用に対応させるべきです。
- 小売業者は、買い物客がDキャプチャとDディスプレイ 3区別できるように、明確なデモと正確な商品ラベル 3使用すべきです。
5か国のうち、アメリカは2036年までの 12.6% CAGR 年と予測されています。イギリスが 11.0%年、ドイツが 10.0%年、ブラジルが 9.7%年、日本が 8.0%年で続きます。
3D対応スマートフォン市場はセグメントごとにどのように構成されていますか?
オートステレオスコープ技術: 58.7%;Android: 62.4%;ゲーム: 38.2%;オンラインストア: 65.3%。
どのテクノロジーセグメントがリードしているのでしょうか?
オートステレオスコープは2026年の価値の 58.7% を占めています。
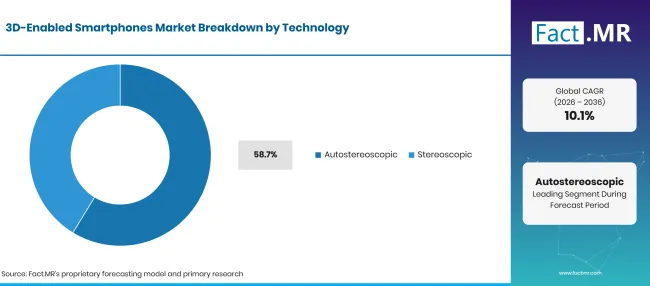
3D Enabled Smartphones Market Breakdown Technology | Source: Fact.MR
| 技術 | シェア(2026年) |
|---|---|
| オートステレオスコープ(先行セグメント) | 58.7% |
| 他のセグメントを合わせた | 41.3% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月27日 更新
自動立体視表示 は、別々の眼鏡なしで異なる画像を視聴者の目に送ります。その利便性から、短時間の撮影で使う携帯電話にも適しています。画面は依然として慎重な画像の整列、有用な視聴ゾーン、そして深度出力用のソフトウェア準備が必要です。アクセサリーやペアディスプレイ構成が許容される場合、立体視フォーマットは依然として重要です。
どのオペレーティングシステムセグメントがリードしているのか?
Androidは2026年の価値の 62.4% を占めています。
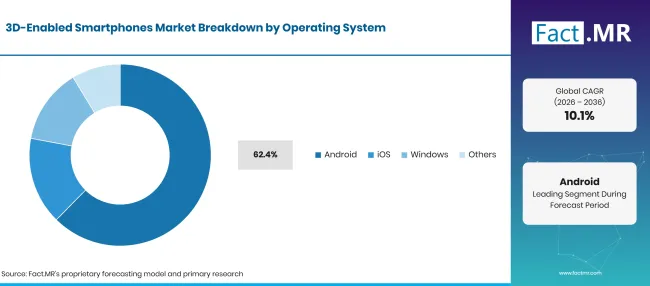
3D Enabled Smartphones Market Breakdown Operating System | Source: Fact.MR
| オペレーティングシステム | シェア(2026年) |
|---|---|
| Android(主要セグメント) | 62.4% |
| 他のセグメントを合わせた | 37.6% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月27日 更新
Androidは、異なるハードウェア設計やユーザーインターフェースでディスプレイサプライヤーと協力する余地を与えています。競合するスマートフォンが奥行きを示す方法が異なる場合、アプリケーションサポートを維持することが課題です。AppleのiOSエコシステムは空間メディアのキャプチャと閲覧をサポートしていますが、その機能だけでiPhoneが眼鏡なしの 3Dディスプレイデバイスになるわけではありません。
どのアプリケーションセグメントがリードしているのか?
ギャンブルは2026年の価値の 38.2% を占めています。
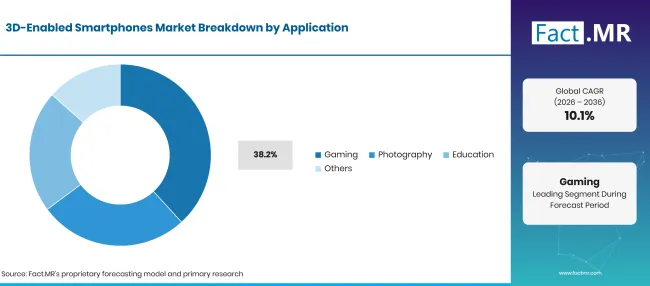
3D Enabled Smartphones Market Breakdown Application | Source: Fact.MR
| 応用 | シェア(2026年) |
|---|---|
| ゲーミング(主要セグメント) | 38.2% |
| 他のセグメントを合わせた | 61.8% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月27日 更新
ゲームは 動くオブジェクトやシーンの奥行きを提供し、 3D画面をフラットスマホと目に分けて見分けることができます。成功する採用はフレームレート、バッテリー消費、開発者のサポートに依存しています。写真は第二のユースケースを加え、画像は後で奥行きで表示するための情報を保存できます。適切なレッスンがあれば、教育アプリケーションでインタラクティブなビジュアルモデルを活用することも可能です。
どの流通チャネルセグメントがリードするのか?
オンラインストアは2026年の価値の 65.3% を占めています。
| 流通チャネル | シェア(2026年) |
|---|---|
| オンラインストア(主要セグメント) | 65.3% |
| 他のセグメントを合わせた | 34.7% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月27日 更新
オンライン ストアは、珍しい端末機能を求める愛好家にリーチしています。詳細な仕様ページは、対応フォーマット、表示モード、関連アプリケーションを説明するのに役立ちます。同じチャネルにより、大規模な実店舗流通なしに小規模な製品ラインナップが顧客に届くことができます。オフラインストアは依然として特別な役割を果たしており、消費者は目視的な奥行き効果を直接確認できます。2025年、ユーロスタットはEUのインターネットユーザーの 78% がオンラインで商品やサービスの購入や注文を行っていることを明らかにしました [2]。これは一般的なオンラインショッピングを測定しており、 3D端末の購入を測定していません。
D-Enabled スマートフォン市場の普及 3加速しているものと、それを妨げているものは何でしょうか?
深さベースのゲームやメディアは関心を支持しています。コンテンツの互換性や表示コストが広範な採用を制約しています。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 3Dゲーム専用体験 | +1.4% | 北アメリカ;東アジア | 中期 |
| 奥行きベースのカメラコンテンツ | +1.1% | グローバル | 中期 |
| メガネ不要の画面利便性 | +0.9% | グローバル | 長期的には |
| オンライン専門小売 | +0.6% | ヨーロッパ、北アメリカ | 短期的 |
| 開発者向けツールとコンテンツアクセス | +0.4% | グローバル | 長期的には |
出典: Fact.MRの分析。2026年10月27日 更新
機会影響分析
| 機会 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| モバイルファーストの立体視ゲーム | +0.8% | グローバル | 中期 |
| 消費者向け空間写真 | +0.6% | 北アメリカ;ヨーロッパ | 中期 |
| インタラクティブ視覚学習 | +0.4% | アジア;ヨーロッパ | 長期的には |
出典: Fact.MRの分析。2026年10月27日 更新
拘束具の影響分析
| 抑制 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 限定的なネイティブ 3Dコンテンツ | -0.9% | グローバル | 短期的 |
| スクリーンコストと電力需要 | -0.7% | グローバル | 中期 |
| 視聴の快適さと角度 | -0.5% | グローバル | 長期的には |
出典: Fact.MRの分析。2026年10月27日 更新
2036年までに 3D対応スマートフォン市場を拡大している国はどこですか?
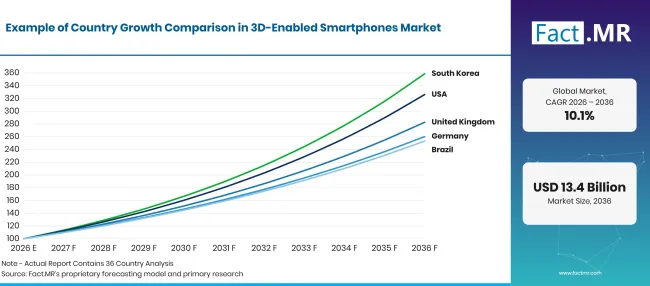
3D Enabled Smartphones Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026年から2036年まで) |
|---|---|
| 米国 | 12.6% |
| 英国 | 11.0% |
| ドイツ | 10.0% |
| ブラジル | 9.7% |
| 日本 | 8.0% |
出典: Fact.MRの分析。2026年10月27日 更新
アメリカ合衆国の採用を支えるものは何でしょうか?
12.6% CAGR、専門的なゲームおよび空間メディア制作に関連しています。
Appleは2025年9月にiPhone 17で空間写真および空間ビデオ録画を導入1し、対応する没入型デバイスでより多くのコンテンツを体験できるようにしました。ピュー・リサーチ・センターは2026年10月に、米国の成人91%がスマートフォンを所有していると報告しました[3]、従来の端末の規模がアップグレードの可能性を示しました。
イギリスでの採用を支える要因は何でしょうか?
11.0% CAGRは、モバイルの画面時間やプラットフォームの選択によって形作られます。
英国のスマートフォンユーザーはオンライン時間の多くを携帯端末で過ごしており、専門的な画面をテストするための確立された文脈が形成されています。Ofcomは2025年12月に成人が1日平均4時間半のオンライン時間を費やしていると報告しました[4]。規制当局の2025年の技術追跡調査では、英国のスマートフォンユーザーの 54% が主にApple iPhoneに依存していることがわかりました[4]一方、Androidも端末差別化のプラットフォームの一つです。
ドイツの養子縁組を支えるものは何でしょうか?
10.0% CAGR、オンライン調査や端末仕様に関連しています。
ドイツの消費者は注文前に技術仕様を比較することが多いため、信頼できる製品情報は専門的な端末販売の中心となっています。自動立体視スマートフォンブランドは、明確な視角デモンストレーションで選択を助けることができ、馴染みのあるAndroidソフトウェアは専門機器を通常の代替品と比較して比較しやすくするでしょう。
ブラジルの養子縁組を支えるものは何でしょうか?
9.7% CAGR、モバイルカバレッジとデジタル小売リーチと結びついています。
ブラジルのモバイル接続ネットワークは、スマートフォンでデジタルゲームやダウンロードメディアへの主要なアクセスルートを提供しています。Androidベースのデザインは、デバイスメーカーが異なる仕様を提供できる余地を与え、オンラインリスティングは地理的に分散した小売市場で買い物客に深度表示機能を説明できます。
日本の養子縁組を支えるものは何でしょうか?
8.0% CAGRは、ゲームのコンテンツの経済性や表示品質によって形作られます。
日本の携帯電話ユーザーはゲーム文化や電子機器のデモンストレーションを通じて深層技術に触れ、メガネなしディスプレイモデルのターゲットを絞った場を生み出しています。経済貿易工業省は2025年8月に、2024年の日本のデジタル消費者電子商取引のオンラインゲームが日本の電子商取引の中 1.2553 兆円を占めたと報告しました[5]。同じ省は2024年の消費者電子商取引で数 26.1 兆円を記録しており[5]、専門メーカーに確立されたオンライン購入チャネルを提供しています。
3D対応スマートフォン市場をリードしているのは誰ですか?
競争には、現役のスマートフォンブランドと、 3Dディスプレイ端末が確認されている企業との区別が必要です。
サムスン電子は、より広範なスマートフォンエコシステムに参加しています。アップルの空間カメラ機能は奥行きコンテンツに関連していますが、眼鏡なしの 3DのiPhoneを代表するものではありません。直接表示の主張は、名前のあるモデルと公式の技術仕様に結びつけるべきです。ディスプレイデザイン、コンテンツサポート、実用的なバッテリー性能は、ブランドサイズだけでなく提案をより明確に区別します。
主要な提供者はどの企業ですか?
主な企業は Apple Inc.; Samsung Electronics Co., Ltd.; Huawei Technologies Co., Ltd.; HONOR Device Co., Ltd.;および ZTE Corporation。
- Apple Inc.
- Samsung Electronics Co., Ltd.
- Huawei Technologies Co., Ltd.
- HONOR Device Co., Ltd.
- ZTE Corporation
この報告書が答えます
- 本レポートでは、オートステレオ視およびステレオスコーピック視聴アプローチおよびそれぞれに関連する製品要件を比較しています。
- オペレーティングシステム分析は、Android、iOS、その他の端末プラットフォーム間の互換性問題を調査します。
- アプリケーションカバレッジは、ゲーム、写真、教育を深度対応デバイスを使用する明確な理由として評価します。
- 流通分析は、オンライン製品の発見と 3D表示品質の物理的なデモンストレーションを比較します。
- 国別分析では、アメリカ、イギリス、ドイツ、ブラジル、日本の成長予測が見られます。
参考文献
- [1]アップル。(2025年9月 9日)アップルがiPhone 17を発表。 アップルニュースルーム
- [2]ユーロスタット。(2026年4月 23日)。『ヨーロッパのデジタル化 – 2026年版』。 ユーロスタット出版物
- [3]ピュー・リサーチ・センター。(2026年10月 19日)。2026年のアメリカ人のモバイル機器利用状況。 ピュー・リサーチ・センター
- [4]Ofcom。(2025年)。オンラインネイション – 2025年報告書。 Ofcomオンラインネイション
- [5]経済貿易産業省。(2025年8月 26日)。FY2024 Eコマース市場調査結果をまとめました。 METI 出典
3D-Enabled スマートフォン市場は何をカバーしていますか?
この市場は、立体視や眼鏡を使わない深度表示を中心に販売されるスマートフォンを対象としています。収益は、デバイスの機密技術、オペレーティングシステム、意図されたアプリケーションおよび販売チャネルによって配分されます。深度イメージングは、 3Dスマートフォン体験をサポートする分野で議論されています。
スコープには何が含まれているのでしょうか?
定義されたカテゴリーには、オートステレオおよびステレオスコピックのハンドセット構成も含まれています。デバイスはオンラインまたは実店舗を通じて配布可能です。ゲーム、写真撮影、教育は引き続き評価で使用されるアプリケーショングループです。
範囲から除外されるものは何ですか?
デュアルカメラやポートレートブラー機能を備えた普通のスマートフォンは製品の境界外です。ヘッドセットや単独の 3Dモニターは除外されます。たとえ携帯電話で撮影した写真を表示できる場合でもです。一般的なモバイルサービスの収益も除外されます。
分析はどのように作成されたのですか?
分析は 120+の情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを基にしています。
- 一次調査: 一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先順位、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因について検討します。
- デスクリサーチ:デスク リサーチは政府統計、規制出版物、企業申請、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測: 市場推計は、過去の業績、需要指標、価格と販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データの検証と更新サイクル: 調査結果は、一次インタビューと公開データ、企業の活動、規制変更、取引パターン、業界動向を比較することで検証されます。定期的な更新では、新製品の発売、キャパシティの変更、提携、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
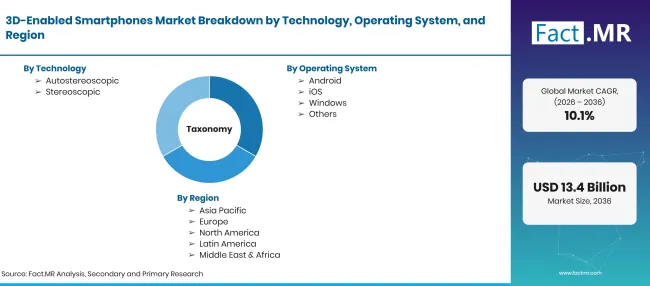
3D Enabled Smartphones Market Taxonomy 1 | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | USD 億 |
| 市場の定義 | 立体またはオートステレオ視 3Dディスプレイおよびそれに関連する深度ベースのユーザー体験を含むスマートフォン。 |
| 技術 | オートステレオスコープ;ステレオスコーピック |
| オペレーティングシステム | Android;iOS;Windows;その他 |
| 応用 | ゲーム、写真、教育、その他 |
| 流通チャネル | オンラインストア;オフラインストア |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | ドイツ;日本;英国;米国;ブラジル |
| 紹介された企業 | Apple Inc.; Samsung Electronics Co., Ltd.; Huawei Technologies Co., Ltd.; HONOR Device Co., Ltd.;そして ZTE Corporation |
| 予測期間 | 2026年から2036年 |
| アプローチ | カテゴリ境界審査;アプリケーション適合性;端末仕様レビュー;チャネル分析;国別コンテキスト |
出典: Fact.MRの分析。2026年10月27日 更新
市場はどのように区分されていますか?
-
技術別
- オートステレオスコープ
- 立体視
-
オペレーティングシステム別
- アンドロイド
- iOS
- 窓
- その他
-
用途別
- ゲーム
- 写真
- 教育
- その他
-
流通チャネル別
- オンラインストア
- オフラインストア
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年の 3D対応スマートフォン市場はどれほど大きいのでしょうか?
2026年から2036年までの3D対応スマートフォン市場のCAGRはどうでしょうか?
3D対応スマートフォン市場をリードしている技術はどれですか?
3D対応スマートフォン市場をリードしているOSはどれですか?
3D対応スマートフォン市場の主要企業はどこですか?
このレポートの担当者

レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード