- Market Value (2025): USD 4.69 Bn
- Estimated Value (2026): USD 5.1 Bn
- Forecast Value (2036): USD 11.8 Bn
- CAGR (2026-2036): 8.8%
自動車用ドライブコントロールユニット市場の2036年までの価値予測はいくらですか?
2026年にはUSD 5.1億人、2036年にはUSD 11.8億人、8.8% CAGR。
- Fact.MR分析によると、自動車用ドライブコントロールユニット市場は2025年にUSD 4.69億に達しました。
- 販売台数は2026年に USD 5.1 億 台、2036年には USD 11.8 億 台に達すると予測されており、制御電子機器は車両ソフトウェアにより密接に結びついています。
- 自動車メーカーが乗用車および商用プラットフォームに電子制御を拡大する中、2026年から2036年にかけて市場は8.8% CAGRを記録すると予測されています。
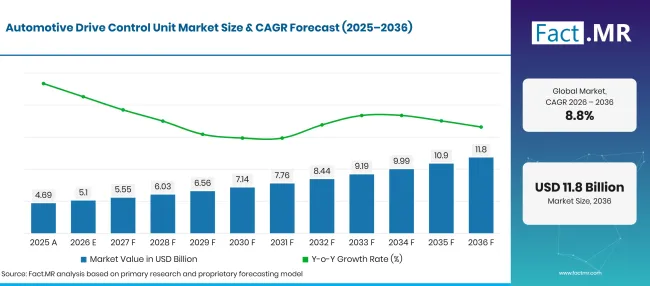
Automotive Drive Control Unit Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 実際の | 4.69 |
| 2026 | 推定 | 5.1 |
| 2036 | 予報 | 11.8 |
| CAGR 2026年から2036年まで | 予測期間 | 8.8% |
出典: Fact.MRの分析。2026年10月22日 更新
自動車用ドライブコントロールユニット市場の成長を背景にした決定的な数字は何ですか?
2026年から2036年までに市場価値USD 6.70億ドルにのぼり、乗用車とOEM供給が購入量を形作っています。
- 市場の需要要因
- 車両エンジニアリングチームは、日常走行中にエンジンやシャーシの機能を調整できるよう、センサーの読み取りを迅速に交換するコントローラーを必要としています。
- 自動車メーカーは、制御プラットフォームが複数のモデルバリアントに対応しているかどうかをますます評価しています。ソフトウェア機能が明確に分離されている場合、共有ハードウェアは検証作業を簡素化できます。
- 電気自動車技術者は、推進応答とブレーキや操舵指令を調整する制御戦略に特に関心を持っています。正確なアーキテクチャは車両設計によって異なります。
- システムインテグレーターは、安全関連のドライブコントロールの変更を受け入れる前に、信頼できる診断と故障処理を重視します。承認は、通常および異常な運転条件の両方でのテストに依存します。
- 分析された主要セグメント
- 車両別:乗用車 60.1% 2026年のシェアを占めており、乗用車生産プログラムの規模を考慮すると。
- コンポーネント別:センサーは2026年に 32.4% シェアでリードしており、コントローラーは信頼性の高い車両状態入力に依存しています。
- 用途別:Engine Controlは2026年に 28.9% 株式を保有し、エンジン機能の電子管理を担当しています。
- 販売チャネル別: OEM は2026年に新しいコントローラーが工場組立時に車両に投入されるため、 74.2% シェアを獲得しています。
- アナリストの意見 Fact.MR
- Fact.MRの主任コンサルタント、シャンブ・ナート・ジャー氏は「自動車メーカーは、日常の交通や特殊な走行状況で確実に応答するドライブコントローラーを必要としています。そのため、エンジニアはソフトウェアがセンサー入力をどのように読み取り、アクチュエーターを制御し、故障を処理するかをテストします。明確なシステムインターフェースと信頼できる校正サポートを持つサプライヤーは、試作から量産までのより実用的な道筋を持っています。」
- 戦略的意味
- 自動車メーカーは、どの車両機能が別々のモジュールに残り、どの機能が共有制御資源を使用するかを早期に決定すべきです。この選択は後の統合テストに影響を与えます。
- ティア1サプライヤーは、繰り返し可能なソフトウェアアップデートをサポートし、異なる車両プラットフォーム間でコントローラーの挙動を明確に記録する必要があります。これらの記録は承認に関する質問の解決に役立ちます。
- センサーメーカーは制御システムエンジニアに一貫した信号仕様を提供することで恩恵を受けます。安定した入力は、変化する道路状況下でのアクチュエータ指令の確認にかかる労力を軽減します。
- アフターマーケットのディストリビューターは、互換性のある交換モジュールと工場でのプログラミングが必要な部品を区別する必要があります。誤ったマッチングが物理的なコネクターに合っていても修理が中断されることがあります。
ドイツは 11.0% CAGRを記録し、ブラジルが 10.0% 、イギリスが 9.5%が続くと予測されています。日本は 7.2%を記録すると予測されており、アメリカは 6.5%となっています。これらの違いは、これらの市場ごとに異なる製造プログラムや車両構成の状況を反映しています。
自動車用ドライブコントロールユニット市場はセグメント別にどのように分かれていますか?
乗用車 60.1%;センサー 32.4%;エンジン制御 28.9%;2026年に OEM 74.2% 。
どの車両タイプが支配的ですか?
2026年には乗用車が 60.1% シェアを保持しています。
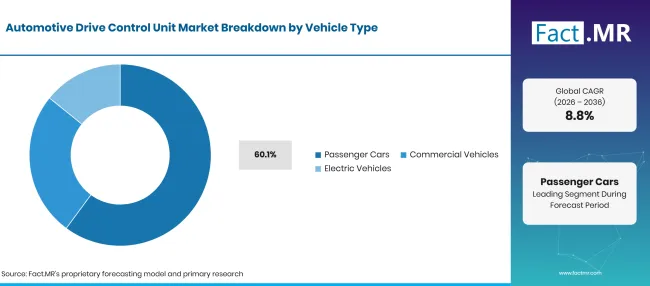
Automotive Drive Control Unit Market Breakdown Vehicle Type | Source: Fact.MR
| 車両タイプが支配的です | シェア(2026年) |
|---|---|
| 旅客車(主要セグメント) | 60.1% |
| 他のセグメントを合わせた | 39.9% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月22日 更新
乗用車プログラムでは、頻繁なストップ・スタート走行や変化する路面状況の中で、コントローラーが確実に動作することが求められます。共有電子プラットフォームは、自動車メーカーが共通の車両ベース上で複数のトリムを提供する場合に魅力的です。商用車は稼働期間やサービススケジュールにより重きを置きます。なぜならダウンタイムはフリート運用に影響を与えるからです。電気自動車はまた、回生ブレーキとのトラクションレスポンスや調整に関しても明確な要件を持っています。車両エンジニアは最終的なハードウェアレイアウトを確認する前に、ソフトウェアの挙動と交換部品へのアクセスを比較します。
コンポーネントセグメントをリードしているのは何でしょうか?
センサーは2026年のシェア 32.4% 占めています。
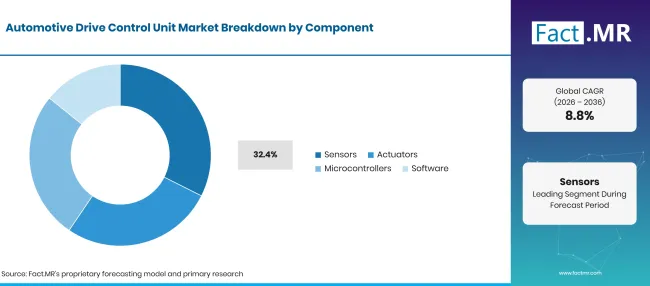
Automotive Drive Control Unit Market Breakdown Component | Source: Fact.MR
| コンポーネントセグメント | シェア(2026年) |
|---|---|
| センサー(主要セグメント) | 32.4% |
| 他のセグメントを合わせた | 67.6% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月22日 更新
センサーは車両の速度や運転状態の信号を電子制御に送ります。エンジニアは信号の精度と応答時間をチェックします。誤った読み取りはアクチュエータのコマンドを変える可能性があるためです。アクチュエーターはコントローラーの指示を実行し、マイクロコントローラは入力処理と組み込みソフトウェアの実行を行います。ソフトウェア設計は選ばれたハードウェアアーキテクチャに密接に結びついています。したがって、制御ユニットは孤立したチップではなく接続されたシステムとして評価されます。特に故障が予測可能な応答を引き起こす場合に顕著です。制御ユニット開発者は、車両テスト中に 自動車アクチュエーター のスイッチング応答と信号の精度を評価します。
どのアプリケーションが最大のシェアを占めているのでしょうか?
エンジンコントロールは2026年に 28.9% シェアでトップに立っています。
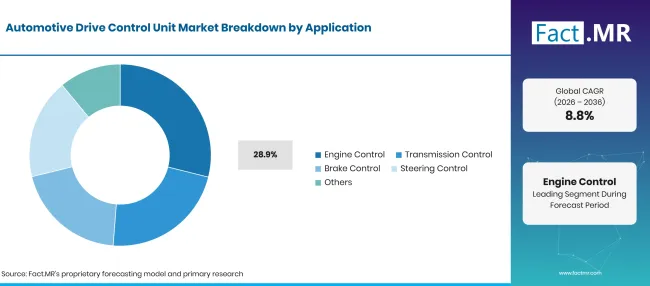
Automotive Drive Control Unit Market Breakdown Application | Source: Fact.MR
| 応用 | シェア(2026年) |
|---|---|
| エンジン制御(先行セグメント) | 28.9% |
| 他のセグメントを合わせた | 71.1% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月22日 更新
エンジンコントロールユニットは車両センサーやキャリブレーションマップの読み取り値を使って作動機能を調整します。トランスミッションコントロール用途はタイミングやシフト品質の要件が異なりますが、ブレーキ制御機能は故障時の安全な対応により重点を置きます。ステアリングコントロールには明確な指令限界と信頼できるフィードバックも求められます。
セールスチャネルは購入にどのような影響を与えるのか?
OEM 2026年に 74.2% シェアを獲得しました。
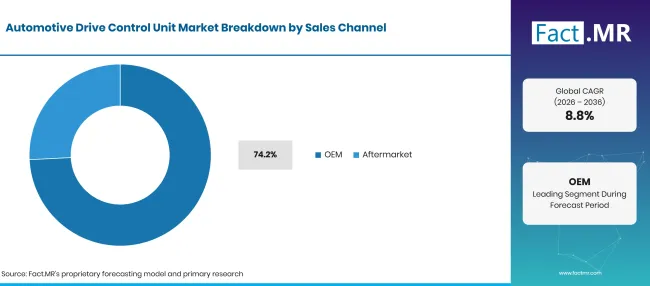
Automotive Drive Control Unit Market Breakdown Sales Channel | Source: Fact.MR
| 販売チャネル | シェア(2026年) |
|---|---|
| OEM (主要セグメント) | 74.2% |
| 他のセグメントを合わせた | 25.8% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月22日 更新
純正機器メーカーは通常、生産開始前に駆動制御の要件を決定します。コントローラ設計は車両プラットフォームに従い、電気インターフェースと組み込みソフトウェアは共同承認が必要です。故障したモジュールが車両のサービス寿命中に交換が必要な場合でも、アフターマーケットは重要です。工場では、正しい構成と承認されたプログラミング手順を持つ部品が必要になることが多いです。これにより、複数世代にわたる車両を扱うディストリビューターの広範な在庫リストよりもカタログの精度がより有用になります。自動車電子機器の承認OEM、コントローラーが量産に入る前にモジュールインターフェースの検証を行います。
自動車用ドライブコントロールユニット市場の普及を加速させているものと、それを妨げているものは何でしょうか?
コントローラー統合と車両電化は購入を支援し、検証の努力と生産コストが採用を制約します。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 車両制御統合 | +1.0% | グローバル | 中期(2年〜4 年) |
| 乗用車生産 | +0.8% | グローバル | 短期(<= 2 年) |
| 電気駆動の調整 | +0.7% | ヨーロッパ、アジア | 中期(2年〜4 年) |
| センサーベースの機能 | +0.5% | グローバル | 中期(2〜4 年) |
| OEM プラットフォームの刷新 | +0.4% | グローバル | 長期(>= 4 年) |
出典: Fact.MRの分析。2026年10月22日 更新
機会影響分析
| 機会 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| ソフトウェアの再利用 | +0.8% | グローバル | 中期(2年〜4 年) |
| 診断サポート | +0.6% | グローバル | 短期(<= 2 年) |
| モジュール制御者設計 | +0.5% | ヨーロッパ、日本 | 中期(2年〜4 年) |
| サービス互換代替 | +0.4% | グローバル | 長期(>= 4 年) |
出典: Fact.MRの分析。2026年10月22日 更新
拘束具の影響分析
| 抑制 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 安全性検証 | -0.8% | グローバル | 短期(<= 2 年) |
| 電子部品コスト | -0.6% | グローバル | 中期(2年〜4 年) |
| 車両統合の取り組み | -0.5% | グローバル | 中期(2年〜4 年) |
| 修復プログラミング制限 | -0.4% | グローバル | 長期的(>= 4 年) |
出典: Fact.MRの分析。2026年10月22日 更新
2036年までに自動車用ドライブコントロールユニット市場を拡大している国はどこですか?
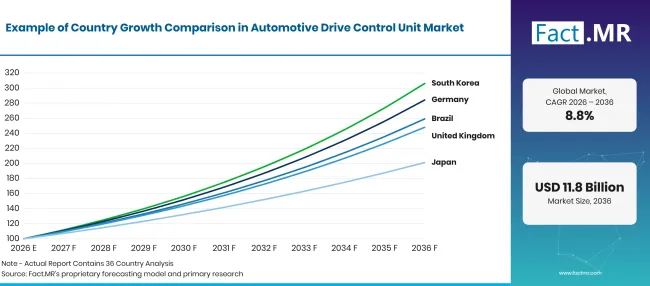
Automotive Drive Control Unit Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026–2036) |
|---|---|
| ドイツ | 11.0% |
| ブラジル | 10.0% |
| 英国 | 9.5% |
| 日本 | 7.2% |
| 米国 | 6.5% |
出典: Fact.MRの分析。2026年10月22日 更新
なぜドイツは統合ドライブ制御を開発しているのでしょうか?
11.0% CAGRは、国内のエンジニアリング活動と大規模な乗用車の基盤に影響を受けています。
ドイツの自動車メーカーは、ブレーキやドライブライン統合と並行してコントローラーソフトウェアをレビューしています。同国は車両電子機器供給ネットワークを確立しており、制御ハードウェアの認証が生産計画の中心的要素となっています。Destatisは2025年にドイツで新規乗用車登録件数 2,857,591 記録 しました[2]。この活動は、純正機器制御システムの重要な車両プラットフォーム基盤を提供しています。ドイツ連邦統計局は2025年初頭に国内で 49.3392 00万台の乗用車を数えています [3]。幅広い現役車両群は継続的なモジュールサービス要件も生み出しています。Destatisは2025年にドイツの自動車産業生産が 1.7% 減少したと報告しています[4]。
ブラジルはドライブコントロール購入をどのように形成しているのでしょうか?
10.0% CAGR、ローカルアセンブリボリュームおよびモデル固有のコントローラーソースにリンクしています。
ブラジルの工場は国内の購入者と海外の目的地の両方にサービスを提供しています。コントローラーの調達は各現地組み立て車両の構成に依存し、サービスアクセスは後の交換販売を左右します。Anfaveaは2025年にブラジルで 2.644 00万台の車両生産を報告しています[5]。生産拠点は、工場設置制御電子機器の現地組立プログラムに明確な基盤を提供しています。同じ協会は2025年の車両輸出 528,800 報告しています。
イギリスの見通しを支えるものは何でしょうか?
9.5% CAGR、新車のパワートレインや国内車両の技術の変化によって形作られました。
イギリスの製造業者やエンジニアリングサプライヤーは、混合パワートレインプログラムで運用しています。新型電気自動車モデルは、トルク応答の慎重な制御と既存のブレーキ機能との調整が必要です。運輸省は2025年に英国で 2.617 00万台の初車両登録を記録しました[6]。新規登録は工場で設置された電子制御装置の幅広い基盤を築いています。運輸省は2026年第2四半期にゼロエミッション車の新規登録 147,000 件を報告しました[7]。これらのモデルには専用の電子駆動制御キャリブレーションが必要です。自動車製造業者協会は2025年に英国で製造された車両 764,715 を記録しています[8]。
なぜ日本は精密なコントローラー統合を好むのでしょうか?
7.2% CAGR、確立されたサプライヤー関係やコントロールシステムの品質要件に関連しています。
日本のメーカーは、既存のハードウェアプラットフォームと車両電子機器を密接に連携しています。サプライヤー選定は、ソフトウェアの変更履歴や車両モデルサイクル全体にわたる予測可能な性能に依存することが多いです。日本自動車メーカー協会は、国内車両生産および登録データを扱った「日本自動車産業2026」レポートを発表しました[9]。年次シリーズでは、モデルごとの供給計画を支援しています。日本自動車ディーラー協会は2026年新規登録年鑑を発行し、2025年登録を対象としています[10]。モデルレベルのカバレッジは、乗用車と商用車の要件を区別するのに役立ちます。
アメリカは制御装置の設計にどのように影響を与えているのでしょうか?
6.5% CAGR、大型車両プログラムやパワートレイン構成の変更に関連しています。
アメリカの車両プラットフォームは、さまざまなサイズクラスや走行条件に対応しています。コントローラーチームは、ハードウェアコストとソフトウェア機能のバランスを取る上で、信頼できる故障監視が必要です。米国環境保護庁(EPA)は、2026年2月の報告書で、2024年モデル車の実際の燃費平均を 27.2 mpgと報告しています[11]。パワートレインの制御は運転効率管理の一因です。EPAは、バッテリー電気車やプラグインハイブリッド車を除外した場合、平均燃費が 1.7 mpg低かったと報告しています。
自動車用ドライブコントロールユニット市場のリーダーは誰ですか?
ボッシュとZFは車両制御技術を提供し、デンソーは関連する電子制御機能をサポートしています。
ZF Friedrichshafen AGCubiX制御ソフトウェアおよび関連するシャーシ技術[1]を提供しています。Denso Corporation車両メーカーで使用される電子部品および制御技術を提供しています。これらの製品は異なる機能や車両アーキテクチャに対応しているため、購入比較は各自動車メーカーが選択したシステム境界によって異なります。
Magna International Inc.、 Aptiv PLC、 Valeo SA、ヒュンダイ・モビ、 Astemo Ltd. はそれぞれの製品分野で自動車電子機器や車両制御システムに関与しています。関連する購入決定は、各モジュールと車両プログラムの適合性、検証記録やサプライヤーサポートに関するものです。製品のカバレッジはサプライヤーごとに異なり、単一の市場シェアランキングを確立するものではありません。新規注文は特定の自動車メーカープラットフォームおよびエンジニアリング承認の時期に紐づいています。
主要な提供者はどの企業ですか?
主要企業には Robert Bosch GmbH; Denso Corporation; ZF Friedrichshafen AG; Magna International Inc.; Aptiv PLC; Valeo SA;ヒュンダイモービス; Astemo Ltd.
- Robert Bosch GmbH
- Denso Corporation
- ZF Friedrichshafen AG
- Magna International Inc.
- Aptiv PLC
- Valeo SA
- ヒュンダイ・モビ
- Astemo Ltd.
参考文献
- [1] ZF Friedrichshafen AG。(未発表) 持続可能なモビリティのためのトップ技術:IAA Mobility 2025。
- [2] 連邦国家(Destatisis)。(2026年3月 23日)。ドイツの クラフトファールの新技術(Neuzulassungen von Kraftfahrzeugen in Deutschland)。
- [3]連邦国家委員会(Destatis)。(2026年3月 23日)。 2021年から2025年までの『Bestand an Kraftfahrzeugen und Schienenfahrzeugen für die Jahre 2021』。
- [4]国家連邦(Destatis)。(2026年2月6日)2025年12月の生産:- 前月より1.9%。
- [5]Associação Nacional dos Fabricantes de Veículos Automotores.(2026年1月 15)。 Produção e venda de autoveículos crescem em 2025 e Anfavea projeta nova alta em 2026.
- [6]運輸省。(2026年4月 29日)。 車両免許統計、イギリス:2025年。
- [7]運輸省。(2026年9月 23日)。 車両免許統計:2026年4月から6月まで。
- [8]自動車製造業者・商人協会。(2026年1月 29日) 自動車業界にとって厳しい年ですが、新モデルと産業戦略が成長をもたらす可能性があります。
- [9]日本自動車メーカー協会。(2026年)。 日本自動車産業 2026年。
- [10]日本自動車ディーラー協会。(2026). [新車登録年次報告書 2026年版]。
- [11] 米国環境保護庁。(2026年2月)2025年EPA自動車動向報告書:1975年以降の燃費と技術(EPA-420-R-26-001)。
この報告書が答えます
- 本レポートは、電子ドライブコントロールシステムの購入に影響を与える車両用途を調査しています。
- コンポーネント解析は、センサーや組み込みプロセッサがアクチュエータコマンドとどのように相互作用するかを説明します。
- 国別比較はドイツ、ブラジル、イギリス、日本、アメリカ合衆国を対象としています。
- 競合分析では、コントローラーソフトウェア、車両電子機器、サプライヤー資格も考慮されます。
- 営業チャネルのカバレッジは、工場設置の管理とサービス交換の需要を区別します。
自動車用ドライブコントロールユニット市場は何をカバーしていますか?
この市場は、自動車のドライブコントロールユニットおよびドライバーの指令に対する車両の応答管理に直接関連する機能を含みます。エンジン、トランスミッション、ブレーキ、ステアリングのアプリケーションに使用される制御関連センサーおよび組み込みソフトウェアを対象としています。自動車エンジン電子制御システムの関連 Fact.MR は、エンジン固有の電子アーキテクチャの別の視点を提供します。エンジン電子制御システムの広範な利用は、ソフトウェアのキャリブレーションやセンサーフィードバックがドライブコントロールの性能に影響を与える関連的な応用分野を形成しています。
スコープには何が含まれているのでしょうか?
乗用車、商用車、電気自動車に関連する営業担当者も含まれていました。
コンポーネント分析では、センサー、アクチュエーター、マイクロコントローラ、ソフトウェアが定められたドライブコントロールシステムの境界を形成する場合を考慮します。工場での設置は OEM チャネルに入り、交換ユニットや関連サービス部品はアフターマーケットカテゴリーに入ります。適用範囲はエンジン制御とトランスミッション制御に及び、関連するドライブコントロールアーキテクチャに接続された場合にはブレーキやステアリング機能も含まれます。地域分析は、登録総額を直接コントローラー収益として扱わず、異なる車両プラットフォームや生産条件を比較します。
範囲から除外されるものは何ですか?
このスコープは、無関係なインフォテインメント電子機器や、ドライブコントロール機能を持たない単独の車両アクセサリーを除外しています。
汎用ソフトウェアや工場の自動化機器は、自動車用ドライブコントロールユニットの識別可能な部品として供給されない限り市場外に出ています。
分析はどのように作成されたのですか?
分析は 120+の情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを基にしています。
- 一次調査: 一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先順位、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因について検討します。
- デスクリサーチ:デスク リサーチは政府統計、規制出版物、企業申請、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測: 市場推計は、過去の業績、需要指標、価格と販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データの検証と更新サイクル: 調査結果は、一次インタビューと公開データ、企業の活動、規制変更、取引パターン、業界動向を比較することで検証されます。定期的な更新では、新製品の発売、キャパシティの変更、提携、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
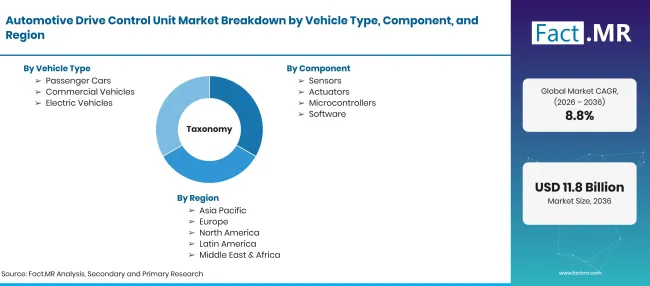
Automotive Drive Control Unit Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | 2026年にはUSD億CAGR、2036年にはUSD0億に増加します。 |
| 市場の定義 | 車両の駆動機能を管理するための電子制御ユニットおよび関連コントローラーコンポーネント |
| 車両の種類 | 乗用車、商用車、電気自動車 |
| 構成要素 | センサー、アクチュエーター、マイクロコントローラ、ソフトウェア |
| 応用 | エンジン制御;トランスミッション制御;ブレーキ制御;操舵制御;その他 |
| 販売チャネル | OEM;アフターマーケット |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | ドイツ;ブラジル、米国;英国;日本 |
| 紹介企業 | Robert Bosch GmbH; Denso Corporation; ZF Friedrichshafen AG; Magna International Inc.; Aptiv PLC; Valeo SA;ヒュンダイモービス; Astemo Ltd. |
| 予測期間 | 2026年から2036年 |
| アプローチ | 車両の種類、コントローラー部品、ドライブコントロール用途、販売チャネル、国別展望、サプライヤー活動の評価 |
出典: Fact.MRの分析。2026年10月22日 更新
市場はどのように区分されていますか?
-
車両タイプ別
- 客車
- 商用車
- 電気自動車
-
コンポーネント別
- センサー
- アクチュエーター
- マイコン
- ソフトウェア
-
用途別
- エンジン制御
- トランスミッション制御
- ブレーキコントロール
- ステアリングコントロール
- その他
-
販売チャネル別
- OEM
- アフターマーケット
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年の自動車用ドライブコントロールユニット市場の規模はどのくらいですか?
2026年から2036年の CAGR は?
どの車両タイプがリードしますか?
どのコンポーネントがリードするのでしょうか?
自動車用ドライブコントロールユニット市場の主要企業はどこですか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード